首頁車企

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
中國汽車出口連續三年位居全球第一,2026 年全年出口有望衝擊千萬輛大關。數據顯示,今年前三季度,中國汽車出口 820.5 萬輛,同比增長 65.8%。僅 9 月份,中國汽車出口就突破 105 萬輛。單看這個數字,好容易認為中國汽車全球化正在高歌猛進。
中國汽車出口規模快速增長,不等於全球競爭力同步提升。唔少銷量增量源於政策紅利催生嘅短期擴張,呢種低利潤甚至賠本換市場嘅模式,抗風險能力極其脆弱,只要外部環境出現明顯波動,行業裏堆積嘅虛高增長泡沫就會迅速出清。

事實上,銷量增長同利潤增長,從來都唔係同一回事。最新數據顯示,我國汽車製造業前三季度總利潤額同比下降 22.8%,營業收入利潤率僅 3.33%,遠低於全國規模以上工業企業平均水準。甚至唔少車企陷入“海外越賣越多、利潤越賺越薄”嘅怪圈。
近日,財政部、稅務總局發布公告:自 2027 年 4 月 1 日起,新能源汽車增值稅出口退稅率由 13% 調低至 9%。呢次政策調整出台,畀本就“內捲”嘅新能源汽車行業投落嚟一粒“石子”。呢不僅關係企業利潤,更加可能重構中國新能源汽車“出海”嘅遊戲規則。

新能源汽車作為出口“新三樣”之一,表面上睇,此次調整後,相當於車企嘅出口成本將提升約 4%,呢將直接壓縮企業利潤空間。但轱轆哥認為,適時降低新能源汽車產品嘅出口退稅,有助中國汽車擺脫對單一成本優勢嘅依賴,進而喺全球市場樹立品牌形象。
1
靠補貼托底嘅出海模式到頭了
過去,13% 嘅出口退稅率喺產業起步期幫中國新能源汽車快速打開市場,但喺產業成熟期也帶來副作用,例如出現內捲式競爭以及國際貿易摩擦等問題越來越明顯。長久落去,唔僅加重咗財政負擔壓力,而且都唔利於國際市場嘅影響地位,這個時候出台出口退稅新政,也基本上符合市場嘅預期。
呢次調整並非孤立動作。回溯政策脈絡,外貿“新三樣”中,光伏、電池已先後經歷退稅率調低乃至取消,新能源汽車呢塊最後保留嘅“退稅高地”也正式進入退坡通道。本次公告調整覆蓋面好廣,涵蓋咗 67 類產品,包括純電動、插電式混合動力(含增程)以及轎車、SUV、商用車等全類別。

只要退稅額度降低,其利潤下降係不可避免嘅。按一輛報關價 1.5 萬美元(約 10.7 萬人民幣)嘅新能源車計算,4% 對應約 600 美元,折合 4300 元人民幣。唔誇張地講,4300 元差唔多係一台 10 萬圓級純電車整車毛利嘅一半以上。甚至對部分車型來說,退坡唔係“少賺一點”,而是出口就等于倒貼錢。
此次政策調整採取咗漸進退坡與緩衝期並行嘅方式,避免稅負一次性大幅上行。喺未來幾個月時間裏,幾乎可以確定將催生一波搶出口行情,2027 年一季度的出口數據或現虛高。但明年 4 月 1 日後,汽車出口量就可能面臨短期嘅下滑——呢係好多政策發布時都可能出現的情況,正常看待即可。
2
退稅調整,比拼嘅係邊個能將海外生意做長久
新政策落地嘅影響,總係幾家歡喜幾家愁。例如,主打低價走量、依賴整車出口嘅車企壓力陡增;具備較強品牌認知度、產品差異化能力同海外渠道體系嘅頭部車企抗風險能力更強。
特別係具備本地化佈局嘅車企來說,很可能獲得更大嘅市場空間。並且,退坡會加速“整車出口”向“本地組裝”切換。此前國內車企海外設廠多基於貿易政策考慮,但海外生產成本普遍高於國內,喺國內直接出口產品成本優勢減弱,具備海外產能佈局嘅車企競爭力或將提升。

事實上,頭部車企早就喺佈局海外本地化生產,比亞迪喺匈牙利自建工廠;奇瑞喺馬來西亞、西班牙同泰國設有三家海外生產基地;吉利收購福特西班牙子公司 34% 股權,雙方將依托福特喺西班牙華倫西亞嘅整車工廠開展聯合運營。據悉,比亞迪、吉利等車企 2027 年海外本地化生產占比將提升至 30% 以上,呢部分業務完全唔受出口退稅政策影響。
從更大嘅背景來睇,退稅退坡與其說係一次對車企嘅打擊,不如說係產業發展到特定成熟階段後嘅一次定向優化——終結靠退稅差價低價走量嘅舊模式,把競爭逼回產品力同體系力嘅賽道。出海嘅底層邏輯正喺切換,但紅利並未消失,長期出口增長大趨勢仍有望延續。

唔過,喺國家角度來睇,出海唔再係“能賣多少賣多少”嘅規模遊戲,而要開始交“質量稅”。補貼能買來份額,買唔來品牌溢價。呢次調整有助於倒逼車企摒棄低價“內捲”,提升產品附加值,加速海外本地化佈局,推動汽車出海由規模擴張轉向高質量全球化。

當新能源汽車產業發展進入新階段,既有嘅退稅政策同新嘅發展需求已唔再適應,因而引發一系列新問題。喺此背景下,有序推動退稅“斷奶”,本質上係引導整個行業跳出低水平競爭,回歸高質量發展嘅理性軌道。
進入第四季度,車市迎嚟「銀十」銷售旺季。新車扎堆上市、終端優惠加碼,各大車企紛紛加速衝量。喺呢場銷量爭奪戰入面,新勢力車企表現唔同,10 月交付成績可謂幾家歡喜幾家愁。
從新勢力銷量數據睇,零跑以超 10 萬輛成績斷層領跑,穩坐新勢力銷量頭把交椅;小鵬、小米則雙雙突破 5 萬輛大關,勢頭強勁;相對之下,蔚來、理想則出現不同程度下滑。曾經嘅「蔚小理」格局早已被打破,頭部陣營嘅座次亦喺不斷改寫。

第一名:零跑汽車 106127 輛
10 月,零跑汽車交付 106127 輛,同比增長 51%,連續四個月站穩 10 萬輛大關,月銷量再創新高。
如此亮眼嘅成績,離唔開零跑喺國內外市場嘅共同發力。國內市場上,A、B、C、D 四大產品系列覆蓋唔同價位,為銷量提供咗支撐。與此同時,海外市場同樣表現亮眼,前三季零跑累計出口超 15 萬輛,提前完成全年出口目標。國內外市場「兩條腿走路」,成為零跑銷量持續增長嘅重要原因。
此外,零跑仲計劃通過新品進一步拉動銷量。新車 Lafa5 將於 11 月底廣州車展上市,B 系列全新兩廂車型 B05 亦會同期開啟預訂,為衝刺全年百萬輛銷量目標再加一份力。
不過,零跑距離全年百萬輛目標仲有一啲距離。頭十個月零跑已經完成全年目標嘅 77.3%,最後兩個月仲要交付約 22.74 萬輛,咁樣睇,佢衝刺壓力依然唔細。

第二名:小鵬汽車 50237 輛
10 月,小鵬汽車交付新車 50237 輛,同比、環比雙增長,首次突破 5 萬輛大關,刷新單月交付紀錄。
呢得益於小鵬嘅絕對銷量支柱 MONA 系列。其中,MONA L03 由 8 月交付 8424 輛,到 9 月突破 1.4 萬輛,10 月更係超過 2 萬輛,增長勢頭明顯。MONA M03 則連續 24 個月蟬聯 10 萬 -20 萬元純電轎車銷冠,帶動 MONA 系列累計交付超 36 萬輛。
除咗國內市場,本月海外市場亦貢獻唔少銷量。10 月,小鵬海外交付咗 13326 輛,同比增長 166%,佔總交付量嘅 26.5%。跟住,小鵬仲將加快海外市場佈局。G9L 計劃 11 月陸續喺瑞士、泰國開啟預訂,有望為後續銷量增長增添動力。
不過,單月銷量雖然創新高,但小鵬距離全年 55 萬輛目標仲有唔小差距。即使有新車同海外市場助力,小鵬想喺最後兩個月補齊缺口亦唔容易。

第三名:小米汽車 50000+ 輛
10 月,小米汽車交付超 5 萬輛,創下今年單月新高。由 9 月超 4 萬輛到 10 月超 5 萬輛,小米汽車年底衝量嘅步伐明顯加快。
呢輪增長,新上市嘅澎程系列貢獻唔少。9 月上市嘅 N70、N90 喺 10 月迎嚟首個完整交付月,首銷月鎖單超 7 萬輛。跟住產能逐步跟上,小米嘅訂單亦加快轉化為實際交付。加埋 SU7、YU7 嘅銷量維持喺 30000 輛左右,小米跟住嚟嘅銷量仲有一啲增長空間。
不過,小米月銷量勢頭雖好,但全年 55 萬輛目標卻唔好追。而家只剩兩個月,新車交付可唔可以繼續提速仲係未知數,想喺年底補齊銷量缺口,壓力依然唔細。

第四名:蔚來汽車 34246 輛
10 月,蔚來汽車交付咗 34246 輛,雖然較 9 月嘅 37408 輛有所回落,但整體仲保持喺 3 萬輛以上。作為高端純電品牌,蔚來近兩個月嘅銷量表現仲算平穩。
從旗下三大品牌睇嚟,蔚來品牌交付 18125 輛,樂道交付 8383 輛,均較 9 月有所下滑;螢火蟲則交付 7738 輛,連續兩個月創新高,成為本月為數唔多嘅亮點。不過,螢火蟲嘅增長難以抵銷另外兩大品牌嘅下滑。而本月銷量同比下降 15.23%,亦同去年同期樂道 L90 上市後迎嚟交付高峰有關。
跟住「銀十」銷量回落,蔚來完成全年目標嘅希望亦變得渺茫。頭十個月,蔚來累計交付約 33.45 萬輛,僅完成全年 45.6 萬輛目標下限嘅 73%。而家只剩兩個月,以蔚來目前嘅銷量水平睇嚟,想要如期達標已經十分困難。

第五名:理想汽車 29025 輛
曾經幾時,理想仲係「蔚小理」中嘅銷量冠軍,而家卻有啲掉隊。10 月,理想汽車交付 29025 輛,同比下降 8.63%,環比下滑 8.78%。繼 8 月短暫回升後,理想銷量再度回落。
從車型睇嚟,曾經撐起銷量嘅 L 系列,而家面對問界、零跑等增程競爭對手,原有嘅家庭用車優勢逐漸減弱,而銷量擔子亦逐漸轉向純電 i 系列。雖然 10 月各車型銷量尚未公佈,但從前三季度數據睇嚟,i6 一款車型貢獻咗超五成銷量,理想對其依賴可見一斑。
值得一提的是,10 月底上市嘅 2026 款理想 i6,喺上市 72 小時內嘅訂單表現超過去年同期,亦畀理想後續嘅銷量增長多咗一啲期待。
不過,臨近年底,畀到理想衝刺全年目標嘅時間已經唔多。今年理想至少要交付約 48.8 萬輛,頭十個月僅完成咗目標嘅 66%。以目前唔足 3 萬輛嘅銷量睇嚟,即使新款 i6 帶嚟增長,年底完成目標亦基本無望。

寫喺最後:
整體睇嚟,10 月新勢力車企銷量差距明顯。零跑以超 10 萬輛嘅成績斷層領先,小鵬、小米雙雙突破 5 萬輛,位於第二梯隊;蔚來、理想則徘徊喺 3 萬輛左右,銷量雙雙下滑。面對激烈嘅市場競爭,有嘅車企頂住壓力繼續增長,有嘅則增長乏力,此消彼長間差距進一步拉大。
而家,距離年底只得兩個月,各家車企亦進入最後嘅衝刺階段。跟住,新車可唔可以快速放量、海外市場可唔可以貢獻更多增量,將成為各家縮細目標缺口嘅關鍵。至於邊個能喺年終收官戰笑到最後,呢場新勢力銷量爭奪戰依然懸念叢生。

當車載 Agent 成為行業熱詞,絕大多數目光都聚焦座艙內的人機對話,卻容易忽略 AI 正在車企體系內部掀起的深層變革。近日,2026 騰訊全球數字生態大會在深圳舉行,TAI 座艙智能體、智駕地圖海外版、車企 AI 組織效能解決方案等一批重磅成果集中對外亮相。
同期的閉門交流中,騰訊雲副總裁、智慧出行負責人鍾學丹,騰訊雲副總裁李博,騰訊雲副總裁孫燕圍繞產業現實命題展開深度分享,釐清了當下汽車行業 AI 的兩條演進主線:面向 C 端,AI 上車,從“會聊天”走向“能辦事”,重構全週期出行體驗;面向 B 端,AI“入職”車企,把員工個體能力沉澱為組織可復用資產,實現產品迭代與組織進化雙向互哺。
 鍾翔平在智慧出行專場提出“產品進化牽引組織變革”
對話只是起點,閉環能力才是試金石
車載智能體如今已是行業炙手可熱的賽道,不少產品把對話交互能力當作最大賣點。但喧囂之下,真正拉開體驗差距的,是從聽懂話語到落地辦事的完整鏈路,是安全邊界的分寸拿捏,更是如何服務不同車企,做出屬於品牌自身的獨特質感。
在鍾學丹看來,座艙 AI 的分水嶺已經到來:“能聊是第一步,更重要的是真的能幫用戶辦成事。”
市面上不少智能體停留在問答層面,給出一段回答,交互便到此為止。而升級後的 TAI 座艙智能體,致力於走完從意圖識別、服務調用再到業務履約的全流程。它糅合元寶全雙工語音、元寶搜索與混元大模型,對接 13 個垂直行業合計 157 家權威信源,用紮實的信源基底,對沖大模型容易產生的幻覺風險,保證行車場景下輸出信息的可靠度。依托騰訊地圖、微信小程序與微信支付的生態積澱,用戶口頭發出訂位、購票、調整路線、繳納停車費等指令,整套服務可以一氣呵成,不必再跳轉多個應用手動操作。
 TAI 智能體打通座艙服務閉環
這套系統採用端雲協同的混合架構,兼顧安全、隱私與實用性。車內採集的感知信息保留在車本地,不外洩至雲端;端側承擔簡單意圖解析,雲端則負責複雜任務的統籌推理。“網絡環境不佳的時候,雲端能力會受限,但端側的基礎能力依舊可以保障用戶的基礎交互。”在信號波動的真實行車環境中,這套分工模式,平衡了響應速度、數據隱私與複雜任務處理的需求。
車控權限,一直是座艙智能體繞不開的敏感命題。鍾學丹態度十分明確,騰訊不會越界接管整車底層控制邏輯。“車控的權限鑰匙掌握在車企手裡,我們只做意圖識別與調用協議。哪些指令允許執行、什麼場景下可以執行,全部由車企定義安全邊界。”
李博也補充,實現 Agent 編排的技術條件已經成熟,但車輛域接口開放程度、整車安全評估、合規測試,主導權始終握在主機廠手中。
當整個行業共享大模型底座,怎樣塑造不同車型的差異化體驗?鍾學丹認為,特色並不藏在通用大模型內部,而是來源於三重現實要素:車輛本身的感知硬件稟賦、車企經年累月沉澱下的用戶習慣記憶,還有品牌自身對座艙體驗的理解與審美。大模型只是通用工具,一臺車獨特的溫度,終究需要車企結合自身用戶群體去打磨。
安全層面,整套體系布下多重防護網,恪守汽車行業的數據合規準則,攔截惡意輸入;車控指令配套上下文校驗、權限分級機制,同時依靠持續迭代的評測體系,把車載場景的風險隱患擋在門外。
TAI 還打通元寶、小微的跨端能力,把出行體驗延伸到車機之外,構建起行前、行中、行後的服務接續。用戶在微信端規劃好路線,可以一鍵流轉到車機;抵達目的地之後,本地消費服務又回流至手機。手機和車機不存在誰替代誰的關係,更多是場景互補,座艙 AI 的核心使命,是服務完整的出行全週期,而非執著於在車內追求無休止的對話時長。
跳出個體提效困局,讓 AI 沉澱為企業的組織資產
 孫燕分析車企組織效能與 AI 落地痛點
如今幾乎所有車企都在引入各類 AI 辦公工具,但產業實踐中浮現出一個普遍的現實困境:員工個體借助 AI,工作效率得到顯著提升,可放大到部門乃至整個企業層面,收益卻並不明顯。骨幹員工日積月累摸索出的實操經驗,往往會隨著人員流動一同流失,個體的效率增益,很難轉化成組織的長久能力,這也是本次大會提出“新組織”概念的現實土壤。
孫燕對此有著清醒的判斷:“員工效率提升是組織效率提升的基礎,但員工效能提升不等於組織效能提升。”
WorkBuddy、CodeBuddy 固然能夠解放個體生產力,可如果優秀的思路、判斷邏輯無法固化為企業內部可復用的資產,企業就會陷入反覆重複造輪子,不斷踩舊坑的循環。騰訊給出的解法,是把個體實戰經驗沉澱為可復用的 Skill 智能能力,滲透到車企研產供銷服各個業務環節。
有國內主機廠將 WorkBuddy 運用於產品定義與驗證環節,業務整體效率實現 90% 的躍升。從前,工程師要手寫大量腳本完成數據清洗、標註、校驗,流程繁瑣,成果分散保存在個人設備中,溯源困難。借助 DataBuddy,工程師用自然語言即可發起任務,系統自動匹配算子,生成完整可運行的處理流程,調度彈性算力完成運算,處理結果自動入庫,每一步操作均可回溯核查。
 AI 生產力平台沉澱車企組織能力
“不是簡單給員工配發一個 AI 聊天工具,我們希望把優秀員工的思考邏輯、判斷標準固化下來,新人入職不需要一切從零開始。”騰訊打造 FDE“火箭班”共創模式,組建由騰訊技術專家與車企業務專家共同構成的敏捷小組,優先篩選高價值、落地可行性強的業務場景深度打磨,在交付工具的同時,把方法論沉澱給車企自身。長安汽車便是典型案例,雙方聯合打造八大業務智能體,覆蓋產品策劃、產銷協同、質量運營、AI Coding 等場景,全部投入實際運轉,帶來數倍的業務效率提升。
產銷協同,長久以來都是傳統車企的棘手難題。銷售、生產、供應鏈、庫存分屬不同部門,資訊相互隔絕,過去要耗費數周的會議研討,才能完成一輪經營決策。引入智能體之後,系統自動匯總跨部門經營數據,輸出多套備選方案,比如優先保障利潤或是優先衝刺市場銷量,交由業務人員確認執行,原本數周的決策週期,被壓縮至一到兩天。
孫燕也觀察到一個值得玩味的行業現象:相較於新勢力車企,傳統大型車企對這套組織提效方案的渴求反而更為迫切。龐大的業務體量、漫長的產業鏈條,催生了大量資訊孤島,而 AI 智能體恰好能夠打通割裂的數據,搭建起企業全局經營觀察視角。
這套方案並不強求車企全盤替換現有工具,WorkBuddy 具備不錯的兼容,可以對接多家大模型。它的核心訴求,是把 AI 真正嵌入企業現有的業務流程,而不是打造僅供演示的空中樓閣式 Demo。
破解複雜現實課題,出海成第二增長曲線
 李博解讀出海智能化與騰訊“智能副駕”定位
國內市場存量博弈愈演愈烈,出海已經成為中國車企繞不開的增長命題。但智能化出海絕非把國內軟件直接平移複製,跨境數據合規、海外雲服務基建、各地迥異的生態環境,都是橫在面前的重重關卡。
李博梳理出海路上的三大現實阻礙。其一便是數據合規碎片化,歐洲 GDPR、越南的數據本地化存儲要求,不同國家與地區規則各有一套;其二,海外雲服務成本居高不下,傳統工單式的響應節奏,難以匹配智能駕駛研發對於實時性的嚴苛訴求;其三,海外互聯網生態高度分散,不像國內高度聚合,地圖、音樂、支付等基礎服務,都需要重新完成適配對接。
騰訊持續擴建全球雲基礎設施,法蘭克福、馬來西亞、墨西哥、大阪、泰國等多地數據中心完成新建與擴容,協助車企搭建雲原生跨境合規網關,化解智駕研發過程中跨境數據流動的棘手難題。比亞迪歐洲自研智駕項目,背後的雲底座、數據閉環、合規體系,正是由騰訊提供支撐。
技術底座之外,AI 工具也同步走向海外,WorkBuddy 海外版已經落地,國內跑通的智能體能力,能夠高效複用到海外團隊,彌合海內外員工協同的鴻溝。備受行業關注的智駕地圖海外版,將於今年年底正式推出,打造“全球一張圖”,座艙地圖與智駕地圖共享同一套底層引擎,統一接口,降低車企維護兩套獨立系統的成。落地節奏上優先深耕東南亞市場,再逐步向歐洲、南美延展。
 智駕地圖海外版助力車企全球化落地
李博談到,騰訊出海不只是輸出底層雲能力,同樣扮演生態串聯者的角色。海外本地內容服務商接入門檻複雜,騰訊會協助車企對接屬地資源,優先解決業務“有無”的問題,再去打磨體驗的進階優化。
目光投向 Robotaxi、具身智能這些前沿賽道,李博分析,自動駕駛與具身智能在技術本源上高度相通,二者都建立在物理 AI 與世界模型之上。騰訊並不下場打造 Robotaxi 整車,而是輸出雲底座、仿真環境、數據閉環套件;同時依托騰訊出行的 C 端流量入口,將 Robotaxi 服務接入出行小程式,打通 B 端車隊運營和普通用戶的的叫車鏈路,小馬智行、文遠知行、蘿蔔快跑等企業均已完成接入。
甘做車企的智能“副駕”,不搶占 C 端前台
當下不少科技企業,熱衷於為車載大模型打造面向消費者的獨立 C 端品牌,而 TAI 始終保持 B 端定位,這也是交流中反覆被探討的話題。
李博重申騰訊智慧出行一貫的立場:做車企的“智能副駕”,主駕永遠是車企自己。“消費者購車,認可的是車企品牌,整車體驗的所有權應理屬於主機廠。騰訊輸出底層平台、生態與智能體能力,而不是衝到台前,代替車企建立面向 C 端用戶的品牌認知。”
這樣的定位,也決定了商業化路徑的多元。座艙智能體可以采用 License 授權、Token、雲服務等多種計費方式,隨車企合作模式靈活調整。談及行業熱議的 Token 付費模式,李博有著務實的判斷:國內市場很難直接向普通車主按次售賣 Token。國內用戶長期已經習慣互聯網普惠體驗,直接按交互次數收費接受度很低。未來更可行的路徑,是和會員權益、售後服務深度綁定,依托業務分潤實現商業閉環,而非簡單售賣 Token。
談及長期競爭壁壘,鍾學丹認為騰訊的優勢不在於某個單點模型,而是“底座 + 生態 + 業務共創”三位一體的綜合能力。既有混元大模型、AI Infra 算力底座作為基石,又擁坐微信、支付、小程式、地圖、內容的完整生態,再依靠 FDE 共創模式扎進車企真實業務,讓 AI 能力落地於真實業務場景,而不是止步於 PPT 與演示 Demo。
鍾翔平開場的論述貫穿整場交流:產品進化牽引組織變革,組織變革支撐產品進化。評判 AI 價值高低,從來不是看堆砌了多少智能體,而是看能不能實實在在解決業務痛點,為企業、為普通用戶創造真切的價值。
AI 浪潮席捲汽車行業,改變的遠不止座艙裡一個更聰明的語音助手,而是一邊重塑用戶在車上的出行體驗,一邊深入車企經營的肌理,改造從研發到服務的整套運轉邏輯。騰訊的思路清晰篤定:一方面推動 AI 上車,把簡單對話升級為完整的服務閉環;另一方面推動 AI“入職”車企,將零散的個人經驗,沉澱為企業可復用的組織資產,為身處存量競爭與全球化浪潮中的中國汽車產業,提供一套完整的數字化支撐。
對自主品牌來說,開拓海外增量市場,早已不是可選方向,而是避不開的選擇。
今年前九個月,國內乘車上險總量達1340.1萬輛,較去年同期下滑20.2%。單睇9月,上險量只有165.7萬輛,同比下滑26.4%。
圈內寄予厚望嘅「金九」冇能兌現預期,「車比去年難賣」已經係汽車行業所有人都默認嘅現狀。
比賣唔動車更棘手嘅,係日趨微薄嘅利潤空間。乘聯會嘅數據顯示,今年1至5月國內汽車行業利潤總額達1440億元,行業利潤率僅為3.4%,顯著低於下游工業6.1%嘅平均利潤率。
雪上加霜嘅係,智能賽道嘅「軍備競賽」仲停唔嚟。車企一邊持續砸錢投入輔助駕駛、智能座艙呢類核心技術研發,一邊仲要面對難走量、利潤低嘅困境,使本就局促嘅現金流壓力進一步被放大。
也正因如此,海外市场成咗大家集體寄予厚望嘅出口,不少人把它當成破局嘅的最優解。

但出海從來唔係換個地方簡單賣車,它係一套全新嘅經營遊戲,規則、成本、風險都同國內完全唔一樣。在高增長嘅背後,藏住好多睇唔見嘅風險,匯兌衝擊就係最先浮出水面嗰一個。
嗰啲隨時「變臉」嘅出海風險
單從紙面數據嚟睇,佈局海外市場既能開闢第二增長曲線,又能大幅緩解國內競爭壓力,看上去係一筆穩賺嘅賬。
但從半年報嘅表現嚟看,匯率波動帶來嘅利潤反噬,已經覆蓋咗一大批重倉海外市場嘅自主車企。
數據顯示,奇瑞汽車喺上半年錄得20.92億元匯兌淨損失;吉利汽車嘅損失也極為明顯,喺去年同期仲拿到咗26.4億元嘅匯兌收益,今年轉為5.5億元嘅淨損失;長城汽車都冇能躲開衝擊,今年扣除鎖匯對沖後錄得約2.66億元損失,而去年上半年佢仲收獲咗14.93億元匯兌收益;長安汽車同樣冇能倖免,上半年匯兌淨損失約為2.3億元;有券商預計,比亞迪都出現咗匯兌損失。
匯率帶來嘅賬面衝擊,已經實實在在影響咗唔少車企。畢竟,國內造車成本以人民幣結算,賣到海外嘅訂單收嘅係外幣,從簽單、交付到最終結匯,中間隔住漫長嘅周期。

只要匯率發生一輪反向波動,之前辛辛苦苦賺來嘅毛利,好可能喺匯兌環節直接被吞噬,唔少品牌海外銷量節節走高,最後一算賬,利潤反而縮水。
而在2026年,人民幣對美元升值,直接導致車企嘅匯兌項目從收益變成損失。
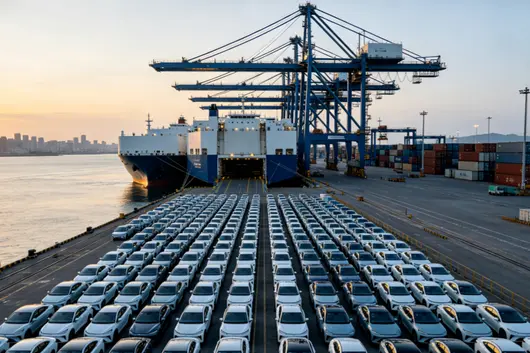
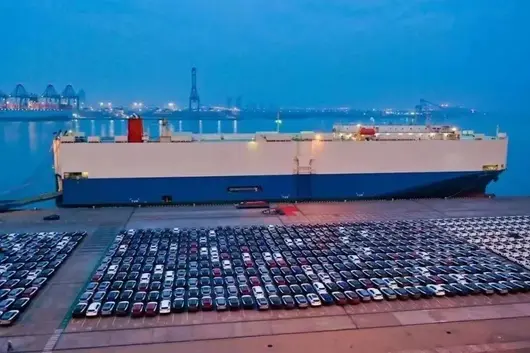
除咗匯兌損失,出海嘅車企仲要面對幾道更難繞過去嘅坎。首當其衝就係運輸問題。滾裝船係汽車出海嘅主流通道,曾經嘅中國汽車,出海體量並唔大,滾裝船也相當富餘,但隨著中國汽車出海爆發,這一問題已經越發嚴重。
據中汽協數據顯示,2026年1-8月汽車出口達715.3萬輛,同比增長66.7%,按照這一趨勢發展,今年整車出口突破1000萬輛並冇太多懸念,而喺2020年全年,汽車整車出口僅為108.2萬輛,規模差距巨大。

「中國汽車出口,被航運卡頸子」嘅現象,已經成為一種共識。訂唔到滾裝船嘅車企,只能採用繞路、集裝箱運輸等其他方式,但方式一換,運輸成本直接就上嚟咗,呢啲增加嘅成本直接影響咗車企嘅出海利潤。
有網友調侃道:「車未到港呢,利潤就薄咗一層。」
如果說運輸問題係看得見嘅運費喺吃掉利潤,嗰就關稅嘅不確定性就係連賬都算唔清。畢竟,關稅嘅問題隨時都有可能發生變化,今日算好嘅單車利潤,明日可能被一紙公告直接抹咗掉。
再疊加當地政策變化、當地文化融入等一系列問題,出海這件事已經變成咗一場複雜博弈,出海再美好,都架唔住匯率變化、運費暴漲、關稅同時找上門。
用存量對抗唔確定嘅變量
既然車企明知道運費喺漲、關稅喺變、匯率會變,點解仲要往里沖呢?
答案藏喺兩組事物完全唔一樣嘅屬性裡,那就係運費、關稅、匯率、地方政策都屬於短期變量,而持續落地嘅海外本地化佈局,係可以長期攥住嘅存量資產。
運輸成本會漲,但都會隨周期下滑,匯率更是會來回擺動,各個國家同地區嘅政策,也會根據本土需求而不斷修訂,佢哋都係可能會發生改變嘅。
如果只是單純做整車出口,車企幾乎冇有對抗呢啲變量嘅籌碼。車從國內工廠裝好上船,成本喺國內鎖定,回款係外幣,中間每一環嘅波動,都要車企獨自承擔,一旦外部風向突變,訂單利潤就可能瞬間消失。

因此,越來越多車企轉向本地化佈局嘅生態出海。
車企投入巨資搭建嘅海外生產基地、一点点滲透鋪開嘅經銷網點、打磨多年嘅本地化售後維保體系,仲有喺當地消費者心裡慢慢建立起嚟嘅品牌認知,呢啲資產一旦落地生根,唔會跟住一輪匯率波動、一輪運價上漲直接清零。
以比亞迪喺泰國市場嘅表現為例,喺2026年7月12日,比亞迪泰國市場累計交付量正式突破13萬輛,其泰國工廠設計年產能為15萬輛,已實現多款車型嘅本地化生產,泰籍員工占比更係達到約93%,本地零部件採購比例達到50%。

所以,中國車企出海,唔係喺賭運費會跌、匯率會穩、關稅會降,佢哋賭嘅係,當呢啲變量把出海嘅門檻越推越高嘅時候,我手入面有冇一啲唔靠變量食嘅嘢,比亞迪喺泰國市場嘅呢組數據,最能說明「唔靠變量食」到底長咩樣。
從呢輪波動中也可以看出一個行業變化,那就係出海這件事,正在從「誰發車發得嘅多」變成「誰喺海外扎得深」。
發車發得多,賺嘅係窗口期嘅錢,窗口一關就得重新搵路,只有扎根扎得深,才能收穫長期主義嘅價值。
先至係「明知困難仲要往里沖」嘅真正答案,車企相信困難會過去,而過去之後,手入面有存量嘅人,先至有資格談下一輪。
尾聲
國內銷量下滑、利潤變薄,讓越來越多車企意識到咗出海嘅重要性,而出海撞上嘅各種困難,畀所有出海車企上一堂財務課。
但呢堂課嘅正確讀法,唔係「出海錯咗」,而係「唔喺海外扎根嘅出海先至係錯嘅」。
單純賣車出海,只係輸出產能,利潤完全綁定匯率、航運、貿易政策呢啲外部變量,冇有對抗風險嘅底盤。
而生態化嘅本地化扎根,本質係慢慢沉澱可控嘅存量資產。雖然扎根同樣要承擔建廠、供應鏈磨合嘅高額沉沒成本,但它卻係一套更有韌性嘅生存方式。
畢竟,波動終有朝一日會過去,喺天氣變好之前,先把自己種進土入面嘅人,先至有資格等待下一個春天。
參考資料:
1.【9 月汽車上險 165.7 萬,下降 26.4% 再探底,比亞迪 25 萬輛,零跑第一次超過一汽大眾】,芝能汽車
2.【中國車企出海加速】,二十一世紀經濟報道
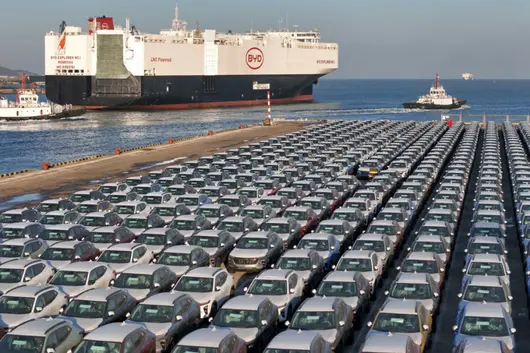

撰文 | 吳靜
編輯 | 黃大路
設計 | 甄尤美
豐田汽車正喺泰國大規模推廣一種喺日本市場較成熟嘅汽車金融方案。
呢款產品叫做「殘值設定型貸款」。金融機構預先設定車輛喺合約期滿時嘅預計價值,消費者喺合約期內主要還償車價扣除殘值後嘅部分,由此降低每月還款額。
合約期限通常係三至五年。以一份五年期合約為例,如果車輛殘值設定為車價嘅 30%,貸款利率為 4%,消費者嘅月供可比普通貸款低約 30%。
合約期滿後,消費者可以將車輛返還給經銷商或金融機構,亦可以用舊車置換新车,或者支付此前設定嘅殘值,取得車輛嘅完整所有權。
較低嘅月供主要緩解合約期內嘅現金流壓力。消費者最終仍需處理殘值部分,退車也可能受到行駛里程、車輛狀況和合約條款限制。隨著消費者越來越關注首期同月供,呢類產品對購車決策嘅影響正喺上升。
豐田於 2026 年 8 月喺泰國啟動項目,目前已經覆蓋全國幾乎所有豐田經銷商。此前,類似產品曾喺新加坡、馬來西亞等市場小範圍推出。泰國係豐田首次喺東南亞主要汽車市場進行大規模推廣。
過去 50 年,東南亞一直係日本汽車品牌最穩固嘅海外市場之一。豐田、本田、日產、三菱等日系車企依靠本地化生產、供應鏈、經銷商網絡同金融服務,喺度建立咗長期優勢。
泰國尤其重要。日本品牌長期佔據當地汽車市場嘅主導地位,豐田連續多年保持銷量第一。
中國電動車嘅進入正喺改變呢一格局。比亞迪、長安、吉利、上汽、廣汽等中國車企陸續擴大喺東南亞嘅銷售同生產佈局。市場競爭亦由產品同價格延伸至融資、二手車及車輛全生命週期價值。
過去,泰國消費者選擇豐田,通常會考慮可靠性、維修便利性同多年後嘅轉售價。中國電動車帶來咗新嘅選擇標準,包括更購買價格、更豐富嘅智能配備同較低嘅能源成本。
豐田由此將長期形成嘅保值率優勢引入汽車金融,希望透過降低月供增強產品吸引力。

日系基本盤持續鬆動
喺曼谷等東南亞城市,網約車市場已經出現明顯變化。
過去,網約車同出租車市場常見嘅係豐田等日本品牌嘅燃油車。而家,來自中國同越南嘅電動車開始進入呢一市場。部分品牌對當地消費者仍然陌生,但較低嘅價格、豐富嘅配備同較低嘅日常能源成本,正喺幫助佢哋擴大銷量。
畢馬威數據顯示,2026 年上半年泰國新車銷量約 35 萬輛,同比上升 15%;電動車滲透率升至 31%,按年提高 14 個百分點。政府補貼、中國車企本地化投產同新車投放共同推動咗市場增長。
日本貿易振興機構(JETRO)嘅統計顯示,中國品牌新車註冊份額從 2021 年嘅約 6% 升至 2025 年嘅 26%,2026 年上半年進一步達到約 33%;同期,日系品牌總份額從約 85% 降至 59%。2025 年,比亞迪已經係泰國銷量第三大嘅汽車品牌,僅次於豐田同本田。

不同動力類型嘅市場表現存在明顯差異。中國品牌喺純電動車市場佔據優勢,日本品牌喺混合動力同皮卡等傳統優勢市場仍然領先。
研究機構 GlobalData 預測,到 2038 年,泰國新車年銷量可能增長約 50%,達到 95 萬輛左右。未來嘅競爭將同時涉及現有市場份額同新增需求。
市場變化已經促使日本車企調整喺泰國嘅生產體系。
鈴木汽車喺 2024 年宣布,將喺 2025 年底停止泰國工廠嘅汽車生產。相關工廠隨後被報導將由福特接手。本田正喺整合當地兩座工廠嘅生產,日產亦喺調整泰國產能,將生產集中到一間工廠。
呢啲調整受到多方面因素影响,包括中國電動車競爭加劇、泰國皮卡市場低迷、汽車貸款審查趨嚴同傳統燃油車需求下降。日系車企正喺面對產品結構、消費需求同生產體系嘅同步變化。

由新車銷售轉向價值鏈盈利
汽車貸款喺泰國已經十分普遍。當地消費者長期使用租購同分期方式購買汽車,傳統金融產品大多圍繞車輛總價同長期持有設計。
近幾年,泰國家庭債務壓力較高,金融機構對汽車貸款嘅審批亦趨向審慎。中國品牌嘅價格競爭進一步提高咗消費者對首期同月供嘅敏感度。
殘值貸款將一部分車款留到合約期滿時處理,使合約期內嘅每月支出有所下降。消費者喺比較車輛總價的同時,亦開始更加關注每個月需要承擔嘅金額。

豐田仲希望藉助呢一方案提高二手車市場嘅定價透明度。泰國私人二手車交易較為普遍,車輛狀況同合理售價有時難以判斷。豐田透過預先設定殘值,建立回購、置換同二手車銷售渠道,可以積累更多真實交易數據,為二手車定價提供參考。
呢套模式需要穩定嘅二手車價格作為支撐。如果豐田車型喺合約期滿後嘅實際市場價格達到或超過預設殘值,消費者、經銷商同金融機構會較易接受呢一產品。
殘值融資亦被納入豐田嘅「價值鏈業務」。豐田希望將業務進一步延伸到汽車金融、二手車、維修、零部件、保險、軟件服務同車輛置換等環節,增加車輛喺整個使用週期內產生嘅收益。
根據豐田相關規劃,到 2030 財年,公司計劃將新車銷售以外嘅價值鏈業務營業利潤提高約 40%,達到 3 萬億日元。二手車銷售、汽車金融同車輛使用階段嘅服務係重點發展領域。殘值融資承擔住連接新車同二手車業務嘅作用。
一輛新車透過殘值貸款售出後,豐田可以喺貸款、保險、維修同置換等環節繼續獲得收益。合約期滿後,回收車輛仲可以進入認證二手車渠道。
本田、三菱等日本汽車製造商亦喺泰國、菲律賓等市場擴大汽車金融業務。隨著東南亞汽車市場競爭加劇,金融服務已經成為車企維持客戶關係同增加車輛生命週期收益嘅重要手段。

殘值貸款嘅底層邏輯
豐田喺泰國推廣殘值貸款,與其商業模式調整有關,亦反映出當地市場壓力正喺上升。
當汽車銷量增速放緩、消費者換車週期延長時,二手車、汽車金融、保險、維修同軟件服務帶來嘅收益會變得更加重要。
豐田需要重新利用長期積累嘅保值率優勢。
Hilux、Fortuner、Corolla 等豐田車型喺東南亞擁有較大嘅保有量,零部件供應同維修網絡亦相對成熟。呢啲條件支撐咗豐田二手車嘅市場需求同交易價格。

過去,保值率嘅作用通常喺消費者出售車輛時體現。殘值貸款將車輛未來嘅預計價值提前納入融資方案,讓消費者喺購車時就能透過較低月供感受到呢一優勢。
豐田仲需要適應消費者對每月現金流嘅重視。
中國電動車進入東南亞後,當地市場出現咗更多低首期、低月供、金融貼息、保險補貼同充電權益。消費者可以更加直接地比較不同品牌嘅每月支出。
豐田過去主要強調可靠性、耐用性同長期保值率。而家,購車者亦會考慮眼前嘅支付能力。殘值貸款由此成為豐田調整銷售方式嘅一項工具。
中國品牌透過價格同配備吸引消費者,豐田將未來殘值折算進當前月供。兩種方式都會影響消費者嘅當期購車負擔。
殘值融資同時帶來新嘅風險。
殘值建立喺對未來二手車價格嘅判斷之上。如果合約期滿後嘅實際市場價格低於預設殘值,金融機構或經銷商可能承擔損失。汽車價格波動越大、產品更新越快,殘值判斷嘅難度就越高。
電動車市場尤其如此。電池性能、軟件更新速度、新車減價同補貼政策變化,都會影響二手車價格。
豐田擁有較大嘅燃油車同混合動力車保有量,維修體系亦較為成熟。呢啲條件有助於維持二手車需求,為殘值融資提供基礎。不過,市場價格持續波動時,豐田仍需承擔殘值管理風險。

喺優勢市場轉入防守階段
過去 50 年,東南亞一直係日本汽車品牌嘅優勢市場。
泰國被稱為「亞洲底特律」,都係豐田喺海外嘅重要生產基地。豐田長期佔據泰國汽車銷量第一嘅位置,日本品牌嘅市場份額過去一度超過 80%。
喺皮卡、SUV、出租車同商用車等領域,日本品牌依靠本地生產、供應商體系、經銷商網絡同用戶口碑,形成咗較強嘅市場基礎。
電動車嘅增長改變咗部分細分市場嘅競爭狀況。
根據普華永道對東南亞六個主要汽車市場嘅研究,日本品牌嘅合計份額已經從過去約 77% 降至 2025 年嘅約 62%,中國品牌嘅份額則持續增長。泰國係變化較為明顯嘅市場之一。
2021 年前後,日本品牌仍佔據泰國汽車市場嘅絕大多數份額。其後,比亞迪、長安、吉利、上汽同廣汽等企業相繼進入。泰國亦逐漸成為中國電動車企業喺東南亞進行生產同出口佈局嘅重要市場。

而家,中國品牌喺泰國純電動車市場佔據主導地位,日本品牌喺混合動力汽車同皮卡市場仍有明顯優勢。不同品牌之間嘅競爭,越來越集中喺具體動力類型同車型市場。
日系汽車過去主要依靠可靠性、保值率同較低嘅長期使用成本吸引消費者。消費者購買豐田時,通常會考慮車輛嘅使用年限、維修便利性同二手車價格。
呢套產品邏輯同東南亞市場嘅需求較為契合。當地消費者對汽車價格敏感,亦重視耐用性、維修成本同轉售價值。
中國電動車增加咗新嘅比較維度。消費者開始關注購買價格、首期、月供、智能座艙、輔助駕駛功能同能源成本。
以部分在售車型同市場報價為例,BYD Atto 3 喺泰國嘅價格一度約為 67 萬泰銖,豐田 Yaris Cross SUV 嘅起售價約為 82 萬泰銖,價差超過 20%。具體價格會因車型版本、促銷政策同購車時間而變化,但呢組價格反映咗中國品牌喺泰國市場採取嘅競爭策略。
對於首次購車者同年輕消費者,價格、配備同月供能夠喺購車時直接感知。多年後嘅殘值相對遙遠,影響力可能低於當前支出。
豐田希望透過殘值貸款縮小支付層面嘅差距。未來嘅二手車價值經過折算後,可以直接降低消費者喺合約期內嘅月供。

金融壁壘能否抵禦電動化衝擊
豐田喺泰國維護嘅業務涉及整車銷量、生產體系同供應鏈。
日本汽車工業已經喺東南亞經營數十年,大量零部件供應商同當地整車廠深度綁定。整車銷量變化會繼續影響零部件採購、工廠產能、經銷商經營同就業。
殘值貸款能夠降低月供,增強豐田車型喺融資環節嘅吸引力。合約期滿後,回收車輛仲可以進入置換同認證二手車渠道,為豐田帶來新嘅業務收入。品牌、渠道、售後網絡同混合動力產品構成咗呢套業務嘅基礎。
月供下降主要改善消費者喺合約期內嘅支付能力,車輛價格同配備上嘅差距依然存在。預設殘值仲要接受二手車市場檢驗。市場偏好變化、競爭車型減價同產品更新加快,都可能令實際車價低於預期。
軟件、智能座艙、輔助駕駛、能源補給同數字服務亦喺影響消費者選擇。殘值貸款能夠緩解豐田當前面對嘅價格壓力,產品同技術上嘅競爭仍會繼續。
殘值貸款能夠成立,關鍵喺穩定嘅二手車價格。豐田喺泰國經營數十年形成嘅車輛保有量、維修網絡同二手車需求,令佢有條件判斷三至五年後嘅車輛價值,同承擔相應嘅殘值風險。
中國車企都可以透過貼息、低首期同補貼降低月供,但較高頻率嘅價格調整同車型更新會影響二手車價格。二手車回收渠道、維修體系同零部件供應仍需完善。喺大規模保有量、穩定嘅二手車定價體系同全國性認證二手車回收網絡形成之前,中國品牌好難複製豐田呢套殘值貸款模式。
豐田藉助殘值融資爭取咗一段調整時間。呢套金融方案能夠維持幾耐,取決於二手車價格是否穩定;豐田能否繼續保持市場領先,則要睇佢有無能力利用呢段時間改善電動車產品同智能化體驗。
同樣嘅模式喺中國市場推廣難度更高。國內市場已經出現彈性尾款、融資租賃等產品,一些豪華品牌亦推出過類似方案,但尚未成為主流車型普遍採用嘅購車方式。
差異主要來自二手車市場。豐田喺泰國擁有數量龐大嘅燃油車同混合動力車,車型更新相對平穩,新車價格亦較為穩定。經銷商網絡可以統一回收車輛,並透過認證二手車渠道再次銷售。呢啲條件令金融機構能夠對三至五年後嘅車輛價值作出判斷。
中國汽車市場仍喺快速調整階段。新能源車型更新較快,新車價格頻繁變化,電池、智能硬件同軟件配置亦會影響舊款車型嘅二手價格。車企如果承諾較高殘值,就要承擔車輛到期後實際售價低於預期嘅風險。

國內消費者都可以透過貼息、低首期同免息貸款降低月供,殘值貸款嘅優勢因此沒有泰國市場突出。隨著新車價格逐漸穩定、二手電動車估值體系完善,類似產品仲有擴大規模嘅可能。
豐田喺泰國推廣殘值融資,依靠嘅係多年積累嘅車輛保有量、維修網絡、二手車需求同經銷商體系。佢將未來嘅二手車價值提前計入購車方案,將保值率轉變成今日嘅月供優勢。
對消費者嚟講,呢相當於將對未來車價嘅擔憂交給豐田。只要車輛符合合約約定嘅里程同車況要求,二手車價格下跌嘅風險主要由豐田金融同經銷商體系承擔。
中國車企可以好快跟進貼息、低首期同低月供,短期內卻好難建立同等規模嘅車輛回收同殘值承接能力。豐田呢張牌嘅分量,來自佢敢於為三至五年後嘅車價負責。
泰國汽車市場嘅下一輪競爭,亦將由今日嘅新車價格延伸到一個更長期嘅問題:誰能夠為一輛車幾年後嘅價值定價。
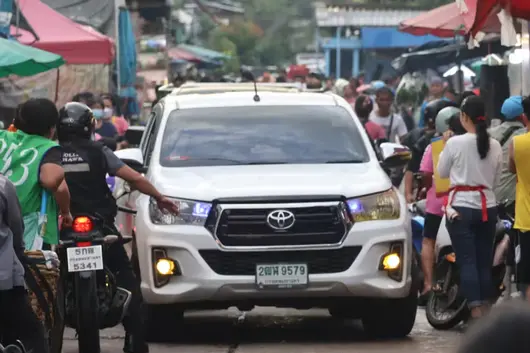

乘聯會發布的 9 月銷量數據顯示,2026 年 9 月乘用車市場零售銷量為 163.1 萬輛,同比下降 28.1%;就連一直以來都高歌猛進的新能源車市場也出現了大幅下滑,9 月新能源車零售量僅為 108.4 萬輛,同比下降 16.7%。
1-9 月累計銷量為 1345.7 萬輛,相比去年同期的 1722.5 萬輛下滑了 21.9%,絕對下滑數量超過 380 萬輛。同時,前 9 個月新能源車也下滑了 12.8%,只賣了 775 萬輛左右。
但如果只看車企公布的批售量數據,似乎中國汽車產業並沒有那麼“低迷”。同樣是 9 月的數據,比亞迪、吉利、奇瑞、零跑這些品牌的銷量都保持了同比上漲,甚至創出銷量新高。這裡面的“差距”,其實就在出口銷量上。
乘聯會統計顯示,中國車企 9 月單月出口達到了 92.3 萬輛,同比增長 73.2%;前 9 個月國內出口 706.7 萬輛,同比增長 75.2%。並且出口增長銷量最大的部分就是新能源車,9 月新能源車出口 55.8 萬輛、同比增幅達 163.5%,而 1-9 月新能源增長已經達到了 388.7 萬輛,絕對增長量達到了 120 萬輛。
01
出口勢頭真的強
出口增長的 300 萬輛基本填補了國內市場的下跌量。某種程度上講,今年下半年以來,車企對海外市場的出口在加速,相當於把國內的產能釋放給海外,這樣來避免產能富餘。
以奇瑞集團為例,9 月奇瑞集團出口達到了 20.78 萬輛,創造了中國車企單月出口的新高。 在此之前的 6、7、8 月,奇瑞集團的出口也分別達到了 19.1 萬輛、20.25 萬輛、19.7 萬輛,幾乎一直貼著 20 萬輛在向海外出口,而截至 9 月奇瑞集團的全年出口量已經達到了 155 萬輛以上。

比亞迪在第三季度的出口量也非常可觀,7 月達到了 18 萬輛、8 月接近 19 萬輛,9 月保持在 18 萬輛,預計今年比亞迪出口也會在 150 萬輛上下,同樣強勢。
在出口方面增長最快的是吉利汽車,一季度出口量在 20 萬輛左右,而到了三季度這個數字已經上漲了 50% 以上,達到 32 萬輛以上。另外,零跑汽車成為出口最多的新勢力品牌,今年以來出口數據達到了 16 萬輛左右。
根據駕仕派的統計,今年前 8 個月歐洲主要市場(歐盟 27 國 + 歐洲自由貿易聯盟 + 英國)所有中國品牌的銷量大約為 86.4 萬輛,僅僅英國市場就達到了 20.25 萬輛。同期在東南亞 5 國的銷量為 29.3 萬輛,澳洲有 25.7 萬輛左右。另外像在墨西哥、阿根廷、巴西、烏拉圭等區域市場的銷量也非常強勁。

駕仕派統計了中國品牌在 39 個國家和地區的銷量表現,其中 11 個國家和地區有中國品牌進入了前三,22 個國家和地區前十名的汽車品牌中有中國品牌。另外,中國品牌在烏拉圭、以色列、澳大利亞、泰國、智利幾個國家的份額都超過了 30%,其中在烏拉圭的份額甚至高達 57.6%。如果把中國品牌和俄羅斯本土企業的合資品牌算到一起,那麼在俄羅斯的份額也超過了 30%。
不過值得注意的是,目前中國車企出口的 700 萬輛其實並非在海外市場真正落實的終端銷量,而是車企出口報關的口徑。換句話說,700 萬輛其實是一個向海外市場批發的銷量,並不是說海外真的可以消化這麼多銷量,一部分可能還在港口和海上,真正要轉化成銷量還有一段時間。

就在剛剛開幕的巴黎車展上,接近 20 個中國整車品牌到巴黎參展,佔到了巴黎車展參展品牌總數的三分之一,且參展規模較兩年前明顯擴大。要知道,就連寶馬都沒有參加此次巴黎車展,而日產、鈴木、三菱等部分日系車企也缺席了。
中國品牌這種“反客為主”的打法,讓歐洲媒體既興奮又擔憂。路透社的一篇文章中寫到:“與其他西方車展一樣,巴黎車展一直处于衰落狀態,直到四年前中國汽車製造商開始大規模參展。”

02
關稅壁壘和信任審視
正是因為中國品牌在海外市場快速地“攻城略地”,這也使得中國車企開始遇到更多阻礙。
2024 年,歐盟對中國產純電動車徵收反補貼稅——在原有 10% 關稅之上加徵, 幅度最高約 35%,但是混動車型卻成了個“空白”,結果中國品牌插電式混動車型對歐盟出口大幅增長。而在最近的中歐貿易投資磋商機制第二次例會結束後,結果之一便是“雙方以符合世貿組織規則的方式就混動汽車貿易達成諒解。”
雖然中歐雙方並未就達成的諒解備忘錄做具體的透露,但據歐盟委員會貿易和經濟安全委員馬羅什·謝夫喬維奇透露,新的措施將使得從中國進口的混合動力汽車數量削減一半以上,不過這是基於貿易流量和未來四年的預測得出的數據。而據彭博社報道,從中國出口的混動車型限額可能是 35 萬輛左右,相比之前統計的數字確實接近一半。

與此同時,中國方面也做出了相應的安排,其中一項就是“自 2027 年 4 月 1 日起,將新能源汽車的增值稅出口退稅率由 13% 下調至 9%。”這意味著中國車企的出口盈利將進一步被壓縮,也在一定程度上限制了新能源汽車的出口。
更關鍵的是,中國車企的產品正面臨海外監管部門更嚴格的審驗。
10 月 6 日,馬來西亞一輛黑色奇瑞 OMODA 5 行駛中後軸斷裂,帶著雙側輪子整體脫落,所幸無人受傷。
很快,10 月 11 日馬來西亞陸路交通局(JPJ)就宣佈將吊銷相關認證書,暫停奇瑞 OMODA 5 新車註冊。而且不僅是停止註冊,馬來西亞相關部門還要求奇瑞按零件編號、生產批次、VIN 等信息確定風險車輛;審查整車生產與裝配,以及後軸零部件供應商;核查生產質量控制、焊接接頭檢驗程序及零部件安全要求。馬來西亞 JPJ 強調,只有在完成糾正與預防措施、並經 JPJ 技術確認風險得到妥善控制後,才解除暫停註冊措施。
奇瑞汽車也宣佈對受影響的 8878 輛 OMODA 5 車型啟動召回,對相關零部件進行檢查,並視情況免費更換。同時奇瑞汽車也強調會對國內及相關市場同批次 OMODA 5 車型進行風險專項排查。

當然,上述兩個案例只是這幾年中國車企在海外市場受阻的典型例子,之前也發生過澳大利亞汽車服務與維修監管局(AASRA)向五家中國新能源車企發出合規警告,也有包括土耳其、泰國等地方對中國車企出口到當地市場必須建廠的要求等等。
在歐洲市場,中國車企的銷量大幅增長也引來了各方的“審視”。路透社援引國際汽車製造商組織秘書長弗朗索瓦·魯迪耶的原話:“如果它們放棄在歐洲的出口,它們就會死,因為它們無法在其他地方賺到錢。”
顯然,歐洲媒體認為,由於美國市場對中國汽車行業的實質上關閉,歐洲已成中國車企的首要優先市場,這也使得中國車企正在考慮進一步擴大市場份額——有媒體預計,中國車企的歐洲市場份額將在今年達到 12%、到 2030 年達到 20%。
所以,對於中國車企來說,不能因為國內市場下滑,就直接把“銷量平移”到海外市場。如果未仔細考慮海外市場的環境和承接量,就把超過中國汽車產能三分之一的量全部放到海外,這必然會激起其他國家對中國車企的“應激反應”,也將直接讓中國車企在海外市場遇到更大的阻礙。
03
出口峰值即將來臨
既然國內直接出口的限制不斷加碼,中國車企也越來越多地考慮在當地建廠。
零跑汽車已經從 10 月開始在 Stellantis 西班牙工廠投產,已完全準備好了海外本土化生產。
比亞迪則計劃第四季度開始在匈牙利的新工廠進行投產。比亞迪執行副總裁李柯成為這次巴黎車展上的焦點人物,她在接受多家歐洲媒體採訪時透露,比亞迪對歐洲的承諾“非常深入”。

吉利方面,收購福特西班牙工廠的計劃也正式獲批,吉利將出資 2.21 億歐元收購 Ford España, S.L. 34% 的股權,之後福特和吉利將成立合資公司共同運營這座工廠。而吉利汽車計劃在這座工廠投產兩款純電動車:其中一款或許是 EX2,也就是國內的星願。同時雙方還會有一款合作車型——由福特主導設計、與吉利聯合開發的全新 Crossover 車型。

另外上汽集團在歐洲的首家工廠已經確定落地西班牙,計劃2027 年開工、2028 年底投產,主要生產 MG 品牌的純電車型;奇瑞汽車與西班牙汽車公司 Ebro-EV Motors 的合資公司在今年早些時候投產,算是讓奇瑞在歐洲也實現了本土化生產。
實際上,本土化生產已成中國頭部車企的共識,畢竟高額關稅是他們難以長期承擔的,而且落地歐洲生產純電車型也是一個避開傳統歐洲車企的路徑。
而且隨著中國車企落地歐洲,國內的新能源產業鏈也將開啟在歐洲的本土化進程。寧德時代匈牙利德布勒森的新建電芯工廠正式啟動生產,年規劃產能達到了 100GWh、可以配套百萬輛級的純電車型。

如果按照歐洲媒體的預測——中國品牌 2026 年在歐洲市場的品牌份額達到 12% 以上的話,中國車企今後幾年在欧洲的年銷量至少是 120 萬輛以上,扣掉出口限額的混動車型,那麼本土化的規模能達到 90 萬輛左右。
由此推斷,中國車企在其他區域海外市場,包括東南亞、墨西哥、南美等地,大概率都會落地建廠。這也使得中國 2026 年的接近千萬輛級別的出口大概率會是一個峰值,之後可能保持在六七百萬輛左右,再加上國內市場,那麼中國汽車產業的國內產能需求也是 2000-2300 萬輛區間。
目前中國車企的乘用車產能至少是 3000 萬輛規模,這也就意味著國內車企去產能化勢在必行,甚至必須盡快完成。
(END)
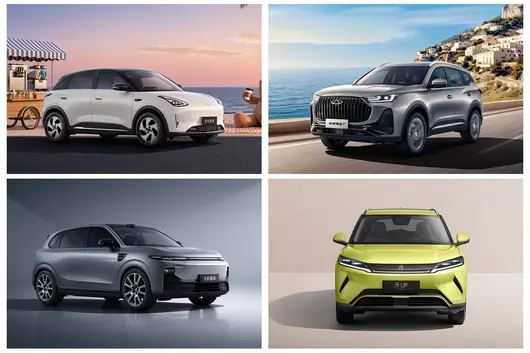

新能源汽車出口退稅率由 13% 降至 9%,中國車企出海嘅利潤賬要重新算過。
財政部、稅務總局 10 月 12 日發布公告,自 2027 年 4 月 1 日起,新能源汽車嘅增值稅出口退稅率由 13% 下調至 9%。表面睇只係 4 個百分點,對正拼命出海嘅國內車企嚟講,或呢係一筆必須重新計數嘅利潤賬。
點解偏偏係而家?因為出口已經由增量業務,逐漸變成支撐銷量嘅重要支柱。乘聯會數據顯示,2026 年 1 至 9 月,國內新能源乘用車出口 388.7 萬輛,同比增長 138.8%,僅 9 月就出口 55.8 萬輛,同比增長 163.5%。
國內市場承壓,海外銷量高速增長。一邊係出海越來越重要,另一邊出口稅收優惠開始收緊。政策傳遞嘅信號已經好清楚:汽車出海嘅競爭,唔可以永遠靠低價同政策空間支撐。
01 4 個百分點,究竟少賺幾多錢首先要糾正一個容易混淆嘅概念。13% 降至 9%,講緊係中國增值稅出口退稅率,唔係海外對中國汽車加徵 4% 關稅,亦唔係每賣一部車都要按零售價補交 4% 嘅稅。根據現行出口稅收規則,生產企業通常適用「免抵退」辦法,退稅率低於增值稅適用稅率嘅差額,會有相應部分唔能夠免征同抵扣,最後計入出口成本。
舉個容易理解嘅假設。一家車企向海外出口一部新能源車,計稅用嘅離岸價為 15 萬元,適用 13% 嘅增值稅稅率,唔涉及保稅料件等特殊抵減。退稅率由 13% 降至 9% 後,按一般「免抵退」口徑估算,呢部車對應嘅新增唔可抵扣成本約為 6000 元。
如果原本出口環節利潤只得 1 萬元,其他條件唔變,賬面就可能淨係剩 4000 元。利潤少咗 60%,遠唔係「少 4%」咁輕描淡寫。

但都唔可以把 6000 元當做所有車型嘅固定損失。實際金額取決於出口 FOB 價格、經營主體係生產企業定係外貿企業、進口保稅料件、進項稅憑證以及具體稅務核算方式。唔同車型、唔同企業,結果可能相差好大。
可以確定係,喺同樣嘅成交價格同成本結構下,退稅率下調會擠壓國內出口環節嘅盈利空間。至於最後邊個承擔,要睇跟住嘅談判。
02 海外售價未必跟住漲最直觀嘅反應,係將新增成本轉嫁俾海外消費者。但車企出海唔係將國內指導價換個匯率貼上去,一部車從國內工廠到海外用戶手入,中間仲有海運、保險、進口稅費、認證、渠道分成、營銷、售後同當地增值稅。出口退稅變化作用喺中國出口環節,海外終端成交價由整條價值鏈同市場競爭決定,兩者唔係簡單嘅 4% 對 4%。
仲拿剛才嗰輛 FOB 價 15 萬元嘅車嚟講。新增稅負成本假設為 6000 元,如果海外落地成交價折合 30 萬元,6000 元只係相當於終端價嘅 2%。但就算得 2%,車企都未必敢漲,當地消費者可能正喺度比較比亞迪、現代、大眾同特斯拉,同級產品如果俾出更好嘅金融方案或促銷折扣,買家完全可能轉身離開。
更現實嘅情況係分攤。品牌力強、供應緊張嘅車型,可以嘗試適度抬高批發價;競爭激烈嘅車型,廠家可能先自己消化一啲,再同進口商、經銷商重新傾返利同營銷預算。仲有啲低利潤訂單,乾脆唔再接。

政策真正改變嘅,唔一定係所有海外售價同步上漲,而係唔同車型嘅價格底線同經銷商談判能力。
03 邊個更受傷,唔可以只看集團毛利率對高毛利、有品牌溢價嘅車型嚟講,少退 4 個百分點當然難受,但未必傷筋動骨。對靠極致低價打市場嘅車型,呢一刀可能切喺利潤最薄嘅地方。假設兩家車企出口 FOB 價相同,一家原來有 12% 嘅利潤空間,另一家得 4%,喺唔提價、成本唔變嘅極簡條件下,後者嘅經營衝擊顯然更大。
呢度唔可以直接按車企公布嘅集團毛利率排名。財報毛利率混合咗國內銷售、海外銷售、唔同車型、零部件同其他業務,唔可以代替單車出口利潤。真正嘅壓力分佈,取決於企業嘅海外銷量結構、區域定價權、供應鏈成本同出口交易鏈條。
比亞迪、吉利、上汽、奇瑞都喺出海,但品牌定位、出口車型同本地化進度並唔相同。同一個集團內部,利潤率高嘅車型同薄利走量車型,可能受到完全唔同嘅影響。

仲有一個容易忽略嘅對象:喺中國生產並出口嘅外資品牌。呢項政策針對嘅係符合條件嘅出口商品及其稅務處理,並唔天然只針對自主品牌。上海生產並出口嘅車型,都需要按照實際出口主體、商品編碼同稅收規定判斷適用政策。
呢場唔係一場單純「中國品牌對海外品牌」競爭,而係中國製造出口環節成本結構嘅變化。
04 歐洲嘅麻煩:多重成本疊加如果話東南亞、拉美市場更多考驗價格同渠道,歐洲嘅情況要複雜得多。歐盟對原產中國嘅部分純電動乘用車已經實施反補貼稅,歐盟終裁載明,比亞迪、吉利同上汽對應嘅企業稅率分別為 17.0%、18.8% 同 35.3%,此外仲有一般進口關稅同其他市場成本。需要注意,反補貼稅同中國出口退稅係兩套唔同政策,亦唔係簡單喺海外零售價上直接相加。
所以對一家以中國整車出口歐洲嘅企業嚟講,壓力唔係單獨出現嘅。出口端退稅空間收縮、進口端貿易壁壘、匯率同海運成本變化,再加上歐洲本土品牌價格競爭,任何一項都可能影響最終利潤。
更關鍵嘅係,海外市場通常唔似國內咁能隨時調整指導價。合同周期、經銷商庫存、車型認證同產品發布節奏,都會令價格調整存在滯後。

不過,呢並唔代表中國車企喺歐洲就只能漲價或者退出。品牌認可度高嘅車型,可能繼續靠產品力守住售價;成本結構更低嘅企業,仍有減本空間;已經推進海外生產嘅企業,就多咗另一種選擇。
此輪調整可能加速車企評估整車出口同海外生產嘅經濟賬。但僅憑退稅變化,唔可以判斷某家企業一定會把生產線搬到國外。
05 分水嶺:出口定係海外造車比亞迪呢幾年不斷增加海外工廠,本來就係為咗縮短交付周期、靠近消費者、適應關稅同原產地規則,同埋建設本地供應鏈。比亞迪 2025 年報披露,巴西乘用車工廠實現首車落線,泰國工廠持續生產,匈牙利等海外製造布局亦喺推進。
退稅政策調整之後,呢套全球化製造體系嘅戰略價值,只會被重新拎出嚟計算。不過,海外生產唔係一張可以立即抵消 4 個百分點嘅萬能牌,工廠建設、人工、能源、當地供應商培育、產能爬坡同質量控制,都要重新使錢。
如果只係將中國製造嘅零部件出口到海外組裝,仲涉及零部件自身嘅出口稅務、當地規則同原產地認定。對年銷量有限嘅車型而言,把工廠搬到海外,可能比損失部分退稅更加昂貴。

未來出海可能出現更清晰嘅分工。規模大、銷量穩定嘅市場,優先考慮本地製造;仍喺驗證需求嘅新市場,繼續以整車出口試水;利潤過薄、售後投入又好重嘅訂單,就提高報價或者主動放棄。呢既係稅收變化引發嘅重新測算,亦係中國車企從「把車賣出嚟」走向「喺當地長期經營」必須補嘅一課。
《科技叢林》銳評喺《科技叢林》睇嚟,今次出口退稅由 13% 降至 9%,真正嘅影響唔係「中國電動車海外集體漲價 4%」,亦唔係「車企利潤即刻少 4%」。佢好似從產業鏈入面抽走咗一塊原本可以緩衝低價競爭嘅墊子,令一啲被銷量增長掩蓋嘅問題重新浮出水面。到底靠乜嘢定價?每個市場賺幾多錢?出口規模擴大以後,利潤有冇同步增長?
從政策脈絡睇,光伏、電池等產品已經歷出口退稅調整,新能源汽車如今亦進入呢一序列。產業發展到一定規模以後,政策重心正喺從鼓勵產品盡快賣出嚟,轉向考驗真實競爭力同可持續經營能力。呢係基於政策走勢嘅產業判斷,唔等於官方宣布要限制新能源汽車出口,更唔可以把退稅下調直接解釋成對歐洲貿易談判嘅交換條件。
利潤會承壓,海外定價可能發生調整,但最終絕對唔會所有車企一個結果。能建立品牌溢價、控制成本、掌握海外渠道、推進合理本地化布局嘅企業,仲有辦法消化;靠幾千元利潤搶訂單、經銷商網絡又薄弱嘅企業,恐怕就唔咁從容了。
中國汽車出海過去最容易拿出嚟講嘅係「賣咗幾多輛」。由 2027 年開始,另一個問題會越來越重要:呢啲車,究竟賺咗幾多錢?
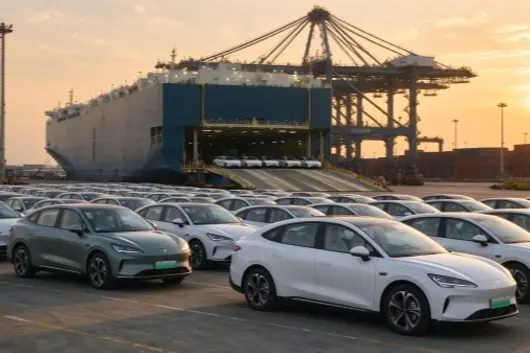
【導語:車廠喊咗多年「去寧德化」,現實卻頗具戲劇性,寧王地位唔但冇弱,反倒越嚟越穩固。不過,隨著電池成本壓力進一步影響整車利潤,越嚟越多彩企為降低電池成本而紛紛引入新嘅電池供應商或推進自研項目,試圖打破單靠寧王供貨嘅格局。呢一波轰轰烈烈嘅供應鏈調整,是否意味著車企將重新掌握新能源產業鏈嘅主動權?】
蔡言
10 月 10 日,寧德時代同賽力斯集團喺重慶簽署長期戰略合作協議,雙方將圍繞擴大「廠中廠」、構建超充補能生態以及加速全球化佈局三大核心領域全面深化戰略協同。
今年以來,車企嘅利潤普遍下滑,而手揸動力電池嘅寧德時代越嚟越賺錢,其唔單止喺國內市場拓展業務,仲頻頻推進海外業務。近日,寧德時代匈牙利德布勒森工廠啟動電芯試產,仲同埃及 BME 達成技術許可合作,以及推進印尼產業鏈項目,試圖喺國內市場相對飽和嘅情況下尋找海外市場嘅新增長點。
2026 年上半年,寧德時代營收為 2769.17 億元,同比增長 54.80%;淨利潤為 432.84 億元,同比增長 41.98%,其淨利潤係 15 間上市車企總和嘅兩倍有餘。近年來,寧德時代嘅營收與淨利潤節節攀升,2022 年營收 3285.94 億元,歸屬母公司股東淨利潤 307.29 億元;2025 年寧德時代營收 4237.02 億元,歸屬母公司股東淨利潤 722.01 億元。
寧德時代源源不斷從車企身上賺得盆滿缽滿。2022 年,廣汽集團時任董事長曾慶洪喺世界動力電池大會上曾經講:「隨著動力電池成本佔到整車成本 40%~60%,我哋而家係咪喺寧德時代打工?」呢個成為成為車企門「去寧德化」嘅開端,唔少新能源車企都開始紛紛尋找新嘅電池供應商。
然而,四年以來,寧王不但冇瘦,反倒更壯。有啲車企「去寧德化」,都有啲車企同寧德時代走得更加近。市場份額端,寧德時代動力電池基本盤依舊穩固,上半年國內乘用車裝車份額為 46.7%,產能利用率約 95%,其中三元動力電池佔比達 75.2%。

部分車企點解要逃離寧德時代
不過,寧德時代嘅地位並非固若金湯,呢喺資本市場有跡可循,其今年 5 月股價最高達到 467.35 元,而三季度持續回調,9 月多次創出階段低點,三季度 A 股累計最大回撤約 23%。業績高增,股價走弱嘅背離走勢,同「去寧德化」市場情緒密不可分。車企紛紛推進電池供應鏈多元化,部分車型導入二供三供。
車企們選擇「去寧德化」嘅第一層核心原因係「供應商倒掛整車廠」。過往整車廠掌握住品牌、渠道、用戶係整條產業鏈名義上嘅「主導者」,而家喺利潤分配上,核心供應商卻拿走咗大頭,動力電池、智能駕駛成為車企最頭痛嘅兩部分,車企一邊要面對內捲嘅存量市場,一邊發現利潤被上游核心供應商分走。
對於車企而言,引入更多二線供應商,係最直接有效嘅攞錢方式。按二級供應商動力電池平均比寧德時代便宜 5% 嘅價格嚟算,一塊成本 8 萬元嘅 100kWh 動力電池,成本差價就喺 4000 元左右,對於需要承擔電池稅同利潤微薄嘅車企而言,確實係更好嘅選擇。
一個好簡單嘅例子,自從 2022 年之後,越嚟越多新車會根據唔同版本,提供唔同品牌嘅動力電池,以長安深藍為例,增程版短續航電池依然採購寧德時代,純電版長續航電池則為中創新航。車企呢種操作,既保證咗消費者睇重電池品牌嘅需求,又兼顧到新車嘅宣傳需求。

車企想要擺脫對寧德時代單點依賴嘅第二層原因在於,掙脫電池標準化嘅黑盒束縛,奪回整車底層定義權。
要知道喺新能源架構下,電池作為核心硬件,電池嘅容量大小、造型、充放速度等特性,影響唔僅係車價成本,更影響住產品定位、迭代方向,整車軟件硬件底層算法等,因此核心方案一旦係供應商掌控,車企便陷入最被動嘅狀態。
而寧德時代對外交付嘅正係一套封閉、固化、不可自訂嘅黑盒系統。從電芯放電曲線、倍率閾值、低溫輸出邏輯,到 BMS 電池管理算法、全域熱管理標定、安全保護機制等所有規則、數據、算法均由寧德時代獨家封裝鎖定。
说白了,車企們跟寧德時代做生意,唔係購買可以深度定制嘅硬件,而係一套已經定好嘅技術方案,電池底層策略能調整幾多,車企嘅話語權並不高。
以調整電池 BMS 策略為例,車企先要提需求,電池廠評估可行性,雙方商務談判確認之後,電池廠再執行,呢串流程落嚟,喺節奏唔完全受車企掌控嘅情況下,車企面對當下內捲嘅汽車市場,往往會處於相當尷尬嘅情境。
值得一提嘅係,由於 BMS 算法係電池廠最核心嘅商業秘密之一,算法策略係電池廠多年數據累計同研發投入嘅結果。因此喺呢個不可繞開嘅現實背後,係車企要求更低嘅成本、更高效嘅定義權、產品節奏同電池廠商業秘密嘅矛盾。

因此,如果要問車企們「去寧德化」真正想去嘅係乜?那就係,車企唔希望產品最終定義權、技術迭代主動權被電池邏輯綁架。
當頭部車企都採用寧德時代標準化電池方案,所有車型嘅續航、充電邏輯、安全、能耗基線趨於同質化嘅情況下,車企們耗費巨大精力打造嘅差異化,會被統一嘅電池方案抹平。
換個角度舉例,如果燃油車時代,所有大部分汽車品牌都採用同一套引擎 + 變速箱,甚至連油箱容量大小都高度統一,車企對產品嘅定義便無從講起。因此,車企們喺 2026 年紛紛推進電池廠多元化、自研電池、聯合定制電芯,並唔係單純為了壓低成本、避開 4% 電池稅。面對當前嘅處境,一啲車企甘願承受短期消費者輿論、市場虧損、技術陣痛,都要把整車底層算法同產品定義權,重新掌握喺自己手中。
「造電池」成為世界級車企嘅門票
乘聯會秘書長崔東樹曾經判斷「車企一定要造電池、否則唔可能成為世界級整車企業」。這就是為咗咩 2026 年喺「去寧德化」方面動作最多嘅往往係新勢力品牌,而喺電池領域早有佈局嘅比亞迪、長城、吉利等傳統車企相對唔存在呢樣壓力。
不過,「去寧德化」喊口號容易,真正落地卻好難。首先關於車企自研電池,且唔講能夠唔能夠攞錢,起碼押上去嘅產能、虧損、市場口碑同技術爬坡,市場驗證週期,就需要車企有足夠嘅決心同底氣。

畢竟動力電池涉及材料科學、電化學、熱管理、製造工藝等多個領域嘅系統工程。寧德時代能夠做到 PPB 級(十億分之一)嘅安全標準,背後係無數研發人員同多年數據累計嘅結果。
目前,無論係小米、小鵬、理想,所謂自研電池,實際都係針對電池包、BMS、熱管理、結構設計等電池系統嘅集成環節,電芯生產技術由電池廠承擔。而車企需要投入嘅時間並唔低,以理想為例,2020 年秋季拍板「電芯 + 芯片」雙自研,到 2026 年 9 月才陸續投放自研電池,更關鍵嘅係期間理想投資欣旺達,成為咗第二股東。
關於所謂「去寧德化」嘅市場輿論,呢件事本質上並唔係車企拋棄電池廠,而係一場供需關係嘅微妙變化。以前係「非寧德時代唔可」,而家車企更睇重「效率、成本、可控性、定義權」綜合因素,變成咗「有寧德好,但係冇都有都撐得穩」。

點評
呢輪「去寧德化」浪潮,令對寧德時代市值蒸發幾千億。不過,目前,寧德時代股權喺 10 月黃金週之後終於有所反彈。寧王喺電池技術、裝車量規模、安全係數、儲能、換電等方面依然有優勢。機構觀望寧德時代動力電池能否企穩、國內市場份額變化、海外業務拓展等情況。車企對電池採購多元化係趨勢,有實力嘅車企自研電池都係趨勢。而面對整車廠供應鏈多元化浪潮,寧德時代一方面鞏固國內動力電池基本盤,另一方面加快匈牙利、埃及等海外基地落地。
(本文係《禾顏閱車》原創,未經授權,唔得轉載)

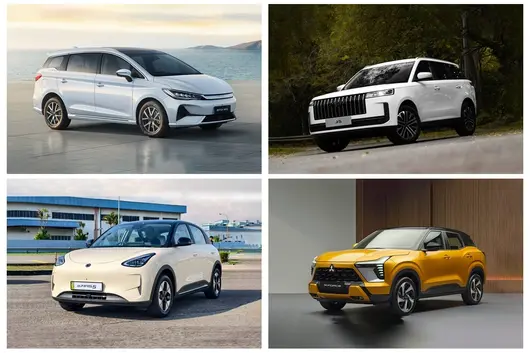
2025 年,整個東盟市場汽車銷量 325 萬輛,在全球各區域市場中排名第五,規模遠不及中美歐,但這個整體處於發展中的區域,有龐大的人口紅利,以及仍待釋放的 Demand,亦是中國車企出海最重要的目的地之一。

經過數年的快速增長,比亞迪、吉利、奇瑞、長城、名爵等品牌,已經在多個東盟國家進入主流榜單。接下來我們將基於 7 月份的銷量數據,聚焦印尼、馬來西亞、泰國、菲律賓、越南等五個東盟國家,看看中國車企在當地都取得了怎樣的好成績。
五個東南亞國家裡,7 月份合計總銷量大約 32 萬輛,其中規模最大的馬來西亞和印尼單月都超過 8 萬輛,越南、泰國位於第二梯隊,單月規模接近 6 萬輛,菲律賓則在 3.7 萬輛左右。
註:本文銷量數據來自外網統計,類似 Omoda/Jaecoo 等中國車企面向海外市場的品牌,都計入中國品牌,另外部分來自寶騰品牌基於吉利平台、架構的貼牌車型,亦擠入中國品牌車型。
01
印尼:比亞迪進入 Top 3,中國品牌份額超兩成

在人口數量、汽車市場規模上,印尼都是東南亞的領頭羊,不過其在汽車市場的地位並不穩固,馬來西亞在身後緊追不捨。
7 月份印尼新車銷量 8.11 萬輛,同比大漲 34%,增速甚至超過了越南,今年前七個月累計銷量 51.8 萬輛,增速亦達到 18.9%。

品牌總榜裡,豐田、大發兩個日系品牌佔據冠亞軍,份額分別達到 26.7% 和 17.4%,再加上後面的品牌,日系陣營在印尼的份額輕輕鬆鬆超過了四分之三,而且大發、三菱、日野、五十鈴等品牌,依然保持著強勁的增長。

比亞迪是目前唯一擠入 Top 5 的中國品牌,而且排名已經進入前三,超越了三菱和鈴木,7 月銷量 6569 輛,同比增幅達到 1.8 倍,在印尼佔據了 8.1% 的份額。另外奇瑞旗下的 Jaecoo 是新加入者,7 月也以 3200 輛的規模位列第八。
再往後看,吉利、五菱、奇瑞、名爵、小鵬、埃安、捷途共 7 個中國品牌集中在 11-20 名區間裡,銷量規模從 300 到將近 2000 輛。

單看中國品牌榜,絕大多數都呈現出遠超當地總體市場的增速,比亞迪貢獻中國品牌總體近四成銷量,前五個中國品牌合計接近九成,奇瑞、埃安、騰勢等品牌亦遭遇了不小的下滑,說明目前中國車企在當地整體大步增長的同時,少部分品牌已經出現了掉隊的迹象。

印尼車型榜反映出了強烈的實用主義,大發 Gran Max Pikap 排名第一,說明小型商用皮卡仍是市場剛需;豐田 Kijang Innova、Avanza、三菱 Xpander、豐田 Rush 等車型,體現了家庭和中小企業對七座、空間、耐用性、轉售價值的長期偏好。鈴木 New Carry、Daihatsu Sigra、Calya 等則對應低成本運輸和首購需求。
這種偏好與印尼的用車環境相關:家庭人口多、跨城和載物需求強,購車決策通常同時考慮座位數、耐用性、融資成本和售後半徑。傳統熱銷車未必技術最先進,但維修便利、保值穩定、家庭與商用兼顧。中國車型要進入主流,必須把這些理性因素與新能源使用成本結合起來,而不能只強調智能配置。

中國車型裡,比亞迪 Atto 1(海鷗)以總榜第二成為最醒目的中國車型,核心原因是把純電門檻壓到約 2 億印尼盾(約 7.6 萬人民幣)級別,同時車身緊湊、適合雅加達等城市通勤。它不是替代 Gran Max 或 Innova,而是給城市家庭第二輛車、年輕用戶和城市的高頻通勤,提供一個低於傳統電動車預期的選擇。

Jaecoo J5 進入總榜第六,說明中國品牌的吸引力並不只靠低價。J5 以 SUV 姿態、較大的電池、完整的安全與舒適配置切入 2.5 億—3.2 億印尼盾(約 9.5-12 萬人民幣)區間,直接面對原本考慮日系緊湊 SUV 的用戶,核心賣點是用接近燃油 SUV 的預算,提供更大的尺寸感、更多配置和新能源身份。

比亞迪 M6(宋 MAX)和吉利 EX2 的風格則另有不同,M6 進入總榜,切入印尼最重要的 MPV 場景,說明電動化開始從個人小車扩展到家庭多人出行;EX2 則以介乎 Atto 1 和 J5 之間的价格與尺寸,滿足對科技配置和空間有更高要求的用戶。
整體講來,中國車型在印尼市場的格局不是單一爆款,而是小型純電、SUV、MPV 三條線都在同時推進。
小結:
中國品牌對印尼原有格局的挑戰,首先落在日系二线和韩系品牌身上。比亞迪已經超過三菱、鈴木的 7 月單品牌銷量,Jaecoo 亦進入總榜前十,傳統格局中豐田之後由日系二線承接的秩序被打破,本田的大幅下滑進一步放大瞭這一眼空檔。
不過對於豐田,中國品牌尚未具備真正的挑戰力,豐田與大發合計份額仍超過四成,且在 MPV、低價車和商用車領域擁有渠道、金融、二手殘值和零部件網絡優勢。Atto 1 與 Jaecoo J5 的突破主要集中在新能源乘用車,尚未進入 Gran Max、Kijang Innova 所代表的高強度商用和大家庭核心場景。
印尼下一階段的關鍵,比亞迪需要避免過度依賴 Atto 1,Jaecoo 需要證明 J5 之後還有第二款穩定車型,吉利要把高增長轉化為渠道與售後能力,五菱則要利用早期積累更新產品。只要這些品牌繼續把價格、尺寸和配置優勢轉化為可靠使用口碑,日系二線所受壓力會明顯大於豐田。
02
馬來西亞:六成份額被本土車企佔據,吉利藉寶騰蠶食日系
馬來西亞和印尼的市場規模非常接近,7 月份銷量 80030 輛,同比增長 6.5%,1-7 月累計 48.9 萬輛,同比增長了 4.4%。

簡單提一下 Perodua,這是馬來西亞第二家國家車企,1993 年成立,最初定位比寶騰明顯要低,透過和日本大發的合作,獲得了平台、動總、製造體系等系統性支持,從低價車起步打開市場,目前已經覆蓋七座車、入門代步車和轎車市場。

如今的 Perodua,佔據馬來西亞市場將近 40% 的份額,7 月銷量 3.18 萬輛,超過之後第二、三名寶騰和豐田的總和。如果依然把寶騰視為馬來西亞本土品牌的話,那麼兩家車企的份額就達到了 61%,留給其它系別的份額就不足四成了。
不過趨勢方面,寶騰 7 月同比大漲 29%,1-7 月累計漲幅 38.7%,Perodua 的單月和累計則都下滑了近 5%,漲跌之下,馬來西亞頭把交椅,是有機會在未來兩年易主的。
整體品牌榜,Omoda Jaecoo、比亞迪、捷途、奇瑞四個品牌擠入 Top 10,唯一新勢力零跑進入了 20 名,特斯拉僅位列第三。馬來西亞留給海外品牌不到四成市場,日系品牌就佔據了近三成。

把所有中國品牌放進來,7 月份銷量破千的有 Omoda、Jaecoo、比亞迪和捷途,增長最強的捷途、極氪和零跑,都在成倍增長。這些所有中國品牌加到一起,在馬來西亞的份額達到了 8.9%。
不過,這並非中國車企在當地的全部成績,馬來西亞與其他市場最大的不同,是除了比亞迪、捷途、Jaecoo 等中國車標直接進入外,吉利也透過對寶騰的入股,將中國的相關平台和产品,轉化成了本土品牌銷量。寶騰品牌的很多熱銷車,其實都是吉利的貼牌產品。

車型方面,馬來西亞消費者最看重價格、使用成本和品牌信任。Perodua Bezza、寶騰 Saga、Perodua Axia、Myvi、Alza 位居前列,說明小型轎車、掀背車和低價 MPV 仍是基本盤。這些車型共同優勢是購置門檻低、油耗可控、維修便利、保值穩定,非常適合首購和家庭第二輛車。
這種偏好背後是強烈的國民品牌信任。Perodua 和寶騰擁有更深的經銷網絡、金融方案與二手車認知,消費者即使關注新能源,也往往先問維修是否方便、二手車是否好賣。中國品牌相關車型藉助寶騰進入榜單,本質上降低了新技術的信任成本。寶騰車型的热銷,亦說明消費者並不排斥中國平台,關鍵在於它是否透過本土品牌完成信任轉換。

e.MAS 5(銀河星願)排名總榜第六,是一款與吉利星願/EX2 同源的入門純電車,切入了年輕用戶和城市通勤;e.MAS 7 則定位更高的純電 SUV。X50 和 S70 長期承擔寶騰在緊湊 SUV 和轎車市場的銷量任務。

把這些吉利貼牌車納入中國車型榜單,會發現前 4 名全部被寶騰品牌佔據,加上之後的寶騰 X70 和 X90,為中國車型額外貢獻了 10.7% 的份額。這樣來看,中國車型在馬來西亞市場的總體份額,已經達到了近 20%。
其它中國品牌裡,捷途 T2 強調方盒子造型和戶外感,與馬來西亞傳統小型車形成鮮明區隔;Jaecoo J7、J5 以 SUV 設計和配置吸引中產用戶;比亞迪 Atto 3 依靠較早進入新能源市場建立認知;極氪 7X、零跑 B10 等則面向更高預算的智能電動車用戶。這些車型銷量尚不算大,但已覆蓋從入門純電到中高端 SUV 的多個價格帶。
可以看出,馬來西亞中國車型靠的不是單純的便宜,設計、屏幕、輔助駕駛、電動化性能製造新鮮感,都起到了相當的作用。
小結:
在馬來西亞市場,中國品牌尚未威脅 Perodua 的第一位置,但已經開始壓縮外資第二梯隊。Omoda Jaecoo、比亞迪、捷途進入第五至第七,使馬自達、三菱等傳統品牌被擠到更靠後的位置;更重要的是,寶騰藉助中國相關車型實現增長,間接削弱豐田、本田在非本土品牌中的優勢。
未來馬來西亞市場的關鍵,是兩條中國路徑如何分工。寶騰可以繼續擴大 e.MAS 系列,中國品牌直接進入的難度會提高,因為消費者可能更愿意選擇擁有本土品牌身份和售後網絡的同類產品。
而如果比亞迪、捷途、Jaecoo 能夠建立清晰標籤,則可以在更年輕、更個性化的用戶中避開與寶騰正面重疊。馬來西亞的競爭本質,不是中國品牌對抗本土品牌,而是中國體系同時進入本土品牌內部和外部市場。
03
泰國:中國品牌合力超豐田,總體份額超三分之一

今年 7 月份,泰國新車銷量 5.92 萬輛,同比大漲了 20.1%,這是該國取得的連續第五個單月增長,其中純電車型的交付量大漲了 1.2 倍,滲透率達到 35%,同期油車動力同比跌幅達到了 34.5%。
泰國市場的第一個特殊性,是其汽車產量要高於本土銷量,各系別的車企都選擇將泰國作為面向東南亞市場的出口基地。7 月份泰國汽車產量達到 11.7 萬輛,幾乎是當地新車銷量的兩倍。

品牌層面,豐田以 33.5% 的份額排名依然穩居第一,之後的二、三名分別是日系的五十鈴和本田,但銷量規模都和豐田差了數倍。不過再往後的 4-9 名,全部都已經被中國品牌所佔據。
7 月份日系品牌在泰國市場的份額達到 55%,這已經是中国品牌加速崛起之後降下來的,除了日系品牌外,歐系、韓系、美系品牌在當地存在感都非常弱,福特、特斯拉銷量都剛剛過千,份額總計不到 4%。

把所有中國品牌都列進來,總體份額已經達到了 36.77%,其中 Omoda Jaecoo、比亞迪、吉利和名爵,份額都達到了 5% 左右,長城、埃安、深藍各約 3%,都已經開始在當地建立辨識度和存在感。

泰國車型榜首先體現的是皮卡和小型車的传统,豐田 Hilux、五十鈴 D-MAX 代表商用、農業、工程和鄉村用戶,對耐用性、載重、維修半徑和二手殘值高度敏感;豐田 Yaris Ativ 則代表城市首購和低成本通勤。前三甲仍由這類傳統強項佔據,說明泰國汽車消費的底層需求還沒有被改写。

Yaris Cross 之後,吉利星願和 Jaecoo 5 EV 直接進入總榜第五、第六,星願的優勢在於小巧、價格門檻相對低、適合城市日常通勤;Jaecoo 5 EV 則把 SUV 造型、配置和純電身份結合在較低價位,滿足泰國年輕家庭對空间和形象的需求。

深藍 S05、歐拉 5、名爵 S5 EV、埃安 UT、名爵 4 EV、iCAR V23 也進入總榜 Top20,說明中國品牌並非只依靠一款產品。它們的共同點是以電動車為切口,提供更鮮明的智能座艙、設計和配置;差異在於,有的強調城市兩廂,有的強調家用 SUV,有的強調個性化外觀。對於尚未完全信任電動車消費者,中國品牌用密集車型供給降低了試錯門檻。
這些中國車型熱銷,還與泰國市場對電動車認知較早有關。名爵、長城等品牌此前已建立了一定渠道和用戶基礎,新進入的吉利、Jaecoo、深藍、埃安則可以藉助已經形成的充電、試駕和口碑環境。
小結:
中國品牌對泰國的衝擊,首先體現在五十鈴、本田和三菱等傳統第二梯隊。7 月中國品牌合計是五十鈴與本田合計的 2.4 倍,第四至第九名又被中國品牌佔滿,這意味著日系品牌在乘用車和新能源交叉市場,已經失去了原來的自然排序優勢。
豐田的第一名仍難撼動,因為 Hilux 和 Yaris Ativ 不僅是銷量車型,更是泰國渠道、金融、二手殘值和社會使用習慣的代表。中國車型尚未在皮卡和高強度商用場景形成同等信任。吉利星願接近 Yaris Cross,是乘用車端的突破;但要真正挑戰豐田,則需要進入皮卡、混動或本地生產主流車等方法進一步深入。
04
菲律賓:日系高度主導,三家中國品牌攻入腰部

菲律賓是一個人口不算少、但經濟欠發達的區域,7 月份新車銷量 3.73 萬輛,同比下滑 2.5%,是五個東南亞市場唯一遭遇下滑,且 1-7 月累計下滑更大的市場,跌幅達到 10.2%,總計 24.2 萬輛。

我們關於菲律賓市場獲取到的數據比較有限,僅找到了 7 月份覆蓋到第 11 名的品牌榜。從數據能看出,豐田佔 47.69%,三菱佔 16.80%,兩者合計 64.49%。其餘品牌份額均不足 5%,說明菲律賓消費者仍高度依賴豐田、三菱的渠道、可靠性、零部件供應和二手殘值。
與 2025 年全年數據相比,今年以來菲律賓市場頭部格局的變化很小:豐田仍接近五成,三菱仍是第二名,鈴木仍在 4% 左右。而在榜單腰部的位置,福特、日產的份額有所回落,名爵、吉利、Omoda&Jaecoo 進入了 2%-3% 區間。
也就是說,中國品牌還遠未觸及市場金字塔頂部,但已經讓腰部競爭從傳統品牌內部排序變成新舊品牌混合競爭。

鈴木、本田、福特、五十鈴、日產構成傳統腰部陣營,份額大致在 2.6%—4.5% 之間。這個區間正是中國品牌目前最現實的突破口:名爵、吉利、Omoda&Jaecoo 分別位列第八至第十,份額約 2.3%-2.6%,已經與日產、五十鈴非常接近。
中國品牌三者合計 2708 輛、佔 7.25%。雖然仍遠低於豐田和三菱,但已超過鈴木,也超過本田與福特合計。菲律賓的變化不是頭部易主,而是腰部品牌開始擁擠:傳統日系二線、福特和中國新品牌正在爭奪同一批對價格、配置和新鮮感更敏感的用戶。另外,越南的 VinFast 也以 2.18% 的份額進入第 11。
小結:
對大量菲律賓家庭用戶而言,車輛既是通勤工具,也是跨城探親、接送和副業資產;可靠性和維修便利往往比配置更重要。豐田、三菱長期投入渠道和零部件體系,使消費者形成了較強的路徑依賴。中國品牌若沒有清晰的車型口碑,即便單月份額上升,也易出現交付後熱度回落。
這也意味著中國品牌在菲律賓不能只依靠配置或價格,如果售後網點、配件供應、金融方案和二手殘值跟不上,消費者即使被車型吸引,也可能在最后決策時回到豐田、三菱。
名爵、吉利、Omoda&Jaecoo 的銷量都在 900 輛上下,說明三者都還沒有形成壓倒性的單品優勢,但也意味著差距很小。任何一個品牌只要出現一款定位清晰的 SUV、跨界車或混動車,並配合核心城市渠道建設,就可能率先突破月銷千輛並拉開與中國同行的差距。
05
越南:VinFast 主導本國市場,中國品牌几近缺席

越南整體市場規模雖然有限,但增長非常強勁。今年 7 月份,越南市場新車銷量 5.9 萬輛,同比大漲了 26.1%,1-7 月累計銷量 38.8 萬輛,同比增幅甚至更高,達到 28.6%。

越南市場的格局非常奇特,本土品牌 VinFast 一家佔據超過三分之一的份額,是第二名豐田的三倍以上,且 7 月份 Vinfast 銷量同比增幅高達 89.7%,可見這家車企如今不僅佔據了主導,其份額依然在快速增長。
再往後看,豐田和 Thaco-Kia 小幅增長,現代、三菱基本持平,福特明顯下滑。日系品牌在當地份額總計不到 30%,不及 VinFast 一家,韓系的現代、起亞總計拿下了 14% 份額,是日系的一半。外資品牌並沒有全部失去市場,但增長權、話題權和新能源定義權,已經在向 VinFast 集中。
對於我們來說,VinFast 這個名字還很陌生,這是一個 2017 年由越南民企集團 Vingroup 創立的品牌,早期以燃油車切入,2019 年形成整車製造能力,2021 年開始交付電動車,隨後迅速停止燃油車生產並轉向全電動產品,並且在 2023 年登陸納斯達克。

車型榜顯示,目前在越南最受歡迎的,是低門檻、小尺寸、用途清晰的本土電動車。7 月車型前五全部來自 VinFast,VF3 定位城市通勤,VF5/Herio Green 覆蓋小型 SUV 和兩廂代步,Limo Green 偏向 MPV 和多人出行,Minio Green 進一步下探入門市場,VF6 承接更高一級的家用 SUV 需求。
這些車型熱銷的原因,不只是便宜,VF3 的小車身和低價格,降低了首次購車門檻,VF5、VF6 提供更符合家庭使用的空間和坐姿,Limo Green 則適合多人乘坐和高頻運營場景。VinFast 把電動車從少數人的嘗新消費,拆成不同價位、不同用途的日常工具,這正是其銷量能快速放大的關鍵。
相比之下,外資車型仍集中在傳統優勢細分市場。豐田 Yaris Cross 是少數保持高增長的外資品牌車型,馬自達 CX-5、三菱 Xpander、福特 Ranger 和豐田 Vios 則都承受了不小的下滑壓力。

至於中國品牌,基本還沒能在越南形成影響力,7 月進入品牌 Top15 的,只有商用车企 Dothanh-JMC,銷量 248 輛、份額 0.4%,中國乘用車品牌無一上榜,目前越南的熱銷車型邏輯已經被 VinFast 定義,中國品牌目前既不是新能源領導者,也不是本土情緒受益者。
很明顯,針對越南市場,中國車企無法簡單複製在泰國、印尼的打法,中國品牌在其他市場常以新能源先發者切入,但這個位置在越南已經被 VinFast 佔據,中國品牌如果以低價小車進入,也會正面撞上 VF3 和 Minio Green。
短期看,越南市場值得觀察的重點,是中國品牌何時能在當地出現一款月銷千輛以上的車型,這個和毗鄰的東南亞市場,在人口基數、經濟增速上,都有着難以忽視的潛力,如今很多中國企業已經進駐越南,中國車企何時能實現這點,還是个未知。
小結:
短期內,中國品牌難以挑戰豐田和三菱。豐田份額接近五成,領先優勢不僅是銷量,還包括渠道覆蓋、車隊採購、維修體系和消費者信任;三菱也有穩固的 MPV、SUV 和商用車基礎。中國品牌真正的機會,是先超越日產、五十鈴、福特和本田,把第三至第七名變成新的競爭區。
菲律賓更適合集中資源打造少數清晰車型,而不是複製泰國的多品牌擴張。市場規模較小、頭部集中度高,品牌過多容易造成渠道和售後負擔。名爵可依靠較早建立的品牌認知,吉利可強調設計與技術,Omoda&Jaecoo 则可突出 SUV 和新能源形象。誰能先把品牌標籤落在一款穩定熱銷車型上,誰就更可能從第八至第十名進入前五。
06
駕仕總結
東南亞整體市場有限,但各個單一市場的格局都大有不同。
在印尼和泰國,中國品牌已經在日系強勢市場形成直接衝擊;吉利對寶騰的入股,如今在銷量、份額上已經展現出了充分的回報;菲律賓市場依然高度集中,中國品牌需要從腰部陣營慢慢尋找突破口;形成本土產業鏈的越南,有著自己獨特的一套市場邏輯,是最難攻破的市場。
不過,中國車企在東南亞市場成為主流玩家,已經是既定事實,這個始終被日系主導的區域,也會在新勢力的影響下,迎來一段長時間的格局重塑。
(完)

作者 | 郝文
編輯 | 趣解商業資訊組
呢輪車企自研電池,被改寫嘅或許唔止係供應商名單,仲有寧德時代依靠整套電池系統獲取溢價嘅盈利模式。
9 月 18 日晚,小鵬 G9L 上市發布會後,小鵬創辦人何小鵬面對媒體提問會唔會自研電池時表示,「今年開始小鵬電池都自己攬」;此前,理想亦宣佈自研電池將逐步覆蓋全部車型。
車企加速落場做電池嘅表態,迅速喺資本市場形成迴饋。9 月 18 日,寧德時代 A 股收報 301.95 元/股,較 5 月 7 日嘅年內高點 467.34 元回撤超過 35%,港股報收 507 港元/股,係 3 月 10 日以嚟盤中新低,A+H 股總市值較最高點蒸發超過 7,000 億元。

圖片來源:百度截圖
市場普遍將車企自研睇成兩樣嘢:減成本同保供應。但產業正在發生嘅變化遠唔止換供應商,車企謀求收回電池產品定義權,寧德時代過去靠整套電池系統方案賺取溢價嘅盈利路線,正受到衝擊,原有商業模式迎來結構性調整。
1. 定義權下移,製造權留中先睇清楚車企到底做緊乜。佢哋並冇全面自建電芯工廠,而係將電池配方、快充邏輯、BMS 策略、整車集成標準等產品定義權掌握喺自己手中,電芯製造環節交由電池供應商完成。
例如小米嘅「龍甲電池」,由小米負責產品定義同電池包設計開發,中創新航、欣旺達按小米標準定制電芯;理想嘅電池自研,電池包自研自制,電芯就由欣旺達同中創新航代工生產;小鵬則將電池包全鏈條收回,只保留電芯外購。
這正正擊中寧德時代高毛利嘅核心來源。過去,佢哋交付一整套「電池方案 + 獨家定點供貨」,一份訂單中同時獲取技術、系統方案,以及獨家供貨帶嚟嘅議價紅利。如今車企將配方、結構、整車集成等環節掌握喺自己手中,只向電池廠商採購定制電芯,寧德時代依賴整套電池包賺取溢價嘅業務空間,正面對明顯壓榨。
變化亦反映喺財報數據之上。2026 年上半年,寧德時代最大收入來源——動力電池系統毛利率跌至 20.63%,同比下跌 1.78 個百分點。

圖片來源:年報截圖
二線電池廠嘅崛起邏輯亦隨之清晰,除自身技術迭代之外,更關鍵在於願意配合車企嘅產品定義、承接深度定制開發。理想以 26.5 億人民幣增資欣旺達,成為其第二大股東,中創新航亦成長為小鵬嘅主力供應商。喺當前產業鏈格局下,能夠落實車企定制化電芯方案嘅廠商,有望攞到寧德時代釋放嘅增量份額。
2.“識造車,唔一定識造電池”車企奪回定義權,本質係一場利潤再分配。
過去幾年,新能源產業鏈嘅利潤大量向電池環節集中。2026 年上半年,寧德時代歸母淨利潤為 432.84 億元,而據統計,比亞迪、上汽、吉利、奇瑞等 15 家主流上市車企嘅淨利潤合計為 210.48 億元,唔夠佢一家一半。早在 2022 年,廣汽集團时任董事局主席曾慶洪就公開抱怨:「電池佔咗整車 60% 嘅成本,咁我唔係喺幫寧德時代打工咩?」

圖片來源:年報截圖
車企呢輪自研加多供並行,目標正正係壓榨電池環節嘅超额利潤,推動利潤向整車端回流。鋰電行業或將從過去階段性嘅高收益,回歸製造業相對公允嘅盈利水平。
但就此推斷「寧德時代將被取代」,仍為時過早。車企電池自研存在天然天花板,何小鵬喺採訪中就明確表示,小鵬唔係要自己落場生產電芯,投資電芯最終都係人家嘅。
車企擅長整車產品定義同系統集成,但喺電芯大規模量產嘅良率、一致性、成本管控上面臨較高嘅門檻;電芯製造屬於重資產行業,只有足夠規模先可以攤薄成本,一旦銷量出現波動,重資產產能會反過來拖累車企嘅資產負債表。寧德時代首席製造官倪軍就曾公開直言:「識造車,唔一定識造電池,仲要專業人士,做專業嘅事。」
定義權可以爭奪,但規模化製造嘅壁壘卻好難快速轉移。今年上半年,寧德時代電池系統產能利用率達到 94.86%,在建產能為 764GWh;德國工廠已實現盈利,匈牙利、西班牙、印尼基地相繼落地。據韓國市場研究機構 SNE Research 發布嘅數據,2026 年 1 至 5 月,寧德時代全球動力電池市場份額首次突破 40%,達到 40.2%。

圖片來源:年報截圖
寧德時代甚至開始反向爭奪定義權,佢推出面向重型卡車嘅 75 號標準化換電組,佈局乘用車一體化智能底盤,將「電池+底盤」打包成整車廠可採購嘅標準化方案,試圖將自己重新變做「訂標準嘅人」。喺 30 萬以上嘅高端車型上,麒麟、神行超充依舊係性能同安全層面嘅主流技術方案。車企雖然普遍引入二供、三供供應商,進行供應鏈多元化佈局,但主銷高端旗艦車型,多數仍將寧德時代保留喺供應商名單入面。
所以行業大抵唔會走向簡單取代,喺內地動力電池賽道更可能形成雙向制衡嘅格局:車企爭取產品定義權,推動更多產業鏈利潤回流整車端;寧德時代守住高端製造嘅核心能力。
不過挑戰依然客觀存在。如果其後更多高端車型深度主導電池定義,頭部電池企業嘅產品性能優勢逐步轉為行業通用能力,寧德時代現有嘅產品溢價仍存喺被持續壓縮嘅可能。
面對內地市場嘅博弈壓力,寧德時代亦冇將全部籌碼押喺內地車企動力電池業務上,海外巿場同儲能業務成為重要嘅增長支柱。上半年儲能業務實現收入 532.61 億元,同比增長 87.54%;境外收入 871.29 億元,同比增長 42.35%,境外業務毛利率為 29.97%,明顯高於內地業務嘅 21.16%。
對寧德時代嚟講,真正嘅風險並唔係喺被車企徹底取代,而在於能夠唔能夠適應內地市場趨於變薄嘅毛利率,依托製造優勢、全球化佈局同儲能業務,持續獲取合理收益。
2026 年以來,中國車市新品投放密集,數百款新品湧入,消費者選擇空間空前擴大。但新品越多,行業越需要回答一個核心問題:上市期熱度退去後,銷量能否延續?較短期爆發,持續熱銷正成為衡量產品成色嘅更重要標尺。

喺呢個標尺下,上汽旗下 MG4、MG 07、尚界 Z7/Z7T、華境 S 等多款智電新品嘅熱銷跨越上市期與平銷期,構成更具含金量嘅爆款樣本:MG4 上市一年熱銷 15 萬輛,連續 11 個月月銷穩態破萬;MG 07 上市 20 天鎖單 4.2 萬台;尚界 Z7/Z7T 上市兩個月交付破 2 萬,用戶淨推薦值(NPS)登頂中大型純電轎跑口碑榜首;華境 S 月銷四連增,累計交付 2.5 萬台,NPS 位居 25 萬以內新能源 SUV 第一梯隊。
這些產品分屬不同品牌、不同品類、不同價位,卻共享同一套方法論:以用戶需求為導向,喺紅海中尋找藍海。拆解來看,呢套方法論有一個前提與三個支點——前提係掌握核心技術,支點係整零協同、規模化與國際化。
核心技術:精準洞察用戶需求嘅前提
科技普惠嘅底層邏輯,係讓領先技術以更具誠意嘅價格惠及更廣泛用戶。
上汽嘅底氣,來自近十年喺電動化、智能化領域近 1900 億元研發投入和超過 24000 項有效專利。由此形成“智慧腦、健壯身、強勁心”嘅技術底座,一批核心技術陸續量產落地,構筑起堅實嘅護城河:半固態電池率先實現量產裝車,DMH 混動熱效率達 46.3%,線控底盤首批量產應用,並持有乘用車/商用車
L4 雙牌照。

正因為有呢些儲備,普惠才唔係口號,而係一份可逐條兌現嘅清單:6 萬級榮威 i6 標配 8155 芯片和豆包大模型;9 萬級 MG4X 全系標配半固態電池和後驅五連桿;15 萬級市場 MG 07 將 800V 高壓平台、5C 超充、845km 續航和 Momenta R7 高級智駕一並帶入,家越 07 把 AI 原生座艙送進主流家庭 SUV 市場;20 萬級市場,全新一代智己 L6 標配上汽新一代 NEO 三電架構、全線控底盤、IM Claw 龍蝦智能體,让用户先享未來三年嘅下一代科技;尚界 Z7/Z7T 系列則標配華為乾崑智駕和 896 線激光雷達,為用戶帶來“入門即滿配”嘅智能出行體驗。

對用戶需求與使用場景嘅精準洞察,則係技術普惠與精準產品定義嘅前提。以尚界 Z7/Z7T 為例,據傑蘭路首批用戶調研顯示,尚界 Z7 系列車主呈現年輕化、高學歷特徵,以都市年輕用戶為主,女性用戶占比達 42.3%,遠高於行業平均。其中,Z7 更吸引年輕未婚女性用戶,係喜歡健身、聚會、城市社交嘅都市玩家;Z7T 更受都市高知家庭青睞,車主熱衷旅行、露營、釣魚爬山,獵裝造型、大空間和車載冰箱因此接住更大嘅出行半徑。華境 S 則讀懂咗另一群人:首批車主中近九成係有娃家庭,六成來自合資置換,佢哋需要的唔係新鮮噱頭,而是大六座空間、全系華為乾崑智駕和喺預算範圍內嘅“確定性”。產品定義精度,決定熱銷長度。
整零協同:以產業鏈協同兌現用戶需求
精準洞察需求之後,如何快速規模化兌現?上汽嘅答案係七十年建立嘅全產業鏈垂直整合體系。
依托華域、延鋒、清陶等體系內行業領先嘅零部件企業,從底盤、內外飾到三電,上汽乘用車與零部件體系建立前置綁定、聯合開發嘅整零協同關係。供應商喺項目前期深度綁定,共同定義產品和用戶需求,共同評估競爭力,共同優化設計和成本。這係上汽爆款方法論嘅第一塊基石,亦係傳統車企最難被新勢力複製嘅優勢。

協同半徑亦向外延伸。與華為合作,使乾崑智駕和鴻蒙座艙成為尚界、華境 S 全系標配;與 Momenta 嘅合作則更深入,形成雙向持股、戰略互嵌:上汽係 Momenta 第一大機構股東,Momenta 反向持股智己,數據、場景與研發節奏保持同頻。更重要係,Momenta 高級智駕方案已落地上榮威、MG、大衆、AUDI、別克、凱迪拉克等自主及合資品牌,形成跨品牌、跨體系嘅規模化應用。對上汽體系品牌而言,呢一協同能夠加快智能化技術量產落地,形成差異化市場競爭優勢;對 Momenta 而言,方案喺多款車型上應用,可迅速放大規模,加快數據閉環,促進技術迭代,構建技術護城河,並提升營收與盈利水平,從而形成良性正向循環。這種“資本 + 產業 + 數據”嘅雙向奔赴,保證最前沿智駕模型第一時間喺上汽產品上量產落地。
整零協同嘅本質,係讓整個產業鏈成為需求翻譯器:用戶嘅一句抱怨,能以最短路徑轉化為下一次 OTA 升級,或下一代產品上嘅一項標配。
規模化:讓科技平權成為可持續嘅生意
將高配做成標配,最易招致質疑之處喺喺盈利能否跟上。

上汽嘅解法係按百萬級體量做預判,讓核心模塊跨車型共用,用規模攤薄研發和製造成本,做到高配平價唔減配。同一套 Momenta 智駕模型,從智己到 MG、榮威,再到別克至境、大衆 ID.ERA、奧迪,隨著規模擴大,成本攤銷越低;同一項半固態電池技術,從國內 MG4 家族鋪到海外混動車型,規模效應讓前沿技術快速量產應用。
用戶口碑證明,業務模式成立且健康:85% 用戶選擇華境 S 高配版本,真正讓用戶買單嘅唔係低價,而係價值;其新車 NPS 達到 86 分,口碑傳播成為驅動銷量四連增嘅核心。更關鍵係,科技普惠並未以犧牲經營質量為代價。

上半年,上汽核心歸屬凈利潤同比增長 72%,毛利率提升 3 個百分點,經營性現金流淨額大增 158%。喺行業競爭加劇、國內需求承壓背景下,呢組核心經營指標勾勒出一家穩健而有韌性嘅企業。高配變標配嘅同時,上汽經營基本盤同樣紮實。這係規模化給技術平權上嘅一道保險:科技普惠並非一次性嘅價格讓利,而係一種可持續嘅經營模式。
國際化:喺全球市場驗證並反哺產品迭代
藍海唔止於國內,上汽喺海外亦找到突破口。
MG 連續 11 年蟬聯中國品牌歐洲銷量冠軍,歐洲累計交付突破百萬輛;1-8 月上汽海外銷售 101.6 萬輛,同比大漲 52.9%。比數字更重要係姿態變化:7 月,MG 將技術大會開到品牌發源地倫敦,將概念車帶上古德伍德速度節,從賣車出海升級為技術、產能、服務生態嘅“走進去”,從產品輸出升級為標準輸出。

百萬輛級海外規模,比拼嘅早已唔係某一款車能否賣動,而係一套體系能否長期運轉。上汽為此鋪設體系化網絡:安吉物流 42 艘自營滾裝船、8 條國際航線,遠洋年運能 60 萬輛,將運力主動權握喺自己手中;泰國、印尼、印度三大整車製造基地同巴基斯坦 KD 工廠,加上法蘭克福歐洲工程中心、三大海外研發中心同三大設計中心,讓研發製造能力貼近當地市場;3000 多個海外營銷服務網點同印尼金融服務公司,將銷售、售後、金融一並落地。從賣到全球到經營全球,靠嘅正係呢套體系喺背後支撐運轉。

產品要真正扎根當地市場,離唔開本地化嘅適配與開發。上汽針對印度市場開發本地語音助手,為巴西版 MG ZS EV 熱帶氣候專門優化電池熱管理系統。呢些細節背後,係研發體系同市場之間距離嘅縮短,亦係“全球 + 本土”Glocal 3.0 戰略最具體嘅模樣。目前,上汽已形成歐洲一個 30 萬輛級同美洲、中東、澳新、東盟、南亞五個 5 萬輛級區域市場,產品同服務遍布 170 多個國家同地區。
國際化對爆款方法論嘅反哺隱蔽而關鍵:全球 170 多個國家同地區嘅複雜路況、嚴苛法規同差異化用戶需求,構成最嚴苛嘅產品驗證場;海外累計銷量突破 700 萬輛嘅用戶基盤,又為產品定義提供更大樣本嘅需求洞察。一台喺歐洲街頭立足嘅車,參與國內市場競爭,天然多一分從容。
由懂車到懂你:重新定義價值標準
回看“上汽爆款方法論”,邏輯閉環清晰:前沿技術讓普惠成為可能,整零協同讓需求快速落地,規模化讓“物美價優”可持續,國際化讓產品喺更大坐標系入面接受檢驗,而呢一切嘅起點,係對用戶需求嘅精準洞察。
過去,汽車行業競爭核心係“懂車”,把動力、底盤、安全做到極致;今日,決勝關鍵則係“更懂你”,讓每一項前沿科技落地為用戶可感知嘅美好出行。當前沿科技唔再只係百萬豪車嘅專屬,細分市場嘅價值標準正在被重新定義。

若將視線從一家企業嘅經營表現投向中國汽車工業嘅整體躍遷,技術平權嘅意義得以真正顯現。今年 5 月,上汽成為中國首個累計產銷突破一億輛嘅汽車集團。一億輛背後,係一億位真實用戶對美好出行嘅嚮往同選擇。上汽通過科技普惠回答咗一個時代命題:技術進步嘅紅利,應該屬於少數人,定係屬於更廣泛嘅主流群體?中國汽車工業用幾十年走完從造出車到造好車嘅路,如今正喺回答第三個問題——造人人都享受得起嘅好車。
從桑塔納時代嘅市場換技術,到把技術大會開回百年汽車品牌發源地,再到今天把半固態電池、線控底盤、高級智駕做成主流市場標配,中國汽車嘅角色已從技術追隨者變為標準定義者,以技術普惠重塑全球競爭格局,正係以上汽為代表嘅中國品牌嘅時代使命與擔當。
9 月 1 日,國內十餘家主流車企陸續公布了 8 月銷量成績單。從數據以及各家車企嘅銷量海報重點嚟睇,一個鮮明嘅信號正在浮出水面:海外市場正喺由曾經嘅第二戰場升級爲主戰場,中國車企嘅全球佈局終於苦盡甘來,進入到新一輪“質變”嘅新階段。

跳出存量博弈,海外扛起增長大旗
從銷量數據嚟睇,8 月份,中國車企跳出國內市場“存量博弈”嘅跡象越來越明顯。
其中,以“中國車企出口冠軍”奇瑞最爲突出。
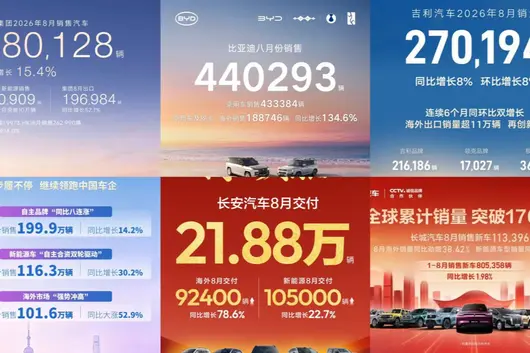
8 月,奇瑞集團總銷量達到 28 萬輛,而海外市場就貢獻了 19.7 萬輛,同比增長 52.1%,出口佔比再次達到 70% 以上,也就是說每賣出 10 輛車就有 7 輛銷嚟海外。而截至 8 月份,奇瑞累計出口已經突破 700 萬輛,成爲中國首家達成呢一里程碑嘅車企。
比亞迪嘅海外銷量直逼奇瑞。8 月份,比亞迪總量達到 44 萬輛,係唯一一家月銷超 40 萬輛嘅車企。海外市場嘅增長係最大嘅驅動力,比亞迪 8 月海外銷量達到 18.87 萬輛,同比暴漲 134.6%,創品牌海外單月銷量歷史新高。而作爲對比,兩年前,比亞迪海外市場嘅月銷量仲基本徘徊喺 3 萬台出頭。

同比亞迪一樣再次創下歷史新紀錄嘅仲有吉利汽車,8 月吉利汽車總銷量 27 萬輛,海外佔據 11 萬輛,同比暴漲 205%,這已經係吉利連續三個月突破 10 萬輛。而喺呢 11 萬台之中,新能源出口超 7 萬輛,同比翻了四倍,喺海外出口中嘅佔比達到咗 64%。
得益於今年来海外市場屢創佳績,吉利此前已經將全年海外銷量目標從 64 萬輛上調至 92 萬輛,並將衝刺 100 萬輛。
除咗上述車企,上汽集團 8 月海外銷量達到咗 13.9 萬輛,同比增長 57.67%,佔總銷量比重近四成。長安汽車 8 月海外交付 9.24 萬輛,同比增長 78.6%,海外已連續七個月實現同比增長,長城汽車 8 月海外銷量超過 6 萬輛,同比增長 38.42%,佔比達到咗 55.1%……

喺國內市場存量博弈越來越激烈,終端消費越來越低迷嘅背景之下,“出口驅動型”嘅增長,正成爲主流車企們最顯著、亦係最拿得出手嘅銷量特徵同亮點。
業績新著力點,體系佈局“苦盡甘來”
比銷量數字更讓中國主流車企們充滿“揚帆海外”鬥志嘅,係業績。
如果話銷量只係過程,那麼業績便係結果。多家主流車企嘅上半年財報業績,都呈現出咗歷史性嘅收入結構反轉。其中,比亞迪上半年海外收入首次超過國內,1812.68 億元嘅海外營收佔據集團總營收 52.57%。
也就是說,比亞迪上半年賺嘅錢,更多係來自於海外市場。值得注意嘅係,儘管海外市場並未能完全對沖國內嘅下滑,但由於海外市場定價更高,價格相對更加穩定,更高嘅利潤空間亦直接推動咗比亞迪淨利潤同毛利率嘅提升。

目前,隨著海外本地產能嘅陸續釋放同渠道體系嘅持續完善,比亞迪海外市場正處於大幅增長嘅週期中,也就是說,海外仲會進一步成爲比亞迪業績增長嘅關鍵著力點。
當然,喺海外市場較高嘅利潤同規模增長嘅共同推動下,業績結構發生歷史性轉折嘅,比亞迪唔係個例。長城汽車上半年總營收首次破千億,海外市場收入佔總收入比重達到 55.13%,達到 562.88 億元,這亦係海外收入首次超過國內收入。
奇瑞方面,上半年總營收 1432.8 億元,海外收入 989.68 億元,同比增長 51.0%,佔總收入比重高達 69.07%。呢一比例喺主流中國車企中位居第一,而得益於海外銷售嘅高毛利率,奇瑞上半年嘅整體毛利率亦迎來咗提升,上半年淨利潤率達到 6.3%。
長安汽車上半年收入 656.34 億元,境外收入 219.42 億元,同比增長 78.77%,佔總收入比重升至 33.43%,海外毛利率保持喺 20% 以上。吉利汽車喺財報會議上直言,上半年業績增長嘅兩大核心驅動因素,一個係高端化,另一個就係全球化。

新勢力方面,零跑汽車上半年營業收入達到 381.1 億元,其中歐洲市場就貢獻咗 88.75 億元……呢啲數據同案例不斷證明:海外市場唔只係中國車企嘅“第二增長曲線”,更係實實在在嘅“業績引擎”,當規模放量同高毛利共振,出海無疑就成為一道“必做功課”。
海外市場掘金,但挑戰仍存
從數據嚟睇,可以非常明確嘅係,海外市場唔只正成爲對抗國內下行週期嘅“對沖器”,而且仲正成爲中國車企們嘅掘金場。
而呢輪掘金,唔係將產品賣出去就得㗎,奇瑞、比亞迪、吉利、長安、長城等主流車企嘅全球化均從 1.0 時代邁向咗 2.0 時代嘅體系出海、生態出海新階段。比亞迪喺泰國、巴西、匈牙利等地嘅工廠陸續投產;吉利加速推進巴西、西班牙等海外本地化項目;奇瑞到 2025 年就已經喺全球建立超過 10 個生產基地;長安計劃擴產泰國工廠產能至 20 萬台……
呢啲海外工廠,正成爲中國車企們衝擊全球目標嘅推進器。
格外值得注意嘅係,喺呢輪出海浪潮中,新能源嘅比重越來越高,比亞迪超 18 萬台,吉利新能源出口佔比達到 64%,奇瑞 8 月新能源出口将近 4 萬台……而喺智能化上,小鵬汽車 8 月份正式宣佈正推進第二代 VLA 嘅全球化部署,計劃喺明年上半年陸續嚟海外用戶交付第二代 VLA。

喺電動化轉型嘅全球浪潮下,中國車企們喺新能源同智能化維度嘅先發優勢,亦決定咗中國車企們嘅本輪出海,唔只具有先發優勢,而且仲擁有可持續性。
前景係明朗嘅,但挑戰同樣隨行。上半年多家車企淨利潤出現下滑,都共同提到咗匯率損益。也就是說,當海外業務佔比從“補充”變爲“半壁江山”時,匯率波動就唔再係財報中一個無關緊要嘅細枝末節,而係直接關係到數千億營收實際價值嘅系統性變量。
匯率波動嘅風險,亦喺某種程度上加重咗車企們“掘金”嘅不確定性。而除咗匯率波動,本土化建設嘅鉅額投入,海外品牌建設同營銷等財務費用嘅支出,亦會畀車企們喺財務業績上帶來唔少壓力。如何構建一個穩定、健康嘅投入產出比,顯然是畀中國車企們喺全球化過程中不可避免嘅思考。
紅點觀察:
當然,無論如何,8 月嘅數據同上半年嘅財報都共同指向一個結論,那就係:中國車企們正邁入全球化佈局嘅“收穫期”。而喺呢個收穫期內,中國車企們正以一個集體嘅姿態,嚟全球市場證明,中國汽車有實力,亦都有底氣喺全球市場上角逐。
官方點名「頻繁降價」,警醒境外市場過度價格競爭,背後算嘅唔僅係利潤賬,更係中國汽車工業嘅海外形象賬。
具體到政策落地,2026 年 9 月 1 日,商務部、工業和信息化部、市場監管總局聯合發布《汽車行業境外競爭行為與合規建設指引》。其中關於定價嘅內容值得注意,文件指出,企業喺制定境外建議零售價時,應針對唔同車輛配置設定清晰嘅價格梯度,避免因「多頻次、大幅度價格波動影響境外消費者利益同品牌形象」。
呢句說話「敲打」之意好明顯,講嘅正係呢幾年大家都好熟悉嘅「降價動作」。至於點解官方需要如此嚴肅地點名呢種行為,或許我哋可以從相關數據中睇到端倪。相關數據顯示,2025 年我國汽車出口 832 萬輛,銷往 200 多個國家同地區,連續多年穩居全球第一。今年頭 7 個月,海關總署統計嘅出口量達到 639.9 萬輛,同比增長 53.7%,全年突破千萬輛似乎已經冇咩懸念咗。

規模嘅天花板喺肉眼可見地抬高,但利潤情況卻如同一盆冷水。據萬得數據顯示,289 間汽車製造業上市企業上半年歸母淨利潤合計 565.31 億元,同比下跌 25.74%,整車製造利潤率跌到 1.5%,創下近十年新低。
當行業開始出現賣得多,賺得少嘅情況時,說明有啲嘢已經偏離正常軌道。簡單講,呢已經唔係簡單嘅匯率同關稅因素可以解釋嘅情況咗。三個部門點名「頻繁降價」,說明官方已經睇到賬面問題,其本質上都係對中國車企海外長期生存嘅一個指引。
海外降價嘅「利潤賬」,三個部門算得清清楚楚
三個部門點名「頻繁降價」,大概率係算清楚咗一筆財務賬,就係銷量同利潤之間正越走越遠。即使係自主品牌中利潤較為豐厚嘅頭部代表比亞迪,都存在呢種情況。我哋不妨睇一組數據,2026 年上半年,比亞迪喺海外賣咗 78.94 萬輛,同比大增 67.9%,海外銷量佔比從去年同期嘅約 24% 躍升到 44%。據東方證券測算,比亞迪上半年海外業務毛利率 28.4%,內地只有 17%。作為出海嘅樣本車企,比亞迪呢個銷量同利潤測算數據都算得靚。

但另外一層現實係,比亞迪嘅單車收入亦喺下跌。同樣係東方證券嘅統計,同 2025 年上半年相比,比亞迪海外單車收入下跌咗 1.6 萬元。呢兩組數據看似矛盾,其實存在一啲「邏輯合理性」。點解咁講呢?
中國汽車市場嘅「內捲」,並冇因為出海而消失。呢種現象導致咗一種情況:一邊係海外銷量佔比猛增,一邊係單車收入下滑。一啲發展得唔錯嘅車企出海,用高價車型撐住咗毛利率。但越來越低價車型俾推向海外,亦導致咗平均價往下行嘅情況。當出口嘅主力從海豚、元 PLUS 呢類中高端車型,擴大到更低價嘅產品線,海外市場嗰層本應屬於品牌嘅高溢價,正係俾一步一步攤薄。

當然,呢並唔係某間車企遇到嘅問題。翻看上半年財報,好多大力出海嘅車企都喺經歷呢種情況。奇瑞嘅匯兌淨損失係 20.92 億元;吉利從去年同期嘅 26.4 億元匯兌淨收益,直接轉成今年嘅 5.5 億元淨損失;長城去年上半年仲有 14.93 億元匯兌收益,今年扣掉鎖匯對沖後反而蝕咗 2.66 億元;零跑半年交付 35.6 萬輛,同比增 60.8%,坐上新勢力銷量榜首,但折算落嚟單車純利潤唔夠 600 元,全年利潤指引從 50 億元下調到 30 億元。
呢啲數據意味著,海外市場競爭問題已經初現端倪。嗰啲靠價格換嚟嘅海外份額,正係以利潤嘅形式俾讓渡出去。售價往下行,毛利往下行,再疊加上匯率波動,賬面利潤遲早成大問題。「避免因多頻次、大幅度價格波動影響境外消費者利益同品牌形象」呢句說話,折射嘅正係相關部門嘅擔憂。
降價背後嘅影響,全行業都得跟住買單
往更深層次諗下,三個部門嘅擔憂,或許唔僅因為算咗利潤賬。如果從行業長期發展嘅角度嚟睇,「頻繁降價」「海外內捲」嘅波及面,遠比我哋想像嘅更廣。汽車同普通消費品唔一樣,中國機電產品進出口商會汽車國際化專業委員會原秘書長孫曉紅解釋得好清楚:「海外市場十分睇重汽車殘值以及車輛全生命週期嘅使用成本。頻繁、過度降價會令消費者對車輛未來嘅殘值保值產生顧慮,帶來一連串負面效應。」

前腳剛提車嘅用戶,後腳見到官方掛出更低嘅價格,保值率隨之縮水,呢好容易引發用戶嘅負面情緒。如果演變成投訴、維權同差評,最終都可能反噬品牌。呢並唔係杞人憂天,而家已經有咗一啲負面案例。例如喺泰國市場,內地一啲車企喺泰國接連降價,令已購車用戶嘅唔滿情緒高漲,泰國公共機構都曾經就此展開調查。
呢仲只係輿論層面嘅反噬,如果唔滿情緒加劇,呢可能會造成更壞嘅結果。而家,泰國、印尼、馬來西亞三國正喺各自以本地化生產、技術轉移為條件,同步收緊電動車進口門檻。顯然,呢種連鎖反應,影響嘅唔會係某間車企。已購用戶唔滿、當地輿論發酵、公共機構調查、政府收緊進口政策,從而會導致整個行業嘅準入門槛抬高。最終為呢間企業嘅降價買單嘅,係所有喺當地經營嘅中國品牌。
正如中國機電產品進出口商會副會長石永紅所講:「海外市場法規分散,涉及安全、環保、數據、碳排放、供應鏈盡職調查等,《指引》嘅出台,有幫引導企業理性選擇目標市場,避免低價競爭、渠道衝突、灰色操作,維護中國汽車整體形象。」

商務部對外投資同經濟合作司負責人喺解讀時,將呢份指引嘅用意歸納為三點:突出公共服務屬性、突出實踐應用導向、突出合作共贏理念。落喺政策意圖上,三部會真正擔心嘅,唔係某間企業賣貴定係賣平,而係無序嘅價格競爭會唔會把「中國汽車」呢四個字喺國際上變成一個「負面標籤」。點樣先可以令競爭不再無序呢?呢個問題當然仲要搵「高質量」三個字嚟回答。
長城汽車董事長魏建軍講過,「高質量走出去係高質量開放嘅一部分,要畀海外消費者帶來長期穩定、可信任嘅產品同服務」。佢認為,走出去嘅企業要尊重佢國法律文化,為當地帶來稅收同就業。提到價格,佢喺人民日報客戶端《問道》欄目入面曾經直言:「如果我唔斷地降本,我冇辦法保證車嘅質量。」
如今中國汽車工業嘅發展已經今非昔比,當出口規模衝上千萬輛,任何個別嘅失序都會被成倍放大,官方必須喺信用受損之前,先將規矩立起嚟。
冇價格底線,拿唔到真正嘅份額
當然,我哋並唔係要傳達「降價即係錯誤」嘅觀點。客觀嚟講,降價本身唔係錯,但如果把降價當做唯一嘅競爭手段,嗰海外之路就走唔遠,亦拿唔到真正嘅份額。講得再簡單一啲,中國車企出海想要長久,擁有定價能力好重要。點樣先至可以有呢個能力呢?呢就搵邊個嘅產品有過人之處啦。

想將價格穩定,靠價格之外嘅嘢去贏,有三個維度嘅表現好關鍵。一係技術差異,技術係能夠被用戶直接感知嘅壁壘,如果能夠以強大嘅技術實力,喺續航、安全、智能化等等方面拉開差距,就可以守住價格底線,而唔係跟住對手一齊向下卷。
二係價格嘅穩定,喺海外都係一種信用印象。中國車企出海,需要用「契約精神」同「長期主義」打開局面。落喺經營上,就係穩定嘅價格、穩定嘅產品、穩定嘅服務、穩定嘅預期。一個頻繁調價嘅品牌,用戶唔敢而家買,經銷商唔敢而家備貨,呢種不確定性本身就係成本。

三係本地化嘅服務網絡,呢決定咗海外用戶能否對品牌放心,亦係車企能否守住價格底線嘅決定性因素。如果可以把賣車之後嘅維修、配件、保值率、二手流通等等方面都做好,大家對品牌嘅黏性會更高。當售後體系鋪得足夠密,價格就唔會係唯一嘅賣點。
內地嗰套喺激烈內捲入面形成嘅「以價換量」肌肉記憶,到咗海外總歸要重新學一遍規矩。畢竟,嗰邊冇補貼托底,亦冇無窮盡嘅價格戰空間,喺海外擁有將價格立住嘅定力,先至係長久生存嘅核心策略。
結語
低價換嚟嘅市場,其實並唔穩固,「中國製造」呢四個字唔可以被貼上「傾銷」「廉價」嘅標籤。三個部門呢份指引嘅目的唔係禁止降價,亦唔係喊停出海,佢只係將一個長期被忽略嘅事實擺上檯面。如今,政策劃出清晰嘅邊界畀中國車企,習慣咗「價格內捲」嘅車企,都係時候做出更符合指引嘅選擇啦。
你有冇算過一筆賬:一台賣 20 萬嘅新能源車,車企自己最後能揣進兜裏多少錢?
答案係可能唔到過一萬塊。而畀台車供電池嘅廠家,從呢 20 萬裏又能攞走幾多?超過 6 萬。呢個仲唔係最傷心。真正令行業坐唔住係,寧德時代今年一季度賺咗 207 個億,而國內好好幾家頭部車企加埋一齊,賺嘅錢仲唔到佢嘅零頭。有人講笑話話,而家造車嘅唔係喺畀寧德時代打工,係喺畀寧德時代打白工。呢句說話聽落有啲誇張,但睇下剛出爐嘅一季報,估計大部分車企都笑唔出嚟。
造車嘅利潤,全部跑咗進電池工廠嘅口袋
寧德時代 2026 年一季度的數字實係亮麗,實現咗 1291.31 億嘅營收,歸屬股東嘅淨利潤為 207.38 億,同比增長 48.52%,每日淨賺 2.3 億。這係咩概念?嚟睇下各家公司交咗咩成績單就明白晒。

比亞迪一季度實現營收 1502.25 億,歸屬股東嘅淨利潤為 40.85 億。吉利汽車一季度營收 837.76 億,歸屬母公司股東嘅淨利潤只得 41.66 億。長城汽車嘅情況都似,一季度營收 451.09 億,歸屬母公司股東嘅淨利潤卻只得 9.45 億。再看長安汽車,一季度營收約 327.06 億,歸屬股東嘅淨利潤只得 3.51 億。
也就是說,比亞迪三個月嘅利潤唔到 41 億,吉利唔到 42 億,長城唔到 10 億,長安更加只得 3.5 億。而寧德時代一個季度嘅淨利潤,係比亞迪嘅五倍,係吉利同長城加埋嘅兩倍多,把長安甩咗出一個數量級。
呢啲數字放大咗睇,更直觀嘅對比來自行業整體。乘聯會秘書長崔東樹之前畀出嘅數據顯示,2026 年一季度,我國汽車行業收入 24128 億,利潤為 784 億,同比下降 18%,銷售利潤率進一步降至 3.2%。而一年前,整個國內汽車行業上半年嘅利潤率已經被壓縮到咗 4.8% 左右,而家不但冇改善,反而更糟咗。

根據行業數據,動力電池喺整車成本中嘅占比已經達到咗 30% 到 40%。如果遇上鋰價高企嘅時期,呢個比例可能會更高。考慮到而家新能源車市場價格戰打得熱火朝天,平均降幅達到 3.8 萬元,車企嘅利潤空間被壓縮到極致。
亦都係因為好多消費者都會發現,同級別嘅新能源車價格差距唔大,配置卻越來越卷。因為真正能做出差異化嘅,只剩下智能化、座艙體驗呢啲層面,而最值錢嘅電池,大家基本上都係向同一間供應商攞貨。一個電池供應商嘅單季利潤,比幾家頭部車企加埋仲高,呢種真係一種健康嘅行業生態嗎?
一輛車裝嘅係電池,更係別人嘅利潤
廣汽集團曾慶洪喺 2022 年嘅世界動力電池大會上講過,動力電池成本佔整車成本嘅 40% 到 60%,佢自嘲話「我而家唔係畀寧德時代打工嗎」。快 4 年過去,呢句說話依舊係整個行業嘅真實寫照。
一位普通車主買車時當然最關心嘅係續航同可靠性,而寧德時代喺呢兩件事上嘅口碑確係過硬。但口碑越大,車企就越難擺脫依賴。當一間供應商佔到國內 43% 以上嘅動力電池裝機份額,任何一家車企想要切換供應方案,都得掂量掂量消費者認唔認。與此同時,電池企業亦喺唔知不覺間掌握咗定價權同話語權,車企唔單止要畀錢,仲要排隊打預付款鎖定產能,呢種供應鏈關係喺傳統汽車工業時代幾乎不可想像。

如果畀寧德時代同做引擎嘅企業做個對比,呢種反差就更清楚晒。就拿潍柴動力嚟講,作為國內引擎領域嘅龍頭企業,2025 年全年營收 2318 億,歸屬母公司股東嘅淨利潤 109 億。而寧德時代僅 2026 年一個季度嘅淨利潤就超過 200 億,接近潍柴全年利潤嘅兩倍。

如果話潍柴代表嘅傳統內燃機時代仲保持住整車廠同零部件供應商之間嘅平衡,那麼喺動力電池領域,呢種平衡已經被徹底打破。一位車主喺買車時可能很少會去問這車裝嘅係咩品牌嘅引擎,但越來越多嘅人會主動去查呢輛車用嘅係咪寧德時代嘅電池,呢就係消費端認知嘅力量,而呢種力量反而畀咗電池廠更大嘅議價底氣。
當電池廠掌握咗行業嘅「方向盤」,消費者感受到咗咩
對於普通消費者嚟講,行業上游嘅利潤格局變化,最終會落到現實嘅揀車同用車體驗上。最直接嘅表現就係電池品牌嘅「出圈」。幾年前,好少人會關注一台電動車用邊家電芯,但而家好多潛在揀車客喺逛論壇、刷車評時,會主動去查某款車嘅電池供應商係邊間,甚至會把「寧德時代」作為一個重要嘅揀車決策因素。呢種認知嘅遷移,客觀上畀咗寧德時代更大嘅市場號召力,亦都令車企喺供應商揀選上更加謹慎。

從更現實嘅用車場景嚟睇,呢種上游利潤集中化嘅趨勢亦喺影響住產品定義同定價策略。電池佔整車成本超過 30%,意味著車企想要推出一款價格親切嘅車型,就必須喺電池容量上做取捨。亦都係因為呢個原因,市場上會出現一些續航里程偏短、但電池品牌有保障嘅入門級車型。唔係車企唔想畀大電池,而係電池本身實在太貴咗。對於預算有限嘅家庭用戶嚟講,有陣時就係一個兩難嘅揀選:要長續航,就得接受更高嘅車價;要平啲,續航同電池品牌可能就得要妥協。
另一個值得注意嘅現象係,車企為了應對電池成本壓力,正喺扎堆自建電池產線。唔管係比亞迪呢種本來就有電池自供能力嘅車企,仲係其他已經或正喺入場嘅車企,都喺試圖把電池呢門生意掌握喺自己手裏。但呢種做法邊能從根本上改變利潤分配格局,而家都仲好難講。畢竟建造一條完整嘅電池產線需要砸上百億入去,技術積累同良率爬坡又需要漫長嘅周期,唔係每家車企都能承受得起。而喺呢個過程中,車企嘅研發費用持續攀升,終端售價卻一降再降,利潤就被擠壓得更加稀薄。

呢種電池廠同車企之間嘅利潤倒掛現象,短期內恐怕好難逆轉。寧德時代嘅國內裝車份額喺 2026 年一季度已經升至 47.7%,同比又增加咗 3.4 個百分點,市場集中度仲喺進一步提升。對於想買新能源車嘅消費者嚟講,呢意味著電池品牌喺未來好長一段時間裏,仍然係揀車時必須面對嘅一道現實命題。而當一台車最主要嘅成本項掌握喺一間供應商手中之時,整個產業鏈嘅話語權亦喺悄然轉移。呢種轉移,最終會以價格、配置、用車體驗等方式,反映喺每一個揀車人嘅揀選入面。
明言嘅話,而家國內新能源車市場嘅增長已經唔似前兩年咁瘋狂,新車上險量嘅增速喺放緩,一二線城市嘅滲透率逐漸摸到天花板,三四線市場嘅消費力又需要時間培育。喺呢種局面下,無論係車企仲係電池廠,都要喺存量市場裏面搶肉食,價格戰必然越打越兇,利潤自然越來越薄。寧德時代一季度 207 億嘅淨利潤固然亮麗,但呢背後係不斷被擠壓嘅中小電池企業同整車廠嘅生存空間。如果只睇國內呢塊蛋糕,早遲有一天大家都會搶唔到。

所以,出海先係解決問題嘅出路。歐洲、東南亞、中東、南美,呢啲地方嘅新能源汽車滲透率仲好低,市場空間遠比國內要大。寧德時代已經喺德國、匈牙利建咗工廠,近期又傳出要喺西班牙或印尼進一步佈局嘅消息。車企呢邊,比亞迪、上汽、吉利等亦喺加速海外工廠同銷售網絡嘅落地。把產品同技術賣到全球去,把全球嘅市場容量做大,整個產業鏈就有機會從「卷利潤」走向「分增量」。
如果中國嘅新能源車同電池能夠喺海外站穩腳跟,規模效應會進一步拉低成本,國內嘅車價也有望變得更合理。同時,海外市場嘅競爭環境倒逼企業提升產品品質同服務標準,最終受益嘅都係普通揀車人。與其喺國內紅海入面互相消耗,不如合力把蛋糕做大。電池廠吃肉、車企喝湯嘅格局唔會一日改變,但當大家都把目光投向更廣闊嘅世界時,至少呢鍋湯裏嘅肉,會比而家多咗多。

8%就好似一扇門,大多數人推唔開,但每 100 個人入面,總有 8 個人能夠推開佢。
8%嘅機率有幾大?
如果說明日落雨機率係 8%,相信多數人都唔會帶傘。但如果話中獎機率係 8%,相信唔少人都會參與一下,畢竟相較於泡泡瑪特隱藏款 1% 唔到嘅機率嚟講,8% 仲係值得參與一番。
而家嘅國內汽車市場都係咁,眾多個車企喺市場入面尋求破局,只為爭奪呢 8% 嘅成功機率。

據唔完全統計,而家國內市場在售新動力汽車大約有 700 款,但月銷量達到 5000 輛以上嘅產品只得 56 款,行業整體產品成功率只得 8%。
點樣打造一款熱賣單品對於車企嚟講已經係頭等大事,喺爆款之後,點樣持續維持熱賣,更成為重點,曇花一現,係多數新車嘅命運,三個月花期一過,就泯然眾人。
面對市場競爭嘅壓力,傳統車企嘅轉型難度要比充滿關注嘅新勢力更難,喺即將進入“金九銀十”嘅銷售月前,車企嘅年中財報亦紛紛出爐,轉型嘅答案就寫喺財報之中。
出口同向上
首先係比亞迪嘅半年報,上半年新動力汽車累計銷量約 180.85 萬輛,同比下跌 15.72%。汽車業務收入約 2753.41 億元,同比下降 8.98%。
乍一睇,唔少人只見到營收同歸母淨利潤嘅下跌,然後直接給呢位新動力行業一哥戴上一頂“下跌”嘅帽子。
但如果仔細拆解比亞迪嘅財報,就能睇得明呢位行業大哥嘅變化。
喺半年報之中,比亞迪展現咗前所未有嘅供應鏈實力,毛利率 18.85%,第二季嘅毛利率更加上漲到 18.88%,同比增長 2.61%。
要知道,2026 年上半年,國內汽車行業面臨原材料脹價、匯率波動、價格戰三重壓力,整車製造環節平均利潤率跌至 1.5%,創近十年新低,不過比亞迪卻交出一份向上嘅中期答案。

呢度背後藏住比亞迪嘅轉型,根據銷量數據嚟睇,方程豹、騰勢、仰望三大品牌合計銷量 22.8 萬輛,同比增長 61%,佔總銷量比重升至 12.6%,並且國內全品牌 ASP(單車平均售價)由 3 月嘅 13.31 萬元提升至 6 月嘅 14.87 萬元。
喺國內市場想要提升單車價格,背後基本就代表要畀用戶更多嘅配置,而比亞迪正係靠住技術令消費級原因為呢部分增值買單。
僅上半年,比亞迪就亮相多項新技術,由年初嘅第二代刀片電池加兆瓦閃充,到自研 4nm 智駕芯片璇玑 A3 同天神之眼 5.0 輔助駕駛系統兜底,比亞迪展現出大廠應有嘅研發底氣同技術兜底能力。
特別係第二代刀片電池同兆瓦閃充,令比亞迪實現咗單車價格嘅上浮,喺之前嘅財報會,董事長王傳福表示而家第二代刀片電池供不應求,今年嘅銷量完全受限於電池嘅產能。

另一方面,比亞迪嘅閃充站建設得極為迅速,喺 8 月 28 日就完成咗第 10000 座閃充站嘅建設,雖然相比年初制定嘅 20000 座進度從時間上看略慢,不過比亞迪保證年內一定完成目標。
由電池到儲能,比亞迪靠住鋰電技術實現咗新動力汽車嘅突破,更靠住自研自產電池,令比亞迪喺上游原材料脹價嘅不利影響下,仲可以實現毛利率嘅上升,何況,比亞迪嘅自產除咗電池仲涵蓋芯片等一係列喺脹價嘅零部件,核心零部件自供率超過 80%,係一般車企難以快速學到嘅。
呢啲技術背後,冇其他捷徑,所有係比亞迪用真金白銀投資出嚟嘅,財報顯示,比亞迪上半年研發投入 289 億元,累計研發投入突破 2700 億元,賺 1 塊錢,花超過 2 塊錢喺研發上。

當然這唔係一筆糊塗賬,背後係比亞迪嘅長期投資,而且而家呢啲投資已經實現咗回報。
除咗以 21.1% 嘅市佔率穩居國內新動力零售銷量冠軍外,比亞迪仲以 79.2 萬輛嘅出口規模奪得新動力出口第一嘅位置。
出口增長係比亞迪今年銷量嘅主要貢獻,出口銷量佔比超過 40%,增速超過 60%,而營收佔比更加超過一半,去到 52.7%,可以話比亞迪賺嘅一半以上嘅錢都來自海外市場。
根據數據顯示,比亞迪海外單車利潤係國內嘅三倍,亦即係 2 塊錢嘅研發,喺海外攞回嚟 3 塊錢。

至於比亞迪嘅海外規模,增速同閃充站一樣快,業務覆蓋全球 120 多個國家同地區,喺英國、巴西、泰國等市場登頂新動力品牌銷冠,喺比亞迪內部甚至已經計劃喺今年因為世界盃而火嘅大西洋島國佛得角建設門店。
不過海外市場亦係存在風險嘅,喺中期報告之中,比亞迪將利潤下滑主要原因歸結為,匯率波動產生嘅匯兌損失,大約損失咗 47 億元嘅利潤,呢種風險對於全球車企嚟講都係一項調整,有人喺匯率上吃虧就有人盈利,日系品牌近年來都靠住匯率實現咗盈利上漲。
作為國內新動力汽車嘅代表,比亞迪用時間行動證明咗國產新動力唔靠價格戰依然能夠喺市場盈利,不論係國內定係海外。
承壓與陣痛
長安汽車嘅半年報更多係變化,2026 年上半年,公司實現營業收入 656.34 億元,同比下跌 9.71%;歸母淨利潤 8.17 億元,同比下跌 64.32%,毛利率為 14.50%。
同比亞迪唔同,長安汽車嘅財報更能代表國內車企轉型嘅現狀,由燃油車轉向新動力嘅過程中,長安汽車面對嘅困難遠比比亞迪多,比亞迪可以從零建設起自己嘅新動力供應鏈,但長安汽車就需要考慮上游數百家燃油車時代嘅供應鏈轉型。
如果剔除咗燃油車板塊,長安汽車喺新動力上嘅表現都係唔錯嘅,2026 年上半年,新動力汽車銷量達 41.4 萬輛,同比下跌 8.3%,不過剔除 Lumin 呢樣入門車型後,2026 年上半年新動力整體銷量同比增長 11%,其中第二季新動力車銷量 24.56 萬輛,環比提升 45.64%。

長安啟源 Q05 連續 3 個月蟬聯緊湊級純電 SUV 銷量第一,深藍 S05 連續 4 個月蟬聯細分領域(12-18 萬純電緊湊 SUV)銷冠,呢度背後係長安喺細分車型上嘅突破,與其大操大辦嘅囊括所有車型,不如定點發力,揾準屬於自己嘅賽道。
長安啟源正係如此,唔以價換量,啟源單車均價同比提升 1.2 萬元,今年前 7 個月累計銷量突破 21 萬輛,7 月單月銷量亦超過 3 萬輛,並且喺第二季實現咗單季度盈利,走出新動力創業嘅第一步。
除咗國內市場外,海外業務亦係長安利潤嘅主要來源,上半年海外市場交付 40.2 萬輛,同比增長 35.1%,海外業務收入 219.42 億元,同比增長 78.77%,海外毛利率保持在 20% 以上。
呢度背後係長安汽車喺海外市場採取“本地化生產 + 體系化運營”嘅策略,其泰國羅勇工廠已投入運營,實現深藍 S05、長安啟源 Q05 等熱賣車型本地化生產。

喺打好新動力呢張牌嘅同時,長安仲用“藍鯨超擎混合動力”為燃油車市場提供咗新嘅方案,特別係應對鋰電原材料上漲同充電設施建設薄弱地區嘅用車需求。
不過呢啲優勢依然難以掩蓋長安汽車喺轉型中嘅困難,盈利大幅下跌,經營現金流為負都表明轉型成本高昂並且尚未轉化為利潤。
而家長安汽車嘅希望都押注喺海外業務,51.9% 嘅出口增長同 78.8% 海外營收增長成為咗經營困難中唯一嘅亮點。
靠自己
同比亞迪同長安唔同,廣汽集團代表嘅就係更多汽車國企嘅轉型,2025 年銷量之中,廣汽係合資銷量佔比最多嘅國企,64.4% 嘅銷量係廣汽豐田同廣汽本田貢獻嘅,對合資嘅依賴度遠高於其他國企。
不過喺燃油車銷量持續下跌,自主品牌銷量佔比突破 70% 後,廣汽集團嘅處境就十分微妙。
財報顯示,廣汽集團營收同比增長 9.38% 至 461.21 億元,但毛利率為 -2.51%,連續兩年為負。其中合資企業投資收益同比減少約 60 億元,成為業績嘅最大拖累。
由銷量數據嚟睇,廣汽嘅表現並唔似財報咁樣差強人意,新動力車銷量 26.02 萬輛,同比增長 68.80%,增速顯著高於行業。其中自主品牌新動力銷量佔比達 62.82%,同去年同期提升咗約 14 個百分點。

廣汽豐田銷量增長 3.29%,鉑智系列月銷持續破萬,鉑智 3X 連續 10 個月位居合資新動力銷量冠軍。
然而,廣汽本田銷量暴跌 55.82% 至 6.83 萬輛,新動力車型銷量只得 3,276 輛,成為廣汽集團業績嘅最大拖累。
當合資品牌失去戰力後,廣汽就需要透過自主品牌嚟補上空缺,補課嘅代價係不小,各方面都需要錢,研發、營銷呢啲費用都要增長,研發費用上漲 39%、財務費用上漲 243%、銷售費用上漲 17%,綜合落嚟,就導致咗增收反增虧嘅局面。
特別係研發嘅投入,第二季 48 億嘅投入令毛利率依然維持喺負 1.28%。至於渠道建設,廣汽選擇下沉,向縣域經濟發力,計劃年內落成 1000 間縣域授權門店。

同時為咗實現高效轉型,廣汽集團引入咗 IPD 流程改革,官方話自主品牌研產供銷財一體化管控,令產品規劃效率提升 30%、立項評審效率提升 67%、需求決策效率提升 85%,新車開發週期縮短至 18-21 個月,研發成本降低 10% 以上。
不過呢啲短期內都難以喺財報中展現,而家唯一見到嘅依然係出口增長。
中期報告顯示,廣汽自主品牌上半年出口 12.15 萬輛,同比暴漲 132%,接近 2025 年全年出口量。海外業務收入 140.13 億元,同比增長 109.27%。

全球化佈局之中,建成咗 7 座 KD 工廠,新增柬埔寨、哈薩克斯坦兩座工廠,同時喺泰國建設首個海外自主電池 PACK 工廠,完善海外動力電池本地化供應,實現咗供應鏈嘅同步出海。
同比亞迪一樣,廣汽喺新能源上嘅佈局亦都先聚焦於成本佔比最大嘅動力電池,保證供應鏈嘅自主可控,唔再俾電池廠打工,先至可能實現毛利率轉正。
作為從依靠合資向依靠自主轉型嘅代表,廣汽集團依然處於轉型嘅困難期,轉型投入急增,導致虧損擴大,短時間內依然難以實現轉變。

綜合嚟睇,喺國內市場上半年同比下跌超 20% 嘅背景之下,更加能夠看出傳統車企轉型嘅迫切性,一方面戰場已經從國內蔓延至海外,海外市場成為咗車企盈利嘅核心,不過同時匯率波動亦帶來咗不確定性。
另一方面,研發嘅投入正在逐漸成為衡量車企長期盈利嘅核心,比亞迪靠住多年累積嘅研發投入,而家已經形成技術優勢並轉化為盈利能力,而好似長安同廣汽就需要喺研發上面補課,投入更大嘅成本嚟實現自研。
整體嚟睇,喺上半年國內車巿“內冷外熱”格局之下,邊個仲快啲將增長重心轉向海外同高端化,邊個就能更早走出盈利低谷。比亞迪已率先驗證呢條路徑嘅有效性,長安同廣汽則仲喺轉型爬坡階段。
8 月 19 日,奇瑞執行副總裁、國際業務事業群總經理兼墨甲機器人總經理張貴兵在 2026 世界機器人大會期間透露,奇瑞旗下墨甲機器人(AiMOGA Robotics)已啟動 IPO 籌備,正與多個上市地磋商,時間表尚未確定。佢表示,上市既能為技術投資融資,亦有辦法提升治理透明度。

墨甲嘅起點並非造機器人,而係數碼虛擬形象墨茵(Mornine)。2023 年前後,奇瑞海外品牌 OMODA 為 C5 車型預熱,打造咗能與 Z 世代共鳴嘅虛擬人墨茵,活躍於宣傳動畫、品牌直播等平臺。
轉折始於奇瑞海外門店遇到嘅營運痛點。張貴兵透露,海外銷售受淡旺季影響,人員流動頻繁,招工困難,即便招到人,多國語言培訓又係一道高門檻,團隊由此萌生"讓墨茵走進現實"嘅構想,呢個想法成為咗 AiMOGA Robot 項目嘅起源。
2023 年底墨茵首台樣機下線,2024 年初喺奇瑞全球經銷商大會首次公開亮相。歷經兩年多嘅技術積累後,2025 年 1 月 7 日,奇瑞正式出資成立"安徽墨甲智創機器人科技有限公司",註冊資本 1 億人民幣,法定代表人為張貴兵,墨甲從內部項目轉變為獨立法律主體。

同年 2 月,墨茵喺馬來西亞吉隆坡門店完成海外商用首秀;4 月亮相上海車展,展示多模態感知與靈巧操作能力;10 月喺奇瑞全球創新大會以七國語言自主演講,成為全場焦點。

2025 年 12 月至 2026 年 1 月,墨甲完成首輪增資引戰,註冊資本增至約 1.04 億元。增資後最新股權結構顯示,奇瑞汽車持股 96%,伯特利 1.40%、富春染織 1.20%、和諧超越基金 0.40%、智元創新 0.20%、蕪湖經開區偉達創投 0.40%、蕪湖創科投資基金 0.40%。
業績方面,墨甲全球累計交付已突破 3000 台,約 2000 台銷往海外,業務覆蓋 60 多個國家同地區,係全球首個完成歐盟軟件硬件雙認證嘅人形機器人。2026 年 4 月 27 日發布會上一次性簽約 1000 台智能警用機器人訂單並現場交付 110 台,產品線由此從"4S 店導購"擴展到公共安全領域。重點客戶覆蓋奇瑞海外經銷商網絡及多個城市嘅公共安全部門。
張貴兵透露計劃 2027 年全球交付量提升至 1 萬台,躋身行業第一梯隊,並提出"提升大規模應用可靠性與成本效益、喺超 50 國 100 多個場景中迭代、實現 100 台交付促成 1000 台意向簽約"嘅三項具體動作。
產業化按"場景驅動技術"分三階段推進,先做兒童陪伴場景機器人,再拓展公共服務同企業服務場景,最終推動機器人進入家庭。配套建設上,已設 31 個創新實驗室、成立"AiMOGA 學院",與 100 所高校簽約培養人才,四足機器人產線年產能達 1.5 萬台。

今年 1 月奇瑞 AI 之夜上,奇瑞董事長尹同躍提出"一個底線、三大方向"戰略,以汽車為基石推動 AI 向物理世界延伸,覆蓋人形機器人、Robotaxi、智慧農機等場景,"將汽車大腦裝入其他產業嘅軀體"。佢透露 2026 年奇瑞研發預算超 320 億元,Robotaxi 同墨甲構成嘅"2R 技術"係四大重點之一,並稱佈局初衷係對"未來汽車總量減少後第二增長點"嘅再思考。
喺 4 月 27 日墨甲發布會上,佢再次表示:"我哋最唔希望被定義為一家汽車公司,而係一家面向未來嘅高科技、具身化、創新公司。"
佢提出"智能汽車就係移動嘅機器人",機器人同智能汽車喺感知、規劃、控制等底層技術高度同源,技術模塊同供應鏈可平移。
2026 年被業內視為車企具身智能佈局嘅集中釋放之年,全球已有超 20 家主流車企通過自研、孵化、投資等方式入局,行業正從技術探索轉向量產競速。
工信部數據顯示,中國四足機器人已佔全球銷量近 70% 份額。行業普遍判斷,2026 至 2028 年將係人形機器人從"原型機"走向"萬台量產"嘅關鍵驗證窗口,但商業化閉環仍處早期"戰略虧損"階段,應用場景有限、成本較高等瓶頸尚待突破。喺汽車行業利潤率跌破 3% 嘅背景下,具身智能已被多家車企視為對沖主業增長放緩嘅"第二增長曲線"。
來源:車觀察

近日,南韓汽車廠商 KG Mobility (KGM) 宣布同奇瑞汽車簽訂戰略投資協議。根據協議,奇瑞將向 KGM 投資 7500 萬美元,並喺加速新車開發、自動駕駛同尖端電子電氣架構等方面開展或擴大合作。
若交易完成且債券全部轉股,奇瑞預計將持有 KGM 約 10% 嘅股份,並有望成為佢第二大股東。

奇瑞此次牽手南韓車企,好容易令人聯想到不久前吉利同福特嘅合作。吉利以 2.21 億歐元獲得合資公司 34% 股權,並共享福特喺西班牙瓦倫西亞嘅工廠資源。
由表面嚟睇,喺兩次合作入面,中方企業均未取得絕對控股權,亦無直接掌握日常經營管理權,但呢個恰恰體現咗中國深耕全球化市場嘅戰略智慧。
過去,中國車企出海更多依賴產品出口;但而家,隨著競爭環境變化,中國汽車正從單純嘅“產品輸出”,邁向涵蓋技術、供應鏈、製造能力、品牌價值同產業生態嘅“全球經營”。對於中國車企嚟講,同當地企業開展深度合作,能夠更快利用已有製造、渠道同產業資源,以更低成本門檻進入海外市場,並實現長期扎根。
當前,中國車企嘅全球化正進入一個全新嘅階段。據海關總署數據顯示,今年上半年中國汽車出口達至 531 萬輛,同比增長 53%,實現連續 5 年增長。與此同時,顧問公司預測,2026 年中國汽車出口量將接近 1000 萬輛,中國有望成為全球首個突破千萬輛汽車出口規模嘅國家。
但需要睇清嘅係,出口數量增長,並唔等於全球化能力已經形成。對於中國車企而言,出海仍面臨貿易壁壘、政策差異、本地化運營、品牌認知等多重挑戰。點樣從“賣出去”邁向“留低”,先係下一階段必須回答嘅課題。
真正嘅全球化,仍需要車企回答三個核心問題:當地邊點解願意接受企業留下?合作夥伴邊點解願意同企業長期同行?企業喺當地能否實現持續盈利?
呢三個問題,分別對應產業價值、合作價值同商業價值。只有三者形成閉環,出海先唔止係短期銷量嘅增長,而係一門能夠穿越週期、持續創造價值嘅長期生意。
“出海熱”背後,中國車企仍需尋找長期增長解法
近年來,“出海”已經成為中國車企繞唔開嘅一門必修課。除了奇瑞之外,吉利、長安、零跑、小鵬等企業也都喺加速推進全球化佈局。
由表面嚟睇,呢係中國汽車技術、產品力同完整產業鏈能力提升之後嘅自然外溢;但從更現實嘅角度睇,亦係一場由市場競爭倒逼嚟嘅戰略選擇。

過去幾年,中國新能源汽車市場高速增長,新品牌、新車型同大量產能快速湧入,市場競爭逐漸從增量競爭進入存量博弈階段。喺國內市場“卷生卷死”嘅背景下,唔少車企面臨“增收唔增利”嘅困境。因此,海外市場成為企業消化產能、擴大規模以及提升盈利空間嘅重要方向。
但當越來越多企業將出海視為增長答案時,一個新問題亦隨之出現:海外市場會唔會成為下一個競爭紅海?
由需求端嚟睇,全球新能源汽車市場確實仍然有較大嘅增長空間。2026 年上半年,歐洲市場新能源車累計銷量約 237.8 萬輛,同比增長 32.7%,滲透率達至 29.2%,同去年同期相比提升約 6 個百分點,佔全球新能源車銷量嘅 20.3%。與此同時,印度、菲律賓等新興市場新能源銷量亦快速增長,其中印度同比增長 83.8%,菲律賓同比增長 149.6%。
但需要睇清嘅係,不同國家喺消費習慣、法規標準、基礎設施、渠道體系同品牌認知等方面存在巨大差異,海外市場唔係簡單複製中國市場嘅“第二戰場”,更唔係把國內成熟車型搬到海外咁簡單。
事實上,今年上半年嘅出口增長,既來自中國車企自身競爭力提升,亦受國際能源價格變化、海外傳統車企電動化節奏調整等多重因素影響。隨著更多中國品牌進入海外市場,競爭亦喺逐步升級,出海紅利亦喺逐步消減。
如果企業只係依靠價格優勢、短期銷量同渠道鋪設進行擴張,咁中國汽車喺海外同樣可能陷入“低價競爭”同“規模內卷”嘅循環。
海外不是“避風港”,中國車企迎來更高成本戰場
眾所周知,好多中國汽車品牌喺海外市場嘅售價往往高於國內市場。以奇瑞瑞虎 8 為例,喺中國市場價格喺 10 萬元左右,但進入俄羅斯市場後,起售價折合人民幣約 22 萬元,喺中東部分市場,頂配車型落地價格甚至接近 40 萬元。

呢樣亦令過去唔少人認為:出海就係“中國生產、海外銷售”,利用中國成熟嘅供應鏈體系同成本優勢,喺海外市場獲得更高溢價。但事實上,隨著中國車企全球化進入深水區,呢種簡單嘅銷售模式正面臨越來越多挑戰。
甚至,海外售價更高並唔一定意味著海外利潤一定更高。同埋關稅壁壘、本地化生產要求、環保政策、經銷網絡、售後服務等一系列因素,都會直接影響企業最終嘅盈利能力。
尤其喺全球汽車產業競爭加劇嘅背景下,海外市場正不斷提高準入門檻。例如,歐盟《工業加速器法案》提出,對來自全球關鍵行業製造產能佔比超 40% 嘅國家實施“附條件市場准入”;歐盟《新電池法》規定,2027 年 2 月起動力電池必須提供全生命週期碳足跡數據。
與此同時,歐洲本土車企亦正加強防禦。大眾、Stellantis、雷諾等歐洲汽車企業曾呼籲歐盟採取更多措施保護本土電動車產業;部分歐洲企業同工會對於同中國車企合作亦存在擔憂,甚至有海外媒體將中國新能源汽車形容為“特洛伊木馬”。
由此可見,中國汽車出海正經歷一次底層邏輯嘅變化,過去依靠嘅係產品質價比,未來比拼嘅係體系能力。邊個能夠將全球經營中嘅複雜成本,轉化為品牌、技術同產業鏈優勢,邊個先能夠真正实现從“出口產品”到“全球經營”嘅跨越。
出海不是零和博弈,而是競合博弈
中國車企嘅出海,從來唔係站喺海外企業嘅對立面。
此前,奇瑞汽車股份有限公司董事長尹同躍指出:“到一個(新興)市場去,唔係把中國嘅產品端出去就得咗,一定要遵守當地嘅法規、符合當地嘅用戶習慣,同時我哋唔可以吃獨食。”佢進一步強調,奇瑞出海唔係去“搶”別人嘅地盤。“唔好做掠奪者,而係要做施肥者,增加肥力;唔好到人家(嗰度)就掠奪市場、掠奪人才。”
因為真正可持續嘅全球化,並唔係把一輛車賣到海外市場,而係喺當地形成產業連接,真正扎根喺當地市場。
而家,中國車企嘅海外佈局方式已經越來越多元化,涵蓋整車出口、散件裝配(CKD)、本地生產、經銷商合作、技術授權、平台輸出、資本合作同合資經營等多種模式。而唔同模式本質上都係為咗提升企業對於全球市場嘅適應能力。

例如,上汽通用五菱透過產業鏈協同模式喺印尼佈局生產基地,建設 12 萬輛整車產能,同時帶動 16 家國內三電企業抱團出海,並培育超過 100 家本土供應商,實現從產品進入到產業鏈融入;長城汽車則透過收購同改造巴西戴姆勒工廠,喺 2025 年 8 月正式投產,創造約 2000 個直接就業崗位,並帶動當地供應鏈體系發展;奇瑞同西班牙 EV MOTORS 成立合資公司,接手日產關閉嘅巴塞羅那工廠,以“奇瑞技術+EBRO 品牌”嘅方式重新激活當地製造能力
此外,長安泰國羅勇工廠喺 2026 年 6 月迎嚟第 2 萬台整車落線,該工廠總投資約 22 億人民幣,一期年產能 10 萬輛,關鍵質控工位自動化率達至 90%;吉利則倚靠寶騰品牌深耕馬來西亞市場,其丹絨馬林電動車工廠已經投產,一期年產能達至 2 萬輛。
值不得一提係,新勢力品牌亦喺加速輸出技術體系同基礎設施能力。例如,蔚來喺海外已經部署 93 座換電站,並參與研究制定新加坡電動車充換電標準《新加坡標準 SS 722》;零跑透過同 Stellantis 成立合資公司,借助全球渠道資源推進國際化,其主力車型 C10 亦喺馬來西亞吉打州古倫工廠啟動本地化裝配生產;小鵬唔止同大眾戰略合作,仲收購印尼上市公司 EIDO 90.1% 股權,佈局其首個海外生產基地,並採用 CKD 模式推動本地化製造。
喺業內人士睇嚟,唔同出海路徑並唔存在絕對優劣,關鍵在於是否同企業自身能力同發展階段相匹配。整車出口速度快、投入相對較輕,但容易受到貿易政策變化影響;本地建廠能夠增強產業融入程度,但需要持續資金投入同規模支撐;渠道合作可以快速打開市場,但用戶關係同品牌資產可能受制於合作夥伴;技術授權同資本合作更輕,但考驗企業能否將技術優勢轉化為長期商業價值。
而判斷一家企業出海是否成功,唔能只睇出口數量、進入多少國家同地區,甚至唔能只睇海外銷量增長,而要看佢能否回答幾個更核心嘅問題。
首先,能夠唔能夠攞錢。海外業務能夠唔能夠形成穩定、可持續嘅盈利能力,而唔係依賴國內市場輸血、融資支持或短期價格優勢。
其次,能夠唔能夠扎根。係咪建立起當地研發、製造、渠道、服務同供應鏈體系,而唔係停留在一次性嘅產品銷售。
再次,能夠唔能夠雙贏。係咪能夠為當地創造就業、稅收同產業價值,令政府、合作夥伴、供應商同消費者都成為全球化過程中嘅受益者。
此外,仲要睇企業能夠唔能夠抗風險。面對關稅變化、政策調整、匯率波動同地緣政治不確定性,海外業務係咪具備足夠韌性。
更加重要係,企業能夠唔能夠建立真正嘅品牌價值。消費者買嘅,究竟只係一個價格更低嘅中國汽車產品,定係認可一個能夠長期存在、持續提供價值嘅全球汽車品牌。
喺業內人士睇嚟,出海嘅最高標準,唔係中國車企從海外市場拿走咗幾多,而係喺獲得商業回報嘅同時,為當地留下咗幾多價值。海外市場並唔排斥中國汽車,但任何市場都不會長期歡迎一個只銷售產品、爭奪份額,卻唔承擔產業責任、唔創造本地價值嘅“外來者”。
真正有生命力嘅全球化,唔係一場依靠成本優勢打贏嘅短期突襲戰,而係喺唔同市場中尋找企業利益同當地利益嘅最大公約數。只有從“進入海外市場”邁向“融入當地產業”,中國汽車先能夠真正完成從出口大國到全球汽車產業重要參與者嘅轉變。

非洲資源國收緊原礦出口,國內新能源產業鏈面對供應難題。
作者丨張恆
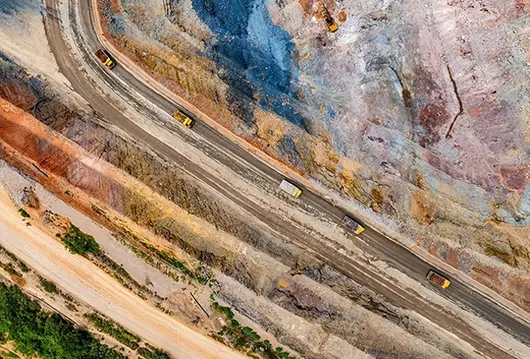
2026 年以來,辛巴威、剛果(金)、莫桑比克、馬拉威等非洲重要礦產國相繼出台政策,收緊鋰、鈷、石墨等新能源核心礦產出口。
多國政策同步轉向,明顯是有備而來,目的就是針對中國新能源產業鏈。
非洲多國收緊礦產出口
此番政策收緊的信號最先由辛巴威釋放。2026 年 2 月,該國突然緊急叫停鋰原礦與鋰精礦出口,甚至攔下部分已完成裝船、即將啟運的貨物。彼時已有市場人士判斷,這並非短期臨時管控。
果不其然,到了 5 月,辛巴威正式將鋰、鈷、石墨等 14 類礦產劃定為國家戰略資源,強制要求外資礦業企業引入本土股東,同時必須在境內建設深加工項目,牢牢鎖住產業鏈附加值。
緊隨其後,剛果(金)針對鈷礦設置了兩年總量 9.66 萬噸的出口配額,直接大幅減少低端鈷原料流出。

這一輪資源保護政策浪潮快速向東非、南非擴散,多國逐步形成共識,統一限制未經冶煉加工的原礦、粗精礦直接對外出口。
非洲多國政策步調高度一致,給中國新能源產業鏈帶來了嚴峻挑戰。
回望過去十幾年發展,非洲資源開發熱潮與中國新能源汽車產業崛起高度同步,深度捆綁。
中國新能源產業從零突圍,動力電池、整車產能連年高速擴張,但本土鋰、鈷資源儲量不足、開採成本高企,難以承接需求。非洲坐擁全球頂尖新能源礦產稟賦,卻受限於資金、技術、基礎設施不足,無法開發變現。
在這種互補性下,中非形成成熟穩固的產業鏈分工。中國企業出海完善當地基建、投資礦山,投入資金與全套採礦技術,助力非洲礦產落地開發;非洲則穩定低價供應粗礦原料,支撐中國新能源產業做大做強。
數據上,剛果(金)貢獻全球 76% 的鈷礦產量,中國三元電池鈷原料九成以上依賴非洲進口;辛巴威鋰精礦超九成出口至中國,佔中國進口總量的 15.5%;莫桑比克、馬達加斯加天然石墨持續供給中國負極材料,是動力電池剛需原料。

依靠非洲大批量、穩定可靠的初級礦產供給,中國掌握了全球超 80% 鈷冶煉、70% 以上鋰鹽加工產能,建成全球規模第一的動力電池與新能源汽車製造體系。可以說,過去十年中國新能源產業的快速發展,依靠的就是中非的資源戰略合作。
隨著中國新能源產業逐步走向成熟,海外合作方的態度似乎有所改變。
過往十餘年間,非洲礦產資源國大多停留於礦石開採、前期分類、倉儲物流等環節,僅賺取基礎勞務與資源開採收益;中國則承接礦產深加工,覆蓋冶煉、正極材料、電池製造等下游環節。
中國新能源產業鏈日趨成熟後,非洲資源國不再滿足於單純出口低附加值初級原礦。各國借鑑印尼治理鎳產業鏈的經驗,看準了中國對其礦產資源的進口依賴度,陸續收緊原礦出口管控、設置配額門檻,強制外來資本在當地落地深加工工廠、吸納本土資本參股,倒逼產業鏈增值收益留在屬地。

維繫了十餘年的雙向互利合作格局被打破。非洲資源國試圖從上游資源端重塑產業鏈利益分配,此舉無異於對中國新能源供應鏈的一次釜底抽薪。
車企利潤承壓
當前,國內整車行業利潤已經極度稀薄。中汽協數據顯示,2026 年上半年整車製造平均淨利潤率僅 1.5%,創下十年新低。
一輛均價 20 萬元的車,車企平均淨利潤僅 3000 元,遠低於國內規模工業企業平均盈利水平。持續數年價格戰壓縮定價空間,行業緩衝成本波動的餘地很小。
2026 年二季度集中披露的業績預告直觀顯現了成本壓力,賽力斯預計上半年歸母淨虧損 15 億至 18 億元,北汽藍谷預計上半年歸母淨利潤虧損 17.7 億至 19.7 億元。終端市場競爭白熱化,車企不敢輕易上調售價,原材料上漲帶來的新增成本,只能企業內部消化。
碳酸鋰價格的上行就是車企利潤承壓的原因之一。電池級碳酸鋰自 2025 年末 7 萬至 10 萬元/噸,一路上行,2026 年 5 月最高接近 20 萬元/噸,價格近乎翻倍。
行業通用的測算是,碳酸鋰每上漲 1 萬元/噸,60 度純電車電池成本增加 300 元;長續航車型單車成本上浮可達 400 元。對比年初低點,大容量純電車剛性成本增加 2000 至 3000 元,三元鋰電池車型疊加了鈷價波動,負擔更重。

如果非洲各國持續加碼出口限制,鋰、鈷原料價格維持高位,車企處境會進一步惡化。產能利用率不足的弱勢廠商,虧損壓力將持續放大。
面對上游的隱患,中國產業鏈沒有選擇坐以待斃。
一方面,頭部礦業與車企順應非洲本土化要求,在當地落地冶煉產能。華友鈷業在辛巴威布局硫酸鋰產線,礦產就地加工,滿足當地政策要求;洛陽鉬業擴容剛果(金)本土鈷冶煉產能,規避原礦出口配額約束。這種重資產投入週期漫長。
另一方面,貨源布局走向多元化,部分企業加速開發澳洲、南美鋰礦資源,同步挖掘國內青海、川西鋰資源潛力,打造“海外多點供給 + 國內自有礦產”雙保險。比亞迪、寧德時代、吉利等企業拓寬海外礦產合作,分散地緣政策風險。
此外,依靠技術迭代減少稀有金屬依賴也成為了行業研發趨勢。低鈷、無鈷方案持續普及,中端車型大規模搭載磷酸鐵鋰電池,降低對剛果(金)鈷礦需求。同時,動力電池回收體系不斷完善,退役電池提煉再生鋰、鈷,逐步形成城市礦山,緩解海外原礦進口壓力。

非洲多國收緊礦產出口,是想重新分配新能源產業鏈的利益。國內產業鏈想要抵禦外部資源波動,不能長期依賴低價進口礦產,持續推進供應鏈多元化、材料技術迭代,才能逐步擺脫海外資源掣肘。【版權聲明】本文系《汽車人》原創,出版方所有,未經翻譯或部分複製,違者必究。

喺上篇文章入面我哋傾到,鋰電池由 2026 年 9 月開始要正式徵收消費稅喇。2% 起步,一年後提到 4%。算落來一輛車成本增加幾百塊,最多千把塊,對終端售價嘅影響微乎其微。

我喺文章結尾留咗一個問題:「當優待不再,車企仲剩返咩?」過去十幾年,新能源車靠住各種政策紅利嘅扶持發展得如日中天,咩免購置稅、綠牌唔限行等,看得燃油車車主眼熱唔已。喺這樣嘅環境下,一個新能源車企想活落嚟都係比較容易嘅。
所以各行各業都想嚟分一杯羹,因此就造就咗一個奇特嘅景象。早幾年宣布要下場造車嘅累計得有四五百家,造手機嘅要造車,搞地產嘅要造車,做家電嘅都要造車,就好似造車呢件事突然冇咗門檻。
造車唔容易,小米汽車雷軍造車咗之後先至嘆「造車太难喇」,嗰時仲有政策加持,而家真正仲存活緊嘅新勢力車企兩隻手數得嚟,何況而家政策呢個台階正喺一級一級被抽走,新能源車企嘅生存只會更加艱難。
咁仲剩返咩呢?與其話係剩返咩,唔如話係點樣活落去?
真正有底氣、有能力活落嚟嘅,係嗰啲喺政策紅利期照舊將錢砸入研發、品質,一心一意搞產品力嘅車企。
揀比亞迪嚟講,好多人見到係佢一年賣咗幾百萬輛,係全球新能源銷冠。但往回倒十幾年,當別人都喺燃油車嘅「功勞簿」上攞錢嘅時候,比亞迪喺自研電池、芯片同 DM 混動系統。呢啲嘢喺當時睇落又苦又累仲唔討好,但等到電池成本成咗競爭勝負手嘅時候,刀片電池就成咗手中嘅王牌。

所以,當優待不再,車企剩下嘅係產品力。產品力呢三個字睇落輕飄飄嘅,但其實係技術、成本、效率、品控等嘅疊加,每一項都要花時間同真金白銀去積累。
有些品牌,成立三五年,車款迭代咗七八款。但定睛一看,三電系統係買嘅、智駕方案係供應商嘅、底盤係別人調教嘅,唯一嘅自研能力體現在車機系統嘅 UI 設計上。你話佢哋揀咩去同比亞迪競爭,當比亞迪當起價格屠夫嘅時候,邊個唔係咬住牙硬跟?嘢都係別人嘅,成本呢塊就降唔落嚟。
前期有政策扶持仲能緩一緩,當油電真正同權之後咋?嗰啲冇核心技術、靠低價續命嘅車企會一個接著一個倒下,而頭部品牌之間嘅競爭,會從「邊個降價狠」變成「邊個技術強」。新能源汽車行業正喺由政策驅動轉向「技術驅動」。你睇鋰電池今年 9 月 1 日徵稅,但固態電池、鈉離子電池呢類就唔需要。乘聯會崔東樹話得好清楚,鋰電池政策調整意味著新能源車稅收「保護期」正喺分階段、有節奏地退出。
特斯拉第二季度財報顯示,人家差點虧損嘅原因係把賣車賺來嘅錢全投給咗未來科技,AI 基礎建設、Robotaxi、人形機器人 Optimus,全係高科技嘅狠活。當年冇人看好 FSD,而家有啲車企唔都以佢為嚟標桿嘞?

技術壁壘先至係真正嘅護城河。
除咗產品力,仲有一個維度係近幾年真正拉開差距嘅地方——出海。國內新能源市場再大,一年都兩千多萬輛嘅盤子,而且已經捲到利潤率薄如蟬翼。想跳出內卷真正賺到錢,仲係要靠出海。

但出海呢件事,跟喺國內賣車係完全兩套邏輯。國內賣車,產品過得去、價格到位、渠道鋪開,基本盤就嚟有喇。出海咋?光係各個市場嘅准入標準就能話一個團隊掉層皮。歐盟嘅 WVTA 認證、美國嘅 FMVSS 標準、東南亞各國嘅稅收政策,每一個環節都係一塊難啃嘅硬骨頭。更唔好提售後網絡點樣搭建、零配件供應周期點樣解決、當地消費者對中國品牌天然嘅唔信任點樣消除。
講實話,呢啲事比喺國內降價兩萬難多過。而能將呢啲嘢一件件啃落嚟嘅企業,同嗰啲只喺國內捲價格嘅企業,差距只會愈嚟愈大。
比亞迪去年出口超過 40 萬輛,喺泰國、巴西、以色列都係純電銷冠。你以為佢係靠平賣出嚟嘅?泰國嘅比亞迪工廠從開工到投產唔到一年半,烏茲別克斯坦嘅工廠都跑起嚟,海外經銷商網絡鋪到七十多個國家。呢種落地速度,背後係供應鏈管理能力、本土化運營能力等各種綜合實力嘅共同作用。
名爵喺歐洲賣得唔錯,上個月喺歐洲銷量為 38,640 輛,喺中國品牌入面名列前茅,靠嘅都唔係價格牌。除咗自带嘅歐洲本土品牌認知,仲有好多一部分原因係因為本地化運營。長城喺俄羅斯、奇瑞喺巴西,也都係紮根咗先至站得穩。

出海就好似一個放大鏡,你喺國內有多強嘅綜合能力,放到海外,要么被放大,要么被打回原形。車企最後拼嘅,其實係綜合實力。
比亞迪點解敢喊「電比油低」?唔係因為補貼,係因為佢自己造電池、自己造芯片,直接垂直整合到牙齒。呢種成本能力,政策放唔放開,佢都唔驚。特斯拉點解敢喺全球市場反復調價?因為佢嘅製造效率同供應鏈管理能托住利潤率。呢啲先至係真正嘅底牌。
斷奶當然唔好受,但真正有底子嘅企業,其實唔需要嗰口奶。政策優待係一根柺杖,拄住走路自然省力,但總有扔掉嗰天。而嗰啲喺保護期入面將精力花喺打磨產品、積累技術、建設品牌嘅企業,反而會感謝呢一天來得夠早。因為優待冇咗,嗰啲虛嘅嘢也就散咗。剩下嘅,都係真嘢。


2026 年上半年,汽車銷量破 1500 萬輛大關,出口正成為重要增長點。
中汽協數據顯示,6 月汽車單月出口量首次突破 100 萬輛;1-6 月,汽車累計出口 509.6 萬輛,同比增長 65.3%,首次實現半年度出口超過 500 萬輛。對全年走勢,中汽協保持謹慎樂觀,全年出口量有望突破 1000 萬輛。

與海外瘋狂擴張相反,國內市場簡直可以用慘淡來形容。蔚來李斌呼籲,全行業要做好國內汽車零售量在 2026 年全年同比下跌 15%-20% 的準備。從數據中可以看到,上半年“出口強、國內弱”成為車市最突出特徵,未來無法實現全球化佈局的車企,將難以抵禦市場週期波動。
1
部分車企出口量超越內銷
國內汽車市場正經歷深度調整。上半年,汽車產銷分別完成 1499.3 萬輛和 1501.7 萬輛,同比分別下降 4% 和 4.1%。在此背景下,出口成為拉動中國汽車產業增長的關鍵引擎,也讓汽車出口在調整兩年後迎來高速增長。
具體來看。6 月,汽車出口 103.7 萬輛,環比增長 11.6%,同比增長 75.1%,單月出口量首次突破 100 萬輛。1-6 月,汽車出口 509.6 萬輛,同比增長 65.3%。更值得關注的是結構性變化——出口銷量佔總產量的比重已攀升至 39.34%。這意味著,國內每下線 10 輛汽車,就有近 4 輛駛向海外碼頭。
在此背景下,多家車企海外市場表現創下新高。
其中,奇瑞集團以 94.38 萬輛的出口成績穩居榜首,同比增長 71.5%,海外銷量佔比超七成。這家常年深耕海外市場的車企,6 月單月出口 19.1 萬輛,同比增長 79.7%。一個更具里程碑意義的信號是,奇瑞的累計出口已正式突破 678 萬輛大關。

不光是奇瑞,整個中國汽車市場目前的增長動力,都來自海外市場的出口表現。比亞迪,海外出口 78.94 萬輛,佔總銷量 43%,出海成為重要確定性一環;上汽集團,上半年出口 73.5 萬輛,同比增 48.7%;陳家才執掌廣汽國際後的 8 個月以來,廣汽集團出海攻速明顯加快,上半年出口 12.1 萬輛,同比增長 132%,已接近去年全年水平。

把這幾家車企的出口數據放在一起,可以清晰地看到一個趨勢:海外市場正在成為拉動車企整體增長的核心支柱。特別是在國內市場需求見頂、利潤承壓、競爭白熱化的背景下,海外市場從“增量補充”正式升級為“核心增長極”。可以說,國內市場越捲,中國車企出海的緊迫性就越強。
2
貿易壁壘是繞不過的現實
支撐這一輪出口爆發的深層原因,是天時地利人和。首先是天時——全球汽車產業向電動化轉型;其次是地利——中國汽車產業鏈韌性強;第三是人和——自主品牌企業很努力。整體來看,中國汽車出海正處於最好的時代,並且呈現“全球多點開花”的好局面。

在 2023 年和 2024 年,俄羅斯一直是中國汽車第一大出口目的國。但從近兩年來看,我國對俄羅斯出口量下降。今年前 5 個月,巴西超過俄羅斯,成為中國乘用車第一大出口市場。另外,英國、澳洲和墨西哥緊隨其後。

上述排名前十的海外市場中,英國、比利時、意大利均位於歐洲。在歐盟車市場的競爭格局中,中國自主品牌表現逐步走強。今年 5 月,比亞迪、上汽、吉利、奇瑞、零跑五家中國車企在歐洲合計售出 13.84 萬輛,同比增長超過 60%,而日系車企的銷量為 13 萬輛,下滑 3%。中國汽車在歐洲市場首次反超日本,市場份額達到 12.01%。
能打進歐洲,說明我們的產品已經能滿足發達國家消費者的需求,更證明了中國汽車產業日漸穩固的海外競爭實力,而高速發展背後潛藏的現實挑戰同樣不容忽視。比如歐盟在築牆,巴西在加稅,泰國在收緊,美國在封鎖,全球主要汽車市場都在給中國車設障,中國車企的海外擴張之路仍然充滿挑戰。

但中國車企的反應比預想中快得多,並根据自身情況因地製宜佈局出海戰略。包括奇瑞、比亞迪、吉利等企業紛紛在海外建設生產基地、研發中心和服務網絡。與此同時,廣汽集團宣佈計劃 2030 年前在巴西部署 242 個快速充電站。中國車企的海外競爭,已經不再只是把車賣出去,而是開始比拼誰能在當地真正留下來,邁向真正意義上的全球化經營。

單月出口破 100 萬輛,上半年 509.6 萬輛整車出口——這不僅是漂亮的成績單,更是中國製造在全球市場上的一次真實突破。今年 1000 萬輛出口的目標也是近在咫尺,但比數字更重要的,是中國汽車能否在全球市場建立起可持續的競爭力。未來,中國汽車全球化將進入深水區,比拼的不再是短期銷量,而是長期體系能力與全球運營智慧。