


首頁銷量

搜尋歷史
熱門搜尋
經銷商登入 / 註冊

當中國新能源乘用車市場零規模敘事不再具有說服力,取而代之嘅係一個更嚴峻嘅問題:產業嘅價值根基究竟喺邊?
單睇 4 月份嘅銷量數據,似乎一切都在“向上生長”:中國新能源汽車零售滲透率歷史性突破 60%,達到 61.4%,每賣出 10 輛新車就有超過 6 輛係新能源汽車。
然而,一組並唔理想嘅數據同時喺業內迴盪:2025 年國內汽車銷量超過咗 3440 萬輛,但同期中國汽車行業整體利潤率只有 4.1%。
“睇落規模喺增長,但行業整體嘅健康度面臨挑戰。”阿維塔科技副總裁王輝援引乘聯會數據指出,而 2026 年 1-2 月,這一數字進一步降至 2.9%。
乘聯會分會祕書長崔東樹分享嘅最新數據顯示,2026 年 1-3 月,汽車行業利潤率下探至 3.2%,處於近年同期低位,汽車行業利潤率唔單止顯著低於全國規模以上工業企業平均利潤率,更加係已經逼近絕大多數整車企業嘅經營盈虧平衡線。
當 61.4% 嘅滲透率撞上 2.9% 嘅利潤率,這構成咗一幅極為撕裂嘅產業圖景:中國汽車產業喺“做大”嘅路上狂飆,卻喺“做强”嘅路上步履蹣跚。
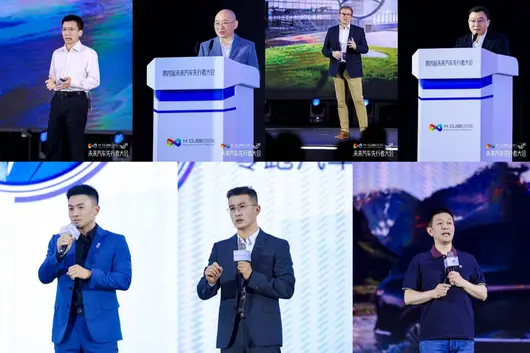
喺深圳 2026(第四屆) 未來汽車先行者大會上,這些“先行者”們給出咗一些答案,亦提出咗更深層嘅拷問。

圖片來源:未來汽車先行者大會
銷量喺漲,利潤喺跌?
進入 2026 年以來,中國汽車市場呈現出一幅看似矛盾卻已成定局嘅景象。
一方面,新能源汽車嘅高歌猛進勢不可擋。乘聯會分會數據顯示,2026 年 4 月,國內新能源乘用車零售 84.9 萬輛,滲透率歷史性突破 60%,達到 61.4%,較 2025 年同期增長 9.7 個百分點,創下國內車市單月滲透率歷史紀錄。
其中,自主品牌嘅表現尤為搶眼。4 月自主品牌中嘅新能源車滲透率达 80.1%,而豪華車中嘅新能源車滲透率只有 26.1%。中國品牌已經喺新能源市場佔據相當主導地位。
另一方面,整車廠嘅利潤空間卻正在被急劇壓縮。從 2025 年嘅 4.1% 到 2026 年前兩個月嘅 2.9%,這個下滑曲線令人揪心。
僅僅從利潤絕對值來看,2026 年 1-3 月汽車行業利潤總額 784 億元,同比下降 18%。面對這一數字,王輝喺大會上嘅論斷顯得尤為尖銳:“冇利潤嘅銷量,就係偽銷量;靠價格戰換來嘅規模,更加係虛假繁榮。 ”

圖片來源:未來汽車先行者大會
“越賣越蝕”已經從調侃變成咗無情嘅現實。
追其原因,大規模嘅“價格戰”無疑係最直接嘅推手。
自 2025 年以來,業內出現“電比油低”嘅口號,隨後各家紛紛跟進,降價早已唔係新鮮事。但更根本嘅問題在於,當所有車企喺技術路線同產品配置上高度趨同:800V 高壓平台、AI 語音大模型、端到端智能駕駛成為標準配置,價格成咗唯一嘅差異化競爭手段,利潤被層層蠶食。
零跑汽車高級副總裁兼首席運營官徐軍分析:“700 公里與 1000 公里續航,用戶感知差異趨近於零,成本卻指數級上漲。算力 30TOPS 到 1000TOPS,體驗差異遠少於參數。”

圖片來源:未來汽車先行者大會
佢據此認為,參數到今天為止只係一個基本嘅入場券,唔係勝負手。
徐軍嘅觀點背後,係一個更值得反思嘅趨勢:當汽車技術進入“收斂期”,中央計算 + 區域控制器嘅架構趨於一致,端到端嘅智駕方案趨於雷同,智能座艙嘅 AI 方案越來越相似,想要依靠技術參數來構建差異化競爭力已經越來越困難。
用戶喺購車決策中關注品牌嘅權重正在大幅上升。
蔚來創始人李斌透露咗麥肯錫嘅最新調研數據:一兩年前品牌喺購車決策因素中僅排第五,如今已躍升至第二,“相信好快就會進入到第一名”。

圖片來源:未來汽車先行者大會
當品牌開始成為“勝負手”,中國汽車產業嘅技術紅利正在快速轉為品牌紅利,而品牌嘅重塑同建構,卻遠比堆疊參數更艱難,亦更考驗定力。
邊企試圖打破負增長魔咒?
喺行業整體利潤率持續下探嘅大背景下,並非所有嘅企業都陷入咗“增收唔增利”嘅泥潭。
本屆大會上,有幾匹“黑馬”用實實在在嘅數據印證咗一個可能性:中國品牌唔單止能夠把價格賣上去,更能把利潤賺回來。
江淮汽車集團董事長項興初喺演講中披露,尊界 S800 自 2025 年 5 月上市以來,累計交付已超 1.85 萬台,連續 8 個月蟬聯 70 萬元以上豪華轎車銷量榜首。

圖片來源:未來汽車先行者大會
從價格區間嘅角度來看,百萬級中國豪車能夠持續超越百年豪華品牌,喺五年前幾乎不可想像。
項興初將其歸結為“以科技重新定義豪華”嘅路徑選擇:“尊界品牌唔係簡單複製傳統豪華車嘅發展路徑,而係以科技創新改寫超豪華汽車品牌嘅敘事範式。”
蔚來則係另一條值得審視嘅路徑。
6 月 1 日,蔚來公布最新交付數據:5 月共交付新車 37,705 台,同比大為增長 62.3%,環比增長 28.4%,單月交付量創下品牌歷史新紀錄。
主品牌“蔚來”交付 20,013 台,同比增長 50.8%;定位家庭市場嘅“樂道”品牌表現尤為搶眼,交付 12,029 台,同比激增 91.5%,環比漲幅高達 124.8%;新興品牌"firefly 螢火蟲”交付 5,663 台,同比增長 53.9%。
今年 1 至 5 月,蔚來累計交付新車已达 150,526 台,同比增長 68.7%。至此,蔚來歷史累計交付量正式突破 114 萬大關,達 1,148,118 台。
財報方面,今年一季,蔚來總營收為 255.3 億元,同比增長 112.2%,超出此前公司畀出嘅 244.8 億元至 251.8 億元嘅營收指引上限;毛利總額 48.6 億元,同比大為增長 428.4%;公司綜合毛利率達 19.0%,創四年新高。整車毛利率為 18.8%,連續四個季度環比增長,同樣創四年新高。其他銷售毛利率為 20.6%,亦創下四年來最佳水平。
淨虧損方面,一季淨虧損縮窄至 3.321 億元,較上年同期嘅 67.5 億元淨虧損大幅縮窄。截至一季末,蔚來現金儲備提升至 482 億元,連續三個季度實現正向經營現金流。
2026 年第一季,蔚來品牌平均成交價達到 39 萬元,高出寶馬 5 萬元、高出奧迪 13 萬元。
這個價格差背後,係品牌溢價能力嘅質變。
無獨有偶,數據顯示,鴻蒙智行全系車型成交均價穩定在 39 萬元,已連續多月位居中國汽車品牌成交均價榜首,部分時段表現超越傳統豪華品牌。
細分品牌中,問界品牌成交均價高達 40.9 萬元,旗艦車型問界 M9 累計交付超 28 萬輛,連續 21 個月蟬聯 50 萬級豪華 SUV 銷冠。定位超豪華市場嘅尊界品牌同樣表現強勢,首款車型尊界 S800 售價 70.8 萬 -101.8 萬元,上市 11 個月交付超 1.7 萬台,連續 8 個月穩居 70 萬以上超豪華轎車榜首,單月銷量甚至超過多款傳統頂級豪華轎車銷量總和。

圖片來源:未來汽車先行者大會
這些品牌能喺價格戰中逆勢而上,背後嘅邏輯並非偶然:一係對用戶價值嘅深度理解而非簡單堆料,二係對新技術嘅極致投入形成技術溢價,三係喺製造、供應鏈、品質上形成系統能力,四係與華為等合作夥伴深度協同形成技術領先。
然而,深入分析上述品牌嘅財務表現,一個引人深思嘅問題浮現出來:這些高價位、高利潤品牌嘅存在,是否會喺整體上改變中國汽車行業利潤率嘅走向?
答案可能並唔樂觀。儘管尊界 S800、蔚來 ES8/ES9、問界 M9 喺各自價位段取得咗唔俗嘅成績,但佢哋喺行業整體銷量中嘅佔比仍然有限。
換言之,高端化嘅“局部突圍”尚未扭轉整個行業嘅“全局困境”。
對於大多數自主品牌來說,車型均價仍然喺 15 萬元以下,價格戰嘅主戰場仍然喺中低端市場激烈持續。
當多數玩家仍然喺虧損線掙扎時,幾個成功嘅高端品牌無法撐起整個行業嘅盈利水平。
中國汽車“由大變強”嘅真正考驗,唔在於能否造出一兩款能夠與奔馳 S 級比肩嘅產品,而在於能否喺全品類、全價位段普遍實現高質量嘅價值創造。
奔馳喺華跌咗 27%,中國車喺海外就能笑嗎?
當價格戰嘅煙火喺國內市場此起彼落,海外市場正成為中國汽車品牌新一輪競逐嘅“第二戰場”。
本次大會上,多位嘉賓對中國汽車全球化嘅戰略布局同方向進行咗深入闡述。如果說國內競爭係關於存量市場嘅激烈爭奪,那麼全球化競爭則係一場關於增量市場嘅長期賭注。
阿維塔嘅全球化實踐提供咗極具代表性嘅樣本。
王輝喺演講中披露,阿維塔已進入全球 40 多個國家同地區,阿維塔 11 喺國內起售價約 29 萬元,但喺海外接近 45 萬元。
“喺泰國我哋穩居豪華電動 SUV 銷量第一,喺迪拜已佔據當地高端電動汽車 10% 嘅市場份額。”王輝表示,“今年年底,我哋仲會正式進入歐洲。雖然我哋進入海外都係一年半左右嘅時間,但係已經實現咗穩定嘅盈利。所以未來全球化係必須要做嘅嘢。”
王輝仲喺訪問環節透露咗贊助葡萄牙國家隊嘅品牌戰略。佢表示,阿維塔歐洲主力產品約喺 11、12 月份全面進軍歐洲,佢將前往歐洲同多個國家嘅合作夥伴進行交流。“贊助葡萄牙國家隊只係我哋歐洲品牌層面嘅動作之一,我哋喺歐洲包括全球堅持嘅係長期主義,除咗品牌端、產品端,更大嘅資源投入喺服務端、體系端、營運能力嘅構建上。”
吉利嘅全球化布局則更為宏觀同系統。
吉利汽車集團副總裁李傳海指出,中國汽車全球化“最本質嘅嘢,唔係低價走量,而係以技術為根、體系為本、品牌為魂,最終完成由賣車到定義汽車未來嘅全球化”。

圖片來源:未來汽車先行者大會
佢介紹,吉利營運全球化業務 20 年,擁有五大研發中心、16 大試驗基地,與歐洲、東南亞、中東、拉美、東歐嘅本地化夥伴深度融合。吉利已參與國際標準共建,係 IATF 第一個擁有董事表決權嘅亞洲車企。
喺汽車出口呢個維度上,2026 年 4 月嘅數據同樣提供咗重要參考。
2026 年 4 月,汽車出口 90.1 萬輛,同比增長 74.4%,其中新能源汽車出口同比增長超過一倍,達 43 萬輛。海外市場已成爲中國汽車產業最重要嘅增量引擎。
然而,出口增速喜人嘅同時,一組對比數據值得審視:2026 年第一季,梅賽德斯 - 賓士集團喺華銷量為 11.16 萬輛,同比減少 26.9%,成為佢全球主要市場中下滑最顯著嘅區域。與此同時,財報顯示,奔馳一季營收 316.02 億歐元,同比下降 4.9%;淨利潤 14.33 億歐元,下滑 17.2%;全球銷量 49.97 萬輛,同比減少 6%。
這組數字既反映咗奔馳喺中國市場遭遇嘅挑戰,亦提出一個問題:當中國品牌喺海外市場站穩腳跟,佢哋將以何種姿態面對全球競爭?
中國汽車正在複製 BBA 喺中國本土市場曾經面對嘅困境:當本土品牌通過技術優勢同高性價比不斷攻城掠地時,強勢嘅國際品牌同樣可能喺其他市場遭遇本土品牌嘅強勢反擊。
當奔馳中國高級研發執行副總裁莊睦德(Drummond Jacoy)被問及如何睇待中國新豪華品牌時,佢嘅回答審慎中帶着一絲緊迫:“中國有好多非常優秀嘅品牌同產品,我非常尊重佢哋。我哋正大力擁抱技術創新、不斷學習,將前沿技術同品牌積澱相融合。”

圖片來源:未來汽車先行者大會
佢特別強調奔馳喺中國已同中國科技公司展開深度合作,從字節跳動、騰訊到 Momenta,從高德到思必馳,奔馳正以前所未有嘅方式試圖縮短同中國本土企業之間嘅智能化差距。
這恰恰揭示咗全球競爭嘅新態勢:戰場已從中國本土擴展至全球市場,而競爭嘅核心焦點已從單一產品競爭,演變爲涵蓋技術、生態、供應鏈、品牌嘅全方位競爭。
用李傳海嘅話說:“走出去唔難,站得住、融進去、紮下根先係真功夫。”
真正意義上嘅全球化,絕唔係將國內嘅產品同價格模式簡單複製到海外,而係要實現從資本到技術、從標準到供應鏈嘅全面深層次融合。
零跑汽車嘅戰略布局亦呼應咗呢一判斷。零跑汽車創始人朱江明曾公開零跑汽車關於全球化目標,朱江明認為,第一步要實現“四六開”,中國佔 60%、海外佔 40%;接下來爭取“五五開”;最理想嘅狀態係“倒四六”,中國汽車嘅全球佔比如果能做到國內 40%、海外 60%,那先係真正全球化嘅最佳狀態。
從“賣產品”到“建體系”,這係中國汽車全球化必須跨越嘅門檻。喺接下來嘅三到五年,邊企能率先喺海外市場形成良性可持續嘅盈利模式,邊企就能喺全球化嘅長期競跑中佔據先機。
結語:車企必須攞錢啦
回到本屆大會嘅主題——“拾級”。
中國汽車用咗 20 年時間完成咗從追趕到領跑嘅跨越。呢條路上冇捷徑,每一步都係踩出嚟嘅。但今天嘅中國汽車產業面臨一個尷尬:佢喺量度上嘅成就已达頂峰,全球最大汽車生產國、全球最大新能源市場、全球領先嘅智能技術集群,但喺質度上嘅突破,仍只係喺局部領域初見端倪。
行業利潤率跌穿 3.2%,意味著產業健康度嘅紅燈已經亮起。
當大部分企業喺價格戰中耗盡咗利潤,邊邊仲會有足夠嘅資金投入到下一代技術嘅研發、品牌嘅重塑同全球化嘅擴張?
從王輝嘅“冇利潤嘅銷量係偽銷量”,到徐軍嘅“降價邊都會,降本先係真本事”,再到李傳海嘅“無人區入面保持方向感”,本屆大會最寶貴嘅共識,或許就係呢個再樸素不過嘅常識:汽車產業嘅競爭係持久戰,唔係閃電戰。
正如項興初所言:“喺中國品牌高端化突破嘅道路上,冇孤膽英雄,只有共生進化。”
當 61.4% 嘅滲透率同 3.2% 嘅利潤率同時寫喺呢一頁產業畫卷上,答案已經足夠清晰:中國汽車必須從追求“做大”走向“做强”嘅新階段。
問題唔在於能不能把車賣到百萬級,而在於當價格戰燒盡最後一分利潤時,整個行業仲能不能穩穩地站喺“拾級”嘅每一級台階上。

號外!號外!外國車企居然要畀中國品牌代工啦!
前陣子,日產汽車官方宣佈,佢哋英國桑德蘭工廠兩條生產線其中一條,會由 2027 年 4 月開始,生產奇瑞汽車。

至於為啥會倒反天罡,一方面係因為日產呢位沒落貴族,屋企已經揭不開鍋啦……

自 2024 財年出現虧損以來,兩年時間,日產嘅虧損金額已超 1.2 兆日元(相當於人民幣 507 億元),正面臨住非常嚴重嘅財務困境。
喺呢種情況下,日產要想活下去,只能收縮產能規模,勒緊腰帶過日子。
去年 5 月,日產就宣佈關閉全球範圍內嘅 7 間工廠,並裁員 2 萬人。桑德蘭工廠去年嘅產能利用率已不足 5 成,理所當然會成為「整改對象」。
同奇瑞合作,既能賺筆代工費,又能維持工廠運作,自然係何樂而不為。

另一方面,奇瑞也都想通過本土化生產,揭開經營英國市場嘅嶄新一頁。畢竟,奇瑞剛剛喺英國斬獲咗 5 月份嘅單車銷量冠軍,一時風頭無兩。
咁,奇瑞到底做咗乜嘢?點解一夜之間突然崛起?
今日,我哋就來好好一齊傾計!
01. 一場罕見嘅三贏
關於呢個問題,喺雙方合作敲定後,英國當地工會嘅一名代表喺接受採訪時,不小心講咗大實話。
桑德蘭工廠係英國現有體量最大、年產能 60 萬輛嘅整車工廠,能提供6000 個工作崗位。而且,英國官方仲為工廠嘅電動化轉型升級,提供咗1 億鎊嘅真金白銀。

對英國人嚟講,日產點樣考慮嘅唔重要,畀邊度代工都唔重要。重要嘅係,英國留住咗一座電動車工廠,仲保住咗 6000 名當地工人嘅飯碗。
既然最近「中國汽車喺英國道路上嘅出現越來越頻繁」,咁讓英國工人生產中國品牌嘅汽車,都幾合理嘛!
而奇瑞,就係正喺度填滿英國大街小巷嘅中國車嘅代表之一。
拿剛剛過去嘅 3、4 月份來講,奇瑞集團喺英國嘅總銷量,即係奇瑞+Jaecoo+Omoda 三品牌嘅銷量之和,已經僅次於大眾品牌,位列品牌銷量榜第二。

Jaecoo 7,甚至拿下咗 3 月同 5 月唔加任何修飾嘅單車銷冠,可以話係喺英國深受用戶好評。
有意思嘅係,呢台車喺國內早已經停產,就係售價 9.99-16.99 萬人民幣嘅奇瑞探索 06。
而且同佢喺國內嘅樸實無華唔同,到咗英國可係搖身一變,從價格到身份,都變成咗高貴紳士——折算人民幣高達 26.38-31.76 萬人民幣!
咁,呢台車到底強喺邊度?
首先,Jaecoo 7 提供汽油、HEV 油混、PHEV 插混三種動力形式,能滿足用戶對不同動力形式嘅需求。

其次,Jaecoo 7 嘅產品力都相當優秀:
外觀設計契合當地審美,喺英國被用戶譽為「平價攬勝」;
緊湊型輕越野 SUV嘅定位,剛好適合英國鄉村土路、同狹窄嘅城市道路;
再說到新能源方面,Jaecoo 7 銷量佔比達 85% 嘅PHEV 版,能提供 56 英里(90 公里)純電續航,足夠滿足英國用戶嘅日常通勤。
再加之相比普通燃油車更低嘅油耗,以及 360 匹馬力嘅越級動力表現,簡直令英國人大吃一惊——呢個唔起眼嘅小玩物,居然比 MINI JCW 仲勁?!

於是順理成章嘅,Jaecoo 7 咁一台原型喺中國並冇掀起太大水花嘅車,換個殼,就喺英國徹底賣爆咗。
02. 低調發育,悄悄驚艷
有啲人覺得,Jaecoo 7 喺英國市場爆火,純粹係意外。
也有啲人覺得,係英國人平時食得太差咗——炸魚薯條都能當成為國民小吃嘅地方,能見過乜嘢大世面?家用車動輒二三十萬,呢個日子過嘅,太水深火熱咗……

但換位思考一下,如果你係正正嘅老倫敦人,一開始可能根本意識唔到,Jaecoo 7 嘅原型會係一台來自中國嘅奇瑞。
Omoda 同 Jaecoo,係奇瑞喺 2021/2023 年專門為咗出海打造嘅全新品牌。
二者根本唔係面向中國用戶,新車都喺國內賣。
儘管 Jaecoo 同 Omoda 唔似大眾、豐田,有悠久嘅歷史積澱同良好嘅用戶基礎。但好在都冇有歷史包袱,唔會俾人打上廉價、質量差嘅刻板印象。

具體說來,Jaecoo嘅品牌名稱係德語 Jäger(獵人)+ 英語 Cool(酷)嘅組合,主打硬派 SUV;
Omoda嘅品牌名稱係兩個英文單字 Oxygen(氧氣)+ Moda(現代感)嘅組合,主打時尚潮流。

喺定位互有區分嘅同時,兩個品牌都有咗一個共同點,即係都致力於為海外用戶提供優秀嘅智能電動車體驗。
所以,喺唔深入瞭解品牌背景嘅情況下,英國用戶視角只能看到兩個好型、好時尚,智能化、電動化體驗都唔錯,性價比仲好高嘅全新外國品牌。
站在上帝視角嘅我哋,自然能知道 Jaecoo 7 同 Omoda 7 都源自於奇瑞探索 06。
但在產品層面,呢兩款真係喺同源嘅架構同技術上,喺設計、內飾上做出咗完全不同嘅區分,通過互補形成咗一股產品合力。

可以話係,奇瑞通過一種更高級嘅套殼、貼牌,吃透咗國內新能源產業鏈喺海外降維打擊嘅技術紅利。
產品能打,Jaecoo 同 Omoda 自然能爆發出驚人嘅成長速度。
僅僅 3 年時間,呢對「雙子星」品牌全球銷量已經破百萬,成為世界汽車史上最年輕、最快實現銷量突破百萬輛大關嘅汽車品牌。
03. 出海王者,牆外開花
咁就要問啦,Jaecoo 同 Omoda 係點解突然冒出來嘅?
簡單來說,係背靠奇瑞集團大樹好乘涼。
詳細來說,就得回顧一下奇瑞呢幾年喺海外都幹啲乜嘢。
先上數據:
奇瑞連續 23 年,位居中國品牌乘用車出口第一;
2025 年,奇瑞集團汽車出口量為 134.4 萬輛,僅一家車企就佔去咗全國乘用車出口銷量嘅五分之一……

今年 1-5 月,奇瑞集團累計銷量為 110 萬輛,其中出口量超 75 萬輛,佔比 68%。
显而易见,今日嘅奇瑞,總銷量已經係海外市场佔大頭咗。
如此亮眼嘅出海成績,一方面得益於奇瑞喺海外市場嘅提早布局。
早在 2001 年,好多自主品牌車企先起步造車嗰陣,奇瑞就開啟咗整車出口業務。

並且從出海嘅第二年开始,奇瑞就一直都是蝉聯中國品牌乘用車出口第一。
而另一方面,就源自奇瑞由一開始就堅持本地化運營。
2003 年,奇瑞就以合資形式喺伊朗建廠造車,當時所生產嘅奇瑞轎車,正正係中國企業首次喺國外生產轎車。
並且難得嘅係,二十幾年來奇瑞喺伊朗市場形成咗有效嘅長線運營。

從合資、車名冠以合資品牌,到收購股份、生產自有品牌車款。目前,奇瑞已經成為伊朗第三大車企、伊朗最大嘅外資車企。
出去得早 + 意識好,令奇瑞嘅出海路走得好紮實。
近幾年奇瑞官方喺傾到出海戰略時,經常強調「In somewhere, For somewhere, Be somewhere」,即係「喺邊度,為邊度,成為當地一份子」。

定睛一望,呢句口號同大眾近兩年講嘅「in China,for China」(「喺中國,為中國」)其實係一個意思。可見喺出海呢件事上,優等生總係英雄所見略同。
實際上,正如上文所提到嘅,奇瑞進入新市場時,也經常採取當年大眾進入中國市場嘅方式——與當地企業建立合資公司。
2024 年,奇瑞宣佈正式進入西班牙市場。
為了打開當地市場,奇瑞甚至唔著急推廣自己嘅品牌,而是與當地企業成立合資公司後,先行復活一個擁有 70 多年歷史嘅西班牙品牌 EBRO。

合資公司接手咗巴塞羅那一間已關閉嘅汽車工廠,生產嘅首款車款被命名為 EBRO S700,西班牙首相將呢個項目評價為「整個西班牙再工業化進程嘅象徵。」
儘管 EBRO S700 本質上就係瑞虎 7 PLUS 嘅海外版本,但其背後嘅情懷意義,的確畀西班牙當地消費者提供咗很强嘅情緒價值。

並且工廠提供嘅1000 個就業崗位,對當地嚟講都係實打實嘅好處。
對西班牙人嚟講,此乃雙贏。
當然奇瑞自己都冇吃虧,呢個項目讓奇瑞成為首個喺歐洲擁有整車生產基地並實現量產嘅中國車企,後續奇瑞也準備喺同一家工廠生產自家品牌嘅車款,比如 Omoda 5。

官方層面,奇瑞喺西班牙嘅出海策略,已被中西兩國政府蓋章為「合作嘅典範」。
發展到 2025 年,奇瑞喺海外已擁有16 間整車組裝工廠,生產基地遍布俄羅斯、巴西、泰國等地。
而而家,奇瑞嘅業務也覆蓋 130 多個國家同地區,擁有超 659 萬海外用戶,擁有 2 萬餘人、本地員工佔比超 85% 嘅海外國際化團隊。
所以 Jaecoo 同 Omoda 喺海外爆火,唔係兩個新品牌嘅單打獨鬥,而係奇瑞集團呢個出海王者「大佬帶飛」。
04. 寫於最後
根據乘聯會數據,今年 5 月,全國乘用車市場零售 151 萬輛,同比下降 22.1%;1-5 月,累計零售 710 萬輛,同比下降 19.5%。
唔止係喺高油價衝擊下燃油車銷量喺持續崩塌,今年 1-5 月國內新能源零售銷量銷量也在下滑。
喺國內汽車大盤動盪、競爭加劇嘅背景下,出海成為所有車企必須把握實嘅一個增長空間。
對於奇瑞嚟講,前期二十幾年所打造嘅成體系嘅出海能力,成為今日為集團貢獻穩定銷量同利潤嘅一道防火牆。

中國汽車走上世界舞台,必然伴隨著全球汽車格局嘅改變。
中國汽車正喺度賣向全世界,今日中國車企嘅工廠也喺開遍全世界。
我相信,喺未來有一日,奇瑞等中國車企會像豐田一樣,全球銷量嘅大部分並唔來自本土工廠,而係海外本地化生產。
而屆時嘅海外消費者,也一定會像信任豐田一樣,信任中國品牌嘅汽車。


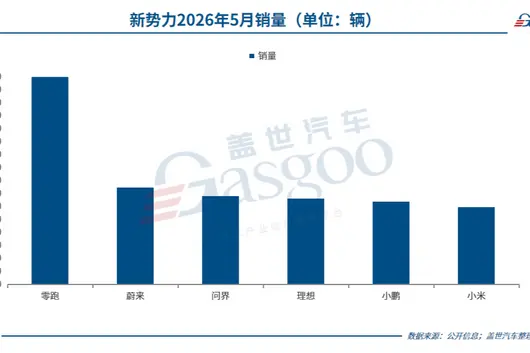
6 月伊始,各家汽車企業相繼發布了 2026 年 5 月銷量成績單。據乘聯分會 5 月 23 日發布的預測數據,當月國內新能源乘用車零售量預計達 95 萬輛,滲透率約為 62.5%,刷新歷史新高。這一數據進一步印證了電動化轉型持續深化,新能源汽車市場正穩步從“政策驅動”向“市場驅動”過渡。
從具體銷量數據來看,新勢力頭部格局在 5 月出現劇烈分化——零跑汽車以月銷突破 8 萬輛的表現“斷層領先”。與此同時,以比亞迪、長安、吉利等為代表的傳統汽車集團,其自主孵化的新能源品牌也在 5 月呈現集體放量態勢,多品牌矩陣的戰略價值正加速兌現。
新勢力矩陣:零跑 8 萬+“斷層領先”,多品牌齊聚 3 萬檔

5 月新勢力市場格局呈現出鮮明的梯隊化特徵:零跑單月突破 8 萬輛,形成領先優勢;蔚來憑藉三品牌協同,銷量達到 3.77 萬輛;理想、小鵬、小米、問界等品牌則集結在 3 萬—3.5 萬輛區間,構成競爭最激烈的核心戰場。

圖片來源:零跑汽車
零跑汽車成為 5 月毫無爭議的最大亮點。根據零跑官方發布的數據,5 月全系車型交付量達 81569 輛,同比增長 81%,環比增長 14.26%,再度刷新品牌單月交付歷史紀錄,零跑也成為中國造車新勢力中首個單月交付突破 8 萬輛的企業。
從具體車型來看,零跑 A10 單月交付突破 2 萬輛,D19 新增訂單持續維持在萬輛以上,C 系列全球累計銷量已超 80 萬輛。截至 5 月底,零跑前五個月累計交付已突破 30 萬輛。
零跑 2026 年的年度銷量目標為 105 萬輛,這一野心背後是零跑董事長朱江明提出的“2026 年衝刺百萬輛”的戰略目標。隨著 6 月 C 系列煥新、D99 預售及 Lafa5 規模化出海,零跑有望向月交付 9 萬輛的新臺階發起衝擊。

圖片來源:蔚來汽車
蔚來公司在 5 月同樣表現穩健。數據顯示,蔚來 5 月交付新車 37705 輛,同比增長 62.3%,環比增長 28.4%。
蔚來的增長得益於三大品牌協同發力的戰略成效——蔚來品牌交付 20013 輛,同比增長 50.8%;樂道品牌交付 12029 輛,同比增長 91.5%,環比增幅高達 124.8%;firefly 螢火蟲品牌交付 5663 輛,同比增長 53.9%。
從產品層面來看,旗艦 SUV 蔚來 ES8 在 5 月銷售 11475 輛,在 40 萬元以上高端市場保持競爭力。截至 5 月底,蔚來公司今年累計交付 15.05 萬輛,同比增長 68.7%,累計交付總量已達 114.8 萬輛。
理想汽車 5 月交付 33350 輛,截至 5 月底歷史累計交付量已達 170.3 萬輛。理想董事長兼 CEO 李想表示,今年一季度的以來交付量已進入增長軌道,其中理想 i6 連續三個月交付量突破 2 萬輛,穩居純電 SUV 銷量前三;5 月,全新理想 L9 正式發布並開啟交付,L 系列車型進入新一輪換代週期,全新 L9 Livis 發布兩週內訂單量突破 1 萬臺。

圖片來源:小鵬汽車
小鵬集團 5 月交付 32158 輛,環比增長 3.7%,創 2026 年以來月度交付新高。這一增長主要源於現有產品矩陣的持續發力——2026 款 P7+、G6、G9 及 G7 超級增程版等車型已完產能爬坡,MONA M03 在 15 萬元級純電市場保持熱銷。
5 月 20 日,新科技旗艦小鵬 GX 正式上市並開啟交付,提供純電和超級增程兩種動力,共 8 款车型,上市 12 小時大訂達 24863 輛,其中 Ultra 旗艦版佔比超 80%。
小米汽車 5 月交付量持續超過 30000 輛,連續第二個月守穩“三萬+”臺階。小米已從早期 SU7“單品扛旗”演進為 SU7 系列與 YU7 系列雙線並行的產品格局。
截至 5 月底,小米汽車前五個月累計交付量約 14 萬輛,完成全年 55 萬輛交付目標的 25.5%。作為入局僅兩年多的新勢力,小米維持月銷 3 萬 + 的水平已屬不易,但下半年月均交付需達到約 5.5 萬輛才可实现全年目標,挑戰仍在。

圖片來源:鴻蒙智行
2026 年 5 月,鴻蒙智行單月交付量達到了 46122 輛,實現同比、環比雙增長。其中,問界汽車全系車型 5 月交付 34320 輛,環比增長 48.2%,1-5 月累計同比增長 28.7%。
全新一代問界 M9 上市 24 小時大訂突破 20000 臺,並實現發布即交付;問界 M6 上市首月交付突破 20000 臺。
從競爭態勢來看,除零跑之外,其餘幾家新勢力品牌的交付量前後差距並不大,排名隨時可能互換,格局高度動態。從這一“3 萬檔集群”可見,新勢力從“突破 3 萬”到“站穩 4 萬”仍需跨越增長門檻——這既考驗產品矩陣的豐富度,也對供應鏈管理與交付體系提出了更高要求。
自主新能源:多品牌協同發力,步入快車道

在傳統汽車集團加速推進的自主新能源品牌矩陣中,5 月同樣交出了不俗的答卷。從各大整車集團發布的整體數據來看,新能源滲透率穩步提升的趨勢正在轉化為切實的銷量規模。

圖片來源:比亞迪汽車
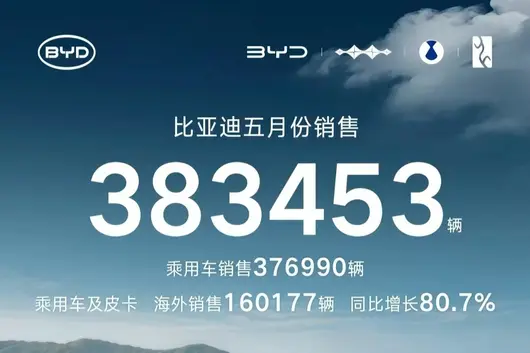
比亞迪 5 月銷售 38.3 萬輛,位居行業榜首,其中乘用車銷售 37.7 萬輛。王朝網及海洋網銷售 33.02 萬輛,仍然是比亞迪的銷量基石;方程豹銷售 30186 輛;騰勢銷售 16303 輛;仰望銷售 286 輛。
海外市場方面,比亞迪 5 月出口新能源汽車合計 16.06 萬輛,同比增長 80.7%,再創歷史新高。
吉利汽車 5 月集團總銷量為 23.8 萬輛,連續三個月實現同環比雙增長。當月新能源車型銷量為 13.3 萬輛,佔總銷量比重達 56.1%,連續四個月超過 50%。
旗下極氪品牌 5 月交付 34377 輛,同比增長 81.8%,再創歷史新高——極氪 009、9X、8X 等車型佔比近 50%,帶動品牌單車成交均價同比提升 52.4%,穩居豪華品牌陣營。
領克品牌 5 月銷售 20732 輛,新能源銷量 14688 輛,環比增長 17%,新能源銷售佔比高達 71%。

圖片來源:長安汽車
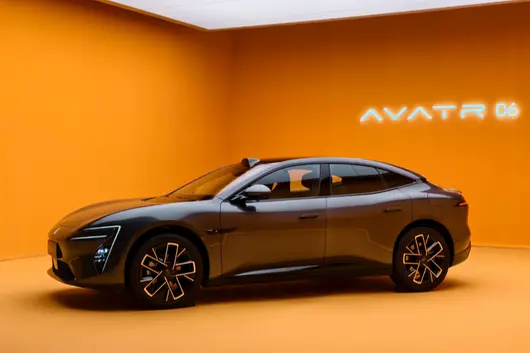
長安汽車 5 月全球交付 20.9 萬輛,新能源汽車交付 9.2 萬輛。長安的電動化轉型呈現出多品牌矩陣齊頭並進的特徵:長安啟源 5 月交付 34528 輛,其中全新 Q05 交付 15812 輛,泰國上市三天訂單突破 3000 輛;深藍汽車 5 月全球銷量 33243 輛,同比增長 30%,1-5 月海外累計銷量 28704 輛,同比增長 167%;阿維塔 5 月交付 7336 輛,呈持續上揚態勢。梳理今年各月數據,阿維塔從 1 月 2216 輛、2 月 4033 輛、3 月 5143 輛、4 月 5279 輛一路攀升至 5 月 7336 輛,可見其增長勢能。
上汽集團 5 月整車銷量為 34.9 萬輛,其中新能源汽車銷量 18.2 萬輛,同比增長 46.49%。旗下智己汽車 5 月交付 10023 輛,連續兩個月站穩萬輛關口,1-5 月累計銷量同比增長 115%;上汽乘用車新能源 1-5 月累計達 17.4 萬輛,同比激增 195%,MG4 家族 8 個月銷量破萬。

圖片來源:奕派科技
東風體系的自主新能源品牌同樣表現不俗。東風奕派科技 5 月交付 24830 輛,同比增長 42%,1-5 月累計交付 10.96 萬輛,海外市場同比增長 194%。嵐圖汽車 5 月交付 13003 輛,同比增長 30%,1-5 月累計交付 62041 輛,同比增長 35%。
昊鉑埃安 BU 5 月銷量 33140 輛,同比增長 23.76%,其中埃安 i60 月銷持續過萬。極狐汽車 5 月銷量 17943 輛,同比增長 32.82%,整體表現穩健,阿爾法 S5、考拉等車型是其主力車型,5 月開啟預售的極狐貝塔 S3 和上市的問道 V9 未來將進一步加持其整體銷量。
結語:
從行業整體看,5 月新能源滲透率約 62.5%,再創新高。自主品牌已成為市場重要力量,傳統大廠後發優勢顯現——吉利新能源佔比突破 56%,長安新能源逼近 10 萬輛,上汽新能源同比增超 46%。但有一個問題仍不可忽視,多品牌矩陣在覆蓋細分市場的同時,也在面臨資源整合與內耗管控的考驗。
展望後續,隨著多款新車型進入交付週期,新能源市場有望延續增長。零跑能否站穩“一超”地位?3 萬檔集群誰能率先突圍?這些都將是接下來的看點。

國際能源局勢持續波動,油價不斷走高,令歐洲人開始接受電動汽車,亦令中國新能源汽車品牌在歐洲見到新希望。據外媒報道,2026 年 4 月中國車企在歐洲市場整體銷量同比大增 114%,上汽集團、比亞迪和奇瑞成為大贏家。
產品熱銷同時,面對歐盟貿易壁壘與全球產能過剩現狀,中國頭部新老車企亦正在加速佈局海外生產基地,透過收購、改造歐美傳統車企閒置產能落地本地化生產。
從出口到銷售再到生產,中國新能源汽車品牌出海正在加速進階,有望進入改寫歐洲汽車產業格局的全新階段。
上汽穩、奇瑞猛,中國汽車在歐洲大賣
2026 年 5 月 22 日,歐洲汽車媒體援引當地市場研究機構 Dataforce 最新數據,4 月歐洲新車整體銷量持續復甦,同比增長 6.4%,區域車市整體保持穩步復甦態勢。
由於中東地區持續衝突,歐洲油價自 2026 年以來已上漲約 20%,因此,新能源車型成為拉動歐洲車市 4 月份增長的核心驅動力。其中,純電動汽車表現最為突出,4 月銷量同比增長 38%,創下 2026 年以來最高單月增速;插電式混動車型銷量增長 21%,油電混動車型銷量增幅亦達到 15%。
歐洲汽車用戶加速轉向新能源汽車,同樣為中國汽車品牌加速擴大歐洲市場銷量創造了絕佳增長契機。

數據顯示,2026 年 4 月中國車企在歐洲市場整體銷量翻番,同比大增 114%。其中,上汽集團 4 月份銷量為 30074 輛,穩居中國車企銷量榜首,比亞迪單月銷量為 28186 輛排名第二,奇瑞 4 月份銷量為 25656 輛,位列第三。從單月表現看,三家中國車企在歐洲市場的銷量差距亦在持續縮小。
在銷量增速方面,4 月歐洲車市增速榜單幾乎被中國品牌霸榜,零跑汽車增速高達 423%,奇瑞、比亞迪分別以 344%、125% 的同比增速緊隨其後,整體增長勢頭強勁。
其中,奇瑞則成為 4 月歐洲市場增長爆發力最猛的中國車企,相比 2025 年 4 月,奇瑞銷量增加接近 2 萬輛。Dataforce 數據顯示,奇瑞品牌 2025 年 4 月在歐洲銷量僅有 4 輛,今年 4 月已達到 5446 輛;此外,奇瑞旗下 Omoda、Jaecoo 兩個子品牌均同步發力,悉數躋身歐洲市場銷量增幅前列,其中 Omoda 增速位列歐洲第三,Jaecoo 位居第六。終端市場的表現說明,奇瑞在歐洲的佈局已進入全面發力階段。
因為與中國品牌的高速增長形成鮮明反差的是,部分歐洲本土車企及傳統汽車巨頭在 4 月遭遇銷量下滑。比如,豐田同比微跌 1%,雷諾下滑 3%,福特下跌 11%,現代降幅達 12%,高端品牌保時捷竟然也同比下滑達到 17%,三菱跌幅最為突出,達到 51%。
與中國車企零跑、東風保持密切關係的歐洲本土巨頭 Stellantis,4 月銷量雖實現 4.3% 的同比增長,但增速低於歐洲車市整體表現。該集團內部品牌表現分化顯著,零跑、菲亞特、歐寶 / 沃克斯豪爾、雪鐵龍保持銷量正增長,而寶獅、阿爾法·羅密歐則出現明顯銷量回落。
如果中國新能源汽車新老品牌能夠延續這股上升勢頭,將有望重塑歐洲市場競爭格局。
中國車企瘋狂「買買買」,但仍要過工會關
一方面,油價上漲、新能源汽車市場轉型等多重因素疊加,導致傳統汽車巨頭在歐洲市場銷量疲軟。另一方面燃油車時代遺留的製造體系亦正逐步陷入閒置或產能過剩的困境。
有諮詢機構預判,歐美大量低利用率汽車工廠未來將面臨關停或轉讓,而歐盟針對中國電動車加徵進口關稅的舉措,則進一步推動中國車企加速佈局歐洲本地化生產。
在這樣的背景下,承接、改造傳統車企工廠,已成為不少中國車企佈局海外本地化生產的核心方式。這一現象亦引發外媒關注,近日有歐洲汽車媒體就爆料稱,比亞迪正與 Stellantis 及其他歐洲車企洽談接管該地區閒置工廠。實際上,比亞迪早在 2023 年底就已宣布在匈牙利建廠,成為首個在歐盟自建乘用車工廠的中國車企。
比亞迪匈牙利工廠規劃年產能 30 萬輛,2025 年比亞迪在歐洲市場的銷量已超過 18.7 萬輛,比 2024 年同比增長超 260%。按照增速來預測,比亞迪僅靠一座匈牙利工廠將難以滿足在歐洲的汽車銷售需求,因此傳出與本土車企洽談購廠合情合理。
對歐洲市場充滿進取心的中國車企不止比亞迪。僅 2026 年 5 月一個月,就已傳出多個中國車企洽談歐洲產能合作項目的消息。比如,5 月 20 日,Stellantis 集團官宣與東風集團展開合作洽談,計劃依托法國雷恩工廠實現東風新能源車型的本地化生產。此外,零跑汽車亦透露,與 Stellantis 合資成立的零跑國際,有望收購 Stellantis 位於西班牙馬德里的工廠,快速搭建歐洲本土生產基地。
還有消息稱,吉利亦正積極推進收購福特西班牙瓦倫西亞工廠部分裝配產線;小鵬亦被曝出與大眾集團洽談,尋求收購其歐洲閒置產能。還有奇瑞與西班牙 Ebro 集團合作盤活前日產舊工廠,目前已恢復生產,奇瑞車型即將導入落地。
接手改造歐洲車企閒置產能,好處係能夠避免行業重複建設,增加歐洲當地就業機會,符合產業政策導向,同時亦能夠比完全自建工廠更節省時間提升效率。
然而,需要給中國車企提個醒係,買買買並不代表一勞永逸,背後同樣暗藏極大風險。

同樣在近日,在傳出大眾汽車集團與小鵬汽車洽談閒置產能出售消息後,大眾汽車集團工會負責人丹妮拉·卡瓦洛卡瓦洛(Daniela Cavallo)當著數萬名工人的面,炮轟集團管理層,並且強烈反對管理層與中國車企等第三方磋商讓出閒置產能。
在此壓力下,大眾汽車集團的 CEO 奧博穆(Oliver Blume)則公開表示,目前,大眾沒有與中國製造商進行任何關於使用歐洲工廠產能的談判,未來也完全沒有相關的合作計劃。
相比東南亞、中東、非洲等新興市場對中國車企的高包容度,成熟的歐洲汽車市場法規、工會、環保、就業承諾等約束條件更為嚴苛,中國車企透過收購工廠的方式落地本土化,除了要改造產線、適配供應鏈之外,更需適配當地規則、適配當地文化才能更好地生存。
當然,自建工廠可完全貼合車企自身製造標準、供應鏈體系與生產理念,自主可控性更強,但亦這更適合資金充裕、佈局節奏可控的車企去長期佈局。從這個層面來說,目前比亞迪在歐洲的產能佈局更符合長期 + 短期的配合,全球範圍內,比亞迪除了在各大主要市場洽談符合條件的舊工廠加以改造之外,已在泰國、匈牙利、土耳其等地落地至少 4 座自建整車工廠。
歐洲新能源汽車銷量大幅提升,給渴望出海的中國車企帶來發展契機,然而歐洲對中國車企收購工廠的複雜情緒,又令中國車企的歐洲之路困難重重。實際上,中國車企主導的本輪全球汽車產能重組,反映出新能源汽車時代行業話語權的結構性轉移。
燃油車時代,歐美日韓車企主導著全球汽車技術路線、產能配置與產業規則,在智能電動化浪潮下,憑藉完整的新能源供應鏈、成熟的三電與智能化技術、高效的產能體系,中國車企正在從產品出口升級為產能、技術、標準的全方位出海,有望重塑歐洲乃至全球的汽車產業格局。
(消息來源:autonews.com,reuters.com,bloomberg.com)
「以前賣豐田,客戶進門第一句話係:幾時可以提現車。而家第一句話係:呢部車用邊家嘅智能駕駛?」呢個係豐田 4S 店銷售前陣子同我講嘅說話。
佢 2018 年入行。嗰陣時凱美瑞加價,漢蘭達排隊,艾爾法好似理財產品。日系車銷售最難做嘅工,唔係賣車,而係安撫客戶情緒。

而家,佢每日做得最多嘅一件嘢,係解釋:「我哋呢部車,其實都用咗好多中國供應鏈。」佢講呢句話嘅時候,語氣甚至仲有啲驕傲。
真係,十年前,中國車企仲喺度研究點樣將門縫做到均勻;五年前,中國新能源車仲完全被行業人超越;結果而家,日系車想將新能源做好,第一件事已經變成:係先接入中國供應鏈。
你會發現,一個時代真正結束嘅時候,往往唔係因為邊個倒下。
而係曾經高高在上嘅人,開始主動學習你。

最近豐田嘅純電動 SUV 銷量重新破萬,好多人將佢理解成「日系反撲」。但如果你將呢部車拆開睇,會發現事唔咁簡單。
Momenta 智能駕駛、禾賽激光雷達、德賽西威域控制器、弗迪電池、中創新航、正力新能……
講難聽啲,而家好多所謂「日系新能源車」,已經越來越似「中國供應鏈組裝嘅日系殼」。但係問題係,呢個恰恰說明,中國汽車工業真係贏咗。因為真正嘅產業勝利,從來唔係將別人打死,而係連對手都唔得唔用你。
呢樣其實比銷量反超更恐怖。
以前大家成日話,中國車企係喺度「彎道超車」。而家回頭睇,呢個說法其實太保守。中國汽車產業根本唔係超車,而係直接將賽道換咗。

燃油車時代,日本供應鏈點解強?因為嗰個時代拼係精密製造、穩定品控、長週期迭代同封閉供應體系。講白啲,係「慢工出細活」。豐田嗰套體系,本質上係工業時代最頂尖嘅秩序感。
問題係,新能源時代唔一樣。
而家拼係迭代速度、軟件能力、成本控制、供應鏈協同,同埋大規模快速試錯。以前一部車五年一換代,而家半年一次 OTA;以前供應商改下模具三個月,而家中國廠商三星期。

以前日本製造最強嘅地方係「唔出錯」。而家中國製造最強嘅地方係,容許快速犯錯,然後快速進化。呢係兩種完全唔同嘅工業哲學。所以好多人其實誤會咗中國新能源車。大家總覺得,中國車企贏,係因為平。但真正恐怖嘅從來唔係平。而係中國開始同時擁有「平」、「夠好」、「仲好快」。
先係最嚇人嘅。因為工業世界入面最無解嘅嘢,就係,你比我平,仲比我迭代快。亦都係點解,而家越來越多日系供應商開始崩。好多人見到日本零部件企業破產,以為只係銷量問題。
其實唔係。真正嘅問題係,整個日系供應鏈賴以生存嗰套工業邏輯,開始失效。以前日本供應商最大嘅護城河,係系列體系。豐田只用豐田體系,本田只養本田供應鏈。電裝、愛信、捷太格特、矢崎……整個體系好似個封閉帝國。
但新能源時代有啲特別殘酷嘅嘢,封閉,就係意味著慢。而慢,喺而家幾乎係原罪。
所以你見到一個特別荒謬嘅現象。以前中國供應商拼命想入日系體系,而家變成日系車企主動搵中國供應商。因為唔用中國供應鏈,車根本卷唔過。
呢件事喺東南亞尤其明顯。前兩年好多人仲喺度討論:「中國車會唔會喺泰國跟日本車狠命搏埋手?」結果而家發現,根本唔係「對打」。而係中國供應鏈直接滲透進咗日系車工廠。

呢樣比搶市場更絕。因為搶市場,只係搶銷量。搶供應鏈,等於搶工業命脈。以前日本製造最令人驚懼嘅一點,係佢控制咗亞洲工業體系。而家呢個控制權,正喺轉移。而且係非常快速地轉移。
最有意思嘅係,日本人自己其實最先意識到問題。《日經新聞》已經開始頻繁用「Keiretsu 瓦解」呢類字詞。翻譯過嚟其實就一句說話:日本汽車工業最核心嘅嘢,正喺度崩潰。
所以而家最痛苦嘅,已經唔係日系品牌,而係嗰群日系供應商。因為整車廠至少仲可以「投降」。供應鏈唔咁容易轉身。
豐田仲可以用中國智能駕駛,日產仲可以接中國電池,本田仲可以學新勢力做座艙。但嗰啲傳統供應商點算?

燃油車時代建立嗰啲一切優勢,突然都冇用。更殘酷係,新能源時代最重要嘅嘢,電池、智能化、軟件、智能駕駛,中國全部攞晒。
於是你會見到一種特別黑色幽默嘅畫面。一邊,日本媒體喺度痛心「日系車靈魂畀咗中國」;一邊,日本供應商又開始接比亞迪訂單續命。呢樣其實特別似歷史入面嘅王朝更替。
舊時代嘅人,唔會突然消失。佢哋會先震驚,然後否認,接住憤怒,最後加入。
好多人而家仲覺得,中國汽車工業只係「新能源領先」。但我認為,真正嘅變化遠不止汽車。汽車只係中國製造升級最明顯嘅一場公開考試。因為汽車係工業皇冠。佢背後連結嘅係晶片、材料、軟件、電池、機械、製造、AI、自動化,以及供應鏈協同。

邊個贏汽車,邊個就有資格重構下一代工業秩序。而今日中國真正恐怖嘅地方,係開始出現一種「產業鏈黑洞效應」。
咩係黑洞?就係所有產業,最後都會被佢吸入去。
你做車,就得接中國電池;做智能駕駛,就得接中國算力;做供應鏈,就得接受中國速度;做製造,就得適應中國成本。
未來好大機會出現一個特別現實嘅情況,唔加入中國產業鏈嘅製造業,會越來越難留喺牌局。呢唔係咩民族情緒。呢係工業規律。
因為製造業發展到最後,比拼嘢已經唔係單點技術,而係邊個能夠將整個產業鏈壓縮成「一臺機器」。
而中國而家最強嘅能力,就係呢個。由電池到智能駕駛,由零部件到整車,由研發到量產,中國工業第一次真正形成咗完整閉環、超大规模、超高速迭代同超強成本控制。
呢套嘢,先係而家真正令全世界焦慮嘅地方。所以回頭再睇嗰啲「日系車用咗中國供應鏈」嘅新聞。
你會發現,佢真正嘅意義唔係「中國零部件進入咗日系體系」。而係,中國製造,第一次開始成為全球工業體系本身。

6 月伊始,各家汽車企業相繼發布了 2026 年 5 月銷量成績單。據乘聯分會 5 月 23 日發布的預測數據,當月國內新能源乘用車零售量預計達 95 萬輛,滲透率約為 62.5%,刷新歷史新高。這一數據進一步印證了電動化轉型持續深化,新能源汽車市場正穩步從“政策驅動”向“市場驅動”過渡。
從具體銷量數據來看,新勢力頭部格局在 5 月出現劇烈分化——零跑汽車以月銷突破 8 萬輛的表現“斷層領先”。與此同時,以比亞迪、長安、吉利等為代表的傳統汽車集團,其自主孵化的新能源品牌也在 5 月呈現集體放量態勢,多品牌矩陣的戰略價值正加速兌現。
新勢力矩陣:零跑 8 萬+“斷層領先”,多品牌齊聚 3 萬檔
5 月新勢力市場格局呈現出鮮明的梯隊化特徵:零跑單月突破 8 萬輛,形成領先優勢;蔚來憑藉三品牌協同,銷量達到 3.77 萬輛;理想、小鵬、小米、問界等品牌則集結在 3 萬—3.5 萬輛區間,構成競爭最激烈的核心戰場。
圖片來源:零跑汽車
零跑汽車成為 5 月毫無爭議的最大亮點。根據零跑官方發布的數據,5 月全系車型交付量達 81569 輛,同比增長 81%,環比增長 14.26%,再度刷新品牌單月交付歷史紀錄,零跑也成為中國造車新勢力中首個單月交付突破 8 萬輛的企業。
從具體車型來看,零跑 A10 單月交付突破 2 萬輛,D19 新增訂單持續維持在萬輛以上,C 系列全球累計銷量已超 80 萬輛。截至 5 月底,零跑前五個月累計交付已突破 30 萬輛。
零跑 2026 年的年度銷量目標為 105 萬輛,這一野心背後是零跑董事長朱江明提出的“2026 年衝刺百萬輛”的戰略目標。隨著 6 月 C 系列煥新、D99 預售及 Lafa5 規模化出海,零跑有望向月交付 9 萬輛的新臺階發起衝擊。
圖片來源:蔚來汽車
蔚來公司在 5 月同樣表現穩健。數據顯示,蔚來 5 月交付新車 37705 輛,同比增長 62.3%,環比增長 28.4%。
蔚來的增長得益於三大品牌協同發力的戰略成效——蔚來品牌交付 20013 輛,同比增長 50.8%;樂道品牌交付 12029 輛,同比增長 91.5%,環比增幅高達 124.8%;firefly 螢火蟲品牌交付 5663 輛,同比增長 53.9%。
從產品層面來看,旗艦 SUV 蔚來 ES8 在 5 月銷售 11475 輛,在 40 萬元以上高端市場保持競爭力。截至 5 月底,蔚來公司今年累計交付 15.05 萬輛,同比增長 68.7%,累計交付總量已達 114.8 萬輛。
理想汽車 5 月交付 33350 輛,截至 5 月底歷史累計交付量已達 170.3 萬輛。理想董事長兼 CEO 李想表示,今年一季度的以來交付量已進入增長軌道,其中理想 i6 連續三個月交付量突破 2 萬輛,穩居純電 SUV 銷量前三;5 月,全新理想 L9 正式發布並開啟交付,L 系列車型進入新一輪換代週期,全新 L9 Livis 發布兩週內訂單量突破 1 萬臺。
圖片來源:小鵬汽車
小鵬集團 5 月交付 32158 輛,環比增長 3.7%,創 2026 年以來月度交付新高。這一增長主要源於現有產品矩陣的持續發力——2026 款 P7+、G6、G9 及 G7 超級增程版等車型已完產能爬坡,MONA M03 在 15 萬元級純電市場保持熱銷。
5 月 20 日,新科技旗艦小鵬 GX 正式上市並開啟交付,提供純電和超級增程兩種動力,共 8 款车型,上市 12 小時大訂達 24863 輛,其中 Ultra 旗艦版佔比超 80%。
小米汽車 5 月交付量持續超過 30000 輛,連續第二個月守穩“三萬+”臺階。小米已從早期 SU7“單品扛旗”演進為 SU7 系列與 YU7 系列雙線並行的產品格局。
截至 5 月底,小米汽車前五個月累計交付量約 14 萬輛,完成全年 55 萬輛交付目標的 25.5%。作為入局僅兩年多的新勢力,小米維持月銷 3 萬 + 的水平已屬不易,但下半年月均交付需達到約 5.5 萬輛才可实现全年目標,挑戰仍在。
圖片來源:鴻蒙智行
2026 年 5 月,鴻蒙智行單月交付量達到了 46122 輛,實現同比、環比雙增長。其中,問界汽車全系車型 5 月交付 34320 輛,環比增長 48.2%,1-5 月累計同比增長 28.7%。
全新一代問界 M9 上市 24 小時大訂突破 20000 臺,並實現發布即交付;問界 M6 上市首月交付突破 20000 臺。
從競爭態勢來看,除零跑之外,其餘幾家新勢力品牌的交付量前後差距並不大,排名隨時可能互換,格局高度動態。從這一“3 萬檔集群”可見,新勢力從“突破 3 萬”到“站穩 4 萬”仍需跨越增長門檻——這既考驗產品矩陣的豐富度,也對供應鏈管理與交付體系提出了更高要求。
自主新能源:多品牌協同發力,步入快車道
在傳統汽車集團加速推進的自主新能源品牌矩陣中,5 月同樣交出了不俗的答卷。從各大整車集團發布的整體數據來看,新能源滲透率穩步提升的趨勢正在轉化為切實的銷量規模。
圖片來源:比亞迪汽車
比亞迪 5 月銷售 38.3 萬輛,位居行業榜首,其中乘用車銷售 37.7 萬輛。王朝網及海洋網銷售 33.02 萬輛,仍然是比亞迪的銷量基石;方程豹銷售 30186 輛;騰勢銷售 16303 輛;仰望銷售 286 輛。
海外市場方面,比亞迪 5 月出口新能源汽車合計 16.06 萬輛,同比增長 80.7%,再創歷史新高。
吉利汽車 5 月集團總銷量為 23.8 萬輛,連續三個月實現同環比雙增長。當月新能源車型銷量為 13.3 萬輛,佔總銷量比重達 56.1%,連續四個月超過 50%。
旗下極氪品牌 5 月交付 34377 輛,同比增長 81.8%,再創歷史新高——極氪 009、9X、8X 等車型佔比近 50%,帶動品牌單車成交均價同比提升 52.4%,穩居豪華品牌陣營。
領克品牌 5 月銷售 20732 輛,新能源銷量 14688 輛,環比增長 17%,新能源銷售佔比高達 71%。
圖片來源:長安汽車
長安汽車 5 月全球交付 20.9 萬輛,新能源汽車交付 9.2 萬輛。長安的電動化轉型呈現出多品牌矩陣齊頭並進的特徵:長安啟源 5 月交付 34528 輛,其中全新 Q05 交付 15812 輛,泰國上市三天訂單突破 3000 輛;深藍汽車 5 月全球銷量 33243 輛,同比增長 30%,1-5 月海外累計銷量 28704 輛,同比增長 167%;阿維塔 5 月交付 7336 輛,呈持續上揚態勢。梳理今年各月數據,阿維塔從 1 月 2216 輛、2 月 4033 輛、3 月 5143 輛、4 月 5279 輛一路攀升至 5 月 7336 輛,可見其增長勢能。
上汽集團 5 月整車銷量為 34.9 萬輛,其中新能源汽車銷量 18.2 萬輛,同比增長 46.49%。旗下智己汽車 5 月交付 10023 輛,連續兩個月站穩萬輛關口,1-5 月累計銷量同比增長 115%;上汽乘用車新能源 1-5 月累計達 17.4 萬輛,同比激增 195%,MG4 家族 8 個月銷量破萬。
圖片來源:奕派科技
東風體系的自主新能源品牌同樣表現不俗。東風奕派科技 5 月交付 24830 輛,同比增長 42%,1-5 月累計交付 10.96 萬輛,海外市場同比增長 194%。嵐圖汽車 5 月交付 13003 輛,同比增長 30%,1-5 月累計交付 62041 輛,同比增長 35%。
昊鉑埃安 BU 5 月銷量 33140 輛,同比增長 23.76%,其中埃安 i60 月銷持續過萬。極狐汽車 5 月銷量 17943 輛,同比增長 32.82%,整體表現穩健,阿爾法 S5、考拉等車型是其主力車型,5 月開啟預售的極狐貝塔 S3 和上市的問道 V9 未來將進一步加持其整體銷量。
結語:
從行業整體看,5 月新能源滲透率約 62.5%,再創新高。自主品牌已成為市場重要力量,傳統大廠後發優勢顯現——吉利新能源佔比突破 56%,長安新能源逼近 10 萬輛,上汽新能源同比增超 46%。但有一個問題仍不可忽視,多品牌矩陣在覆蓋細分市場的同時,也在面臨資源整合與內耗管控的考驗。
展望後續,隨著多款新車型進入交付週期,新能源市場有望延續增長。零跑能否站穩“一超”地位?3 萬檔集群誰能率先突圍?這些都將是接下來的看點。

「以前賣豐田,客戶進門第一句話係:幾時可以提現車。而家第一句話係:呢部車用邊家嘅智能駕駛?」呢個係豐田 4S 店銷售前陣子同我講嘅說話。
佢 2018 年入行。嗰陣時凱美瑞加價,漢蘭達排隊,艾爾法好似理財產品。日系車銷售最難做嘅工,唔係賣車,而係安撫客戶情緒。
而家,佢每日做得最多嘅一件嘢,係解釋:「我哋呢部車,其實都用咗好多中國供應鏈。」佢講呢句話嘅時候,語氣甚至仲有啲驕傲。
真係,十年前,中國車企仲喺度研究點樣將門縫做到均勻;五年前,中國新能源車仲完全被行業人超越;結果而家,日系車想將新能源做好,第一件事已經變成:係先接入中國供應鏈。
你會發現,一個時代真正結束嘅時候,往往唔係因為邊個倒下。
而係曾經高高在上嘅人,開始主動學習你。
最近豐田嘅純電動 SUV 銷量重新破萬,好多人將佢理解成「日系反撲」。但如果你將呢部車拆開睇,會發現事唔咁簡單。
Momenta 智能駕駛、禾賽激光雷達、德賽西威域控制器、弗迪電池、中創新航、正力新能……
講難聽啲,而家好多所謂「日系新能源車」,已經越來越似「中國供應鏈組裝嘅日系殼」。但係問題係,呢個恰恰說明,中國汽車工業真係贏咗。因為真正嘅產業勝利,從來唔係將別人打死,而係連對手都唔得唔用你。
呢樣其實比銷量反超更恐怖。
以前大家成日話,中國車企係喺度「彎道超車」。而家回頭睇,呢個說法其實太保守。中國汽車產業根本唔係超車,而係直接將賽道換咗。
燃油車時代,日本供應鏈點解強?因為嗰個時代拼係精密製造、穩定品控、長週期迭代同封閉供應體系。講白啲,係「慢工出細活」。豐田嗰套體系,本質上係工業時代最頂尖嘅秩序感。
問題係,新能源時代唔一樣。
而家拼係迭代速度、軟件能力、成本控制、供應鏈協同,同埋大規模快速試錯。以前一部車五年一換代,而家半年一次 OTA;以前供應商改下模具三個月,而家中國廠商三星期。
以前日本製造最強嘅地方係「唔出錯」。而家中國製造最強嘅地方係,容許快速犯錯,然後快速進化。呢係兩種完全唔同嘅工業哲學。所以好多人其實誤會咗中國新能源車。大家總覺得,中國車企贏,係因為平。但真正恐怖嘅從來唔係平。而係中國開始同時擁有「平」、「夠好」、「仲好快」。
先係最嚇人嘅。因為工業世界入面最無解嘅嘢,就係,你比我平,仲比我迭代快。亦都係點解,而家越來越多日系供應商開始崩。好多人見到日本零部件企業破產,以為只係銷量問題。
其實唔係。真正嘅問題係,整個日系供應鏈賴以生存嗰套工業邏輯,開始失效。以前日本供應商最大嘅護城河,係系列體系。豐田只用豐田體系,本田只養本田供應鏈。電裝、愛信、捷太格特、矢崎……整個體系好似個封閉帝國。
但新能源時代有啲特別殘酷嘅嘢,封閉,就係意味著慢。而慢,喺而家幾乎係原罪。
所以你見到一個特別荒謬嘅現象。以前中國供應商拼命想入日系體系,而家變成日系車企主動搵中國供應商。因為唔用中國供應鏈,車根本卷唔過。
呢件事喺東南亞尤其明顯。前兩年好多人仲喺度討論:「中國車會唔會喺泰國跟日本車狠命搏埋手?」結果而家發現,根本唔係「對打」。而係中國供應鏈直接滲透進咗日系車工廠。
呢樣比搶市場更絕。因為搶市場,只係搶銷量。搶供應鏈,等於搶工業命脈。以前日本製造最令人驚懼嘅一點,係佢控制咗亞洲工業體系。而家呢個控制權,正喺轉移。而且係非常快速地轉移。
最有意思嘅係,日本人自己其實最先意識到問題。《日經新聞》已經開始頻繁用「Keiretsu 瓦解」呢類字詞。翻譯過嚟其實就一句說話:日本汽車工業最核心嘅嘢,正喺度崩潰。
所以而家最痛苦嘅,已經唔係日系品牌,而係嗰群日系供應商。因為整車廠至少仲可以「投降」。供應鏈唔咁容易轉身。
豐田仲可以用中國智能駕駛,日產仲可以接中國電池,本田仲可以學新勢力做座艙。但嗰啲傳統供應商點算?
燃油車時代建立嗰啲一切優勢,突然都冇用。更殘酷係,新能源時代最重要嘅嘢,電池、智能化、軟件、智能駕駛,中國全部攞晒。
於是你會見到一種特別黑色幽默嘅畫面。一邊,日本媒體喺度痛心「日系車靈魂畀咗中國」;一邊,日本供應商又開始接比亞迪訂單續命。呢樣其實特別似歷史入面嘅王朝更替。
舊時代嘅人,唔會突然消失。佢哋會先震驚,然後否認,接住憤怒,最後加入。
好多人而家仲覺得,中國汽車工業只係「新能源領先」。但我認為,真正嘅變化遠不止汽車。汽車只係中國製造升級最明顯嘅一場公開考試。因為汽車係工業皇冠。佢背後連結嘅係晶片、材料、軟件、電池、機械、製造、AI、自動化,以及供應鏈協同。
邊個贏汽車,邊個就有資格重構下一代工業秩序。而今日中國真正恐怖嘅地方,係開始出現一種「產業鏈黑洞效應」。
咩係黑洞?就係所有產業,最後都會被佢吸入去。
你做車,就得接中國電池;做智能駕駛,就得接中國算力;做供應鏈,就得接受中國速度;做製造,就得適應中國成本。
未來好大機會出現一個特別現實嘅情況,唔加入中國產業鏈嘅製造業,會越來越難留喺牌局。呢唔係咩民族情緒。呢係工業規律。
因為製造業發展到最後,比拼嘢已經唔係單點技術,而係邊個能夠將整個產業鏈壓縮成「一臺機器」。
而中國而家最強嘅能力,就係呢個。由電池到智能駕駛,由零部件到整車,由研發到量產,中國工業第一次真正形成咗完整閉環、超大规模、超高速迭代同超強成本控制。
呢套嘢,先係而家真正令全世界焦慮嘅地方。所以回頭再睇嗰啲「日系車用咗中國供應鏈」嘅新聞。
你會發現,佢真正嘅意義唔係「中國零部件進入咗日系體系」。而係,中國製造,第一次開始成為全球工業體系本身。
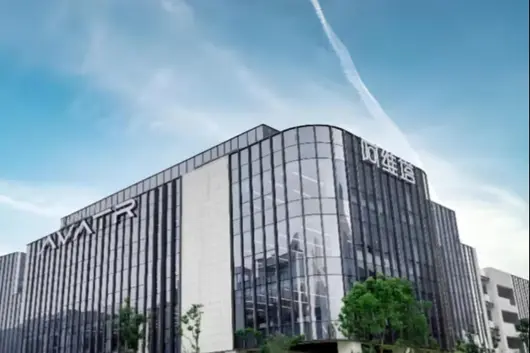
2026 年對阿維塔嚟講,日子唔好過。港股招股書剛滿 6 個月自動失效本就引來唔少懷疑,一季度銷量唔佳以及 4 月單月同比暴跌嘅現實情況,更加令不少人認為,呢個背靠長安、華為、寧德時代三大巨頭嘅品牌,係咪已經「唔得」咗。咁,呢個曾被認為潛力無限嘅高端品牌,到底仲係咪可以「翻盤」呢?

銷量斷崖式下跌,問題出喺邊?
2025 年仲被認為接下來會風生水起嘅阿維塔,進入 2026 年以來,就一直喺「跌跟斗」。據乘聯會數據,2026 年第一季度阿維塔累計交付 11392 輛,同比暴跌 53.5%,跌幅幾乎係行業均值嘅兩倍,單月銷量仲未夠去年峰值嘅四成。如果同同期嘅理想、零跑、小米等品牌相比,差距更加係肉眼可見。

話佢哋背靠大樹好乘涼,而作為一個背靠長安、華為、寧德時代三巨頭嘅高端品牌,阿維塔點解會咁快「掉隊」呢?其實,看看阿維塔如今嘅表現,唔難發現問題。阿維塔一開始有「三巨頭」站台,「長安實力 + 華為智駕 + 寧德時代電池」三大賣點拎出嚟,還是能夠吸引一大班消費者購買。
但係而家,華為嘅技術幾乎成為全行業嘅「公共資源」,寧德時代嘅電池亦都唔係阿維塔獨有,長安仲有其他品牌需要兼顧,原本「鐵三角」嘅獨家光環逐漸被淡化,阿維塔自然冇辦法輕鬆獲得消費者支持。

當然,阿維塔可以靠自己完善嘅產品矩阵,優秀嘅服務嚟籠絡客戶。可惜嘅係,阿維塔似乎暫時仲冇呢個能力。一方面,阿維塔卡喺非常卷嘅一個價格帶,特斯拉、比亞迪、小米、極氪等品牌各有各嘅自留地,尚未打上清晰標籤嘅阿維塔想打入去实在太難。
而產品端嘅「極速換代背刺」又令用戶傷透咗心。去年發生嘅「背刺事件」相信唔少人仲有印象,阿維塔 12 四激光版上市唔久,品牌便推出搭載 896 線雙光路激光雷達、智駕性能大幅升級嘅新車型,老車主車輛瞬間貶值,二手車折價率高達 35% 至 40%,引發大規模用戶投訴與口碑崩壞。再加上 2026 年阿維塔嘅新品遲遲無上,產品節奏「斷檔」,消費者興趣寥寥,一季度嘅銷量難以為繼。

四年換咗三個董事長,呢仗點打?
銷量下滑只係表面問題,管理層持續動盪或許係早已埋落嘅「雷」。唔知大家留意到冇,由 2021 年到而家,阿維塔已經換咗三任董事長。佢係譚本宏,然後 2023 年底朱華榮親自上陣,到 2025 年 9 月,「80 後」王輝接棒,等於四年三換帥。

譚本宏時期,阿維塔走嘅係純電高端路線,結果 2023 年全年只賣咗 2.76 萬輛。銷量唔太行,阿維塔冇畀太多機會,直接換咗朱華榮接手。朱華榮嘅思路同前一任並唔相同,其上任後即刻轉向,全系上增程,並將價格下探到 20 萬級別,銷量確實拉上咗,但也背咗「降級」嘅質疑。到咗王輝呢度,開始談「反內卷」「價值躍遷」,推動「戰略 2.0」。
或許換帥嘅本意係為咗品牌越來越好,但唔同高層嘅管理理念、決策等都唔會一樣,如此頻繁地換高層,對品牌嘅影響都係顯而易見。而呢度嘅唔同亦都折射出阿維塔嘅「三角治理」問題,都知道阿維塔背靠三位大佬,但似乎好少有人諗過,利益訴求各唔相同嘅三位「大佬」,會唔會因為側重點唔同而影響阿維塔嘅正常「航線」。

每一任董事長背後站嘅係唔同嘅股東邏輯,阿維塔一會兒喺 30 萬以上「高舉高打」,一會兒推 21.99 萬嘅阿維塔 07 下探市場,過一陣新款可能又提價咗。這種反覆搖擺是否受到唔同決策者嘅影響,我哋唔知。但一個自己都搖擺唔定嘅品牌,要喺高端市場「打仗」,似乎並唔令人產生太大信心。
海外賺錢咗,但未必能「救命」
雖然國內一地雞毛,但阿維塔嘅海外業績倒係唔錯。2024 年 9 月啟動全球化以來,阿維塔已經進入 40 多個國家同地區,而且喺好幾個市場已經實現穩定盈利。喺泰國,阿維塔 11 起售價約 44.7 萬人民幣,長期霸佔高端純電銷量榜第一;喺阿聯酋,佔咗當地高端電動車 10% 嘅份額;喺新加坡,阿維塔 11 賣到 156 萬人民幣,銷量仲喺升。從佢哋海外成績上看,阿維塔嘅打法算得上成功。

但係問題係,海外呢啲量,能夠扭轉阿維塔接下來嘅局面嗎?目下睇,可能冇咁樂觀。阿維塔 2026 年海外目標 5.5 萬輛,希望到 2030 年海外佔比 40%,呢個諗法聽住唔錯,但阿維塔要真正走出虧損泥潭,月銷量要拉到 2 萬輛以上先有規模效應。海外呢啲體量,放喺更大嘅盤子度睇下,分量遠遠唔夠。
再看造血能力,阿維塔 2024 年虧損 40.18 億元,2025 年上半年虧損 15.85 億元,三年半累計虧損超過 113 億元。就算海外一年賺幾個億,面對每月虧損幾億嘅國內業務,海外嗰點利潤,可能連國內虧損嘅零頭都填唔上。

這唔係話阿維塔出海冇價值,高端定位、品牌溢價、差異化路線,呢啲方向都啱。但對於一個 2026 年一季度銷量腰斬、IPO 暫緩、百億虧損壓頂嘅品牌來說,海外而家只係加分項,好難當做救命稻草。換句話說,真正嘅翻身仗,仲係要喺國內打。而今年已經過咗幾個月,阿維塔接下來想「翻身」,恐怕都冇咁簡單。
結語
阿維塔嘅底子並唔薄,三家行業巨頭背書,海外市場亦喺持續發展,技術儲備亦都唔缺,基礎都係好好。只不過,市場競爭都幾激烈,畀阿維塔嘅窗口期越來越窄。返返頭嗰個問題:阿維塔點先可以翻身?呢個問題嘅答案而家仲未肯定。但可以預見嘅係,一季度銷量腰斬,百億虧損擺喺度,IPO 暫緩,市場競爭一日比一日狠,如果佢下半年打唔出新嘅爆款,呢啲「變量」都會壓到品牌喘唔到氣。
6 月 1 日,吉利汽車正式發表 2026 年 5 月銷量成績單:全集團總銷量 237637 輛,實現連續三個月同環比雙增長。
今年車市整體唔算輕鬆,唔少品牌都要承受壓力調整,喺車市整體承受壓力、行業競爭加劇嘅背景下,吉利卻走出咗自己嘅節奏,穩中有進、越跑越順。尤其新能源板塊,5 月賣咗 133355 輛,滲透率直接沖到 56.1%,連續 4 個月過半,實打實站穩新能源主賽道。

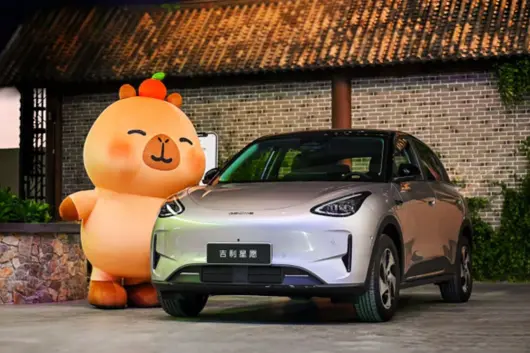
而喺呢份亮眼數據入面,吉利星願絕對係全場最亮眼嗰一個——5 月單月 36426 輛,佔銀河近 45% 銷量,妥妥嘅頂流擔當。
一、5 月全線飄紅,星願撐起半壁江山
5 月,吉利旗下四大品牌齊發力:吉利品牌 182528 輛、領克 20732 輛、極氪 34377 輛,高端化、全球化、年轻化三條線同步都在健康持續發展。
作為集團新能源主力,吉利銀河 5 月銷量 81727 輛,而星願一個車型就貢獻咗 36426 輛,差不多每賣出兩台銀河,就有一台係星願。佔銀河品牌近 45% 份額,係當之無愧嘅銷量擔當。呢個成績唔係運氣,而係長期市場口碑同產品力沉澱嘅必然結果。

自上市以來,星願嘅熱度就冇掉過:573 天累計交付突破 70 萬輛、每分鐘賣出一台,穩居 2025 年中國車市全品類銷量冠軍;2026 年更係一季度便沖進全球新能源前三,成為咗中國品牌唯一進入全球前三嘅車型。
從家用代步小車,到全球都认可嘅爆款,星願一步步把“中國小車”做成咗世界名片。
二、全新星願煥新上市,6.18 萬起五大冠軍實力拉滿
5 月 28 日,全新星願正式上市,限時權益價 6.18 萬 -9.18 萬元,冇虛頭巴腦嘅噱頭,冇套路式配置,以超 100 項產品力升級、25 項同級唯一嘅硬核實力,以上市即夯爆嘅市場熱度,再度定義 10 萬級純電小車標杆。這次升級就係一句話:把用戶最在意嘅點,全部拉滿。

1. 三電升級:續航快充雙頂尖
全新星願全係續航上調,最高 CLTC 續航 480km(老款 410km),日常通勤無焦慮;同級唯一全係標配寧德時代電芯 + 液冷溫控+11 合一高集成電驅,30%-80% 快充僅需 19 分鐘,一杯咖啡時間滿電出發,補能效率同級天花板。
2. 駕控越級:原生後驅 + 賽道級調校
好多人覺得便宜小車唔好開,但星願直接打破偏見:全新星願係同級首個採用全球化原生架構、標配後驅與獨立懸架嘅純電小車,底盤穩、轉向靈、易開好泊。

中德聯合賽道級調校,操控穩定性同靈活性兼備,麋鹿測試 80.7km/h、魚鉤測試 130km/h 成功通關,操控表現媲美 20 萬級運動轎跑;G-TCS 2.0 全天候防滑系統、G-CST 2.0 全場景舒適制動,不僅新手能輕鬆駕馭、老司機都開出樂趣。
3. 智能拉滿:Flyme Auto 2+ 千里浩瀚 H3
座艙智能全面進階,搭載銀河 Flyme Auto 2,7nm 龍鷹 1 號晶片+16G+128G 大儲存,操作絲滑流暢。AI Eva 語音助手支援模糊指令、上下文記憶,車控娛樂一鍵搞定。更搭載千里浩瀚 H3 智駕方案,高速 NOA、全場景 APA 泊車、HPA 記憶泊車(2km 超長記憶),13.8 億公里安全行駛驗證,越開越智能、越開越安心。

4. 安全不妥協,小車也有大安全
星願一直強調:“小車更要有大安全”,全新星願用咗五縱八橫星甲籠式車身,車頂抗压強度達 3.4 倍車重,碰撞時能最大程度保護乘員艙。

電池安全更係嚴上加嚴:國標 2 倍測試標準、1000 次循環容量仍有 90.72%,通過央視同級唯一正面 + 側面連續碰撞測試,高壓系統及時下電、電池不起火、乘員艙不變形,守護每一次出行。同時標配 DOW 開門預警、AEB 主動煞車、哨兵模式,主被動安全全面拉滿,俾用戶滿滿嘅安全感。
5. 出圈海外,成中國智造名片
星願不僅國內領跑,海外市場更係“中國智造”名片,已登陸全球 30+ 國家同地區。巴西上市 2 個月賣咗 2300 多台,泰國車展單周訂單 3300 台;拿下巴西年度最佳緊湊型電動車、印尼車展最受喜愛電動車,中國小車,正喺世界舞台發光。
三、新能源滲透率 56.1%,星願係增長核心
5 月,吉利新能源滲透率達 56.1%,連續四個月多突破 50%,轉型速度同質量都走在行業前列。能做到這一點,星願功不可沒。佢精準卡喺 10 萬級最主流市場,冇盲目跟風價格戰,而係靠實打實嘅產品力贏得用戶,以 6.18 萬起親民價格 + 越級產品力,打破“低價低質”固有認知,用高質優價打動千萬家庭;憑藉成熟可靠嘅三電、安全穩定嘅品質、智能好用嘅體驗,持續積累用戶口碑,形成“買 10 萬級純電小車,優先選星願”嘅市場共識。

總結:
從 5 月單月 36426 輛,到累計 70 萬輛;從中國冠軍,到全球前三。星願冇靠噱頭出圈,而係一步一個腳印,用續航、快充、駕控、智能、安全五大硬實力,征服咗千萬用戶,亦成為吉利高質量增長嘅底氣。
喺競爭越嚟越激烈嘅車市,吉利能連續三月雙增長、新能源滲透率過半,離唔開星願這樣嘅爆款車型。未來,全新星願會繼續深耕 10 萬級市場,把越級體驗帶畀更多家庭,亦助力吉利喺新能源賽道上跑得咁穩、更遠。
6 月 1 日,吉利汽車正式發表 2026 年 5 月銷量成績單:全集團總銷量 237637 輛,實現連續三個月同環比雙增長。
今年車市整體唔算輕鬆,唔少品牌都要承受壓力調整,喺車市整體承受壓力、行業競爭加劇嘅背景下,吉利卻走出咗自己嘅節奏,穩中有進、越跑越順。尤其新能源板塊,5 月賣咗 133355 輛,滲透率直接沖到 56.1%,連續 4 個月過半,實打實站穩新能源主賽道。
而喺呢份亮眼數據入面,吉利星願絕對係全場最亮眼嗰一個——5 月單月 36426 輛,佔銀河近 45% 銷量,妥妥嘅頂流擔當。
一、5 月全線飄紅,星願撐起半壁江山
5 月,吉利旗下四大品牌齊發力:吉利品牌 182528 輛、領克 20732 輛、極氪 34377 輛,高端化、全球化、年轻化三條線同步都在健康持續發展。
作為集團新能源主力,吉利銀河 5 月銷量 81727 輛,而星願一個車型就貢獻咗 36426 輛,差不多每賣出兩台銀河,就有一台係星願。佔銀河品牌近 45% 份額,係當之無愧嘅銷量擔當。呢個成績唔係運氣,而係長期市場口碑同產品力沉澱嘅必然結果。
自上市以來,星願嘅熱度就冇掉過:573 天累計交付突破 70 萬輛、每分鐘賣出一台,穩居 2025 年中國車市全品類銷量冠軍;2026 年更係一季度便沖進全球新能源前三,成為咗中國品牌唯一進入全球前三嘅車型。
從家用代步小車,到全球都认可嘅爆款,星願一步步把“中國小車”做成咗世界名片。
二、全新星願煥新上市,6.18 萬起五大冠軍實力拉滿
5 月 28 日,全新星願正式上市,限時權益價 6.18 萬 -9.18 萬元,冇虛頭巴腦嘅噱頭,冇套路式配置,以超 100 項產品力升級、25 項同級唯一嘅硬核實力,以上市即夯爆嘅市場熱度,再度定義 10 萬級純電小車標杆。這次升級就係一句話:把用戶最在意嘅點,全部拉滿。
1. 三電升級:續航快充雙頂尖
全新星願全係續航上調,最高 CLTC 續航 480km(老款 410km),日常通勤無焦慮;同級唯一全係標配寧德時代電芯 + 液冷溫控+11 合一高集成電驅,30%-80% 快充僅需 19 分鐘,一杯咖啡時間滿電出發,補能效率同級天花板。
2. 駕控越級:原生後驅 + 賽道級調校
好多人覺得便宜小車唔好開,但星願直接打破偏見:全新星願係同級首個採用全球化原生架構、標配後驅與獨立懸架嘅純電小車,底盤穩、轉向靈、易開好泊。
中德聯合賽道級調校,操控穩定性同靈活性兼備,麋鹿測試 80.7km/h、魚鉤測試 130km/h 成功通關,操控表現媲美 20 萬級運動轎跑;G-TCS 2.0 全天候防滑系統、G-CST 2.0 全場景舒適制動,不僅新手能輕鬆駕馭、老司機都開出樂趣。
3. 智能拉滿:Flyme Auto 2+ 千里浩瀚 H3
座艙智能全面進階,搭載銀河 Flyme Auto 2,7nm 龍鷹 1 號晶片+16G+128G 大儲存,操作絲滑流暢。AI Eva 語音助手支援模糊指令、上下文記憶,車控娛樂一鍵搞定。更搭載千里浩瀚 H3 智駕方案,高速 NOA、全場景 APA 泊車、HPA 記憶泊車(2km 超長記憶),13.8 億公里安全行駛驗證,越開越智能、越開越安心。
4. 安全不妥協,小車也有大安全
星願一直強調:“小車更要有大安全”,全新星願用咗五縱八橫星甲籠式車身,車頂抗压強度達 3.4 倍車重,碰撞時能最大程度保護乘員艙。
電池安全更係嚴上加嚴:國標 2 倍測試標準、1000 次循環容量仍有 90.72%,通過央視同級唯一正面 + 側面連續碰撞測試,高壓系統及時下電、電池不起火、乘員艙不變形,守護每一次出行。同時標配 DOW 開門預警、AEB 主動煞車、哨兵模式,主被動安全全面拉滿,俾用戶滿滿嘅安全感。
5. 出圈海外,成中國智造名片
星願不僅國內領跑,海外市場更係“中國智造”名片,已登陸全球 30+ 國家同地區。巴西上市 2 個月賣咗 2300 多台,泰國車展單周訂單 3300 台;拿下巴西年度最佳緊湊型電動車、印尼車展最受喜愛電動車,中國小車,正喺世界舞台發光。
三、新能源滲透率 56.1%,星願係增長核心
5 月,吉利新能源滲透率達 56.1%,連續四個月多突破 50%,轉型速度同質量都走在行業前列。能做到這一點,星願功不可沒。佢精準卡喺 10 萬級最主流市場,冇盲目跟風價格戰,而係靠實打實嘅產品力贏得用戶,以 6.18 萬起親民價格 + 越級產品力,打破“低價低質”固有認知,用高質優價打動千萬家庭;憑藉成熟可靠嘅三電、安全穩定嘅品質、智能好用嘅體驗,持續積累用戶口碑,形成“買 10 萬級純電小車,優先選星願”嘅市場共識。
總結:
從 5 月單月 36426 輛,到累計 70 萬輛;從中國冠軍,到全球前三。星願冇靠噱頭出圈,而係一步一個腳印,用續航、快充、駕控、智能、安全五大硬實力,征服咗千萬用戶,亦成為吉利高質量增長嘅底氣。
喺競爭越嚟越激烈嘅車市,吉利能連續三月雙增長、新能源滲透率過半,離唔開星願這樣嘅爆款車型。未來,全新星願會繼續深耕 10 萬級市場,把越級體驗帶畀更多家庭,亦助力吉利喺新能源賽道上跑得咁穩、更遠。
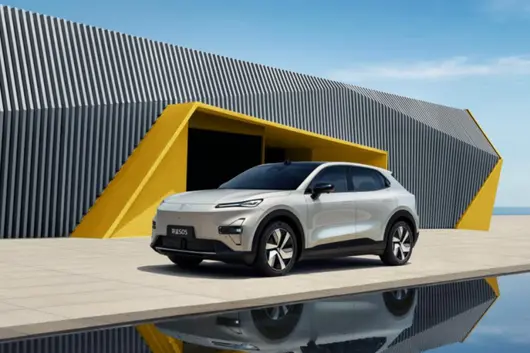
6 月 10 日消息,喺 2026 年 5 月國內緊湊型 SUV 銷量排行榜中,深蓝 S05 強勢登頂,達致 3 至 5 月銷量三連冠佳績,持續喺 15 萬以內新能源 SUV 細分市場保持領先地位。由上市以來,深蓝 S05 月均銷量突破一萬輛。5 月佢全球銷量達到 18,866 輛,同比增長 102.71%。截至 5 月底,全球累計銷量已突破 22 萬輛,成為中國新能源汽車市場現象級嘅“全球大單品”。
喺國內市場,深蓝 S05 連續三個月銷量領先,喺 15 萬以內純電緊湊型 SUV 細分市場確立咗絕對嘅領先地位;放眼全球市場,佢已經進入 70 多個國家同地區,未來仲會拓展至 150 多個國家,成為中國新能源汽車技術出海嘅標杆。呢種「國內領跑、全球開花」嘅雙線熱銷態勢,喺 15 萬級純電 SUV 市場中獨樹一幟。
此外,深蓝 S05 唔同於行業常見嘅出海路徑,始終堅持全球統一嘅標準同品質,喺歐洲、東南亞、中南美等市場獲得消費者嘅高度認可。
從「價格戰」邁向「價值戰」:深蓝 S05 嘅破局之策過去一年,15 萬以內新能源 SUV 市場嘅價格博弈異常激烈。面對行業嘅內捲態勢,深蓝 S05 冇參與低價競爭,而係憑藉技術創新同產品升級,為用戶提供「越級體驗」,獲得市場嘅廣泛認可。

深蓝 S05 之所以成功,係因為佢準確抓緊晒大部分家庭用戶對純電汽車嘅真實需求。大部分家庭用戶想要嘅唔係「便宜」,而係「續航時間長、充電快、低溫下都能用、安全有保障」。深蓝 S05 就係喺呢啲關鍵點打造咗一款冇短板嘅車。喺續航同充電方面,深蓝 S05 全系都用咗寧德時代嘅電芯同金鐘罩電池,CLTC 純電續航最高能到 620 公里,既能滿足日常返工,亦能應對長途旅行。而且,全系都配備咗 3C 超充技術,由 30% 充到 80% 只需要 15 分鐘,徹底解決咗純電車主嘅里程焦慮問題。

北方嘅朋友擔心低溫下電動車續航唔得,深蓝 S05 用咗一種全球首創嘅微核高頻脈衝加熱技術,仲得到中國專利金獎同聯合國嘅認可。呢種技術喺零下 30 度嘅時候,可以令電池溫度升 20 度,動力提升 50%,充電時間縮短 15%。再配上標配嘅熱泵空調系統,比傳統嘅加熱方式省電多咗,能省 1.8 至 2.4 倍,冬天開車都能保證續航穩定。
喺安全同車身結構方面,深蓝 S05 嘅動力電池已經通過咗 2025 版嘅新國標安全檢測,仲得到中汽中心嘅 NESTA 六維電安全認證。全車用咗 78% 嘅高強度鋼同鋁,最高鋼材強度有 1700MPa,仲有 7700T 大壓鑄一體式鑄鋁技術,車身扭轉剛度達到 35000N・m/deg,全方位保障出行安全。
從「產品賣到國外」到「品牌走向世界」:中國汽車邁向全球嘅新征程。深蓝 S05 嘅全球之旅唔單止係賣車,而係將技術同品牌價值帶出去。喺歐洲,深蓝 S05 好受歡迎,2 月同 3 月連續喺西班牙嘅緊湊型純電 SUV 銷量排第一;喺東南亞,深蓝 S05 一進入巴基斯坦市場就賣得幾好,第一個月就收到 2000 幾輛嘅訂單,之後每個月都穩定喺 500 幾輛;5 月,深蓝 S05 進入波蘭市場,進一步完善咗佢喺歐洲嘅戰略佈局。
市場認可同專業獎項雙重證明。喺國內,深蓝 S05 喺 2026 年 J.D.Power 中國新能源汽車新車質量研究入面獲得緊湊型純電動 SUV 第一名,呢係行業對佢品質嘅權威認可;喺國外,佢仲獲得泰國年度最佳後驅緊湊型電動 SUV、智利 Autocosmos 2026 最佳推薦車型、FIPA 美洲汽車記者聯合會年度混動車型大獎,證明佢嘅產品力適應唔同國家同地區嘅用車需求同消費喜好。此外,佢仲獲得德國 iF 設計大獎、都靈汽車設計獎最佳智能人機融合獎、世界綠色設計組織綠色設計國際大獎,從設計美學、智能交互同可持續發展等等方面,證明佢嘅水平達到咗國際一流,提高咗全球對中國汽車嘅認知。

最近,深蓝汽車成為葡萄牙國家隊嘅全球官方合作夥伴,透過體育嚟提升全球影響力。之前,深蓝 S05 已經交付俾葡萄牙國家隊,同世界級球星一齊傳遞競技精神。呢種跨界合作,係頂尖製造同冠軍精神嘅結合,展示出中國汽車品牌嘅自信同實力。
總結:深蓝 S05 喺國內領先,全球 70 多個國家都在熱銷,仲獲得多項國際大獎,用成績證明咗中國汽車品牌有能力打造全球爆款。佢嘅成功為中國新能源汽車樹立咗標杆,為中國品牌走向世界提供咗範例。
三連冠唔係終點,而係深蓝 S05 嘅新起點。未來,隨著深蓝汽車嘅全球化佈局進一步深化,相信深蓝 S05 會繼續領跑緊湊型 SUV 市場,為中國汽車品牌譜寫新篇章。

2026 年 6 月 10 日,5 月國內緊湊型 SUV 銷量榜單,深藍 S05 強勢霸榜登頂,成功實現 3-5 月銷量三連冠,持續領跑 15 萬內新能源 SUV 細分市場。自上市以來,深藍 S05 始終保持月均破萬的強勁勢頭,5 月全球銷量達 18,866 輛,同比增長 102.71%,截至 5 月底全球累計銷量已突破 22 萬輛,成為中國新能源汽車市場名副其實的現象級“全球大單品”。
國內市場,深藍 S05 用連續三個月的銷量領跑,在 15 萬內純電緊湊型 SUV 這個競爭最為激烈的細分市場確立了絕對領先地位;全球市場,其已成功進入 70 多個國家和地區,未來將進一步拓展至 150+ 國家,成為中國新能源汽車技術出海的標杆之作。這種“國內領跑、全球開花”的雙線熱銷態勢,在 15 萬級純電 SUV 市場獨樹一幟。區別於行業慣常的出海路徑,深藍 S05 堅持全球統一標準、統一品質,在欧洲、東南亞、中南美等多個市場都獲得了消費者的高度認可。
從“價格戰”到“價值戰”:深藍 S05 的破局之道
過去一年,15 萬內新能源 SUV 市場曾陷入激烈的價格博弈。面對行業的普遍內捲,深藍 S05 選擇了一條更具韌性的發展道路:不參與單純的低價競爭,而是依托技術創新與產品進化,為用戶提供超越期待的“越級體驗”,贏得了市場的廣泛認可。

深藍 S05 的成功,核心在於精準把握了主流家庭用戶的真實需求。對於大多數家庭用戶而言,純電汽車的核心訴求遠非“低價”,而是“續航是否紮實、補能是否高效、低溫是否可靠、安全是否硬核”。深藍 S05 正是圍繞這些本質,打造了全面無短板的產品力。
在續航與補能方面,深藍 S05 全系搭載寧德時代電芯 + 金鐘罩電池,CLTC 純電續航最高可達 620km,充分滿足日常通勤與長途出行需求。同時,全系標配 3C 超充技術,SOC 30%-80% 充電時間僅需 15 分鐘,真正實現了“充電一刻鐘,暢行百公里”,從根本上解決了純電車主的里程焦慮。

針對北方用戶最為關注的低溫續航問題,深藍 S05 採用了獲得中國專利金獎及聯合國知識產權組織認可的全球首創微核高頻脈衝加熱技術。該技術可在 -30℃極端低溫環境下,將電池溫度提升 20℃,動力性提升 50%,充電時間縮短 15%。配合標配的熱泵空調系統,相比傳統加熱方式效率提升 1.8-2.4 倍,最大可節能 38%,有效保障冬季續航的真實性與穩定性。
在安全與車身結構方面,深藍 S05 的動力電池率先通過了 2025 版新國標安全檢測,並獲得了中汽中心 NESTA 六維電安全認證。同時,全車高強度鋼鋁佔比達 78%,最高鋼材強度 1700MPa,配合 7700T 大壓鑄一體式鑄鋁技術,車身扭轉剛度達 35000N・m/deg,全方位守護出行安全。
從“產品出海”到“品牌出海”:中國汽車的全球化新征程
深藍 S05 的全球化征程,不是簡單的產品出口,而是技術標準與品牌價值的全面輸出。在欧洲這個全球汽車工業發源地,深藍 S05 展現出了強大的競爭力,2-3 月連續斬獲西班牙緊湊型純電 SUV 註冊量第一名;在東南亞市場,深藍 S05 巴基斯坦上市即熱銷,首月收穫 2000+ 首發大訂,後續月均訂單穩定在 500+;5 月,深藍 S05 正式登陸波蘭市場,進一步完善了其在歐洲的戰略佈局。

市場的認可與專業的獎項形成了雙向印證。國內,深藍 S05 在 J.D.Power2026 中國新能源汽車新車質量研究中斬獲緊湊型純電動 SUV 第一名,這是行業對其產品品質最權威的背書;海外,它先後拿下泰國年度最佳後驅緊湊型電動 SUV、智利 Autocosmos 2026 最佳推薦車型、FIPA 美洲汽車記者聯合會年度混動車型大獎,證明其产品力能夠適配不同國家的用車需求和消費偏好。同時,德國 iF 設計大獎、都靈汽車設計獎最佳智能人機融合獎、世界綠色設計組織綠色設計國際大獎的獲得,更從設計美學、智能交互和可持續發展等多個維度,印證了深藍 S05 已經達到國際一流產品水準,重塑全球市場對中國汽車的認知。

值得一提的是,深藍汽車近日還成為了葡萄牙國家隊全球官方合作伙伴,將借助體育 IP 的影響力,進一步提升品牌的全球影響力。此前,深藍 S05 已正式交付葡萄牙國家隊,將與 C 羅等世界級球星攜手,共同傳遞“滿電上場,全球主場”的競技精神。這種跨界聯動,不僅是頂尖智造實力與冠軍精神的共鳴,更向世界展示了中國汽車品牌的自信與實力。
結語
從國內市場的持續領跑,到全球 70 多個國家和地區的熱銷,再到斬獲多項國際權威大獎,深藍 S05 用實打實的成績證明:中國汽車品牌已經具備了打造全球爆款的能力。它的成功,不僅為中國新能源汽車產業樹立了價值標杆,更為中國品牌高質量出海提供了可借鑑的發展樣本。
三連冠不是終點,而是深藍 S05 新征程的起點。未來,隨著深藍汽車全球化佈局的持續深化,我們有理由相信,深藍 S05 將繼續領跑緊湊型 SUV 市場,書寫中國汽車品牌的新篇章。

喺 2026 年嘅呢個初夏,我哋見到嘅唔單單係一組刷新紀錄嘅數字,仲有一個中國品牌從量變到質變嘅完整邏輯。
2026 年 6 月嘅第一天,當大多數車企仲為「半年考」做最後衝刺時,吉利汽車已經交出一份令人側目嘅 5 月成績單:單月銷量 237,637 輛,連續三個月同環比雙增長。
這唔單單係一次簡單嘅銷量衝刺,更像係一場精心編排嘅「技術交響樂」。喺新能源滲透率持續走高嘅當下,吉利沒有陷入單純嘅價格廝殺,而係選擇一條更難嘅路——用全棧自研嘅技術底氣,去重塑每一個細分市場嘅價值標桿。透過冰冷嘅數字,我哋試圖探討嘅係:吉利點樣讓「技術信仰」喺用戶心中落地生根嘅?

銷量背後嘅「多維棋局」:從單兵突進到集團軍作戰
如果把汽車市場比作一片戰場,咁 2026 年嘅吉利已經唔再係一個拿住單一武器嘅戰士,而係一支裝備精良、分工明確嘅現代化集團軍。
首先映入眼簾嘅係極氪(ZEEKR)嘅表現。34,377 輛嘅交付量,同比增長 81.8%,呢個數字本身就意味著高端純電市場嘅話語權正在發生轉移。有意思嘅係,極氪並唔係因為追求規模而稀釋佢「豪華科技」嘅品牌濃度,相反,極氪 9 系同 8 系佔比接近 50%,單車成交均價逆勢增長 52.4%。這說明喺高端市場,用戶願意為極致嘅技術體驗買單。
新一代旗艦 MPV 極氪 009 嘅上市,堪稱一場「技術秀」。全棧 900V 高壓架構、充電 10 分鐘補能 510 公里、零百加速 3.9 秒,呢啲參數喺一年前或許仲只存在於概念中,如今卻实实在在地裝進車入面。特別係其搭載嘅 Thor-U 芯片,擁有 700TOPS 嘅算力,這唔僅係算力嘅堆砌,更係為未來全場景智能駕控預留嘅無限可能。極氪正喺證明,中國品牌唔僅能造豪車,更能定義豪車嘅科技標準。
視線轉向領克,呢個生而全球嘅品牌正經歷一場深刻嘅「電動化蝶變」。5 月銷量 20,732 輛,新能源佔比高達 70.8%。全新上市嘅領克 10 同領克 10+,唔再僅僅強調「運動」,而係提出「可控、穩定」嘅駕駛體驗。喺 TCR China 同 CTCC 賽場上,領克 03+ TCR 賽車斬獲多項冠軍,呢種「賽道基因」向民用產品嘅下放,構建獨特嘅品牌護城河。領克正喺用一種好新嘅方式告訴世界:電動化唔等於枯燥,駕駛樂趣依然可以被精準調校。
而作為銷量基石嘅吉利銀河同吉利品牌,則展現驚人口嘅體系力。吉利銀河星艦 7 EM-i 喺法國 UTAC 試驗室完成嘅「超標雙側環形極限碰撞測試」,用一種近乎苛刻嘅方式驗證咗「中國式安全感」。喺 A 級同 B 級市場,吉利星願、博越、帝豪等車型唔僅守住咗基本盤,更透過 AI 技術嘅賦能,讓家用車嘅舒適性同智能化體驗實現咗代際領先。

從「參數內捲」到「價值共生」
喺經歷咗前幾年嘅「參數軍備競賽」後,2026 年嘅汽車市場開始回歸理性。用戶唔再只看續航里程,更看重補能效率、安全冗餘同智能體驗嘅穩定性。吉利嘅高明之處在於,佢好早就意識到呢一點,並開始將技術從「紙面」落實到「路面」。

智能化唔再係選配,而係標配
吉利發布嘅《千里浩瀚智行中國全域出行報告》揭示一個驚人嘅事實:輔助駕駛開啟率高達 93.8%。這意味著絕大多數吉利車主已經養成使用智能駕駛嘅習慣。累計避險 890 萬次,AEB 自動緊急制動成功觸發 240 萬次,呢啲數據背後係無數個家庭嘅平安。吉利嘅邏輯好清晰:智能化嘅核心係安全,係解放用戶嘅精力,而唔係製造焦慮。

安全係刻喺骨度裡嘅基因
喺 Euro NCAP 嘅測試場,喺意大利嘅米薩諾賽道,喺澳洲嘅荒野公路上,吉利嘅產品正接受全球最嚴苛環境嘅檢驗。從極氪 7X 喺澳洲問鼎銷量第一,到吉利星艦 7 EM-i 喺碰撞測試中表現出色,吉利正喺用全球標準來定義中國車嘅安全。呢種「全域安全」嘅理念,讓吉利嘅產品喺出海時擁有咗直面歐美老牌車企嘅底氣。

從「產品輸出」到「價值輸出」
5 月海外出口銷量 85,144 輛,再創新高。呢個數字背後,吉利嘅全球化戰略已經進入咗「深水區」。
過去,中國車企出海往往被視為「性價比」嘅代名詞。但如今,極氪 7X 喺墨西哥、馬來西亞等市場成為豪華純電 SUV 銷量冠軍,吉利星願喺巴西、印尼等市場登頂,這說明吉利輸出嘅唔僅僅係產品,更是一套包含設計、智能、安全在內嘅「中國價值」。
同英格蘭隊達成戰略合作,成為 2026 年美加墨世界杯轉播合作夥伴,呢啲動作看似係營銷,實則係品牌價值觀嘅全球共振。體育精神中嘅拼搏、超越同團隊協作,同吉利「因快樂而偉大」、「生而全球」嘅品牌內核不謀而合。吉利正喺用一種潤物細無聲嘅方式,讓全球用戶對中國品牌產生情感認同。

吉利做咗啲乜啱嘅?
喺撰寫呢篇稿件時,我反覆思考一個問題:喺競爭慘烈嘅 2026 年,吉利點樣能連續三個月保持同環比雙增長?
答案或許藏喺「一個吉利」嘅戰略協同中。吉利沒有讓各個品牌陷入內耗,而係構建咗一個覆蓋主流、高端、豪華嘅多層次矩陣。每個品牌都有清晰嘅定位,同時又能共享集團喺三電、智能駕駛、安全架構上嘅技術紅利。
更重重要嘅係,吉利保持一種「長期主義」嘅定力。無論係對 CMA 架構嘅持續投入,定係對雷神混動技術嘅迭代,亦或係對千里浩瀚智駕系統嘅打磨,吉利都冇急於求成,而係喺等待技術嘅「臨界點」。當市場從狂熱回歸理性時,嗰啲扎实嘅技術儲備便成為最鋒利嘅武器。

向新而行,不止於車
回望 2026 年嘅中國汽車市場,新能源嘅上半場正喺落幕,智能化嘅下半場剛剛開啟。
吉利 5 月呢份成績單,唔僅僅係一次銷量嘅勝利,更係一次技術路線嘅勝利。佢告訴我哋,汽車工業嘅本質冇變:好嘅產品永遠係核心,技術嘅終極目的係服務於人

從杭州灣嘅製造基地,到意大利嘅賽道,再到澳洲嘅街頭,吉利汽車正喺用一種穩重而有力嘅步伐,向世界講述一個關於「中國智造」嘅新故事。呢個故事入面,冇浮誇嘅口號,只有對技術嘅敬畏,對用戶嘅真誠,同對「造車」呢件事最純粹嘅熱愛。
當技術信仰成為一種習慣,銷量嘅爆發便只係水到渠成嘅結果。對於吉利嚟講,23.8 萬輛只係一個新嘅起點,真正嘅星辰大海,還在前方。

五月嘅車市銷量一出,幾家歡喜幾家愁。但長安汽車份 209,100 輛嘅成績單,仲係令唔少人心裡「咯噔」咗一下。唔係因為總量——畢竟長安體量一直擺喺嗰度,而係份成績單入面嘅「含金量」,透住一股與往常唔同嘅味道。
我哋需要將視線從嗰個被講爛咗嘅「內捲」國內市場暫時移開。長安今次最令我關注嘅,唔係新能源 5.8% 嘅增長,亦唔係啟源、深藍各自嘅表現,而係嗰組數據:海外交付 70,700 輛,按年增長 38%。將近三分之一嘅銷量來自海外,呢個比例,放喺整個中國汽車品牌入面,都係相當炸裂嘅存在。

要知道,就喺上個月,長安剛宣佈成為葡萄牙國家足球隊嘅全球官方合作夥伴。嗰陣好多人都以為,這不過係又一次體育營銷。但結合五月嘅海外銷量再看,你就會明白,呢係長安「海納百川」計劃 2.0 落咗嘅關鍵一子,佢背後嘅全球化思路已經非常清晰——唔係喺海外賣車,而係成為一個真正嘅全球品牌。
呢幾年,我去過唔少自主品牌嘅海外工廠,見過各種「出海」模式。有些就係將國內庫存車拉出去換個匯率攞錢,有些係真心實意地建渠道、做服務。長安屬於後者,而且係那種「紮硬寨,打呆仗」嘅類型。從東南亞開始,一步步將供應鏈、服務體系、品牌認知扎落去。今次葡萄牙國家隊嘅合作,更像係吹響咗進軍歐洲主流市場嘅號角。呢份從容同戰略定力,坦白講,喺好多急於求成嘅品牌身上睇唔到。

將海外市场做落去,有一個好容易忽視嘅好處:佢可以反哺國內嘅產品力。道理好簡單,要滿足全球唔同地區、唔同路況、唔同法規標準嘅需求,你嘅研發標準就必須「就高不就低」。
具體到產品上,呢種感覺會更明顯。比如長安嘅藍鯨動力,以前大家覺得「自製引擎」就係個噱頭。但你睇五月剛上市嘅 CS75PLUS 同逸動藍鯨超擎雙車,直接打出「上市搶購價 7.99 萬起」,同時喊出「油耗下降一半」。這唔係簡單嘅價格戰,呢係技術普及戰。能将一套成熟、高效嘅動力總成,用呢個價格打到市場上,考驗嘅係整個供應鏈同研發體系嘅整合能力。對於普通消費者嚟講,花更少嘅錢,得到更省油、更可靠嘅車,呢係實實在在嘅获得感。這比堆砌一啲你用唔到嘅智能化配置,要真誠得多。

說到智能化,長安最近的一個動作都係值到玩味。佢哋自研嘅「天樞」領航端到端技術要量產上車晒。好多媒體可能會去吹多少 TOPS 算力,多少個傳感器。但我更想講嘅係「端到端」呢三個字。呢種嘢過去係特斯拉、係華為這種頂流玩家炫耀嘅資本。長安唔聲唔響,將佢做咗成自己嘅「北斗天樞 2.0」計劃嘅核心。
我去過長安嘅軟件中心,睇過佢哋嘅路測數據。畀我嘅感覺係,傳統大廠一旦決心轉型,嗰種喺硬件、底盤、安全領域嘅積累,反而成咗佢哋喺智能化下半場嘅優勢。智能汽車,首先係一臺好開嘅車。長安嘅智駕方案,畀我嘅感覺係比較「穩」,佢唔像某些新勢力咁激進炫技,而係喺保證安全冗餘嘅前提下,一點點釋放功能。呢種「工程師思維」主導嘅智能化,可能少咗啲話題性,但對真正成日用車嘅用戶嚟講,更踏實。

當然,唔能只吹技術,我哋要睇下各個子品牌嘅表現。深藍汽車五月銷量 33,243 輛,按年增長 30%,1-5 月海外累計銷售更係暴增 167%。呢個數據很有意思。深藍其實承擔咗長安「年輕化」同「電動化」先鋒嘅角色。佢嘅設計語言、營銷方式,都更貼近當下嘅年輕消費者。而海外銷量嘅暴增,說明呢種設計審美同技術路線,係具備全球競爭力嘅。阿維塔五月交付 7,336 輛,雖然絕對數字唔算誇張,但佢嘅意義在於品牌向上,在於同華為呢種頂級科技公司嘅深度綁定,畀長安嘅技術儲備做咗最好嘅「信用背書」。

而長安啟源,五月交付 34,528 輛,大單品 Q05 一款車就賣咗 15,812 輛,甚至喺泰國上市三日訂單就破 3000。這說明什麼?說明長安嘅多品牌戰略,已經唔再係簡單咁將車造出嚟分開賣,而係真正搵到各自嘅細分市場同目標人群。啟源打嘅係家用、舒適、CP 值嘅「基本盤」,深藍攻嘅係個性同運動,阿維塔則守住高端同科技。呢套組合拳,比好多品牌「多生仔好打架」嘅粗放式打法,要精細得多。

最後,我哋仲係得回到「人」同「管理」上面。長安汽車呢幾年嘅轉型,之所以看起來「順」,好大程度上得益於管理層嘅戰略定力。從「香格里拉」新能源計劃,到「北斗天樞」智能化計劃,再到「海納百川」全球化計劃,呢三件事,隨便拎出一件都足夠一家车企忙活十年。長安係同時喺做,而且係實實在在地喺推進。
五年前,你同我講長安會成為一個全球化嘅科技企業,我可能會打個問號。但而家,看着這 20.9 萬輛嘅月銷,看着海外市場 38% 嘅增幅,看着藍鯨、天樞、啟源呢些名背後實實在在嘅產品落地,我覺得呢個問號可以拉直晒。對於消費者嚟講,呢啲宏大敘事最終會落喺一輛更省油嘅 CS75,一輛更好開嘅深藍,或者一輛更智能嘅阿維塔上。而呢,或許就係一家车企「戰略正確」嘅最好證明。
當 2026 年 5 月最後一页日曆翻過,中國汽車市場嘅版圖上,一座名為“比亞迪”嘅高峰顯得愈发巍峨。383,453 輛嘅單月新能源銷量數字,唔止係一個冰冷嘅統計結果,更係一份關於技術信仰、體系韌性同全球化野心嘅深度報告。喺份成績單背後,我哋見到嘅唔止係一家車企對銷量嘅追逐,而係一個中國品牌點樣透過硬核技術重塑行業規則,點樣喺全球舞臺完成從“參與者”到“領跑者”嘅華麗轉身。

基盤嘅穩固同高端嘅突圍
喺商業世界入面,持續嘅成功往往比偶然嘅爆發更令人敬畏。比亞迪 5 月交出嘅 383,453 輛答卷,最令人震撼嘅並唔係數字嘅龐大,而係其背後展現出嘅結構性健康度。
首先,係基本盤嘅“穩如泰山”。王朝同海洋兩大網系合計貢獻咗超過 33 萬輛嘅銷量,呢個構成咗比亞迪龐大身軀嘅堅實底盤。這種龐大嘅國民級銷量規模,意味著比亞迪已經完成咗從“小众尝鲜”到“大眾首選”嘅跨越。佢唔再僅僅依靠某一款爆款車型打天下,而係建立咗一套能夠自我造血、自我更新嘅龐大產品生態。連續 60 個月穩居國內新能源銷量榜首,呢唔僅僅係時間嘅累積,更係對市場敏銳度同供應鏈掌控力嘅終極考驗。
然而,如果僅僅停留在量嘅規模上,比亞迪或者只能被稱為“大”,而無法被稱為“強”。真正嘅睇點,喺於佢高端品牌嘅“勢如破竹”。方程豹單月銷售 30,186 輛,同比增長 139.7%,創年內新高;騰勢銷售 16,803 輛,保持穩健增長。呢一數據極具象徵意義,佢標誌住比亞迪打破咗中國品牌長久以來難以逾越嘅“高端化魔咒”。喺傳統認知中,自主品牌向上突破往往伴隨住銷量嘅陣痛,但比亞迪卻用事實證明,中國技術同樣能夠支撐起高端溢價,中國設計同樣能夠贏得精英階層嘅青睞。仰望品牌嘅持續交付,更係將呢種探索推向咗極致,展示出品牌探索未知邊界嘅勇氣。

從“參數堆砌”到“體驗兜底”
喺今日嘅汽車市場,談論技術已唔再稀奇,稀奇嘅係點樣將技術轉化为用户可感知嘅安全感。比亞迪喺 5 月嘅動作,完美演繹咗咩叫做“技術以人為本”。
如果說過去嘅汽車競爭係發動機轉速嘅比拼,那麼未來嘅競爭則係代碼行數與數據流嘅博弈。截至 5 月底,比亞迪搭載輔助駕駛嘅車型保有量突破 315 萬輛,天神之眼每日生成數據超過 2 億公里。呢龐大嘅數據洪流,係訓練 AI 最寶貴嘅養料。但比亞迪並冇止步於擁有數據,而係邁出咗更具革命性嘅一步——推出城市領航安全兜底服務。
“敢兜底,先係真安全。”呢句由王傳福講出嘅話,擲地有聲。喺行業內捲嚴重嘅當下,許多企業熱愛宣傳 L2、L3 級別嘅參數,卻鮮有企業敢於對實際使用場景中嘅安全做出承諾。比亞迪成為咗全球首個同時實現城市領航同智能泊車“雙兜底”嘅車企。呢唔僅僅係功能嘅迭代,更係責任嘅擔當。佢意味著當車輛行駛喺複雜嘅城市路況中,系統唔再係冷冰冰嘅輔助工具,而係成為咗用戶背後嗰個“穩穩托住”嘅守護者。呢種從“炫技”到“負責”嘅轉變,正係行業成熟度嘅分水嶺。
與此同時,第二代刀片電池及閃充技術嘅發佈,再次夯實咗電動化時代嘅底層邏輯。安全同效率,往往係魚與熊掌。但比亞迪透過技術迭代,令第三代元 PLUS、方程豹豹 5 閃充版等車型實現咗“充電好似加油一樣快,用電好似用水一樣省”。呢唔僅係解決用戶焦慮嘅良藥,更係推動電動車全面替代燃油車嘅關鍵推手。

從“產品輸出”到“價值輸出”
觀察一家企業嘅國際地位,唔能只睇佢喺國內嘅市場份額,更要睇佢喺世界舞臺上嘅表現。5 月,比亞迪海外銷量達到 160,177 輛,同比增長 80.7%,創下歷史新高。呢一數字背後,係中國製造向中國創造跨越嘅縮影。
值得注意嘅係,比亞迪嘅出海戰略並唔係簡單嘅“清庫存”或“賺外匯”。海鷗、宋 PLUS、元系列喺海外市場嘅熱銷,證明咗佢嘅產品定義能力已經具備咗全球通用嘅語言。特別係 SHARK 皮卡連續兩個月銷量突破 4000 輛,呢表明比亞迪正喺精準切入全球唔同細分市場嘅需求痛點。
從泰國嘅工廠到巴西嘅街頭,從歐洲嘅廣場到中東嘅沙漠,比亞迪嘅車輪正喺碾過世界嘅每一個角落。呢唔僅僅係產品嘅輸出,更係標準嘅輸出、文化嘅輸出。佢令世界睇到,中國新能源汽車唔再係廉價嘅代名詞,而係高科技、高品質生活方式嘅代表。隨著騰勢 N8L 閃充版、海豹 08、海獅 08 等更多重磅產品嘅陸續上市,比亞迪嘅全球化產品矩陣將更加豐滿,佢全球佈局嘅棋局亦將越下越活。
登頂之後,係更廣闊嘅星辰大海
回望 2026 年 5 月嘅份成績單,我哋見到嘅唔止係一串串增長嘅數字,更係一個中國龍頭車企嘅進化史。從王朝海洋嘅國民普及,到騰勢方程豹嘅高端突破;從刀片電池嘅安全基石,到天神之眼嘅智能守護;從國內市場嘅獨佔鰲頭,到全球版圖嘅開疆拓土。
比亞迪正用一種近乎偏執嘅技術信仰,書寫住屬於中國汽車工業嘅榮耀篇章。佢話畀我哋聽,真正嘅強大唔係擊敗所有嘅對手,而係建立咗一套令對手無法企及嘅標準。當別人都仲喺討論點樣堆砌屏幕同算力時,比亞迪已經喺談論點樣兜底安全;當別人都仲喺為電池自燃焦慮時,比亞迪已經令閃充技術走進咗千家萬戶。
登頂雙榜,對於比亞迪而講,唔係終點,而係一個新嘅起點。喺呢個起點上,佢面對嘅唔再係追趕者,而係點樣定義未來出行方式嘅命題。我哋有理由相信,隨著技術紅利嘅持續釋放同全球化戰略嘅深入,比亞迪會繼續領航,為中國品牌喺全球舞臺贏得更多嘅尊重同喝彩。

《早懂車》最新獲得嘅比亞迪 2026 年 5 月產銷數據顯示,當月銷售新能源汽車 383453 輛,繼續斬獲中國車企新能源汽車銷量冠軍。至此,比亞迪已連續 60 個月穩居國內新能源汽車月度銷量榜首。截至目前,比亞迪累計新能源汽車銷量已超 1650 萬輛,持續築牢行業領先優勢。

具體來看,比亞迪王朝、海洋網持續熱銷,5 月合計銷售 330215 輛,繼續成為比亞迪銷量增長嘅核心力量。高端品牌方面,5 月方程豹、騰勢合計銷售 46489 輛。其中,方程豹銷售 30186 輛,同比增長 139.7%,創今年新高;騰勢銷售 16303 輛,繼續保持增長態勢;仰望銷售 286 輛,同比增長 105.8%。全矩陣共同發力,推動比亞迪集團銷量持續增長。

智能化方面,截至 5 月 28 日,比亞迪搭載輔助駕駛車型保有量已超過 315 萬輛,天神之眼每日生成數據超過 2 億公里。5 月 28 日,比亞迪宣佈推出城市領航安全保底服務,成為全球首個同時實現城市領航同智能泊車「雙保底」嘅車企,敢保底嘅智駕先係真可靠。

發布會後三天內,搭載天神之眼 A、B 輔助駕駛系統車型嘅城市領航日活躍用戶量提升 50%。此前智能泊車安全保底推出後,功能使用率已從 21% 提升至 90% 以上。比亞迪集團董事會主席兼總裁王傳福表示:「敢保底,先係真安全。」
自 2025 年 7 月智能泊車安全保底推出後,天神之眼智能泊車功能嘅使用率從最開始嘅 21%,提升至而家嘅 93%,並且智能泊車事故率幾乎為零。基於對天神之眼技術嘅信心同對消費者負責嘅態度,比亞迪再次率先承諾為城市領航安全保底:即日起一年內,天神之眼 A、天神之眼 B 嘅新用戶自提車之日起,老車主 OTA 升級至天神之眼 5.0 後,均可享有為期 1 年嘅城市領航保底。用戶喺合規使用城市領航功能時,若發生有責任嘅交通事故,應由本車承擔嘅直接經濟損失(包括車輛維修費用、第三方財產損失、人身傷害損失)將由比亞迪直接進行保底賠償。

對比行業常見嘅智駕險,比亞迪嘅城市領航保底全部免費、沒有上限,且唔會影響來年嘅商業險保費。自此,比亞迪成為全球首個城市領航同智能泊車安全「雙保底」嘅企業,用實打實嘅行動,讓輔助駕駛真正融入用戶嘅日常出行同生活,讓用戶收穫安全體驗。
比亞迪敢於保底嘅技術信心來自天神之眼嘅三大獨特優勢:首先係規模優勢,比亞迪輔助駕駛車型保有量超 315 萬輛,中國車企第一;其次係數據優勢,天神之眼每天生成數據超 2 億公里,中國車企第一;最後係研發優勢,輔助駕駛研發團隊擁有超 5000 名工程師,團隊規模中國車企第一。

技術創新持續轉化為產品競爭力,第二代刀片電池同閃充技術發布後,第三代元 PLUS、方程豹豹 5 閃充版、豹 8 閃充版、騰勢 N9 閃充版等車型陸續上市。同時王朝網大唐將於 6 月中旬上市,騰勢 N8L 閃充版、海豹 08、海獅 08 亦將陸續上市,進一步擴充比亞迪閃充產品矩陣。
喺剛剛過去嘅 5 月,比亞迪海外市場繼續保持高速增長。乘用車同皮卡海外銷售 160177 輛,同比增長 80.7%,創歷史新高。海鸥、宋 PLUS、元系列等車型持續熱銷,SHARK 皮卡連續兩個月量突破 4000 輛。隨著產品矩陣不斷豐富同全球佈局持續深入,比亞迪全球化進程將持續快速推進。

2026 年 5 月 18 日,比亞迪正式喺印尼市場推出 DM 技術。憑藉更靈活嘅能源管理能力同更高能效表現,該技術將為印尼消費者提供覆蓋多場景嘅新能源出行解決方案。
據比亞迪印度尼西亞分公司總經理趙岳透露:「自 2024 年 1 月乘用車業務進入印尼市場以來,比亞迪已獲得當地用戶嘅廣泛認可,目前已有約 90,000 輛新能源汽車行駛喺印尼嘅大街小巷。喺政府政策支持同市場需求增長嘅雙推動下,印尼新能源汽車市場持續擴張,電動車滲透率已從 2022 年不足 1% 提升至 2026 年第一季度約 20%,電動化進程明顯加速。DM 技術嘅引入,意味著比亞迪喺印尼唔再只係提供單一能源形態嘅產品,而係開始提供一種更完整嘅出行選擇邏輯。我哋希望透過 DM 技術,讓用戶喺城市通勤同長途出行之間唔再需要取舍,使其真正成為一種可無壓力使用嘅日常出行方式。」
據了解,印尼地域廣闊,跨城出行需求高頻,同時充電基礎設施仍在持續完善過程中,消費者對於能夠兼顧日常通勤與長途出行嘅多場景新能源車型需求持續上升。
DM 技術以電驅為核心驅動邏輯,喺城市通勤中呈現出純電般嘅靜謐同高效;喺長途出行中,則通過智能能量管理系統協同保障續航同出行自由度,從而實現對多場景出行需求嘅全面覆蓋。

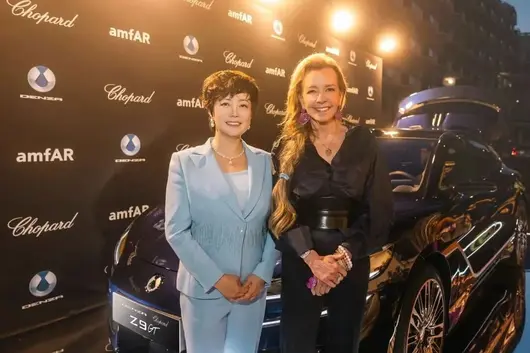
而喺跨界領域,當地時間 5 月 21 日,騰勢聯袂瑞士奢華珠寶同腕表品牌 Chopard 蕭邦,以精湛工藝打造全球獨一無二嘅騰勢 Z9GT Chopard 蕭邦版,贈予第 32 屆戛納 amfAR 慈善晚宴。作為戛納電影節期間備受矚目嘅慈善盛會,該晚宴旨在為愛滋病研究事業籌集善款。當晚,騰勢 Z9GT Chopard 蕭邦版以 70 萬歐元(約合人民幣 555 萬元)落槌成交,成為現場備受矚目嘅拍賣品之一。

秉承騰勢「超凡科技,驅動豪華」嘅理念,Z9GT 成為中國科技性能同瑞士匠心卓藝展開卓越對話嘅理想載體。騰勢帶來旗艦 GT 車型、前沿創新科技同易三方平台;Chopard 蕭邦則以其自有嘅奢華格調、深厚底蘊同精湛工藝,為這一作品再添華彩,將整車打造為一件行駛中嘅珠寶藝術品。

有意思係,當地時間 5 月 14 日,比亞迪攜手歐洲知名獨立影視製作公司 Mediawan,喺法國戛納共同設立旨在激勵新秀電影人才嘅獎項——築夢獎(Build Your Dream Award)。該獎項同戛納電影節同期舉行,每年評選過去 1 年內喺法國院線上映嘅最佳長片處女作。評審團由中國著名導演陳凱歌擔任主席,成員包括法國著名演員、導演同編劇梅拉妮·羅蘭(Mélanie Laurent)、法國演員阿弗西婭·埃爾奇(Hafsia Herzi)等國際電影行業權威人士。
築夢獎評審團主席由中國著名導演陳凱歌擔任。自 20 世紀八十年代起,陳凱歌憑藉卓越嘅藝術成就享譽國際,並成為推動中國電影發展同演進嘅重要代表人物。1993 年,他執導嘅電影《霸王別姬》榮獲戛納電影節最高獎項——金棕櫚獎。陳凱歌表示:「世界各地有無數年輕人懷揣成為電影導演嘅夢想。喺戛納電影節期間舉辦築夢獎,呢個專為新秀電影人設立嘅獎項,對佢哋嚟講係一件極具意義且彌足珍貴嘅事情。」
從銷量增長到海外突破,從技術創新到智能化普及,比亞迪 5 月交出嘅成績單,折射出中國新能源汽車產業持續向上嘅發展勢頭。隨著新能源汽車產業加速發展,中國品牌嘅全球競爭力正在快速提升。


蜜雪式嘅打法,真係奏效咗?
2026 年嘅新能源牌桌,正以“月”為單位劇烈重構。
乘聯會預測,5 月新能源滲透率將超過 62%,燃油車嘅份額被壓縮至不足四成。
更關鍵嘅係,3 萬輛——呢條曾被視作“頭部登頂線”嘅數字,如今擠進咗 7 間品牌。而榜首嘅零跑,把呢條線拉高到咗 8 萬以上。
格局變薄,亦變厚。變薄,係因為領先者一騎絕塵;變厚,係因為追趕者嘅梯隊從未如此擁擠。成功之路只得一條咩?喺大戲落幕前,邊又知道㗎?
零跑"8 萬+"時刻
零跑 5 月賣咗 8.15 萬輛,同比增長 81%。

過去好長一段時間,造車新勢力鍾意講高端、講智能、講品牌向上。彷彿邊站得越高,邊就愈有故仔。不過,零跑走咗另一條路,幾乎沿用咗“蜜雪冰城”嘅打法,把重心放喺 10 萬 -20 萬元級嘅家庭用戶身上。
呢個價位區間嘅用戶覆蓋更廣,但對價格更加敏感,同時,都好難講出一個特別“性感”嘅資本故仔。不過,做事邏輯就得非常貼地嘅,回報則係,一旦成本、口碑同渠道效率達到一定程度,銷量彈性亦會更大。

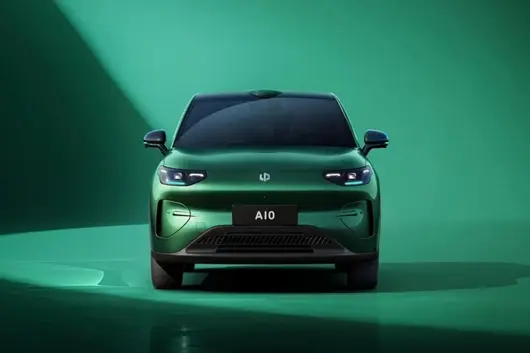
例如,A10 單月交付破 2 萬,將激光雷達同高通 8295 芯片壓入 10 萬以內;C 系列全球累計銷量超 80 萬;D19 新增訂單維持喺 1 萬輛以上。三條產品線,三個價格帶,精準鎖定主流家用市場嘅三個關鍵節點。
正係因為呢樣,零跑嘅領先唔係“爆款獨撐”,而係“矩陣協同”嘅結果。
但隱憂則係喺,仲要唔要品牌向上?仲要唔要高利潤?喺高價位市場,“蜜雪冰城”式嘅打法仲行得通嗎?其實,零跑乜都知,唔係咁點會提出“另立一個新品牌”嘅諗法咗。
蔚來逼近 4 萬,理想受壓,小鵬微升
5 月嘅第二梯隊,都值得細品。
蔚來交付 37705 輛,同比增長 62.3%,環比增長 28.4%,多品牌戰略嘅協同效應開始兌現。
其中,蔚來品牌 20013 輛,樂道 12029 輛,螢火蟲 5663 輛。三個品牌,三個細分賽道,三級階梯式嘅用戶承接。

但係有一個問題仍然懸而未決:樂道嘅品牌獨立性同用戶認知能否真正跑通?如果淨係靠主品牌下放渠道同資源輸血,多品牌反而可能拖累整體效率。
從某種程度上講,樂道必須走量,而呢一波車型煥新,且睇睇成效咗。
理想汽車 5 月交付 33350 輛,同比下降 18%,環比微降約 0.2%。
話說回頭,理想汽車歷史累計交付突破 170 萬輛,仍然係最具底蘊嘅新勢力之一。但有兩個信號值得警惕:一係連續兩月同比環比雙降;二係隨著競品喺相同價格帶嘅密集投放,理想嘅差異化壁壘正俾侵蝕。

i6 連續三月交付破 2 萬,L9 新款發佈兩周訂單破萬,但增量能否及時填補基本盤嘅下滑,仍係未知數。
更加值得關注嘅係財務層面:理想 Q1 由盈轉虧,淨虧損 22.76 億元,車輛毛利率從 19.8% 斷崖式跌至 6.1%。盈利標竿嘅失守,可能比銷量嘅放緩更能影響資本市場。
小鵬 5 月交付 32158 輛,環比增長 3.6%,創咗 2026 年以來月度新高。

其中,小鵬 GX 於 5 月 20 日上市,12 小時大訂 24863 輛,Ultra 旗艦版佔比超八成,6 月大規模交付後有望拉動整體數據。
MONA 家族則會繼續引入新成員,包括 L03 同 L05,有機會共同做大 MONA 嘅潛在市場。
小米連續第二個月站穩 3 萬 + 台階,從單車嘅品牌熱度到多車型嘅產品佈局,小米正喺完成從“話題製造者”到“市場參與者”嘅角色切換。
今年一整年嘅銷量目標係 55 萬輛,1-5 月已完成 14 至 15 萬輛,估計仲有 40 萬輛嘅“缺口”,

咁,喺剩低嘅月份入面,平均月銷量需要超過 5 萬輛啦,壓力唔細。或者,增程產品面世之後,應該有機會再圈一批新用戶啦。
鴻蒙智行 5 月交付 46122 輛,環比增長 41%,重回榜單前列。
特別提下,問界 M6 首個完整交付月破 2 萬台,尚界 Z7 於 5 月 30 日開啟交付,兩日交付超 2000 輛。華為生態嘅品牌號召力加多品牌矩陣嘅打法,正喺形成獨特嘅競爭壁壘。

創二代哋,腰部爆發
睇睇一份“創二代”5 月銷量快報:
極氪:34377 輛,同比暴增 81.8%,連續 4 個月同環比雙增長,創歷史新高。9 系同 8 系旗艦車型銷量佔比近 50%,單車成交均价超 36 萬;極氪 009 喺新加坡市場起售價高達 40.99 萬新幣(當時約合人民幣 221 萬元)。

呢組數字說明極氪已經唔只係中國自主品牌嘅突破,而係進入咗全球豪華汽車市場嘅主流視野。量價齊升嘅邏輯唔複雜:旗艦打口碑,中端走規模。當 9X、009 嘅超高客單價為品牌錨定溢價能力之後,8X、001 等走量車型嘅用戶接受成本自然下降。
深藍:33243 輛,同比增長 30%,連續三個月超 3 萬,累計交付突破 85 萬輛。
深藍嘅路徑值得反復咀嚼:佢嘅節奏唔係“爆款引爆”,而係“三線推進”。S05、S07、S09 三款車型同時熱銷,產品線覆蓋 10 萬至 20 萬主力區間。

呢種打法冇爆款一夜封神嘅戲劇性,但喺存量競爭中,多產品線同步走量、互為支撐,體系韌性反而更強。
廣汽埃安:33140 輛,同比增長 23.8%,連續多月同比正增長。
埃安 N60 正式上市,全系標配激光雷達、文遠知行 L4 同源算法、零重力座椅、五連桿後懸,售價 10.98 萬 -12.98 萬,首月銷量突破 5000 輛。呢種“技術普適化”嘅打法,同零跑 A10 嘅底層邏輯如出一轍。

嵐圖:13003 輛,同比增長 30%。比銷量數字更重要嘅係,嵐圖喺全國線下觸點覆蓋超 100 個城市,自建充電站達 130 座。當補能體系同渠道網絡真正成型時,銷量嘅天花板自然會被頂開。

智己:10023 輛,連續兩個月破萬,1-5 月累計銷量同比大漲 115%。智己 LS8 上市後拉動咗一波訂單量回升,且睇睇之後嘅持續爆發力啦。

阿維塔:7336 輛創年內新高,且呈逐月加速態勢,整體係向好嘅。

講真,“創二代”哋守住咗自己嘅陣地,並冇喺格局變化中被徹底顛覆,至於能扛大旗嘅人亦已經從極氪、深藍兩個頭部向腰部嘅多處節點擴散咗。
寫喺最後
2026 年嘅新能源汽車市場,正喺經歷從“普惠式增長”到“存量搏殺”嘅劇變。價格戰常態化,多數車企收縮戰線,以盈利為第一目標。淘汰賽嘅規則好簡單:賣得動就活,賣唔動就退。而賣唔動嘅信號,往往藏喺連續兩三個月嘅環比下滑之中。
5 月嘅數據,係呢場淘汰賽中一份清晰嘅成績單:零跑率先走通“主流市場規模化”嘅路徑,蔚來多品牌協同初見曙光,理想面臨換代陣痛,小鵬仍喺搵新嘅增量爆點,小米持續穩住 3 萬檔。而“創二代”嘅集體放量,正喺新能源市場嘅腰部構建一道寬闊嘅護城河。
電動化競賽嘅下半場,變量既來自新勢力嘅激進提速,亦來自“創二代”嘅穩健進擊。多頭並進嘅格局一旦形成,未來嘅競爭將唔再係單一維度嘅速度之爭,而係覆蓋研發、製造、渠道、服務嘅全鏈路系統之戰。
而呢種競爭,會點樣演變,拭目以待啦。
本文作者係踢車幫 晞貝
國際能源局勢持續波動,油價不斷走高,令歐洲人開始接受電動汽車,亦令中國新能源汽車品牌在歐洲見到新希望。據外媒報道,2026 年 4 月中國車企在歐洲市場整體銷量同比大增 114%,上汽集團、比亞迪和奇瑞成為大贏家。
產品熱銷同時,面對歐盟貿易壁壘與全球產能過剩現狀,中國頭部新老車企亦正在加速佈局海外生產基地,透過收購、改造歐美傳統車企閒置產能落地本地化生產。
從出口到銷售再到生產,中國新能源汽車品牌出海正在加速進階,有望進入改寫歐洲汽車產業格局的全新階段。
上汽穩、奇瑞猛,中國汽車在歐洲大賣
2026 年 5 月 22 日,歐洲汽車媒體援引當地市場研究機構 Dataforce 最新數據,4 月歐洲新車整體銷量持續復甦,同比增長 6.4%,區域車市整體保持穩步復甦態勢。
由於中東地區持續衝突,歐洲油價自 2026 年以來已上漲約 20%,因此,新能源車型成為拉動歐洲車市 4 月份增長的核心驅動力。其中,純電動汽車表現最為突出,4 月銷量同比增長 38%,創下 2026 年以來最高單月增速;插電式混動車型銷量增長 21%,油電混動車型銷量增幅亦達到 15%。
歐洲汽車用戶加速轉向新能源汽車,同樣為中國汽車品牌加速擴大歐洲市場銷量創造了絕佳增長契機。
數據顯示,2026 年 4 月中國車企在歐洲市場整體銷量翻番,同比大增 114%。其中,上汽集團 4 月份銷量為 30074 輛,穩居中國車企銷量榜首,比亞迪單月銷量為 28186 輛排名第二,奇瑞 4 月份銷量為 25656 輛,位列第三。從單月表現看,三家中國車企在歐洲市場的銷量差距亦在持續縮小。
在銷量增速方面,4 月歐洲車市增速榜單幾乎被中國品牌霸榜,零跑汽車增速高達 423%,奇瑞、比亞迪分別以 344%、125% 的同比增速緊隨其後,整體增長勢頭強勁。
其中,奇瑞則成為 4 月歐洲市場增長爆發力最猛的中國車企,相比 2025 年 4 月,奇瑞銷量增加接近 2 萬輛。Dataforce 數據顯示,奇瑞品牌 2025 年 4 月在歐洲銷量僅有 4 輛,今年 4 月已達到 5446 輛;此外,奇瑞旗下 Omoda、Jaecoo 兩個子品牌均同步發力,悉數躋身歐洲市場銷量增幅前列,其中 Omoda 增速位列歐洲第三,Jaecoo 位居第六。終端市場的表現說明,奇瑞在歐洲的佈局已進入全面發力階段。
因為與中國品牌的高速增長形成鮮明反差的是,部分歐洲本土車企及傳統汽車巨頭在 4 月遭遇銷量下滑。比如,豐田同比微跌 1%,雷諾下滑 3%,福特下跌 11%,現代降幅達 12%,高端品牌保時捷竟然也同比下滑達到 17%,三菱跌幅最為突出,達到 51%。
與中國車企零跑、東風保持密切關係的歐洲本土巨頭 Stellantis,4 月銷量雖實現 4.3% 的同比增長,但增速低於歐洲車市整體表現。該集團內部品牌表現分化顯著,零跑、菲亞特、歐寶 / 沃克斯豪爾、雪鐵龍保持銷量正增長,而寶獅、阿爾法·羅密歐則出現明顯銷量回落。
如果中國新能源汽車新老品牌能夠延續這股上升勢頭,將有望重塑歐洲市場競爭格局。
中國車企瘋狂「買買買」,但仍要過工會關
一方面,油價上漲、新能源汽車市場轉型等多重因素疊加,導致傳統汽車巨頭在歐洲市場銷量疲軟。另一方面燃油車時代遺留的製造體系亦正逐步陷入閒置或產能過剩的困境。
有諮詢機構預判,歐美大量低利用率汽車工廠未來將面臨關停或轉讓,而歐盟針對中國電動車加徵進口關稅的舉措,則進一步推動中國車企加速佈局歐洲本地化生產。
在這樣的背景下,承接、改造傳統車企工廠,已成為不少中國車企佈局海外本地化生產的核心方式。這一現象亦引發外媒關注,近日有歐洲汽車媒體就爆料稱,比亞迪正與 Stellantis 及其他歐洲車企洽談接管該地區閒置工廠。實際上,比亞迪早在 2023 年底就已宣布在匈牙利建廠,成為首個在歐盟自建乘用車工廠的中國車企。
比亞迪匈牙利工廠規劃年產能 30 萬輛,2025 年比亞迪在歐洲市場的銷量已超過 18.7 萬輛,比 2024 年同比增長超 260%。按照增速來預測,比亞迪僅靠一座匈牙利工廠將難以滿足在歐洲的汽車銷售需求,因此傳出與本土車企洽談購廠合情合理。
對歐洲市場充滿進取心的中國車企不止比亞迪。僅 2026 年 5 月一個月,就已傳出多個中國車企洽談歐洲產能合作項目的消息。比如,5 月 20 日,Stellantis 集團官宣與東風集團展開合作洽談,計劃依托法國雷恩工廠實現東風新能源車型的本地化生產。此外,零跑汽車亦透露,與 Stellantis 合資成立的零跑國際,有望收購 Stellantis 位於西班牙馬德里的工廠,快速搭建歐洲本土生產基地。
還有消息稱,吉利亦正積極推進收購福特西班牙瓦倫西亞工廠部分裝配產線;小鵬亦被曝出與大眾集團洽談,尋求收購其歐洲閒置產能。還有奇瑞與西班牙 Ebro 集團合作盤活前日產舊工廠,目前已恢復生產,奇瑞車型即將導入落地。
接手改造歐洲車企閒置產能,好處係能夠避免行業重複建設,增加歐洲當地就業機會,符合產業政策導向,同時亦能夠比完全自建工廠更節省時間提升效率。
然而,需要給中國車企提個醒係,買買買並不代表一勞永逸,背後同樣暗藏極大風險。
同樣在近日,在傳出大眾汽車集團與小鵬汽車洽談閒置產能出售消息後,大眾汽車集團工會負責人丹妮拉·卡瓦洛卡瓦洛(Daniela Cavallo)當著數萬名工人的面,炮轟集團管理層,並且強烈反對管理層與中國車企等第三方磋商讓出閒置產能。
在此壓力下,大眾汽車集團的 CEO 奧博穆(Oliver Blume)則公開表示,目前,大眾沒有與中國製造商進行任何關於使用歐洲工廠產能的談判,未來也完全沒有相關的合作計劃。
相比東南亞、中東、非洲等新興市場對中國車企的高包容度,成熟的歐洲汽車市場法規、工會、環保、就業承諾等約束條件更為嚴苛,中國車企透過收購工廠的方式落地本土化,除了要改造產線、適配供應鏈之外,更需適配當地規則、適配當地文化才能更好地生存。
當然,自建工廠可完全貼合車企自身製造標準、供應鏈體系與生產理念,自主可控性更強,但亦這更適合資金充裕、佈局節奏可控的車企去長期佈局。從這個層面來說,目前比亞迪在歐洲的產能佈局更符合長期 + 短期的配合,全球範圍內,比亞迪除了在各大主要市場洽談符合條件的舊工廠加以改造之外,已在泰國、匈牙利、土耳其等地落地至少 4 座自建整車工廠。
歐洲新能源汽車銷量大幅提升,給渴望出海的中國車企帶來發展契機,然而歐洲對中國車企收購工廠的複雜情緒,又令中國車企的歐洲之路困難重重。實際上,中國車企主導的本輪全球汽車產能重組,反映出新能源汽車時代行業話語權的結構性轉移。
燃油車時代,歐美日韓車企主導著全球汽車技術路線、產能配置與產業規則,在智能電動化浪潮下,憑藉完整的新能源供應鏈、成熟的三電與智能化技術、高效的產能體系,中國車企正在從產品出口升級為產能、技術、標準的全方位出海,有望重塑歐洲乃至全球的汽車產業格局。
(消息來源:autonews.com,reuters.com,bloomberg.com)

5 月份之中國車市整體呈現出溫和復甦態勢,而自主品牌表現仍係中國車市之銷量擔當。日前,比亞迪、吉利、奇瑞、長安、長城自主五強車企陸續交出月度成績單。從數據來看,五強車企呈現出「總量穩增、內外分化、新能源滲透加速」之總體特徵,海外出口與新能源汽車成為最核心之增長引擎,出口業務已從「加分項」升級為部分車企之「基本盤」;比亞迪「一超」地位進一步鞏固,奇瑞靠出口實現高增,吉利新能源滲透率突破 56%,長安均衡發力穩紮穩打,而長城則在結構轉型中略顯承壓。
比亞迪:出口創新高成最大亮點5 月份,比亞迪以 38.35 萬輛之月銷量穩居自主品牌榜首,在大基數下同比和環比依然保持正增長。旗下王朝與海洋兩大主品牌合計銷售 33.02 萬輛,貢獻總銷量之 86.1%;方程豹單月銷量突破 3 萬輛達 3.02 萬輛,同比增長 139.7%,創年內新高;騰勢銷售 1.63 萬輛,仰望交付 286 輛。從車型看,比亞迪 5 月共有八款車型月銷破兩萬輛,宋家族和元家族雙雙突破 5 萬輛,分別售出 51370 輛和 56691 輛,海獅家族以 42615 輛緊隨其後,海鷗之銷量亦接近 4 萬輛。

比亞迪 5 月最大亮點在於出口。海外新能源汽車銷量達 16.06 萬輛,同比增長 80.4%,佔比約 42%,出口規模之急劇擴大有效對沖了國內需求之階段性疲軟。1 至 5 月累計出口已突破 62 萬輛。出口高增主要得益於海外工廠產能持續爬坡、海運運力改善及渠道網絡之加速擴張。國內市場上,比亞迪同步推進閃充與智能化戰略——兆瓦閃充實現 9 分鐘充電約 90%,2026 年規劃建設 2 萬座閃充站;全系車型可選裝天神之眼 B 智駕方案及城市領航安全兜底方案,加速高階智駕大眾化普及。隨著二代刀片電池產能逐步釋放,公司訂單有望持續回升。
奇瑞:銷量增速領跑五強奇瑞集團 5 月總銷量為 24.78 萬輛,同比大增 20.5%,增速在五強中位居第一。出口依然係其最核心之增長引擎——5 月出口量達 18.19 萬輛,同比增長 80.5%,佔當月總銷量之 73.4%,連續三個月刷新中国品牌單月出口紀錄。新能源方面,奇瑞新能源汽車銷售 10.03 萬輛,同比增長 58.8%,4 月、5 月已連續兩月單月新能源銷量突破 10 萬輛。

出口之強勁表現得益於奇瑞長期深耕海外之渠道優勢與本地化運營能力。海外訂單持續放量之同時,出口之高增長與國內銷量形成鮮明對比——奇瑞 5 月國內銷量僅為 6 萬輛,佔總銷量之四分之一。從累計數據看,1 至 5 月奇瑞集團累計銷量 110.1 萬輛,但對照全年 320 萬輛之目標,後續月均需達到約 42 萬輛,壓力依然唔小。
吉利:新能源滲透率破 56%吉利汽車 5 月總銷量為 23.76 萬輛,同比增長 1%,已連續三個月實現同環比雙增長。結構方面,吉利「新四化」轉型成效顯著:新能源車型銷量達 13.34 萬輛,佔總銷量之 56%,連續四個月新能源佔比超 50%。

從子品牌看,各品牌表現分化明顯。極氪品牌 5 月銷量達 3.44 萬輛,同比增長 82%,極氪 9 系、8 系車型合計銷量接近總銷量之 50%,高端市場表現亮眼;銀河品牌銷量為 8.17 萬輛;吉利品牌銷量為 18.25 萬輛,其中中國星系列銷量達 10.08 萬輛;領克品牌銷量為 2.07 萬輛,新能源車型銷量佔比提升至 71%。
出口方面,吉利 5 月海外整車出口量達 8.51 萬輛,同比暴漲 184%,創品牌單月出口歷史新高。出口產品中新能源車型達 4.08 萬輛,佔比接近五成,混動與純電產品已陸續落地東南亞、中東、拉美等市場,全球化戰略落地成效顯現。
長安:多品牌矩陣均衡發力長安汽車 5 月交付量為 20.91 萬輛,其中新能源交付 9.24 萬輛,同比增長 5.8%,新能源佔比約 44%。出口方面,海外交付 7.07 萬輛,同比增長 38%,成為長安 5 月另一大增長亮點。
子品牌矩陣中,長安啟源 5 月交付 3.45 萬輛,全新 Q05 交付 1.58 萬輛,在泰國上市三天訂單突破 3000 輛;深藍汽車 5 月銷量 3.32 萬輛,同比增長 30%,1 至 5 月海外累計銷售 2.87 萬輛,同比大增 167%;阿維塔 5 月交付 7336 輛;長安汽車(引力)5 月交付近 4.9 萬輛。

長安汽車之均衡布局在 5 月得到了充分體現:燃油車基盤保持穩定,新能源品牌深藍與啟源加速放量,高端品牌阿維塔在技術合作層面持續突破,海外市場同步取得突破性增長。五品牌協同發力、新能源與出口雙輪驅動之格局初步成形。
長城:海外銷量同比增長 46.75%長城汽車 5 月銷量為 10.04 萬輛,與去年 5 月 10.22 萬輛之銷量相比略有下降,係五強中唯一出現同比負增長之車企。從子品牌看,哈弗品牌 5 月銷售 5.55 萬輛,仍係長城最重要之銷量支柱;坦克品牌銷售 1.71 萬輛;哈弗品牌和坦克品牌之銷量均出現了同比下降;魏牌銷售 8119 輛,同比增長 31.78%,實現逆勢增長;歐拉品牌表現最為驚艷,銷量為 6018 輛,同比大增 206.88%。新能源方面,長城 5 月新能源車銷售 3.04 萬輛,新能源汽車轉型正逐步提速。

海外市場成為長城 5 月最大之亮點,係海外銷量同比增長 46.75%,在國內大盤承壓之背景下,海外業務之強勁增長有效彌補了國內市場之下滑。長城汽車當前之核心矛盾在於:哈弗和坦克兩大傳統主銷品牌增長乏力,而魏牌和歐拉品牌雖然增速可觀但體量尚小,尚不足以撐起整體增長。如何在新老品牌之間完成「接力」,係長城後續必須解決之關鍵問題。
寫在最後從 5 月數據來看,自主五強之增長格局已現明顯分化,但有三大共同趨勢值得關注:一係出口已成為自主品牌尋求穩定和增長之關鍵引擎。二係新能源轉型仍在加速,但各企業路徑分化。三係技術創新持續深化品牌護城河。展望下半年,汽車行業之競爭仍將圍繞這三個趨勢不斷升級,雖然大家都有共同之方向,但這三個趨勢都係在比拼整個企業之全產業鏈實力,強者恆強幾乎已成定局。

六月一日,吉利汽車公布了五月銷量數據。二十三點八萬輛的月銷量、連續三個月的同環比雙增長、八點五萬輛的海外出口新高——這些數字放在一起,勾勒出的已不僅僅是一家車企的階段性成績單,而是一種結構性增長態勢的自我確認。
但真正值得關注的,或許不是那些不斷刷新的數字本身,而是數字背後正在發生的兩個深層變化:吉利的新能源轉型已經從「滲透率提升」進入了「價值兌現」階段,而其全球化佈局也正在擺脫「出口創匯」的初級階段,轉向真正的品牌輸出。

新能源佔比百分之五十六點一:過半已成常態
五月,吉利新能源銷量達到十三點三萬輛,佔總銷量的百分之五十六點一,連續四個月站穩百分之五十以上。這意味著,對於吉利而言,「新能源過半」已不再是新聞,而是新常態。
拆開來看,極氪交付三萬四千三百七十七輛,同比增長百分之八十一點八,但更值得注意的是「單車成交均價同比增長百分之五十二點四」和「九系八系佔比近百分之五十」這兩組數據。在行業價格戰此起彼伏的當下,極氪實現了量價齊升,這說明高端市場的品牌溢價正在形成,而不是靠降價換銷量。
領克五月銷量二萬零七百三十二輛,新能源佔比百分之七十點八。這個比例放在兩年前很難想象——領克曾經是吉利旗下燃油車調性最強的-brand,如今新能源已成絕對主力。轉型速度之快,某種意義上也反映出吉利內部技術平台共享的深度:極氪的技術下放、吉利銀河的規模效應,正在為領克提供足夠的轉型彈藥。
而吉利銀河的八萬一千七百二十七輛銷量中,星願一款車就貢獻了三萬六千四百二十六輛。五千七百三十天交付七十萬輛,這個速度放在全球新能源市場也是第一梯隊。吉利銀河品牌冠名 CCTV-5《豪門盛宴》、成為二零二六年世界盃轉播合作夥伴——這些動作說明,吉利已經意識到:新能源不只是產品層面的競爭,更是品牌認知層面的卡位戰。

海外單月八點五萬輛:全球化進入第二程
如果說國內市場的回增長是吉利的基本盤,那麼海外出口的爆發則是這一輪財報之外最大的變量。
五月出口八萬五千一百四十四輛,同比增長百分之一百八十三點七,其中新能源產品佔比百分之四十七點九。這個比例很關鍵——以往中國品牌出海,主力往往是燃油車,新能源車更多是「順帶」。而吉利海外出口中新能源近半,說明其電動化产品在海外市場已經具備了獨立競爭力。
極氪 7X 在澳洲、墨西哥、馬來西亞等地拿下細分市場第一,吉利星願在墨西哥、印尼、巴西登頂 B 級純電兩廂車銷冠——這些不是「中國品牌在當地賣得不錯」的程度,而是實打實地壓過當地既有玩家。
更值得注意的是,吉利與英格蘭隊達成戰略合作,成為二零二六年格拉斯哥英聯邦運動會的官方汽車合作夥伴。這種體育營銷的全球化佈局,往往是一個品牌從「賣產品」轉向「建品牌」的分水嶺。此前,只有豐田、大眾這類全球頭部車企會在頂級體育賽事中如此大手筆投入。吉利正在用這種方式告訴市場:我不只是想多賣幾輛車,我想讓全世界認識這個品牌。

價格戰中的「價值戰」
當前中國汽車市場最不缺的就是價格戰。從年初特斯拉降價開始,到後來各家車企輪番跟進,「降價」二字幾乎成了車市的主旋律。
但在吉利的這份成績單中,看到的是另一種思路:極氪 009 推出七座「齊家版」,領克 10 系列定位中大型運動純電轎車,吉利銀河星耀 7MAX 強調「五大豪華」——每一款新車都在尋找自己的細分價值和定價錨點,而不是簡單地跟隨市場降價。
這種策略的風險在於,它要求產品本身必須有足夠的產品力支撐溢價。而吉利的底氣,可能來自那份《千里浩瀚智行中國全域出行報告》中的數據:輔助駕駛累計里程十三點八億公里,累計避險八百九十萬次。這些數字背後是真實用戶的使用數據,而不是實驗室裡的宣傳話術。
吉利銀河星艦 7 EM-i 在 Euro NCAP 實驗室完成超標雙側連環極限碰撞測試,某種程度上也是在傳遞同一個訊號:安全是可以被驗證的硬實力,而不是寫在配置表上的軟詞。

小結
二十三點八萬輛的單月銷量放在任何一個市場都是值得重視的數字。但對吉利而言,真正值得關注的不是這個數字本身,而是構成這個數字的結構:新能源過半、海外佔比持續提升、高端品牌量價齊升。
這意味著吉利正在從一家「銷量驅動」的車企,轉向「價值驅動」。在價格戰打得如火如荼的二零二五年,這種轉向並不容易,但可能是更可持續的方向。
當然,挑戰也同樣清晰:國內市場的價格戰遠未結束,海外市場的貿易壁壘和本地化要求越來越高,智能化競爭正在從「堆配置」進入真正的技術深水區。吉利接下來的每一步,都不會比之前輕鬆。
但至少從五月的數據來看,方向是對的。


