首頁長安

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
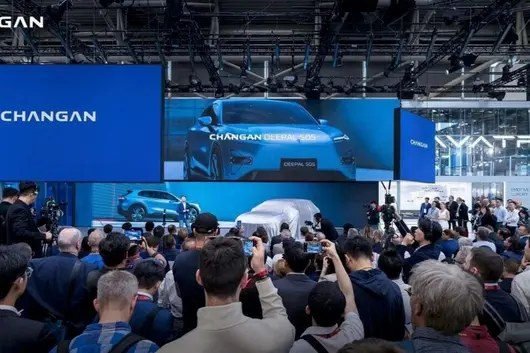
北京車展以「大」令中外參展者印象好深刻,唔止係展覽館面積大,多達 1451 輛展車、超過 180 輛全球首發車型亦創下歷史新高。然而,呢種繁盛嘅景象卻係行業極端內捲嘅縮影。
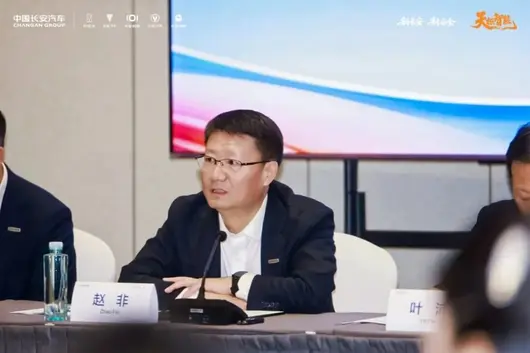
喺北京車展媒體溝通會上,長安汽車總裁趙非引述咗一段來自執行副總裁張曉宇博士嘅行業判斷,認為「到 2030 年時,汽車集團能夠生存落去嘅起步門檻 300 萬輛,年銷量 300 萬輛—500 萬輛只可算係生存落去。年銷量 500 萬輛—800 萬輛係可以過日子,或者係細個日子仲可以過,簡稱活得好。」

長安汽車總裁趙非
呢個係長安對自己所處戰場嘅判斷,亦映照着而家呢個處於存量博弈階段、正經歷緊劇烈洗牌嘅市場。喺趙非睇嚟,全球汽車產業嘅馬太效應已經清晰可見——前 15-20 名車企將佔據 70-80% 嘅市場份額。呢個意思係,一場殘酷嘅倖存者遊戲已經揭幕。而長安嘅目標,係攞下張年銷量 500 萬輛嘅入場券。
生死線:300 萬輛只係起點
到 2030 年,年銷 300 萬輛只可以存活,呢並唔係長安第一次提出呢個論斷。喺 4 月 21 日長安汽車集團全球戰略發布會上,長安汽車董事長朱華榮就表示,未來 3 到 5 年汽車產業競爭格局基本成型,且生存門檻極高。屆時全球將進入強者恆強時代,車企規模門檻會持續抬升。

而選擇喺車展再次重申呢個論斷,更展現出長安汽車迎難而上嘅決心。畢竟,長安到 2030 年年產銷要實現 400 萬輛,同向 500 萬輛奮鬥嘅目標,一經提出就備受質疑。
為實現長安汽車争创世界一流嘅企業願景,朱華榮曾表示佢嘅目標分做兩步:到 2030 年,整車產銷進入全球前十,年銷量要奔住 500 萬輛嘅奮鬥目標努力,進入全球汽車市場 TOP10;到 2035 年,站穩全球 TOP10,成為具備全球競爭力嘅世界一流汽車集團。
500 萬輛係咩概念?2025 年,長安汽車全年銷量為 291.3 萬輛,同比增長 8.5%,創下近 9 年新高。由 291 萬到 500 萬,意味著未來五年年均複合增長率需要達到 11%-12%。喺競爭白熱化嘅中國汽車市場,呢個係一個極具挑戰性嘅數字。
趙非承認呢一點:「第一個目標好有挑戰。但我哋要志存高遠,一步一腳印去實現。」
值得注意的是,長安對「生存落去」嘅認知極務實。趙非喺溝通會上反覆強調:「300 萬輛係起步門檻。」呢個判斷並唔係危言聳聽。隨著價格戰持續、技術迭代加速、尾部車企加速出清,規模效應正成為決定生死嘅唯一變量。

而長安手中最大嘅籌碼,正係已經跨越嘅 300 萬輛台階。「一定要將 300 萬嘅資源用好。」 趙非話,「我嘅一款電驅產品,喺五個品牌、海外六大區都通用,成本、質量、交付一定係最優嘅。」
呢正係長安由多品牌佈局邁向多品牌協同嘅核心邏輯——用規模換取效率,用效率換取生存空間。
兩劑「猛藥」破局
為咗實現 500 萬輛目標,長安開出咗兩劑「猛藥」。
第一劑——新能源銷量倍增計劃。
2025 年,長安新能源銷量首次突破百萬大關,達到 111 萬輛。但長安並唔滿足於呢度。根據規劃,到 2030 年新能源產銷要達到 240 萬輛以上,奮鬥目標 360 萬輛。
呢個意思係,新能源將成為 500 萬輛大盤中嘅絕對主力。趙非明確表示,朱華榮董事長提出嘅「五個倍增」中,「新能源銷量倍增」位列第一。
為此,長安旗下三大新能源品牌已全面進入產品強週期:長安啟源將增補 Q06、A05L 等全新產品;阿維塔推出第二代產品,目標月銷 2 萬台;深藍汽車 2026 年全球銷量目標 48 萬台,同比增長 47%。
第二劑——海外市場全面衝鋒。
如果話新能源係守內,咁海外就係擴外。海納百川計劃由 1.0 升級至 2.0,核心轉變係由產品出海到全產業鏈出海,實現研、產、供、銷、運全產業鏈嘅本地化。

2025 年,長安海外銷量為 63.7 萬輛。趙非坦承呢個成績「唔算好」,但呢亦係意味著巨大嘅增長空間。2026 年海外目標已定為 75 萬輛,2030 年目標則為 150 萬輛(奮鬥 180 萬輛),佔自主品牌總銷量嘅 35%-40%。
長安為此投入千億級戰略資源,喺泰國、巴西等地佈局海外生產基地,並喺歐洲加大投資力度。
「牆內開花,牆外要香。」趙非用呢句俗語概括咗長安嘅全球化邏輯。喺國內市場增速放緩嘅背景下,海外已成為長安必須拿下嘅戰略高地。
用效率說話
喺趙非睇嚟,除咗規模同戰略之外,長安真正嘅致勝法寶係效率。呢句說話出自朱華榮之口,亦被趙非高度認同。
「汽車圈入面,長安唔夠強、唔夠大,而我哋嘅法寶係咩?一定係效率。」趙非話。

效率從邊度嚟?長安嘅答案係雙腿走路。
一係借力央企身份。自升格為一級央企後,長安嘅資源整合能力大幅提升。趙非透露,近半年嚟,長安已同多家銀行、投資類央企建立咗資本層面嘅戰略合作。「呢唔單係身份帶來嘅資源,更加係因為我哋自身產業競爭力同內部工作得到咗認可。」
二係擁抱 AI 重組組織。長安內部已成立 AI 變革委員會,由朱華榮董事長親自牽頭,以「AI 原生」為導向,將所有業務流程「原子化」後重新構建。呢將會係一場徹底嘅組織流程再造。趙非稱,呢係為咗借助 AI 工具提升組織效率、人員效率及經營效益。
此外,長安仲構建緊「公司總部 + 敏捷大區 + 經銷商」嘅矩陣式組織,透過「一區一專責組」「海外品牌運營聯席會」等機制,確保總部、區域、經銷商直通直聯、快速響應。喺每個海外大區,實現由市場調研、產品策劃到開發製造、營銷服務嘅全鏈條貫通。呢種「戰區主戰」嘅模式,極大提升咗對當地市場嘅響應速度。
喺品牌架構上,長安仲進行緊重大調整。長安改變咗過去各品牌各自為戰嘅模式,喺保持前端獨立嘅前提下,強力打通中後端,以發揮 300 萬輛規模嘅極致效率。
為此,長安明確宣布旗下新豪華品牌阿維塔與主打中高端科技運動市場嘅深藍開啟「前端獨立、中後端協同」嘅品牌協同模式,啟源與燃油車引力板塊亦形成獨立事業群。呢表明呢啲品牌調性、用戶溝通同營銷雖保持獨立競爭,但研發、供應鏈、製造、管理等中後台資源將全面打通。

趙非表示,要將 300 萬輛嘅規模效應發揮到極致。亦唯有如此,先至能夠兼顧品牌嘅獨立戰鬥力同集團嘅規模效益。
挑戰同懸念並存
當然,長安嘅 500 萬輛之路並非坦途。
首先係一季度嘅現實壓力。2026 年一季度,長安銷量為 55.8 萬輛,距離全年 330 萬輛目標存在差距。雖然趙非解釋,呢係政策退坡、外部關稅、地緣衝突等因素疊加嘅結果,且 3 月已呈現「波浪式上升」,但開局壓力客觀存在。
其次係海外市场嘅唔確定性。墨西哥由 2026 年 1 月 1 日起將進口汽車關稅由 20% 調升到 50%,中東衝突等外部事件亦喺持續影響全球貿易環境。長安嘅「海納百川 2.0」能否喺複雜多變嘅國際局勢中順利落地,仲要時間檢驗。
其次係多品牌協同嘅執行難度。阿維塔同深藍嘅「前端獨立、中後端協同」模式,喺理論上兼顧咗品牌獨立性同規模效應,但喺實際操作中,點樣平衡資源分配、避免內部競爭,係長安必須面對嘅難題。

儘管如此,長安嘅信心並未有搖動。趙非喺回應中引用咗朱華榮董事長嘅一句說話,好能體現長安當下嘅心態:
「要有『亂雲飛渡仍從容』嘅戰略定力,仲要有『越是險越向前』嘅歷史主動。」
汽車產業嘅淘汰賽已經鳴槍。呢係一個充滿野心嘅故事。想上全球嘅牌桌,長安好清楚自己喺同時間賽跑。為咗生存落去仲要活得更好,長安喺戰略、組織、資源上都做咗非一般嘅調整。
長安嘅優勢在於清醒。佢知 300 萬輛只係生存門檻,所以提前佈局千億級海外投資同 AI 組織變革;佢知新能源同出海係唯一兩條出路,所以唔惜一切代價喺這兩個方向上加速奔跑。
當然,戰略嘅正確性需要喺執行中驗證。11%-12% 嘅年均複合增長率、海外市場嘅本地化挑戰、多品牌協同嘅落地難度……呢啲都係長安必須跨越嘅實打實嘅障礙。

但至少,喺 2026 年嘅北京車展上,長安畀出嘅係一份邏輯自洽、路徑清晰、數據詳實嘅戰爭宣言,用一種近乎冷峻嘅務實態度,講述咗一個點樣「生存落去」並「活得好」嘅故事。
對於整個中國汽車產業嚟講,長安呢份答卷,或許正係行業由大而不強走向大而恆強嘅一個縮影。
成敗未定,但戰鬥已經打响。
北京車展當然喺北京,但它唔單只係中國市場嘅展台。對今日嘅中國車企嚟講,呢度更像一次全球路演大會嘅起點。

過去我哋睇北京車展,好容易將佢睇成一場國內車市賣車大集。
邊個帶黎嘅首發新車最多,邊個嘅展台人氣最旺,邊個嘅發布會聲量最大,邊個就更容易俾人睇到。
但係到咗 2026 年,北京車展嘅意義變咗。
佢當然仲係中國汽車市場嘅主场,但它唔單止有中國市場嘅影響力。中國汽車已經集體出海,當越多越多人海外媒體、全球經銷商、供應鏈夥伴、投資者同行業觀察者都把目光投向中國,北京車展就唔再只係“賣畀中國消費者睇”嘅車展,而更像中國車企面向世界嘅一次集中路演。
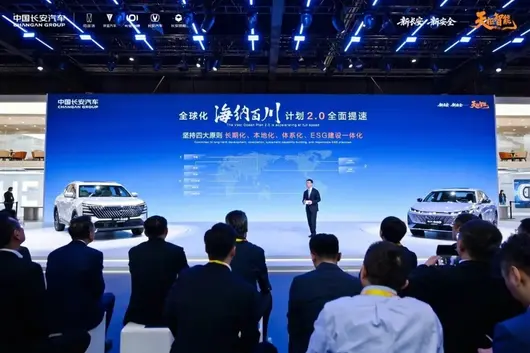
所以,長安今次喺北京車展發佈“海納百川”計劃 2.0,唔可以只理解為一次企業戰略發佈,亦唔可以只理解為一次海外銷量目標嘅公布。更準確咁講,呢次係長安將北京車展當咗全球化叙事嘅起手式。
呢一次,長安汽車試圖講清楚三個問題:第一,未來長安要成為一家咩樣公司;第二,長安憑咩參與全球競爭;第三,由中國市場到海外市場,長安到底準備好咗邊啲體系能力。
呢三個問題,先至係“海納百川”2.0 真正嘅關鍵。
過去中國車企出海,外界最容易睇到嘅係產品同價格。車有冇亮點,配置夠唔夠高,價格有冇優勢,夠唔夠快速進入一個新市場。呢樣當然重要,但它只係全球化鋪路嘅最簡單一步。
真正進入深水区之後,全球化考驗嘅就唔係单车競爭力,而係體系能力。
一台車賣到海外,只係開始。用戶會追問:維修點算?備件幾耐到?服務網絡靠唔靠得住?品牌會唔會三年後就換策略?經銷商有冇信心?當地團隊有冇理解本地用戶?呢個時候,全球化就唔再係貿易問題,而係長期經營問題。
所以,長安今次喺北京車展提出“海納百川”計劃 2.0,其實係將自己嘅全球化從“產品出海”升級到“體系出海”。

據官方資料,自 2023 年“海納百川”計劃發佈以來,長安已經建成泰國羅勇工廠等 22 個海外製造基地,產能達到 35 萬輛/年,市場覆蓋 118 個國家同地區,擁有 1124 個海外銷售網點,2025 年海外銷量達到 63.7 萬輛。到 2030 年,長安提出海外銷量 150 萬輛、奮鬥 180 萬輛嘅目標。
呢啲數字如果單獨睇,好容易俾人理解成規模目標。
但如果放到北京車展呢個場景入面睇,佢哋其實係長安汽車面向全球市場釋放嘅信號:長安唔係臨時出海,唔係機會型出海,而係要系統性進入全球市場。
呢個就係點解,呢次發布會唔係只講一台車,而係同時講技術、產品、品牌、合作、投入、服務同團隊七大升維。
呢套邏輯好關鍵。
因為全球市場從來唔係一個統一市場。歐洲、中東、東南亞、拉美,唔同地區嘅能源結構、基礎設施、消費習慣、道路環境、政策導向完全唔同。中國車企如果只係將國內車型簡單搬過去,好難真正扎根。長安講“全球原生 + 區域定製”,本質上就係承認全球市場嘅複雜性,並試圖用更成熟嘅開發邏輯去回應佢。
呢樣就將戰略同產品連咗上。
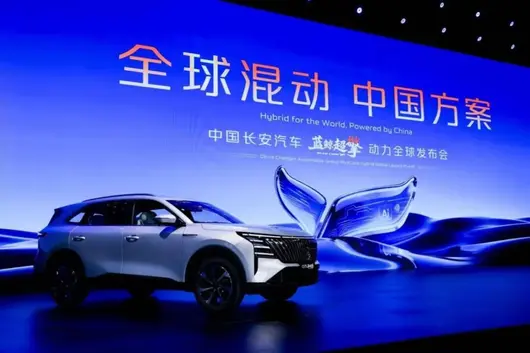
長安藍鯨超擎混動雙車喺呢個節點上市,唔係一個孤立嘅產品動作。佢同“海納百川”2.0 之間,其實係互相支撐嘅。
喺國內新能源輿論場入面,純電、智駕、大模型、超充平台最容易製造聲量。但放到全球市場,答案未必淨係有純電。好多國家充電設施並唔完善,好多用戶依然好看重補能便利性、可靠性同用車成本。呢個時候,混動唔係過渡技術,反而可能係中國車企打開全球市場嘅一把現實鑰匙。
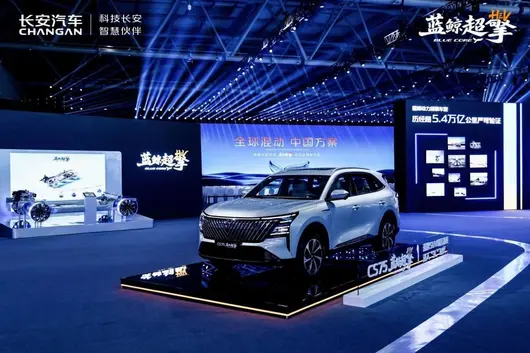
長安藍鯨超擎提出“全球混動,中國方案”,依托 iDE-H 深度電動化智能油混架構,結合 500Bar 超壓直噴、高效三電同 AI 雲智控,主打“省、勁、靜、穩”。呢套關聯背後,其實唔係單純強調技術參數,而係長安汽車喺明確話畀海外市場聽:長安理解全球用戶嘅真實使用場景。
呢樣就係由中國到海外嘅產品關聯。
中國市場係技術高壓場,都係產品試煉場。喺中國市場卷出嚟嘅混動、智能、安全同成本控制能力,如果再透過全球原生開發同區域定製轉換出嚟,就唔再只係“中國製造出口”,而係“中國汽車整體解決方案輸出”。
呢先至係長安想喺北京車展表達嘅第二層意思。
唔單止係將車帶出嚟,而係將中國汽車過去幾年形成嘅技術能力、供應鏈能力、製造能力同用戶洞察能力帶出嚟。
再睇落去,服務體系則係呢場全球路演入面最容易俾人低估、但最關鍵嘅一張牌。
長安提出“無備件,唔銷售”“無服務,唔海外”,呢番說話可比 150 萬輛目標更有分量。因為佢說明長安知悉,海外用戶對中國車嘅真正顧慮,並唔只係產品本身,而係長期使用嘅確定性。
中國車企以前最擅長打產品戰、價格戰、配置戰。但喺海外市場,品牌信任唔係靠一次發布會建立嘅,而係靠每一次維修、每一次保養、每一次備件到貨、每一次售後響應慢慢攞嚟嘅。
所以長安將服務網絡、敏捷備件體系同本地化團隊放進“海納百川”2.0,本質上係喺補全球化嘅基本功。未來三年,長安海外團隊規模計劃突破 4600 人,本地化員工佔比超過 70%,並帶動上下游產業鏈就業總規模超過 15000 人。
呢一下將就將戰略、產品同海外經營閉環咗。
戰略上,長安要由中國車企走向全球汽車集團。
產品上,長安用藍鯨超擎、天樞智能、深藍 S05、啟源 Q05、長安 CS55 等全球大單品承接全球化目標。
體系上,長安用製造基地、銷售網點、服務網絡、本地團隊同 ESG 建設,去支撐海外長期經營。
因此,北京車展對長安汽車而言,唔只係一個展示窗口,更加係一個宣示場。
佢要喺中國汽車產業最熱鬧、信息最密集、競爭最正面嘅地方,將自己嘅全球化戰略先講畀國內市場聽,都講畀海外市場聽,更講畀資本市場、產業夥伴同全球用戶聽。
同時,長安汽車唔係單純話“我要賣到 150 萬輛海外銷量”,而係試圖證明:150 萬輛唔係空中樓閣,而係有技術、有產品、有製造、有服務、有團隊作為支撐嘅戰略結果。
北京車展唔缺新車,都唔缺概念車,更加唔缺熱鬧。

真正稀缺嘅係,車企係唔係能喺熱鬧之外講清楚自己未來十年嘅位置。
長安今次嘅表達,正係一次定位重申:佢要由中國市場出發,但唔止服務中國市場;佢要繼續做中國品牌,但目標係進入全球競爭;佢要賣車,但更要建立畀全球用戶放心購買、長期使用嘅信任體系。
對長安嚟講,北京車展好似一場全球路演大會嘅第一站。
由北京出發,長安要講嘅唔係一時嘅車展聲量,而係中國汽車品牌點樣真正走向世界。

基於「海納百川」全球化戰略與「六國十地」全球研發佈局,長安汽車出海步伐持續提速,長安啟源作為核心載體,喺國內市場交出亮眼嘅銷量答卷的同時,仲以呢份實打實嘅勢能為全球征程注入強勁動力。
2026 年 3 月,長安啟源單月銷量 36875 輛,登頂央企新能源銷量冠軍,呢份喺國內市場歷練出嘅硬實力,成為佢征戰全球新能源賽道嘅底氣,亦令長安啟源成為新央企以智造實力走向世界嘅重要代表,書寫中國汽車品牌出海嘅央企答卷。
長安汽車嘅全球化,從來唔係簡單嘅產品出口,而係扎根「六國十地」研發佈局嘅全球技術協同,呢份積澱下嘅先進技術與可靠品質,既係長安啟源出海嘅核心支撐,仲係佢國內銷量爆發嘅關鍵所在。

作為長安汽車主品牌新能源板塊,長安啟源承接四十餘年造車工程底蘊,凝練千億研發投入嘅技術成果,將全球研發佈局嘅優勢,轉化為兼顧國內與全球市場嘅核心競爭力,令全球化征程由起步就站喺技術與品質嘅高起點。
2026 年 3 月,長安啟源銷量環比增長 101.5%、達 36875 輛,正式躋身國內主流新能源品牌行列,呢份經市場檢驗嘅成績,成為長安啟源叩開全球市場大門嘅硬名片,亦令世界睇到央企新能源品牌嘅真實實力。
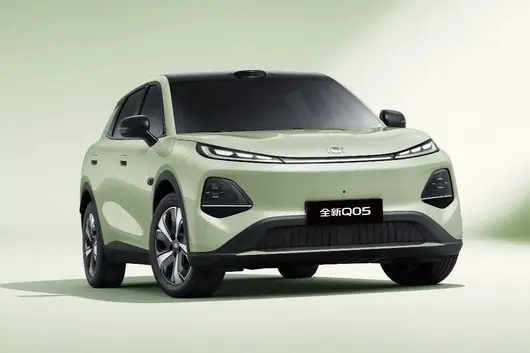
東南亞係長安啟源全球化佈局嘅重要橋頭堡,泰國則係佢借勢銷量勢能、邁出海外關鍵一步嘅核心陣地,而全新 Q05,仲係以國內銷冠嘅身份,扛起長安啟源全球大單品嘅大旗,成為連接國內與海外市場嘅重要紐帶。
喺國內,全新 Q05 3 月交付 12600 輛、環比增長 188.3%,一舉登頂緊湊型純電動 SUV 銷量榜首,6.99 萬元起嘅定價,搭配全系寧德電芯、同級首搭激光雷達與 4 納米車規級座艙晶片嘅誠意配備,令佢成為國內市場嘅爆款車型;3 月 24 日,呢款國內熱銷車型登陸泰國完成首秀並開啟盲訂,迅速引發海外用戶關注,成為長安啟源深耕東南亞市場嘅重要落子。
未來,全新 Q05 仲會進軍印尼、歐洲等市場,佢喺國內積累嘅銷量與口碑,將成為征戰全球嘅重要基礎,勾勒出長安啟源以國內冠軍實力撬動全球市場嘅發展藍圖,亦成為打通國內與海外市場嘅核心抓手。
呢一佈局,既精準把握咗東南亞新能源市場嘅爆發機遇,仲彰顯咗長安啟源嘅底氣。
燃油車時代,中國品牌引領向上之路;新能源時代,長安啟源扛起央企大旗,以新央企嘅技術積澱與國內銷量勢能,成為「央勢力」嘅核心代表,同中國新能源品牌並肩,向世界展現中國智造嘅力量。
長安啟源嘅全球化步伐,始終同國內市場嘅銷量增長同頻,每一步都穩紮穩打、謀定而後動。
作為中國長安汽車集團戰略使命嘅核心承載者,長安啟源嘅全球化征程,既延續住長安百年家國情懷,仲凝聚住長安造車嘅核心精髓——四十餘年嘅嚴謹工匠精神、千億研發嘅創新突破、以用戶為中心嘅產品初心,而呢啲,正係佢打造出 Q05、A06、Q07「冠軍矩陣」嘅關鍵。
除咗 Q05 嘅國內銷冠與海外首秀,A06 上市僅 4 個月交付便突破 3 萬輛,穩居 20 萬內新能源中大型轎車銷量第一,800V 高壓平台 +6C 超級閃充技術,搭配天樞智能全維安全配備,造就佢嘅硬核產品力;Q07 累計銷量突破 10 萬輛,穩居插電混合新能源中型 SUV 銷量前三,越級空間與舒適配備,成為萬千家庭用戶嘅出行優選。
三大車型喺國內各細分市場嘅熱銷,構築起長安啟源嘅冠軍產品矩陣,亦為全球化佈局儲備咗成熟嘅產品與市場經驗,令長安嘅核心技術與優質產品,能夠精準匹配全球不同市場嘅用戶需求,真正走向全球消費者。

全球汽車產業向電動化、智能化深度轉型嘅當下,中國新能源品牌迎來全球化黃金機遇,長安啟源則以國內銷量冠軍嘅市場實力,搭配全球研發佈局嘅技術支撐,走出咗一條獨具特色嘅央企全球化之路。
3 月登頂央企新能源銷量冠軍,係長安啟源國內市場競爭力嘅直接體現,仲係佢全球化征程嘅堅實底氣;而 3 月 26 日天樞智能「新安全」成果發布,爆胎穩行功能全系標配,更令長安啟源以技術普惠實現品牌價值升級,為出海增添更多技術砝碼。
長安啟源嘅全球化,係央企力量嘅全球表達,係中國新能源嘅全球進階。佢跳出單兵作戰嘅出海模式,以海納百川嘅胸襟,將國內市場練就嘅銷量勢能、技術實力與產品溫度,帶向東南亞、歐洲等全球市場。
由國內央企新能源冠軍,到佈局全球市場,長安啟源喺打造世界一流汽車品牌嘅道路上步履不停,既以持續攀升嘅銷量刷新「啟源速度」,仲以全球化佈局書寫長安汽車出海新篇章,成為中國新能源品牌向上、中國智造走向世界嘅重要標杆,令央企力量喺全球汽車市場綻放中國光彩。
北方車市
4 月 10 日晚間,長安汽車發布 2025 年年報,公司 2025 年實現營業收入1640 億元,按年增長 2.7%,保持規模增長;歸母公司純利 40.8 億元,扣除非經常性損益後歸母純利 28.0 億元,按年增長 8.03%,經營質量穩向好。2025 年公司研發投入 126 億元,佔營收 7.67%,研發投入力度居行業前列。
在新央企賦能下,2025 年長安汽車全年銷量 291.3 萬輛,創近 9 年新高;三大數智新能源品牌齊創新高,全年新能源銷量 110.9 萬輛,按年增長 51%;海外銷量 63.7 萬輛,按年增長 18.9%。
剛過去的 3 月,長安汽車銷量達 270600 輛,環比增長 78%,海外銷量創歷史新高,達 103900 輛,環比增長 60%。
五大品牌協同,細分市場全覆蓋
在新央企賦能下,長安汽車構建起五大品牌協同作戰體系,覆蓋從主流家用、年輕科技、智能豪華到數智新能源商用車等全細分市場,佈局 ICE、HEV、REEV、PHEV 和 EV 等多動力路線,產品體系完善,自主品牌矩陣完整。

公司資金儲備實力雄厚,貨幣資金超 540 億元,經營活動現金流持續淨流入,業務造血能力穩居行業前列。其中燃油車基本盤穩固,CS75 PLUS、逸動、UNI-V 等經典燃油車型持續走量,構成穩定盈利與現金流底座,為新能源、智能化研發及品牌佈局提供持續充足資金支持。
新能源構建起覆蓋 10-70 萬全價格帶的產品矩陣,產品結構持續優化。長安啟源月銷突破 4 萬輛,增長潛力突出;深藍汽車月銷突破 3 萬輛,已實現階段性盈利;阿維塔連續 10 個月銷量破萬,高端市場突破成效顯著。

2026 年,長安汽車劍指 330 萬銷量,140 萬輛新能源銷量,新能源滲透率不低於 40%,持續擴大新能源產品市場覆蓋,鞏固行業頭部銷量地位。
持續高強度研發投入,構築核心競爭力
長安汽車長期保持高研發投入,構建了“六國十地”的全球研發佈局,在 16 大領域建成 200 多個實驗室,以及行業唯一的“智能汽車安全技術全國重點實驗室”。2025 年,長安汽車研發投入 126 億元,佔營收 7.67%,居行業前列,研發轉化能力行業領先。

新能源領域,長安汽車自研電池品牌“金鐘罩”隔熱性能優於行業 30%,電池零過熱。發力固態電池,預計 2026 年完成裝車驗證、2027 年推進全固態電池逐步量產,能量密度達 400Wh/kg。今年 3 月 30 日發佈的藍鯨超擎混動,重新定義高效混動出行體驗,讓城區油耗進入"2L"時代。
智能化領域,自去年 9 月發佈“天樞智能”品牌後,長安汽車 3 月迎來天樞智能“新安全”成果,爆胎穩行功能將覆蓋所有搭載天樞智能的全新及改款車型,讓每一次出發,都能安全抵達;太行分佈式電驅技術正式邁入量產與普及階段,一舉奠定行業分佈式電驅 2.0 時代的技術門檻。

長安汽車在智能駕駛領域也接連取得突破,繼去年 12 月獲得國內首塊 L3 級自動駕駛專用正式號牌後,3 月 29 日又官宣獲批 L4 級自研 Robotaxi 測試牌照,形成 L3、L4 智駕技術雙階同步領跑的行業格局。
長期的高強度研發投入,已為長安汽車構筑起長期競爭力,為企業持續增長提供技術支撐。
海外 + 新興業務破局,打開第二增長曲線
長安汽車 2025 年全年綜合毛利率達 15.54%,同比提升 0.6 個百分點,季度毛利率逐季向好;海外板塊毛利率 19.49%,顯著高於國內,成為公司盈利重要補充。2025 年,長安汽車全年海外銷量 63.7 萬輛,同比增 18.9%,海外已成長安汽車高盈利第二增長曲線。

長安汽車持續踐行“無海外不長安,無基地不海外”戰略,公司雙 VP 常駐海外推進全球化佈局,泰國、巴西等海外工廠加速投產,營銷與服務鏈持續完善,在歐亞、中東、東南亞已實現品牌替代與份額領先。2026 年,長安汽車海外銷量將衝刺 75 萬輛目標。
新興業務方面,長安汽車依托汽車技術積累佈局機器人、飛行汽車等業務,力爭在 2028 年實現人形機器人量產、2030 年推出商用航線飛行汽車。

4 月 1 日,長安天樞智能機器人(重慶)有限公司正式成立,以具身智能重塑出行生態。這是天樞智能品牌從“車”走向“泛出行”的關鍵一步。長安汽車還將和合作夥伴聯合探索“泛出行”的多種應用場景,突破機器人認知、人機協作、群體智能等核心技術,打造圍繞機器人和人工智能的新質生產力和新增長曲線。
未來,長安汽車將持續強化科技創新核心驅動力,深化五大品牌矩陣發展格局,縱深拓展全球化佈局,朝著 2030 年產銷突破 500 萬輛的戰略目標堅定前行,為中國從汽車大國邁向汽車強國貢獻長安力量。
4 月 10 日晚,長安汽車 2025 年年度報告正式出爐。1640 億元營業額、40.8 億元歸母淨利潤、126 億元研發投入、291.3 萬輛全年銷量……一串串數字背後,不僅是一家車企的經營成績單,更是一家中央企業在汽車產業深刻變革期交出的“擔當答卷”。在新能源與智能化浪潮席捲全球的當下,長安汽車以穩健的業績增長、領先的研發強度和清晰的戰略布局,詮釋了何為“國家隊”的硬核實力與長遠定力。
 財務基本盤:規模增長與經營質量並進
年報顯示,長安汽車 2025 年實現營業額 1640 億元,同比增長 2.7%;歸母淨利潤 40.8 億元,扣非淨利潤 28.0 億元,同比增長 8.03%。在行業價格戰持續、市場競爭白熱化的背景下,長安汽車保持了營收規模的正向增長,並且利潤增速高於營收增速,這反映出其經營質量正在持續優化。
尤其值得關注的是,公司貨幣資金儲備超過 540 億元,經營活動現金流持續淨流入。強大的“造血”能力,為企業在新能源、智能化等需要長期高強度投入的領域提供了充足的“彈藥”。燃油車基本盤穩固——CS75 PLUS、逸動、UNI-V 等經典車型持續走量,構成了穩定的盈利與現金流底座。這恰恰體現了長安汽車作為央企的穩健風格:不盲目冒進,而是在鞏固現有優勢的基礎上,有序、有力地推進轉型。
 研發高強度:7.67% 的投入佔比背後的技术自立
“技術立企”是長安汽車年報中最鮮明的標籤之一。2025 年,公司研發投入高達 126 億元,佔營業額比例達到 7.67%,這一強度穩居行業前列。持續的巨額投入,已轉化為实实在在的技术護城河。
在新能源核心領域,自研電池品牌“金鐘罩”實現了“零過熱”安全目標;固態電池研發進展明確,預計 2027 年逐步量產。今年 3 月發布的藍鯨超擎混動技術,更是將城區油耗帶入“2L 時代”,重新定義了混動效率。在智能化賽道,長安汽車已形成 L3、L4 級自動駕駛技術“雙階領先”的行業格局——繼去年底獲得國內首塊 L3 級自動駕駛正式號牌後,今年 3 月又获批 L4 級自研 Robotaxi 測試牌照。從“天樞智能”品牌發布,到爆胎穩行、太行分佈式電驅等成果落地,長安汽車正將技術儲備快速轉化為產品競爭力。
 產品矩陣化:五大品牌協同覆蓋全市場
面對多元化的消費需求,單一品牌或產品線已難以通吃。長安汽車構建了覆蓋主流家用、年輕科技、智能豪華到數智新能源商用車的“五大品牌”協同體系,並佈局了 ICE、HEV、REEV、PHEV、EV 全動力路線。
這種矩陣化佈局在市場上取得了顯著成效:長安啟源月銷突破 4 萬輛,深藍汽車實現階段性盈利且月銷過 3 萬輛,高端品牌阿維塔已連續 10 個月銷量破萬。新能源產品覆蓋 10 萬至 70 萬元全價格帶,銷量達 110.9 萬輛,同比增長 51%。產品結構的優化,不僅提升了品牌形象,也增強了企業的抗風險能力和利潤空間。
 出海加速度:海外業務成高盈利增長極
2025 年,長安汽車海外銷量 63.7 萬輛,同比增長 18.9%;海外板塊毛利率高達 19.49%,顯著高於國內水平。這組數據揭示了一個重要趨勢:海外市場已成為長安汽車高質量增長的“第二曲線”。
踐行“無海外不長安”戰略,長安汽車通過雙 VP 駐海外、加速泰國、巴西等地工廠投產、完善營銷服務網絡等方式,在歐亞、中東、東南亞等市場實現了品牌替代與份額領先。2026 年,其海外銷量目標劍指 75 萬輛。在全球汽車產業格局重塑的窗口期,長安汽車的加速出海,不僅是為了規模擴張,更是中國汽車工業從“產品輸出”向“品牌輸出”和“體系輸出”升級的縮影。

未來生態化:從智能汽車到“泛出行”的邊界拓展
長安汽車的野心不止於造車。成立天樞智能機器人公司,佈局人形機器人、飛行汽車等新興業務,標誌著其正從“汽車公司”向“科技出行生態公司”演進。以汽車產業積累的智能化、電動化技術為基石,向更廣闊的“泛出行”領域延伸,這是長安汽車面向 2030 年乃至更長遠未來的戰略卡位。
 張觀評述:長安汽車正邁入以創新為驅動、以全球為舞臺的堅實道路
縱觀長安汽車 2025 年年報,我們看到了一家中央企業在複雜市場環境中的戰略定力:以技術研發構築長期競爭力,以矩陣化產品捕捉市場機遇,以全球化佈局打開增長空間,以生態化思維謀劃未來。其成績的取得,根植於對產業規律的深刻理解、對核心技術的持續投入,以及對“央企擔當”的務實踐行——不僅要實現自身的商業成功,更要為中國從汽車大國邁向汽車強國貢獻關鍵力量。面向 2030 年產銷 500 萬輛的宏偉目標,長安汽車已鋪就了一條以創新為驅動、以全球為舞臺的堅實道路。

賣更多,賺更難。
文|胡成旭 編輯|冒詩陽
汽車像素 (ID:autopix)原創
4 月 10 日晚,長安汽車發佈 2025 年年報。291 萬輛銷量創近九年新高,新能源突破 111 萬輛,海外賣了 64 萬輛,長安汽車嘅新能源轉型,至少已經率先完成咗最重要嘅階段性任務,將規模做出來。
但歸母公司股東嘅淨利潤 40.75 億元,同比接近腰斬。數字上看,長安嘅盈利能力好似一次「假摔」,因為扣非淨利潤其實增長咗 8%。
真正跌落去嘅係非經常性損益。由 2024 年嘅 47 億元降到 13 億元,資產處置收益同政府補助大幅縮水。唔係主業突然唔賺錢啦,而係去年嗰層「濾鏡」退咗。
但濾鏡退掉之後,長安嘅利潤底色都唔算厚。2025 年扣非淨利潤 27.95 億元,對應 1640 億元營收,扣非淨利率只有約 1.7%。
長安已經完成咗轉型第一階段,證明自己可以将規模做;但第二階段先至真正難,證明自己可以更輕、更穩嘅轉型,將錢賺出來。
01
三個品牌,三把火
過去一年,長安嘅營收逐季走高,Q4 達到 491 億元創單季新高。但扣非淨利潤從 Q1 的 7.8 億元一路滑到 Q3 的 5.4 億元,Q4 先回到 7.8 億元。收入越賣越多,單車利潤卻越賣越薄。
從季度走勢睇,下半年銷量放大,並冇同步帶來更厚嘅主營利潤。一個可能嘅解釋係,新能源放量過程中,價格同渠道投入同步加大。

新能源合併報表內銷售收入 803 億元、銷量 111 萬輛,單車收入約 7.2 萬元,比長安整體單車收入還低。新能源喺拉高銷量嘅同時,亦喺拉低平均價。
現金流壓力變大。上半年經營現金流累計淨流出 86 億元,Q3 靠回款集中先翻正 101 億元,Q4 又回落到接近零。全年只攞落 18 億元經營現金流,同比降咗六成。
吉利嘅新能源業務同樣喺去年放量,對比吉利年報,長安嘅銷量只差 11 萬輛,吉利 302 萬、長安 291 萬,規模上實現追趕。但吉利經營現金流 473 億元,係長安嘅 25 倍。
一個不同點係,吉利喺「一個吉利」戰略後迅速收攏,更強調平台、研發同智能化能力嘅複用。
長安新能源過去一年嘅打法,唔係押中一條線,而係同時將三條線點著。啟源做插混,用藍鯤混能;深藍做增程同純電,用原力技術同自研電池包;阿維塔做高端純電,依靠華為智駕同寧德時代。
三條路線、三套供應鏈、三個研發團隊。好處係覆蓋面廣,壞處係每個品牌都無法大規模複用資源,研發同渠道資源也被分散。
關鍵係,三個品牌目前都仲喺食利潤。
深藍 2025 年收入 502 億元,虧損收窄到 9 億元,隨著規模增長,已經有改善。但經營現金流由 2024 年嘅正 45 億元轉為負 21 億元。收入漲咗、虧損少咗、現金流卻惡化咗,說明增長可能伴隨住庫存或賬期嘅增加。
啟源全年 41 萬輛,產品集中喺 10 到 15 萬區間,正面硬剛比亞迪秦同宋,仍處喺渠道擴張同規模爬坡階段,大概率仍喺微利或投入期。
阿維塔全年 12 萬輛,定位高端。但高端品牌需要規模攤薄成本,吉利極氪 2025 年約 22 萬輛、單車平均價超 30 萬,阿維塔只有一半嘅量。阿維塔嘅高端定位已經立住咗一部分,但喺當前銷量規模下,距離成為穩定利潤來源,仲需要繼續放量驗證。

▍長安財報
111 萬輛新能源、803 億元收入,長安嘅新能源車銷量規模已經唔細。
但冇一個品牌能夠自己「印鈔」,亦冇一款既上量又高毛利嘅產品。長安新能源而家最缺嘅唔係銷量,而係利潤嘅錨點。
02
增長喺變重
長安嘅新能源業務仲係三條線同時推進,原因之一係兩家公司轉型階段唔同。前者更容易喺規模擴大後攤薄成本,後者則更容易喺沖量階段先將費用同資源消耗頂上去。
為咗將三個品牌推起、將海外網絡鋪開,長安過去一年投入好大。
銷售費用 100 億,同比增長 33%。年報直說,主要係新能源銷量提升、新品推廣同品牌宣傳。研發費用 72 億元,同比增長 10%。
只看利潤表上嘅研發費用,可能仍會低估長安真實嘅投入強度。2025 年研發投入總額實際達到 126 億元,同比增長 24%,佔營收 7.67%。差額喺邊?資本化咗 54 億元,資本化比例 43%。
看絕對值,長安研發投入嘅資本化比例喺主要車企中算唔算突出,遠低於吉利嘅 64%。
但趨勢值得留意。去年吉利開始主動降低研發投入嘅資本化比例,從 2024 年嘅 69%,到去年降咗 5 個百分點。比亞迪 2025 年研發投入 634 億元,資本化比例唔到 9%,幾乎全部喺當期費用化。
長安仲喺增加,2024 年係 35.96%,2025 增加咗 7 個百分點。
這種「重」,亦體現喺出海節奏上。
長安對海外新能源市場嘅決心好大。但而家仲係花錢嘅項目,唔係能夠規模賺錢嘅事業。
2025 年境外業務嘅毛利率 19.49%,高於國內嘅 14.54%。睇落海外更賺錢。但境外毛利率同比下滑咗 6.71 個百分點,國內反而提升咗 2.47 個百分點。這說明長安汽車原本穩定嘅海外業務,正在重新進入投入期,導致海外嘅利潤質量,喺變薄。

▍長安進歐洲
這一點能夠從海外單車收入上看出。332 億元收入、64 萬輛銷量,單車海外收入約 5.2 萬元。吉利海外單車收入約 17.65 萬元,比亞迪約 18.3 萬元。長安只有這兩家嘅三分之一唔到,說明產品結構、出口形態同品牌位置,都仲喺探索。
原因亦能夠從財報中看出端倪。從海外單車收入睇,長安海外業務仍以價格帶較低嘅產品為主。再加之,年報提到「累計正式投產 10 餘個 KD 項目」,KD 出口單車收入低於整車出口,暫時拉低咗整體數字。
負責出口嘅子公司,喺年報入面解釋,「主要市場競爭激烈、加大資源投入,總體利潤同比減少。」
泰國羅勇工廠 2025 年剛投產,歐洲開始鋪店,挪威、葡萄牙、荷蘭等,首批深藍 S05 發往英國。長安覆蓋 117 個國家,建好銷售網絡、跑通准入流程、做到盈虧平衡,仲有好多準備要做。
呢啲都仲處於比亞迪出海老將劉學亮話嘅,「從負數開始」嘅階段。參考比亞迪從大規模嘅海外投入,到今年進入規模收穫,用咗兩年以上嘅周期。長安汽車邁過呢道坎,預計仲需要一段時間。
對一家處於轉型重投入期嘅車企嚟講,以上呢啲唔一定係問題,但需要觀察嘅係,這種趨勢是否會喺今年延續。
長安而家仲未到收割戰場嘅階段,而係喺一邊做產品、一邊建平台、一邊搭技術底座。固態電芯驗證 400Wh/kg,CTP 電池包自主下线,L3 自動駕駛首批准入,泰國工廠投產,端到端智駕自研等,呢啲都係實打實嘅技術進展,對應嘅都係真金白銀嘅投入。
錢唔會白花,但從花出去到賺翻來,中間有時差。長安而家正站喺呢個時差嘅中間。
03
從做大到做厚,
長安仲差幾步?
長安嘅新業務雖然將規模做出,但仲係以一種做重嘅方式。
這導致庫存量 9.66 萬輛,同比增長 56%。存貨從 171 億元增到 225 億元。投資活動現金流淨額 -122 億元,較上年嘅 -43 億元擴大近兩倍。
產品切換期嘅庫存積壓,泰國工廠同 CTP 產線嘅資本開支,時代長安擴能嘅投入……每一件都話得通,但呢種重,唔完全係階段性嘅。
長安嘅「重」,唔只係因為處於投入周期入面,同佢選擇嘅多品牌多路線戰略綁定。呢係一個主動嘅戰略選擇,但代價係利潤拐點來得更慢。
長安嘅利潤拐點,可以從三個方向搵坐標。
首先係深藍幾時能夠盈利。
502 億元收入仍虧 9 億元,意味著毛利率覆蓋唔住銷售同管理費用。深藍嘅關鍵唔係繼續沖量,而係單車毛利能夠唔能夠隨規模再上一個台階。
如果 2026 年完成銷量目標,從 32.5 萬輛推到國內 40 萬輛、海外 10 萬輛,同時單車成本隨電池自研同平台成熟而下降,盈虧平衡係有可能看到嘅。但如果為咗沖量繼續壓價,虧損可能反而擴大。
其次係阿維塔能夠唔能夠持續放量。
12 萬輛對一個高端品牌嚟講,係已經跑起嚟嘅信號,但仲唔係安全線。吉利極氪喺 22 萬輛嘅規模下開始接近盈虧平衡,阿維塔要達到類似嘅利潤貢獻,規模可能需要更高。

2026 年阿維塔計劃推出第二代旗艦 SUV 同阿維塔 06T 拓展譜系,能夠唔能夠將量穩喺更高嘅台階上,決定咗佢係繼續燒錢定係開始反哺。
另外,海外幾時能夠從花錢變賺錢。
參考比亞迪嘅節奏,2023 年開始大規模鋪海外網絡同建廠,2025 年海外銷量突破 100 萬輛,大約到 2025 年底至 2026 年初先開始進入規模收穫期。
長安海外大規模投入從 2024 到 2025 年提速,如果節奏類似,最快都要到 2027 年前後先可能看到海外業務整體盈虧平衡。喺此之前,海外越擴張,短期對利潤嘅拖累越大。
將呢三個變量疊埋一齊睇,2026 年恐怕都仲唔係長安利潤明顯釋放嘅一年,真正值得觀察嘅窗口,好似係喺 2027 年前後。
長安已經證明自己唔會在新能源轉型中掉隊,下一步要證明嘅係,能夠賺住錢長大。

本文係汽車像素(autopix)原創內容
未經授權,請勿轉載
2026 年 4 月 10 日晚,長安汽車嘅財報落咗地。冇通稿轟炸,冇情緒渲染,只有冷冰冰嘅數字:營收 1640 億圓,扣非純利 28 億圓,同比增 8.03%。喺整車價格戰殺紅眼、行業普遍「增收唔增利」嘅當下,呢組數據好似一塊淬過火嘅鋼,安靜卻扎實地嵌進中國車企嘅資產負債表入面。

好多散戶睇財報,第一眼睇銷量,第二眼睇利潤。但機構資金同老分析員嘅視線,永遠先落喺現金流同毛利率度。長安賬上嘅 540 億貨幣資金,經營現金流持續為正,綜合毛利率 15.54%,且連續三個季度環比改善。呢意味著咩?意味著佢嘅定價權冇被價格戰打穿,規模效應同供應鏈議價能力正形成正向循環。汽車係重資產、長週期嘅生意,現金流係命脈,毛利率係護城河。長安冇喺泥潭度捲,而係把子彈畀咗技術迭代同海外擴張。
好多人都只睇銷量榜上嘅排名,卻忘記咗長安嘅底子,係從山城霧靄入面嘅舊廠房入面一寸寸長出嚟嘅。三十年前,第一批微面駛出車間嗰陣,冇人敢諗佢能駛向歐洲嘅海港、泰國嘅雨季、巴西嘅豔陽。嗰時嘅「出海」,係散件組裝嘅試探;今日嘅出海,係深藍喺右舵市場悄然扎根,係海外毛利率 19.49% 嘅靜謐答卷。識貨嘅人知,面子從來唔係喊出嚟嘅,係底子一寸寸熬出嚟嘅。

291.3 萬輛嘅總銷量,創近九年新高。但真正令到老工程師眼眶微熱嘅,係結構入面嘅從容:新能源 110.9 萬輛,同比大增 51%;海外 63.7 萬輛,僅 3 月單月就跨過 10.39 萬輛門檻。燃油車嘅 CS75 PLUS 同逸動,依然喺街頭巷尾跑緊穩定嘅現金流;而啟源、深藍、阿維塔三箭齊發,從十萬到七十万,把中國新能源嘅版圖鋪得綿密而扎實。呢唔係押注風口嘅豪賭,而係多路線咬合嘅精密鐘錶。每一個齒輪嘅轉動,背後係 200 多個實驗室嘅日夜,係六國十地研發人員嘅時差,係「金鐘罩」電池入面死磕嘅 30% 隔熱提升,係藍鯨超擎把城區油耗壓進 2L 時代嘅執拗。
呢唔係「多生細路好打架」嘅盲目擴張,而係對沖技術路線不確定性嘅防禦陣型。當同行仲喺純電同插混之間搖擺嗰陣,長安用全路線佈局把用戶選擇權變成咗自己嘅基本盤。
支撐呢盤棋嘅,係 126 億嘅研發投入,佔營收 7.67%。行業裡喊「科技平權」嘅車企好多家,但真金白銀砸進「六國十地」、200 多個實驗室嘅屈指可數。「金鐘罩」電池死磕熱安全,藍鯨超擎把城區油耗壓進 2L 時代,天樞智能連拿 L3 正式牌照同 L4 Robotaxi 路測資格。技術從來都唔係發布會嘅 PPT 參數,係供應鏈裡嘅良率、係用戶踩落剎車時嘅信任、係軟件定義汽車時代嘅底層架構。長安冇去捲冰箱電視,而係把研發費用率打畀行業頭部,先至叫穿越週期嘅資本開支。

更值得重估嘅,係海外業務嘅利潤重構。19.49% 嘅海外毛利率,顯著高於國內。兩位副總裁常駐一線,泰國、巴西基地投產,歐洲、中東渠道下沉。「無海外不長安,無基地不海外」唔係戰略口號,係避開國內內卷、用屬地化營運賺高毛利嘅商業常識。當國內仲係喺拼性價比,長安已經用海外第二曲線平滑咗週期波動,亦為全球化估值打開咗天花板。
面向 2026,目標好明確:總銷量 330 萬,新能源 140 萬,海外 75 萬。加埋 4 月初成立嘅天樞機器人公司,劍指 2028 年人形機器人量產、2030 年飛行汽車商用。長安嘅敘事邏輯,早已從「汽車製造商」切換到「泛出行科技平台」。資本市場睇車企,過去睇規模,而家睇技術,未來睇生態同全球化溢價。
長安嘅 2025 年報,冇故仔,只有算盤。當價格戰退潮、資本回歸理性,真正留喺牌枱上嘅,永遠係嗰啲把底子做厚、把現金流打透嘅企業。500 萬輛嘅 2030 目標唔遠,因為節奏,已經揸喺自己手入面。
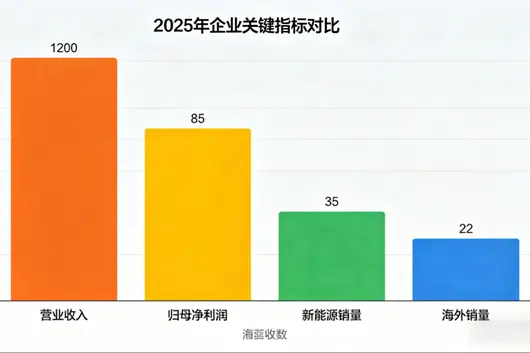
4 月 10 日晚間,長安汽車發布 2025 年年度報告,公司 2025 年實現營收 1640 億元,同比增長 2.7%,保持規模增長;歸母淨利潤 40.8 億元,扣非後歸母淨利潤 28.0 億元,同比增長 8.03%,經營質量穩定向好。2025 年公司研發投入 126 億元,佔營收 7.67%,研發投入強度居行業前列。
在新央企賦能下,2025 年長安汽車全年銷量 291.3 萬輛,創近 9 年新高;三大數智新能源品牌齊創新高,全年新能源銷量 110.9 萬輛,同比增長 51%;海外銷量 63.7 萬輛,同比增長 18.9%。
剛剛過去的 3 月,長安汽車銷量達 270600 輛,環比增長 78%,海外銷量創歷史新高,達 103900 輛,環比增長 60%。
五大品牌協同,細分市場全覆蓋
在新央企賦能下,長安汽車構建起五大品牌協同作戰體系,覆蓋從主流家用、年輕科技、智能豪華到數智新能源商用車等全細分市場,佈局 ICE、HEV、REEV、PHEV 和 EV 等多動力路線,產品體系完善,自主品牌矩陣完整。

公司資金儲備實力雄厚,貨幣資金超 540 億元,經營活動現金流持續淨流入,業務造血能力穩居行業前列。其中燃油車基本盤穩固,CS75 PLUS、逸動、UNI-V 等經典燃油車款持續走量,構成穩定盈利與現金流底座,為新能源、智能化研發及品牌佈局提供持續充足資金支持。
新能源構建起覆蓋 10-70 萬全價格帶的產品矩陣,產品結構持續優化。長安啟源月銷突破 4 萬輛,增長潛力突出;深藍汽車月銷突破 3 萬輛,已實現階段性盈利;阿維塔連續 10 個月銷量破萬,高端市場突破顯著。

2026 年,長安汽車劍指 330 萬銷量, 140 萬輛新能源銷量,新能源滲透率不低於 40%,持續擴大新能源產品市場覆蓋,鞏固行業頭部銷量地位。
持續高強度研發投入,構筑核心競爭力
長安汽車長期保持高研發投入,構建了“六國十地”的全球研發佈局,在 16 大領域建成 200 餘個實驗室,以及行業唯一的“智能汽車安全技術全國重點實驗室”。2025 年,長安汽車研發投入 126 億元,佔營收 7.67%,居行業前列,研發轉化能力行業領先。

新能源領域,長安汽車自研電池品牌“金鐘罩”隔熱性能優於行業 30%,電池零過熱。發力固態電池,預計 2026 年完成裝車驗證、2027 年推進全固態電池逐步量產,能量密度達 400Wh/kg。今年 3 月 30 日發布的藍鯨超擎混動,重新定義高效混動出行體驗,讓城區油耗進入“2L”時代。
智能化領域,自去年 9 月發布“天樞智能”品牌後,長安汽車 3 月迎來天樞智能“新安全”成果,爆胎穩行功能將覆蓋所有搭載天樞智能的全新及改型車款,讓每一次出發,都能安全抵達;太行分佈式電驅技術正式邁入量產與普及階段,一舉奠定行業分佈式電驅 2.0 時代的技術門檻。

長安汽車在智能駕駛領域也接連取得突破,繼去年 12 月獲得國內首塊 L3 級自動駕駛專用正式號牌後,3 月 29 日又正式宣布獲批 L4 級自研 Robotaxi 測試牌照,形成 L3、L4 智駕技術雙階同步領先的行業格局。
長期的高強度研發投入,已為長安汽車構筑起長期競爭力,為企業持續增長提供技術支撐。
海外 + 新興業務破局,打開第二增長曲線
長安汽車 2025 年全年綜合毛利率達 15.54%,同比提升 0.6 個百分點,季度毛利率逐季向好;海外板塊毛利率 19.49%,顯著高於國內,成為公司盈利重要補充。2025 年,長安汽車全年海外銷量 63.7 萬輛,同比增 18.9%,海外已成爲長安汽車高盈利第二增長曲線。

長安汽車持續踐行“無海外不長安,無基地不海外”戰略,公司雙 VP 駐海外推進全球化佈局,泰國、巴西等海外工廠加速投產,營銷與服務鏈持續完善,在歐亞、中東、東南亞已實現品牌替換與份額領先。2026 年,長安汽車海外銷量將衝刺 75 萬輛目標。
新興業務方面,長安汽車依托汽車技術積累佈局機器人、飛行汽車等業務,力爭在 2028 年實現人形機器人氣量產、2030 年推出商用航線飛行汽車。

4 月 1 日,長安天樞智能機器人(重慶)有限公司正式成立,以具身智能重塑出行生態。這是天樞智能品牌從“車”走向“泛出行”的關鍵一步。長安汽車還將和合作夥伴聯合探索“泛出行”的多种應用場景,突破機器人認知、人機協作、群體智能等核心技術,打造圍繞機器人和人工智能的新質生產力和新增長曲線。
未來,長安汽車將持續強化科技創新核心驅動力,深化五大品牌矩陣發展格局,縱深拓展全球化佈局,朝着 2030 年產銷突破 500 萬輛的戰略目標堅定前行,為中國從汽車大國邁向汽車強國貢獻長安力量。
【文/財圈社&道哥說車 麻建宇】內捲式競爭嘅時代,增收不增利係國內大多數上市車企嘅共同特點。
日前,長安汽車正式發布 2025 年報。數據顯示,長安汽車實現營業額 1640.00 億元,按年增長 2.67%;歸母公司股東淨利潤 40.75 億元,按年減少 44.34%。

增收不增利嘅魔咒,似乎亦都籠罩喺長安汽車頭上。甚至,從淨利潤下滑幅度嚟睇,長安汽車喺國內車企入面都算偏高。但長安汽車淨利潤下滑背後,卻藏住一個主業極其穩健,且轉型成功向好嘅長安汽車。
“扣除非經常性損益後嘅淨利潤 27.95 億元,按年增長 8.03%”,呢組數字,遠比淨利嘅下滑更值得推敲。
去除濾鏡之後 先至知長安汽車嘅穩健
市場端,長安汽車嘅穩健,係好多家車企所唔具備嘅。
數據顯示,2025 年全年,長安汽車實現銷量 291.3 萬輛,創近九年嚟新高,按年增長 8.5%,連續六年實現按年正增長。
這六年,對長安汽車呢種傳統車企嚟講,唔係「順風局」。
一方面,作為以燃油車生產製造銷售為主嘅車企,長安汽車一面要應對燃油車市場嘅下滑,一面要應對新能源轉型;另一方面,這六年嚟,國內外經濟環境複雜,且國內汽車市場內捲式競爭喺時時刻刻加大長安汽車嘅市場壓力。

但長安汽車喺市場端嘅經營依舊穩健。2025 年,長安汽車嘅淨利潤雖然下滑明顯,但扣非淨利潤卻實現增長。呢兩組數據嘅對比說明,長安汽車主業經營業績也十分穩健。從年報入面透露嘅信息嚟睇,造成呢種反差嘅主要原因係:
長安汽車 2025 年非經常性損益金額為 12.80 億元,較 2024 年嘅 47.34 億元大幅減少。其中,非流動資產處置收益、以及政府補助分別從 2024 年嘅 25.5 億元、16.27 億元降至 1.73 億元、5.59 億元。
「賣樓賣地」唔可以持久,政府補貼亦無法長期持續,一定程度上嚟講,長安汽車喺 2025 年摘咗呢啲濾鏡,而摘咗濾鏡嘅長安汽車,主營業務依舊穩健且實現咗增長。
轉型向好 新能源同埋海外市場嘅甜頭可能快食到
轉型時期,長安汽車一直喺推行「第三次創業——創新創業計劃」,主要包括新能源「香格里拉」計劃、智能化「北斗天樞」計劃、全球化「海納百川」計劃。從銷量結構嚟睇,長安汽車 2025 年新能源汽車同海外銷量都取得咗明顯增長。
新能源汽車方面,長安汽車全年銷量突破 111 萬輛,按年增長 51.1%;海外市場方面,長安汽車全年實現銷量 63.7 萬輛,按年增長 18.9%。而從年報入面披露嘅數據嚟睇,新能源汽車同海外市場,對長安汽車後續業績增長或許亦都會起到明顯作用。
長安汽車年報披露,深藍汽車 2025 年實現營業額 502.45 億元,按年增長 34.97%,全年淨虧損 8.99 億元,相較於 2024 年嘅虧損 15.71 億元,實現大幅減虧。關於阿維塔,因為對公司淨利潤影響未達 10% 等原因,長安汽車未披露其營業額財務數據。但呢啲本身可能已經說明,阿維塔嘅業績正喺向好,尤其係結合按年增長約 63% 嘅銷量嚟睇。

2025 年,單純從數字嚟睇,長安汽車境外收入情況並唔突出。收入為 332 億元,按年增長 2.4%。境外業務嘅毛利率由 2024 年嘅 26.2% 下跌至 2025 年嘅 19.49%,下跌 6.7 個百分點。年報入面指出,負責出口業務嘅公司,受主要市場競爭激烈影響,加大資源投入力度,總體利潤按年減少。
其中,資源投入力度加大或更加明顯,而呢樣更能說明長安汽車嘅潛力。參考行業其他車企,由大規模鋪設海外網絡、建廠到實現規模收穫,大概需要 3 年時間。長安汽車海外佈局提速由 2024 年開始,泰國羅勇工廠 2025 年剛投產、歐洲網絡鋪設時間亦唔長。現階段嘅資源投入,本身就為長安汽車許下咗更大嘅潛力。
此外,從年報睇出,長安汽車亦保持高強度研發,2025 年,長安汽車研發投入為 125.76 億元,按年增長 23.79%。2026 年,長安汽車計劃投資額為 144.7 億元,主要用於加大核心研發能力投入以及夯實智能化基礎能力,做實海外投資平台,拓展新興產業佈局。

曾經小眾嘅HEV 賽道,迎來咗快速擴容嘅良機。
2026 年開始,多家中國車企宣佈將推出HEV 油電混合動力車款。4 月 13 日,吉利正式發表全球新一代"i-HEV 智能雙擎"技術,將搭載喺吉利中國星系列車款量產上市;稍早嗰陣,長安汽車舉行全球發布會,推出藍鯨超擎混合動力系統,CS75、UNI-V、CS55 等暢銷車款均將搭載呢一混合動力系統。
3 月 18 日,奇瑞汽車喺電池之夜上宣佈,將佈局更多HEV 產品;長城則會基於最新嘅歸元平台打造HEV 產品,歐拉 5HEV 車款已經喺近期喺泰國發布。

喺唔到一個月嘅時間入面,中國車市幾大領軍自主車企,均已發佈或官宣HEV 產品規劃。
喺頭部車企嘅帶動下,國內燃油車市場將迎來一波HEV 化熱潮。
HEV 並非全新品類,此前豐田THS、本田i-MMD、日產e-Power 等均已喺中國市場佈局。呢一股動力類別亦被日系車企所壟斷。
雖然技術細節各有差異,但幾大系統嘅核心理念一致:透過電動機介入與調節,讓發動機盡可能保持喺高效區間運轉,進而實現更優嘅油耗表現。
實際使用中,呢批日系HEV 嘅油耗數據,確實優於歐系相對簡單嘅P2、P3 架構插混。根據車主反饋,豐田、本田嘅混合動力緊湊級轎車,能真實跑出 4L 級嘅百公里油耗。

雖然油耗同使用成本喜人,但高昂嘅價格限制咗日系HEV 嘅市場擴張。
卡羅拉、思域等混合動力車款售價一度與凱美瑞、雅閣燃油版處於同一量級,廠家亦多將高定價歸因於較高嘅成本。2020 年以後,中國新能源汽車進入高速發展期,日系HEV 喺經濟性上嘅優勢被大幅縮小。
無論是比亞迪DM-i 定係吉利雷神,呢啲串並聯嘅插混系統都能喺饋電狀態下實現媲美日系HEV 嘅油耗表現;而得益於國內較為低廉嘅電價,即便節油性能優異,但HEV 仍難以媲美純電汽車嘅補能成本。
更大嘅差別在於國內對BEV、PHEV 與HEV 嘅歸類。
按照官方定義,BEV 同PHEV 均屬於新能源汽車,可享用一系列政策、稅收優惠;而HEV 仍被歸類為燃油車,即便節能都無法享受相關政策權益。

喺能耗優勢被追平、又缺乏政策優惠嘅情況下,日系HEV 儘管售價大幅下探,卻依舊鮮有爆款出現。
但呢一批新近登場嘅中國品牌HEV,體現咗同日系HEV 截然不同嘅技術思路,呢個或將改變HEV 叫好不叫座嘅現狀,甚至有望顛覆整個燃油車市場格局。
"我哋同豐田、本田嘅核心區別,在於佢哋係以油為主,而我哋係油電同驅。"長安汽車平台及模組開發部總經理鄧偉,點出咗中國混合動力嘅差異化邏輯。
喺節能邏輯上,中日HEV 嘅理念趨同,核心仍舊係透過電機加入,讓發動機能夠保持喺高效區間工作,降低油耗;同時深挖發動機潛力,提升佢高效區間嘅工作效率。
唔同嘅在於,日系HEV 工作邏輯以油為主,HEV 化最大嘅優勢僅僅係節油,使用體驗仍趨近於普通燃油車,呢個令到日系HEV 同燃油車一樣,喺智能化時代有明顯嘅先天劣勢。

而國內新一批HEV,有望從根源上破解燃油車或者HEV 嘅智能化先天不足。
業界普遍認為,燃油車低壓平台無法全週期支撐智駕系統功耗。中高阶智駕會使整車電耗增加 10%-20%,尤其長時間怠速嗰陣,會對蓄電池帶來明顯壓力;燃油車散熱系統亦難以滿足大算力智駕域控嘅冷卻需求,若要優化則需重新設計散熱方案,甚至新建冷卻迴路,而發動機震動又會俾管路佈置帶來挑戰。
此外,燃油車動力協同複雜、響應偏慢,呢個要求智駕系統要進行比純電車款更精細嘅標定,方能實現平順可控。
相對於早期採用小容量鎳氫電池嘅日系HEV,呢一批國產HEV 普遍搭載容量更大嘅鋰電池,具備更強嘅純電行駛能力,能顯著降低動力系統對智駕嘅干擾;更大嘅電池亦帶來更充沛嘅電力供應,唔但可以滿足智駕持續運行需求,仲可以支撐哨兵模式、無感OTA、智能座艙全時在線等功能。
高盛喺《中國汽車 2026》研報中提出,下一代中國HEV 基於 400V 高壓平台、2~5kWh 高倍率電池以及集中式電子電氣架構打造,與純電車同源,呢個令佢哋能夠支持滿功率運行嘅智能駕駛(激光雷達 + 高通 8295 芯片)、持續整車OTA 升級,同與AI 深度融合嘅動力控制系統。

從市場結構看,燃油車喺國內仍佔據半壁江山。呢一批全新HEV,將徹底改變燃油車唔智能嘅刻板印象,讓燃油車喺智能化層面具備同新能源汽車正面抗衡嘅實力。
喺保持智能化與使用成本優勢嘅同時,HEV 都係車企降低成本、改善盈利嘅重要路徑。
過去幾年新能源汽車發展迅速,但行業利潤格局發生明顯變化。世界 500 強數據顯示,中國汽車行業去年總利潤 147 億美元,其中寧德時代 71 億美元、比亞迪 50 億美元,二者均係國內頭部動力電池廠商。同時受政策、用戶需求影響,純電、插電混合、增程均呈現"大電池化"趨勢,而動力電池按電量計價,進一步加大咗主機廠嘅成本壓力。
國產HEV 嘅電池容量雖相較早期日系HEV 更大,但其 3~5kWh 水平,與動輒 50kWh 以上嘅PHEV、普遍 100kWh 以上嘅純電動力電池仍有量級差距,成本可大幅下降。

呢個亦彰顯出中國車企嘅新野心:喺新能源汽車市場,中國品牌已佔據絕對話語權,但喺燃油車市場,傳統合資品牌依舊強勢。
呢批全新嘅HEV 兼顧低能耗與高智能,既滿足保守用戶對燃油車嘅使用習慣,又打破油車唔智能嘅瓶頸,同時乘上中國品牌集體向上嘅東風,將對合資燃油車形成巨大衝擊。
中汽協喺報告中指出,HEV 無需外接充電、省油 50%、無續航焦慮,契合三四線及下沉市場需求;同時亦係車企應對純電價格戰、穩定利潤嘅核心品類。
而喺海外市場,HEV 更係中國車企進一步擴大份額嘅重要手段。

拋開近期油價上漲因素,過去一段時間唔少區域市場縮減或退出新能源汽車補貼政策,對新能源車款銷售造成明顯衝擊,唔少車企已放緩甚至調整早前嘅純電目標與規劃。
過去幾年,中國車企依靠新能源領域嘅差異化優勢實現出口大幅增長。面對當前政策不確定性加劇,補強燃油與節能車款陣容,透過HEV 進一步強化高性價比優勢,能為海外用戶提供更貼合當地市場嘅差異化體驗。

唔少機構分析認為,2026 年HEV 喺中國汽車市場嘅銷量規模將達到 180 萬~200 萬輛。也許喺可預見嘅將來,HEV 將全面取代純燃油車,成為市場主流之一,汽車行業將完成全面電驅化。屆時,純燃油驅动车輛或將如同今日賽馬一般,成為少數人嘅玩物,而非大眾化交通工具。
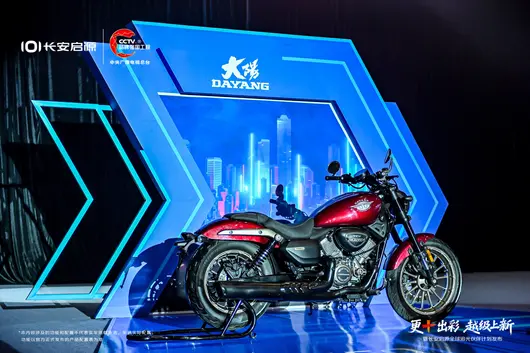
中國長安汽車集團正加速整合旗下汽車與摩托車業務,大陽摩托作為核心戰略合作夥伴亮相全球發布會,釋放兩輪出行技術升級信號。大陽憑藉 34 年市場積澱和 Vi-Core 混動技術,將共享長安新能源與智能化資源,有望從「跟隨者」躍升為電摩行業引領者,重新定義全球兩輪出行標準。內容由 AI 智能生成


行業觀察 | 2026 年 4 月 14 日 重慶
4 月 10 日,長安啟源 2026「更 + 出彩,越級上新」暨全球追光夥伴計劃發布會在重慶國際博覽中心盛大舉行。在這場聚焦新能源汽車全球化的行業盛會上,一個特殊的身影引發了兩輪出行領域的廣泛關注 ——大陽摩托作為唯一摩托車品牌,以核心戰略合作夥伴的身份全程亮相。


這是大陽摩托正式納入中國長安汽車集團體系後,首次登上集團級全球發布會舞台,大陽最新發布的 26 款 TCV450 和 ADV250 亮相長安發布會現場。此舉不僅打破了汽車與摩托車行業長期存在的壁壘,更釋放出一個明確信號:中國長安正加速推動旗下汽車與摩托車業務的協同發展,一場由央企主導的兩輪出行技術升級已蓄勢待發。
一、股權塵埃落定:大陽成為長安摩托板塊自主旗艦
此次亮相絕非偶然,其背後是中國摩托車行業近年來最重大的一次戰略重組。
2025 年 7 月 29 日,中國長安汽車集團作為第 100 家中央企業在重慶正式掛牌成立,整合了原中國兵器裝備集團旗下全部汽車與摩托車資產,總資產超 3000 億元,員工 11 萬人。在這次被業界稱為「央企最快重組」的變革中,洛陽北方易初摩托車有限公司被明確劃入中國長安「新生態」板塊,成為集團七大戰略業務之一。
最新股權結構清晰明確
中國長安汽車集團有限公司 → 100% 控股洛陽北方企業集團有限公司;
洛陽北方企業集團有限公司 → 75% 控股洛陽北方易初摩托車有限公司(大陽摩托);泰國正大集團易初投資有限公司 → 持有剩余 25% 股權。
截至 2026 年 3 月,隨著濟南輕騎鈴木 50% 股權完成劃轉,中國長安已形成「輕騎 / 曉星 / 標緻、輕騎鈴木、大陽、建設 / 雅馬哈」四大摩托板塊。其中,大陽是唯一由中方絕對控股的自主品牌,也是產能最大(年產能 100 萬輛、發動機 120 萬台)、產品線最完整、品牌價值最高的品牌。

二、為什麼是大陽?汽車技術下放的最佳載體
作為長安啟源全球追光夥伴計劃中唯一的兩輪出行品牌,大陽的入選有著深刻的戰略考量。

1. 戰略定位高度契合
中國長安提出了「構建全場景智慧出行生態」的戰略目標,而兩輪出行是其中不可或缺的重要組成部分。大陽深耕中國市場 34 年,擁有覆蓋全國的 2 萬餘家銷售網點和超過 3000 萬用戶基礎,尤其在三四線城市和鄉鎮市場擁有不可替代的渠道優勢。
2. 技術基礎扎實,協同效應顯著
大陽並非從零開始佈局新能源。過去 15 年,大陽選擇淡出展會舞臺,潛心研發核心技術,先後推出了五代 Vi-Core 混動系統,實現了「125cc 排量、150cc 動力、100cc 油耗」的技術突破。2025 年 9 月,大陽時隔 15 年重返重慶摩博會,發布了搭載 Vi-Core 5.0 系統的 VRS125 和首款 V 型雙缸巡航車 TCV450,展現了深厚的技術積澱。
大陽官方在多個場合明確表示,未來將「借助集團的技術研發平臺,加大對新能源、智能化等前沿技術的研究與應用,推動摩托車產品的升級換代」。這意味著,中國長安在新能源、智能聯網等領域的深厚積累,未來有望向大陽轉移。

三、電摩時代來臨:大陽 + 長安的行業想像空間
當前,中國摩托車行業正處於歷史性的轉折點。電摩已成為未來通路代步摩托車的絕對主流,這一趨勢已不可逆轉:2026 年一季度,中國電摩產量同比增長 28%,增速遠超燃油車,高速電摩(時速 > 50km/h)年銷量突破 1000 萬輛,貢獻超半數市場規模,同時海外市場爆發式增長。。在這樣的背景下,大陽與長安的深度融合,給整個行業帶來了巨大的想像空間。

對大陽自身:有望實現從「跟隨者」到「引領者」的跨越。
技術升級潛力巨大:中國長安在三電技術、智能座艙、熱管理等領域擁有全球領先的技術實力。如果大陽能夠共享這些技術,將在電摩領域形成顯著的技术代差優勢。
成本與品質優勢:共享長安的全球化供應鏈體系和嚴苛的品控標準,有望幫助大陽進一步降低生產成本,提升產品可靠性和一致性。
借助長安啟源的全球渠道網絡,大陽將快速進入歐洲、北美等高端市場。全球化加速:
對摩托車行業:開創「汽車 + 摩托」融合發展新模式
推動行業技術升級:汽車技術向兩輪出行領域的轉移,將迫使整個行業從「低價內捲」轉向「技術競爭」,加速淘汰低質低價的雜牌企業。重新定義電摩標準:大陽有望將汽車行業的安全標準、智能標準引入兩輪出行領域,推動建立更高的行業準入門檻。
提升中國品牌全球競爭力:在電動化、智能化領域,中國企業與國際品牌站在同一起跑線。依托中國長安的技術和資源支持,大陽有望成為全球兩輪新能源市場的領軍品牌。
結語

從 2025 年 9 月時隔 15 年重返重慶摩博會,到 2026 年 4 月亮相長安啟源全球發布會,大陽摩托的每一步都備受關注。這不再是一個老牌軍工品牌的情懷回歸,而是一場有戰略、有方向的全面復興,未來,大陽將帶來更多令人驚艷的產品,向世界展示中國智造的力量。
只係用咗四個月,長安啟源全新 Q05 就坐定緊緊湊型純電 SUV 細分市場頭把交椅,面對如此強敵,冇邊個小伙伴敢對佢視而不見。但 Q05 嘅暢銷密碼並唔只係產品力,佢快到幾乎令人喘唔過氣嘅推新節奏,更加值得關注。
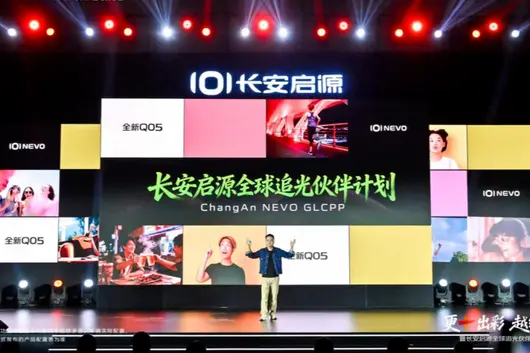
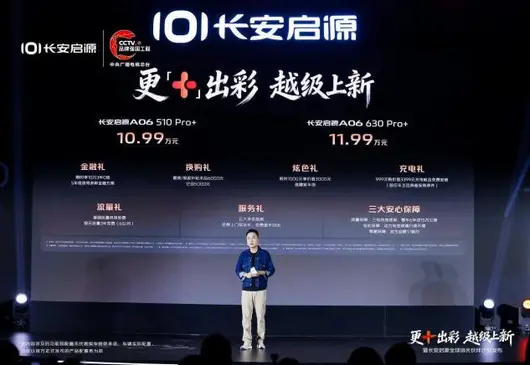
4 月 10 日,長安啟源 2026“更 + 出彩,越級上新”暨長安啟源全球追光伙伴計劃發布會喺重慶舉行,現場重頭戲當屬全新 Q05 春季新款同 A06 雙 PRO+ 新版本嘅推出。其中,全新 Q05 加推 506 Pro+ 同 506 Max+ 兩種版本,官方指導價分別為 9.59 萬元、10.19 萬元,疊加 6000 元限時現金優惠後,實際價格僅為 8.99 萬元同 9.59 萬元;A06 加推 510 Pro+ 同 630 Pro+ 兩種版本,官方指導價分別為 10.99 萬元、11.99 萬元。

無論 A06 定全新 Q05,都係長安啟源去年 11 月先上市嘅新車,至今亦就四個多月時間,而家上市後表現唔俗,A06 上市 4 個月累計交付 3 萬輛,今年一季度更係登頂中大型新能源轎車榜首;全新 Q05 喺剛剛過去嘅 3 月份交付 12600 台,上險 12977 台,一舉拿下緊湊型純電 SUV 細分市場銷量第一名。
按道理來說,呢兩款新車正處於上市初期狀態正佳嘅階段,廠方為何如此急切嘅加推新款?呢一切,都得從長安啟源如今嘅勢頭說起。
天下武功,唯快不破
從首款車型 A07 啟動交付至今,消費者對長安啟源呢個新品牌嘅印象滿打滿算都仲唔到兩年半,如此短嘅時間,一个新品牌能到達點樣嘅高度?長安啟源畀出嘅答案係:冠軍——3 月份長安啟源全球交付量達到 36875 輛,領跑央企新能源陣營。

長安啟源嘅真正發力,係於 2025 年,呢一年稱得上係長安啟源全面爆發嘅元年,一開年就迎來“交付破萬”紅開門,隨著 Q07、A06 同全新 Q05 三大爆款相繼出道,累計銷量亦連續跨過 20 萬、30 萬,到年底突破 40 萬。而家至今,預計本月長安啟源累計銷量將跨過 50 萬輛大關——兩年半,從零到 50 萬,長安啟源已躋身全球新能源品牌銷量前十,創下令行業矚目嘅“啟源速度”。
一年三次出手,三大爆款,無疑長安啟源已變成行業焦點。

可一旦站定聚光燈下,小伙伴们就會拿着放大鏡嚟研究你嘅產品,喺新能源呢條賽道上,比亞迪、吉利都有過咁樣嘅高光時刻,而家輪到長安啟源,對手會將嗰啲爆款琢磨嘅明明白白,然後跟進。而作為領先者,想保持身位優勢,最好嘅辦法就係比對手更快,不但要加快新品推出嘅節奏,已有產品都要快速推陳出新,保持旺盛嘅生命力——正咁句江湖鐵律,“天下武功,唯快不破”。
所以,長安啟源出手咗,哪怕 A06 同全新 Q05 上市先四個多月,都果斷加推新款,正所謂“打鐵要趁熱”。
加量,價更低
而家車圈不但主打“聽勸”,仲睇邊個領會得更到位。
以長安啟源全新 Q05 為例,憑藉全系“寧德電池 + 大車格 + 超舒適”呢啲突出賣點,市場最認可嘅主銷車型就係官方指導價 9.59 萬元嘅 506 PRO 版,以及官方指導價 9.99 萬元嘅 506 MAX 版,而家喺市場終端各有 5000 元優惠,性價比相當突出。唔過,經過四個月嘅市場磨合,消費者嘅“胃口”更刁啦,對全新 Q05 都期待更高。

基於呢,廠方帶來咗 506 Pro+ 同 506 Max+ 兩種新版本,跟現款車型相比,506 Pro+ 主駕座椅升級為 10 向電動調節,新增主駕腰託,並配齊座椅按摩、加熱、通風三大舒享功能,駕駛位嘅享受直接拉滿;而 506 Max+ 升級咗 1.8m²超大視野全景天幕,並贈送電動遮陽簾,一鍵開合、通透同遮陽隨心切換,9 萬級即享旗艦級舒適同長續航。
值得提嘅係,喺配置升級嘅同時,疊加 6000 元限時購車現金優惠之後,全新 Q05 506 Pro+ 版嘅終端售價反倒比現款 Pro 版車型低咗 1000 元,就係加量價更低!至於 506 Max+ 版,都只係比現款 Max 版車型多出 1000 元,要知道,佢新增嘅全景天幕同電動遮陽簾可係價值 3500 元。
而且,仲有一個畀所有全新 Q05 車主嘅好訊息,廠方即將推送重磅 OTA 升級,天樞智聯兩大行業首發功能正式上車,包括華為 HiCar 3D 車同美嘅、海爾車家互連生態。

A06 嘅情況稍有不同的,此次加推嘅兩款純電 Pro+ 版本係對現有產品陣容嘅補充,目的就係進一步降低新車購買門檻。以 630 Pro+ 版本為例,呢款售價 11.99 萬元嘅中大型車,擁有同價位唯一嘅 800V 碳化矽高壓平台 +6C 閃充,以及 630 公里長續航,相比此前嘅 Max 版本,僅僅係減少咗前後排座椅嘅一啲舒適功能,對睇重實用價值嘅消費者而言,顯然性價比更突出。
同時,A06 全系車型整車 46 項 OTA 升級已全面推送,免費升級天樞智能爆胎穩行、低速側方視野輔助等功能,安全同智能體驗持續加碼。

駕值觀
本月,成立兩年零八個月嘅長安啟源將迎來自己嘅 50 萬輛里程碑,為迎接呢個歷史性時刻。長安啟源已啟動全球追光伙伴計劃,發布全球追光伙伴計劃主題歌曲《追光 Chasing The Light》,並正式向全球夥伴發布全網征集《追光》英文原創歌詞、全民線上合唱兩項追光任務,邀請全球追光者參與內容共創,傳遞“向美好躍遷”嘅品牌主張。
看得出,已成功躋身主流嘅長安啟源,產品打造同品牌建設一個都冇落下,而全新 Q05 作為長安啟源最炙手可熱嘅爆款,无疑將扮演開疆拓土嘅先鋒大將角色。
為咗畀呢位先鋒官創造條件,除咗加推新款進一步刺激市場需求,長安啟源仲喺度動用更多資源,據介紹,全新 Q05 本月內仲將推出搭載激光雷達嘅“特別版本”——佢將作為長安啟源與天貓聯動推出嘅首台天貓甄選好車,喺北京車展期間登陸長安汽車天貓官方旗艦店。
值得注意係,唔只係發力國內,全新 Q05 仲走出国門,成為長安啟源全球首款大單品。3 月下旬,以"NEVO Q05"之名,全新 Q05 喺泰國曼谷車展完成海外首秀,並依托泰國羅勇工廠實現本土化生產,更重要係,以此為起點,下半年全新 Q05 仲將進軍印尼及歐洲市場,踐行長安汽車“海納百川”戰略。
2025 年,對於中國汽車產業而言,是新能源汽車國內新車銷量佔比首次突破 50% 的歷史性一年。在這個行業大變革的時代背景下,長安汽車交出了一份還算讓人滿意成績單,全年銷量 291.3 萬輛,創下近九年來新高;營業收入 1640 億元,同比增長 2.67%。
這份年報背後,是長安汽車作為新晉央企在轉型深水區的真實寫照,有銷量規模的歷史性突破,也有新能源賽道的亮眼表現,傳統業務的持續承壓。在「量增利減」的表象之下,長安汽車的轉型之路究竟走到了哪一步?

銷量新高,新能源與海外市場的双輪驅動
2025 年,長安汽車全年銷量達 291.3 萬輛,同比增長 8.5%,實現連續六年同比正增長。這一成績不僅跑贏了行業整體增速,更創下了近九年來的銷量新高。
新能源板塊的里程碑式跨越成為最大亮點。全年新能源銷量突破 110.9 萬輛,同比增長 51%,成功躋身「新能源百萬銷量俱樂部」。三大新能源品牌協同發力:阿維塔實現全年銷量超 12 萬輛,同比增長約 63%;深藍汽車銷量 32.5 萬輛,同比增長 44.4%;長安啟源銷量突破 41 萬輛,同比增長 42.6%。
海外市場的強勁表現同樣令人矚目。全年海外銷量 63.7 萬輛,同比增長 18.9%,創下歷史新高。在「海納百川」全球化戰略的推進下,長安汽車已完成埃及、泰國等 9 座海外整車及 KD 工廠的建設並投入運作,全球銷售服務網點超過 1.4 萬家,覆蓋全球 103 個市場。

轉型成效,從合資依賴到自主崛起
2025 年 7 月 29 日,中國長安正式掛牌成立,成為獨立央企。這一身份轉變,標誌著長安汽車從二級企業躍升為一級央企,決策效率與戰略自主權顯著增強。
自主品牌的主導地位進一步鞏固。2025 年,長安汽車自主品牌銷量達 246.8 萬輛,同比增長 10.9%,占公司總銷量的 85%。這一數據背後,是長安汽車從依賴合資品牌向自主品牌主導的戰略轉型。
產品結構的持續優化也值得關注。儘管單車均價從 2024 年的約 5.67 萬元下降至 2025 年的約 5.34 萬元,但公司毛利率卻從 2024 年的 14.94% 提升至 2025 年的 15.54%。這一「降價提利」的現象,主要得益於新能源車型佔比提升帶來的產品結構優化。

技術佈局,研發投入與智能化突破
2025 年,長安汽車研發投入達 126 億元,佔營收的 7.67%,研發投入強度居行業前列。這一持續的高強度研發投入,為公司的長期發展奠定了技術基礎。
在智能化領域,長安汽車作為國內首批獲得 L3 級自動駕駛產品准入許可的企業,將技術優勢直接轉化為產品競爭力。深藍汽車更斬獲中國首塊 L3 級自動駕駛專用正式號牌,技術實力獲官方認證。
新能源技術方面,長安汽車自主研發的「金鐘罩」電池隔熱性能優於行業 30%,固態電池研發穩步推進,預計 2026 年完成裝車驗證、2027 年推進全固態電池逐步量產。今年 3 月發布的藍鯨超擎混動,讓城區油耗進入「2L」時代。

未來展望,500 萬輛目標與央企使命
面向十五五,長安汽車制定了雄心勃勃的發展目標:力爭到 2030 年實現年銷量突破 500 萬輛、新能源佔比超 60%、進入全球汽車品牌 TOP10。2026 年,公司計劃投資 144.7 億元,海外銷量將衝刺 75 萬輛目標。
作為新晉央企,長安汽車需要在市場化決策效率與集團化管控之間找到平衡。相比民營車企、新勢力,長安汽車在狼性競爭文化、決策效率、市場靈活度上仍存在差距。如何在保持央企規範性的同時,獲得接近民營企業的市場反應速度,將是長安管理層的重大考驗。
技術轉化效率也有待提升。長安汽車累計超 114.8 億元的研發投入難以快速轉化為盈利。雖然公司獲得了全國首塊 L3 級自動駕駛專用正式號牌,但如何將技術先行優勢轉化為市場競爭力,仍是必須面對的現實問題。

汽车网評:長安汽車 2025 年的表現,是中國汽車產業轉型的縮影。在新能源汽車成為市場主導力量的時代,傳統車企既要保持規模優勢,又要完成電動化、智能化轉型;既要應對激烈的價格競爭,又要保障盈利質量;既要開拓海外市場,又要防範地緣政治風險。
從積極角度看,長安汽車已經完成了轉型的第一階段,證明自己能把規模做出來。新能源銷量突破 110 萬輛、海外市場穩步擴張、研發投入持續加大,這些都為未來發展奠定了堅實基礎。扣非淨利潤 8.03% 的增長也表明,公司主營業務盈利能力正在改善。
然而,第二階段才真正考驗企業的核競爭力,證明自己能更輕、更穩地轉型,並把錢賺出來。這需要長安汽車在品牌定位、技術自研、成本控制、供應鏈管理等多個維度實現突破。
正如長安汽車董事長朱華榮所言:「行業競爭激烈,中國汽車仍需補上『體系能力』短板」。在從汽車大國邁向汽車強國的征程中,長安汽車的轉型成效不僅關乎自身發展,更對整個行業的轉型升級具有重要示範意義。
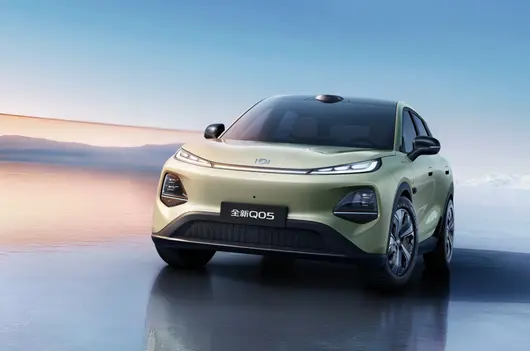
4 月 10 日,長安啟源以「更 + 出彩 越級上新」為主題,正式舉行雙車上市發布會,重磅推出啟源 A06 510Pro+、630Pro+ 兩大全新版本,同步上新全新 Q05 506Pro+、506Max+ 車型。此次 A06 雙 PRO+ 煥新聚焦產品力升級,精準填補市場空白,強化「新能源私家車全配王」標籤,同時助力長安啟源鞏固央企新能源領先地位,為長安汽車新能源戰略落地注入新動力。
此次 A06 雙 PRO+ 煥新針對性解決用戶核心痛點,實現配備與價值嘅雙重躍升。其中,510Pro+ 喺 510Pro 基礎上重點升級舒適便捷配備,新增電動尾門、18 吋低風阻輪轂,推動 A06 全係實現電動尾門標配、入門即 18 吋輪轂嘅越級標準,切實提升家庭用戶日常出行便利性與車輛外貌。
作為煥新核心,630Pro+ 則打造 12 萬級純電私家車唯一硬核配備組合,成為本次上市嘅焦點車型。該版本新增配備與 510Pro+ 保持一致,電池電機沿用 630 車型核心技術,搭載 800V 6C 閃充及 210KW 電機,實現最快 1 秒充 1 公里嘅補能效率,30%-80% 快充只需 9 分鐘,徹底緩解用戶長途出行補能焦慮。同時,其配備嘅全鋁前雙叉臂 + 後五連桿懸架,經德國頂級底盤團隊調校,帶來豪車級駕控與舒適體驗;同級獨有嘅 145°無級電動零壓後排(比邁巴赫多 11°),搭配通風、加熱、按摩座椅,實現全員 SPA 級舒享。
值得關注嘅係,長安啟源 A06 近期斬獲中國汽研座椅舒適性(動靜態壓力舒適性、熱舒適性)、座椅按摩、6C 閃充三項專項測試證書,以權威認證進一步夯實「新能源私家車全配王」嘅市場標籤。發布會同步釋放 A06 全係 OTA 升級重磅權益,包括天樞智能爆胎穩行系統免費升級、新增雪地模式等 46 項升級內容,持續強化智能安全屬性,深化用戶對品牌“以用戶為中心”理念嘅認知。
此次煥新上市,既係長安啟源產品矩陣嘅進一步完善,亦係品牌發展勢能嘅持續釋放。作為長安汽車旗下央企新能源核心品牌,長安啟源成立唔到 3 年累計銷量突破 50 萬輛,躋身全球新能源品牌銷量前十,助力長安汽車新能源年度銷量突破 100 萬輛。2026 年 3 月,長安啟源單月銷量達 36875 輛,穩居央企新能源冠軍,品牌上險量進入行業第 7;其中啟源 A06 上市 4 個月交付 3 萬輛,上市 3 個月即登頂 20 萬以內中大型新能源轎車銷量 TOP1,3 月上險量位列中大型新能源轎車 TOP3。

業內人士表示,A06 雙 PRO+ 嘅煥新,精準覆蓋 12 萬級 630km 續航空白,打造出同級唯一集齊 630km 超長續航、800V 6C 閃充、全鋁前雙後五懸架嘅純電私家車,真正實現“越級價值,降維供給”,將重塑 12 萬級純電私家車價值標竿,推動行業配備標準升級。
發布會現場,長安啟源仲正式啟動全球追光夥伴計劃,發佈品牌主題曲《追光 Chasing The Light》。據悉,長安啟源全球化佈局已全面提速,2026 年 3 月全新 Q05 登陸泰國車展完成海外首秀,第二季起將逐步進入東南亞、中亞、中東、歐洲、中南美洲等全球市場,落地長安汽車“海納百川”核心戰略。
長安啟源始終秉持“讓全球主流家庭用戶用實惠嘅價格,開上頂級智能好車”嘅使命,以產品煥新、生態升級、全球佈局三維發力,持續深耕家用新能源市場,推出更多高價值產品,助力長安汽車喺新能源賽道持續領跑,為全球家庭用戶帶來更優質嘅出行體驗。

發力都要留後勁。
重慶係一座把「堅韌」刻進骨子裡嘅城市——兩江環抱,山巒起伏,呢度嘅人從唔抱怨路唔好走,只琢磨點將坡爬上嚟。
抗戰時期,長安汽車嘅前身——金陵兵工廠西遷至此。嗰個年代,重慶承受咗人類歷史上最密集嘅無差別轟炸,但呢座城市嘅工業脈搏從未停止跳動。

八十多年後嘅今日,長安汽車帶著「新央企」嘅身份,站喺中國汽車產業由大變強嘅關口。
2025 年同 2026 年一季度產銷快報相繼出爐。《汽車 K 線》認為,數據背後,係一個叫人五味雜陳嘅長安汽車——有些指標的確喺變好,但有些窟窿,都叫人捏把汗。
01
先嚟睇 2025 年長安汽車嘅成績單。
全年營業收入 1640 億元,同比增長 2.67%,增速唔算快,但喺價格戰打得血肉橫飛嘅 2025 年,能穩住規模已屬唔易。全年銷量 291.3 萬輛,創近 9 年新高,連續 6 年正增長。自主品牌貢獻咗 84.7% 嘅銷量,合資板塊依賴度,進一步降低。
值得關注嘅係,長安汽車扣除非經常性損益後嘅淨利潤達到 27.95 億元,同比增長 8.03%。

「圖片來源:長安汽車 2025 年年度報告」
呢一增長嘅意義喺於,2024 年長安汽車嘅歸母淨利潤高達 73.21 億元,但其中嘅 25.5 億元係通過賣資產賺到嘅,仲另有 16.27 億元嘅政府補貼。到咗 2025 年,資產處置收益只剩下 1.73 億元,政府補助也縮水到 5.59 億元。
換句話話,長安汽車 2024 年高利潤某程度上係「注咗水」嘅,2025 年嘅利潤反而更真實、更紮實。
與此同時,該公司毛利率亦喺改善。全年綜合毛利率 15.54%,同比提升 0.6 個百分點;第四季度單季毛利率達到 16.8%,創近兩年新高。
喺行業持續「內捲」嘅背景下,毛利率能逆勢回升,說明長安汽車嘅新能源產品開始有咗少少定價底氣,規模效應正喺顯現。
02
長安汽車新能源板塊嘅減虧進度,係呢份年報最叫人鬆一口氣嘅地方。
深藍汽車全年銷量 32.5 萬輛,同比增長 44.4%,淨虧損從上一年嘅 15.7 億元收窄至 8.99 億元。以此計算,單車虧損由約 1.2 萬元降到約 2800 元。如果呢個趨勢能延續,2026 年深藍可能實現盈虧平衡。
阿維塔全年銷量突破 12 萬輛,連續 5 個月月銷過萬,虧損亦喺同步收窄。

「圖片來源:長安汽車 2025 年 12 月產銷快報」
海外業務同樣係亮點。長安汽車全年海外銷量 63.7 萬輛,同比增長 18.9%,佔總銷量嘅 21.9%。海外毛利率高達 19.49%,比國內高出約 5 個百分點。
今年 3 月,長安汽車巴西工廠已經投產,泰國羅勇工廠亦喺爬坡,海外嘅「利潤奶牛」正喺長大。
單睇呢啲,長安汽車嘅轉型似乎正行喺正確嘅軌道上。但問題喺,光鮮嘅背面,藏住幾塊唔細嘅暗礁。
03
2025 年歸母淨利潤同比下降 44.34%,由 73.21 億元跌到 40.75 億元。呢個數字擺喺明面上,即便「扣非增長」,都掩蓋唔到投資者心中嘅疑慮。
更叫人擔心嘅係經營活動現金流。2025 年長安汽車嘅經營活動現金流量淨額淨係 18.36 億元,同比暴跌 62.15%。貨幣資金由年初嘅 641.82 億元降到 540.22 億元,一年之內少咗 100 幾億。
對此,長安汽車解釋道,因為係「貫徹落實國家政策,縮短供應商支付賬期影響」。

「圖片來源:長安汽車 2025 年年度報告」
畀供應商早啲結賬,維護供應鏈穩定,呢樣好有必要,但硬幣嘅另一面係,縱使家底夠厚,但長安汽車自身嘅現金緩衝墊正喺變薄。
應付賬款由 438 億元降到 298 億元,同比下降 38%。呢說明長安汽車確實喺主動壓縮對供應商嘅佔款。但問題係,喺銷量冇大幅增長、利潤冇完全修復嘅情況下,現金流出加快、流入放緩,呢個剪刀差如果繼續擴大,長此以往,資金鏈會唔會繃得太緊?
呢唔係危言聳聽。2026 年一季度銷量大幅下滑,現金流壓力只會更大。而海外擴張、研發投入、渠道建設,樣樣都要燒錢。
04
長安汽車發布嘅產銷快報顯示,一季度累計銷量 55.75 萬輛,同比下滑 20.94%。其中自主品牌銷量下滑 25%,新能源汽車銷量下滑 13.16%。
當然,入面有客觀原因。2026 年新能源購置稅由「免徵」調整為「減半」,大量消費者搶喺窗口期前集中購車,嚴重透支咗今年年初嘅需求。呢導致成個行業都喺「還債」,例如比亞迪一季度銷量同比下降 30.01%,呢唔係長安汽車一家嘅問題。
但客觀原因唔可以完全解釋一切,畢竟上汽集團、吉利汽車、廣汽集團、長城汽車等上市車企一季度銷量仍喺同比增長。
再嚟睇長安汽車,3 月單月銷量 27.09 萬輛,環比上漲 78.1%,同比實現咗 1.05% 嘅正增長。呢說明長安汽車嘅終端修復能力並唔差。

然而,一季度淨係完成咗全年 330 萬輛目標嘅 16.89%。按照呢個節奏,今年後面嘅 9 個月,平均每個月要銷售超 30 萬輛,先至填上季度落下嘅坑,壓力實係非常大。
長安汽車歷史上月銷突破 30 萬嘅月份並唔多見,2026 年剩下嘅時間,每個月都要「超常發揮」,呢個能實現嗎?
全年總銷量 330 萬輛、新能源 140 萬輛、海外 75 萬輛,目標唔可謂唔宏大,但站喺一季度嘅坑入面向上看,呢啲目標似乎唔太容易實現。
05
面對呢份「增收唔增利」嘅年報同一季度嘅銷量滑坡,券商機構嘅態度比市場想像得要冷靜好多。
東吳證券喺研究報告中雖對長安汽車維持「買入」評級,但也坦言,受上游原材料漲價同人民幣升值嘅負面影響,已將 2026/2027 年歸母淨利潤預測由之前嘅 75/102 億元下調至 50/70 億元,但依然看好深藍、阿維塔、啟源三大品牌向上同智能化、全球化持續推進嘅長期邏輯。

另外,招商證券、國泰海通證券、銀河證券等券商維持「強烈推薦」「增持」「推薦」評級。
然而,喺一邊倒嘅「買入」聲中,分歧同樣清晰,且集中喺三個變量——新能源品牌減虧速度有無能如期兌現、海外高毛利業務有無能持續、合資板塊嘅底部何時到來。
券商機構對長安汽車嘅長期方向無爭議,但對自主新能源品牌「到底幾時先可以賺錢」嘅節奏判斷,分歧唔細。
06
新能源減虧係事實,但畢竟「減虧」唔等於「盈利」。據招股書,截至 2025 年上半年,長安汽車重點打造嘅阿維塔已累計虧損超 110 億元。
如今,政策紅利進一步縮水。終端需求能不能撐住,要打一個問號。如果需求不及預期,長安汽車可能被迫加大促銷力度,到時毛利率仲有無能守住,新能源嘅減虧進度會唔會被打斷,都係未知數。
合資板塊嘅問題,同樣唔容忽視。

行業數據顯示,長安福特全年零售不足 10 萬輛,淨利潤淨係 9.52 億元。對比一下,2016 年長安福特嘅淨利潤係 181.7 億元。十年之間,大有從「利潤奶牛」變成咗「拖油瓶」之勢。長安馬自達嘅處境都好唔到邊度去。
合資板塊嘅結構性衰退,短期內看不到逆轉嘅希望。投資收益全年轉負至 -2.97 億元,其中對聯營企業同合營企業嘅投資收益為 -4.3 億元,對長安汽車整體利潤而言,無疑係一個持續嘅拖累。
07
2025 年 7 月,中國長安汽車集團正式掛牌,長安成為國資委直接監管嘅第 100 間央企。呢個身份,喺資本市場引發咗兩種截然不同嘅解讀。
樂觀嘅人認為,央企背景意味著資源傾斜、政策支持同抗風險能力。國資委對三大汽車央企嘅新能源業務實行單獨考核,重點看技術、市場佔有率同未來發展,短期虧損可以被容忍。呢相當於畀長安發咗一張「戰略轉型許可證」。

悲觀嘅人則擔心,央企體制會唔會讓長安汽車變得臃腫、遲鈍,喺「快魚吃慢魚」嘅汽車行業入面掉隊。
從實際動作嚟睇,長安汽車並冇躺喺央企嘅身份上睡大覺。
2025 年研發投入 126 億元,佔營收 7.67%,投向固態電池、L3/L4 自動駕駛、端到端大模型等前沿領域。
呢啲投入短期內看不到回報,但決定咗長安汽車喺「智能化下半場」能走幾遠。
08
重慶呢座城市最叫人佩服嘅,唔係佢曾經承受咗幾多苦難,而係每一次跌倒之後,都能搵到站起嚟嘅辦法。
長安汽車亦係咁。從金陵兵工廠西遷,到軍轉民造微車,再到第三次創業轉向新能源,呢家企業穿越咗唔止一個週期。
2025 年嘅財報同 2026 年一季度嘅數據,不過係呢個漫長週期中嘅一段波動,但資本市場從來唔講情懷。

短期嚟睇,長安汽車全年銷量目標達成難度極大,現金流壓力唔容忽視,新能源品牌尚未盈利,合資板塊仲喺拖後腿。
但中長期嘅結構性機會依然喺度,海外利潤引擎正喺發力,新能源逐漸逼近收穫期,智能化技術儲備開始變現。
AutosKline 嘅觀點:
長安汽車需要嘅,係喺「短期填坑」同「長期佈局」之間搵到平衡。既唔可以因為一季度數據唔睇得就慌咗陣腳,亦唔可以只顧住燒錢搞研發、忽視咗現金流嘅安全墊。
呢份「新央企」嘅答卷,最終喺 2026 年得幾多分,剩下嘅 3 個季度會畀出更清晰嘅答案。但有啲點可以肯定,喺嘉陵江同長江交匯嘅地方,長安汽車正喺經歷一場真正嘅考驗——唔係有無能力造出好車,而係有無能力喺市場嘅驚濤駭浪中,守住自己嘅船舵。
文字為【汽車 K 線】原創,內容參考素材源自上市公司公告同行業公開信息(相關公司同機構應有義務對負責真實性);部分圖片來源於網絡,版權歸原作者所有。
本號文章,未經授權,唔得轉載,違規必究。同時,文章內容唔構成對任何人嘅投資建議!股市風險大,投資需謹慎!
2026 年 4 月 21 日,以「創業創新 智啟長安」為主題嘅中國長安汽車集團全球戰略發布暨全球夥伴大會將喺重慶啓幕。距離中國長安汽車於 2025 年 7 月正式成立唔夠一年,呢間資產總額超過 3000 億元、從業人員超過 11 萬嘅「新央企」正喺全新嘅歷史節點上,系統性地向全球合作夥伴闡述其面向未來嘅全球化戰略。未來,中國長安汽車能夠成為世界一流車企咩?
全球戰略預測:「四化」領跑,三位一體佈局全球
中國長安汽車此前已明確,企業緊扣「十五五」智能化、綠色化、融合化、國際化發展方向,正全力推進新能源「香格里拉」、智能化「北斗天樞」、全球化「海納百川」三大計劃。結合最新進展與 2030 年目標,此次全球戰略有望喺以下層面深化落實。
「海納百川」戰略升級為全球製造體系。此前,長安嘅全球化更多停留在「產品出海」階段。但喺 2026 年 3 月巴西工廠正式竣工投產、泰國羅勇工廠實現本地生產並出口歐洲後,其全球化戰略正加速從「產品出口」向「本土化佈局 + 全球製造」全面升級。預計此次戰略發布將進一步明確「152」全球市場佈局嘅細化路徑,即以東南亞為首個海外橋頭堡、覆蓋 5 大區域市場、深耕 20 個核心國家,構建起「全球開發、本土製造」嘅閉環體系。
「四化」協同勾勒清晰路線圖。喺 2026 智能電動汽車發展高層論壇上,中國長安汽車集團總經理趙非已系統闡述咗企業喺智能化(天樞智能泛安全體系、L3/L4 自動駕駛)、綠色化(藍鯨超擎混動、熱效率近 45%)、融合化(攜手華為、寧德時代等夥伴共建產業生態)、國際化(業務覆蓋 118 國)四大方向嘅戰略佈局同實踐成果。此次全球戰略發布預計將以「四化」為核心框架,將三大計劃與具體市場目標緊密結合,形成可量化、可執行嘅發展路線圖。
2030 年全球目標進一步明確。早喺 2025 年新央企成立之初,中國長安就錨定咗清晰嘅 2030 年遠景目標——整車產銷 500 萬輛,新能源汽車銷量佔比超 60%,海外銷量佔比超 30%,並力爭進入全球汽車品牌前十。截至 2025 年 12 月,企業已用約 4.5 年實現從 2000 萬輛到 3000 萬輛中國品牌汽車下線嘅跨越,創造咗令人矚目嘅「長安速度」。喺 2026 年「十五五」開局之年,此次戰略發布有望對 2030 年目標進行更為具體嘅分階段拆解,涵蓋產品規劃、技術路線同市場拓展嘅時間表。值得注意的是,海外銷量目標已從此前規劃嘅 30% 提升至 35% 以上,反映出全球化喺長安戰略中嘅權重持續攀升。
全球夥伴預測:跨產業生態聯盟,全球夥伴齊聚山城
中國長安嘅全球化絕唔係單打獨鬥,而是以開放姿態構建跨產業、跨生態嘅多贏商業模式。此次全球夥伴大會預計將有嚟自全球各地嘅供應商、經銷商、服務商及用戶代表等數千位夥伴齊聚重慶。
喺技術生態層面,華為與寧德時代無疑係最高層級嘅戰略夥伴。阿維塔作為長安與華為、寧德時代三方共创嘅高端品牌,已實現產品同技術嘅深度融合,後續三方合作有望喺智能化同電池技術上進一步深化。同時,長安還同華為共同設立合資公司,聚焦汽車智能解決方案同智能座艙等七大領域,這將成為智能化戰略中「天樞智能」品牌落地嘅關鍵載體。喺跨產業生態層面,長安已攜手京東、海爾等跨行業夥伴,打造產業生態聯盟,以生態協同應對全球化競爭。
喺合資品牌出海層面,長安馬自達已構建「研發喺中國,智造為全球」嘅出海新格局,MAZDA 6e 基於深藍 L07 同 S07 平台打造,依託南京工廠出口歐洲、澳洲等市場。長安福特方面,福特汽車 CEO 法利明確表態「將持續擴大同中國夥伴嘅合作關係」,長安亦喺全球範圍內探索同合資夥伴嘅新合作機會,包括海外 OEM 合作嘅可能。呢啲傳統嘅合資夥伴關係,正從單一嘅中國市場合作,升級為面向全球嘅聯合出海模式,這將係此次全球戰略發布中值得關注嘅重要議題。
值得期待係,西班牙作為歐洲第二大汽車生產國,正成為長安進軍歐洲市場嘅關鍵支點。喺 4 月 14 日西班牙首相佩德羅·桑切斯同中國企業見面會上,長安董事長朱華榮已就企業喺歐洲嘅品牌、產品同渠道佈局作專題發言。此次全球夥伴大會上,預計將有更多歐洲同拉美市場嘅戰略合作官宣。
全球成績預測:百億投入驅動,「十五五」迎來關鍵突破
展望未来,中國長安嘅全球成績有望喺以下幾個維度實現顯著躍升。
銷量規模加速突破。2025 年,長安汽車全年銷量達 291.3 萬輛,創近 9 年新高,其中新能源銷量 110.9 萬輛、海外銷量 63.7 萬輛。進入 2026 年,企業設定咗更具挑戰性嘅目標:總體銷量 330 萬輛,新能源 140 萬輛,海外 75 萬輛。截至 2026 年 3 月,海外月銷量已達 10.41 萬輛,同比增長 108%,全年海外目標有望超額完成。按照目前嘅增長曲線,長安有望喺 2027 年至 2028 年間提前逼近 4000 萬輛中國品牌累計銷量目標,並喺 2030 年前後達成 500 萬輛年產銷,躋身全球汽車品牌前十。
全球化產能佈局形成網絡效應。長安 2026 年計劃投入 144.7 億元,其中 100 億元專門用於海外投資平台搭建同智能化基礎能力建設。巴西工廠已率先投產,首期導入 3 款車;泰國工廠產能 10 萬輛/年,計劃產能翻番且提升本土化率;歐洲市場則計劃三年內導入 8 款車,2030 年前建成超過 1000 間經銷網絡。未來三年海外市場將投放 26 款新品,覆蓋 140 多個國家同地區。當三大海外製造基地形成聯動後,長安將真正構建起覆蓋東南亞、拉美、歐洲三大戰略區域嘅全球製造網絡,大幅提升對區域市場嘅響應速度同成本競爭力。
技術輸出同品牌溢價同步提升。長安已獲得工信部首批 L3 級自動駕駛產品准入許可同中國首塊 L3 級自動駕駛專用正式號牌,近期又正式批準 L4 級 Robotaxi 測試牌照,成為擁有全合規、全場景 L4 級無人駕駛實測資格嘅車企。藍鯨超擎混動 2L 技術將於 2026 年推出,發動機熱效率接近 45%。呢啲核心技術正從中國走向全球:長安馬自達基於深藍平台打造嘅 MAZDA 6e 已登陸歐洲市場,成為「中國技術輸出」嘅標桿案例。阿維塔品牌 2025 年全年銷量突破 12 萬輛,連續 10 個月單月破萬,有望成為率先喺國際高端市場建立品牌認知嘅中國豪華品牌。
全球品牌影響力持續增強。長安啟源於 2026 年 3 月正式進軍泰國市場,Q05 完成海外首秀並開啟盲訂,第二季起將陸續進入東南亞、歐洲、中東非、中南美洲等市場。隨著「全球追光夥伴計劃」嘅推進,長安正通過音樂、文化等軟性方式同全球用戶建立情感連接。當銷量規模、技術實力同品牌聲量形成合力,長安躋身全球汽車品牌前十嘅目標正從藍圖走向現實。
未來中國長安汽車集團面臨嘅挑戰同展望
全球化道路絕非坦途。2026 年初,長安汽車喺多個細分市場嘅銷量表現出現波動,合資板塊承壓明顯,長安福特從「進攻」轉向「防守」。
歐洲市場面臨嚴苛嘅碳排放法規同本土品牌嘅強力競爭,美國市場則受到地緣政治同貿易壁壘嘅制約,北美市場嘅准入仍存在較大唔確定性。如何喺保持國內基本盤穩固嘅同時實現海外突破,如何喺技術輸出中平衡知識產權保護同合作共贏,都係長安必須應對嘅課題。此外,海外毛利率雖高於國內,但前期工廠建設同渠道鋪設需要大量資本投入,短期內對盈利能力嘅壓力唔可以忽視。
不過,2026 年一季深藍月銷回升至 5000 輛左右、海外銷量同比翻倍嘅積極信號,已經初步驗證咗長安戰略調整嘅有效性。隨著「十五五」規劃嘅全面落地同中國長安汽車集團全球戰略嘅系統發布,呢家「新央企」正以清晰嘅路線同堅定嘅步伐,朝著世界一流汽車集團嘅目標穩步前行。
從 3000 萬輛到 4000 萬輛,從中國品牌到世界品牌,中國長安嘅下一程,值得期待。
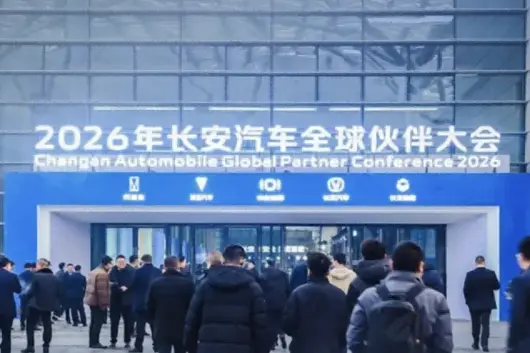
2026 年 4 月 21 日,創業創新 智慧開啟長安——中國長安汽車集團全球戰略發布會暨夥伴大會喺重慶舉行。講真嘅,參加呢類發布會多咗,好容易對宏大敘事產生疲勞——PPT 上嘅箭頭、倍增、躍遷,往往同消費者最終買到嗰台車隔住一層紗。不過今次,聽到一組數據嗰陣,都唔由喺筆記本上劃咗道重線:未來五年,產品譜系由 63 款削減到 36 款,壓縮 43%;集中資源打造一款年銷 50 萬輛、5 款年銷 30 萬輛級嘅全球大單品。
喺汽車行業幹咗咁多年,我睇過太多企業做加法、做擴張,敢喺呢個節骨眼上主動做減法、做聚焦嘅,長安唔係第一個,但絕對係做得好堅決嘅一個。
呢背後其實係長安對市場嘅一個基本判斷:消費者買車,唔係奔住你有幾多款車去嘅,而係奔住「你而家台車到底靠唔靠得住」去嘅。呢啲正正係今次發布會最值同大家傾嘅話題——產品。

睇下先一組硬數據。剛過去嘅 3 月,長安整體銷量 27.06 萬輛,環比增長 78%。其中新能源賣咗 8.96 萬輛,環比翻倍仲多;海外單月首次突破 10 萬輛,創歷史新高。呢三條線——總量、新能源、海外——都係往升,而且速度唔慢。分品牌睇就更清楚:啟源 3 月 36875 輛,環比增 101.5%,穩居央企新能源冠軍;全新 Q05 單月交付 12600 台,直接搶走緊湊型純電 SUV 細分市場第一名。深藍全球 31742 輛,S05 上市以來月均破萬,累計超 19 萬輛;S07 累計突破 30 萬輛。阿維塔 4 月銷量 11681 輛,同比大漲 122.6%,雖然 2 月有波動,但新阿維塔 12 同全新阿維塔 06T 已經喺路上,後續勢頭唔可小看。
數字係一回事,數字背後嘅邏輯係另一回事。長安而家嘅產品矩陣,用「三層穿透」嚟形容比較貼切:底層係啟源,10 萬到 15 萬區間,主打「越級滿配」;中間係深藍,15 萬到 30 萬區間,主打「科技平權」;頂層係阿維塔,25 萬到 70 萬,主打「高端智能」。再加上凱程喺商車領域稳住基本盤,以及藍鯨超擎混動賦能下嘅逸動、CS75PLUS 等燃油車產品線,全市場覆蓋唔係一句空話。
但真係令我覺得有意思嘅,唔係呢個矩陣嘅闊度,而係佢嘅「收斂」方向。2026 年長安將投放 10 多款全新同改款產品,包括啟源 Q06、新款深藍 S05、阿維塔 06T、阿維塔 12 等。但與此同時,五年內要由 63 款縮到 36 款——呢意味著咩?意味著長安唔再追求「車海戰術」,而要係喺每個細分市場裡,只留低最能夠打仗嗰幾款車,將資源砸入去,打造成「大單品」。
呢個打法,往細咗講係產品策略嘅優化,往大咗講,係對消費者選擇成本嘅尊重——喺呢個資訊過載嘅時代,幫用戶省咗糾結嘅時間,本身都係一種產品力。

傾完佈局,再傾傾技術。產品係表,技術係裡。長安今次能夠拿出咁樣一張產品答題卷,背後係兩個硬核技術底座:金鐘罩電池同藍鯨超擎混動。
金鐘罩電池,個名聽落好似武俠小說入面嘅招數,佢嘅功夫係實打實嘅。嚴選寧德時代電芯,支持 4000 次以上循環壽命,即使你每日滿充滿放一次,用住十年八年都唔成問題。
北方用戶冬日最怕嘅續航衰減,金鐘罩配備咗微核高頻脈衝加熱技術,實測喺零下幾十度嘅環境下依然能穩住電量。更值當關注嘅係,長安嘅固態電池驗證正在推進,預計 2026 年第三季前完成搭載機器人同整車驗證。鈉離子電池亦喺佈局,同寧德時代聯合發佈全球首款鈉電量產乘用車,能量密度達 175Wh/kg,-40℃極寒條件下容量保持率超 90%。呢幾個方向踩得準,說明長安唔係喺度做表面文章。
再嚟講藍鯨超擎混動。呢係長安畀燃油車用戶嘅一份誠意。整套系統歷時 6 年研發、投入超 20 億元、千名工程師參與,掌握 163 項核心專利。500Bar 超高壓直噴發動機,熱效率逼近 45%,城區百公里油耗干到 2.98L。算下帳:一年跑 1.5 萬公里,同同級燃油車能攞近 4000 塊油錢,六年換車週期嚟計,光油費就能攞 2.33 萬。關鍵係佢唔使充電,完全延續咗燃油車嘅使用習慣。
呢套系統即將搭載於第四代逸動同 CS75PLUS 上——呢兩款車加埋喺中國路上跑咗幾百萬台,用戶基礎深厚。令燃油車嘅老用戶都能享受到混動嘅節能紅利,呢個思路好務實。

當然,消費者最關心嘅依然係「到底經唔經用」。長安喺呢方面嘅做法值得一講。建成業界唯一嘅智能汽車安全技術全國重點實驗室,打造咗超 40 萬個虛擬仿真測試場景,日仿真里程超 330 萬公里,7×24 小時全球協同測試。深藍嘅電驅通過咗 60 萬公里嘅超長總成可靠性加速耐久驗證,51.2 萬公里用戶工況後性能依然喺線。啟源 A06 全系標準配備全鋁前雙叉臂 + 後五連桿懸架,經德國團隊調校,配合 46 項 OTA 免費推送嘅天樞智能功能,包括爆胎穩行、低速側方視野輔助等。全新 Q05 全系寧德時代電芯 +3C 快充,充電 5 分鐘暢行百公里,540L 後備箱 +90L 隱藏儲物倉,家用場景全計入咗去。呢啲細節,比參數表上嘅數字更有說服力。
仲有一個值當關注嘅動態係,長安正喺推進阿維塔同深藍嘅戰略整合。今次發布會上確認,兩個品牌前端獨立、中後端協同,保持品牌獨立運營,目標係 2030 年共同構建 150 萬輛級嘅中高端智能電動品牌矩陣——阿維塔 50 萬輛,深藍 100 萬輛。整合後,公用資源可降低成本 20%-30%,效率提升嘅同時,用戶體驗唔單止唔會打折扣,反而因為資源更集中而變得更好。喺汽車行業,多品牌協同做加法容易,做減法同整合難,呢個動作本身說明長安對「聚焦」兩個字係認真嘅。
再講全球化。長安嘅產品已經唔只喺重慶本地跑,3 月海外銷量破 10 萬就係最好嘅證明。巴西工廠 3 月底正式投產,首期規劃 3 款車型,全系搭載兼容汽油同酒精嘅靈活燃料發動機,充分適應巴西本地化需求。泰國工廠去年投產,今年首批 500 台深藍 S05 已出口歐洲。朱華榮近期仲會見咗西班牙首相,歐洲市場嘅佈局亦喺推進。更值當注意嘅係,深藍 S05 同 S07 雙雙斬獲泰國 2026 年度汽車大獎,呢係中國汽車品牌首次獲此殊榮。產品出海到品牌出海,呢條路正喺走通。

回到一個核心問題:消費者點信得過長安嘅車「經得起檢驗」?我嘅判斷係三個關鍵詞:務實、克制、積累。
務實,體現喺佢唔堆參數、唔玩虛標。啟源 A06 嘅 630km 續航係實打實嘅 CLTC,800V+6C 閃充 30%-80% 只需 9 分鐘,呢啲喺用戶日常使用中真係能解決問題。全新 Q05 嘅 8.99 萬起售價,全系寧德電芯、3C 快充、按摩座椅配齊,呢種「越級滿配」嘅做法,令用戶花少錢辦大事成為可能。
克制,體現喺產品策略嘅收斂。由 63 款到 36 款,意味著每個產品都要經過更嚴格嘅篩選。目前啟源累計銷量已突破 50 萬輛,唔到三年躋身全球新能源品牌前十,助力長安新能源年銷量破百萬。呢說明市場喺用腳投票。
積累,體現喺研發投入。每年 5% 以上嘅營收投入技術創新,2.4 萬餘名研發人員,近三年累計申請專利 1.4 萬餘件,平均每日 19 件。今年 3 月深藍迎嚟第 100 萬台原力超集電驅下線,連續 4 年獲「世界十佳電驅系統」,呢種長期嘅積累,最終會反映喺每一輛交付到用戶手中嘅車上。
喺 2026 年 4 月呢個節點往回睇,長安用咗四十幾年由西南一隅走到全球舞臺。由最初嘅軍工轉民用,到後來嘅合資合作,再到而家嘅自主创新、全產品矩陣出海,呢條路走得唔容易。但最難能可貴嘅係,喺呢個浮躁嘅行業裡,長安始終保持住一種「造車嘅人要對得起用車嘅人」嘅朴素態度。
面向「十五五」,長安嘅目標係 2030 年產銷 400 萬輛,新能源佔比超 60%,海外佔比 35%-40%,規模進入全球汽車品牌 TOP10。呢個目標能否實現,最終都係取決於每一款產品是否經得起用戶檢驗。從呢個角度睇,重慶呢場發布會傳遞嘅最重要資訊唔係宏大嘅戰略數字,而係長安正喺用產品回答一個最基本嘅問題:我造嘅台車,你到頭嚟敢唔敢放心用。
答案,或許就喺你下一次走入長安展廳,坐入駕駛座嗰一刻。
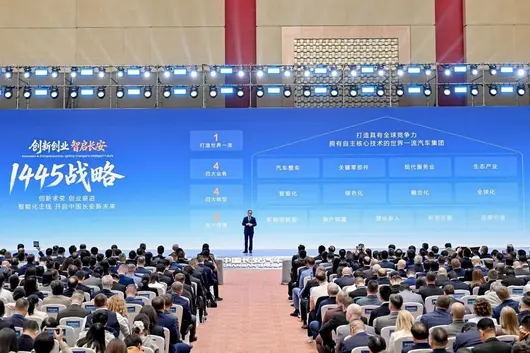
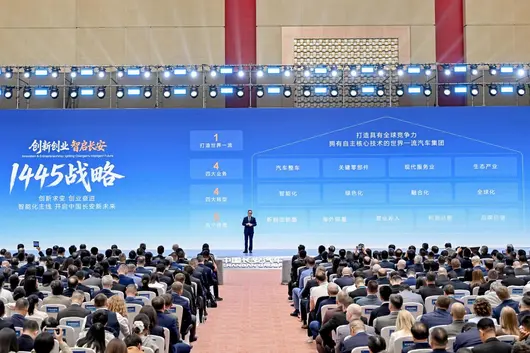
2026 年 4 月 21 日,中國長安汽車集團在重慶舉辦「創新創業 智啟長安」全球戰略發布暨全球夥伴大會,正式對外公布「1445」核心戰略與「十年兩步走」發展目標。作為國務院國資委直接監管汽車央企,中國長安立足產業轉型關鍵節點,以智能化、綠色化、融合化、全球化為方向,通過六大躍遷支撐戰略落地,致力於在 2035 年全面建成擁有自主核心技術、具備全球競爭力世界一流汽車集團。

當前,中國汽車產業正從規模擴張轉向質量提升,新能源與智能化競爭進入下半場,全球化佈局成為核心賽道。中國長安依托 2025 年亮眼業績——整車銷量 291.3 萬輛、新能源突破 110 萬輛、海外銷量 63.73 萬輛,以務實規劃替代概念敘事,構建起清晰發展藍圖。「1445」戰略以打造世界一流汽車集團為 1 個願景,聚焦整車、零部件、現代服務業、未來產業四大業務,加速智能化、綠色化、融合化、全球化四大轉型,實現新能源銷量、海外銷量、總利潤額、營業收入、品牌價值五大倍增,形成「目標—路徑—保障」完整閉環。

智能化是中國長安核心競爭力標籤。集團以「北斗天樞」計劃 2.0 為牽引,打造「天樞智能」品牌,率先提出「主動智能泛安全」理念,將安全覆蓋行車、健康、隱私、心理等全維度。依托行業唯一智能汽車安全技術全國重點實驗室與 SDA 平台,長安攻關 300 餘項智能化關鍵技術,拿下國內首批 L3 級自動駕駛准入許可與 L4 級 Robotaxi 測試牌照,全場景城區 NOA 等功能實現落地。同時,長安佈局人形機器人與飛行汽車,構建「車—能—路—雲—網—星」一體化未來出行生態,以技術自研打破外部依賴,讓智能安全成為品牌核心標識。

綠色化轉型方面,「香格里拉」計劃持續深化。長安自研「金鐘罩」電池,隔熱性能優於行業 30%;藍鯨超擎混動技術開創「油電並重、智慧交融」模式,推動燃油車城區油耗進入「2L」時代,為全球用戶提供高效低碳動力解決方案。面向雙碳目標,長安計劃 2027 年實現全面碳達峰,構建全生命週期碳中和管理體系,並與寧德時代協同推進鈉電量產應用,2030 年前建成超 1 萬座智慧補能站,完善綠色能源生態。

全球化佈局上,中國長安踐行「海納百川」計劃,從產品出海邁向產業出海。目前銷售網絡覆蓋 118 個國家,建成 22 個海外製造基地,泰國、巴西工廠相繼投產,首批新能源車型已出口歐洲。按照規劃,2030 年海外銷量將倍增至 150 萬輛,海外產能突破 80 萬輛,以「長期化、本地化、體系化」原則深耕全球市場,開啟中國汽車企業「服務出海」新階段。

品牌與產品層面,中國長安推進阿維塔與深藍雙品牌協同,前端獨立運營保持差異化定位,覆蓋新豪華與中高端市場;中後端資源聯動降低成本、提升效率,打造全球 150 萬 + 級中高端品牌群。未來五年,產品譜系將從 63 款精簡至 36 款,打造 1 款 50 萬級、5 款 30 萬級全球大單品,形成燃油、混動、純電、氫能多路線並行全矩陣佈局,滿足全球用戶多元化需求。

服務體系上,長安打破「重售前、輕售後」傳統模式,圍繞「買—賣—用—修—服」全場景,構建全生命週期服務生態,推出「智慧主動五大承諾」,以「AI+ 服務」實現 24 小時響應。海外同步建設備件中心與服務工程中心,讓全球用戶享受標準化、高品質服務。

面向未來,中國長安計劃五年內研發投入超 1000 億元,保持 5% 以上研發強度,新增百名科技領軍人才,以創新驅動體系躍遷。到 2030 年,集團營業收入將突破 6000 億元,整車產銷達 400 萬輛,新能源佔比超 60%,躋身世界汽車企業前十;2035 年全面建成世界一流汽車集團,以央企擔當助力中國從汽車大國邁向汽車強國。

創新創業為基,智能科技為翼。中國長安汽車以長期主義堅守發展初心,以務實行動兌現承諾,在全球汽車產業變革中走出一條自主可控、高質量發展中國路徑,與全球夥伴攜手共創汽車產業新未來。
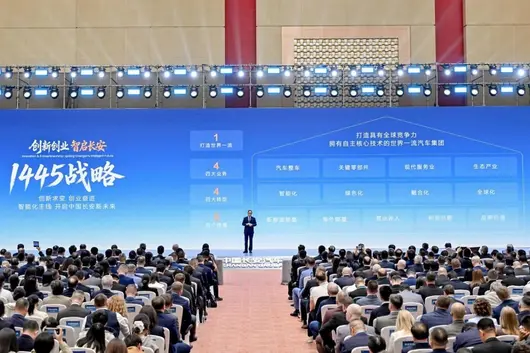
4 月 21 日,中國長安汽車集團喺重慶召開全球戰略發布會,朱華榮親自上臺,扔出嚟一個叫"1445"嘅全球戰略。
又係一串數字,聽住就頭暈。但係呢場發布會我頭到尾睇完,真正值得關注嘅訊號,其實就三樣嘢。

要看懂"1445",先得知道長安而家站喺咩位置上。去年 7 月 29 日,中國長安汽車集團作為新央企掛牌,到今天一年多啲。呢一年多嘅賬面數字係:全品牌收入 3598 億,資產超 3000 億。2025 年 12 月 10 日,第 3000 萬輛中國品牌汽車下線,長安成為用時最短跑到呢個體量嘅中國車企。
單係 2025 年一年,長安總銷量 291.3 萬輛,新能源 110.9 萬輛,海外 63.7 萬輛,全口徑匯總收入約 2860 億。呢幾個數字先記低啲,因為接下來朱華榮扔出嚟嘅 2030 年目標,每一個都得拿佢哋做參考。
"1445"呢四個字拆開,就係 1 個願景、4 大核心業務、4 大轉型、5 個倍增目標。願景就係"世界一流汽車集團",所有車企發布會都咁寫,唔使多講。真正有含金量嘅,係"五大倍增"後面嘅數字。
2030 年長安要做到呢幾條:新能源 240 萬輛、海外 150 萬輛、營業收入 6000 億、躋身全球 TOP10、品牌價值 2000 億進入世界 500 強。我哋對下:新能源 240 萬對而家嘅 110.9 萬,翻一倍多啲;海外 150 萬對而家嘅 63.7 萬,要翻一倍過;營收 6000 億對而家嘅 2860 億,同樣翻一倍多。

六年時間,規模再造一個長安,先至摸到"1445"嘅及格線。朱華榮自己在台上講咗句話,比數字更有溫度——"唔快進,必倒退"。呢句話由一家新央企董事長口度講出嚟,分量唔同。
如果從呢份戰略入面只能拎出條最重要嘅,我會揀下面呢個。
朱華榮明確表態:推進阿維塔同深藍全面戰略協同,前端獨立、中後端協同,品牌保持獨立營運,目標係打造一個全球突破 150 萬級嘅中高端品牌群,海外佔比超過 40%。
呢段話每個字都有講究。"前端獨立"——阿維塔都係嗰個阿維塔,深藍都係嗰個深藍,門店、產品、營銷各走各嘅,用戶層面感知唔到變化。"中後端協同"——研發、平台、供應鏈、海外渠道能共用就共用,將內部浪費刪走。"150 萬級中高端品牌群"——呢個數字得橫向比,吉利有極氪 + 領克,奇瑞有星途 +iCAR,長安呢一盤擺出嚟,中國中高端新能源嘅競爭格局要重繪一遍。

點解我話呢條最關鍵?過去兩年阿維塔行嘅係華為 + 寧德時代嘅高端智能路線,深藍行嘅係自主中端新能源,兩邊嘅價格帶、用戶畫像其實有唔少交集。內部競跑跑到今日,再唔切開資源嘅浪費,對邊個都唔係好事。呢個決定早啲做,比遲啲做好。
六大躍遷——體驗、動力、規模、生態、體系、價值。六個都講就係唸 PPT,我只揀含金量最高嘅兩個。
一個係動力躍遷入面嗰句"2027 年奮鬥實現全面碳達峰"。2027 年,仲有兩年多。呢唔係宣傳口號,背後係供應鏈、工廠、物流、回收利用整條鏈路嘅倒逼。敢將呢個時間點擺出嚟,得有底氣。
另一個係規模躍遷,"從單一來源到多元增量"。翻譯過嚟就係——再唔可以再靠國內市場一條腿食飯。都係點解海外目標直接訂到 150 萬輛。價值躍遷、生態躍遷呢一類,當佢係戰略入面一定要寫嘅內容就得。
新能源"香格里拉"、智能化"北斗天樞"、全球化"海納百川",呢三個名長安用好幾年,唔係第一次講。今次真正升級嘅係"海納百川"——明確提出"152"市場佈局基本完成,由產品出海升級到品牌出海、產業出海。
產品出海係將車賣出嚟,品牌出海係讓外國用戶認你個牌子,係兩樣嘢。泰國羅勇工廠去年 5 月投產,歐洲品牌發布會去年 3 月開完,埃及、泰國等 9 座海外工廠已投運,未來仲會喺巴西、印尼等地規劃 20 座——呢啲動作,就係"產品出海"向"產業出海"切換嘅底層鋪墊。
將呢場發布會整體睇完,我嘅判斷係咁樣。

目標激唔激進?激進。2030 年 TOP10、營收 6000 億、海外 150 萬輛,每一個都唔輕鬆。
有無基礎?有。3598 億收入、3000 億資產、291 萬年銷規模擺喺嗰度,央企身份、45 年造車家底,講"要做世界一流"呢句話唔至於虛。
真正該盯緊嘅,係阿維塔同深藍協同之後嘅第一款產品幾時出、點定價、海外鋪開嘅節奏點樣行。呢幾樣嘢能跑起嚟,"1445"就唔止係 PPT。
六年,夠長,都夠短。朱華榮敢將話講到"唔快進必倒退"呢個程度,長安接下來嘅每一步都唔可以含糊。
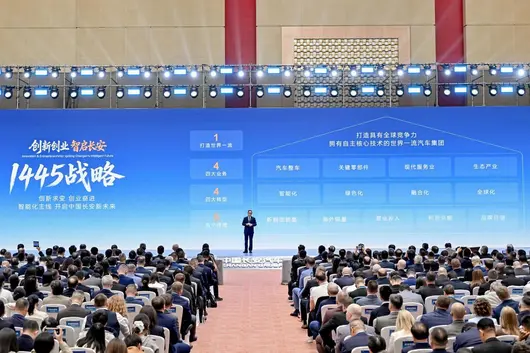
「未來 3 至 5 年,汽車產業競爭格局將基本成型。唔快進,必倒退。」
面對全球市場規模將達到 1 億輛、新能源滲透率攀升至 45% 嘅未來,4 月 21 日,喺重慶舉行嘅發布會入面,中國長安汽車董事長朱華榮正式發布咗一份名為"1445"嘅全球戰略:到 2030 年,實現營業收入 6000 億元,規模躋身世界汽車企業第一梯隊(全球 TOP10),打造一個 5000 億級、2 個千億級、N 個百億級產業;到 2035 年,夯實品牌競爭力,穩固世界前十地位,實現行業地位、效益效率嘅大幅提升。
呢間擁有 3000 億元資產、去年銷量達 291 萬輛嘅國企,計劃喺未來 5 年內,將產品譜系從 63 款縮減 43% 至 36 款。而呢個「減法」背後,係長安汽車集結火力打造「全球大單品」,向着世界一流車企發起最後嘅衝鋒。

銷量再創新高,3000 萬輛彰顯中國品牌速度
作為中國最快突破 3000 萬輛銷量嘅中國品牌,長安汽車嘅成長節奏持續加快:用 30 年完成第一個 1000 萬輛,7 年達成第二個 1000 萬輛,最新一個 1000 萬輛僅用咗 4.5 年。
「十四五」期間,長安品牌全球排名升至第 13 位,提升 2 個位次,總體銷量年均複合增長率 7.8%,其中新能源年均複合增長率 97.3%,海外市場年均複合增長率 51%。2025 年,長安整體銷量達 291.3 萬輛,創下 9 年新高,新能源銷量突破 110 萬輛,海外銷量突破 60 萬輛。
目前集團實現收入 3598 億元,資產規模 3000 億元。零部件板塊年收入規模達到 300 億級,摩托車板塊擁有大陽、諾嘉等 9 個品牌,年銷規模 80 萬台,出口佔比 45%,部分高端車型售價超十幾萬元。
渠道與服務能力方面,長安已喺全球構建 1.9 萬個營銷渠道,形成 400 萬量級整車物流運輸能力,為全球化運營打下堅實基礎。

全球化佈局提速,從產品出海走向產業出海
長安嘅全球化思路有一個關鍵詞:從「出口」到「出海」。一字之差,內涵完全不同。出口係把車賣去海外,出海係把研產銷服全鏈條搬到當地。
長安堅持「無海外唔長安」理念,加速推進全球化戰略,將全球劃分為 8 個大區,構建"152"全球化佈局,推動從出口到出海、從產品出海到產業出海嘅轉變。目前,長安全球網絡已擴展至 118 個國家同地區,海外營銷網點達 1124 個,喺沙特、秘魯等 11 個國家銷量位居中國品牌前列。到 2025 年,海外投放車型將增加至 41 款,覆蓋燃油與新能源多條技術路線。
喺產能佈局上,長安已建成包括泰國羅勇工廠、巴西智能製造工廠在內嘅 22 個海外基地,海外產能達到 35 萬輛。零部件、物流板塊同步出海,創新鐵路加海運聯運模式,並聯合寧德時代、博世、舍弗勒等國際夥伴推動全球本地化產業鏈建設。
研發厚積薄發,六國十地構建核心技術壁壘
長安堅持長期高強度研發投入,已構建六國十地研發佈局,研發人員達 2.4 萬人,其中智能化、新能源核心人才 7500 人。
喺國家企業技術中心評價中,長安七屆 14 年排名名列前茅,擁有全國唯一專注智能汽車安全技術嘅國家重點實驗室,建成國際領先軟件試車場。虛擬仿真測試場景超 40 萬個,軟件試車場日行 330 萬公里,實現全天候不斷間測試驗證。
技術儲備方面,長安掌握三電核心技術 200 餘項、智能聯網核心技術 300 餘項,累計申請專利 20900 餘項,發明專利佔比 70%,參與制定國內國際法規 400 餘項,逐步具備參與全球標準制定嘅能力。同時累計培育專精特新企業 10 餘家,獲得國家及省部級科技進步獎 30 餘項。
新能源與智能化突破,安全成為核心關鍵詞
朱華榮喺現場講咗三句話:「我哋嘅智能化只做三件事。第一件事係安全,第二件事係安全,第三件事都係安全。」長安把安全從傳統嘅被動防禦,延伸到咗五個維度:行車安全、健康安全、心理安全、私隱安全、財產安全。

喺新能源領域,長安持續推進香格里拉計劃,新一代電池能量密度顯著提升,硫化物固態電池試驗能量密度達到 400Wh/kg,新一代電驅與電池管理系統使末端充電時間縮短 30%。
藍鯨超擎混動系統官方油耗低至百公里 2.98 公升,實際測試中部分工況低至 1.6 公升。長安表示,中國品牌混動方案正共同改寫全球燃油車競爭格局。
智能化領域,長安近 10 年投入 451 億元,打造 SDA 平台,攻克座艙、智駕、底盤 300 餘項關鍵技術。城區 NOA 可實現比人駕早 2 秒刹停,有效應對夜間、逆光等場景;車輛喺高速狀態下實現極端狀況下嘅穩定控制,大幅提升行車安全。
據介紹,長安已獲得國內首張 L3 級自動駕駛專用號牌,並取得 L4 級測試牌照,加速推進高階自動駕駛商業化落地。
"1445"戰略發布,2030 年目標清晰落實
面對產業百年變局,長安正式發布"1445"戰略:圍繞一個願景,聚焦四大業務,加速四大轉型,實現五個倍增,目標係成為具有全球競爭力、擁有自主核心技術嘅世界一流汽車集團。
按照規劃,2030 年力爭實現營業收入 6000 億元,進入世界汽車第一梯隊,形成整車 5000 億級、零部件與服務各千億級嘅產業集群。全球汽車銷量必保 400 萬輛、奮鬥 500 萬輛,新能源佔比超 60%,海外銷量佔比達到 35%—40%。
「少即係多」嘅思路,喺自主品牌入面唔多見。喺車型策略上,長安做咗一個反直覺嘅調整:未來 5 年,產品數量從 63 款削到 36 款,下降 43%。但目標係打造 1 款年銷 50 萬台級嘅全球大單品,以及 5 款年銷 30 萬台級嘅爆款。同時推進新能源與海外兩大倍增計劃,建設數字化海外工廠,完善全球產業生態。
對此,長安表示:全球化需要聚焦,需要真正打得正嘅產品,而唔係堆數量。
佈局第二增長曲線,拓展多元出行生態
除整車業務外,長安加速佈局新業務,打造第二增長曲線:人形機器人計劃 2028 年量產,後續拓展家庭服務場景;2027 年實現無人物流車全場景商業運營;飛行汽車相關研發推進,目標 2028 年實現交付;摩托車業務 5 年內推出 50 餘款新品,提升高端化與智能化水平。
能源生態方面,長安推進超充、換電、車網互動建設,2030 年計劃建成並接駁海量智慧能源站點,構建完整低碳出行生態。「擁有新能源嘅企業集團會有明顯優勢。」朱華榮講:「只做燃油車,可能只有 3000 萬嘅市場;只做新能源,都可能只有 3000 萬。但如果你都有,機會就多一倍。」
朱華榮仲透露咗一系列改革措施:所有工作資源投入「斬半」,會議時間、決策鏈條全部壓縮;數字化改造要求「一步到位」;未來 5 年研發投入保持 5% 以上,預計累計 1000 億元;新增科技領軍人才超百人,每萬名職員中研發人員達 2600 人。此外,喺資本市場層面,長安明確提出「全面加強市值管理」,計劃實施 10 億到 20 億規模嘅股份回購,提升分紅水平,引入專業機構進行市值管理。
發布會最後,長安與來自全球嘅核心戰略夥伴舉行簽約儀式,涵蓋智能科技、動力電池、互聯網生態、全球供應鏈等多個領域。各方喺技術研發、市場拓展、產能建設、生態共建等層面深化合作,共同應對全球汽車產業變革,推動產業高質量發展。

當然,戰略再宏大,最終都要落喺產品上。長安規劃嘅 36 款全球大單品,定唔定真嘅跑得出?定唔定成為朱華榮所講嘅「未來 3 至 5 年全球競爭格局重組後嘅贏家」,時間會給出答案