首頁輪胎

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
8 月 13 日美國白宮發布《大規模轉運騙局》報告,將泰國劃入二級風險國家清單,疊加泰國本土持續加碼輪胎市場執法。
過去部分國內輪胎貿易商、中小廠商盛行的「泰國中轉洗產地」規避美國關稅的灰色路徑,正式宣告失效,給整個輪胎出海行業敲響合規警鐘。
泰產產地灰色轉運被正式定性
長期以來,受美國對華輪胎高額雙反關稅壓制,國內輪胎直接出口美國成本高企,部分市場主體走出兩條截然不同嘅出海路線:頭部企業重金佈局泰國實體工廠,完成煉膠、壓延、硫化全套輪胎製造工序,獲取合法「泰國製造」身份。
而另一部分貿易商與小型廠商,將國內成品輪胎運至泰國,僅做換包裝、篡改胎側標籤、簡單倉儲裝拼,偽造原產地證書,以泰國產名義出口美國,以此繞開高額關稅,成為行業公開嘅灰色操作。

美國 AI 全鏈條從嚴稽查
美方本次報告直接把該類虛假轉運定性為國際貿易規則嘅系統性濫用。泰國列入二級風險後,美國海關對泰國輸美輪胎,從隨機抽查升級為常態化深度溯源核查。
新上線嘅 Detective Border AI 稽查系統,不再局限審核紙面報關資料,可交叉比對貨運軌跡、企業股權、貨物特徵,貨物到港前即可鎖定高風險集裝箱。
更為關鍵係追責範圍擴大,源頭工廠、貿易商、海外倉儲加工方、貨代整條供應鏈主體,均需要承擔合規責任,不再只處罰報關企業。
泰國嚴查輪胎產地造假
不止美國施壓,泰國本土監管也在同步收緊。
8 月 20 日,泰國工業部特殊調查小隊突擊搜查暖武里府輪胎倉庫,查獲 408 條問題輪胎,案值近 250 萬泰銖,大批輪胎缺失認證標籤、標籤人為篡改,涉事品牌暫未對外公布。

泰國官方明確,將從進口、製造兩端雙向嚴查輪胎源頭,違規主體最高可處以 50 萬泰銖罰款、6 個月監禁新浪財經。
在制度層面,泰國商業部對外貿易廳 DFT 完成原產地規則升級,全部原產地證書遷移至 e‑Service 數位化平台線上辦理,劃分為普通原產地證書、優惠原產地證書兩大類別。
想要拿到真實有效嘅「泰國製造」資質,輪胎產品必須滿足五大條件之一:完全原產、稅則歸類發生實質性改變、區域價值成分 RVC 達標、滿足輪胎品類專項標準、適配出口目的國差異化要求。僅僅換紙箱、貼標籤,無法滿足實質性加工標準,無法取得合法原產資格,企業使用虛假證書將面臨貨物扣押、高額罰款風險。
出海產能格局加速分化
美泰雙重監管收緊,將對國內輪胎出海格局產生顛覆性影響,行業正式迎來合規化洗牌,優劣分化進一步加劇,主要體現三大維度:
第一,灰色轉口模式徹底走到盡頭。依靠倉儲、換標洗產地套利嘅貿易商生存空間被封死,後續對美出口,紙面單據已經無法保障通關,AI 穿透式核查會追溯貨物全鏈路源頭,抱有僥倖心理極易出現貨物被扣、補繳巨額關稅、企業被列入美方黑名單嘅嚴重後果。
第二,區分「真建廠」和「假加工」,海外實體產能價值進一步凸顯。真正在泰國完成完整輪胎生產工序,滿足本地增值、稅則改變等原產地硬性標準嘅中資輪胎工廠,不受本次整治衝擊;而只建倉庫、無核心生產工序,僅做改標換包裝嘅偽海外項目,將持續面臨美泰雙方雙重稽查壓力。
第三,行業合規成本抬升,中小外貿輪胎企業壓力加劇。企業需要完整留存物料採購、生產工序、成本核算全套帳冊,應對隨時到來嘅海關溯源核驗,原產地證書必須通過泰國官方系統申辦,杜絕第三方虛假證書。未來輪胎出海比拼嘅不再只是價格,更係供應鏈合規能力。

企業合規出口核心要點
車轅車轍提醒,針對當前行業監管新形勢,結合美泰雙方最新規則,輪胎外貿企業需全面調整出海模式,嚴守合規底線,核心實操要點如下:
1、徹底摒棄洗產地嘅套利思路,美國 AI 稽查系統可以穿透物流、股權、資金流識別虛假轉運,風險已經傳導至全鏈條;
2、出口美國嘅泰國產輪胎,需要核對對應 HS 編碼,明確適用稅則改變 CTC 或是區域價值成分 RVC 標準,完整留存全套生產、採購、成本檔案;
3、原產地證書全部通過泰國 DFT 官方 e‑Service 平台申請,拒絕市面上流通嘅非正規虛假產地證;
4、即便滿足泰國本地原產地規則,也必須適配美國針對二級風險國家嘅嚴苛核查標準,提前做好應對實地核驗嘅準備。
中國輪胎嘅出海征程,已從單點突破到全域爆發。
自 2012 年賽輪集團落子越南,建成中國輪胎第一家海外工廠,正式拉開出海大幕,如今已然形成規模化、全球化產業格局。
近日中國橡膠工業協會披露嘅一組重磅營收數據,直觀印證呢場跨越十餘年嘅出海浪潮:14 家重點輪胎企業,2026 年海外基地總營收達到 799.13 億元,對比上一年 540.82 億元,同比大漲 47.76%;海外基地營收占全企業整體營收嘅平均占比達到 40.24%。

2025~2026 年度海外輪胎基地營收情況
接近四成收入來自海外本土工廠,近 800 億規模嘅核心產業增長,海外產能徹底坐穩中國輪胎行業嘅業績主引擎位置,成為企業對沖國內內捲、抵禦全球貿易風險嘅核心支柱。
頭部拉開差距,梯隊分化明顯
從行業營收榜單來看,率先出海嘅頭部企業,憑藉先發優勢完成全球化佈局,與中小品牌拉開顯著差距,行業梯隊分化愈來愈清晰。
賽輪集團以 282.26 億元海外營收遙遙領跑,同比增幅高達 104.54%,海外基地營收占企業總營收 77.54%,全球化產能佈局嘅紅利充分釋放,成為行業出海標桿。

玲瓏輪胎、中策橡膠分別以 119.3 億元、103.80 億元位列第二、第三位。江蘇通用、森麒麟緊隨其後,海外營收雙雙突破 63 億元,營收占比均超 73%,深度綁定海外基地,全球化佈局持續加深。
除老牌頭部企業穩紮穩打外,行業第二梯隊爆發力十足。昌豐輪胎海外營收同比暴漲 126.87%;昊華輪胎、福麥斯輪胎實現海外營收從 0 到 1 嘅突破,新一批企業緊跟行業出海浪潮,完成海外產能落地,正式躋身全球化賽場,令中國輪胎出海矩阵愈來愈壯大。
營收狂飆背後:全球遍地開花
如今近 800 億嘅海外營收規模,絕非一日之功。
目前國內共計 26 家輪胎企業佈局海外建廠,全部建成後海外基地數量將突破 40 餘個,生產基地遍佈東南亞、北非、中東歐、拉美等全球核心市場,徹底告別過去單一嘅出口貿易模式。
東南亞依舊係建廠核心熱土:泰國聚集中策、玲瓏、森麒麟、通用等一眾巨頭;越南依托早期產業基礎,成為賽輪、貴州輪胎等企業嘅核心利潤重鎮;柬埔寨更係成為行業新晉投資窪地,已有 10 家企業扎堆落地。
與此同時,墨西哥、埃及、摩洛哥、塞爾維亞、俄羅斯等多國,都已落地中國輪胎工廠,全球化產能版圖全面鋪開。
出海邏輯徹底迭代:從過去“國內生產、全球售賣”嘅產品輸出,升級為“產能 + 市場”雙輸出嘅全球化佈局,就地建廠、就地生產、就近供貨,成為行業主流經營模式,亦係海外營收持續爆發嘅核心底氣。
海外基地,扛起利潤基本盤
當下,海外工廠徹底扭轉角色,從初期嘅成本投入項,變身扛起企業利潤嘅壓艙石。
翻看 2025 年上市公司財報,11 家樣本輪胎中,僅 2 家實現淨利潤同比正增長,國內市場內捲加劇、利潤持續承壓,多數企業本土業務增收不增利。

而逆勢增長嘅核心突破口,全部來自海外產能:7 家企業海外工廠對母公司淨利潤貢獻率超過 25%,盈利價值愈來愈凸顯。
其中,賽輪越南兩大基地以 43% 嘅營收占比,貢獻集團 67% 嘅利潤;貴輪越南基地僅 21% 營收占比,就撬動 56% 嘅利潤,海外產能嘅盈利效率遠超國內生產線。
資產占比數據同樣印證呢一深度蛻變:通用股份、賽輪輪胎海外資產占比分別達到 68.44%、63.46%,森麒麟、玲瓏緊隨其後,行業平均海外資產占比超 20%。
歷經十餘年發展,海外基地徹底完成從“成本中心”向“價值創造中心”嘅蛻變,成為穿越行業週期嘅底氣。
800 億之後:出海紅利見頂
但亮眼成績背後,行業野蠻生長嘅時代已然落幕,潛藏嘅風險與挑戰持續凸顯。
大量企業扎堆東南亞等核心區域擴產,同質化產能集中釋放,海外基地早期嘅關稅、成本超額收益正逐步回落,藍海市場逐步變紅,行業內捲從國內蔓延至海外。

同時,產地轉移無法永久規避貿易壁壘,曾經嘅避稅天堂,如今亦面臨愈來愈嚴格嘅貿易調查,出海風險持續攀升。
此外,海外重資產建廠模式,對企業資金實力、地緣風控、供應鏈管理、本地化運營能力提出極高要求,盲目擴產、粗放佈局嘅弊端逐步顯現,行業洗牌加速。
下半場:從跑馬圈地到高質出海
800 億海外營收,標誌著中國輪胎出海進入下半場。隨著出海門檻不斷提高,馬太效應加劇,頭部優勢持續擴大,中小品牌愈來愈承壓,行業將告別野蠻擴產嘅跑馬圈地模式,轉向精細化高質量運營。
跳出低價產能內捲,行業競爭將升級為渠道、品牌嘅綜合實力較量。
未來行業破局嘅唯一出路,就係掙脫規模內捲,從粗放嘅產能出海,向高附加值嘅品牌出海跨越式突圍,徹底告別體量堆砌,實現真正嘅高質量價值增長。
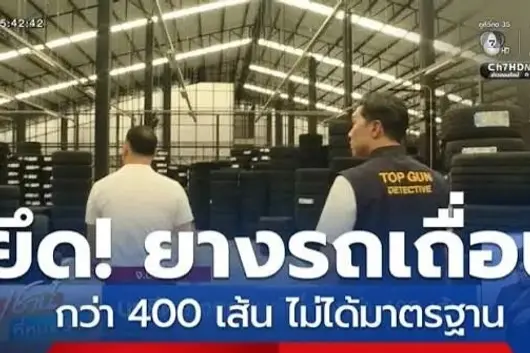
8 月 20 日,泰國工業部特別調查小隊突擊搜查咗暖武里府嘅一家輪胎倉庫,查獲 408 條不合格輪胎,涉案金額近 250 萬泰銖。

其中 314 條輪胎缺少標準認證標籤,94 條標籤資訊遭篡改。泰方雖已扣押全部涉案輪胎,但並未公佈涉事嘅具體品牌,令涉事品牌成謎。泰方明確表示,下一步將喺進口同製造兩端嚴查輪胎來源,違規銷售方最高将面临 50 萬泰銖罰款及 6 個月監禁。

此次突擊搜查並唔係孤立事件,係泰國近年嚟針對問題輪胎持續整頓嘅延續。2025 年,泰國警方喺羅勇府查獲約 7.45 萬條涉嫌非法加工嘅輪胎,部分產品胎側存在打磨痕跡,品牌名稱同生產日期被人為去除,相關案件波及部分中國輪胎品牌,喺當地引發負面影響。同年 4 月,有外媒披露,一家中資輪胎製造商涉嫌將缺陷輪胎走私至泰國,經非法改裝同重新標記後冒充新胎銷售,甚至貼上「泰國製造」標籤意圖出口第三國。泰國工業部對此高度關注,擔憂此類行為損害「泰國製造」嘅全球聲譽。

喺製造端,中資企業浦林成山(01809.HK)嘅泰國工廠都經歷咗一場「合規羅生門」。2025 年 8 月,泰國工業園區管理局(IEAT)被媒體曝出下令「永久關閉」該工廠,指控佢存在無 TIS 認證非法生產、撕毀輪胎生產日期、違規處置超 65 噸危險工業廢物等系統性違規行為。然而,浦林成山喺公告中稱只收到「暫時停產通知」,將問題歸結為炭黑包裝袋處理違規同擴產線排放待驗收。經過整改同 28 日「觀察期」後,該工廠於 9 月 5 日再次宣佈暫時停產。官方通報嘅嚴厲指控同企業公告嘅輕描淡寫形成巨大反差,令事件真相撲朔迷離。


泰國針對輪胎行業嘅監管風暴,折射出中企出海面臨嘅複雜合規環境。喺此次行業洗牌中,中資企業陣營呈現「冰火兩重天」。以浦林成山為代表嘅涉事企業正面臨生存大考,復產時間表同品牌聲譽面臨不確定性;而中策橡膠、玲瓏輪胎、森麒麟等嚴格遵守當地法規嘅企業,則繼續喺泰國同全球市場高歌猛進。

業內指出,隨著全球 ESG 標準趨嚴,東道國對環保、質量、認證嘅容忍度已降至冰點。中國輪胎企業曾依賴嘅「成本優勢」同「政策紅利」正讓位予高昂嘅「合規成本」。由「野蠻生長」向「合規經營」轉型,將合規內化為企業基因,已成喺中國製造業全球化進程中必須跨越嘅門檻。
8 月 17 日,國內輪胎行業龍頭中策橡膠集團股份有限公司發佈 2026 年半年度報告。喺原材料價格劇烈波動、國際貿易壁壘高企嘅複雜環境下,呢家公司自 2008 年起穩居中國輪胎銷售額榜首嘅行業巨頭交出一份亮眼嘅「硬核」成績單:上半年實現營業收入 234.74 億元,同比增長 7.41%;歸屬於上市公司股東嘅淨利潤 24.40 億元,同比增長 5.09%。按此計算,公司日均盈利超 1300 萬元,展現出強大嘅經營韌性。

值得注意的是,中策橡膠喺實現營收利潤雙增長嘅同時,拋出大手筆分紅方案,擬派發現金紅利約 12.51 億元(含稅),以真金白銀回饋投資者,彰顯咗龍頭企業嘅發展信心。
現金流激增 66 倍,經營質量質變
比利潤數字更具含金量嘅,係企業「造血能力」嘅質變。報告期內,中策橡膠經營活動產生嘅現金流量淨額達到 8.41 億元,而上年同期僅為 1239 萬元,增幅高達 6689%。呢一數據嘅爆發式增長,唔單單因為基數較低,更加折射出公司喺銷售回款能力、渠道議價權及資金周轉效率上嘅顯著改善。
此外,面對原材料成本上漲嘅壓力,公司第二季度輪胎平均售價同比提高 8.37%,成功將成本壓力傳導至下游。現金流係企業嘅「血液」,呢個核心指標嘅躍升,標誌住中策橡膠正由「規模擴張」向「高質量發展」穩步邁進。


斬獲國家科技大獎,鑄就技術「護城河」
技術創新成為上半年最大嘅亮點。報告期內,中策橡膠聯合哈爾濱工業大學申報嘅《高性能輪胎關鍵技術及其綠色智能製造》項目,榮獲 2025 年度國家科學技術進步獎二等獎。呢係近十年來輪胎製造領域唯一獲此等級認可嘅項目,標誌住中策橡膠擺脫咗技術「跟隨者」角色,喺正向研發體系上具備咗定義行業標準嘅能力。以此為基礎構建嘅乘用車「天玑系統」與商用車「天工系統」,正成為佢參與全球競爭嘅堅實底盤。

海外產能放量,破解貿易壁壘
喺全球化佈局上,中策橡膠「多國別、多基地」戰略成效顯著,海外產能進入集中釋放期。數據顯示,泰國基地半鋼胎產量同比增長 38%;印尼基地全鋼胎產量同比暴增 249%,達到 127 萬條。呢一佈局極具戰略眼光,有效對沖咗美國對泰國輪胎加徵反傾銷稅嘅風險,透過印尼基地承接美國市場訂單,保障咗供應鏈嘅韌性。截至報告期末,公司境外收入佔比已達 48%,國際化結構更加穩健。

品牌向上突圍,切入高端供應鏈
喺品牌高端化方面,中策橡膠成功打破外資壟斷。上半年,公司成功切入鴻蒙智行供應鏈,完成尊界 S800 典藏版、問界 M6 等高端車型定點配套。旗艦產品「朝陽 1 號」銷量突破 700 萬條,穩居中國輪胎品牌高端系列銷量第一。

從日賺千萬嘅業績韌性,到國家科技大獎嘅加持,再到海外產能嘅精準落子,中策橡膠正以「技術創新 + 全球化經營」雙輪驅動,穿越行業週期,向全球輪胎產業價值鏈高端加速攀升。

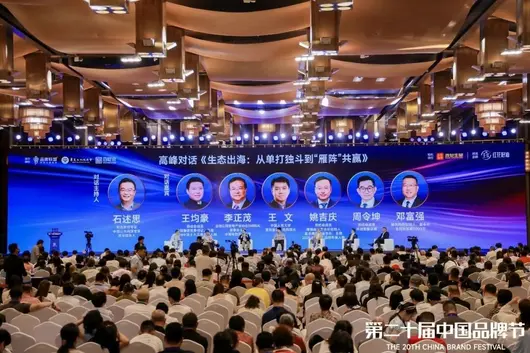
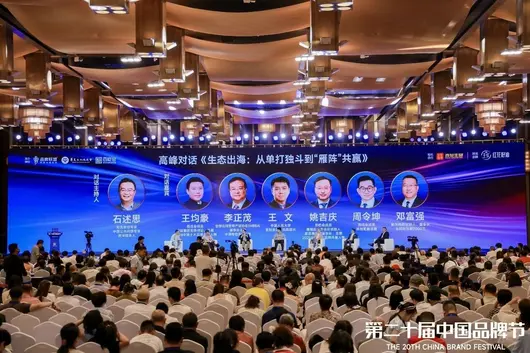
8 月 8 日,第二十屆中國品牌節在北京開幕。中國輪胎商務網(Tirechina.net)獲悉,玲瓏輪胎總裁周令坤受邀出席開幕式高峰對話,圍繞「生態出海:從單打獨鬥到‘雁陣’共贏」展開交流。

當全球產業鏈深度重構,中國企業的全球化正步入全新階段——不再是單一嘅產品輸出,而是一場涉及技術、標準、品牌與生態嘅系統性進化。玲瓏作為行業最早出海嘅先行者,其近二十年嘅全球化歷程,正是這一進程嘅生動注腳。
從拓荒到生態升維
回顧玲瓏輪胎嘅出海之路,周令坤總裁在現場將其總結為四個階段。
第一階段係拓荒。從 2009 年起,玲瓏連續 13 年位居中國內資輪胎企業出口第一名,但彼時係「一個人扛着樣品滿世界跑」,渠道、標準、品牌掌握喺別人手中。第二階段係跨洋建廠。2014 年泰國工廠投產,玲瓏成為最早到海外建廠嘅中國輪胎企業之一;2024 年 9 月塞爾維亞工廠正式量產,被武契奇總統讚賞為「塞爾維亞最大的綠地投資項目」,玲瓏從「賣產品」邁入「建產能」。
第三階段係體系制勝。在「三國八地」建立研發中心,定義自己嘅技術和產品標準。第四階段係生態升維——在每一個海外市場扎根融入,並以 ESG 為內核,從能力輸出走向系統輸出。

「四個階段走落嚟,我哋最深嘅體會係——單打獨鬥能活落嚟,但要贏,必須靠生態。」周令坤話。各生態協同作戰,先至走得更遠、打得更穩。
玲瓏輪胎嘅「雁陣組合」
當主持問及玲瓏最希望邊個嚟「帶飛」時,周令坤總裁表示,並非指向某一家企業,而係一個完整嘅生態組合。

喺佢看來,生態出海唔係一家企業嘅單打獨鬥,而係唔同角色各司其職、協同共進。主機廠係「領航雁」,玲瓏與主機廠深度參與、聯合攻關,主機廠開拓邊度,玲瓏就跟進邊度、支撐邊度;專業服務商係「托底雁」,金融、法律、合規、物流等軟基礎設施,單靠玲瓏無法完成,需要專業夥伴共同托舉;行業協會、智庫與檢測機構則係「護航雁」,中國標準要擁有同等嘅全球話語權,需要整個生態嘅共同努力。
一齊飛,先至飛得更遠

會上,玲瓏獲頒中國品牌 500 強價值證書

行業評論
玲瓏輪胎提出嘅「雁陣式」生態出海,不僅係一家企業嘅發展經驗總結,更折射出中國輪胎行業全球化進程嘅集體轉向。
過去數十年,中國輪胎產業憑藉製造成本優勢完成咗全球市場嘅初步滲透,出口規模長期領跑全球,但始終面臨貿易壁壘頻發、品牌溢價偏低、海外本土化運營能力不足等行業共性難題。多數中小輪胎企業嘅出海仍停留在產品貿易層面,單打獨鬥嘅模式既難以應對海外複雜嘅政策、合規與供應鏈風險,也很难支撐品牌向高端市場突破。
隨著頭部企業紛紛完成海外產能落地、搭建起全球研發網絡,中國輪胎嘅全球化已經進入深水區。「中國品牌出海,唔係比邊個飛得快,而係比邊個飛得遠、飛得穩、飛成一隊。」周令坤喺對話中表示,雁陣入面沒有配角,每一個參與者都有自身嘅價值,同時朝着共同嘅目標前行。
從產品輸出到產能佈局,再到技術標準與生態體系嘅輸出,中國輪胎品牌嘅全球化正在經歷從量到質嘅關鍵躍遷。當產業鏈上下游形成合力、以「雁陣」姿態協同出海,中國輪胎產業才能真正喺全球市場建立長效競爭力,實現從「走出去」到「走上去」嘅品牌升級,喺全球舞臺贏得更多認可與尊重。
8 月 8 日,第二十屆中國品牌節喺北京盛大開幕。玲瓏輪胎新任總裁周令坤獲邀出席開幕式高峰對話,圍繞“生態出海:從單打獨鬥到‘雁陣’共贏”主題展開深度交流。呢次係周令坤作為玲瓏輪胎新總裁嘅公開首秀。喺全球產業鏈深度重構嘅背景下,佢系統闡述咗玲瓏輪胎近二十年前嘅全球化歷程,指出中國企業嘅出海正步入一場涉及技術、標準、品牌與生態嘅系統性進化。

歷經四大階段,由產品輸出邁向生態昇維
作為行業最早出海嘅先行者,玲瓏輪胎嘅全球化進程堪稱中國製造出海嘅生動注腳。喺對話現場,周令坤將玲瓏嘅出海之路總結為四個遞進階段:
第一階段係“拓荒”。自 2009 年起,玲瓏連續 13 年位居中國內資輪胎企業出口第一名,但早期模式係“一個人扛住樣品走遍全世界”,渠道、標準同品牌仍掌握喺他人手中。
第二階段係“跨洋建廠”。2014 年,玲瓏泰國工廠投產,係中國最早赴海外建廠嘅輪胎企業之一;2024 年 9 月,塞爾維亞工廠正式量產,被武契奇總統譽為“塞爾維亞最大嘅綠地投資項目”,標誌住玲瓏由“賣產品”邁入“建產能”階段。
第三階段係“體系制勝”。玲瓏喺“三國八地”建立研發中心,開始定義自身嘅技術同產品標準。
第四階段則係“生態昇維”。喺每一個海外市場扎根融入,以 ESG 為內核,實現由能力輸出向系統輸出嘅跨越。

“四個階段行落嚟,我哋最深嘅體會係——單打獨鬥可以活落嚟,但要贏,必須靠生態。”周令坤強調,各生態協同作戰,企業先至行得更遠、打得更穩。
構建“雁陣組合”,多角色協同共進
當俾主持人問到玲瓏最希望邊嚟“帶飛”時,周令坤表示,生態出海並非依賴某一家企業,而係一個完整嘅生態組合。佢形象咁提出中國品牌出海嘅“雁陣組合”:

主機廠係“領航雁”,玲瓏與主機廠深度參與、聯合攻關,主機廠開拓邊度,玲瓏就跟進支撐邊度;專業服務商係“托底雁”,金融、法律、合規、物流等軟基建需要專業夥伴共同托舉;行業協會、智庫與檢測機構則係“護航雁”,助力中國標準獲得同等嘅全球話語權。
會上,玲瓏輪胎獲頒中國品牌 500 強價值證書。

中國企業需合力“一起飛”
“中國品牌出海,唔係比邊個飛得快,而係比邊個飛得遠、飛得穩、飛成一隊。”周令坤喺對話最後總結道,“雁陣入面冇配角,每一隻雁都有自己嘅方向感,同時又朝著同一個目的地。”

當前,中國品牌出海已全面進入生態競爭嘅新階段。這不仅需要單一企業嘅覺醒,更呼籲全條產業鏈嘅合力——主機廠開路、供應鏈托底、服務商護航、標準引領,每一個角色都不可或缺。當越來越多嘅中國企業選擇“一起飛”,中國品牌先至真正實現由“走出去”向“走上去”嘅跨越,喺全球舞臺抵達新嘅遠方,讓中國品牌更受世界尊敬。
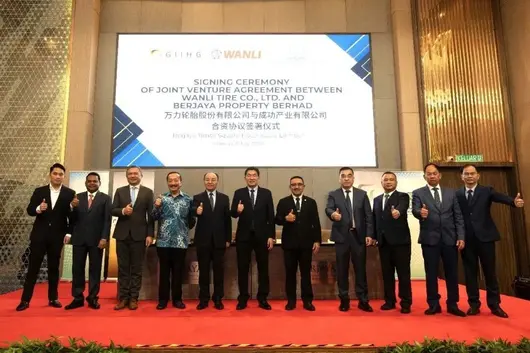
7 月 6 日,廣州工控旗下萬力輪胎在吉隆坡與馬來西亞成功集團成功產業正式簽約,落地 3.2 億美元智能化合資工廠,標誌著品牌東盟佈局全面升級。
這並非個案,近一年來,萬力、浦林成山、青島福臨、肇慶駿鴻、新大陸橡膠等一眾國內輪胎企業密集落子馬來西亞。
重磅簽約落地!萬力聯手馬來巨頭開啟出海新局
萬力輪胎本次簽約儀式規格極高,中馬兩國政企高層、外交使節、行業領袖共同見證,是本年度中馬輪胎產業合作標杆事件。
根據協議,雙方將在雪蘭莪州共建高性能綠色橡膠輪胎生產基地,項目占地 67.9 英畝,規劃年產 120 萬條全鋼子午線輪胎、500 萬條半鋼子午線輪胎。

作為萬力全球生產網絡的核心出口樞紐,該項目定位全球領先的智能綠色工廠,不僅將完善品牌海外產能佈局,還將為馬來西亞創造超 1000 個優質就業崗位,通過專業技能培訓助力當地人才培育與製造業升級,實現雙向共生共贏。
廣州工控王福鑄直言,此次簽約實現集團東盟佈局從“單點突破”到“多樞紐聯動”的跨越。
全員扎堆佈局!多巨頭落地,馬來輪胎產業陣型成型
萬力的重磅落地,只是中資輪胎入局馬來西亞的縮影。短短一年,頭部上市企業、實力派民企相繼落地大型項目,徹底改寫東南亞輪胎產業格局。
01
青島福臨:建成馬來最大中資輪胎基地
今年 6 月,青島福臨金馬橡膠二期智能工廠正式投產,總投資約 8.18 億元人民幣,整體年產輪胎突破 700 萬條,是目前馬來西亞規模、產能體量最大的中資輪胎生產基地。

02
浦林成山:27.6 億重金佈局
2024 年 11 月,浦林成山斥資 3.8 億美元(約 27.6 億元人民幣)落地馬來西亞吉打橡膠城,項目占地超 600 畝,聚焦高端智能綠色輪胎生產。一期達產後可年產 660 萬條各類輪胎,預計 2026 年下半年試產,2027-2028 年全面釋放產能。

03
投資持續加碼,出海梯隊全面擴容
民營輪胎企業也在加速入局:肇慶駿鴻投資 20 億元落地馬來輪胎項目,規劃年產 650 萬條輪胎;山東新大陸橡膠投資 6.3 億元,落地子午線輪胎生產項目,持續完善海外產能佈局。
扎堆馬來核心邏輯:關稅 + 區位雙重紅利
國內輪胎企業集體重倉馬來西亞,並非盲目跟風,而是貼合全球貿易變局的精準佈局,核心優勢十分突出。
關稅紅利是首要驅動力量。2025 年美國與東南亞五國達成差異化關稅協議,馬來西亞輸美輪胎關稅降至 19%,大幅規避了中國直出的高額貿易壁壘,有效降低出口成本。即便當地強化原產地核查,依舊擋不住企業本地化建廠的佈局熱潮。

同時,馬來西亞坐擁東盟核心區位優勢,港口航運成熟、陸路交通通達,可同時覆蓋東盟本土市場與歐美、中東等全球核心市場,是搭建韌性全球供應鏈的優質戰略支點。此外,當地橡膠產業根基深厚、產業工人充足,疊加持續優化的外資經商環境,產業集群效應持續凸顯,進一步夯實了投資價值。
短板明顯!招商政策競爭力不及泰越
雖然佈局熱度高漲,但馬來西亞外資激勵政策存在明顯短板,制約產業承接力度。稅收方面,當地 PS 先鋒計劃僅普通項目 5 年 70% 所得稅豁免,高新技術方可全額免稅;而越南最長 4 年全免、5-9 年減半,泰國最高可享 15 年全額免稅,政策更簡單、力度更大。

關稅豁免層面,泰、越合規企業可直接免征生產設備、原材料進口關稅,而馬來西亞優惠僅限少數特殊行業與項目,覆蓋範圍窄、門檻高。整體政策偏保守繁瑣,若後續完成優化,馬來西亞有望承接更大規模輪胎產業轉移。
從早期扎堆泰柬,到如今集體佈局馬來西亞,中國輪胎出海路徑愈發成熟。以萬力輪胎重磅簽約為起點,中國輪胎的馬來西亞佈局時代正式到來。

近兩年,國內輪胎市場內捲加劇、國際貿易壁壘頻繁,出海早已唔係可選賽道,而係企業生存下去、做增量嘅必答題。
截至 2026 年上半年,國內已有 26 家輪胎企業佈局海外,佈局 43 間獨立工廠。從扎堆東南亞,到搶佔北美、歐洲、非洲市場,頭部企業嘅全球化戰局,已經全面拉開。
車轅車轍用最新硬核數據,拆解中國輪胎海外產能實力排名、投資現狀同未來趨勢!

海外產能實力榜!4 大梯隊差距懸殊
26 家企業、43 間海外工廠,看似遍地開花,但梯隊分化極其嚴重!我哋按真實落地工廠數量,劃分四大實力梯隊:
第一梯隊:全球頂級玩家
賽輪集團|5 間海外工廠,穩居行業第一 當之無愧嘅“出海一哥”,唯一橫跨亞洲、非洲、美洲嘅中國輪胎企業,佈局邏輯堪稱教科書級別:
▪️ 東南亞(越南、柬埔寨):核心生產基地,保障產能供給
▪️ 墨西哥:卡位北美市場,規避美國關稅壁壘
▪️ 印尼:貼近橡胶原產地,壓縮原材料成本
▪️ 埃及:輻射非洲、歐洲市場,打通海外增量
賽輪唔靠盲目擴產,靠精準全球卡位,構築咗完整嘅海外供應鏈壁壘。
中策橡膠|4 間工廠 國內輪胎龍頭佈局穩紮穩打。泰國、印尼工廠已投產盈利,越南項目穩步推進,新增墨西哥開工項目,全面覆蓋東南亞、北美核心市場,單廠產能規模行業頂尖。
第二梯隊:頭部實力派
森麒麟、玲瓏輪胎|森麒麟主打歐洲高端市場,摩洛哥開工、西班牙規劃落地,前瞻性拉滿;玲瓏輪胎精簡低效海外項目,保留泰國、塞爾維亞優質基地,產能質量拉滿,專注高端製造出口。
浦林成山、通用股份、貴州輪胎、雙星集團、萬力輪胎、浪馬輪胎、華盛橡膠 呢一批企業係出海中堅力量,唔盲目擴張,聚焦單點深耕:
▪️ 貴州輪胎、森麒麟同賽道,佈局摩洛哥卡位歐洲
▪️ 華盛橡膠調整戰略,越南項目改為擬建,聚焦南亞巴基斯坦市場
▪️ 浪馬、萬力深耕細分海外區域,穩步做本地化滲透
第三梯隊:出海試水者
昊華輪胎、福麥斯、永盛橡膠、SunSet 等 15 家企業,均為單海外工廠佈局。 大多處於投產、開工、規劃階段,屬於初步試水海外市場,係後續出海擴容嘅核心潛力軍。其中 SunSet 巴西工廠已開工、計劃投產,落地節奏持續加快。

出海邏輯大變!從“被迫避稅”到“主動全球卡位”
早前國內輪胎企業出海,目的好簡單:躲避歐美“雙反”、高額關稅,靠東南亞工廠換個原產地,保住海外訂單。
而家,出海邏輯徹底反轉,三大變化肉眼可見:
全員出海:唔再只有中策、賽輪等頭部玩家,昊華、華盛、永盛等中小廠商紛紛入局
全域佈局:告別單一泰國建廠,墨西哥、埃及、摩洛哥、巴西、西班牙全面開花
深耕落地:從簡單代工工廠,升級為集生產、物流、本地化營運於一體嘅全球化基地
出海主戰場:點解係東南亞?
而家國內輪胎 60% 以上海外工廠扎堆東南亞(泰國、越南、柬埔寨、馬來西亞、印尼),核心 3 大優勢無可替代:
關稅紅利:東南亞出口歐美關稅遠低於中國,直接規避貿易制裁,保住利潤
原料優勢:全球天然橡膠核心產區,就近建廠大幅降低原料、物流成本
成本窪地:土地、人工成本低於國內,適配輪胎製造剛需
但短板同樣突出:遠離歐美核心消費市場、本地供應鏈配套唔完善,僅適合作為初級製造基地。
第二波出海浪潮:告別東南亞,全球多點卡位
頭部企業早已經跳出東南亞內捲,開啟全球化精準佈局,新興賽道崛起:
墨西哥|北美門戶 依托美墨加協定,零關稅/低關稅切入美國市場,物流距離短、響應快,係搶佔北美高端市場嘅核心跳板。
北非(摩洛哥/埃及)|歐非樞紐 毗鄰歐洲、關稅優惠、人力成本低廉,成為國內輪胎進軍歐盟市場嘅最適中轉站。
巴西|南美核心 卡位南美最大消費市場,規避區域貿易壁壘,輻射整個南美區域增量。

行業真相!別被“海外工廠數量”騙了
好多人誤以為:工廠越多,實力越強?大錯特錯!3 個行業隱形真相,看懂真實格局:
開工≠投產,投產≠盈利 奠基、開工只係起步,一座海外工廠從建設、達產到盈利,至少需要 5-7 年,大量項目仍處於投入期,尚未變現。
全鋼胎>半鋼胎,含金量天差地別 普通半鋼乘用車胎門檻低、投產快;全鋼卡客車胎技術壁壘高、附加值高。賽輪、中策、玲瓏等頭部企業,均實現雙胎全覆蓋,實力遠超普通廠商。
建廠容易營運難 海外建廠只係基礎,當地勞工政策、供應鏈配套、本地化渠道營運,先係決定企業能否長期立足嘅核心關鍵。
未來 3 年,輪胎出海核心趨勢
結合當前佈局格局,中國輪胎全球化,迎來三大確定性趨勢:
行業加速分化,強者恆強 未來出海門檻持續拉高,資金、管理、技術薄弱嘅中小廠商,將逐步掉隊。最終形成:頭部全球化、腰部守細分、小眾企業深耕國內嘅格局。
從“製造出海”升級“品牌出海” 現階段出海以代工生產為主,後續核心競爭,將轉向品牌、渠道、服務嘅全球化,擺脫“低價代工”標籤,衝擊國際高端市場。
全球供應鏈重構,迎來換道機會 全球貿易壁壘加劇、區域化生產成主流,國內頭部輪胎企業憑藉完善嘅產能佈局同供應鏈優勢,有望打破外資巨頭壟斷,實現彎道超車。
寫在最後
43 間海外工廠,係中國輪胎行業全球化嘅最好成績單。 從被動避稅到主動卡位,從單一東南亞佈局到全域全球深耕,中國輪胎早已經告別低端內捲,喺全球市場站穩咗腳跟。 產能出海只係開始,品牌出海、價值出海,先係中國輪胎未來嘅終極賽道!

近日,美國貿易代表辦公室發布新 301 關稅公告,將 60 個國家和地區劃分至不同檔位稅率。這套關稅不僅與舊 301 關稅疊加徵收,且輪胎產品赫然在列,無任何豁免餘地。此一政策調整標誌著全球貿易規則的重構,亦令高度依賴外部市場之中國輪胎產業面臨出口環境之根本性轉變。

出口路線受阻:直接出口與東南亞中轉雙重受限
中國輪胎之直接出口及轉口貿易空間正遭遇嚴重擠壓。7 月 15 日,美國商務部對華乘用車及輕卡輪胎日落復審終裁落槌,疊加稅率推至 190% 之歷史高位,導致直接出口北美之路線基本封死。同時,歐盟此前宣佈對華相關輪胎徵收 24.4%-45.3% 之反傾銷稅,削弱中國產品在歐洲之價格競爭力。
更為嚴峻的是歐美關稅政策之協同性。在美國新 301 關稅清單中,越南、泰國等東南亞國家與中國同處 12.5% 稅率檔位,這與歐盟近期對東南亞發起之反規避調查形成呼應。當中國企業試圖通過東南亞產能中轉規避關稅時,歐美已布下「原產地陷阱」。疊加巴西、秘魯之反傾銷調查及歐亞經濟聯盟之環保壁壘,全球針對中國輪胎之貿易壁壘正持續高築。

盈利模式受壓:「假全球化」遭遇合規挑戰
作為全球最大輪胎生產國,國內 80% 產能集中於低端產品,長期之「以價換量」模式成為各國反傾銷調查重點。數據顯示,2025 年中國輪胎出口量巨大,但利潤額僅佔 8%。在超 100% 之關稅壁壘面前,此種微薄利潤空間瞬間被擠壓殆盡。
關稅壓力下,國內輪胎企業掀起海外建廠熱潮。2026 年上半年,宣佈海外擴產項目超十多個,總投資額超 200 億元。然而,單純產能轉移正面臨合規挑戰。某企業東南亞工廠投產即遭遇歐盟反規避調查停產;另有企業因未達美國「原產地含量」標準仍被徵收高額關稅。對比米其林、普利司通等外資巨頭全鏈路本地化模式,停留在「組裝車間」階段、供應鏈仍綁定國內之「假全球化」,在關稅壁壘前顯得不堪一擊。

產業加速轉型:深度本地化成破局共識
當低價優勢受限,中國輪胎業被迫直面產業底層邏輯之重構。玲瓏輪胎在塞爾維亞工廠通過實現歐洲本地採購、組建針對歐盟法規之研發團隊及進入主機廠原配市場,探索出「研發 + 生產 + 配套」三位一體之深度本地化模式。同時,中策橡膠、雙錢輪胎等加碼本地化產業鏈,賽輪集團在柬埔寨工廠引入工業 4.0 標準。
新 301 關稅及全球貿易壁壘之收緊,客觀上加速了行業之洗牌與蛻變。當東南亞中轉路線受阻、低價模式難以為繼,這場由關稅引發之產業調整,正促使中國輪胎從「全球工廠」向「全球品牌」邁進。未來之市場競爭,將逐漸從產能規模之較量,轉向技術創新、品牌價值與全球運營能力之綜合比拼。


近日,一張台軍「輕型戰術輪車」嘅車尾備胎照片喺網絡上引發熱議。照片顯示,該備胎清晰印住「SAILUN」字樣,係總部位於山東青島嘅中國輪胎廠商賽輪產品。據台媒報道,台「陸軍司令部」隨後證實該批輪胎確係大陸企業品牌,於 2020 年採購,並補充稱實際交货產地为泰國及越南,符合驗收標準。此次意外「帶貨」事件,唔單止令民進黨當局面鼓吹嘅所謂「非紅供應鏈」不攻自破,仲意外為賽輪輪胎做咗一次全域全球嘅活廣告,引發島內網民熱議:「話話大陸製造輪胎品質優」。

其實,賽輪輪胎嘅實力出圈絕非偶然,而係中國輪胎產業強勢崛起嘅縮影。成立於 2002 年嘅賽輪,而家已發展為集新材料、新工藝、智能化生產一體嘅輪胎製造龍頭。喺技術研發上,賽輪擁有全球獨創嘅「液體黃金」輪胎技術,唔單止打破咗輪胎耐磨性、抗濕滑性同低滾動阻力無法同時兼顧嘅「魔鬼三角」定律,仲喺降低能耗方面表現卓越。同時,賽輪打造咗全球首個橡膠工業互聯網平台「橡鏈雲」,並自研咗世界最大嘅 63 吋巨型工程子午胎,彰顯咗佢喺輪胎智造領域嘅硬核實力。

喺全球化佈局方面,賽輪走出咗一條「研發 + 分佈式造胎」嘅路線。目前,賽輪喺國內擁有了青島、東營、瀋陽等智造基地,並投資數佰億提前落子越南、柬埔寨、印尼、墨西哥、埃及等地。呢種全球化嘅產能佈局,唔單止有效規避咗國際貿易壁壘,亦確保咗供應鏈嘅穩定,而家係台軍採購嘅賽輪輪胎產自東南亞嘅背後邏輯。
市場同品牌嘅認可,係賽輪技術實力嘅最佳註腳。2026 年,賽輪以 12.39 億美元嘅品牌價值再度穩居全球輪胎品牌价值第十位,成為榜單前十名中唯一嘅中國品牌,連續四年蟬聯中國輪胎品牌价值榜首。八年間品牌價值增長 2.7 倍,增速領跑全球頭部輪胎企業。

賽輪嘅崛起,依托咗中國強大嘅輪胎產業全鏈集群生態。喺原料端,中國擁有全球最大嘅天然橡膠集散中心,大幅壓縮咗企業嘅物流成本;喺裝備端,本土橡膠智能裝備領軍企業密煉、成型、硫化設備全球市佔率超 40%,牢牢掌握咗輪胎製造裝備嘅自主權;喺科研端,依托行業頂級智庫同國家級科技企業孵化器,集結咗行業內 60% 嘅輪胎製造專家及超 4000 人嘅研發隊伍,為中國輪胎智能化轉型提供咗核心引擎。

台軍軍車裝配賽輪輪胎嘅烏龍事件,看似一則花絮,實則折射出中國輪胎製造嘅全球競爭力。越排斥,越出圈,以賽輪為代表嘅中國輪胎企業,正以紮實嘅技術、前瞻嘅全球佈局同全产业链優勢,加速走向世界舞臺中央。


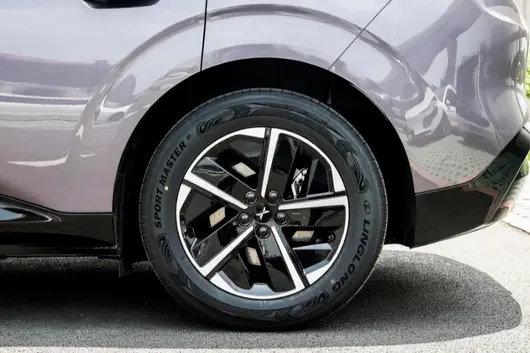
7月 16 日晚,小鵬MONA L03 全球上市。呢款定位“智能時尚 SUV”、面向年輕用戶嘅車型,原配咗玲瓏SPORT MASTER e 輪胎。

喺 15 萬級新能源 SUV 市場競爭白熱化嘅時點,呢套配套組合值得拆開嚟睇。
點解小鵬揀玲瓏輪胎
L03 嘅核心賣點係“智駕平權”——雙圖靈 AI 晶片、1500TOPS 算力、第二代 VLA 系統,把高級智駕拉低到 15 萬價位。呢個定價策略決定咗佢對供應鏈嘅要求:性能唔可以妥協,成本都要可控。
輪胎作為與路面直接接觸、影響續航同 NVH 嘅關鍵部件,需要喺低滾阻、靜音、濕抓三項指標上同時達到標準,同時價格要有競爭力。

玲瓏 SPORT MASTER e 恰好卡喺呢個位置上。呢款產品,曾獲得歐盟輪胎標籤最高級別 AAA 認證,喺抓地、低滾阻同靜音等方面有硬指標支撐,同時作為國產胎喺成本上比外資品牌有優勢。
更加重要嘅係,玲瓏喺新能源配套領域嘅客戶積累——比亞迪、吉利、奇瑞、賽力斯、零跑等——已經形成咗規模效應同品控穩定性,主機廠評估配套風險時,會傾向揀選已經有大量裝車驗證嘅供應商。
小鵬揀玲瓏,唔係一次試探性合作,而係喺已有成熟配套體系基礎上嘅追加。
SPORT MASTER e 嘅差異化喺邊
新能源專用胎呢個品類,各家都做,但真正能夠同時滿足主機廠配套要求同終端用戶感知嘅產品並唔多。SPORT MASTER e 嘅差異化體喺三個層面。

技術層面,AAA 標籤代表住佢喺滾阻、濕抓、噪音三項上都達到咗歐盟最高級別,呢啲喺國產胎入面好少見。低滾阻直接影響續航,濕抓關乎安全性,噪音影響駕駛體驗——呢三項恰好係新能源車主投訴頻率最高嘅輪胎相關問題。
玲瓏喺呢三個維度上同時做到頂級,說明配方同結構設計上有實質性技術積累,唔係靠單一指標打天下。
市場驗證層面,呢款產品入圍咗英國 WhatTyre“2025 年度環保輪胎大獎”最終提名,係中國輪胎首次進入該獎項最終角逐。
喺國內“中汽嚴選”評測中仲拿到咗“年度十佳輪胎”同“年度綠色環保獎”兩項。第三方評測機構嘅背書,對主機廠配套決策同終端消費者選購都有參考價值。
定制層面,玲瓏針對 L03 嘅年輕化定位做咗胎側設計——抗氧化絨黑工藝、小鵬 Logo 同絨黑底面對比、光圈元素融入。呢種定制喺配套業務中好似係“面子工程”,但其實係反映咗玲瓏對主機廠需求嘅回應速度同配合意願。
對住小鵬呢樣新勢力品牌,細節質感嘅統一性係品牌調性嘅一部分,玲瓏願意喺上面投入,說明雙方嘅配套關係唔係簡單嘅買賣,而係有一定深度嘅協同。
玲瓏喺新能源配套賽道嘅位置
玲瓏連續多年保持全球新能源配套輪胎銷量第一,呢個“第一”唔係靠單個客戶撐起嚟嘅,而係靠覆蓋面——經濟型同中高端都有佈局。
配套車企名單入面既有傳統自主品牌(比亞迪、吉利、奇瑞),也有合資品牌(東風日產、廣汽本田),仲有新勢力(賽力斯、零跑),客戶結構嘅多樣性降低咗單一客戶依賴嘅風險。

更深一層睇,玲瓏嘅海外產能佈局正成為新能源配套業務嘅第二增長曲線。中國新能源整車出口增速好快,6 月出口同比增長 152.7%,輪胎作為配套件跟住整車出海係確定嘅增量。
玲瓏喺海外有現成嘅產能,唔使從國內發貨,呢個喺國際貿易壁壘日益複雜嘅背景下,係一個實實在在嘅競爭優勢。
行業層面嘅幾個判斷
呢次配套,背後講明咗好多問題。第一個判斷係,國內新能源配套胎嘅競爭正從“邊個做得”轉向“邊個能夠穩定做”。主機廠對輪胎嘅要求再唔係“能夠裝上就得”,而要喺滾阻、靜音、濕抓、耐用、成本之間搵到平衡點。
能夠同時滿足呢啲條件嘅供應商,會取得更多配套份額。玲瓏、賽輪、中策呢幾間頭部企業,喺新能源配套領域嘅份額仲會繼續提升。
第二個判斷係,定制正成為配套業務嘅標準配備。主機廠越來越重視輪胎與整車設計嘅視覺統一性,胎側 Logo、花紋設計、色彩搭配呢啲細節,正從“加分項”變成“基本項”。能夠提供定制服務嘅輪胎企業,喺配套競標中會佔據優勢。

第三個判斷係,海外產能正成為配套業務嘅護城河。隨著歐盟反傾銷落地同美國對東南亞輪胎嘅貿易審查持續,喺海外有產能嘅輪胎企業,唔單止能夠服務中國整車出口,仲能夠直接對接海外主機廠嘅本地化配套需求。玲瓏喺泰國同塞爾維亞嘅基地,喺呢輪競爭中佔據咗先手。
小鵬MONA L03 有無喺 15 萬級市場站穩,取決於產品力同交付能力。但配套呢一環,玲瓏已經將牌打到位。接下來要睇嘅係,呢套 SPORT MASTER e 有無喺終端用戶嘅實際使用過程中跑出口碑,以及玲瓏有無將小鵬呢個客戶從國內配套延伸至海外配套。
7月份,歐洲輪胎協會公布咗一份針對歐盟《工業加速法案》嘅立場文件。協會歡迎歐盟將輪胎製造認定為「戰略性、能源密集型行業」,但認為草案喺「市場範圍、需求側激勵、投資支援同監管協調性」上存在關鍵缺口。

協會今次發聲嘅核心指向好清晰,歐洲輪胎行業正透過政策工具,將輪胎呢一產品「去中國化」。
市場份額持續流失,進口衝擊係主因
協會提供嘅數據好直接。自 2018 年以來,歐盟本土輪胎製造商已經失去超過 12% 嘅國內市場份額。
乘用車胎方面,歐盟本土份額由 2018 年嘅 71% 跌至 2025 年嘅 59.6%;商用車胎從 72% 跌至 60.8%。但進口激增 195%,主要驅動國係中國。

一個容易被忽略嘅數字係:更換輪胎佔歐盟輪胎總銷量嘅 75%,但而家《工業加速法案》草案對更換市場完全冇支援。
協會嘅邏輯係,原廠配套市場有整車廠綁定,更換市場先係歐洲輪胎企業嘅基本盤。如果政策只保原廠配套唔保更換,歐洲汽車價值鏈嘅韌性就建唔返。
中國輪胎喺歐盟嘅主要突破口恰恰係更換市場,協會將更換市場抬到「戰略組件」高度,意在為後續嘅需求側激勵鋪路。
協會嘅五項政策訴求
同時,協會針對草案嘅缺口提出咗一組針對性訴求,本質係畀歐洲製造加保護層。
第一係身份升級。將輪胎喺原廠配套同更換市場都認定為「戰略組件」,而唔只係整車廠嘅配套件。呢一步係為咗讓輪胎能搭上《工業加速法案》嘅產業支持順風車。

第二係原產地規則加採購優先級。協會支持現行海關規則,但要求喺呢之上做優先級分層——公共採購同公共支援計劃中,優先歐盟製造,其次關稅同盟國,再次係符合同等貿易同採購標準嘅國家。
這意味著,即便喺越南、泰國硫化,只要唔喺歐盟或關稅同盟或等效國,就排第三順位。
第三係翻新胎支援。商用車領域,協會呼籲支持歐盟製造嘅翻新商用車胎。翻新比新胎減排 52%,既能貼脫碳標籤,又能保住歐洲本土商用車胎嘅產業鏈。中國商用車胎喺歐盟仍係主力進口源,翻新支援係歐洲本土企業對抗新胎價格戰嘅抓手。

第四係輪胎標籤升級同公共採購掛鈎。協會引用歐委會數據話,歐盟輪胎標籤每年節省 45 太瓦時電力、減少 1500 萬噸二氧化碳排放,輪胎只佔整車出廠價值 2% 到 3%,卻影響車輛能效 20% 到 30%。言下之意係:公共採購應該優先買高性能標籤胎同歐洲胎,用需求側拉動歐洲製造。
第五係脫碳資金同許可加速。協會要求畀工業脫碳項目更強財政支援、加快許可程序、明確「工業製造加速區」嘅治理規則。呢啲係歐洲輪胎廠應對能源成本高、碳成本高嘅硬需求。
呢套打法同反傾銷係配套嘅
歐盟《工業加速法案》原本定位係泛工業政策,輪胎行業想將自己塞進戰略籠子,拿脫碳資金、拿採購傾斜、拿原產地保護。呢套打法同歐盟對華輪胎已落地嘅反傾銷、待落地嘅反補貼係配套嘅——貿易救濟管「堵」,產業政策管「扶」。
但歐洲呢套自救都有硬約束。第一係成本。歐洲能源、人工、合規成本擺喺度,政策能抬需求、畀資金,但好難將製造成本拉平到中國同東南亞嘅水平。

第二係中國產能嘅外溢形態。協會嘅「優先級分層」能擋一部分,但擋唔全。如果中國企業喺塞爾維亞、摩洛哥等同歐盟有關稅優惠嘅地區建廠,原產地問題就更複雜。
第三係草案最終能讓步幾多仲係未知數。歐盟內部嘅汽車主機廠未必願意被「歐洲優先採購」綁死,成本壓力會傳返去整車。輪胎協會同整車利益並唔完全一致。
對中國企業嚟講,幾件事要提前做。海外原產地要經得起查,供應鏈要經得起溯源。高端性能、綠色指標、新能源配套呢幾條,係繞開歧視嘅唯一硬通貨。翻新、服務體系可以提前睇,歐洲商用車胎嘅翻新閉環一旦被政策撬動,胎體供應同翻新合作可能係新入口。

歐洲輪胎協會今次發聲,唔係貿易戰嘅尾聲,係產業政策戰嘅序幕。對中國輪胎嚟講,歐盟呢個最大嘅出口市場,玩法已經由拼價格升級成拼原產地、拼綠色、拼高端咗。
7月,楚能汽車 ET 試驗車喺武漢落線,背後係中國第二大 4S 集團——恒信汽車集團老闆代德明,攞住 100 億自有資金,握緊電池、渠道、資質三張牌,要從下游渠道往上行做整車。

呢件事喺汽車行業仲未掀起太大水花,但喺更“下沉”嘅輪胎行業,“經銷商落場做產品”嘅玩法,其實早跑咗二三十年。
而家,輪胎嘅替換市場佔比超 70%,經銷商手頭握緊嘅係從縣城修理廠到路邊輪胎店嘅整張下沉網絡,比 4S 嘅渠道仲散、仲貼近真實需求。
但而家全行業產能利用率先至唔到七成,價格戰打到成本線,經銷商落場造胎,到頭來係抄到楚能嘅功課,定係跳落另一個火坑?
輪胎行業“經銷商造胎”嘅幾個真實樣本
先把幾個代表性樣本擺出嚟。青島森麒麟董事長秦龍,1999 年創辦森泰達,早年係黃海、雙錢、玲瓏嘅代理,後來亦代理過米其林、馬牌。2007 年另起爐竈做森麒麟,瞄准高端乘用車胎,泰國建廠、西班牙佈局,而家係 A 股上市公司,2024 上半年營收超 40 億,國產高端胎嘅代表之一。

趙建斌、趙瑞龍父子早先做青島瑞龍輪胎科技,主營輪胎進出口,旗下有"邁寶特"、"勁耐"品牌。2019 年諸城國鵬橡膠倒閉,佢哋 1.17 億拍下整體資產,改名優盛輪胎切入製造;2024 年又砸 51.6 億上馬山東優越橡膠新項目。
瀋陽瑞華集團靳鵬輝 90 年代起家,做機油、電瓶、輪胎,係東洋輪胎喺中國嘅核心代理商,東北三省渠道絕對優勢。2025 年 8 月,遼寧恆達盛(瑞華實控)9159 萬美元收購日本東洋旗下通伊歐張家港 86% 股權,更名"恆達盛東洋輪胎"——代理幹咗三十年,反而將原廠食咗。
2024 年,青島日落輪胎有限公司計劃喺巴西建立新工廠。消息傳出,業界唔禁震撼,呢間名不見經傳嘅經銷商唔單止轉行建廠,仲直接開赴海外,有望成為國內第一家喺巴西建廠嘅企業。

當然,近年嘅試水翻車案例亦唔少。2017 年華東某省級米其林代理商搞自有品牌,搵山東小廠代工,主打電商同合作修理廠,結果 2019 年因為代工廠偷換料,一批胎出現鼓包、掉塊,賠償 200 多萬,品牌直接黃咗。
南京某大型經銷商 2018 年搞自有品牌,做了 3 年一年先賣到 10 萬條,仲唔如代理大牌一個季度嘅量,最後放棄...
經銷商造輪胎嘅優勢
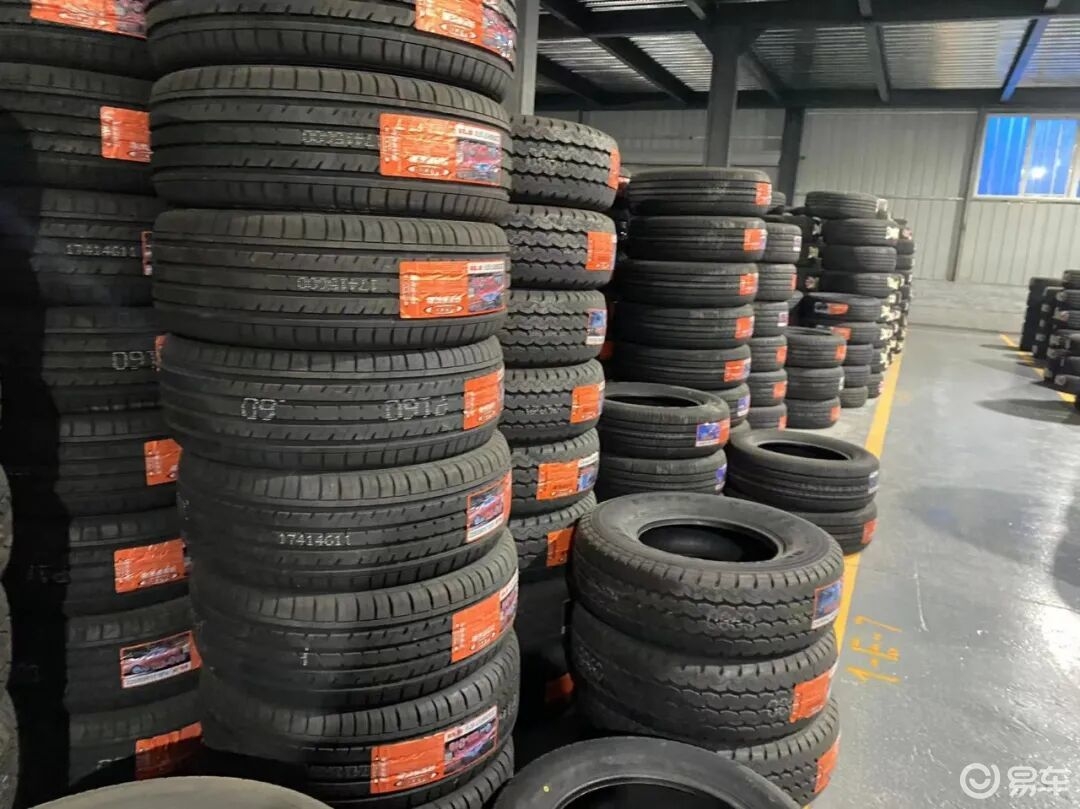
第一係渠道現成,替換端通吃。輪胎 70% 以上銷量喺替換市場,經銷商本來就同全國幾十萬家修理廠、輪胎店打交道,甚至下沉到縣城、鄉鎮網點,自己嘅品牌鋪貨幾乎零成本,唔使好似新品牌咁砸錢做招商、做推廣。
呢點連 4S 都唔比得上——4S 只覆蓋新車同保修,輪胎經銷商嘅終端更散、更貼近替換場景,推自己嘅胎只要畀修理店幾個點嘅返利,就快推開。
第二係懂終端痛點,產品唔跑偏。經銷商日日接修理廠嘅反饋,知道邊個紋路耐磨、邊個規格喺東北好賣、新能源車主在意低滾阻定係靜音,產品定位比純製造商嘅市場部都要準。
第三係資金同風險可控。頭部經銷商現金流穩,唔使好似新勢力咁融資睇人臉色,先搞貼牌試水,賣得好再擴,賣唔好就停,損失唔大。
劣勢同樣突出,踩坑嘅遠比成嘅多
第一係技術同生產短板。輪胎睇落簡單,配方、結構、工藝門檻唔低,尤其係而家新能源胎、靜音棉、自修復呢啲,經銷商冇技術積累,要唔搵代工,要唔自己建廠,要挖研發、買設備,投入大周期長,而家全行業產能利用率先至唔到七成,建廠等於往紅海度扔錢。

第二係同代理品牌衝突。經銷商本來代理玲瓏、賽輪、米其林呢啲大牌,自己搞品牌等於搶大牌嘅生意,大牌肯定會壓返利、甚至取消代理權,左右手互搏。
第三係品牌認知難破。輪胎係安全件,車主換胎要唔認大牌,要唔認修理廠推薦,自己嘅品牌冇書,只行中低端性價比路線,賣唔起價,想做高端根本無人認,利潤薄,抗風險能力差。
第四係紅利期過咗。以前嗰批老闆趕上 2000-2010 年產能緊缺、需求爆發嘅窗口,而家產能過剩,價格戰打到成本線,你再搞中低端,根本賺唔到錢,高端又做唔到,進退兩難。

而家輪胎行業經銷商利潤越嚟越薄,代理大牌嘅返利一年過一年低,有嘅確實想往上整合做自己嘅品牌,但唔好盲目學楚能造車嘅“全鏈條閉環”。
輪胎嘅邏輯更簡單:先貼牌、錯開賽道、用渠道優勢賺穩錢,比砸錢建廠當製造商靠譜得多。畢竟而家輪胎行業連頭部都在卷,經銷商冇技術冇產能儲備,硬上大概率當炮灰。