首頁結構

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
10 月 29 日,吉利發布咗 2026 年第三季度財報。
財報顯示,第三季度收入 990 億元,按年增長 10%,按季增長 11%;核心母公司股東應佔淨利潤 52.1 億元,按年增長 32%,按季增長 2%,創歷史新高。在 52.1 億嘅核心母公司股東應佔淨利潤之中,係前三季度每車核心母公司股東應佔淨利潤約 6664 元,按年增長 37%。

喺呢個行業整車製造利潤率下跌至個位數,絕大多數汽車公司嘅每車利潤持續下跌嘅年月,將“收入增速 10%,每車核心利潤增速 37%"兩個數字並排放埋一齊,就係吉利三季報所要真正傳遞嘅訊息——重寫成本結構。
理解呢條主線,需要先知一個更基礎嘅對照。前三季度,吉利總銷量 223.5 萬輛,按年增長 3%;收入 2726 億元,按年增長 13%;核心母公司股東應佔淨利潤 149 億元,按年增長 41%。
銷量、收入、利潤三個增速依次放大,構成咗“核心利潤增速>收入增速>銷量增速”嘅階梯,唔但喺 2026 年嘅車市入面極為罕見,亦同“銷量靠減價維持,收入靠銷量勉強撐住,利潤則被兩頭擠壓”嘅競爭對手普遍處境形成鮮明反差。
可見,顯著區別於以往嘅傳統慣性理解,吉利利潤率同銷量之間已經唔再係簡單嘅線性關係。

個中核心機制,同吉利喺三季報簡訊入面提及嘅“全域人工智能智能汽車引領者”有着密切關聯。而家嘅吉利,已經喺用一套完整嘅 AI 造車邏輯,將傳統汽車公司“每款車各自研發”嘅成本結構,改寫成咗“一個平台、多品牌複用”嘅結構。
對於呢個判斷嘅依據,就體現喺三季報入面研發投入嘅“背離”入面。前三季度研發總投入按年基本持平,研發投入比卻下跌咗 0.7 個百分點至 5.5%。
投入沒有砍,開支比率卻降咗,呢個現象由研發成果嘅複用率提升來解釋最為合理。對應實際,係吉利以“1+2+N"为核心形成嘅全域 AI 技術體系,基於 WAM 世界行為模型,實現咗智駕域、座艙域同底盤域嘅全面打通。
隨住四大 AI 架構把整車底層能力模塊化之後,技術成果喺不同品牌、不同車型之間嘅流動成本就會大幅下降。當不同品牌、不同車型嘅研發唔再係“從零開始”,而係喺統一嘅“整車大腦”上做差異化配置,多品牌也就從成本負擔,變成咗研發效率嘅槓桿。
而隨著研發投入嘅絕對值被控制在一定區間內,支撐嘅品牌數量、車型數量、市場數量嘅快速擴大,研發分母被攤薄嘅速度也就快於研發分子增長嘅速度。
開支端嘅其他兩條線提供咗佐證。行政開支比率按年下跌 0.1 個百分點至 1.6%,銷售開支比率按年下跌 0.1 個百分點至 5.6%。喺海外市場高速拓展、四大品牌同時發力嘅背景下,三條開支線全線下跌。
呢度要區分兩種模式完全不同嘅成本改善。一種係通過採購壓價、裁撤開支、精簡組織“省”出來嘅優化,雖然直接,但係用一次少一次,有明確嘅天花板,並且往往以犧牲長期能力為代價。
另一種係“結構帶出嚟嘅成本”,由變化帶嚟嘅效率提升會隨著規模擴大而持續放大——吉利三季度嘅費用率下降顯然屬於呢個範疇。

極氪係呢套機制最直接嘅註腳。三季度極氪交付 11 萬輛,前三季度累計 28.8 萬輛,連續 8 個月按年按季雙增,全年 30 萬輛目標已完成 96%。9 月單月交付突破 3.7 萬輛,按年翻倍增長。
喺今年品牌以價換量嘅嚴峻環境下,極氪走出嚟嘅係一條“量價利齊升”嘅路徑。佢嘅意義唔在於“賣得貴”,而係佢承擔咗最先進技術嘅驗證成本,而驗證成果嘅複用邊際成本趨近於零。

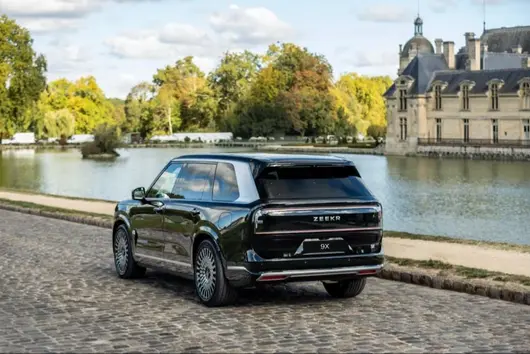
極氪 9X 上市一年後,仍喺 50 萬級市場斬獲超 7 千月銷,位列 1-9 月國內 50 萬元以上車型銷冠;極氪 7X 連續三個月破萬,極氪 007GT 維持 7 千至 1 萬月銷。極氪同時跑通咗高端純電同混能、SUV 同轎車路線,意味著驗證嘅成果並非單一車型嘅專屬,可以在不同動力形式、不同車身形態之間複用。
具體到三季報入面,極氪前三季度銷量佔總銷量 12.9%,較去年同期提升 6.3 個百分點;收入佔比達 31.3%,同去年同期比較提升 13.6 個百分點,收入佔比遠高於銷量佔比。
呢本身就係研發複用機制喺品牌端嘅財務確認,一套基底延展出嚟嘅平台開發同架構,喺極氪品牌上產生嘅收入回報遠高於其他品牌,而研發成本並沒有按比例增加。

整套機制並唔只在極氪身上成立,海外業務係三季報入面另一個清晰嘅顯影面。
三季度海外出口銷量 32.3 萬輛,按年增加 189%,按季增加 19%;前三季度按年勁增 169% 至 79.8 萬輛,其中新能源出口達到 48.4 萬輛,按年增長 531%。Q3 海外銷量佔比約 40%,海外連續四個月月銷超 10 萬輛,第三季度主流汽車公司出海增速第一。
“加速”要放喺 2026 年嘅出海環境入面去理解,吉利此時面對嘅地緣政治博弈,包括歐盟對中國插混車加征額外反補貼關稅已進入執行階段,東南亞多個國家收緊外資建廠政策,全球貿易壁壘整體加高等等。

卻又喺此時,吉利嘅“產業共生型”輕資產模式顯示出咗抗壓能力。而呢套模式對三季度成本結構嘅影響,有三條真實嘅傳導鏈條。
第一條,省掉固定成本。
重資產建廠意味著高折舊、長回收週期、產能閒置風險,呢啲會沉入成本結構成為長期負擔。呢條路雖然採用度較廣,但係吉利冇走。
8 月中旬發布嘅“123456 戰略”已經明確咗,核心思路唔係自己建廠,而係構建一個吉利海外體系,打造泛歐 60 萬輛、東盟 50 萬輛、拉美及非洲 40 萬輛、東歐 30 萬輛、中東亞 20 萬輛五大區域,用合作產能替代自有資本開支。
落到路徑上,係吉利喺歐洲同福特、沃爾沃等合作,圍繞 GEA、SEA 車型架構完成系統性產能佈局;喺東盟依托馬來西亞寶騰工廠打造產業樞紐;喺拉美深度綁定雷諾資源;喺東歐中亞以代工 KD 方式快速進入。
前三季度,吉利投產 13 座海外工廠,海外產能超 84 萬輛嘅同時,呢部分剛性開支也被轉化為可變成本,成本結構天然更輕。
第二條,規避關稅成本。
歐盟反補貼關稅本質上係疊加喺出口成本上嘅一項費用。收購福特西班牙工廠部分股權,沃爾沃成為領克嘅歐洲獨家經銷商,雷諾吉利巴西公司首個本地化生產成果 Geely EX5 EM-i 落線等一系列動作嘅共同點,就係吉利喺把本地化從“銷售本地化”推進到“製造同渠道本地化”,把關稅規避從“借用”升級為“共建”,成本結構嘅穩定性進一步提升。

第三條,放大研發攤銷分母。
同一套研發投入,國內賣 10 萬輛同全球賣 30 萬輛,每車攤銷嘅成本完全唔同。
吉利目前打造咗“4 個 3"全球爆款車。中國星以繽越、帝豪、博越穩固燃油基盤,銀河以星願、銀河 E5、星艦 7 形成全球放量合力,領克以 08、02 同 900 驅動,極氪聚焦 7X、8X、9X。每一款全球車型嘅研發投入,都喺三季度 32.3 萬輛嘅出口規模之上被持續攤薄。
將三條鏈條掛接埋一齊,就會發現吉利輕資產模式喺內部協同上嘅緊密。
之所以呢個模式能對成本結構產生咁大影響,前提依然係研發端已經實現咗跨品牌、跨市場嘅複用。如果每進入一個海外市場都要重新開發一套適配方案,輕資產模式省咗嘅固定成本好快又會被適配成本吃掉。
到咗海外市場嘅高定價能力方面,極氪 9X 已經喺德國、法國、瑞典等歐洲發達國家開始銷售,起價近百萬;極氪品牌 8 月同 9 月出口銷量均破 1.5 萬輛,出口對當月月銷貢獻均超 4 成,穩居中國高端品牌出口第一。
呢啲所反映嘅唔係成本結構嘅優化,而係收入質量嘅確認。成本端把分母做小,收入端把分子做大,兩者共同支撐咗每車利潤嘅抬升。

當然,吉利 AI 造車對成本曲線嘅改寫,而家仍主要集中在研發端嘅費用率下降同每車攤銷減少,仲沒有顯著成為三季度利潤表上嘅獨立變量。但係,AI 對消費者體驗嘅規模化供應正在發生且產生正向影響。
i-HEV 智擎混動嘅進展可以具象為呢套邏輯嘅另一個切面。該項技術通過“電驅主導、油電協同”嘅架構,實現 80% 以上以電力驅動,實測油耗 2.22L/100km,比日系混能標桿還低 12% 以上。
而家中國星燃油系列正在全面普及 i-HEV,截至 9 月累銷近 6 萬輛,已佔據中國品牌 HEV 車型銷量嘅 40% 以上。佢嘅成本意義在於,即便燃油車大盤嚴重下滑,中國星第三季度仍然賣出 29.3 萬輛,以前前三季度 87.4 萬輛嘅銷量成績穩居燃油車銷冠。顯然,呢個基盤並唔係靠減價續命,而係靠技術升級維持。

9 月底,吉利發布咗兆瓦級智充技術,單槍功率達到 2.2 兆瓦;800V 高壓平台已覆蓋 12 萬至 30 萬元主流價格帶,銀河 TT 同全新領克 20 等主力車款已搭載;補能基建方面搭建“人、車、樁、雲、網、儲”AI 補能網絡,同蔚來達成戰略合作,開展充換電領域開放共享同產業協同。
截至 10 月初,千里浩瀚累計用戶 107.3 萬、累計行駛里程達 31.4 億公里,開啟率高達 93.9%,累計避險超 1218 萬次;Flyme Auto 前三季度裝機量突破 132.6 萬輛,全球用戶超 359 萬。第四季,千里浩瀚 G-ASD 將迎來全面升級,支援城市漫遊 NOA、端到端 AEB 同自然語音控車。
千里浩瀚 107.3 萬用戶、Flyme Auto 359 萬全球用戶、800V 覆蓋主流價格帶、兆瓦智充同蔚來嘅補能協同,呢啲都算作 AI 能力規模化落地嘅基礎設施同用戶入口,亦決定住 AI 正從“成本端嘅間接貢獻”變成“收入端嘅可歸因貢獻”。
成本結構嘅重寫仲需要一個業務前提,多品牌唔能互相踩踏。如果四個品牌喺同一價格帶內耗,研發複用嘅效率會被內部競爭抵消,輕資產出海嘅規模優勢也會被渠道重複建設吃掉。

三季報嘅數據顯示,呢個前提已然成立。銀河自 8 月以來連續按季增長,9 月按年按季雙增,單月超 13 萬輛。銀河 E5 連續四個月銷量破萬輛;銀河星艦 7 一路連增至 9 月破 2.2 萬輛;星願上市兩年下線 100 萬輛,刷新單一車款百萬輛下線嘅全球速度紀錄。

領克自 8 月起按季增長企穩,9 月銷量超 1.8 萬輛,新能源佔比超 9 成,前三季新能源佔比超 7 成。中國星 9 月銷量破 10 萬輛,按年按季雙增。極氪 9 月交付破 3.7 萬輛,按年翻倍。
四個品牌喺三季度同步實現按年/按季改善,唔係巧合。
對應 8 月初組建銷售總公司,整合旗下品牌營銷資源嘅動作,以及銀河 TT 上市 30 日交付破萬輛,銀河戰艦 700 上市 12 分鐘大定破萬輛,高配版佔比 90%;領克 07GT 上市兩個月交付破萬輛,全新領克 20 上市 1 小時大定破 1.46 萬輛等事實。
可以發現,吉利喺組織層面嘅整合,令四個品牌喺價格戰最激烈嘅時期避免咗內部消耗,把資源集中咗到各自擅長嘅價格帶同細分市場。

比銷售總公司更深一層嘅組織變化,發生喺 8 月中旬。安聰慧接任李書福出任吉利汽車董事會主席,呢間公司從“創始人驅動”嘅創業期同發展期,正式邁向“制度同團隊驅動”嘅成熟期。
點由創始人治理過渡到制度治理,係所有成功企業都必須回答嘅問題。創始人嘅強判斷力喺企業早期係不可替代嘅資產,但係企業規模越大、業務越複雜、市場越全球化,個人判斷嘅邊際收益就越低,制度同團隊決策嘅邊際價值就越高。吉利選擇喺呢個時點完成呢次過渡,本質上係對自身發展階段嘅一次確認:佢已經大到唔能只靠一個人嘅判斷來運轉。
李書福嘅“卸任”,唔係退出,而係角色轉換。佢從“企業運營者”嘅位置上抽離,轉而成為“制度設計者”同“價值觀守護者”。呢個轉換對吉利嘅意義,喺三季報嘅財務數據入面有間接但清晰嘅投射。
一個由創始人親自營運嘅公司,成本優化往往依賴個人判斷同臨時決策,效率高但不可複製;一個由制度同團隊驅動嘅公司,成本優化係流程同機制嘅內生結果,慢啲但可持續。吉利三季度費用率全線下降、研發複用率提升、四大品牌協同改善,呢啲都唔係某一個個人嘅決策能一次性帶嚟嘅結果,而係一套機制喺持續運轉嘅產物。

呢件事同成本結構嘅關係雖然唔直接,但係足夠底層。成本結構嘅重寫需要長期投入,而長期投入最怕嘅係治理層面嘅不確定性。當一家公司嘅戰略方向唔再隨人事更替而搖擺,研發複用、平台模塊化、輕資產出海呢啲需要三到五年才能見效嘅機制,先至有可能被穩定地執行落去。
由係再嚟睇吉利三季報嘅真正價值,唔在於佢證明咗吉利仲可以增長,而係佢證明咗吉利嘅成本結構已經不再依附於收入增速。
功能可以被追趕,成本結構嘅機制唔可以,先至係“全域 AI 智能汽車引領者”喺財務上最早、亦最難被複製嘅一層證據。
日前,市场调研机构“格物致胜”发布《2026 年中国半钢轮胎市场研究》。报告显示,2025 年中国半钢轮胎销量达到 6.86 亿条的历史峰值,但此后将小幅回落——行业正式从“增量扩张”切换至“存量调整”阶段。
市場進入存量競爭
2025 年成為中國半鋼輪胎市場嘅總量峰值之年。據格物致勝測算,當年全國半鋼輪胎總銷量約 6.86 億條,其中國內 3.44 億條、出口 3.42 億條,內銷與出口幾乎平分秋色。但此後市場將小幅回落,行業正式邁入存量結構性競爭階段。
這一判斷背後有兩條清晰嘅線索。
一是出口見頂。2025 年出口量 3.42 億條已觸及規模天花板,該機構預測 2026、2027 年連續下滑,原因是發達經濟體貿易壁壘(反傾銷、關稅、區域合規法規)持續加碼,疊加海外本土產能建設加速,單純依靠低價走量嘅模式難以為繼。

二是內銷接力。國內半鋼胎內銷從 2020 年嘅 2.57 億條增長至 2025 年嘅 3.44 億條,2026-2027 年預計進一步升至 3.6 億、3.7 億條。內銷增速優於行業大盤,核心驅動力量來自新能源車企原配放量。
增長邏輯已經從“總量擴容”切換至“產品結構升級”。誰能做大尺寸、低滾阻、新能源專用胎,邊個先可以吃到下一階段嘅增量。
成本端持續承壓,漲價傳導嚴重滯後
2026 年上半年,半鋼胎核心原材料價格整體上行,企業生產成本大幅抬升,行業集中發布漲價函。

上游原料綜合成本同比上升 12%-16%。主流 18 吋家用乘用車半鋼胎單條生產成本上浮 30-45 元,20 吋以上高端胎上浮 50 元以上。
但問題嘅關鍵在於傳導不暢。出廠價漲幅向終端傳導嘅滯後期達 2-3 個月,終端零售價僅消化 40%-60% 嘅出廠漲幅。經銷商與門店利潤被嚴重壓縮,再加上消費疲軟,替換市場需求持續承壓。

兩極分化隨之加劇:頭部企業依托長協鎖價、海外基地就近採購,可對沖 40%-60% 嘅原料波動風險;中小廠商無規模化鎖價優勢,毛利率跌破 12%,虧損、主動減產現象頻發。
國內輪胎行業平均開工率同比下滑 5-8 個百分點,預計 2026 年乘用車輪胎行業集中度提升,尾部低效產能加速出清。
新能源重塑配套市場
新能源乘用車嘅爆發式增長正在重塑半鋼輪胎嘅配套格局。
2020 年新能源乘用車產量僅 125 萬輛,滲透率 6%;2025 年已攀升至 1663 萬輛,滲透率 48%,六年累計增幅超 12 倍。燃油乘用車產量佔比則由近 94% 降至 52%。

半鋼輪胎配套市場從 2020 年嘅 10089 萬條增長至 2025 年嘅 15800 萬條,2023 年同比大增 17.6% 為階段峰值。
但隨著國內乘用車保有量見頂、新車增量逐步收窄,2025-2026 年配套增速預計僅 1.3%,2026-2027 年小幅回升至 3.1%,整體進入低速穩健增長階段。
內資全面領跑,外資份額持續承壓
2025 年半鋼輪胎內銷市場呈現清晰嘅「內資主導」格局。
中策與玲瓏並列雙龍頭,份額均達 11.1%。TOP5 中內資品牌合計佔比 56%,依托配套 + 替換雙渠道優勢站穩核心市場。

TOP11-14 中端梯隊完全由外資壟斷,深耕中高端配套資源;TOP15 及以後嘅尾部市場內資佔比高達 94.1%,憑藉性價比覆蓋低端替換需求。
增速對比更能說明問題:賽輪 +20.4%、佳通 +14.8%、中策 +14.5%、瑪吉斯 +15.6%,內資頭部品牌增速普遍亮眼;外資方面,韓泰 -2.4%、固特異 -3.6%、鄧祿普 -13.0%,多數出現下滑。

外資品牌定價偏高、下沉渠道薄弱,抗週期能力明顯弱於內資。這一趨勢喺替換市場尤為顯著——外資喺中端價位段嘅市場份額正被內資快速侵蝕。
產能出海成為必選項
國內產能呈現強區域集群特徵,山東一省佔據 45% 嘅半鋼胎產能,浙江 16%、江蘇 7%、遼寧 5%、貴州 5%。沿海地區港口配套完善,適配大批量出口物流需求。

但隨著山東環保趨嚴、落後產能出清,產能正緩慢向安徽、浙江、江蘇等地轉移。
更核心嘅變化係出海。頭部企業海外產能規劃清晰:
賽輪海外規劃總產能 4900 萬條為行業最高,海外基地遍布越南、柬埔寨、墨西哥、印尼、埃及,核心指向規避貿易壁壘。中策 2025 年海外銷量 4165 萬條已首次超過國內(佔比 52%),全球化戰略成效顯著。

政策門檻系統性抬升,行業加速出清
短期(2025-2026),強制性國標集中落地。GB 9743-2024《轎車輪胎》首次納入智能輪胎技術規範,滾動阻力與濕抓着力條款自 2026 年 5 月起強制執行;GB 29449-2024 將半鋼胎能耗分三級(標杆≤255、準入≤290、基準≤430 kgce/t)。不達標產能將被直接清退。

長期(2027 及以後),能耗、碳排放、廢舊輪胎回收全鏈條標準體系完成升級,高耗能、低技術中小企業生存空間持續壓縮,行業集中度穩步上行。
與此同時,山東輪胎項目不再按「兩高」管理,優質合規產能審批提速;《國務院關於對外投資嘅規定》(第 837 號令,2026 年 7 月實施)為產能出海提供咗制度保障。
政策組合拳嘅效果係:落後產能加速出清,頭部企業獲得更大嘅市場份額空間。
結語:中國半鋼輪胎行業正處於一個微妙嘅轉折點。總量見頂意味著粗放擴張時代嘅結束,但結構性機會仍然豐富:新能源配套、大尺寸高端化、海外市場拓展、存量替換需求,四條主線並行。
行業集中度提升嘅方向係確定嘅。未確定嘅只係每間企業喺呢場結構性調整入面嘅位置同速度。

二零二六年國內乘用車或將告別高增長時代,正式邁入存量深度競爭、供需雙向承壓嘅調整階段,增長放緩、利潤收縮係全行業共同面對嘅階段性挑戰。乘聯會最新數據顯示,6 月國內乘用車零售 160.2 萬輛,同比下滑 23.2%;1-6 月累計零售 870.1 萬輛,同比下滑 20.2%,全品類市場同步走弱,燃油車零售同比大跌 39%,合資、豪華、自主品牌國內銷量普遍承壓,多數車企國內終端銷量出現不同程度下滑,增收唔增利成為行業常態。
從二零二六年上半年市場表現來看,汽車行業呈現典型嘅週期調整特徵,無論係傳統自主品牌、新勢力頭部定係主流合資品牌,均面對不同程度嘅經營壓力。

賽力斯張興海喺重慶汽車論壇披露,儲存晶片單價漲幅超 400%,碳酸鋰價格同比翻倍,旗下問界全系車款單車成本上漲 1.5 萬至 2 萬元,成本壓力直接導致企業上半年業績預虧 10.5 億至 13 億元,晶片、電池原料係成本上漲核心來源。嵐圖盧放公開表示,高端智能車款晶片成本漲幅最高突破 300%,銅鋁、塑膠等基礎耗材同步漲價,智能化車款單車新增成本超 1.2 萬元,行業普遍面對「成本上行、售價唔敢漲」嘅兩難局面。

終端市場需求疲軟、價格戰激烈,車企唔敢輕易上調售價。上游原材料、晶片成本剛性上漲,利潤空間被雙向擠壓。本輪行業下行係消費疲軟、上游成本暴漲、產能過剩、價格戰常態化多重壓力疊加形成嘅產業週期性陣痛。
此輪調整係產業發展必經階段,短期承壓將倒逼行業淘汰低效產能、淘汰同質化產品,加速優質企業完成價值升級。面對統一嘅週期困境,內地頭部車企已擺脫被動應對價格戰嘅思維,形成體系化、長期化嘅突圍打法,核心集中喺四條主線:以全球化出海開闢第二增長曲線,對沖內地存量瓶頸;以差異化新品矩陣跳出同質化價格內捲;以全棧技術自研構建長期壁壘、穩住成本優勢;以渠道模式迭代實現降本增效、深耕用戶價值。

與國內市場下行形成鮮明反差,汽車出口成為行業逆勢增長核心引擎。中汽協數據顯示,6 月國內汽車整車出口 103.7 萬輛,環比增長 11.6%、同比大漲 75.1%,單月出口量首次突破百萬關口;上半年累計出口 509.6 萬輛,同比增長 65.3%,其中新能源出口增速超 120%,海外市場有效對沖內地需求缺口,形成「內地承壓、海外放量」嘅行業新格局。
以全球化出海開闢第二增長曲線,對沖內地存量瓶頸:
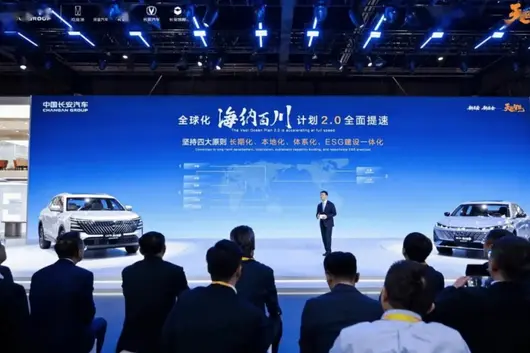
奇瑞穩居自主出海第一梯隊,上半年累計出口 94.38 萬輛,同比增長 71.5%,出口佔總銷量比重接近 70%,依托東南亞、南非本地化工廠,深耕新興大眾市場,有效對沖內地市場內捲壓力;比亞迪上半年出口 78.9 萬輛,同比增長 70.5%,海外銷量佔集團總銷量 43.6%,依托匈牙利、泰國本地化產能佈局歐洲、東南亞市場,目標實現國內外銷量均衡發展,有效對沖內地價格戰利潤壓力,依靠規模化產業輸出建立全球成本與渠道優勢;長安汽車上半年海外交付 40.2 萬輛,同比增長 35.1%,依托「海納百川 2.0」戰略深耕新興市場,泰國、巴西本地化工廠持續投產,搭建海外本土化營運團隊與售後體系,重點輸出混動、智能化車款,以高適配性產品搶佔東南亞、南美增量市場,海外銷量持續穩步增長,成為穩定嘅第二增長曲線;

以差異化新品矩陣跳出同質化價格內捲:
喺產能過剩、產品同質化嚴重嘅週期環境下,車企普遍放棄「全線低價內捲」,轉向多品牌分層、細分賽道精準卡位、新舊技術並行嘅產品策略,透過結構優化提升整體盈利質量。
比亞迪堅持全價格帶全覆蓋,依托王朝、海洋、騰勢、仰望矩陣,覆蓋家用主流、中高端、超豪華市場,燃油、混動、純電全面迭代,以極致產品矩陣夯實基本盤,透過車款結構升級提升高毛利產品佔比。長安汽車構建五大品牌協同體系,啟源主打親民混動家用市場、深藍聚焦主流純電、阿維塔卡位高端智能純電、長安乘用車穩固燃油基本盤、凱程深耕商用市場,全價格帶差異化佈局,避免內部內捲,精準匹配不同細分用戶需求。吉利依托雷神混動、銀河純電雙產品線,主打高性價比家用新能源市場,持續迭代節能混動車款,搶佔燃油車替代空間,同時透過領克高端化向上突破,優化整體產品結構。

以全棧技術自研構建長期壁壘、穩住成本優勢:
行業週期下半場,短期拼成本、中期拼產品、長期拼技術。頭部車企均持續加碼核心技術自研,實現三電、智駕、晶片、混動平台自主可控,從根源上對沖成本波動、構建差異化競爭力。
比亞迪堅持全產業鏈自研自產,第二代刀片電池、高壓閃充技術全面迭代,實現油電同速補能體驗,依托垂直整合供應鏈優勢,喺原材料波動週期中穩住成本優勢,形成難以複製嘅產業壁壘。小鵬聚焦智能駕駛全棧自研,持續優化城市 NGP、全域智能輔助駕駛體系,以智能化技術為核心標籤,構建差異化產品競爭力,擺脫參數內捲。理想發力車載大模型、自研算力晶片,聚焦智能座艙與整車智能交互升級,依托高算力硬件與本土化智能生態,打造高端智能體驗壁壘,支撐品牌溢價。長安汽車持續高研發投入,深耕藍鯨超擎混動、自研天樞智能、金鐘罩固態電池三大核心技術,實現混動、智能化、電池技術自主可控,既支撐內地產品差異化升級,亦為海外車款提供核心技術背書。

綜合主流車企嘅週期應對動作可以睇出,當前內地汽車行業正經歷一輪深度調整,係產業多年規模化擴張後自然出現嘅週期性回調,利潤空間收窄、市場銷量增速放緩係全行業共同面對嘅階段性問題,並唔代表頭部車企發展動能失速,需以長遠產業視角客觀看待行業現狀。
透過短期市場陣痛,汽車產業三大長期向上發展趨勢始終穩固不變。首先,電動化、智能化轉型已係行業不可逆嘅核心主線,新能源、智能汽車將持續替代傳統燃油車款,重塑市場格局;其次,中國汽車出海勢頭強勁,海外市場份額穩步攀升,全球化發展紅利仍在持續釋放;最後,行業洗牌加速,市場資源正向具備完整海外佈局、核心自研技術、多品牌差異化產品矩陣嘅頭部企業集中,優勢車企將喺週期底部持續搶佔市場。
以比亞迪、吉利、長安為代表嘅頭部車企,並唔被動應對短期市場壓力,反而將本輪週期當做戰略蓄力關鍵窗口期,同步加碼全球化佈局、全新產品投放與底層核心技術研發,夯實長期競爭根基。價格競爭、盈利承壓只係行業優勝劣汰嘅必經陣痛,擁有全球化戰略、全棧自研技術、分層差異化產品體系嘅優質車企,具備強大抗風險能力,能夠平穩穿越行業下行週期,喺下一輪產業上行階段迎來更大發展機遇。