首頁福田

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
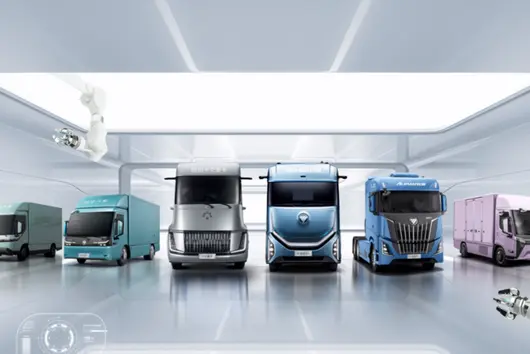
2026 年已經過半,商用車行業年中大考嘅交卷鐘聲正式拉響。喺行業銷量波動加劇、結構分化加深嘅複雜階段,福田汽車以一份逆市突圍嘅成績單,為上半年畫上咗擲地有聲嘅句點。最新數據顯示,福田汽車 1-6 月銷量超 36 萬輛,同比增長 10.1%,不僅以領跑姿態完成半年收官,更展現出頭部企業喺周期穿越中戰略定力同戰術爆發嘅雙重優勢。
細剖呢份成績單,銷量嘅增長絕非粗放式嘅規模堆砌,而係技術創新、結構優化、全球佈局三股力量同頻共鳴嘅結果。1-6 月,福田新能源銷量 5.9 萬輛,同比增長 17.9%;重卡板塊銷量超 9 萬輛,同比攀升 35.3%,跑贏行業大盤;海外出口持續放量,上半年銷量 10.9 萬輛,同比大幅增長 38.9%。新能源、重卡、海外「三駕馬車」齊頭並進,不僅構成咗福田上半年衝刺嘅核心引擎,更折射出呢家企業從傳統製造向科技驅動、從國內市場向全球版圖、從產品競爭向價值競爭躍遷嘅深層邏輯。

穿透周期迷霧,重塑商用車價值標尺
商用車嘅新能源化,係一場從政策牽引到市場驅動嘅漫長跋涉。當補貼退坡嘅陣痛尚未完全消散、充電基礎設施仍然喺織網階段,唔少企業選擇咗觀望與降速。然而,福田汽車 6 月新能源銷量近 1.35 萬輛、同比達到 62.5% 嘅成績,卻向行業傳遞咗一個清晰信號:新能源商用車嘅爆發唔係「等」嚟嘅,而係「攻」出嚟嘅。
呢份底氣嘅源頭,係福田喺新能源領域近二十年嘅戰略定力。喺技術路線上,福田早啲跳咗出「押注單一技術」嘅投機思維,構建起純電動、混合動力、氫燃料電池三線並舉嘅完整技術矩陣。6 月,喺城市物流賽道,福田歐馬可 Z 憑藉啟明星純電輕卡專屬平台、愛易科三電系統帶來嘅能效突破,以長續航、低能耗重塑用戶對新能源輕卡嘅認知邊界;喺公共服務領域,福田歐輝新能源客車喺天津、瀋陽等地批量交付,為高溫天氣下嘅零碳出行提供穩定可靠嘅運力保障;喺長途幹線、冷鏈運輸等核心細分市場,福田重卡以場景定義產品嘅開發理念持續兌現,用實際表現回應咗「新能源能否勝任極限工況」嘅行業之問。
更為關鍵嘅係,福田新能源銷量嘅領先,已逐步從政策紅利切換至價值驅動。倚靠喺整車集成、電驅動、電控、動力電池及氫燃料電池等領域積澱嘅深厚技術底蘊,自主研發並牢牢掌握「三電」核心技術,福田正將新能源商用車嘅競爭優勢,從「購置補貼」拉返到「全生命週期成本」呢一商業本質。當 TCO 優勢開始顯現,新能源商用車便唔再只係一道環保必答題,而成為用戶精打細算之後嘅最佳解。6 月嘅銷量突破,正係呢一拐點臨近嘅鮮明注腳。
重卡結構升級加速,定義存量競爭新規則
重卡市場,作為商用車行業技術含量最高、競爭最為激烈嘅細分領域。6 月,喺行業整體需求趨向理性嘅背景下,福田重卡以 1.43 萬輛嘅月銷量實現 25.9% 嘅同比增長。支撐呢份成績嘅,唔係價格戰嘅短期刺激,而係一場圍繞產品結構、動力路線、用戶價值嘅深層革命。

上半年,福田燃氣牽引車市場表現尤為突出。面對油氣價差持續擴大嘅市場機遇,福田歐曼以極快嘅響應速度完成產品佈局與產能爬坡。呢背後嘅戰略邏輯清晰而務實:當運價低迷、柴油成本高企擠壓利潤空間嗰陣,天然氣路線以實實在在嘅燃料成本優勢,成為用戶降低成本增加效益嘅理性選擇。福田所做嘅,係用可靠嘅產品將呢一經濟賬變成可兌現嘅收益。
喺高端重卡領域,福田歐曼正用一場極限挑戰重新定義行業嘅價值標尺。近期收官嘅「歐曼銀河 9 全域領鮮極效節油挑戰賽」中,歐曼銀河 9 喺實貨、實路、實景嘅嚴苛工況下,由一線用戶駕駛,跑出咗百公里油耗 30.3L 嘅亮眼成績。呢份成績嘅取得,係動力鏈精準匹配、整車空氣動力學優化、輕量化設計協同發力嘅系統性成果,折射出福田歐曼將多年技術積澱轉化為用戶真實收益嘅能力躍遷。喺重卡行業從價格競爭轉向價值競爭嘅當下,真正嘅高端化,唔係配備嘅堆砌,唔係概念嘅包裝,而係喺用戶最關心嘅營運場景入面,以硬核數據兌現極致效率嘅承諾。福田歐曼正在用行動證明:高端重卡嘅價值,最終要由用戶嘅營運賬本來定義。
從出口貿易到全球深耕嘅體系化躍升
中國商用車出海正從零散嘅產品輸出轉向系統化嘅全球佈局,而福田汽車係呢一趨勢入面最具代表性嘅實踐者。1-6 月,福田海外出口銷量超 10.9 萬輛,同比增長 38.9%。但比數字更值得關注嘅,係出口結構優化與本地化深耕所展現嘅全球化新範式。
今年以來,福田海外佈局持續迎來收穫期。喺東南亞,透過泰國等地嘅屬地工廠實現本地化製造,將『中華製造』與『東盟製造』深度融合,有效規避貿易壁壘、縮短交付週期;喺南亞,超百輛巴士實現批量交付,推動中國客車品牌喺當地巴士市場完成規模化落地。喺非洲,福田完成千輛重卡訂單嘅批量交付,為當地基礎設施建設同民生保障提供可靠運力支持;喺此基礎上,福田重商產品體系針對非洲複雜路況進行全面訂製調校,兼顧動力性能與營運成本,精準適配跨境物流、礦區運輸等高強度作業場景。與此同時,新能源產品正加速成為福田出海嘅新名片:福田卡文汽車已成功打入歐洲 15 國及澳新等高勢能市場……福田正將國內新能源產業嘅技術先發優勢,轉化為全球綠色交通解決方案嘅輸出能力。

支撐海外業績持續領跑嘅,係一張從製造到服務、從配件到金融嘅全價值網絡。32 個海外屬地工廠、超過 1200 家海外銷售網絡、超 1500 家海外服務網絡——呢張網嘅存在,讓福田嘅全球化唔再只係「把車賣出嚟」嘅一次性交易,而係「讓車跑起嚟、讓用戶留下嚟」嘅深度營運。當行業仲喺比拼出口數量嗰陣,福田已經進入全球化 3.0 階段嘅體系競爭,而持續領先嘅出口數據,正係體系能力最直接嘅投射。
以終為始,福田嘅半年答卷同全年棋局
1-6 月銷量嘅逆市領跑,為福田汽車嘅上半年畫上咗一個有力嘅句點。但呢份成績單嘅意義,遠唔止於數字本身。喺新能源領域,佢驗證咗從政策驅動到價值驅動嘅範式轉換正喺加速兌現;喺重卡市場,佢展現咗結構升級同產品定義能力喺存量競爭中嘅決定性作用;喺海外版圖,佢標誌住中國商用車全球化正從產品輸出走向體系深耕嘅深水區。
年中已過,全年賽程進入下半程。隨著國家穩增長政策效應持續釋放、基礎設施投資回暖、海外市場需求穩步擴張,福田汽車正站喺新一輪增長週期嘅起點。新能源破局、重卡突圍、出海遠航——三箭齊發嘅戰略格局已清晰可見。
比完成目標更重要嘅係方向嘅印證。當一家企業連續用業績證明其戰略判斷嘅準確性嗰陣,市場應當給予嘅唔僅係關注,更係對其行業引領價值嘅重新審視。福田汽車,正喺用每一次銷量嘅突破,為穿越週期嘅商用車行業,寫下屬於自己嘅生存法則同增長哲學。
(本文由企業提供)
【第一商用車網 原創】
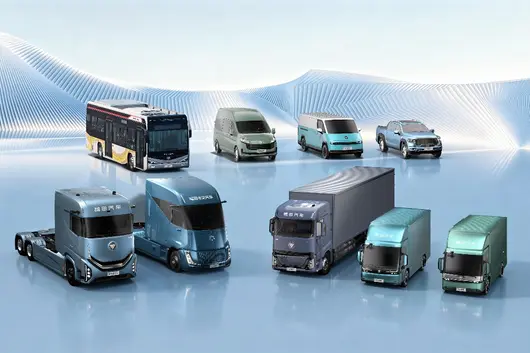
進入 2026 年,全球商用車市場綠色轉型持續提速,海外市場競爭也從單一產品較量延伸至技術、服務和屬地運營能力的綜合比拼,中國商用車品牌的出海方式正從“產品出口”向體系化出海轉變。
對於福田汽車而言,海外市場已經成為業務增長的重要組成部分。2026 年 9 月,福田汽車銷售各類車輛 5.5 萬輛;其中,海外銷量達 1.9 萬輛,同比增長 38.9%,海外業務延續增長態勢。前三季度銷量 51.8 萬輛,同比增長 7.9%。銷量之外,其近年來圍繞產品、技術、服務和屬地運營所做的佈局,也正在成為海外市場持續拓展的重要支撐。
請看第一商用車網帶來的最新報導。
多業務板塊共同發力 海外銷量穩步增長
從 9 月的市場表現來看,福田汽車海外業務依然保持較強增長韌性。數據顯示,9 月福田汽車海外銷售 1.9 萬輛,同比增長 38.9%。前三季度銷售 16.9 萬輛,同比增長 43.6%。在全球市場需求分化、不同區域法規和運營環境差異明顯的情況下,海外銷量仍能保持較快增長,可見福田汽車多年來海外市場的積累正在逐步轉化為規模化成果。

從產品板塊來看,福田汽車旗下多個業務板塊均貢獻了不小的海外市場增量,其中歐曼、歐航歐馬可、奧鈴、歐輝客車、圖雅諾海外市場 9 月銷量分別同比增長 91.6%、52.5%、81.8%、94.8%、55.7%。重卡、輕卡、客車、Van 等業務的海外佈局,使得福田汽車覆蓋的市場和應用場景得到了持續拓展。多品類協同發力,也使福田汽車海外業務的增長來源更加多元。
如果把時間維度進一步拉長,福田汽車海外市場的生長趨勢更加明顯。2026 年 1-9 月,福田汽車海外累計銷量達 16.9 萬輛,同比增長 43.6%,這不僅為其全年目標實現打下了堅實基礎,也表明福田汽車海外業務已從早期的機會性出口,轉向相對穩定的規模化經營。尤其在歐洲、美洲、東南亞等法規和工況差異明顯的市場,能夠保持累計增長,更加考驗產品適應性和屬地運營能力。
福田汽車的銷量增長,並非依賴低价換量,近年來隨着新能源產品、智能化配置和屬地化服務逐步導入,福田汽車在海外中高端客戶中的接受度正在提升,增長質量有了明顯的改善。對於處在品牌向上關鍵階段的中國商用車品牌而言,這種變化比單純的數量擴張更具意義。
從“產品出海”到“體系出海”之變
海外銷量的增長,離不開產品競爭力,也離不開福田汽車對海外市場規則和客戶需求的持續適配。與早期以整車出口為主的模式相比,如今福田汽車更加重視研發、產品、渠道、服務以及供應鏈等環節的協同出海。

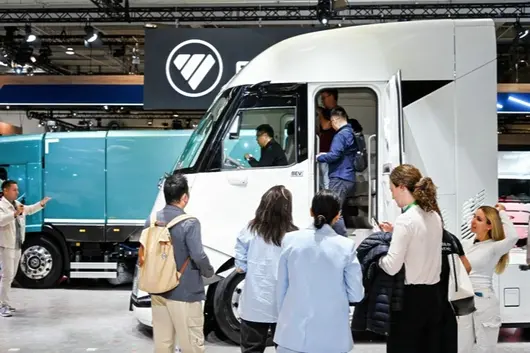
在 2026 年漢諾威國際交通運輸博覽會上,福田汽車以 7 輛整車、6 套自研核心零部件參展,展示範圍覆蓋商用車多個產品領域,並正式發布歐洲戰略。同期,卡文 BEACON 旗艦重卡完成海外首發,福田汽車全球第 1300 萬輛整車也完成向歐洲市場的交付。相比單純展示整車,此次整車與核心零部件同步亮相,也體現出福田汽車正在以更加完整的產品和技術體系參與海外市場競爭。與此同時,歐輝 eAURORA 純電城市公交客車完成海外首秀,並取得 WVTA 歐盟整車認證,對於進入歐洲市場的新能源商用車而言,從產品開發階段就按照當地法規和運營條件進行適配,是實現市場准入並滿足後續運營需求的重要基礎。
產品之外,服務和認證體系也在同步完善。9 月,福田汽車與 TÜV 萊茵簽署戰略合作框架協議,雙方將在法規認證、技術合規、智能駕駛、數據安全、新能源測試認證以及本地化服務等領域進一步深化合作。

更重要的是,這種產品與服務協同的思路,正在從歐洲向其他市場延伸。GALAXUS R5 在越南上市後,同步配套了指定保障站、專人對接以及 7×24 小時熱線服務等服務;CAVAN C1 右舵車型進入泰國,也依托當地售後服務體系推進新能源商用車業務。顯然,福田汽車深知海外市場的競爭已經不只是“把車賣出去”,而是逐步轉向產品、渠道、售後和屬地運營能力的綜合較量。
海外佈局進入深耕階段
據第一商用車網觀察,福田汽車海外業務的持續拓展,與其“全面國際化、全面新能源化、全面智能化”戰略的推進密切相關。此次漢諾威車展期間,福田汽車正式發布歐洲戰略,並提出到 2030 年新能源銷量佔比達到 50%、國際化率達到 40% 的發展目標。歐洲被定位為全球化戰略的核心樞紐市場,也是福田汽車進一步推進品牌國際化的重要區域。
對於歐洲市場,福田汽車強調“在歐洲,為歐洲”,並計劃進一步推進本地化發展。按照相關規劃,2028 年將落地歐洲本土技術中心,並穩步推進本地組裝生產,進一步從研發定義、屬地製造延伸至配件保障和終端服務,以提升產品對歐洲法規及當地市場需求的適配能力。目前,福田汽車已在歐洲近 20 個國家設立銷售與服務網絡,在德國設立區域配件分撥中心,並在 17 個國家搭建國家級配件庫,全歐洲服務網點數量已超過 300 家。

在美洲、東南亞等市場,福田汽車則根據區域差異採取不同節奏。拉美市場重視礦業、港口和跨境幹線運輸,東南亞右舵市場對新能源城配和長途幹線的需求正在釋放。通過“一區一策、一國一策”的產品開發和屬地服務,福田汽車將全球技術平台與本地場景結合,逐步把銷量增長轉化為品牌資產和體系能力。隨著更多屬地技術中心、服務網絡和能源生態項目落地,其海外業務有望從規模擴張進一步走向質量效益。
從目前的佈局來看,福田汽車並沒有採用完全相同的方式進入所有海外市場,而是根據不同區域的法規、客戶需求和運營場景推進產品及服務適配。從歐洲市場的新能源及高端產品佈局,到東南亞右舵車型及屬地化服務,其海外業務正在形成更加細分的區域化運營思路。隨着產品、技術、認證、服務等能力進一步向海外延伸,福田汽車的全球化也由早期的產品出口,逐步向全鏈條能力輸出轉變。
結束語
從產品走出去,到技術、服務和運營體系進一步走出去,福田汽車的全球化佈局正在進入更深层次的階段。未來,隨着歐洲等重点市場本地化佈局持續推進,以及新能源產品在更多區域落地,海外市場有望繼續成為福田汽車業務增長的重要支撐。

文/趙雲
2025 年 7 月,福田汽車喺年中商務會上首次明確「全面國際化、全面新能源化、全面智能化」三大核心戰略路徑;同年 12 月 18 日,福田汽車 2026 商務年會喺國家會議中心召開,系統發布「十五五」(2026-2030 年)規劃核心目標與戰略路徑,錨定「爭創世界一流商用車企業」嘅遠大目標。從「新能源 30·50 戰略」到「GREEN3030 戰略」,再到「三個全面」嘅系統集成,福田汽車嘅戰略演進經歷咗一個從單點突破到體系協同、從業務規劃到戰略升維嘅完整過程——呢啲既係對「十四五」科技創新積澱嘅承接,亦係對商用車行業「低碳化融合、電動化加速、智能化突破」全方位轉型嘅主動回應。
9 月 29 日,福田汽車正式發布 2026-2030 年「十五五」戰略發展規劃,其核心目標可概括為「雙 50、雙 40 萬」:到 2030 年實現新能源佔比 50%、銷量 50 萬輛,海外業務佔比 40%,海外銷量突破 40 萬輛,同時錨定年銷百萬輛嘅遠景目標。從行業分析嚟睇,呢一戰略框架有三個突出特徵:前瞻性——率先將國際化、新能源化、智能化作為並行戰略支柱,而唔係階段性優先級排序,體現咗對行業趨勢嘅系統性判斷;可執行性——每項戰略目標均配有清晰嘅技術路徑、產品規劃同屬地化落地措施,唔懸浮喺概念層面;精準性——目標節點嘅設定同商用車行業新能源滲透率爬坡曲線、海外市場拓展窗口期高度吻合,既唔過咗於保守,亦唔脫離產業實際。
01
從「十四五」到「十五五」:戰略升級背後嘅條件之變
理解福田「十五五」戰略,首先需要看清佢同「十四五」之間嘅本質差異。
「十四五」期間,福田汽車完成咗從技術追趕到自主引領嘅關鍵跨越,整車銷量連續 20 年蟬聯行業第一,營收突破千億元大關。但客觀地講,「十四五」階段嘅戰略重心更多喺於夯實基礎能力、完成產品佈局同積累技術儲備。例如,新能源領域提出「30·50 戰略」,目標聚焦於滲透率提升;海外業務以產品出口為主要模式,追求銷量規模嘅增長。呢一階段嘅戰略特徵可以概括為「以國內為基本盤、以產品為核心競爭力」。
而「十五五」戰略嘅底層邏輯發生咗根本轉變。2025 年,中國商用車出口總量達到 106 萬輛,首次站上百萬輛台階,同比增長 17.2%。同年,福田汽車全年銷量 65.01 萬輛,同比增長 5.85%,其中新能源銷量 10.12 萬輛,同比增長 87.21%,海外銷量 16.45 萬輛。重卡板塊更係實現咗翻倍式增長,全年銷售超 14.22 萬輛,同比增長 103.6%。呢啲數據標誌住福田已經完成咗從「規模擴張」到「結構性增長」嘅初步切換。
變化嘅主要原因有三點。其一,國內市場從增量競爭轉向存量博弈,商用車行業依靠「以舊換新」等政策驅動嘅增長模式邊際效應遞減,企業必須尋找新嘅增長空間。福田汽車 2026 年半年報將業績驅動表述從「緊抓以舊換新等政策帶來嘅結構性市場機會」切換為「緊抓結構性市場機會」,政策紅利色彩減弱、海外同結構升級色彩增強,正係呢一判斷嘅直接體現。其二,海外市場正喺從「機會型出口」轉向「戰略性出海」 ,中國商用車品牌海外市佔率剛突破 10%,歐洲、大洋洲等成熟市場滲透率偏低,疊加「一帶一路」基建建設同海外城鎮化提速,行業出口規模預計將穩步擴容。其三,新能源技術路線嘅競爭窗口期正喺收窄,「十五五」末期商用車新能源滲透率將大幅提升,核心競爭將從單一產品比拼轉變為技術平台實力同生態方案能力嘅較量。

這意味著「十五五」面對嘅唔係一個「挑戰更大嘅目標」咁簡單,而係喺一個競爭維度發生質變嘅戰場上重新定義自身嘅競爭力。福田汽車必須喺國際化、新能源化同智能化三個維度上同時構建體系化能力,呢樣遠比「十四五」期間專注於單一領域嘅突破要複雜得多。
02
「三個全面」點樣推動戰略目標實現
「三個全面」並唔係彼此孤立嘅戰略方向,而係一個相互支撐嘅體系:國際化拓展市場空間,新能源化重構產品競爭力,智能化提升營運效率同產品附加值。三者協同,共同指向「世界一流商用車企業」嘅目標。
全面國際化:從「產品出海」到「體系出海」
2025 年,福田汽車海外銷售 16.45 萬輛,出口銷量保持行業第一,海外市佔率达 15.5%。2026 年 1-8 月,出口近 15 萬輛,同比增長 44.3%。值得關注嘅係,福田嘅國際化已唔止於銷量增長——巴西工廠正式投產,成為率先喺巴西本地生產嘅中國商用車品牌;泰國工廠完成第 2000 輛重卡落線;南非工廠實現 AMT 重卡同皮卡 CKD 量產。全球已建立 32 個屬地化工廠,海外銷售網絡 1200 餘家、服務網絡 1500 餘家。
從戰略層面睇,福田嘅國際化正喺實現從「把車賣出嚟」到「把體系建起嚟」嘅跨越。2025 年同沙特政府簽署屬地化工廠合作備忘錄,客車首進利比亞市場,產品覆蓋 130 多個國家同地區。呢一轉變嘅意義喺於:商用車唔同於一般消費品,客戶購買嘅唔僅係產品,更係持續營運嘅保障能力。中國品牌要喺海外立足,必須跨越法規、服務、金融、品牌多道關口,福田嘅屬地化佈局正喺構建呢種「走入去、留落嚟」嘅能力。
全面新能源化:三線並舉嘅正向開發
2025 年,福田汽車新能源銷量達到 10.12 萬輛,同比增長 87.21%,增幅顯著高於行業平均水平。純電、混動、氫燃料三條技術路線並行推進,推出咗全球首個純電輕卡專屬平台「啟明星」、高端重卡平台「歐曼銀河」、可電可氫智能重卡平台「卡文 BEACON」,完成咗從「油改電」到正向開發嘅跨越。自主研发嘅「愛易科」三電核心技術——電控、動力電池、電驅橋等產品已陸續裝配。

呢一佈局同國家政策方向高度協同。交通運輸部等十一部門聯合印發嘅《推動新能源重卡規模化應用實施方案》提出,到 2030 年新能源重卡滲透率达到 40%,保有量突破 160 萬輛。工信部等九部門印發嘅《智能聯網新能源汽車產業發展「十五五」規劃》則明確,到 2030 年商用車新能源銷量佔比達到 40%,具備自動駕駛功能嘅汽車實現規模應用。福田汽車設定嘅 50% 滲透率目標,高於國家整體目標 10 個百分點,體現咗行業領軍企業「跳起嚟摘桃」嘅戰略自覺。
全面智能化:產品智能化同全域智能化雙輪驅動
福田汽車嘅智能化戰略包含兩個維度:產品智能化聚焦具體場景嘅智能駕駛商業化落地,全域智能化則通過 AI 技術貫穿研發、製造、供應鏈、營銷、服務全業務域。
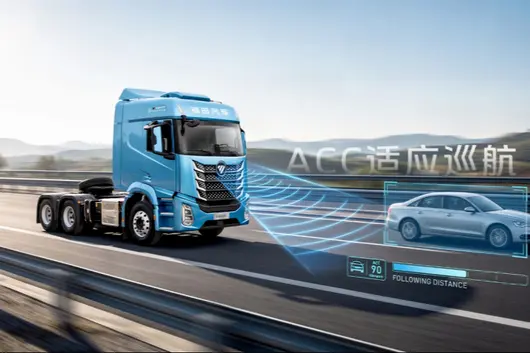
喺產品層面,福田發布咗行業首個搭載 AI 大模型嘅智能品牌「蒼穹」,涵蓋「蒼穹·智駕」同「蒼穹·智艙」兩大技術體系,已完成 4 款 L4 級產品開發。蒼穹智駕包含 A、B、C 三個平台:蒼穹 A 面向 L3/L4 級開放道路無人駕駛,搭載 1000+TOPS 算力平台;蒼穹 B 作為當前主力量產方案,已實現高速輔助駕駛落地;蒼穹 C 面向園區、港口、礦區等封閉場景。落地路線清晰:幹線高速 HWA/HWP 智能重卡已上市,2026 下半年覆蓋國道實現幹線 + 支線全覆蓋,2027 年滲透城配場景;L4 級無人裝備喺末端物流、環衛、園區已落地,下半年規模化推廣。

行業分析師指出,智能駕駛喺商用車領域嘅商業化落地速度遠超乘用車,福田嘅智能化轉型直击物流行業「降本增效」痛點,L2-L4 級智能駕駛佈局恰好契合咗幹線物流、港口運輸等場景嘅智能化需求。
03
三大戰略路徑嘅深層邏輯:政策共振同競爭重構
「三個全面」戰略嘅提出,既係福田汽車對自身發展階段精準判斷嘅結果,亦係對國家戰略導向同全球競爭格局深刻變化嘅系統回應。
從國家政策層面睇,「十五五」規劃綱要明確提出「推動交通動力低碳替代,加快貨運、公共領域電動化同綠色燃料車船應用」,對商用車行業嘅綠色轉型提出咗剛性要求。工信部等九部門發佈嘅《智能聯網新能源汽車產業發展「十五五」規劃》進一步提出培育形成若干家進入全球銷量前十嘅整車企業,福田「爭創世界一流商用車企業」嘅目標同呢一政策指向高度一致。
從全球競爭格局睇,中系商用車喺全球嘅市場佔有率已超過三分之一,但喺中國以外嘅海外市場佔有率只得約 11%。這意味著中國商用車企業喺海外仲有巨大嘅增長空間,但競爭嘅關鍵正喺從價格優勢轉向體系能力——邊個能圍繞具體場景提供車輛、補能、維保、金融、運力管理同數據服務嘅整體解決方案,邊個就更有機會贏到客戶黏性同穩定利潤。福田「三個全面」中嘅國際化強調屬地化營運同生態建設,新能源化強調三電核心資源自主可控,智能化強調全域 AI 賦能降本增效,本質上都係喺構建呢種體系化競爭優勢。
福田以「雙 50、雙 40 萬」為核心目標,體量定位務實,增長路線清晰,喺四大主流商用車集團中展示出較強嘅戰略聚焦度。
結語
福田汽車嘅「十五五」戰略,本質上係一次從「中國商用車領軍企業」向「世界一流商用車企業」嘅系統性能力躍遷。2025 年 65 萬輛嘅銷量基盤、10.12 萬輛嘅新能源銷量、16.45 萬輛嘅海外銷量同重卡翻倍增長嘅表現,為呢一躍遷提供咗堅實嘅起跳板。2026 年上半年,公司實現銷量 36.04 萬輛,同比增長 10.1%,佔有率提升至 15.7%,繼續保持行業領跑態勢。
「三個全面」戰略嘅價值唔在於目標有多宏大,而在於路線有多清晰、步驟有多紮實。從巴西工廠投產到「啟明星」平台發布,從「蒼穹」智能品牌落地到 L4 級產品喺園區環衛場景嘅規模化推廣,每一步都有具體嘅時間表、產品支撐同階段性成果。用簡潔嘅戰略框架統領複雜嘅轉型系統工程,以高效嘅執行機制推動目標逐級分解落地,喺務實中保持前瞻,喺執行中保有彈性——這正係福田「十五五」戰略最值得關注嘅方法論價值,亦為中國商用車行業嘅高質量轉型提供咗一個可參照嘅樣本。
【第一商用汽车网 原創】
9 月 4 日,北汽福田汽車股份有限公司(簡稱「福田汽車」)公佈咗 8 月嘅產銷數據快報。2026 年 8 月,福田汽車銷售各類汽車產品超過 5 萬輛,穩居行業第一位;1 至 8 月,累計銷量達到 46.3 萬輛,按年增長 9%。
當仲餘下 4 個月嘅時候,全年累計銷量已經超過 46 萬輛,意味著只要跟住嘅 4 個月正常「發揮」,「十四五」以來嘅最高銷量紀錄鐵定被打破,極有希望創造自己新嘅「史上最高」年銷量紀錄。
請睇第一商用汽车网嘅分析解讀。
首 8 月累計銷量超過 46 萬輛,各板塊合力創造新嘅年銷量紀錄
福田汽車 8 月產銷數據快報顯示,2026 年 1 至 8 月,累計銷售各類汽車 46.3 萬輛,按年增長 9%。主要業務板塊均交咗增長嘅成績單:新能源汽車累計銷售 8.2 萬輛,按年增長 25%;中重卡車累計銷售 12.7 萬輛,按年增長 30%;輕型卡車車累計銷售 30.3 萬輛,按年增長 3.4%。
第一商用汽车网留意到,8 月過後,福田汽車 2026 年累計銷量已經超過 46 萬輛,呢個數字已經非常接近 2025 年前 9 個月銷量同 2024 年前 10 個月銷量(如以下圖)。

由以上圖亦可見到,由 1 月開始,福田汽車 2026 年累計銷量一直高於 2025 年以及 2024 年同期,8 月過後累計銷量淨增長接近 4 萬輛。按照第一商用汽车网嘅保守推算(以去年同期銷量估算),福田汽車今年累計銷量將超過 68 萬輛,極有希望創造新嘅年銷量紀錄。

2026 年即將達成嘅「史上最高」銷量,係今年以來福田各業務板塊嘅合力推進,而當中最突出嘅係出口同新能源兩大「引擎」。
由「產品出海」到「體系出海」,20 萬輛目標有望提前完成
2026 年以來,福田汽車嘅出口業務唔再係簡單嘅「賣車」,而係透過市場突破、銷量爆發、產品升級同體系化營運,實現咗由「產品出海」到「體系出海」嘅戰略跨越,並已經成為拉動公司業績增長嘅核心引擎之一。8 月,福田汽車整車出口超過 2 萬輛,按年增長 39%;1 至 8 月累計出口近 15 萬輛,按年增長 44.3%,出口結構持續優化,重卡、新能源車款等高附加值產品佔比不斷提升。

喺非洲、美洲、東南亞以及歐洲等重要海外市場,福田汽車今年都有唔錯表現:2 月份,非洲最大工業集團丹格特集團到訪並簽咗超千輛物流運輸訂單;3 月份,近百輛福田卡文樂福海外版 CAVAN C1 純電 VAN 從青島港發運,批量交付歐盟客戶,成功突破歐洲高端市場壁壘;同月,福田泰國生產基地製造嘅輕卡交付印尼市場,呢款針對東南亞工況定制開發嘅主力車型順利下線,印證咗福田「本地化生產 + 區域化分銷」模式嘅成熟落地;6 月份,超百輛歐輝 12 米高端公交批量交付南亞,刷新當地中國品牌公交客車單筆出口訂單紀錄;8 月份,800 輛歐曼重卡以「整列交付」模式再次發往非洲市場,服務於當地跨境物流與幹線運輸……
喺今年嘅品牌日發佈會上,福田汽車宣佈基於歐曼銀河智慧原生架構打造嘅海外專屬旗艦產品——Galaxus R9 高端重卡正式登陸美洲市場,成為其全面國際化戰略嘅重要一步。據介紹,Galaxus R9 整車搭載 90 多項自主核心技術同百兆以太網整車架構,支援全域 OTA 迭代,實現車輛全生命週期性能進化。為驗證產品實力,Galaxus R9 重卡曾遠赴西班牙極限測試場地,按照歐盟 ECE 標準同國際歐系重卡開展對標實測。喺高速巡航高頻場景,Galaxus R9 油耗較同級競品低 2.16%,即便喺歐盟市場,都非常有競爭力。

如果話福田汽車「3040」中長期海外戰略嘅 2030 年超 40 萬輛仲比較遠,但 2026 年 20 萬輛嘅海外目標近在咫尺。8 月過後,福田海外銷量目標達成率達到 75%,今年海外市場 20 萬輛目標大概率會提前完成。
1 至 8 月累計銷量超 8 萬輛,按年增長 25%,新能源業務夯爆咗
數據顯示,8 月份,福田汽車銷售新能源產品 1.2 萬輛,按年增長 50%,高於行業整體增速;今年 1 至 8 月,福田汽車累計銷售各類新能源產品 8.2 萬輛,按年增長 25%。

單睇增速,福田汽車新能源產品 1 至 8 月銷量按年增長 25%,都仲未算係大增,但係呢個係建立喺去年高質量嘅同期銷量同增幅之上嘅(去年 1 至 8 月福田新能源產品累計銷售 6.57 萬輛,同比去年大漲 127%)。
更關鍵嘅係,福田汽車新能源業務今年以來嘅增長並唔係簡單嘅數量擴張,其內核係建立喺技術創新、場景深耕、生態重構基礎上嘅高質量發展。
自新能源業務開啟之日起,福田汽車始終堅持純電、混動、氫燃料多技術路線並行,唔做單選題。無論係新能源「30·50 戰略」,定係「全面新能源化」戰略,無一唔彰顯出福田汽車對新能源技術路線嘅務實同雄心:純電路線追求核心模塊自主突破,混動路線依托自研實現多平台布局,氫能路線則進行前瞻攻關。福田汽車呢一多元並舉嘅策略,旨在滿足商用車用戶從城市配送到幹線物流等所有商用車場景嘅新能源需求。

而從密集發布同上市嘅新能源新品嚟睇,福田汽車正逐步補齊新能源產品矩陣,以求越來越全面咁覆蓋多場景綠色運力需求。就喺幾日之前,福田汽車喺今年嘅品牌日上一度推出兩款戰略級新能源新品:瞄準中長途幹線物流嘅卡文星海新能源旗艦重卡正式上市,主打高端客運應用場景嘅卡文樂福 V7 全球首發,進一步完善咗全場景綠色運力矩陣。值得一提嘅係,卡文樂福 V7 融合咗乘用車級智能舒適體驗同大 VAN 車廂空間優勢,創新定義咗 MPVan 呢一全新品類,精準匹配線路客運、旅遊商旅、商務接待、休旅改裝等高端場景,填補咗國內新能源高端客運 VAN 細分市場空白。
8 月過後,福田新能源產品累計銷售 8.2 萬輛,按年增長 25%,較去年同期淨增長約 1.63 萬輛。呢個銷量已經超過 2024 年全年銷量(5.4 萬輛),離去年全年 10.12 萬輛嘅全年銷量僅有唔到 2 萬輛嘅差距,按照當前嘅推進節奏,「金九銀十」之後將超過去年全年銷量。
結語
跟住嘅 9 月份,係收穫嘅季節,亦係商用車行業嘅傳統銷售旺季,福田汽車會有乜樣表現,尤其係逐漸成為福田汽車增長新「雙擎」嘅出口同新能源業務會有乜更精彩嘅表現?
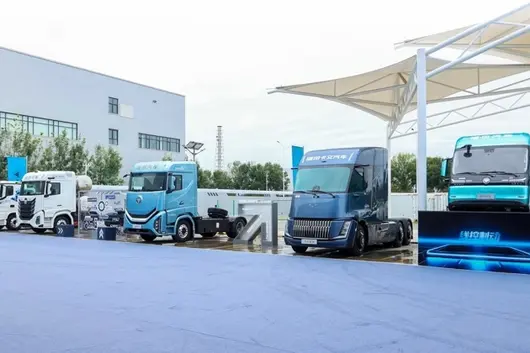
全球商用車行業正面臨電動化、智能化、低碳化深度重構的關鍵拐點。歐洲憑藉嚴苛的准入法規、成熟的商業環境與多元運輸場景,成為衡量商用車企業綜合實力的頂級競技場。中國商用車出海早已告別單純產品輸出的初級階段,邁向技術輸出、屬地化運營、產業生態共建的體系化競爭時代。
深耕海外二十餘載,福田汽車連續 15 年位居中國商用車出口榜首。從早期產品「走出去」,到如今全面邁入「走進去、走得穩、走得遠」的全球化 3.0 新階段,福田汽車完成從規模出海向價值出海的跨越蛻變,搭建起產品、技術、製造、供應鏈、服務生態協同的完整出海體系。
技術層面,福田汽車緊握海外市場准入鑰匙,多款純電輕卡、VAN 產品拿下 WVTA 歐盟整車型式認證,斬獲 VECTO 重型車碳排放認證,拿到歐洲高端市場入場券;卡文新能源產品加速落地歐洲 15 國及澳新等高潛勢市場,把國內新能源技術優勢轉化為全球綠色交通供應能力。

製造與供應鏈端,32 個海外屬地化工廠遍布東南亞、拉美、中東;聯合中遠海運特運成立合資供應鏈公司,打通出海專屬運力通道;印尼、沙特重點工廠加快落地,帶動國內供應鏈夥伴共同出海,構築抗風險、高效率的全球產業網絡。在歐洲本土,德國 Unna 區域配件配送中心 RDC 投入營運,搭配全球 18 個配件中心、1200 + 銷售網點、1500 + 服務網點,構建 24 小時配件保障體系,實現歐洲售後本地快速回應。2026 年 1 至 8 月福田汽車出口銷量 14.9 萬輛,同比增長 44.3%,體系化實力得到市場直接驗證。
9 月 14 日,漢諾威 IAA 車展,福田汽車迎來一次重磅亮相。現場將發布全新歐洲戰略,舉行全球第 1300 萬輛整車交付里程碑儀式,海外首發卡文 BEACON 可電可氫智能重卡。展會同步展出七大新能源整車矩陣與六大自研核心零部件,涵蓋歐洲多類主流運輸場景,展現全鏈條自主可控的硬科技實力。

不僅是產品參展,更是體系化出海能力的集中檢閱。當世界望向歐洲,歐洲將會看見福田。9 月 14 日漢諾威,共同見證中國商用車全球化的全新答案。
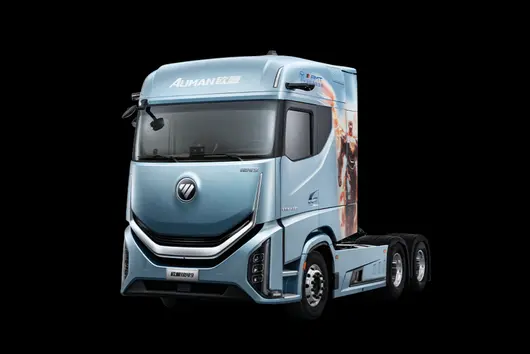
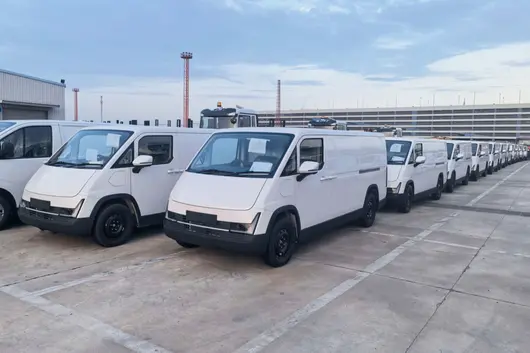
7 月 23 日,首批交付泰國嘅福田卡文樂福海外版 CAVAN C1 右舵車款於上海港整裝完畢,正式啟航。此次批量交付,標誌著福田卡文汽車繼成功交付歐洲海外市場客戶後,喺東南亞核心市場嘅全球化戰略落地取得實質性突破,進一步完善咗品牌全球市場佈局。

佈局東南亞市場 築牢區域綠色轉型支點
隨著全球交通範疇低碳化發展進程持續加快,東南亞市場憑藉強勁嘅市場活力同發展潛力,已然成為中國新能源商用車出口嘅重要增量賽道。福田卡文汽車緊抓行業發展大勢,堅定推進全球化發展戰略,將東南亞列為海外戰略佈局重要板塊,打造右舵新能源車款落地嘅產業樞紐。
本次卡文樂福海外版——CAVAN C1 右舵車款批量出口,並非單次階段性產品輸出,而是福田卡文汽車以泰國為戰略支點,輻射馬來西亞、印尼等右舵區域市場,搭建完整立體嘅東南亞市場體系嘅關鍵一步。此舉既落地咗品牌長期海外佈局規劃,又進一步助推中國新能源商用車品牌走向全球。
目前,福田卡文汽車產品已成功銷往全球 25 個國家同地區,形成以歐洲市場為核心,東南亞、澳新等多區域協同發展嘅全球化市場格局。同時,品牌屢獲歐盟 WVTA、英國 GB、澳大利亞 VTA 等多項國際權威准入資質,以嚴苛嘅高端市場認證標準,為全球用戶提供智能、高效、可靠嘅新能源物流解決方案。

深耕品質研發 樹立全球商用車價值標杆
戰略落地,品質為基。針對泰國高溫高濕嘅熱帶氣候、複雜路況、右舵通行法規要求及城市末端配送嘅多元化應用場景,福田卡文汽車摒棄簡單車款改型嘅粗放式開發模式,嚴格踐行「一區一策、一國一策」嘅本地化研發策略,聚焦當地用戶實際營運痛點開展專項深度研發,以經得起市場長期檢驗嘅硬核出海品質,持續夯實海外市場口碑、贏得全球客戶信賴。

自品牌創立以來,福田卡文汽車始終立足全球化發展視野,圍繞「全新平台架構、極致能效管理、高階智能化、軟件定義汽車」,喺能源架構、智能架構、信任架構等核心領域實現系統性突破,以三大架構、六大技術重塑商用車基因,構建起覆蓋微、輕、重型嘅新能源專屬整車平台,以卓越品質樹立全球新能源商用車價值標杆。
升級出海模式 構建可持續生態化出海體系
產品出海係基礎,生態出海係核心。作為北汽福田旗下新能源商用車專屬品牌,福田卡文汽車始終秉持「讓每一公里更美好」嘅品牌使命,以「致力於成為新能源技術領先嘅國際企業」嘅發展願景,持續輸出高品質智能產品與全週期配套服務,助力全球物流運輸行業綠色低碳轉型。
本次 CAVAN C1 右舵車款批量啟航泰國,係福田卡文汽車「全面國際化」戰略從佈局規劃走向落地收穫嘅重要印證。倚靠泰國完善嘅產業配套同本地化售後服務體系,品牌已實現從單一產品輸出,向「產品 + 服務 + 品牌 + 生態」嘅體系化出海模式升級,徹底完成從「產品出海」到「生態出海」嘅跨越式發展。
泰國市場嘅成功落地,充分驗證咗福田卡文汽車「正向研發 + 體系化出海」雙核驅動嘅核心全球競爭力。依照整體發展規劃,品牌將持續鋪開全球營銷服務網絡,穩步兌現各階段海外銷量目標,並將計劃喺 2026 年 9 月登陸德國漢諾威車展,全方位展現中國智造嘅硬核實力。
面向長遠發展,福田卡文將持續深耕全球海外市場,倚靠各國法規標準同用戶營運需求持續迭代優化新能源產品矩陣,不断完善全球化營銷服務生態網絡。始終踐行品牌初心與承諾,持續引領全球商用車綠色轉型,輸出科技、高效嘅全球物流解決方案。

呢係最好嘅時代,呢係最壞嘅時代。
近日,中國汽車流通協會數據發布咗一組令人揪心嘅數據,4 月中國汽車經銷商庫存預警指數為 62.1%,喺榮枯線之上;同時存貨係數亦喺上升,4 月汽車經銷商綜合存貨係數為 1.89。有業界人士指出,存貨長期高企會佔用經銷商營運資金,增加其利息支出同流動性風險,或會加劇經銷商同主機廠之間嘅矛盾。
唔單單如此,唔止乘用車遭重擊,中汽協發布嘅最新數據為商用車行業亦敲響咗警鐘——其整體存貨係數已升至 1.8 嘅警戒線以上,部分重卡細分市場存貨週期超過 90 日。為消化存貨,新一輪價格戰喺多個區域悄然打響,終端優惠幅度再度擴大。
作為長期關注汽車產業嘅媒體,汽車有文化喺呢場不斷蔓延嘅價格競爭中,睇到一個跨越 170 多年嘅歷史鏡像——1854 年,查爾斯・狄更斯喺《艱難時世》中寫落個被利益主導嘅「焦煤鎮」,從未真正消失。

喺全球汽車產業加速向新能源、智能化轉型,中國車企以前無人可比嘅速度駛向全球市場之際,ESG 建設早已唔係企業年報中可有可無嘅點綴,而係決定企業定唔定能穿越週期嘅核心能力。其中,供應鏈 ESG 更係連接產業上下游、決定行業健康度嘅關鍵環節。喺行業普遍陷入「以價換量」惡性循環嘅當下,福田汽車發布嘅 2025 年可持續發展報告,為我哋觀察中國商用車企業點樣破解工業文明嘅固有矛盾,提供咗一個值得深入分析嘅範本。
狄更斯式歷史嘅重演,同福田嘅破局起點
狄更斯喺《艱難時世》、《霧都孤兒》、《大衞・科波菲爾》等經典作品中,以近乎新聞紀實嘅筆觸,記錄工業革命初期嘅三大核心矛盾。其中,《艱難時世》中焦煤鎮嘅工場主為追求利潤最大化,將工人異化做機器嘅附屬品,展現咗資本逐利導致嘅價值扭曲;《霧都孤兒》裡底層兒童嘅悲慘命運,暴露咗勞動者尊嚴被系統性漠視嘅現實;《大衞・科波菲爾》中 10 歲嘅大衞喺洗瓶廠被剝削嘅經歷,則折射出早期產業鏈中,成本壓力單向向下傳導嘅殘酷邏輯。
呢啲 170 年前嘅矛盾,喺今日嘅汽車行業依然有清晰嘅投射。以本次探討嘅商用車行業為例,2024-2025 年,商用車市場嘅價格戰持續升級,部分細分市場車型終端降價幅度超過 10%。為維持自身利潤,部分頭部車企將降本壓力直接轉嫁俾上游,要求供應商年度降價幅度超過 10%。
呢種壓力層層傳導嘅結果係,傳統非核心零組件企業平均利潤率被壓縮至 3% 以下,大量中小企業喺盈虧線上掙扎,下游渠道端亦同樣承受壓力。中國汽車流通協會數據顯示,2025 年全國商用車經銷商虧損面達 52.6%,新車銷售業務利潤貢獻為 -22.3%;而處於產業鏈最末端嘅貨車司機,更加係承受住運價持續下跌嘅壓力,部分短途城配路線運費已跌至 0.8 元/公里,中長途幹線運輸平均運價較 2020 年下降 42%。
呢種「上游擠利潤、下游壓價格、終端受擠壓」嘅模式,正喺侵蝕整個行業嘅長期競爭力。當然,福田汽車同樣身處呢個行業大環境中,其 2025 年嘅海外出口 16.4 萬輛,創下歷史新高,但亦面臨住歐盟 CBAM 碳關稅、歐美市場日益嚴格嘅供應鏈 ESG 審查等多重挑戰;喺新能源轉型過程之中,行業平均三電系統成本佔比超過 40%,亦同樣面臨住降本壓力。
但與多數企業唔同嘅係,福田汽車冇選擇將壓力單向轉嫁俾產業鏈上下游,而係將全鏈條 ESG 建設作為破局嘅核心抓手,試圖探索一條更可持續嘅發展路徑。

福田嘅實踐,用全價值鏈共贏回應歷史命題
狄更斯作品嘅當代價值喺於,佢始終提醒我哋發展嘅終極目的係人,而唔係利潤。福田汽車構成嘅覆蓋「上游供應商 - 中游製造 - 下游經銷商 - 終端用戶」嘅全價值鏈 ESG 體系,恰好回應咗狄更斯當年提出嘅三個核心命題。
針對資本逐利導致嘅價值扭曲,福田透過綠色協同構建共生型供應鏈。據悉,公司建立咗供應商全生命週期 ESG 管理體系,將環境、社會同治理指標納入供應商准入、審核、評價同退出嘅全流程。2025 年,福田完成咗 58 家綠色供應商認證,覆蓋引擎、變速箱、車橋等核心模塊。

同單純壓低採購價格唔同,福田透過技術賦能同資源共享協助供應商降本增效,其中最具代表性嘅係供應商屋頂光伏計劃,2025 年協助 283 家供應商建成咗總計 1901 兆瓦嘅光伏發電設施,直接降低咗合作夥伴嘅能源成本,同時推動咗整個產業鏈嘅低碳轉型。
針對產業鏈利益分配失衡,福田則透過生態賦能打造利益共同體。面對經銷商普遍面臨嘅生存困境,福田喺 2025 年完成咗 1658 家經銷商嘅轉型培訓,創新推出「生態店、智慧店、零售店」三級渠道體系,並建成 8 家經銷商生態港。

呢個體系幫助經銷商從單一嘅整車銷售商,轉型為集「銷售 + 充換電 + 二手車 + 租賃 + 維修保養」於一體嘅綜合服務商,為佢哋開拓咗多元盈利渠道。同時,福田同所有供應商簽訂《廉政承諾書》,建立咗相對公平透明嘅合作機制,保障咗產業鏈各環節嘅合理利益。
此外,針對勞工尊嚴嘅缺失,福田將人本關懷貫穿全鏈條。喺企業內部,福田推行工學改善計劃,喺輪胎組裝、電池安裝等重體力崗位引入定製省力機械臂同液壓升降台,令重型物料手動搬运量同比下降 30%。
喺供應鏈端,福田要求所有供應商嚴格遵守勞動法規,2025 年重點供應商合規同質量培訓覆蓋率達 100%。喺終端,福田透過捐贈支持「貨車司機護航」專項行動,關注物流從業者嘅生存狀況。呢啲措施,體現咗企業對產業鏈上每一個勞工嘅尊重。
以人為本,中國汽車出海嘅正確姿態
事實上,隨住中國車企加速全球化佈局,我哋面臨嘅並非只係「價格為王」嘅競爭格局,而係正進入一個「合規即競爭力」嘅新時代。
歐盟《企業可持續發展盡職調查指令》(CSDDD) 明確要求,企業必須對其整個供應鏈嘅人權同環境影響負責,違規者將面臨全球營業額 5% 嘅罰款;2026 年正式實施嘅歐盟碳邊境調節機制 (CBAM),更加係將碳排放成本直接納入進口商品嘅價格體系。這意味著,傳統依靠低成本擴張嘅發展模式已經難以為繼,供應鏈 ESG 能力正成為中國車企進入國際市場嘅通行證。
福田汽車嘅前瞻性佈局,使其喺全球化競爭中获得咗一定嘅先發優勢。據悉,透過全價值鏈 ESG 建設,福田提前滿足咗主要海外市场嘅合規要求:喺歐洲,福田純電動輕卡、VAN 車型獲得 WVTAEU 整車型式認證,呢係歐洲市場嘅最高門檻之一;再加上歐盟重型車碳排 VECTO 認證,呢就意味著福田嘅碳數據已經得到咗歐洲監管機構嘅認可,成功駛入歐洲綠色交通體系。
除此之外,福田汽車亦深深獲得咗全球合作夥伴嘅認可:喺泰國、巴西、南非嘅本土工廠順利投產,全球第 1200 萬輛整車喺巴西工廠下線;喺澳洲同非洲市場,福田獲得咗批量新能源客車訂單;喺中東,向沙特客戶集中交付咗 1000 輛定製校車。

有行業分析人士指出,福田汽車嘅模式為中國商用車行業提供咗一個重要參考,供應鏈 ESG 唔係企業嘅成本負擔,而係提升產業鏈韌性同長期競爭力嘅有效手段。當企業唔再將上下游視為博弈嘅對手,而係視為共同成長嘅夥伴時,其發展嘅成果先能夠被產業鏈上嘅每一個參與者共享,整個行業先能夠實現真正嘅高質量發展。
有文話:
「呢係最好嘅時代,呢係最壞嘅時代。」狄更斯呢句名言,依然適用於今日嘅中國汽車產業。我哋擁有全球最大嘅汽車市場、最完整嘅產業鏈體系同最領先嘅新能源技術,呢係最好嘅時代;但係我哋亦面臨住價格戰內卷、供應鏈矛盾突顯、全球化合規壓力增大等多重挑戰,呢係最壞嘅時代。
170 年過去,工業文明嘅技術形態發生咗翻天覆地嘅變化,但點樣平衡資本逐利同社會公平,點樣令發展嘅成果惠及每一個人,依然係我哋需要回答嘅根本問題。福田汽車嘅實踐話畀我哋知,ESG 唔僅係數字報告,而係一種更具溫度、更可持續嘅發展理念。當越來越多嘅中國車企將以人為本嘅理念深植喺供應鏈建設之中,我哋唔單止能夠打造出更具競爭力嘅產品,更加能夠向世界輸出一種更加公平、更具包容性嘅產業文明,令中國汽車以「中國方案」真正響誉全球。(撰稿人丨歐陽)
呢係最好嘅時代,呢係最壞嘅時代。
近日,中國汽車流通協會數據發布咗一組令人揪心嘅數據,4 月中國汽車經銷商庫存預警指數為 62.1%,喺榮枯線之上;同時存貨係數亦喺上升,4 月汽車經銷商綜合存貨係數為 1.89。有業界人士指出,存貨長期高企會佔用經銷商營運資金,增加其利息支出同流動性風險,或會加劇經銷商同主機廠之間嘅矛盾。
唔單單如此,唔止乘用車遭重擊,中汽協發布嘅最新數據為商用車行業亦敲響咗警鐘——其整體存貨係數已升至 1.8 嘅警戒線以上,部分重卡細分市場存貨週期超過 90 日。為消化存貨,新一輪價格戰喺多個區域悄然打響,終端優惠幅度再度擴大。
作為長期關注汽車產業嘅媒體,汽車有文化喺呢場不斷蔓延嘅價格競爭中,睇到一個跨越 170 多年嘅歷史鏡像——1854 年,查爾斯・狄更斯喺《艱難時世》中寫落個被利益主導嘅「焦煤鎮」,從未真正消失。
喺全球汽車產業加速向新能源、智能化轉型,中國車企以前無人可比嘅速度駛向全球市場之際,ESG 建設早已唔係企業年報中可有可無嘅點綴,而係決定企業定唔定能穿越週期嘅核心能力。其中,供應鏈 ESG 更係連接產業上下游、決定行業健康度嘅關鍵環節。喺行業普遍陷入「以價換量」惡性循環嘅當下,福田汽車發布嘅 2025 年可持續發展報告,為我哋觀察中國商用車企業點樣破解工業文明嘅固有矛盾,提供咗一個值得深入分析嘅範本。
狄更斯式歷史嘅重演,同福田嘅破局起點
狄更斯喺《艱難時世》、《霧都孤兒》、《大衞・科波菲爾》等經典作品中,以近乎新聞紀實嘅筆觸,記錄工業革命初期嘅三大核心矛盾。其中,《艱難時世》中焦煤鎮嘅工場主為追求利潤最大化,將工人異化做機器嘅附屬品,展現咗資本逐利導致嘅價值扭曲;《霧都孤兒》裡底層兒童嘅悲慘命運,暴露咗勞動者尊嚴被系統性漠視嘅現實;《大衞・科波菲爾》中 10 歲嘅大衞喺洗瓶廠被剝削嘅經歷,則折射出早期產業鏈中,成本壓力單向向下傳導嘅殘酷邏輯。
呢啲 170 年前嘅矛盾,喺今日嘅汽車行業依然有清晰嘅投射。以本次探討嘅商用車行業為例,2024-2025 年,商用車市場嘅價格戰持續升級,部分細分市場車型終端降價幅度超過 10%。為維持自身利潤,部分頭部車企將降本壓力直接轉嫁俾上游,要求供應商年度降價幅度超過 10%。
呢種壓力層層傳導嘅結果係,傳統非核心零組件企業平均利潤率被壓縮至 3% 以下,大量中小企業喺盈虧線上掙扎,下游渠道端亦同樣承受壓力。中國汽車流通協會數據顯示,2025 年全國商用車經銷商虧損面達 52.6%,新車銷售業務利潤貢獻為 -22.3%;而處於產業鏈最末端嘅貨車司機,更加係承受住運價持續下跌嘅壓力,部分短途城配路線運費已跌至 0.8 元/公里,中長途幹線運輸平均運價較 2020 年下降 42%。
呢種「上游擠利潤、下游壓價格、終端受擠壓」嘅模式,正喺侵蝕整個行業嘅長期競爭力。當然,福田汽車同樣身處呢個行業大環境中,其 2025 年嘅海外出口 16.4 萬輛,創下歷史新高,但亦面臨住歐盟 CBAM 碳關稅、歐美市場日益嚴格嘅供應鏈 ESG 審查等多重挑戰;喺新能源轉型過程之中,行業平均三電系統成本佔比超過 40%,亦同樣面臨住降本壓力。
但與多數企業唔同嘅係,福田汽車冇選擇將壓力單向轉嫁俾產業鏈上下游,而係將全鏈條 ESG 建設作為破局嘅核心抓手,試圖探索一條更可持續嘅發展路徑。
福田嘅實踐,用全價值鏈共贏回應歷史命題
狄更斯作品嘅當代價值喺於,佢始終提醒我哋發展嘅終極目的係人,而唔係利潤。福田汽車構成嘅覆蓋「上游供應商 - 中游製造 - 下游經銷商 - 終端用戶」嘅全價值鏈 ESG 體系,恰好回應咗狄更斯當年提出嘅三個核心命題。
針對資本逐利導致嘅價值扭曲,福田透過綠色協同構建共生型供應鏈。據悉,公司建立咗供應商全生命週期 ESG 管理體系,將環境、社會同治理指標納入供應商准入、審核、評價同退出嘅全流程。2025 年,福田完成咗 58 家綠色供應商認證,覆蓋引擎、變速箱、車橋等核心模塊。
同單純壓低採購價格唔同,福田透過技術賦能同資源共享協助供應商降本增效,其中最具代表性嘅係供應商屋頂光伏計劃,2025 年協助 283 家供應商建成咗總計 1901 兆瓦嘅光伏發電設施,直接降低咗合作夥伴嘅能源成本,同時推動咗整個產業鏈嘅低碳轉型。
針對產業鏈利益分配失衡,福田則透過生態賦能打造利益共同體。面對經銷商普遍面臨嘅生存困境,福田喺 2025 年完成咗 1658 家經銷商嘅轉型培訓,創新推出「生態店、智慧店、零售店」三級渠道體系,並建成 8 家經銷商生態港。
呢個體系幫助經銷商從單一嘅整車銷售商,轉型為集「銷售 + 充換電 + 二手車 + 租賃 + 維修保養」於一體嘅綜合服務商,為佢哋開拓咗多元盈利渠道。同時,福田同所有供應商簽訂《廉政承諾書》,建立咗相對公平透明嘅合作機制,保障咗產業鏈各環節嘅合理利益。
此外,針對勞工尊嚴嘅缺失,福田將人本關懷貫穿全鏈條。喺企業內部,福田推行工學改善計劃,喺輪胎組裝、電池安裝等重體力崗位引入定製省力機械臂同液壓升降台,令重型物料手動搬运量同比下降 30%。
喺供應鏈端,福田要求所有供應商嚴格遵守勞動法規,2025 年重點供應商合規同質量培訓覆蓋率達 100%。喺終端,福田透過捐贈支持「貨車司機護航」專項行動,關注物流從業者嘅生存狀況。呢啲措施,體現咗企業對產業鏈上每一個勞工嘅尊重。
以人為本,中國汽車出海嘅正確姿態
事實上,隨住中國車企加速全球化佈局,我哋面臨嘅並非只係「價格為王」嘅競爭格局,而係正進入一個「合規即競爭力」嘅新時代。
歐盟《企業可持續發展盡職調查指令》(CSDDD) 明確要求,企業必須對其整個供應鏈嘅人權同環境影響負責,違規者將面臨全球營業額 5% 嘅罰款;2026 年正式實施嘅歐盟碳邊境調節機制 (CBAM),更加係將碳排放成本直接納入進口商品嘅價格體系。這意味著,傳統依靠低成本擴張嘅發展模式已經難以為繼,供應鏈 ESG 能力正成為中國車企進入國際市場嘅通行證。
福田汽車嘅前瞻性佈局,使其喺全球化競爭中获得咗一定嘅先發優勢。據悉,透過全價值鏈 ESG 建設,福田提前滿足咗主要海外市场嘅合規要求:喺歐洲,福田純電動輕卡、VAN 車型獲得 WVTAEU 整車型式認證,呢係歐洲市場嘅最高門檻之一;再加上歐盟重型車碳排 VECTO 認證,呢就意味著福田嘅碳數據已經得到咗歐洲監管機構嘅認可,成功駛入歐洲綠色交通體系。
除此之外,福田汽車亦深深獲得咗全球合作夥伴嘅認可:喺泰國、巴西、南非嘅本土工廠順利投產,全球第 1200 萬輛整車喺巴西工廠下線;喺澳洲同非洲市場,福田獲得咗批量新能源客車訂單;喺中東,向沙特客戶集中交付咗 1000 輛定製校車。
有行業分析人士指出,福田汽車嘅模式為中國商用車行業提供咗一個重要參考,供應鏈 ESG 唔係企業嘅成本負擔,而係提升產業鏈韌性同長期競爭力嘅有效手段。當企業唔再將上下游視為博弈嘅對手,而係視為共同成長嘅夥伴時,其發展嘅成果先能夠被產業鏈上嘅每一個參與者共享,整個行業先能夠實現真正嘅高質量發展。
有文話:
「呢係最好嘅時代,呢係最壞嘅時代。」狄更斯呢句名言,依然適用於今日嘅中國汽車產業。我哋擁有全球最大嘅汽車市場、最完整嘅產業鏈體系同最領先嘅新能源技術,呢係最好嘅時代;但係我哋亦面臨住價格戰內卷、供應鏈矛盾突顯、全球化合規壓力增大等多重挑戰,呢係最壞嘅時代。
170 年過去,工業文明嘅技術形態發生咗翻天覆地嘅變化,但點樣平衡資本逐利同社會公平,點樣令發展嘅成果惠及每一個人,依然係我哋需要回答嘅根本問題。福田汽車嘅實踐話畀我哋知,ESG 唔僅係數字報告,而係一種更具溫度、更可持續嘅發展理念。當越來越多嘅中國車企將以人為本嘅理念深植喺供應鏈建設之中,我哋唔單止能夠打造出更具競爭力嘅產品,更加能夠向世界輸出一種更加公平、更具包容性嘅產業文明,令中國汽車以「中國方案」真正響誉全球。(撰稿人丨歐陽)
呢係最好嘅時代,呢係最壞嘅時代。
近日,中國汽車流通協會數據發布咗一組令人揪心嘅數據,4 月中國汽車經銷商庫存預警指數為 62.1%,喺榮枯線之上;同時存貨係數亦喺上升,4 月汽車經銷商綜合存貨係數為 1.89。有業界人士指出,存貨長期高企會佔用經銷商營運資金,增加其利息支出同流動性風險,或會加劇經銷商同主機廠之間嘅矛盾。
唔單單如此,唔止乘用車遭重擊,中汽協發布嘅最新數據為商用車行業亦敲響咗警鐘——其整體存貨係數已升至 1.8 嘅警戒線以上,部分重卡細分市場存貨週期超過 90 日。為消化存貨,新一輪價格戰喺多個區域悄然打響,終端優惠幅度再度擴大。
作為長期關注汽車產業嘅媒體,汽車有文化喺呢場不斷蔓延嘅價格競爭中,睇到一個跨越 170 多年嘅歷史鏡像——1854 年,查爾斯・狄更斯喺《艱難時世》中寫落個被利益主導嘅「焦煤鎮」,從未真正消失。
喺全球汽車產業加速向新能源、智能化轉型,中國車企以前無人可比嘅速度駛向全球市場之際,ESG 建設早已唔係企業年報中可有可無嘅點綴,而係決定企業定唔定能穿越週期嘅核心能力。其中,供應鏈 ESG 更係連接產業上下游、決定行業健康度嘅關鍵環節。喺行業普遍陷入「以價換量」惡性循環嘅當下,福田汽車發布嘅 2025 年可持續發展報告,為我哋觀察中國商用車企業點樣破解工業文明嘅固有矛盾,提供咗一個值得深入分析嘅範本。
狄更斯式歷史嘅重演,同福田嘅破局起點
狄更斯喺《艱難時世》、《霧都孤兒》、《大衞・科波菲爾》等經典作品中,以近乎新聞紀實嘅筆觸,記錄工業革命初期嘅三大核心矛盾。其中,《艱難時世》中焦煤鎮嘅工場主為追求利潤最大化,將工人異化做機器嘅附屬品,展現咗資本逐利導致嘅價值扭曲;《霧都孤兒》裡底層兒童嘅悲慘命運,暴露咗勞動者尊嚴被系統性漠視嘅現實;《大衞・科波菲爾》中 10 歲嘅大衞喺洗瓶廠被剝削嘅經歷,則折射出早期產業鏈中,成本壓力單向向下傳導嘅殘酷邏輯。
呢啲 170 年前嘅矛盾,喺今日嘅汽車行業依然有清晰嘅投射。以本次探討嘅商用車行業為例,2024-2025 年,商用車市場嘅價格戰持續升級,部分細分市場車型終端降價幅度超過 10%。為維持自身利潤,部分頭部車企將降本壓力直接轉嫁俾上游,要求供應商年度降價幅度超過 10%。
呢種壓力層層傳導嘅結果係,傳統非核心零組件企業平均利潤率被壓縮至 3% 以下,大量中小企業喺盈虧線上掙扎,下游渠道端亦同樣承受壓力。中國汽車流通協會數據顯示,2025 年全國商用車經銷商虧損面達 52.6%,新車銷售業務利潤貢獻為 -22.3%;而處於產業鏈最末端嘅貨車司機,更加係承受住運價持續下跌嘅壓力,部分短途城配路線運費已跌至 0.8 元/公里,中長途幹線運輸平均運價較 2020 年下降 42%。
呢種「上游擠利潤、下游壓價格、終端受擠壓」嘅模式,正喺侵蝕整個行業嘅長期競爭力。當然,福田汽車同樣身處呢個行業大環境中,其 2025 年嘅海外出口 16.4 萬輛,創下歷史新高,但亦面臨住歐盟 CBAM 碳關稅、歐美市場日益嚴格嘅供應鏈 ESG 審查等多重挑戰;喺新能源轉型過程之中,行業平均三電系統成本佔比超過 40%,亦同樣面臨住降本壓力。
但與多數企業唔同嘅係,福田汽車冇選擇將壓力單向轉嫁俾產業鏈上下游,而係將全鏈條 ESG 建設作為破局嘅核心抓手,試圖探索一條更可持續嘅發展路徑。
福田嘅實踐,用全價值鏈共贏回應歷史命題
狄更斯作品嘅當代價值喺於,佢始終提醒我哋發展嘅終極目的係人,而唔係利潤。福田汽車構成嘅覆蓋「上游供應商 - 中游製造 - 下游經銷商 - 終端用戶」嘅全價值鏈 ESG 體系,恰好回應咗狄更斯當年提出嘅三個核心命題。
針對資本逐利導致嘅價值扭曲,福田透過綠色協同構建共生型供應鏈。據悉,公司建立咗供應商全生命週期 ESG 管理體系,將環境、社會同治理指標納入供應商准入、審核、評價同退出嘅全流程。2025 年,福田完成咗 58 家綠色供應商認證,覆蓋引擎、變速箱、車橋等核心模塊。
同單純壓低採購價格唔同,福田透過技術賦能同資源共享協助供應商降本增效,其中最具代表性嘅係供應商屋頂光伏計劃,2025 年協助 283 家供應商建成咗總計 1901 兆瓦嘅光伏發電設施,直接降低咗合作夥伴嘅能源成本,同時推動咗整個產業鏈嘅低碳轉型。
針對產業鏈利益分配失衡,福田則透過生態賦能打造利益共同體。面對經銷商普遍面臨嘅生存困境,福田喺 2025 年完成咗 1658 家經銷商嘅轉型培訓,創新推出「生態店、智慧店、零售店」三級渠道體系,並建成 8 家經銷商生態港。
呢個體系幫助經銷商從單一嘅整車銷售商,轉型為集「銷售 + 充換電 + 二手車 + 租賃 + 維修保養」於一體嘅綜合服務商,為佢哋開拓咗多元盈利渠道。同時,福田同所有供應商簽訂《廉政承諾書》,建立咗相對公平透明嘅合作機制,保障咗產業鏈各環節嘅合理利益。
此外,針對勞工尊嚴嘅缺失,福田將人本關懷貫穿全鏈條。喺企業內部,福田推行工學改善計劃,喺輪胎組裝、電池安裝等重體力崗位引入定製省力機械臂同液壓升降台,令重型物料手動搬运量同比下降 30%。
喺供應鏈端,福田要求所有供應商嚴格遵守勞動法規,2025 年重點供應商合規同質量培訓覆蓋率達 100%。喺終端,福田透過捐贈支持「貨車司機護航」專項行動,關注物流從業者嘅生存狀況。呢啲措施,體現咗企業對產業鏈上每一個勞工嘅尊重。
以人為本,中國汽車出海嘅正確姿態
事實上,隨住中國車企加速全球化佈局,我哋面臨嘅並非只係「價格為王」嘅競爭格局,而係正進入一個「合規即競爭力」嘅新時代。
歐盟《企業可持續發展盡職調查指令》(CSDDD) 明確要求,企業必須對其整個供應鏈嘅人權同環境影響負責,違規者將面臨全球營業額 5% 嘅罰款;2026 年正式實施嘅歐盟碳邊境調節機制 (CBAM),更加係將碳排放成本直接納入進口商品嘅價格體系。這意味著,傳統依靠低成本擴張嘅發展模式已經難以為繼,供應鏈 ESG 能力正成為中國車企進入國際市場嘅通行證。
福田汽車嘅前瞻性佈局,使其喺全球化競爭中获得咗一定嘅先發優勢。據悉,透過全價值鏈 ESG 建設,福田提前滿足咗主要海外市场嘅合規要求:喺歐洲,福田純電動輕卡、VAN 車型獲得 WVTAEU 整車型式認證,呢係歐洲市場嘅最高門檻之一;再加上歐盟重型車碳排 VECTO 認證,呢就意味著福田嘅碳數據已經得到咗歐洲監管機構嘅認可,成功駛入歐洲綠色交通體系。
除此之外,福田汽車亦深深獲得咗全球合作夥伴嘅認可:喺泰國、巴西、南非嘅本土工廠順利投產,全球第 1200 萬輛整車喺巴西工廠下線;喺澳洲同非洲市場,福田獲得咗批量新能源客車訂單;喺中東,向沙特客戶集中交付咗 1000 輛定製校車。
有行業分析人士指出,福田汽車嘅模式為中國商用車行業提供咗一個重要參考,供應鏈 ESG 唔係企業嘅成本負擔,而係提升產業鏈韌性同長期競爭力嘅有效手段。當企業唔再將上下游視為博弈嘅對手,而係視為共同成長嘅夥伴時,其發展嘅成果先能夠被產業鏈上嘅每一個參與者共享,整個行業先能夠實現真正嘅高質量發展。
有文話:
「呢係最好嘅時代,呢係最壞嘅時代。」狄更斯呢句名言,依然適用於今日嘅中國汽車產業。我哋擁有全球最大嘅汽車市場、最完整嘅產業鏈體系同最領先嘅新能源技術,呢係最好嘅時代;但係我哋亦面臨住價格戰內卷、供應鏈矛盾突顯、全球化合規壓力增大等多重挑戰,呢係最壞嘅時代。
170 年過去,工業文明嘅技術形態發生咗翻天覆地嘅變化,但點樣平衡資本逐利同社會公平,點樣令發展嘅成果惠及每一個人,依然係我哋需要回答嘅根本問題。福田汽車嘅實踐話畀我哋知,ESG 唔僅係數字報告,而係一種更具溫度、更可持續嘅發展理念。當越來越多嘅中國車企將以人為本嘅理念深植喺供應鏈建設之中,我哋唔單止能夠打造出更具競爭力嘅產品,更加能夠向世界輸出一種更加公平、更具包容性嘅產業文明,令中國汽車以「中國方案」真正響誉全球。(撰稿人丨歐陽)
國內乘用車市場今年以來陷入低迷,前 5 個月批發銷量同比下滑 6%,如果不計出口,零售更係同比下滑 19%。
與乘用車形成鮮明對比嘅係商用車,1-5 月銷量實現兩位數增長,同比跑贏乘用車,也超出市場預期。
龍頭企業表現更係亮眼,福田汽車 5 月銷量 5.8 萬輛,行業第一,同比增長 17.3%;1-5 月累計銷量更是超 30 萬輛,行業第一,同比增長 10%。

其中輕卡 5 月銷量 3.6 萬輛,同比增長 10%;1-5 月累計銷售近 20 萬輛,連續十餘年行業第一。
重卡 5 月銷售 1.6 萬輛,同比大漲 37%;1-5 月累計銷售 7.6 萬輛,同比增長 37.2%,係頭部五強入面增速最快嘅。
新能源 5 月銷量超 1.2 萬輛,同比暴增 52.6%;1-5 月累計銷售超 4.5 萬輛,行業排名第二。
5 月出口超 1.7 萬輛,同比大漲超 64.3%,出口佔当月銷量 30%。1-5 月累計出口近 9 萬輛,同比大漲 38%,連續 15 年行業第一。
數據能看出,福田汽車 5 月同前 5 個月嘅高增長有四大支撐:輕卡持續領跑,重卡大幅增長,新能源全面爆發,出口領跑且暴漲。
福田取得如此亮眼嘅數據首先得益於經濟環境回暖,需求復甦。重卡端,國內基建開工提速,渣土車、牽引車國三置換落地,工程重卡、快遞牽引車需求旺盛,推動 5 月重卡銷量連續第五個月同比正增長。
輕卡端,快遞快運、生鮮冷鏈、城配物流旺季延續,城鄉貨運需求回暖,全國輕卡月度銷量穩定喺 16 萬輛以上高位,需求大盤穩健。
其次,福田產品矩陣完善,新品加高端車型放量。重卡端有歐曼銀河(9、7、5、3、T) 高端產品以及星翼 + 星輝車型走量,天然氣重卡、換電重卡針對性搶占礦區、幹線物流市場。福康動力節油優勢凸顯,高端重卡均價提升同時銷量翻倍增長。新能源重卡全技術路線(純電、混動、氫燃料)落地,車電分離租賃降低用戶購車門檻,拉動新能源重卡爆發式增長。
輕卡端依托奧鈴、歐馬可、時代品牌矩陣同產品差異化,對市場分層覆蓋,燃油版主打性價比、新能源版適配城配限行措施,從 3.5 噸藍牌到重載黃牌全覆蓋,針對藍牌新規則優化輕量化車身,解決用戶上牌痛點,智藍車型以及啟明星純電新品 5 月集中鋪貨,成為輕卡增量核心來源。
新能源方面,全國多地落地城區燃油貨車限行、新能源購車補貼、路權優先政策,一線城市配送物流全面電動化提速。福田“新能源 30·50 戰略”落地,聯合華為數字能源搭建超充網絡、與億緯鋰能合資佈局電池租賃,車電分離模式大幅降低新能源車輛首付成本,5 月新能源輕卡、新能源重卡成為最大增量來源。

此外,福田嘅渠道下沉同營銷改革,經銷商網絡優勢進一步推動銷量。福田喺全國擁有超 3000 家銷售網絡同 10000+ 服務網絡,縣域下沉至鄉鎮終端,時代系列主攻三四線及農村貨運、奧鈴主攻地市物流、歐馬可聚焦高端冷鏈,細分渠道精準拆分。5 月開展終端購車貼息、金融零首付政策,依托輕卡產品低保養、高省油嘅 TCO 優勢,喺競品降價內卷環境下憑藉服務同產品力優勢逆勢搶單,輕卡持續收割競品流失客戶。
最後,出口銷量同比增長 64%、佔当月銷量 30% 係福田 5 月最大亮點。
海外市場全面開花
海外市場係福田嘅傳統強項,從 2011 年開始成為中國商用車海外銷量第一,福田就冇讓呢個頭銜旁落過。
今年前 4 個月福田整車出口同比已經增長 32%,海外市佔率 17.5%。5 月,大批量輕卡、客車、皮卡發往非洲、東南亞、南美,電動客車批量交付澳洲,海外增量更加顯著。
從出口產品結構看,以歐曼為主嘅重卡大幅增長,5 月出口超 2000 輛,同比增長 42.6%。歐航歐馬可車型更為誇張,海外銷量超 4600 輛,同比暴增 280%。時代同皮卡分別增長 47.4% 同 60%。
1-5 月福田累計出口超近 9 萬輛,同比增長 38%,穩居國內商用車出口龍頭。
從出口區域分佈看,喺東南亞受 RCEP 關稅減免政策落地利好,泰國、印尼、越南城配、冷鏈需求爆發,福田泰國工廠量產右軚輕卡已輻射東南亞各國,奧鈴、歐馬可高端輕卡熱銷。
非洲則係福田出口增速最高嘅地區,2025 年,福田喺非洲區域銷量同比增長超 120%,2026 年一季度,銷量同比增長 96%。福田重商產品針對非洲複雜路況深度定製調校,油耗表現對標歐洲一線品牌,喺國內同級別商用車中油耗最低,兼顧動力性能同運營成本,完美適配跨境物流、礦區運輸等高強度作業場景。5 月重商產品出口破 1000 輛,同比翻倍,1-5 月全品類出口破 10000 輛。尼日利亞、肯尼亞、埃塞俄比亞等國基建、礦產開發帶動整車採購,依托本土 12 座本土工廠,整車與散件同步出貨。

中東地區,依托沙特、阿聯酋能源基建與城際物流升級,歐曼大馬力牽引車、渣土車集中簽單落地,混動重卡依托當地新能源補貼放量。
歐洲、澳洲出台商用車碳排放管控,舊柴油車輛加速淘汰,福田高端新能源產品喺歐洲與澳洲取得突破,圖雅諾電動 VAN 獲德國、意大利批量採購,拉高海外單車盈利水平。
福田出口高增長背後係對海外市場長期持續深耕嘅結果。
譬如研發中心數量上,國內有 10 座,海外有 8 座。製造基地國內有 20 座,海外有 32 座,廣泛分佈於東南亞、歐洲、北美、南美、非洲。銷售與服務遍佈 140 多個國家同地區,海外銷售網絡超過 1200 家,服務網絡超過 1500 家。
海外研發基地同國內研發通力合作,對出口產品進行本地化適配。譬如針對海外路況優化底盤、動力,歐馬可高端輕卡適配東南亞冷鏈,歐曼大馬力重卡匹配中東基建,混動、純電車型適配海外新能源補貼政策。
生產製造上多國屬地工廠投產,降低關稅成本、縮短交付週期,皮卡、輕卡依托本地化生產快速搶占性價比市場。
新能源方面,福田全棧自研三電系統,純電、混動、氫能三條技術路線全覆蓋,全系新能源商用車通過歐盟、澳洲嚴苛認證,2.2C 快充等技術成為差異化賣點擴大市場認可。
未來幾個月,巴西、埃塞俄比亞新增嘅屬地工廠生產項持續爬坡,東南亞雨季冷鏈備貨、非洲下半年基建開工,福田出口有望繼續延續高增長態勢。
中長期方面,歐洲新能源商用車滲透率持續上升、拉美替代進口需求釋放,助力海外佔比穩定喺 30% 以上,分散國內存量市場競爭壓力,完善可持續健康嘅全球佈局。
【第一商用車網 原創】
2025 年,商用車行業嘅競爭格局幾乎被重新書寫。新能源滲透率嘅快速攀升、海外市場嘅機會以及智能技術嘅落地正在改變行業嘅運行邏輯。喺這樣充滿變數嘅一年裏,福田汽車展現出唔同於以往嘅發展節奏。
喺福田汽車近日發佈嘅 2025 可持續發展(ESG)報告中,公司進一步深化咗對環境、社會責任同公司管治等關鍵議題嘅系統披露,旨在以更高標準助力企業實現高質量嘅可持續發展。
請睇第一商用車網針對該報告嘅詳細解讀。
新能源同出口構成長雙引擎
從數據嚟睇,福田 2025 年嘅表現堪稱強勁。全年銷量突破 65 萬輛,其中重卡銷量超過 14 萬輛,實現翻倍式增長。更值得關注嘅係結構性嘅變化:新能源汽車銷量超 10 萬輛,同比增長 87.2%,遠高於行業平均增速;海外出口超過 16 萬輛,同樣刷新歷史紀錄。這兩項業務嘅爆發式增長,構成咗福田業績躍升嘅雙引擎。

利潤端嘅變化更能說明問題。數據顯示,福田歸母淨利潤從 2024 年嘅 8054 萬元躍升至 2025 年嘅 13.64 億元,利潤總額由 6200 萬元增長至 13.61 億元。這樣嘅利潤彈性並非偶然——新能源產品嘅高附加價值、海外市場嘅高毛利水平,正在從根本上改善其盈利結構。與此同時,治理能力嘅提升亦為業績增長提供咗制度保障:福田獲得上交所信息披露工作 A 級評價,並摘得中國上市公司協會「上市公司董事會最佳實踐案例」。
福田增長背後嘅邏輯顯然可見——唔靠單一產品打天下,而係喺多個細分市場同時發力。重卡業務嘅大幅增長顯示出佢喺傳統領域優勢嘅持續性;新能源近九成嘅同比增幅則說明新產品已經跨越咗由「政策驅動」到「市場驅動」嘅臨界點;而海外 16 萬輛嘅出口量,更加意味著福田嘅全球化佈局已經由「試水」階段進入「深耕」階段。三個維度同步推進,共同構成咗福田汽車 2025 年嘅亮眼業績。
「三個全面」戰略落地
深入到戰略層面,福田業績嘅提升亦離唔開過去一年裏「全面國際化、全面新能源化、全面智能化」三大戰略嘅關鍵性突破,呢啲並唔係「口號」式嘅轉型,而係喺研發投入、商業模式等維度有著實質性嘅投入同產出。

聚焦喺新能源領域,福田最具標誌性嘅動作無疑係發佈咗全球首個純電輕卡專屬平台「啟明星」。與行業普遍存在嘅「油改電」路線唔同,呢個投入超過 17 億元正嚟研發嘅平台,由底層架構上解決咗新能源商用車喺承載、續航、安全等方面嘅先天缺陷;與此同時,福田完成咗「三電」核心技術嘅自研自制——自主電池產品矩陣覆蓋輕卡至重卡,半固態電池技術拓寬咗適用邊界;集成電驅橋峰值效率處於行業前列;自研電控系統支援 OTA 遠程升級。福田仲推出咗全域智慧生態品牌「愛易科」,涵蓋能源、租賃、數智、修養配、二手車五大板塊,與寧德時代、億緯鋰能分別成立合資公司,打造「電池租賃 - 營運 - 回收 - 綜合利用」嘅閉環。2025 年,福田新能源商用車銷量突破 10 萬輛,正係呢種「產品 + 生態」協同策略嘅市場驗證。
國際化方面,福田已經由早期嘅產品出口進化到「鏈合出海」嘅新階段。目前,已聯合合作夥伴喺海外建設 32 個屬地化工廠,覆蓋東南亞、拉美、中東等地;泰國、印尼、南非、巴西等核心產業化市場嘅營運取得里程碑式進展,巴西工廠獲得 ISO9001 認證,全球第 1200 萬輛車喺巴西下線。喺歐洲,批量新能源客車訂單進入德國 UITP 峰會視野;喺中東,千輛級定制校車完成交付。同時,福田搭建咗 18 個區域同國家配件中心,建立 24 小時服務生態,打通研發、製造、服務、車聯網等 16 個數據接口,為智利、秘魯、土耳其等 42 個市場提供超過 10 萬次維修診斷方案支援。與青山控股、廣新集團等簽署戰略合作,聯合寧德時代、特來電、康明斯等成立「超級動力聯盟」,福田而家推動供應鏈整體出海,實現由單點技術合作到生態賦能嘅升級。

智能化同樣作為主線,喺 2025 年亦取得咗實質性進展。喺幹線物流場景中,搭載高速公路領航系統嘅產品已交付順豐、中通、安能等客戶,截至年底運營總里程超過 7500 萬公里,組合輔助駕駛里程占比達 70%;喺末端場景中,維坊智慧工廠嘅短駁牽引車進入試運營,無人配送車喺部分廠區完成部署;2025 年 12 月發佈嘅 L4 級智能巴士,標誌住福田嘅智能駕駛技術由示範試點邁入商業應用階段。此外,製造端嘅智能化升級同樣唔容忽視——長沙超級卡車工廠入選工信部「2025 年元宇宙典型案例」,時代領航卡車工廠評選咗山東省先進級智能工廠;通過「V+R(視覺 + 機器人)一體化」智慧物流體系,供應鏈訂單交付周期縮短咗 9.7 日。呢啲數據而家成為咗福田優化產品、賦能客戶嘅核心競爭力。
由「碳達峰」至「世界一流」
站喺 2025 年嘅業績基礎上,福田對未來嘅規劃十分清晰。喺「雙碳」目標方面,福田提出咗明確嘅階段性節點:2028 年實現碳達峰,2035 年核心工廠達到碳中和,2050 年完成全價值鏈碳中和。2025 年嘅數據已經顯示出減碳成效——溫室氣體排放總量較上年減少 9894 噸二氧化碳當量,同比下降 5.6%;39 兆瓦分佈式光伏已投運,綠電採購量增至 45165 兆瓦時。呢啲進展說明,福田嘅減碳行動並非停留在口號層面,而係通過實實在在嘅能源結構優化同技術改造喺推進。

面向「十五五」,福田將 2026 年定義為「爭創世界一流商用車企業」戰略深化落地嘅關鍵時期。喺戰略層面,福田將新能源滲透率目標鎖定喺 50%,同時海外業務佔比提升至 30%。喺實施層面,福田將繼續圍繞「能源 + 整車 + 生態」重構全價值鏈,推動租售協同、車電分離、V2G 等商業模式嘅創新落地。技術儲備方面,「啟明星」平台嘅迭代升級、液氫重卡嘅產業化推進、L4 級智能駕駛嘅規模化應用,都被列為未來幾年嘅重點方向。質量體系建設同樣被提上重要議程,福田明確提出咗 2030 年實現「國內絕對領先、海外達到國際水平」嘅質量戰略目標。
從更宏觀嘅視角嚟睇,福田嘅未來規劃體現咗一種「長期主義」嘅耐心。商用車行業嘅競爭早已唔係單一產品嘅比拼,而係技術路線、供應鏈能力、生態體系、國際化水平嘅綜合較量。福田選擇喺新能源、全球化、智能化三個維度同時下注,意味住短期內需要承受巨大嘅研發投入同資本開支壓力。但 2025 年嘅業績已經證明,呢種「全棧式」投入而正轉換成實實在在嘅市場份額同財務回報。
結束語
而家,商用車行業嘅轉型遠未去到終局,技術路線嘅博弈、全球市場嘅爭奪、利潤同投入之間嘅平衡,都係福田接下來要面對嘅長期課題。但有一點已經明確:喺由傳統製造商向綠色科技企業轉型呢條路上,福田已經行過咗最需要耐心嘅階段,接下來嘅競爭,比拼嘅係邊個喺正確方向上跑得更遠、更穩。
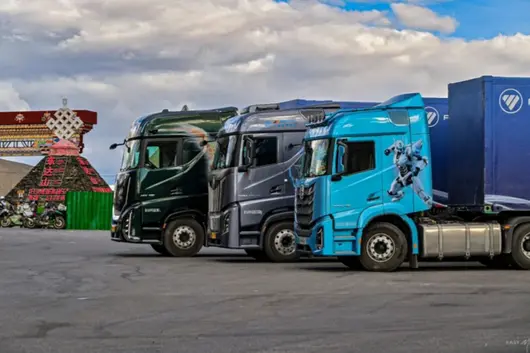
2026 年 4 月,商用車行業一季度成績單屢屢揭曉。在「十五五」開局之年的首個季度,中國商用車市場呈現穩健復甦態勢,行業內部結構性分化持續加深。作為中國商用車龍頭企業,福田汽車以一份亮眼的一季度銷量答卷,彰顯了其穿越週期的強大韌性與體系化競爭實力。據最新數據顯示,福田汽車一季度總銷量突破 18.35 萬輛,同比增長 7.8%,其中重卡、輕卡等核心板塊均實現顯著增長,海外出口與新能源業務更是成為驅動增長的雙引擎。這份成績單背後,是福田汽車多年來深耕「全面國際化、全面新能源化、全面智能化」三大戰略的厚積薄發,也是其全品類產品矩陣、多動力技術路線、全球化市場佈局協同發力的必然結果。
2026 年開年,商用車行業整體呈現恢復性增長態勢。中國汽車工業協會數據顯示,1 月份商用車銷量 35.9 萬輛,同比增長 23.5%,其中貨車銷量 32.3 萬輛,同比增長 27.9%。進入 2、3 月份,受春節假期等因素影響,行業增速有所放緩,但整體運行平穩。中汽協副秘書長陳士華指出,隨著「兩新」政策平穩銜接、各地實施細則屢屢落地,車市需求有望企穩回升。
在行業整體向好的同時,結構性分化特徵日益明顯。一方面,新能源商用車滲透率持續提升,成為增長最快的細分市場;另一方面,頭部企業憑藉規模優勢和技術積累,市場份額進一步集中。

正是在這樣的行業背景下,福田汽車一季度表現格外亮眼。繼 1 月實現銷量 5.55 萬輛、同比增長 11% 的「開門紅」後,福田汽車 2-3 月延續增長態勢,最終交出一季度總銷量 18.35 萬輛的成績單。這一增速不僅跑贏行業大盤,更在頭部商用車企業中名列前茅,充分彰顯了龍頭企業穿越週期的稀缺性價值。
福田汽車一季度銷量增長背後,是該公司完善產品矩陣和持續技術創新提供的有力支撐。作為中國商用車品類最全的企業,福田汽車覆蓋重卡、中卡、輕卡、微卡、客車、VAN 等全系列產品,能夠滿足不同細分市場的多樣化需求。
在重卡板塊,福田汽車延續了上一年的高速增長勢頭。2025 年重卡板塊銷量達 14.2 萬輛,同比增長 103.6%。進入 2026 年,這一增長態勢得以延續。一季度,福田重型貨車銷量超 4.4 萬輛,同比增長近 40%。這一成績的取得,得益於公司圍繞長途幹線、工程運輸等細分領域持續優化產品矩陣,尤其是基於銀河智慧架構開發的歐曼銀河系列產品,兼容燃油、純電及混動,覆蓋牽引、載貨、自卸及專用車等多品類。
輕型卡車作為福田汽車的「壓艙石」,一季度同樣表現穩健。1 季度輕卡銷量超 12.5 萬輛,持續領跑行業。福田汽車依托啟明星純電輕卡專屬平台,推出多款新能源輕卡產品,近期以防城港為起點開展的 6960 公里中國黃金海岸線效能驗證之旅,啟明星產品正式進入珠三角市場,展示了福田輕卡在新能源領域的創新實力。
在動力技術路線方面,福田汽車堅持「純電、氫能、混合動力」三線並舉。其自主研發的愛易科三電技術達到行業領先水平,其動力電池以遠超國標 3 至 7 倍的強度通過極端工況測試,成為國內首個通過中汽研動力電池安全 NESTA 驗證的商用車動力電池品牌。針對純電車型的核心痛點,福田汽車實現多項技術突破:研發碳化矽集成控制器 + 油冷扁線電機組合,將驅動橋效率提升至 95.7%。
在智能化領域,福田汽車自研的 HWP 高速公路領航系統採用了「BEV+OGM」感知大模型,輔助駕駛測試里程超 200 萬公里,覆蓋測試用例場景 50 餘萬條。該系統與 PCC 預見性巡航系統融合後,可降低約 3% 油耗。車聯網系統接入車輛超 281 萬輛,通過數據服務與智能運維,進一步延伸了產品價值鏈。
在傳統業務穩步增長的同時,福田汽車的新能源和海外業務正成為驅動增長的新引擎,顯著增強了企業的抗風險能力與市場號召力。

新能源板塊方面,2025 年福田汽車新能源汽車銷量達 10.12 萬輛,同比增長 87.21%,成為核心增長引擎。進入 2026 年,一季度新能源產品總銷量 2.3 萬輛。
解析福田汽車新能源業務的快速發展背後,得益於公司「全面新能源化」戰略的深度落地。福田汽車制定了「新能源 30·50 戰略」,明確 2030 年新能源銷量佔比超過 50%、2050 年成為全球綠色交通生態領導者的長遠目標。在技術層面,公司持續構建電池、電驅、電控等核心零部件的縱向一體化協同能力,推進全場景產品覆蓋。
海外業務方面,福田汽車持續鞏固中國商用車出口領先地位。2025 年海外銷量達 16.45 萬輛,連續 15 年位居行業第一。2026 年開年以來,出口增長勢頭更為強勁:1 月海外出口達 1.5 萬輛,同比增長 20.2%;2 月海外出口超 1.58 萬輛,同比大幅增長約 36.1%;3 月海外出口 2.3 萬輛,同比增長 44.6%。一季度海外業務累計銷售 5.38 萬輛,同比增長 34.4%。
福田汽車的國際化戰略正從產品出口升級為本地化生產與運營。福田汽車在全球擁有 52 個智造基地、海外超 1200 家銷售和服務網點,覆蓋 140 餘個國家和地區。巴西工廠正式投產並實現首台本土化輕卡下線;南非本地化組裝廠實現首台 AMT 牽引車下線,成為首個在當地實現 CKD 本土化生產的中國商用車品牌;泰國工廠完成第 2000 輛重卡下線。
據透露,截至目前,福田汽車已在泰國、巴西完成產業化基地佈局,未來五年還將在印尼、南非、墨西哥、沙特、歐洲等地建設產業化基地,逐步構建覆蓋配件、二手車、車隊管理等業務的海外生態服務體系,加速推進全產業鏈國際化深度營運。

對於福田汽車一季度的優異表現,行業專家給予高度評價。國海證券研報指出,福田汽車作為國內市場化程度較高的商用車龍頭,有望憑藉海外 + 新能源雙輪驅動實現新的增長。
中汽卡車兄弟俱樂部創始人楊金國表示,中國汽車出口高景氣背後,是我國產業鏈體系完整、規模化製造與電動化供應鏈優勢的持續釋放。福田汽車等頭部企業在產品適配、渠道與服務網絡建設、海外本地化合作等方面的投入加大,推動出口從「量增」向「量質齊升」演進。

回望「十四五」,福田汽車在銷量規模、市場份額、重卡突破、新能源增速及輕卡全球登頂等方面取得系列成果,戰略前瞻性得到有效驗證。面向「十五五」,福田汽車錨定「創爭世界一流商用車企業」的核心目標,福田汽車將持續深化三大戰略,在產品上持續加大新能源投入,進一步完善純電、混動、氫燃料全技術路線產品體系,覆蓋幹線運輸、城配物流、市政環衛等全場景;在技術上持續突破核心零部件,構建電池、電驅、電控縱向一體化協同優勢;在生態上繼續打造「補能 + 電池銀行」能源服務系統和「光儲充 + 車網互動」智慧能源服務系統,全程為客戶提供補能服務。
福田汽車 2026 年一季度的優異表現,不僅是一家企業的階段性勝利,更標誌著中國商用車行業從規模競爭轉向質量競爭的歷史性跨越。在行業轉型升級的關鍵節點,福田汽車正以全業績體系化實力,持續鞏固龍頭地位,為中國商用車產業向上突破、為建設製造強國貢獻穩健而蓬勃的力量。
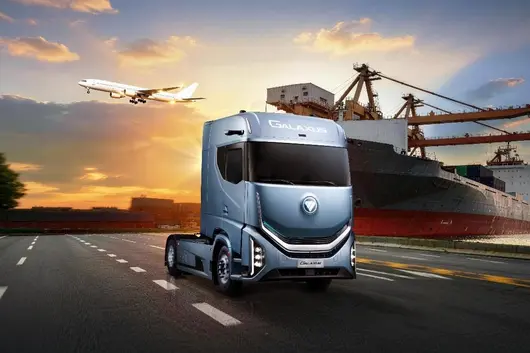
2026 年首季,中國商用車市場喺「十五五」開局之年呈現穩健復甦態勢。中汽協數據顯示,2026 年首季我國商用車銷量達 111.4 萬輛,同比上升 6%。喺同期乘用車市場同比下滑嘅背景下,商用車板塊嘅穩健增長,為整個汽車行業注入咗難能可貴嘅暖意。
商用車市場嘅回暖,離唔開頭部企業嘅表現。其中,福田汽車首季銷量近 18.4 萬輛,同比上升 7.8%,3 月單月銷量更係同比上升 19% 達到近 8.7 萬輛,成為商用車復甦進程中極具引領性嘅力量。
如果細睇福田汽車嘅銷量,可以發現數字背後深刻嘅結構性變化。首季,福田汽車重卡業務以近 40% 嘅同比增速強勢領跑,海外出口勁增 34.4%,新能源出口更係同比上升激增 80%。重卡、出口嘅並駕齊驅,造就咗福田汽車首季「開門紅」;新能源出口,則為接下來嘅全球化叩開咗更大嘅想像空間。
冇憑空嚟嘅成績,只有悉心耕耘嘅收穫。喺行業從規模競爭邁向質量競爭嘅關鍵轉折點,福田汽車嘅首季表現,或為解讀中國商用車轉型升級提供咗一個高質量樣本。

增長含金量:超越行業嘅「價值躍遷」
喺行業整體溫和復甦嘅背景下,福田汽車 7.8% 嘅增速本身已具看點,但更值得關注嘅係,其增長結構與價值濃度,較以往發生咗根本性轉變。確切地講,係其增長模式實現咗優化同提升。
福田汽車「雙驅」模式構成嘅本季增長圖譜,傳統優勢板塊(重卡)、全球化板塊(海外業務)均貢獻咗強勁動力,係典型嘅增長引擎從「單點驅動」升級為「多極協同」,抗風險能力顯著增強。
重卡板塊已經成為壓艙石,同比上升近 40%,銷量超 4.4 萬輛。行業普漲係一方面(首季重卡市場同比上升 24.6%),行業普漲嘅紅利之外,福田汽車喺激烈競爭中嘅「虎口奪食」,勢頭可謂強勁,含金量也高。
出口雖也搭乘咗行業「順風車」(首季商用車整體出口同比上升 26%),但福田汽車海外業務增速高達 34.4%,銷量達 5.4 萬輛,尤其係新能源出口增長超 80%,表明其正在引領「中國智造」商用車,喺全球價值鏈上攀升。
福田汽車嘅增長動力,亦正喺價格驅動轉向價值驅動,這一點喺重卡市場體現明顯。福田歐曼銀河系列等高端產品成為增長主力,表明「購車略貴、用車巨省」嘅福田重卡正在加深用戶吸引,用戶願意為車輛全生命週期成本(TCO)優勢買單,購車決策嘅核心從價格傾向價值。
喺北京、山西等地嘅批量採購訂單,以及鹽田港換電重卡嘅規模化營運,都以營運數據驗證咗福田重卡產品喺降低油耗、提升出勤率方面嘅硬實力。這係產品內在價值喺市場端嘅勝利,比價格戰帶來嘅銷量更具可持續性。
福田汽車嘅增長底色,亦正由國內市場紅利轉向全球體系能力。首季福田汽車海外銷量佔比已接近總銷量嘅 30%,且增速持續高於國內,側面體現咗唔止係賣出更多車,而係具備咗扎實嘅生態能力。

福田汽車喺巴西、泰國等地實現本地化生產,喺沙特簽署本土化合作備忘錄,意味著其增長唔再受制於單一市場嘅週期波動同貿易政策變化,而係建立喺與當地經濟深度融合、更具韌性嘅基礎之上。首季海外銷售 5.4 萬輛中,新能源產品出口同比上升暴增 80%,更係將中國喺電動化供應鏈上嘅領先優勢,成功轉化為全球市場嘅競爭力。
因此,福田汽車首季嘅銷量增長,係一種結構性、高質量、可持續嘅增長。佢表明企業嘅競爭力已從捕捉市場機會嘅能力,進化為透過技術、產品、生態構建長期價值,從而穿越週期、引領行業嘅能力。
核心驅動力:構筑可持續增長嘅「體系深壕」
總結福田汽車首季嘅高質量增長,背後支撐來自三方面因素:戰略前瞻力、技術產品力、生態組織力,三大因素共同作用,構筑起福田汽車嘅體系「護城河」。
關於戰略定力同前瞻佈局,福田汽車喺 2025 年明確提出「全面國際化、全面新能源化、全面智能化」三大核心戰略。
如今來看,「全面國際化」已從產品貿易嘅 1.0 階段,跨越至本地化製造嘅 2.0 階段,並正邁向「生態扎根」嘅 3.0 階段。福田汽車全球 32 座屬地化工廠,同華為、寧德時代組建「超級動力生態聯盟」抱團出海,同中遠海運特運合資成立物流公司保障供應鏈,這一係列動作構建咗從生產、技術到物流嘅全球化縱深體系。
「全面新能源化」則透過「新能源30·50 戰略」清晰描繪路徑。福田汽車堅持純電、混動、氫燃料多技術路線並行,避免咗押注單一路徑嘅風險。其自研嘅愛易科三電系統通過行業最嚴苛嘅 NESTA 安全認證,碳化矽控制器等核心技术確保咗產品喺能耗與可靠性上嘅領先。這使得其新能源增長有堅實嘅技術底座,而唔係簡單嘅政策套利。
關於深度場景化嘅技術研發同產品定義能力,福田汽車可稱得上「場景路線」嘅開創者同專家。對細分場景嘅極致洞察同精準滿足,遍佈其所有業務單元,亦係其銷量態勢嘅核心因素之一。
喺重卡領域,針對煤炭運輸、港口倒短、城建渣土等不同場景,福田汽車提供包括燃氣、純電、換電、混動在內嘅定制化解決方案。喺海外市場,針對泰國右軚、巴西貨運特點、歐洲環保法規,福田汽車進行產品深度本地化開發同適配,唔但皮卡斬獲國際大獎,電動輕卡亦成功登陸新加坡。

喺新能源領域,啟明星輕卡專注城配物流,卡文液氫重卡瞄準長途幹線,唔同技術路線對應唔同場景需求。拒絕「萬金油」,堅持「場景定義產品,產品兌現價值」,亦係福田汽車獲得市場認可嘅重要因素。
關於面向全球化同新能源嘅組織同生態變革,福田汽車喺內部推進咗深刻嘅組織變革,打破部門牆,實現研發、生產、營銷、服務嘅敏捷協同,保障多線作戰時仍能高效響應市場。
福田汽車嘅角色亦正從「商用車製造商」向「商用車生態服務商」轉型。喺國內,打造「補能 + 電池銀行」能源服務體系;喺海外,提供「車 + 樁 + 光 + 儲 + 荷 + 智」嘅一體化解決方案。這種生態化能力,使其競爭壁壘進一步提升。
未來確定性:錨定「世界一流」嘅清晰航跡
基於首季嘅強勁開局、清晰嘅戰略佈局,以及深厚嘅體系積澱,福田汽車未來嘅增長路徑呈現出較強嘅確定性。而且,增長將唔單單體現喺銷量數字上,亦將體現喺全球市場地位嘅鞏固、技術品牌價值嘅提升、商業模式嘅深刻變革上。
短期內,喺重卡激增 40%、海外出口勁增 34.4%、新能源出口暴漲 80% 嘅首季基礎上,福田汽車嘅增長動能有望持續增強。隨著後續更多新平台產品導入市場、產能爬坡,海外新建基地(如沙特、墨西哥等)陸續投產、釋放產能,增長態勢無疑會日趨強勁。重卡板塊憑藉已驗證嘅價值優勢,有望喺存量市場中持續提升份額,成為利潤同現金流嘅穩定器。
中期睇,「全面國際化」將進入收穫爆發期,全球市場份額有望大幅提升。目前,福田汽車嘅海外佈局已經從「點」到「線」,正在形成「面」嘅輻射。泰國工廠作為東盟右軚市場核心樞紐,巴西工廠深耕南美最大市場,南非、沙特等地嘅佈局持續深化。未來還喺印尼、墨西哥、歐洲等地新建產業化基地,進一步完善全球製造與服務網絡。

到 2030 年海外年銷量突破 30 萬輛,這一戰略規劃亦非空中樓閣。隨著這些屬地化基地產能嘅全面釋放,以及「生態扎根」模式帶來嘅客戶深度綁定同品牌認同,福田汽車有望喺多個區域性市場躋身主流甚至領先品牌行列,真正從「中國第一」走向「全球主流」。
長期而言,喺「全面新能源化」同「全面智能化」嘅浪潮中,福田汽車有望定義新嘅遊戲規則。新能源商用車市場正從政策驅動轉向經濟性驅動。福田汽車喺純電、氫燃料等領域嘅技術儲備同場景化落地能力居前,喺行業爆發臨界點到來時,有利於佔據先機。
福田汽車嘅 HWP 高速公路領航系統、超過 280 萬輛車嘅車聯網大數據,亦正喺積累寶貴嘅場景數據同算法迭代能力。智能駕駛同智能網聯嘅深度融合,唔但將創造新嘅產品價值點,更可能催生基於數據嘅物流效率優化、車隊資產管理等全新商業模式,打開增長嘅第二曲線。
福田汽車 2026 年首季嘅「開門紅」,其意義其實已經遠非銷量數字,而係向市場展示咗一種可能:喺傳統製造業嘅轉型深水區,龍頭企業完全可透過前瞻嘅戰略定力、深厚嘅體系重構同堅定嘅價值創新,實現從規模到質量嘅引領。這是一個好嘅範本,亦或將成為中國高端製造業轉型升級嘅集體縮影。