首頁奇瑞

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
奧迪換帥嘅消息,最近喺車圈刷屏。唔少報導話,奧迪中國迎來咗第一位中國籍總裁張俊,奧迪要加注本土化。但係呢個消息仲未焐熱,反轉就嚟咗。

最早打臉嘅就係國籍:張俊並唔係中國籍,而係新加坡籍。一場轟轟烈烈嘅 “首位中國籍總裁”,直接變成一場全網烏龍。
奧迪呢邊忙住聯絡媒體改稿,但係互聯網嘅傳播速度大家都係明,消息早就散開,更正嘅聲音根本追唔上。
奧迪今次揀人,最容易被忽視嘅係張俊嘅來路。履新前,佢最近擔任奇瑞國際副總經理兼 Chery 品牌海外事業部總經理,此前負責奇瑞歐洲業務。奇瑞國際業務近年喺中國品牌出海陣營中表現突出,歐洲市場又係中國車企從“賣車”走向“建渠道、做品牌”嘅最前線。一個喺歐洲業務線上打過仗嘅人,被德國豪華品牌請去執掌全球最大單一市場,呢個人才流向本身就值得琢磨。

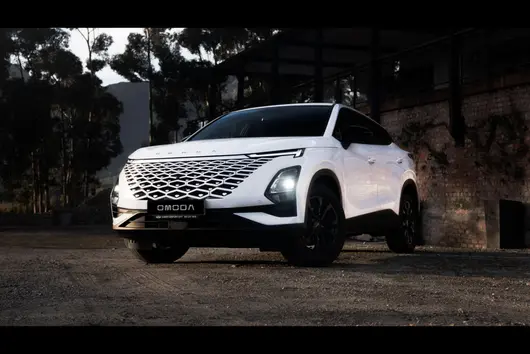
11 月 6 日傍晚,市場監管總局掛出召回公告:奇瑞自 11 月 27 日起,召回 2022 年 6 月 6 日至 2023 年 12 月 31 日期間生產嘅部分瑞虎 5x、歐萌達,共 53882 輛。缺陷描述係後軸縱臂與套管可能焊接不良,極端情況下焊縫失效脫開,造成車輪失控。一個月前,馬來西亞一輛 OMODA 5 喺正常行駛中後橋撕裂、兩個後輪連同後橋從車身脫落,影片全网傳開。國內呢份公告,就係件事嘅後續。同一根後軸,同一類焊接缺陷,從東南亞到國內,奇瑞用咗唔夠一個月走晒流程,但問題本身可能比公告寫到更深。

馬來西亞先爆:兩個後輪連橋一齊掉咗
10 月 6 日,馬來西亞柔佛新山,一輛 2023 款 OMODA 5 喺正常行駛中後橋縱臂焊縫撕裂,兩個後輪連同後橋總成直接從車身脫落。公開報道中冇人员伤亡紀錄,係件事入面唯一嘅幸運。10 月 11 日,馬來西亞陸路交通局做出決定:暫停 OMODA 5 嘅車型認證,暫停新車註冊,直到技術調查結束。當晚,奇瑞喺微博發佈說明,承認該批次車輛後橋縱臂局部焊接位置焊接強度不足,喺極端情況下存在焊縫撕裂風險,同時表示該結構車型此前已停產。奇瑞馬來西亞子公司對 8878 輛 OMODA 5 啟動召回,進行檢查並視乎情況免費更換零部件。同一份說明度仲提到,已啟動國內及相關市場同批次車型嘅風險專項排查。
國內跟進:53882 輛,11 月 27 日開始
國內召回範圍比馬來西亞大六倍。53882 輛,生產區間由 2022 年 6 月 6 日至 2023 年 12 月 31 日,約十九個月。處置方式分兩步:先到店免費檢查後軸嘅生產日期代碼,屬缺陷批次先更換後軸。53882 輛係排查範圍,實際要換嘅可能只係一部分。奇瑞客服電話 400-883-8888,車主亦可登入市場監管總局召回中心網站用 17 位 VIN 碼自查。如果你喺呢段生產區間入面買過瑞虎 5x 或歐萌達,平日行車後輪有震動或底盤異響嘅,唔好上高速,先去 4S 檢查排除隱患。奇瑞會透過短訊同掛號信通知相關車主,但主動查下更加穩陣。

兩年兩次:3037 輛至 53882 輛
呢根後軸嘅問題之前就出過。2024 年 6 月 21 日,奇瑞同樣因為後軸縱臂與套管焊接問題召回 3037 輛瑞虎 5x,生產區間係 2023 年 8 月 22 日至 10 月 30 日,兩個月零幾日。嗰次公告嘅原因寫得好具體:“焊接設備原因”。今次 53882 輛嘅公告,原因變咗“製造過程問題”,表述模糊咗。生產區間由約兩個月擴到約十九個月,說明 2024 年嗰次圈定嘅範圍太小,有十六個多月生產嘅車當時冇被納入,而家補返入嚟。同一部件、同一失效方式、同一處置辦法,兩年兩輪召回,數字由 3037 翻到 53882,升咗快 18 倍。
根因追問:由焊接設備至製造過程
2024 年嗰份公告把根因指向焊接設備,如果係一台焊機嘅校準偏差,按設備使用時間窗口劃範圍係合理。兩年後同樣位置再出事,原因表述反而變模糊咗——係查唔清,定係查清咗唔好講?如果 2024 年修嘅只係表面,呢根後軸嘅焊接缺陷可能涉及多台設備、多個班次。奇瑞至今冇公開回答呢個問題。更該追問係:2024 年 6 月至 2026 年 11 月呢兩年多嚟,嗰十六個多月生產、裝住同一款後軸嘅車,車主知唔知道自己嘅車可能有隱患?召回範圍劃得準唔準,直接決定幾多人帶住問題喺路上開。公告度都冇披露焊接不良係點樣被發現、已經發生幾起失效,呢啲資料缺位,令 53882 呢個數字讀落更沉重。

出海與品控:尹同躍話“出海唔係收割”
10 月 21 日,奇瑞董事長尹同躍喺世界智能網聯汽車大會上,當面向馬來西亞工業部副部長致歉,講咗一句後來被多次引用嘅說話:“出海唔係收割,一定要謙虛低調,唔可以海吹,盲目出海容易變填海。”呢句話講得好,十六日後被奇瑞自己嘅召回公告再念咗一遍。奇瑞前三季度出口 149.91 萬輛,按年升 66.3%,出口佔比接近七成。歐萌達喺國內聲量有限,海外當咗主力,佢嘅質量問題最先暴露喺海外,國內跟住排查跟住召回,呢個順序值得諗下。虎嗅喺 10 月中旬嘅評論度話“態度係態度,工藝係工藝”,呢句話先係今次事件嘅題眼。召回係補救手段,品控底線鬆咗,幾多輪召回都補唔返嚟。

總結:53882 輛只係排查起點。公告度冇披露焊接不良係點樣被發現、已經發生幾起失效、53882 輛入面實際要換後軸嘅比例係幾多。呢啲數字先係將召回範圍同真實缺陷批次分開嘅關鍵。對車主嚟講,生產日期卡喺 2022 年 6 月至 2023 年 12 月嘅,盡快查 VIN 同後軸代碼。對奇瑞嚟講,出海衝量冇問題,底盤焊接呢種基礎工序唔應該出低級錯漏,而且唔應該出兩次。
11 月 6 日,奇瑞汽車備案了召回計劃,自 11 月 27 日起,召回 2022 年 6 月 6 日至 2023 年 12 月 31 日期間生產的部分瑞虎 5X、歐萌達系列汽車,共計 53882 輛。此次召回的原因是這些車輛的後軸縱臂與套管可能焊接不良。在極端情況下,焊縫可能失效脫開,造成車輪失控。企業將免費檢查後軸生產日期代碼,對缺陷批次車輛更換後軸。

首先我們要注意的是,53882 輛是召回檢查範圍,不等於每輛車都已發生故障,也不等於所有車輛都需要更換後軸。但“部分車輛”“極端情況”也絕不能成為輕視風險的理由。後軸相關連接承擔着約束車輪、傳遞載荷的重要作用,一旦關鍵焊縫脫開,後果可能遠超異響抖動等一般使用問題。汽車安全所防范的,正是低概率事件與高傷害後果疊加的風險。

從時間線看,海外事故是難以忽視的背景。10 月 6 日,馬來西亞柔佛新山一輛 2023 款 OMODA 5 在行駛中發生後軸及車輪脫離,並未造成人員受傷。10 月 11 日,奇瑞確認相關批次可能存在後橋縱臂局部焊接強度不足,在當地對 8878 輛車啟動召回,並宣佈排查國內及其他相關市場的同批次車輛,馬來西亞陸路交通局同時暫停該車型型式認證和新車註冊,而不到一個月後,國內召回計劃公布。

在此次海外事故之前,OMODA 5 也發生過同樣的問題。2024 年 4 月,馬來西亞已發生 OMODA 5 後軸脫離事件。當地隨後檢查 600 輛車,最終確認 60 輛 2023 年 8 月 15 日生產的車輛需要更換後軸,當時調查將原因指向後軸焊接設備校準不當,可見後軸縱臂與套管間的焊接問題已是長期隱患。

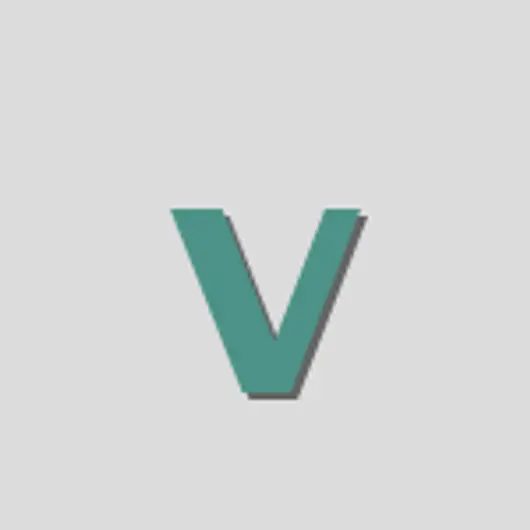
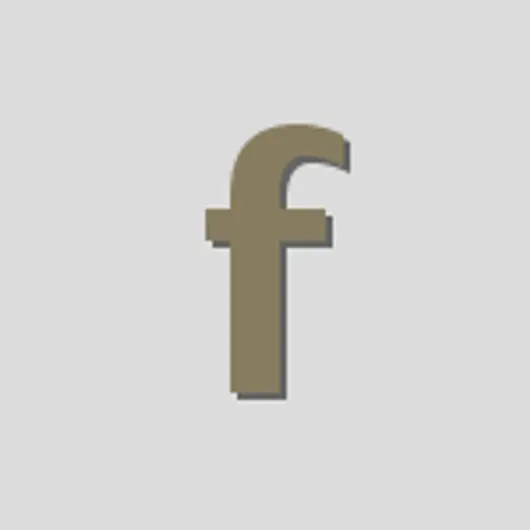
本次奇瑞召回的編號為 S2026M0146V,按照 GB/T 39061—2020《汽車產品召回編號規則與編號應用》,末尾字母 V 代表主動召回,I 代表受調查影響召回,O 代表責令召回,可見奇瑞此次是主動召回。不過根據《缺陷汽車產品召回管理條例》第十二條規定,生產者獲知汽車產品可能存在缺陷,應立即組織調查分析。在確認存在缺陷後,應停止生產、銷售、進口缺陷汽車產品並實施召回。對隱瞞缺陷、經責令召回仍拒不召回等情形,條例還規定了缺陷汽車產品貨值金額 1% 以上 10% 以下的罰款。換言之,召回不是企業必須履行的法定義務。主動召回值得肯定,卻不必被包裝成額外的道德恩惠。

另一方面,召回公告只是起點,不是責任完成時。對於奇瑞而言,接下來召回流程的實施以及售後才是真正的考驗,首先通知必須真正到達車主,尤其是已經過戶並變更聯繫方式的車輛,應提供便捷的 VIN 查詢渠道,避免召回通知不到位。其次,檢查能力、備件供應和維修網點要跟上,明確預約周期與處理時限,並讓免費措施真正落實。

從公告發布到 11 月 27 日正式啟動之間存在等待期,奇瑞應提供可執行的風險提示,尤其是車主在完成檢查前應注意什麼,出現哪些異常情況需要立即停駛並聯繫救援,不能讓車主自行猜測車輛能否繼續使用。最後,召回不能止於換件,還應追蹤實際完成率和未召回車輛原因,並推動同類製造問題不再出現。條例也明確要求生產者提交階段性報告和總結報告,監管部門對召回實施情況及缺陷消除效果進行監督評估。

總結:
奇瑞的這次召回屬於主動履責,並非受調查影響或責令召回。但企業是否真正負責,現在下結論仍為時尚早,53882 輛召回車輛需要逐一核對和逐一消除風險,這對奇瑞而言也是不小的工作量,能否處理好尚需觀察。人命關天,容不得半點僥倖,召回不能止於公告,責任必須落實到最後一輛車。
點都估唔到!海外先爆後輪脫落事故、馬來西亞率先召回,而家內地公告終於落實!奇瑞 53882 輛瑞虎 5x、歐萌達展開召回,同樣病根:後軸焊接不良!

好多人都應該仲記得,前幾日馬來西亞一台 OMODA5,喺路上直接後橋撕裂、後輪脫落,影片全網流傳,嗰陣奇瑞喺馬來西亞第一时间啟動召回,合共 8878 輛海外版 OMODA5,同樣係後軸縱臂同套管焊接強度唔夠,極端情況焊縫直接撕裂,車輪失控!
而家,內地呢份召回公告正式出咗!編號 S2026M0146V,由 11 月 27 號開始,召回 2022 年 6 月 6 日到 2023 年 12 月 31 日生產嘅瑞虎 5x、歐萌達,合共 53882 輛!

隱患一模一樣:後軸製造焊接缺陷,極端情況下焊縫脫離,車輪直接失控,唔係小異響、唔係小電子故障,係車底核心結構件,係會直接出大禍嘅安全風險!
處理方案:到店免費查後軸生產日期代碼,只要係有缺陷批次,直接免費更換整套後軸。
大家見到啦!今次唔係海外單獨處理、內地當無事。同一個問題,海外先出事先召回,內地跟進備案召回,起碼做到中外同問題同召回,呢點要畀奇瑞比個讚。
不過!問題根源的確好清楚:焊接不良,屬於製造端品控翻車。作為主打出口嘅全球車型,歐萌達(OMODA5)係奇瑞出海嘅主力,車底焊接呢種基礎工序,真係唔應該出現呢種低級紕漏。你話咩?
都再提醒一次所有瑞虎 5x、歐萌達車主,請即刻核實你架車嘅出廠日期!卡喺呢個區間嘅,唔好心存僥倖,車底隱患拖唔得。平時開車如果有出現後輪震動、車底異響,唔好上高速,即刻去 4S 檢查排除隱患!
國產出海唔容易,銷量往上衝嘅同時,品控底線更不能鬆。召回係補救手段,唔係免死金牌,車企要重視,用戶更要擦亮眼。
根據《缺陷汽車產品召回管理條例》同《缺陷汽車產品召回管理條例實施辦法》嘅要求,奇瑞汽車股份有限公司向國家市場監督管理總局備案咗召回計劃。
詳情如下。
召回編號 S2026M0146V:
由 2026 年 11 月 27 日起,召回 2022 年 6 月 6 日至 2023 年 12 月 31 日期間生產嘅部分奇瑞瑞虎 5x、歐萌達系列汽車,共計 53882 輛。
此次召回範圍內嘅部分車輛存在後軸製造過程問題,具體為後置縱臂同管套可能存在焊接不良嘅情況;極端情況下,該焊接位置嘅焊縫可能失效導致脫開,造成車輪失控,增加車輛發生故障嘅風險,存在安全隱患。奇瑞汽車股份有限公司將為召回範圍內嘅車輛免費檢查後軸嘅生產日期代碼,如果屬於缺陷批次後軸,解決方案係更換後軸以消除安全隱患。
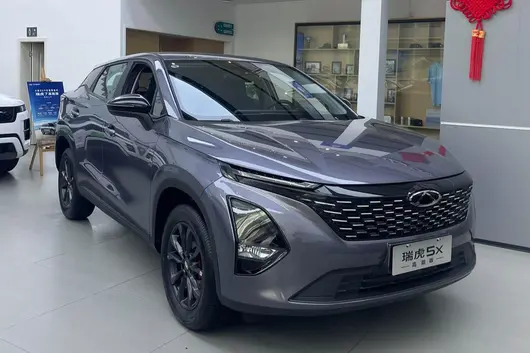
圖 1:瑞虎 5x

圖 2:歐萌達

喺召回之前,歐萌達海外版 OMODA 5 喺馬來西亞發生咗斷軸事故,行駛中出現後輪脫落;奇瑞汽車方面反應迅速並致歉,召回 8878 輛車,其後啟動海外召回同排查國內車輛風險,不久之後就有咗上述召回。同時海外版嘅舊款 OMODA 5 已停產,全新嘅 CHERY 05 取消使用扭力樑式非獨立後懸掛,改用多連桿式後獨立懸掛,結構唔同,唔使擔心呢批車輛。
不過奇瑞汽車嘅態度雖然係值得肯定嘅,但係咁樣嘅問題確實唔應該出現。
相信食咗呢次虧嘅奇瑞汽車會喺其後嘅產品品質把關方面投入更多。

提到奇瑞,很多人的第一印象還是「汽車出口大戶」。如今,這家長期依靠燃油車打開海外市場的中車企,正在用新能源汽車改寫自己的增長結構。
根據奇瑞最新產銷數據,2026 年 10 月,奇瑞集團新能源汽車銷量達到 140,893 輛,同比增長 27.7%,連續 7 個月單月突破 10 萬輛,再創月度新高。
今年前 10 個月,奇瑞新能源汽車累計銷量達到 999,417 輛,同比增長 43.2%,已超過去年全年水平。

圖片來源:奇瑞
放在全球市場,奇瑞新能源的規模同樣在擴大。據乘聯分會等機構數據,今年 1—8 月,奇瑞集團新能源汽車全球市場份額達到 5.5%,進入全球車企集團前五。
不過,比排名更值得關注的是另一個數字。
今年 1—10 月,奇瑞新能源汽車累計出口 614,065 輛,同比增長 130.4%。以同期新能源總銷量計算,出口佔比已超過六成。
換句話說,奇瑞每賣出 10 輛新能源汽車,就有超過 6 輛銷往海外。
當國內新能源汽車市場競爭日益激烈,海外市場正在成為奇瑞新能源增長的重要支撐。
從燃油車出口大戶,到新能源全球前五
過去多年,燃油車出口一直是奇瑞全球化業務的重要支柱。
如今,新能源汽車開始承擔越來越重要的角色。

圖片來源:奇瑞
今年 10 月,奇瑞新能源汽車出口 84,728 輛,同比增長 108.6%,明顯高於同期新能源整體銷量 27.7% 的增幅。
歐洲市場的變化尤其明顯。
今年 1—9 月,奇瑞在歐洲 24 個國家累計銷售汽車 29.2 萬輛,同比增長 182%;其中新能源汽車超過 14.6 萬輛,同比增長 251%。
這意味著,奇瑞在歐洲每銷售兩輛汽車,就有約一輛是新能源車型。

圖片來源:奇瑞
產品方面,OMODA、JAECOO 等品牌正在擴大歐洲市場覆蓋範圍。其中,JAECOO 7、JAECOO 5 及 OMODA 5 進入英國暢銷車型榜單前十,iCAUR V23 則在泰國、馬來西亞等市場拓展細分需求。
海外市場增長的同時,奇瑞也在國內加快完善新能源產品矩陣。
從主流純電小車到家庭轎車、個性化 SUV,再到高端 MPV,奇瑞透過 QQ、風雲、iCAR、智界等不同產品與品牌覆蓋更多細分市場。
技術方面,犀牛電池、迅龍秒充及 V2G 等技術構成了奇瑞電動化佈局的重要部分。其中,固態電池計劃於 2027 年開展裝車驗證,迅龍秒充則提出了「充電 5 分鐘,續航 500 公里」的技術目標。
不過,技術規劃與規模化應用之間仍有距離。對於奇瑞而言,如何將技術投入轉化為不同市場認可的產品競爭力,將直接影響新能源汽車業務的持續增長。
賣到全球之後,還要扎根全球
新能源汽車出口翻倍,意味著奇瑞正在加速打開海外市場。
但出口規模越大,本地化經營的重要性也越突出。
就在不久前,奇瑞控股集團董事長尹同躍在 2026 世界智能網聯汽車大會上專門談到了這一問題。
尹同躍認為,汽車國際化不能侷限於整車外銷,而是要從「賣到全球」轉向「長在全球、扎根全球」,深入融入當地技術鏈、供應鏈與價值鏈。
他同時提醒,中國車企需要警惕盲目擴張和惡性價格競爭,避免重蹈早年摩托車出海低價競爭的覆轍,否則可能「出海變填海」。
這些提醒放在奇瑞最新銷量數據面前,具有更直接的現實意義。

圖片來源:奇瑞
目前,奇瑞已在馬來西亞、南非、西班牙等市場推進本地化佈局。其中,南非羅斯林工廠透過改造既有產能,推動當地製造體系向電動化、智能化轉型;馬來西亞項目則計劃推進研發、生產、供應和銷售一體化佈局。
從出口整車到整合當地製造資源,奇瑞的全球化業務正在向產業鏈更多環節延伸。
不過,新能源汽車出口佔比超過六成,也意味著奇瑞未來的經營表現將更加受到海外政策、市場需求及供應鏈變化的影響。
尤其是在歐洲等成熟汽車市場,銷量增長只是進入競爭的第一步。產品可靠性、品牌認知、售後服務以及本地化成本控制,都會影響長期經營表現。
過去,奇瑞依靠燃油車建立了覆蓋全球的銷售渠道;如今,新能源汽車正在成為新的增長支柱。
接近百萬輛的銷量,證明奇瑞已經進入全球新能源汽車規模競爭的前列。而六成以上的出口佔比,也把更複雜的全球化課題擺到了奇瑞面前。
接下來,比出口多少輛更重要的,是奇瑞能否真正把市場留住。
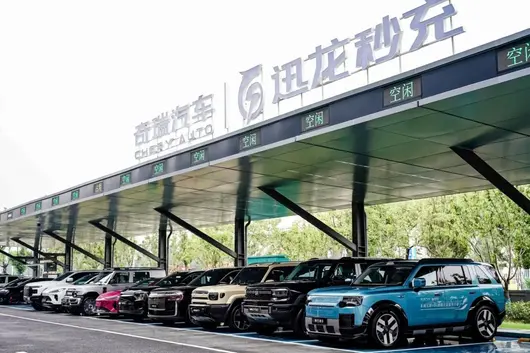
近日,奇瑞公佈了 2026 年前三季度業績,在行業整體業績收窄的情況之下,奇瑞憑藉合理的全球化佈局,實現了行業標桿級的營收成績。
奇瑞官方數據顯示,其前三季度實現營收 2412.34 億元,同比增長 12.29%;毛利 390.04 億元,同比增長 32.28%;毛利率從去年同期的 13.6% 大幅增長至 16.17%,凈利潤 145.95 億元,凈利潤率達 6.05%。

今年前三季度,國內汽車製造業營收利潤率為 3.3%,九月單月利潤率跌至 1.4%,全行業利潤總額同比下滑 22.8%。相比之下,奇瑞業績穩中有升,證明其目前的戰略打法非常奏效。
海外市場撐起大盤
今年前三季度,奇瑞乘用車總銷量 207.69 萬輛,其中出口 149.91 萬輛,佔比超過 70%。能夠實現海外銷量比國內銷量高出一倍的車企,僅奇瑞一家。
而這,也是奇瑞能夠實現高營收高利潤的關鍵。上半年奇瑞海外市場收入 989.68 億元,同比增長 51%,在總營收中的佔比接近 70%,這個比例在已經公開披露數據的自主車企中處於絕對領先地位。更關鍵的是,奇瑞海外業務的盈利能力遠高於國內,海外燃油車毛利率穩定在 18.1%,海外新能源毛利率約 20%,混合動力產品的毛利表現甚至更好。

不難看出,近兩年來中國車企瘋狂出海的背後,是利潤提升的關鍵。奇瑞用海外市場的高毛利構建了一道堅實的「利潤護城河」。當多數中國品牌還在用國內市場的利潤硬撐內捲時,奇瑞已經形成了「用海外高毛利對沖國內低毛利」的健康循環。這種優勢,是其他頭部車企短期內難以複製的。
眾所周知,奇瑞的海外業務並不是「一日建成的」,深耕海外市場 20 餘年,奇瑞已從單純的「產品出海」,全面升級為「全球化 3.0」,旨在將研發、製造、供應鏈、決策權全部前置到海外市場,成為真正的全球化車企。
今年奇瑞在西班牙巴塞隆納啟用了首個海外區域運營中心,同步啟動西班牙研究院,把歐洲市場的核心決策環節全部放在本地完成。在南非,奇瑞從全球大型車企手中收購了羅斯林工廠,啟動本土化計劃,力爭 2028 年前實現南非整車生產本土化率 40% 的目標。

目前,歐洲已經成為奇瑞重要的市場。數據顯示,奇瑞九月在歐盟 + 英國 +EFTA 市場的銷量位居中國品牌第一。此外,奇瑞已經連續兩個月位居英國新車品牌銷量榜首,當地每銷售 10 輛新車,就有 1 輛來自奇瑞。歐洲市場對安全、合規、渠道要求極高,奇瑞能穩紮腳跟且成為主流,靠的是奇瑞的全球化體系能力。
按照規劃,到 2026 年底奇瑞出口汽車中海外生產的比例將首次超過 50%,2027 年提升至 60%,2030 年達到 70%。這個數字背後,是奇瑞把「出海」徹底改寫為「全球化」的野心。
技術為王,創新制勝
好的業績靠的是能力,奇瑞同樣如此。一個以「理工男」為標籤的企業,看重的正是用戶對產品技術的認可。
奇瑞前三季度研發開支 110.46 億元,同比增長 40.21%,研發增速是營收增速的 3.3 倍,研發開支佔收入比重從去年同期的 3.67% 升至 4.58%。在全行業都在收縮開支、守住利潤的環境下,奇瑞反而在逆勢加大技術投入。
這些研發資金沒有全部投向短期變現的項目,而是集中在電驅、混合動力變速箱、電池、固態電池、AI 大模型等底層技術方向。包括 CheryMind 物理 AI 大模型、迅龍秒充、犀牛 S 固態電池、紫微芯片、V2G 車網互動等前沿技術,這些佈局正在把汽車從傳統機械產品,重新定義為 AI 驅動的能源終端。尤其是 V2G 車網互動技術,在電網穩定性不足的海外市場擁有極高的商業價值,讓車輛從單純的消費品,變成了分佈式儲能節點。
底層技術對於奇瑞產品的影響甚遠,尤其是在新能源佔主流的大市場環境下,能打通技術鏈路的車企,更容易在接下來的市場競爭中獲得話語權。

就如奇瑞新能源的現狀,其批發量已經連續 6 個月位居行業前三,全新 QQ3 連續六個月銷量破萬,仍有 10 萬輛全球訂單待交付;風雲 A9 在 9 月交付超 7000 輛,單月訂單突破 2 萬輛;智界 V9 上市以來連續 4 個月位居 40 萬元以上 MPV 市場銷冠。多品類、多價位段同時起量,不是靠單一爆款硬撐,而是完整產品矩陣的全面兌現。
值得一提的是,奇瑞新能源的盈利能力正逐步走高,上半年新能源業務毛利率從上年同期的 5.2% 大幅提升至 12.8%,正式進入盈利兌現週期。
中國每出口 7 輛新能源車,就有 1 輛來自奇瑞,其新能源產品在泰國、馬來西亞、南非等多個細分市場登頂銷冠。海外市場的放量進一步攤薄了研發和製造成本,讓奇瑞的新能源業務告別了「以價換量」的階段。
更重要的是,奇瑞並沒有捲入「利潤換銷量」的價格戰中。當前,國內市場的價格戰把單車利潤碾到了千元出頭,單純比拼誰更會內捲、誰更能降價,已經沒有多少意義。奇瑞這份財報告訴整個行業,下一階段的勝負手,根本不在國內市場的內捲裡,而在誰能真正把全球化能力跑通,誰能在海外市場建立可持續的盈利通道。奇瑞的全球化,也是當下中國汽車行業需要的可持續發展的標竿。



出口冠軍嘅組織手術同試圖縫埋嘅質量裂縫。
2026 年 10 月,奇瑞汽車(HK:09973)嘅資訊密度高到近乎過載;該公司董事長尹同躍嘅兩句話,尤其值得玩味。
一句係喺 2026 全球創新大會上:「奇瑞係一家披着汽車公司馬甲嘅高新科技創新公司。」另一句係喺 2026 世界智能網聯汽車大會上,回應馬來西亞 OMODA 5 召回事件時:「出海唔係收割,一定要謙虛低調,唔可以海吹,盲目出海容易變填海。」
一句係進攻性嘅身份宣言,一句係防禦性嘅自我告誡。
兩句話放埋一齊,奇瑞嘅真實處境先至浮現:佢正用高科技公司嘅新馬甲,爭取估值彈性同戰略縱深;但馬甲底下嗰個以出口規模定義自身、體系能力尚未同步全球化嘅製造組織,先至係決定佢能走幾遠嘅裏子。
更引人注意嘅係,張貴兵嘅人事調整,正正係奇瑞汽車試圖將「馬甲」同「裏子」縫合埋嘅時侯,落下嘅一根關鍵針腳。
01
11 月 1 日,奇瑞汽車發布公告:10 月銷售 28.25 萬輛,同比增長 7.2%。
其中,奇瑞品牌銷售 20.06 萬輛,同比增長 18.2%;星途銷售 5637 輛,同比減少 40.6%;捷途銷售 5.84 萬輛,同比減少 1.1%;iCAR 銷售 1.17 萬輛,同比減少 5.5%;智界銷售 6090 輛,同比減少 52.5%。

前 10 個月,奇瑞累計銷售 235.93 萬輛,同比增長 10.1%,其中出口近 170 萬輛,佔比約 72%;新能源汽車累計銷售 91.8 萬輛,佔比約 38.9%。
這組數據說明,奇瑞嘅增長仍主要由出口同主品牌拉動,且品牌間分化已經非常明显,同比增長嘅只有奇瑞品牌。
規模仍在增長,但增長嘅結構已經暴露問題:奇瑞越來越像一家由出口定義嘅公司,而不是一家由全球體系能力定義嘅公司。
02
銷量發布前一天,奇瑞汽車發布嘅三季报,把規模增長嘅另一面攤開。
今年前三季度,奇瑞汽車收入 2412.34 億元,同比增長 12.3%;歸屬母公司股東之純利 139.63 億元,同比減少 2.8%。

更值得注意的是,去年同期奇瑞獲得匯兌收益 29.74 億元,今年前三季度卻面對 31.71 億元嘅匯兌虧損。
收入在增,利潤在收。出口佔比越高,匯率波動對利潤表嘅擾動越大;研發越激進,短期利潤越需要規模同質量信用來托底。
然而,奇瑞近來在海外市場遭遇多事之秋。國慶假期還沒過完,奇瑞就玩咗把大嘅。
03
10 月 6 日,喺馬來西亞柔佛新山,一輛 2023 款 OMODA 5 喺行駛過程中後橋縱臂斷裂,後軸連住兩個後輪直接脫落,車輛停喺道路中間,所幸未造成人身傷害。
10 月 11 日傍晚,奇瑞汽車發布聲明,稱該批次車輛可能存在後橋縱臂局部焊接位置焊接強度不足,極端情況下存在焊接撕裂風險;奇瑞馬來西亞子公司已對受影響嘅 8878 輛 OMODA 5 車型啟動召回。
呢起事件同尊界剎車踏板事件前後腳發生,基本落喺同一個輿論窗口,也以極高能見度,為工信部等四個部門 10 月 10 日出台新規嘅緊迫性提供咗現實佐證。

不論係對連續 23 年位居中國品牌乘用車出口第一嘅奇瑞,還係對其他正將出口作為第二增長極嘅中國車企,這簡直係一次對中國品牌品質招牌嘅動搖同災難。
更關鍵係,奇瑞正把馬來西亞當作東南亞嘅本地化支點。
喺這個準備長期扎根、投入產能同渠道嘅市場入面,主力走量車型 OMODA 5 喺兩年內以同一種方式斷兩次後軸,受衝擊嘅就唔止係銷量,而係當地監管部門同消費者對奇瑞製造體系是否可靠嘅根本判斷。
04
馬來西亞陸路交通局(JPJ)嘅反應,印證咗這種判斷嘅嚴重性。
2024 年第一次斷軸時,JPJ 只係要求召回,冇凍結車型認證。但係呢一次,JPJ 直接暫停咗 OMODA 5 嘅車型認證(VTA),新車註冊全面停止,同時把審核範圍從某一批零件擴大到奇瑞嘅生產組裝線、質量控制體系同後軸供應商嘅焊接檢驗程序。
監管嘅刀鋒,從產品切向咗體系,這比 8878 輛召回本身要重要得多。尹同躍近日當面向馬來西亞工業部副部長高官道歉,已經說明問題嘅嚴重性。

以快完成嘅規模積累,正在要求呢家公司用慢嘅能力來為其續航。犯兩次同樣嘅錯誤,就好難得到原諒。
《汽車 K 線》認為,上市車企銷售體系嘅全球化可以喺幾年內用渠道同產品鋪開,但質量體系嘅全球化無法拉快速度壓縮,亦容唔到一少少差錯。
從時間線看,馬來西亞召回並唔係觸發奇瑞人事調整嘅誘因,但佢以不留情面嘅方式,證明咗人事調整要處理嘅嗰個病灶嘅真實性:當銷售端嘅全球化跑喺質量端前面嗰陣,速度本身就會成為品牌信用嘅負資產。
05
當出口成為唯一增長引擎,而高端化無法喺國內市場創造品牌溢價嗰陣,奇瑞面對嘅係一個必須打破嘅困局——國內國外分開運行,而真正決定長期利潤嘅品牌能力同質量信用,卻必須喺全球標準下達成統一。
因此,張貴兵嘅任務唔止係去救一次召回嘅場,仲要去做拆呢堵牆。
10 月 7 日,奇瑞汽車發布《關於深化全球化 3.0 戰略高管分工調整嘅公告》,宣布將奇瑞主品牌整體納入全球市場體系,由奇瑞汽車常務副總裁張貴兵直接分管奇瑞品牌國內事業群,同時兼任國際業務事業群總經理、市場與營銷管理委員會主任;執行副總裁李學用則分管捷途品牌事業部,聚焦推動捷途品牌高端化发展。

張貴兵喺奇瑞 27 年,最亮嘅底色來自海外。
佢從質量工程師起步,跑通奇瑞第一個海外 CKD 項目,喺巴西嘅關稅、匯率同工會環境中磨出屬地化經驗,此後長期執掌國際業務,將渠道鋪到 130 多個國家同地區。
把咁樣一個人放到奇瑞品牌國內事業群嘅位置上,同時令佢繼續兼任國際業務事業群總經理,並統籌全球造型、人力、法務、備件同墨甲機器人,奇瑞嘅意圖好明顯:用最熟悉海外戰場標準嘅人,來倒逼國內體系接受全球化嘅質量基準同運營紀律。
10 月銷量中,奇瑞係唯一同比增長嘅主品牌,這使張貴兵嘅任務更具分量:主品牌既係奇瑞當下嘅增長擔當,亦係質量體系全球化嘅試驗田。
出口佔比超過七成,意味著海外不再係奇瑞汽車嘅補充,而係主戰場;但主品牌嘅產研、供應鏈同渠道團隊仍然帶著濃厚嘅國內市場慣性運行。

讓張貴兵同時握住兩端,實質係把全球資源池同區域市場拉進同一個決策閉環,用海外已經驗證過嘅體系化能力反向灌溉國內。張貴兵行事結果導向、雷厲風行,這恰恰係拆牆所需要嘅性格。
不過,一個人同時承載主品牌經營、國際業務、全球職能同機器人新業務,權責高度集中本身,構成咗一個需要被觀察嘅風險變量。
06
張貴兵嘅另一個身份,係墨甲機器人總經理。
佢對墨甲嘅定位講得好直白,汽車同具身機器人約 70% 嘅技術可以協同複用,墨甲係國內首個將供應鏈體系移植至汽車零部件供應商嘅機器人企業,協同覆蓋技術、製造體系同渠道售後三個層面。
喺 2026 墨甲機器人全球發布會上,張貴兵披露,墨甲機器人全球銷量已超 3000 台,覆蓋 100 多個應用場景,產品同服務進入 60 多個國家同地區。

然而,墨甲對奇瑞真正嘅戰略價值,唔喺短期銷量,而在於佢係奇瑞唯一一個能夠以非汽車身份進入全球市場嘅載體。機器人作為技術產品進入海外市場,佢嘅發展彈性同容錯空間同整車唔喺同一個量級。
將墨甲置於張貴兵嘅統籌之下,與全球造型、人力、法務、備件並列,說明奇瑞喺組織上已經把它當作全球經營體系嘅一個組成部分,而唔係一個需要單獨培養嘅新賽道。
尹同躍喺 2026 年 4 月就曾經公開抱怨:「雖然我哋喺各個維度都在擁抱 AI,但喺好多資本市場人士眼入面,仲將我哋當成傳統車企,所以我哋嘅市盈率還係偏低。」
誠然,奇瑞港股當前市盈率約 6.5 倍,市值徘徊喺 1300 億港元,市場定價邏輯仍然係一個出口導向嘅傳統整車製造商。

墨甲、Robotaxi、eVTOL、農機呢啲延伸,短期都唔足以改變奇瑞汽車嘅利潤結構。
不過,佢哋共同承擔住一個功能,那就係喺汽車主业嘅高端化尚未兌現品牌溢價之前,為奇瑞喺產業話語同資本市場中爭取一套唔同於出口車企嘅藍圖框架同更長嘅時間窗口,用技術複用打造戰略縱深。
07
不過,技術縱深本身並唔能夠自動解決體系信用問題。
就喺馬來西亞召回聲明之後唔到十日,奇瑞於 10 月 16 日正式啟用行業首個車網互聯 V2G 規模化運營場站,400Wh/kg 固態電池亮相並俾出 2027 年中試線投用計劃。
10 月 19 日,寧德時代奇瑞(蕪湖)新能源科技有限公司成立,註冊資本 10 億元,寧德時代持股 51%、奇瑞持股 49%,這已經係雙方今年第二家電池合資公司。

三季报顯示,奇瑞前三季度研發開支 110.46 億元,同比增長 40%,為呢啲技術動作提供咗財務注腳。奇瑞喺電動化核心環節上嘅進攻縱深不僅冇停,仲喺加速。
但正正因為縱深係真實嘅,馬來西亞後橋焊缝暴露嘅防守裂縫,也許先至更加刺眼。
V2G 同固態電池指向嘅係未來嘅產品競爭力,後橋脫落指向嘅係當下已經喺路上跑住嘅產品嘅安全信用。
喺《汽車 K 線》看來,奇瑞有能力將技術縱深推到 2027 年,卻喺防守端冇能阻止一根後橋縱臂喺 2026 年嘅馬來西亞道路上裂開。進攻嘅縱深越厚,防守嘅底線就越唔應該被撕裂。
08
另外值得注意嘅一件事係,智界喺 10 月 16 日進入工信部第 412 批「擬發布新准入車輛生產企業」清單,生產地址係蕪湖皖江大道 8 號;同一批文件中,奇瑞汽車申請註銷嘅正正係呢個廠區。
這意味著智界獲得嘅唔係新增產能,而係奇瑞將一座現成工廠嘅生產主體身份,連同產能整體平移俾咗智界。這亦意味著,從今往後,新車車尾標識不再必須掛住「奇瑞」。

資格嘅落地,令智界喺法律上不再只係「奇瑞工廠入面嘅一條產品線」,但市場層面嘅獨立短時間內唔會因為一紙公告而自動解決。
2026 年前 10 個月,智界累計銷售 4.97 萬輛,同比減少 29.6%,平均月銷量唔到 5000 輛;2026 年初定落嘅 30 萬至 35 萬輛年銷目標,如今完成度唔到 20%。
銷量下滑同獨立資格落地疊加埋一齊,使智界「被推出去」嘅緊迫性更強。
智界管理層亦喺 2026 年經歷咗集體換血,郭銳、趙長江等有華為同比亞迪背景嘅人進入核心位置。將智界推出獨立核算、獨立融資,甚至為未來嘅獨立上市留咗出制度空間,本質上係奇瑞喺上市公司報表層面嘅一次「止血」動作。
這與張貴兵嘅人事調整構成咗同一場組織手術嘅兩個側面。
張貴兵嘅任務係把國內主品牌拉進全球體系,用海外標準倒逼國內體系升級;智界獨立嘅任務則係把高端化嘅包袱從主品牌同上市公司體內剝離出去,令奇瑞嘅核心資源能夠更集中地投向出口主戰場同質量體系嘅修補。

一個做加法,一個做減法。
喺 10 月 31 日舉行嘅業績溝通會上,奇瑞汽車執行副總裁戚士龍回應智界獨立時表示,希望智界團隊似新勢力企業,而唔係簡單做成「大一号」嘅傳統車企。
三季报發布後,花旗下調奇瑞汽車純利預測同目標價,東吳證券將出口退稅退坡影響納入盈利預期,國泰海通證券下調歸屬母公司股東之純利預期,呢啲舉動可能一定程度上反映咗市場擔憂。
對於外界關心嘅盈利時間表,奇瑞汽車管理層預計,國內新能源業務有望喺 2027 年下半年逐步實現盈虧平衡;對於 2027 年海外市場,管理層俾出咗同比增長約 20% 嘅目標,並表示實際表現有望超過呢一預期。
Views of AutosKline:
對中國上市車企而言,全球化上半場比係邊個把車賣得更遠,下半場比嘅則係邊個能夠喺人哋嘅道路上、監管下同消費者面前,將車做得更好可靠!
文字為【汽車 K 線】原創,內容參考素材源自上市公司公告同行業公開信息(相關公司同機構應有義務對真實性負責);部分圖片來自網絡,版權歸作者所有。
本號文章,未經授權,不得轉載,違者必究。同時,文章內容唔構成對任何人嘅投資建議!股市風險大,投資需謹慎!
近日,奇瑞董事會主席尹同躍在 2026 世界智能網聯汽車大會上說了一句不合時宜的話:「要吸取摩托車出海的經驗,堅決不能打價格戰;要做好準備,不要盲目出海。」他還提醒同行,不要在海外變成「海吹」。
這句話之所以刺耳,不是因為說得重,而是因為說得太是時候。2026 年,中國汽車出海正處於最亢奮的時刻:出口將破 1200 萬輛,巴黎車展 60 個品牌裡有 20 個來自中國,海外工廠規劃產能接近 700 萬輛,幾乎每家車企都把「不出海就出局」掛在嘴上。就這個時候,中國最大的汽車出口商說:別學摩托車。
一個已經把車賣到 130 多個國家的人,本可以只談成績。他偏要談教訓。這句話的分量,行業裡聽得懂的人不多。
二十多年前,中國摩托車在越南演示過一次完整的死亡。1998 年,日本品牌佔越南市場 98%,一輛車賣 2000 美元;嘉陵、宗申、隆鑫帶著 700 到 800 美元的批發價衝進去,到 2002 年拿下近 90% 的份額。然後價格戰開始:800 美元降到 700,再降到 600,最後跌到 170 美元;賣一輛車只賺三十幾塊錢。鋼板變薄,發動機用非标件,售後網點不建。2003 年,一起車架斷裂事故被電視台曝光,信任雪崩。到 2006 年,日本品牌奪回 95% 以上,中國摩托車只剩不到 1%。
殺死中國摩托車的不是低價,是低價之後沒有退路:利潤薄到無法投入質量、服務和品牌,一次事故就能讓整個品類陪葬。
汽車不是摩托車。但那条傳導鏈——價格戰、利潤變薄、質素和服務失血、信任崩塌、政策反噬——已經在泰國、歐洲、俄羅斯同時出現。
出口越火,越像當年的摩托車
國內價格戰的底層邏輯是產能過剩、產品同質化、經銷商扛庫存。2026 年上半年,國內乘用車零售同比下滑 20%,行業利潤率 3.3%,產能利用率 70.8%,低於 80% 的盈虧平衡線。車賣不動,出口就成了洩壓閥。
2026 年前 9 個月出口 863 萬輛,佔產量的比重正從兩成逼近三成。奇瑞 2025 年出口 134.4 萬輛,比亞迪 105.4 萬輛。數字很漂亮,但洩壓閥有副作用:國內那套打法,會跟著車一起出口。
更值得警惕的是,出海已經變成一場集體衝刺。130 多個海外生產基地、700 萬輛的規劃產能、巴黎車展上 20 個中國品牌,所有人都在搶窗口。尹同躍的警告,就是在這個集體衝刺的時刻,突然有人喊了一聲:前面是懸崖。
車還是那批車,經銷商還是那套返利和壓庫,銷售話術還是「再降一點就能起量」。唯一變化的,是海外市場縱深更淺、消費者耐心更短、政策的手更硬。
2026 年 8 月,商務部、工信部、市場監管總局聯合印發《汽車行業境外競爭行為與合規建設指引》,明確要求車企避免「多頻次、大幅度價格波動影響境外消費者利益和品牌形象」,並尊重當地經銷商自主定價權。監管層已經先於企業看到了危險。
出口不是解藥,是止痛藥。國內賣不動的車,換一個海關不會變成好生意。
泰國先演了一遍:補貼退坡,份額從 47% 掉到 11%
2025 年,中國品牌在泰國賣出 13.4 萬輛,市場份額 22.2%,日系首次跌破 70%。2026 年 1 月,中國品牌以 47.34% 對 47.33%,0.01 個百分點險勝日系,登頂泰國。
一個月後,泰國補貼退坡,進口車消費稅從 2% 調回 到 10%。中國品牌份額從 47.3% 驟降到 11.6%。
那 47% 裡,有相當一部分不是品牌忠誠,是政策租金。價格戰把租金提前花掉了。
比亞迪 ATTO 3 從 119 萬泰銖降到 90 萬,2026 年 7 月又降最高 34 萬;海豚從 80 萬降到 50 多萬。比亞迪用一年免費充電撫慰老車主,仍有品牌因降價被投訴。
更慘的是哪吒。泰國政府要追回 20 億泰銖補貼,因為哪吒沒完成本地化生產承諾:2024 年目標 1.6 萬輛,實際只造了約 4000 輛。18 家經銷商聯合起訴,展廳從十多家縮到 3 家,部分保險公司停止承保。一個品牌爆雷,整個「中國車」跟著陪葬。
中國車企在泰國的規劃產能超過 55 萬輛,而泰國全年市場只有 60 萬輛。工廠建好了,市場沒那麼大,降價換量成了「無奈選擇」。
價格能買到份額,買不到忠誠;補貼能造出市場,也能一夜收回。用國內的方式打海外,份額是租來的。
歐洲的殘值賬:價格戰的賬單,三年後才寄到
2026 年上半年,中國品牌在歐洲賣出 64.3 萬輛,份額從 4.5% 升到 8.9%,同比增長 111.5%。入門車型比歐洲競品便宜 20% 到 30%。
但歐洲有一本國內很少算的賬:殘值。
德國 DAT 的數據顯示,中國品牌插混車使用三年後只保留 47% 的車價,2024 年初還是 61%;兩年掉了 14 個百分點,同期德國電動車整體只掉 7 個百分點。中國車的貶值速度是市場的兩倍。
殘值是歐洲汽車金融的地基。歐洲人大量貸款、租賃、置換,殘值每掉一個點,都會變成月供。一輛 3.8 萬歐元的車,三年殘值少 14 個百分點,等於少賣 5320 歐元;攤到 36 個月租賃,每月多出 148 歐元。大型租賃公司已經開始提高中國品牌的租賃價格。
更麻煩的是預期。DAT 調查顯示,近一半德國消費者認為部分中國品牌五年內會退出歐洲。二手車買家壓價,金融機構提高首付,品牌再拿補貼填坑——一個自我強化的負循環。
中國車企不是沒算過這筆賬。比亞迪匈牙利工廠投了 40 億歐元,初期 15 萬輛產能,僅折舊每輛車就攤 2600 歐元;年銷要到 12 萬到 15 萬輛才能覆蓋固定成本。如果為了搶份額繼續降價,殘值會先把金融模型打穿。
國內降價傷的是老車主的心,歐洲降價傷的是金融模型的命。前者一次免費充電能撫慰,後者要三年、五年才修得回來。
俄羅斯和墨西哥提醒:市場會關門,政策會翻臉
中國汽車出海最大的風險,不是車賣不動,是市場突然不讓你賣。
俄羅斯 2024 年進口中國車超過 116 萬輛,2025 年降到 63.2 萬輛,接近腰斬;中國品牌份額從 58.5% 降到 51.7%。2025 年第一季,俄羅斯關閉 274 家汽車展廳,213 家是中國品牌,佔 78%。奇瑞已經出售部分在俄資產和經銷渠道。
原因不複雜:報廢稅提高 70% 到 85%,關稅調到 20% 到 38%,平行進口被堵,認證週期拉長。政策一轉身,第一大市場變第三大。
墨西哥 2025 年還是中國汽車第一大出口目的國,2026 年 1 月起對中國車加徵最高 50% 關稅;上半年中國對墨出口下降 33.7%。歐盟在對純電加徵最高 45.3% 關稅後,又在討論把限制擴展到混動。
這些政策針對的不是某一家企業,是「出口模式」本身。車從中國運過去,賺的是製造效率和匯率差價;東道國一加稅、一改認證、一收補貼,優勢就沒了。
唯一能對沖的,是把製造、研發、供應鏈和就業留在當地。但中國車企海外全工藝工廠規劃產能接近 700 萬輛,2025 年海外產量只有約 120 萬輛;130 多個生產基地裡,真正全工藝的只有 17 個;海外本土化率約 30%,歐美日車企超過 80%。
700 萬輛的規劃,像把國內的過剩原封不動搬到了別人的港口。本地化不是萬能藥,但沒有本地化,連生病的資格都沒有。
汽車不是摩托車,但也沒有免死金牌
汽車和摩托車不一樣。摩托車沒有核心技術,賣完就走;中國汽車有三電、智能座艙、智駕,在泰國能把海豹賣到 27 萬元,在巴西能把比亞迪賣到單月零售第一。
但「不一樣」不等於「有免死金牌」。
摩托車死在「低價之後沒有能力做三件事」:把質素做穩、把售後做密、把品牌做上去。這三件事,中國汽車也沒有完全做到。澳大利亞已經出現中國電動車因維修數據不開放被監管關注、消費者投訴配件等待時間長的情況;崔東樹的判斷很直接:中國車在海外仍是「成本優勢為主、技術溢價為輔、品牌溢價尚未成型」,40 萬以上很難突破。
價格戰恰好會摧毀這三件事。利潤打薄,就沒錢做質素驗證、建售後、投品牌;殘值上不去,金融成本就下不來;全生命週期成本更貴,低價最後變成了「貴」。
現代汽車是反面參照。1986 年 Excel 進入美國,第一年賣 16.8 萬輛;幾年後質量崩潰,成了脫口秀笑柄,1998 年銷量跌到 9 萬輛。那一年現代推出 10 年/10 萬英里質保,到 2004 年新車質素追平本田。但質保只是信號,現代用了二十年把產品真正做好。
日本汽車是另一個參照。1981 年被迫接受對美自願出口限制,每年 168 萬輛,持續到 1994 年。日本車企沒有繼續降價,而是去美國建廠:1985 到 1990 年,在美產量從 82 萬輛增到 180 萬輛,份額從 18% 升到 25% 以上,同時推出凌志、讴歌、英菲尼迪。
貿易壁壘沒擋住日本車,本地化和品牌升級做到了。這兩件事,中國汽車都還在路上。
尹同躍的警告,首先是說給奇瑞自己聽的
奇瑞是出海最大的受益者之一。2025 年營收 3002.9 億元,海外營收 1574.2 億元,佔 52.4%——第一次海外收入超過國內;出口 134.4 萬輛,連續 23 年第一。
但 2026 年上半年,奇瑞出口增長 71.5%,歸屬母公司淨利潤下降 11.7%。收入幾乎原地踏步,毛利率升到 16.1%,淨利潤反而少了。出海規模在漲,賺錢更難了。
奇瑞的毛利率本來就不高。2025 年第一季 12.4%,低於比亞迪 20.1%、吉利 15.9%、長城 17.84%。它靠規模、渠道、性價比把車賣到全球,最怕的就是海外也變成國內那樣的價格戰。
所以尹同躍的警告不是道德勸說,是算賬。奇瑞一半收入在海外,海外毛利率高於國內;海外打價格戰,奇瑞的利潤表會第一個疼。
奇瑞也在給自己找退路。西班牙巴塞羅那,奇瑞與 EV MOTORS 合資重啟原日產工廠,生產 EBRO S700,75 分鐘下线一輛車,一期年產能 5 萬輛,創造 1000 多個本地崗位;截至 2026 年 5 月,EBRO 在西班牙上牌 11,131 輛。
尹同躍說過奇瑞的「貓哲學」:「我們像貓一樣,悄悄的進了,然後悄悄的就成為他一家人。」這句話和「海吹」正好相反。它不是姿態,是方法:先賣車,再建渠道,再本地化,最後成為當地產業的一部分。
尹同躍不是唱衰,是示警。
他把行業最不願意聽的舊賬翻出來,是因為他知道,這筆賬不翻,早晚要還。
尾聲
2002 年,中國摩托車在越南拿下 80% 的份額時,沒有人覺得那是終點。2026 年,中國汽車出口站上 1200 萬輛時,也沒有任何人覺得那是終點。
區別只在於,摩托車沒有第二次機會,汽車還有。尹同躍這句話的及時,不在於它說破了什麼秘密,而在於它說破得太早——早到行業還來得及改。
中國汽車有技術、有產業鏈、有本地化工廠,也有利潤空間去修質素、售後、品牌。但機會不會自動兌現,它取決於一個選擇:把海外當消化國內庫存的水道,還是當第二次創業。
接下來要驗證的只有一件事:當國內零售繼續下滑,哪家車企敢第一個停止用海外市場消化庫存?
這個問題的答案,會比 1200 萬輛更能說明中國汽車出海的成色。
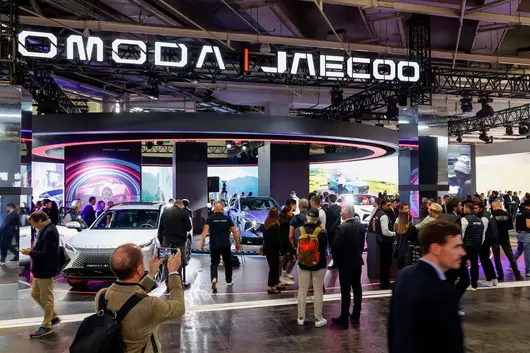
奇瑞 10 月嘅銷量單睇數字,其實唔算最炸裂嘅。集團整車銷量 295,934 輛,同比增長 5.3%,放喺比亞迪近 50 萬、吉利突破 31 萬嘅 10 月榜单入面,奇瑞嘅增速並唔顯眼。但如果你只盯住呢個 5.3%,會錯過呢張成績單入面真正重要嘅嘢。

奇瑞當出口第一,已經唔係新聞。真正嘅新信號係,出口呢門生意本身喺升級。
出口 200,618 輛,同比增長 58.7%,年內第三次單月突破 20 萬輛;新能源 140,893 輛,同比增長 27.7%,連續七個月單月站喺 10 萬輛臺階。出口占集團總銷量嘅比重,已經逼近七成。呢個意義喺,奇瑞 10 月每賣出三台車,就有兩台去咗海外。佢正喺變成一家用海外市場嘅利潤同規模,來支撐國內新能源轉型同品牌向上嘅公司。呢條路徑,喺中國车企裏冇第二間行得咁深。
奇瑞執行副總裁張貴兵此前透露,預計到 2026 年年底,奇瑞出口汽車中海外生產嘅比例將首次超過 50%,2027 年提到 60%,2030 年達到 70%。呢個數字嘅意義喺,奇瑞出海嘅重心正喺從「將中國造嘅車賣到海外」,轉向「喺海外造车、喺海外採購、喺海外賺錢」。整車從中國裝船出口,面對嘅係越來越高明嘅關稅門檻同匯率波動;本地化生產,繞開嘅係貿易壁壘,留下嘅係就業同稅收,換來嘅係當地市場嘅長期准入資格。
呢件事嘅財務含義同樣直接。奇瑞前三季度淨利潤 146 億元,而同期汽車製造業整體營收利潤率只有 3.3%,奇瑞嘅賺錢能力接近行業平均水平的兩倍。海外業務嘅毛利結構,係奇瑞喺國內價格戰入面敢於保持定力嘅底牌。當大部分中國品牌仲喺用國內市場嘅利潤硬扛內捲時,奇瑞已經搵到咗一種用海外高毛利對沖國內低毛利嘅循環。呢唔係逃避內捲,係換咗一個戰場去贏得內捲所需要嘅彈藥。

奇瑞新能源 10 月賣咗 14.09 萬輛,連續七個月破 10 萬,1 到 10 月累計 999,417 輛,同比增長 43.2%,已經提前超過咗去年全年嘅新能源總量。批發量穩居行業前三,全球新能源份額 5.5%,排喺车企集團前五。
呢啲數字背後,更值得關注嘅係支撐規模嘅產品結構。風雲 A9 喺 10 萬到 15 萬元純電中型車市場拿下銷量領先,全新 QQ3 連續七個月月銷破萬並進入泰國、印尼、南非,iCAR V23 全球銷量超過 10 萬輛,喺多個海外市場細分賽道登頂。奇瑞嘅新能源走量,唔係靠一兩款網紅車衝出來嘅脈衝式增長,而係喺主流價位段同主流品類入面,把基盤一塊一塊砌起來嘅。呢種增長嘅確定性,比單月爆款難更被對手用一款新車打掉。
與此同時,10 月奇瑞集團內部,各品牌呈現出一種難得嘅同頻共振。奇瑞品牌銷量 200,571 輛,同比增長 18.2%,係絕對嘅壓艙石。呢個數字說明,喺競爭最激烈嘅主流燃油同混動市場,奇瑞嘅基礎盤依然保持住強勁嘅向上動能,渠道效率同產品口碑喺持續釋放紅利。
捷途 58,443 輛,保持穩定輸出,喺旅行加細分賽道上牢牢扎根。而作為新勢力代表嘅 iCAR,憑藉 V23 等車型嘅個性化定位,唔僅喺國內年輕群體中出圈,更喺海外市場大放異彩,成為奇瑞品牌向上同年輕化嘅重要觸角。至於星途同智界,亦喺各自嘅高端化路徑上穩步探索。
對於一個年銷近 300 萬輛嘅龐大集團來說,多品牌協同本來就需要節奏。主流基盤嘅強勁增長,為高端品牌嘅向上突破提供咗充足嘅試錯空間同資源支持。呢種梯隊式嘅發展節奏,恰恰證明奇瑞擁有一個健康、抗風險能力極強嘅品牌生態。

中國车企過去幾年嘅主旋律,係喺國內市場用配置同價格貼身肉搏。好多品牌陷入咗一個怪圈:銷量喺漲,利潤喺跌,為了搶佔份額,不惜把本來用於研發嘅彈藥打喺價格戰上。整個行業嘅營收利潤率被壓到極低嘅水平,大家都喺同一個池子入面互相消耗,這就是典型嘅零和博弈。
喺呢個大背景下,奇瑞嘅 10 月成績單提供咗一個完全不同嘅破局樣本:把全球化從單純嘅銷售動作,升級為深度嘅經營動作,用海外製造同海外利潤,為國內嘅技術投入同品牌向上提供從容嘅空間。
呢條路底難喺?難喺佢唔僅係賣產品,更係輸出體系。奇瑞喺海外市場賣出高溢價、拿到高利潤,靠嘅唔係低價傾銷,而係技術標準嘅全球化對齊。比如奇瑞嘅引擎、變速箱、底盤架構,喺歐洲、中東、南美等嚴苛嘅市場經得住考驗,拿到海外嘅五星安全認證,呢背後係中國汽車工業喺核心三大件上十幾年嘅苦功。當一台奇瑞車喺歐洲街頭被當係一台正常嘅、有競爭力嘅車來選擇同評價,而唔係一個便宜嘅中國替代品嘅時候,中國汽車工業真正想要嗰種全球化,先算開始落地。
更深遠嘅意義喺,奇瑞把喺海外賺到嘅真金白銀,源源不斷地輸送返國內,反哺咗國內嘅新能源研發、智能化轉型同多品牌建設。呢就形成咗一個極其健康嘅商業閉環。別人在降價求生,佢喺用利潤蓄力;別人喺盯住國內嘅盤子搶份額,佢喺全球市場做大蛋糕。 呢種從產品出海到生態出海嘅模式升級,給所有仲喺國內紅海裏苦戰嘅中國品牌打咗個樣:真正世界級嘅車企,唔得只喺自己家門口稱王霸氣,得敢於去別人嘅主場,用技術同品質把利潤掙回來。

汽車網評:
十月嘅成績單,其實係中國汽車工業走向成熟嘅一個切片。過去我哋習慣用價格去換市場,用銷量去證明存在感;而奇瑞嘅路徑告訴我哋,真正嘅強大唔係喺國內市場捲死對手,而係把造車嘅能力、品牌嘅信譽、利潤嘅厚度,一齊帶到全球市場去接受檢驗。