


首頁Porsche 911 964

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
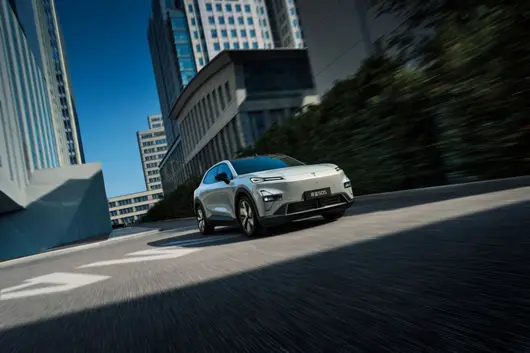
In the past two years of the Chinese auto market, price wars, technology wars, and global expansion wars have advanced intertwined. In the first half of 2026, as these variables accelerate simultaneously, the complexity and intensity of market competition have also been pushed to a new historical height. Looking back at the first half of 2026, the Chinese auto market was full of magical colors. The density of new car launches and the intensity of upgrades have once again refreshed external cognition.
Under such a competitive rhythm, hit products are becoming fewer. Products that can maintain continuous global hot sales, keep monthly sales exceeding 10,000, and maintain high heat and word-of-mouth are extremely rare.
Deepal S05 is one of this "very small number" camp.
According to the latest June global sales data released by Deepal S05, the June global sales achieved 18,369 units, a year-on-year increase of 78.86%.
Not only that, Deepal S05 also won the sales champion of 120,000-180,000 RMB-level compact SUVs for 4 consecutive months from March to June this year. Its global hot sales map has already covered 73 countries and regions worldwide, and the global cumulative sales have broken through 240,000 units.

Just looking at the data, this series of numbers is enough to explain the market's recognition of Deepal S05. You should know that currently, the vast majority of products generally face the "Valley of Death" effect. The hot sales cycle of a new car is extremely short, while Deepal S05 has achieved monthly sales exceeding 10,000, continuous topping, and fully blooming results domestically and globally.

If numbers are just the result, then what is truly worth questioning is clearly what Deepal S05 got right behind this set of hot sales data?
In our opinion, there are three key passwords for hot sales behind this. The first is the satisfaction of rigid demand in product power.
In the compact new energy SUV sub-market, although market choices are rich, with layout from independent to joint ventures, the product power involution around configurations, prices, materials, etc., is arguably fierce, but Deepal S05 did not blindly pile materials nor obsess on showing off skills. Instead, it anchored the highest frequency, most real vehicle usage scenarios for users, spending every bit of cost on the "edge" users can perceive.

In terms of range, compared to the mainstream 500 km level of most products in the same price range, Deepal S05's pure electric range can reach up to 620 km. For complex climates, Deepal S05 is also equipped with the world-first Micro-core High-Frequency Pulse Heating Technology and Heat Pump Air Conditioning System, which can effectively solve the problem of range attenuation in low temperatures.
In terms of recharging, Deepal S05 directly standardizes 3C supercharging technology across the entire series, requiring only 15 minutes to complete SOC 30%-80% energy replenishment. In terms of safety, Deepal S05 also equips the entire series with CATL + Golden Bell Battery technology. Safety certifications far exceed new national standards, building the most basic trust foundation for users with unseen hard power.
In terms of space, relying on the 2880mm class-leaping wheelbase and CTV body-battery integration technology, seating space close to a mid-size SUV was achieved within the size of a compact SUV. Plus the storage combination of a 159L front trunk and a 492L trunk, Deepal S05 has written the two words "practical" into every detail.
Not greedy for many, not seeking complete, aiming for rigid demand, achieving the best in class in the scenarios users use most frequently. This is exactly the product philosophy of Deepal S05 standing out in configuration involution.

The second is Deepal Automobile's forward-looking global vision and agile global layout speed.
In the new energy compact SUV sub-market, the vast majority of Chinese brands still focus their focus on the stock game in the domestic market, and overseas strategies often stay in the "long-term planning" stage. But Deepal S05, based on a globally unified manufacturing and quality control system, quickly advanced into 73 countries and regions worldwide in just over a year.
From Southeast Asia to Middle East and Africa, from Central and South America to European core markets. The pace of steps, the extent of coverage, is almost impossible to find a second sample in the same class of models.
Beyond speed, depth is also worth paying attention to. In the overseas market, Deepal S05 also won multiple authoritative recognitions such as the German iF Design Award, Thailand Annual Best Rear-Wheel Drive Compact Electric SUV, Chile Autocosmos 2026 Best Recommended Model, FIPA Americas Automotive Journalists Association Annual Hybrid Model Award.
These authoritative awards from different regions and different evaluation systems all point to one conclusion: Deepal S05's product strength can stand up to the most rigorous scrutiny globally. According to planning, Deepal S05 will enter 150+ countries and regions worldwide in the future. The continuous expansion of the global map means that the Deepal S05 phenomenon of monthly sales exceeding 10,000 and continuous hot sales will be the norm.

The third is the dissemination at the cultural level and the satisfaction of emotional value.
Current market competition is no longer just a simple battle of product power, especially when the rise of the main young consumer army, the satisfaction of emotional value has also become an important part of each car company's competition soft power. For this form of competition, Deepal S05 also had insight early on.
In May this year, Deepal Automobile officially signed to become the global official partner of the Portugal National Team. At the Lisbon announcement site, Deepal Automobile delivered Deepal S05 to the team and simultaneously launched a 1,000 km Europe long-term test.
With sports spirit as the emotional link, under the hot promotion of the World Cup, Deepal S05 not only won more market exposure but also further solidified the global consumer market's image cognition of its "global flagship product". This will also form key empowerment for its upcoming global journey.
In summary, product competitiveness lays the foundation, global map expands increment, product emotional value reversely empowers hard power. Three layers advance, linked rings. This itself is a complete hot sales closed loop. And this closed loop, undoubtedly, will also usher in continuous self-reinforcement and expansion as Deepal S05 enters more countries and regions, the global user base continues to expand, and product power continues to evolve.
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會將 Mazda CX-60 同 BMW X1 比吓。呢兩款車喺價位同定位上都幾接近,今日我哋就從多方面做詳細嘅對比,幫你節省做功課嘅時間。
Mazda CX-60 喺馬來西亞嘅 OTR 售價係 RM 200,510 - 252,873,共有 2 個版本,包括 2026 3.3T 4WD High Plus(RM 252,873)、2025 2.5L 2WD High(RM 200,510) 等。
BMW X1 喺馬來西亞嘅 OTR 售價係 RM 252,800 - 252,800,共有 2 個版本,包括 sDrive18i(RM 220,000)、sDrive20i(RM 250,000) 等。
從價錢睇嚟,Mazda CX-60 嘅起步價的確比 BMW X1 平咗 RM 52,290。如果你預算有限,Mazda 嘅入門版已經可以滿足日常需要。但都要留意,平嗰幾千塊,喺配備上可能會有所取捨,具體要睇你嘅需要。

Mazda CX-60 採用 FWD 驅動方式。
BMW X1 採用 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大分別。

Mazda CX-60 保修 5 年/150,000km,保養間隔 每 10,000km 或 6 個月。
BMW X1 保修 5 年/無限里程,保養間隔 每 10,000km 或 6 個月。

Mazda CX-60 同 BMW X1 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更重視品牌口碑同二手價,可以優先考慮口碑更好嗰款;如果你更在意性價比同配備,嗰就揀配置更豐富嗰款。最後都建議兩款都去試駕,親身體驗先係最重要。

總而言之,Mazda CX-60 同 BMW X1 都係馬來西亞市場幾唔錯嘅車型。揀邊一輛,關鍵都係要睇你嘅個人需要同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕先做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。


喺馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會拎 Chery Tiggo 9 同 GWM Haval H6 嚟做比較。呢兩款車喺價位同定位上都幾接近,今日我哋就從多個方面做一個詳細嘅比較,幫你省咗做功課嘅時間。
Chery Tiggo 9 喺馬來西亞嘅 OTR 售價係 RM 166,800 - 179,800,總共有 1 個版本,包括 2026 2.0T Standard(RM 179,750)等。
GWM Haval H6 喺馬來西亞嘅 OTR 售價係 RM 139,750 - 139,750,總共有 2 個版本,包括 1.5L Turbo Standard(RM 140,000)、1.5L Turbo Premium(RM 155,000)等。
由價錢睇,GWM Haval H6 嘅起步價比 Chery Tiggo 9 平咗 RM 27,050。實講,喺呢個價位段,幾千蚊嘅差距其實唔算大,關鍵仲係睇整體嘅性價比同長期使用成本。

Chery Tiggo 9 配備 2.0L 4-cyl,馬力 170 hp。官方油耗 8.0 L/100km。
GWM Haval H6 配備 Hybrid,馬力 170 hp。官方油耗 4.5 L/100km。
動力方面,GWM Haval H6 嘅 Hybrid 比 Chery Tiggo 9 嘅 2.0L 4-cyl 多咗 0 匹馬力。不過日常喺市區開,兩款車嘅動力都夠用,唔會覺得唔夠力。

Chery Tiggo 9 嘅安全評級係 TBD,主動安全系統包括 Basic。
GWM Haval H6 嘅安全評級係 TBD,主動安全系統包括 Basic。
兩款車嘅安全評級一樣,喺呢個級別入面安全配備都算俾得好齊全。而家嘅新車安全性都唔差,唔使太擔心呢一點。

Chery Tiggo 9 車身長 4400 mm,行李箱 400 L。
GWM Haval H6 車身長 4400 mm,行李箱 400 L。
兩款車嘅尺寸幾乎一樣,車內空間分別唔大。呢個級別嘅車,日常使用完全夠用。
Chery Tiggo 9 採用 FWD 驅動方式。
GWM Haval H6 採用 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大分別。
總體嚟講,Chery Tiggo 9 同 GWM Haval H6 都係馬來西亞市場幾唔錯嘅車型。揀邊輛,關鍵仲係要睇你個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花少少時間做功課絕對無錯。


喺馬來西亞嘅皮卡市場,好多買家喺揀車嘅時候都會拎 Mazda BT-50 同 Mitsubishi Triton 嚟比較。這兩款車喺價錢同定位上都幾接近,今日我哋就從多個方面做個詳細比較,幫你省下做功課嘅時間。
Mazda BT-50 喺馬來西亞嘅 OTR 售價係 RM 140,418 - 140,418,一共有 1 個版本,包括 2025 3.0T High Plus(RM 140,418) 等。
Mitsubishi Triton 喺馬來西亞嘅 OTR 售價係 RM 101,930 - 169,930,一共有 7 個版本,包括 2026 Double Cab 2.4T AT Athlete Championship(RM 169,930)、2026 Double Cab 2.4T AT Premium Championship(RM 155,930)、2025 Double Cab 2.4T AT Athlete(RM 159,930) 等。
從價錢嚟睇,Mitsubishi Triton 嘅起步價比 Mazda BT-50 平咗 RM 38,488。老實講,喺呢個價位段,幾千塊嘅差距其實唔算大,關鍵仲要睇整體嘅性價比同長期使用成本。

Mazda BT-50 搭載 2.5L Diesel,馬力 187 hp。官方油耗 8.5 L/100km。
Mitsubishi Triton 搭載 2.5L Diesel,馬力 187 hp。官方油耗 8.5 L/100km。
兩款車用緊同一套動力系統,日常開落嚟嘅感受基本冇咩分別。油耗方面都差唔多,唔使太糾結呢一點。

Mazda BT-50 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 Brand ADAS。
Mitsubishi Triton 嘅安全評級係 TBD,主動安全系統包括 Basic。
安全配備方面,兩款車都拿到唔錯嘅評級。不過 Mazda BT-50 嘅 Brand ADAS 同 Mitsubishi Triton 嘅 Basic 喺功能上有少少分別,如果你比較睇重主動安全嘅話,可以仔細對比一下兩者嘅功能列表。

Mazda BT-50 採用 FWD 驅動方式。
Mitsubishi Triton 採用 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大分別。

Mazda BT-50 同 Mitsubishi Triton 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更在意性價比同配備,就揀配備更豐富嗰款。最終都係建議兩款都去試駕,親身體驗先係最重要。

總體嚟講,Mazda BT-50 同 Mitsubishi Triton 都係馬來西亞市場幾唔錯嘅車型。揀邊部車,關鍵仲要睇你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕先做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。


喺馬來西亞嘅汽車市場,好多買家喺揀車嘅時候都會拿富豪 XC60 PHEV 同保時捷 Macan 嚟做比較。今日我哋從多個方面做一個詳細嘅比較,幫你省下做功課嘅時間。


富豪 XC60 PHEV 喺馬來西亞嘅 OTR 售價係 RM 362,888 - 362,888,一共冇 2 個版本,包咗 2025 2.0T 89km Ultra(RM 362,888)、富豪 XC60 PHEV 具備哪些安全配備?(RM 296,610) 等。
保時捷 Macan 喺馬來西亞嘅 OTR 售價係 RM 469,000 - 469,000,一共 4 個版本,包咗 2025 55 quattro S line(RM 467,285)、2025 50 quattro Advanced(RM 361,135)、PMT 1874, Lorong IKS BukitTengah 14000 武吉美占(RM 296,610) 等。
從價錢嚟睇,富豪 XC60 PHEV 嘅起步價確實比保時捷 Macan 便宜咗 RM 106,112。如果你預算有限,富豪嘅入門版已經可以滿足日常需求。但都要注意,便宜嗰幾千蚊,喺配備上可能會做取舍,具體睇你嘅需求。

富豪 XC60 PHEV 搭載 Hybrid,馬力 170 hp。官方油耗 4.5 L/100km。
保時捷 Macan 搭載 3.0L Turbo,馬力 350 hp。官方油耗 12.0 L/100km。
動力方面,保時捷 Macan 嘅 3.0L Turbo 比富豪 XC60 PHEV 嘅 Hybrid 多咗 180 匹馬力。不過日常喺市區開嘅話,兩款車嘅動力都夠用,唔會覺得唔夠力。

富豪 XC60 PHEV 保修 5 年/無限里程,保養間隔 每 10,000km 或 6 個月。
保時捷 Macan 保修 3 年/100,000km,保養間隔 每 10,000km 或 6 個月。

富豪 XC60 PHEV 同保時捷 Macan 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更在意性價比同配備,嗰就揀配置更豐富嗰款。最終都係建議兩款都去試駕,親身體驗先至係最重要嘅。

總嘅嚟講,富豪 XC60 PHEV 同保時捷 Macan 都係馬來西亞市場好唔錯嘅車型。揀邊一輛,關鍵都係要睇你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。

喺馬來西亞嘅汽車市場,好多買家喺揀車嘅時候都會拿 Mazda CX-5 同 BMW X1 嚟做比較。今日我哋由多個方面做一個詳細嘅比較,幫你省下做功課嘅時間。

Mazda CX-5 喺馬來西亞嘅 OTR 售價係 RM 135,469 - 166,760,一共有 3 個版本,包括 2025 2.0L AT 35th Anniversary(RM 316,154)、2025 2.0L AT(RM 296,154)、2025 2.0L MT(RM 294,154)等。
BMW X1 喺馬來西亞嘅 OTR 售價係 RM 252,800 - 252,800,一共有 2 個版本,包括 sDrive18i(RM 220,000)、sDrive20i(RM 250,000)等。
從價錢嚟睇,Mazda CX-5 嘅起步價確實比 BMW X1 平咗 RM 117,331。如果你預算有限,Mazda 嘅入門版已經可以滿足日常需求。但都記住,平嗰啲幾千蚊,可能喺配備上面會有取捨,具體要睇你嘅需求。

Mazda CX-5 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括。
BMW X1 嘅安全評級係 5★ (Euro NCAP),主動安全系統包括 Premium ADAS。

Mazda CX-5 車身長 4500 mm,行李箱 450 L。
BMW X1 車身長 4400 mm,行李箱 400 L。
空間方面,Mazda CX-5 嘅車身比 BMW X1 長咗 100 mm,車內乘坐空間會稍微寬鬆啲,尤其係後座腿部空間。如果你經常載家人或者需要放嬰兒車,大一點嘅車身確實更實用。

Mazda CX-5 保修 5 年/150,000km,保養間隔 每 10,000km 或 6 個月。
BMW X1 保修 5 年/無限里程,保養間隔 每 10,000km 或 6 個月。

總體嚟講,Mazda CX-5 同 BMW X1 都係馬來西亞市場好唔錯嘅車型。揀邊輛,關鍵都係要睇你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。


車型概覽

東風小康E5 Plus 值唔值得睇,第一步唔係望牌子或者外形,而係睇佢能唔能夠配合你嘅香港日常。 呢篇會集中講家庭乘坐、行李同舒適度,幫你用買家角度篩走唔適合嘅選擇。 近期市場討論到「大空間+230km純電續航 DFSK發佈插電混能SUV E5 PLUS」,代表呢類車型仍然有一定關注度。
售價仍待確認,買家可以先把佢放入候選名單,等價格落實後再同同級車逐項比較。
購車價格指南
東風小康E5 Plus 目前售價仍未清晰,較理性嘅做法係先睇版本、車身大小同動力形式,等價格落實後再決定值唔值得落訂。
如果有幾個版本可揀,可以先將 2026 PHEV 1.5L 135km 標準版 5座(價格待確認)、2026 PHEV 1.5L 135km 標準版 6座(價格待確認)、2026 PHEV 1.5L 135km 標準版 7座(價格待確認)、2026 PHEV 1.5L 135km 智能版 5座(價格待確認) 放喺同一張清單。日常通勤重視舒適同易用,家庭買家就要優先睇後排、尾箱同安全配置。
核心規格重點
睇 東風小康E5 Plus 嘅規格,重點唔係背數字,而係理解佢喺香港用車場景會帶嚟咩分別。
25.3 kWh 嘅電池容量,真正意義係可以幫你估算一星期通勤同周末出車要唔要中途補電。 92 Ps / 68 kW / 160 kW、130/280 N·m 嘅輸出,令高速併線同短距離超車更有信心。 車長 4760 mm、車闊 1865 mm、車高 1710 mm、軸距 2785 mm 可以幫你預判商場停車場、屋苑車位同後排腿部空間。 電子無級變速(E-CVT)、前置前駆 會影響起步順滑度、濕地穩定感同長途巡航性格。
優缺點分析
東風小康E5 Plus 嘅優點唔需要講到天花龍鳳,真正有價值係佢能唔能夠令日常用車更省心:電池同續航資訊有助安排通勤同補電、動力輸出對高速同上斜更有底氣、空間同車身尺寸方便家庭買家預判實用性。
要留意嘅係,要先確認屋苑、公司或常去商場嘅充電條件、香港停車場同窄路使用要留意車身闊度。呢啲唔一定係缺點,但係落訂前應該先諗清楚。
買家常見問題
買 東風小康E5 Plus 之前,真正要問嘅唔係單一規格,而係佢可唔可以融入你每日嘅生活節奏。
常見疑問係「賽力斯 Seres E5 Plus 係一款咩定位嘅 SUV?」簡單講,賽力斯 Seres E5 Plus 係一款大空間嘅智能家用純電動 SUV。 放到實際用車,就係要睇佢對通勤、泊車、家庭乘坐同長期成本有幾大幫助。
同級對比內容
將 東風小康E5 Plus 放入同級車清單時,唔建議只用外形或者品牌光環決定。比較順序可以係:先等售價落實,再決定佢應該同邊個級距比較、再睇動力係咪足夠應付高速併線同滿載、再比較能源成本同補能便利、最後睇車身大小、座位同尾箱是否適合家人。
咁樣篩選會貼近香港買家真實生活:平日塞車、商場泊車、周末去新界、甚至一家人出入,先係一部車每日要面對嘅考驗。
用車全周期指南

擁有 東風小康E5 Plus 最重要係先諗清楚充電節奏。屋苑、公司或者常去商場只要有穩定充電選項,電動化用車就會容易相處好多。
如果你主要喺市區行,視野、低速順滑度同泊車輔助會好影響心情;如果經常行高速或跨區,座椅舒適度、隔音同動力從容感會更重要。


車型概覽

本田Jazz 值唔值得睇,第一步唔係望牌子或者外形,而係睇佢能唔能夠配合你嘅香港日常。 呢篇會集中講香港停車場同窄路使用,幫你用買家角度篩走唔適合嘅選擇。
零售價 HK$ 116,356 - 150,473、完稅價 HK$ 169,880 - 219,880 令預算位置更清楚,買家可以先估算月供、保險、泊車同日常開支。
購車價格指南
本田Jazz 嘅購車預算可以先由 零售價 HK$ 116,356 - 150,473、完稅價 HK$ 169,880 - 219,880 開始計。香港買車唔只係睇車價,月供、保險、牌費、泊車同能源成本都會影響每月壓力。
如果有幾個版本可揀,可以先將 2023 1.5L Crosstar(HK$ 169,880)、2023 e:HEV 1.5L RS(HK$ 219,880) 放喺同一張清單。日常通勤重視舒適同易用,家庭買家就要優先睇後排、尾箱同安全配置。
核心規格重點
睇 本田Jazz 嘅規格,重點唔係背數字,而係理解佢喺香港用車場景會帶嚟咩分別。
121 Ps / 89 kW / 106 Ps / 78 kW、145/127/253 N·m 嘅輸出,令高速併線同短距離超車更有信心。 車長 4095/4090 mm、車闊 1725/1695 mm、車高 1565/1535 mm 可以幫你預判商場停車場、屋苑車位同後排腿部空間。 無級變速(CVT) / 電子無級變速(E-CVT)、前置前駆 會影響起步順滑度、濕地穩定感同長途巡航性格。
優缺點分析
本田Jazz 嘅優點唔需要講到天花龍鳳,真正有價值係佢能唔能夠令日常用車更省心:預算位置清楚,方便同同級車直接比較、日常能源成本有基本參考、動力輸出對高速同上斜更有底氣。
要留意嘅係,要先確認屋苑、公司或常去商場嘅充電條件、香港停車場同窄路使用要留意車身闊度。呢啲唔一定係缺點,但係落訂前應該先諗清楚。
買家常見問題
買 本田Jazz 之前,真正要問嘅唔係單一規格,而係佢可唔可以融入你每日嘅生活節奏。
常見疑問係「Honda Jazz 嘅車身尺碼係幾多?泊車難唔難?」簡單講,Jazz e:HEV RS 車身長 4,090 mm、闊 1,695 mm、高 1,535 mm,Jazz Crosstar 車身長 4,095 mm、高 1,565 mm。兩個型號嘅轉向半徑都係 4.9 米,係同級入面最短之一,喺香港狹窄街道同停車場泊車非常靈活。 放到實際用車,就係要睇佢對通勤、泊車、家庭乘坐同長期成本有幾大幫助。
同級對比內容
將 本田Jazz 放入同級車清單時,唔建議只用外形或者品牌光環決定。比較順序可以係:先用 零售價 HK$ 116,356 - 150,473、完稅價 HK$ 169,880 - 219,880 鎖定預算圈、再睇動力係咪足夠應付高速併線同滿載、再比較能源成本同補能便利、最後睇車身大小、座位同尾箱是否適合家人。
咁樣篩選會貼近香港買家真實生活:平日塞車、商場泊車、周末去新界、甚至一家人出入,先係一部車每日要面對嘅考驗。
用車全周期指南

擁有 本田Jazz 最重要係先諗清楚充電節奏。屋苑、公司或者常去商場只要有穩定充電選項,電動化用車就會容易相處好多。
如果你主要喺市區行,視野、低速順滑度同泊車輔助會好影響心情;如果經常行高速或跨區,座椅舒適度、隔音同動力從容感會更重要。

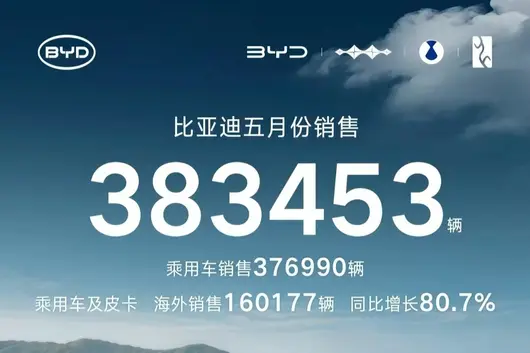
In May, China's automotive market overall presented a gentle recovery trend, with domestic brands still being the sales backbone of the market. Recently, BYD, Geely, Chery, Changan, and Great Wall, the top 5 domestic automakers, successively released their monthly performance reports. From the data, these five companies show a general characteristic of "stable total growth, divergence between domestic and international markets, and accelerated new energy penetration". Overseas exports and new energy vehicles have become the most core growth engines; export business has evolved from a "bonus item" to the "core foundation" for some companies. BYD's "dominant leader" status is further consolidated, Chery achieved high growth via exports, Geely's new energy penetration rate broke 56%, Changan focused steadily on balanced development, while Great Wall appeared slightly under pressure during structural transformation.
BYD: Export Hits New High Becomes Biggest HighlightIn May, BYD stood firmly at the top of domestic brands with a monthly sales volume of 383,500 vehicles, maintaining positive growth both year-on-year and month-over-month under a large base. Its two main brands, Dynasty and Ocean, sold a combined 330,200 vehicles, contributing 86.1% of total sales; Fangchengbao's monthly sales broke 30,000 units to reach 30,200, a year-on-year increase of 139.7%, setting a new high for the year; Denza sold 16,300 vehicles, and Yangwang delivered 286 vehicles. From a model perspective, BYD had eight models in May with monthly sales exceeding 20,000 vehicles. The Song Family and Yuan Family both broke 50,000 units, selling 51,370 and 56,691 vehicles respectively. The Sea Lion Family followed closely with 42,615 vehicles, and Seagull sales were also close to 40,000 vehicles.

BYD's biggest highlight in May was exports. Overseas new energy vehicle sales reached 160,600 units, an 80.4% year-on-year increase, accounting for about 42%. The sharp expansion of export scale effectively countered the phased weakness in domestic demand. Cumulative exports from January to May exceeded 620,000 vehicles. High export growth mainly benefited from continued ramping up of overseas factory capacity, improved ocean shipping capacity, and accelerated channel network expansion. In the domestic market, BYD promoted Megawatt Super Charging and intelligent strategies simultaneously—Megawatt charging achieved about 90% charge in 9 minutes; 20,000 super charging stations are planned to be built by 2026; all series models are available with Sky Eye B intelligent driving solutions and city navigation safety fallback plans, accelerating the popularization of high-level intelligent driving. As Gen 2 Blade Battery capacity gradually releases, the company's orders are expected to continue rising.
Chery: Sales Growth Leads the Top 5Chery Group's total sales volume in May was 247,800 vehicles, a significant year-on-year increase of 20.5%, ranking first in growth speed among the top 5. Exports remained its most core growth engine—May exports reached 181,900 vehicles, an 80.5% year-on-year increase, accounting for 73.4% of total sales that month, continuously breaking the single-month export record for Chinese brands for three months. In terms of new energy, Chery New Energy sold 100,300 vehicles, a 58.8% year-on-year increase. April and May consecutively saw monthly new energy sales breaking 100,000 vehicles.

The strong performance in exports benefited from Chery's long-term deep cultivation of overseas channel advantages and localized operation capabilities. While overseas orders continued to rise, high export growth formed a sharp contrast with domestic sales—Chery's domestic sales in May were only 60,000 vehicles, accounting for one-quarter of total sales. From cumulative data, Chery Group accumulated 1.101 million sales from January to May, but against the annual goal of 3.2 million vehicles, monthly averages need to reach about 420,000 vehicles later, and pressure remains significant.
Geely: New Energy Penetration Rate Breaks 56%Geely Auto's total sales volume in May was 237,600 vehicles, a 1% year-on-year increase, achieving month-over-month double growth for three consecutive months. In terms of structure, Geely's "New Four Transformations" transformation showed significant results: new energy vehicle sales reached 133,400 units, accounting for 56% of total sales, with new energy share exceeding 50% for four consecutive months.

From sub-brands, performance was significantly divergent. Zeekr brand sales in May reached 34,400 vehicles, a 82% year-on-year increase; Zeekr 9 Series and 8 Series models combined sales approached 50% of total sales, showing bright performance in the high-end market; Galaxy brand sales were 81,700 vehicles; Geely brand sales were 182,500 vehicles, among which China Star Series sales reached 100,800 vehicles; Lynk & Co brand sales were 20,700 vehicles, with new energy vehicle sales share rising to 71%.
In terms of exports, Geely's overseas vehicle exports in May reached 85,100 vehicles, a explosive 184% year-on-year increase, setting a brand single-month export record high. Among exported products, new energy vehicles reached 40,800 units, accounting for nearly half; hybrid and pure electric products have successively landed in Southeast Asia, Middle East, Latin America, and other markets, highlighting the results of global strategy implementation.
Changan: Multi-brand Matrix Balanced EffortChangan Auto's delivery volume in May was 209,100 vehicles, among which new energy deliveries were 92,400 vehicles, a 5.8% year-on-year increase, with new energy share about 44%. In terms of exports, overseas deliveries reached 70,700 vehicles, a 38% year-on-year increase, becoming another major growth highlight for Changan in May.
In the sub-brand matrix, Changan Qiyuan delivered 34,500 vehicles in May; All-New Q05 delivered 15,800 units, with orders breaking 3,000 units within three days of listing in Thailand; Deepal sales in May were 33,200 vehicles, a 30% year-on-year increase; January to May overseas cumulative sales were 28,700 vehicles, a significant 167% year-on-year increase; Avatr delivered 7,336 vehicles in May; Changan Auto (Gravity) delivered nearly 49,000 vehicles in May.

Changan Auto's balanced layout was fully reflected in May: the fuel car base remained stable, new energy brands Deepal and Qiyuan accelerated volume growth, high-end brand Avatr continued to break through in technical cooperation, and overseas markets simultaneously achieved breakthrough growth. The pattern of five brands working together, driven by both new energy and exports, is initially taking shape.
Great Wall: Overseas Sales Growth Year-on-Year 46.75%Great Wall Motor's sales in May were 100,400 vehicles, slightly down compared to last May's 102,200 vehicles, making it the only company among the top 5 to show a year-on-year negative growth. From sub-brands, Haval brand sales in May were 55,500 vehicles, remaining Great Wall's most important sales pillar; Tank brand sales were 17,100 vehicles; both Haval and Tank brand sales showed year-on-year declines; Wey brand sold 8,119 vehicles, a 31.78% year-on-year increase, achieving growth against the trend; Ora brand performance was most stunning, with sales of 6,018 vehicles, a significant 206.88% year-on-year increase. In terms of new energy, Great Wall sold 30,400 new energy vehicles in May, with new energy vehicle transformation gradually accelerating.

The overseas market became Great Wall's biggest highlight in May, with overseas sales growing 46.75% year-on-year. Against the background of pressure on the domestic market, strong growth in overseas business effectively made up for the decline in the domestic market. Great Wall Motor's current core contradiction lies in: Haval and Tank, the two traditional main-selling brands, face weak growth, while Wey and Ora brands, although growing notably, have relatively small volume and are not yet enough to support overall growth. How to complete the "relay" between old and new brands is the key issue Great Wall must solve subsequently.
Final ThoughtsFrom May data, the growth pattern of the top 5 domestic brands has clearly diverged, but there are three common trends worth noting: First, exports have become a key engine for domestic brands to seek stability and growth. Second, new energy transformation is still accelerating, but paths differ among enterprises. Third, technological innovation continues to deepen brand moats. Looking ahead to the second half of the year, competition in the automotive industry will continue to upgrade around these three trends. Although everyone has a common direction, these three trends are all competing for the entire enterprise's industrial chain strength, and the strong will remain strong, which has almost become an inevitable outcome.

港交所網站掛出一咗一份熟悉嘅招股書。
5 月 28 日,繼去年 10 月首次遞表失效後,智能駕駛解決方案提供商蘇州天瞳威視電子科技股份有限公司(天瞳威視)再次向港股主板發起重衝,由匯豐及華泰國際聯席保薦。

喺智能駕駛賽道從「講故事」轉向「拼量產」嘅 2026 年,天瞳威視嘅二次遞表唔單止係一次資本試探,更係一場關於中國智駕供應商生存現狀嘅集中檢閱。
呢間被認為係「算力效率派」代表嘅公司,一邊連住從采埃孚到上汽、北汽嘅豪華產業資本陣營,一邊卻面臨住現金流緊繃、海外明顯回落嘅現實困境。喺呢場 IPO 嘅博弈中,光鮮同陣痛並存。
01
邊個係「天瞳威視」?
天瞳威視嘅創辦人王曦係一位典型嘅「回國」技術派。佢畢業於北京航空航天大學,後喺英國雷丁大學攻讀計算機科學博士學位。
喺決定創業之前,王曦曾經喺汽車零部件供應商天合汽車(TRW)及采埃孚擔任算法工程師同技術負責人,深度參與咗早期 ADAS 系統嘅開發。
2016 年,王曦捕捉到國內汽車智能化嘅風口,回國喺蘇州創立咗天瞳威視,定位係「以軟件算法驅動智能駕駛」嘅本土解決方案提供商。
公司嘅名字「天瞳」寓意「天之眼」,意在打造車輛感知萬物嘅視覺中樞。佢從最初嘅視覺感知算法起步,逐步擴展至行泊一體域控制器、L4 級自動駕駛系統等軟硬件結合嘅整體方案。

天瞳威視融資情況。資料來源:企查查
成立後不久,天瞳威視就獲得德聯資本、盛世投資嘅天使輪融資。此後十年時間,天瞳威視累計完成咗超過 10 輪融資,融資總額近 10 億元。
從招股書披露嘅股權結構嚟睇,天瞳威視構建咗深度綁定嘅「產業 + 資本」生態圈。
一方面,產業夥伴站台,全球汽車零部件巨頭采埃孚唔單止係其 C 輪領投方,亦係其戰略合作夥伴,持有天瞳威視 6.93% 嘅股份,位列第四大股東;國內方面,上汽集團通過上汽北美產投持股,北汽集團通過北汽產投佈局其中,地平線同商湯科技亦係戰略投資者。
另一方面,地方國資護航,唐山機器人基金、吳中金控等國資背景基金喺 D 輪及 D+ 輪入場,提供咗約 5.23 億元嘅資金支持。

截至最後實際可行日期股權架構
截至目前,王曦透過直接持股同員工持股平台合共控制公司約 40.84% 嘅權益,依然保持住對公司嘅控制權。
02
「兩條腿」行路
天瞳威視喺業務佈局上採取咗「雙軌並行」嘅策略。

喺 L2-L2+ 級輔助駕駛領域,天瞳威視嘅選擇非常務實。佢並冇盲目追逐算力堆疊嘅「軍備競賽」,而係走咗一條高性價比路線。
作為典型嘅視覺派智駕供應商,佢喺 L2 量產方案上以視覺感知為主,融合毫米波雷達同超聲波雷達,能夠喺較低算力平台上實現高級功能。例如,基於地平線 J6B 芯片(約 20TOPS)嘅方案即可支持行泊一體、高速 NOA。
呢種打法擊中咗 10 萬 -20 萬級主流車款對成本敏感嘅痛點。根據灼識諮詢嘅數據,按 2024 年裝機量計,天瞳威視係中國第二大同時提供行車同泊車解決方案嘅以軟件為核心嘅 L2-L2+ 級方案提供商,市場份額為 14.3%。

2024 年中國具備行泊一體能力嘅以軟件為核心供應商格局
截至最後實際可行日期,天瞳威視獲得 23 個汽車品牌嘅 198 款車款嘅 L2-L2+ 級解決方案定點函,並實現 6 個汽車品牌嘅 105 款車款嘅量產;獲得定點函嘅 198 款車款中有 87 款覆蓋海外市場,其中 59 款已實現量產。
但值得注意嘅係,L2-L2+ 市場正在經歷劇烈嘅「紅海化」。
一方面,經緯恆潤、福瑞泰克等本土 Tier1 正在加速追趕;另一方面,部分頭部車廠開始將低階智駕方案從外購轉為內部集成。
天瞳威視能否維持佢喺「性價比方案」領域嘅領先地位,取決於佢能否持續保持算法對低算力平台嘅優化能力,而這需要喺研發投入上持續加碼。

喺高級 L4 級自動駕駛領域,天瞳威視更多扮演「先鋒」角色。這亦係佢近兩年增長最快嘅板塊。
早在 2019 年,佢就參與咗上海洋山港嘅 5G 智能重卡項目。目前佢嘅 L4 方案覆蓋 Robobus、Robotaxi 同 Robotruck。其中,Robobus 係佢最具代表性嘅產品線,已喺蘇州、天津等城市嘅公開道路投入常態化試營運。
2025 年,天瞳威視從 L4 級解決方案產生收入 3.75 億元,佔公司總收入嘅 68% 以上,大部分收入來自 L4 級軟件解決方案。
然而,硬幣嘅另一面係商業化嘅曲折。雖然 L4 業務營收暴增,但佢嘅交付形態目前以「軟硬件一體解決方案」為主,呢種模式本質上接近「項目制交付」或「小規模車隊部署」,與 L2 業務中「純軟件授權 + 白盒交付」嘅高毛利、大規模複製邏輯存在顯著差異。
呢就直接導致 L4 業務毛利率嘅大幅波動:喺部分自研硬件佔比较高嘅項目中,毛利率一度低至 15%。

截至遞表日,公司雖手握超 10 億元嘅 L4 意向訂單,涵蓋 2500 架車,但呢啲訂單預計要喺未來三至五年內先會陸續交付,短期內對現金流嘅改善作用有限。
此外,天瞳威視仲有部分應收來自工程服務,主要涉及道路測試、數據收集支援及數據標註服務以及公司嘅專有工具鏈。
03
財務嘅雙面鏡
招股書嘅財務部分,展現咗智駕行業最真實嘅「B 面」:規模同虧損嘅極限拉扯,同埋賬面現金同營運消耗之間嘅緊張博弈。

營收高增長,但結構劇烈波動。
財務數據顯示,公司嘅營收呈現爆發式增長,從 2022 年嘅 1.72 億元增長至 2024 年嘅 4.83 億元,複合年增長率高達 67.7%。2025 年全年營收進一步增長至 5.5 億元。
但收入結構嘅變化明顯。2023 年,公司依賴 L2-L2+ 業務,佔比 90.2%;去到 2024 年,L4 業務佔比升至 50.2%;2025 年,L4 業務佔比進一步拉高至 68%。呢種「斷崖式」嘅結構切換,雖然證明佢 L4 技術搵到咗落地場景,但亦令市場質疑佢 L2 業務係咪已觸及天花板。
毛利率同純利潤嘅背離,呢係天瞳威視面臨嘅最大挑戰。
從毛利睇,整體毛利率喺 30% 左右徘徊,喺呢個技術密集型嘅智駕行業屬於中等水平。但細拆睇嚟,L2-L2+ 業務嘅毛利率通常能維持喺 40% 以上,純軟件授權模式,而 L4 業務嘅毛利率則因「軟硬件一體」交付中硬件佔比提高而被顯著拉低。
從純利潤睇,雖然表面虧損額較大,2024 年虧損 4.63 億、2025 年虧損約 2 億,呢度包含大量因優先股公平值變動帶來嘅「紙面虧損」。剔除呢個因素後嘅經調整純利潤更能反映公司嘅真實經營狀況:2024 年已收窄至 -438 萬元,但 2025 年並未如市場預期實現轉正,而係錄得約 -1086 萬元,虧損較 2024 年有所擴大。
呢個背後有一個不可回避嘅關鍵前提:調整後嘅「減虧」乃至「接近盈虧平衡」,係喺公司持續壓縮研發投入嘅基礎上實現嘅,研發費用從 2024 年嘅 1.17 億元降至 2025 年嘅 9231 萬元,研發費用率從 2024 年嘅 24.3% 進一步降至 16.8%,而 2022 年呢個數字曾高達 108.7%。對於一家科技公司嚟講,研發強度嘅「退坡」是否會影響未來嘅技術護城河,係一個潛在風險點。
現金流持續告急,最令人擔憂嘅信號。
根據最新招股書,截至 2025 年 12 月 31 日,公司賬上嘅現金及現金等价物為 2.35 億元,較 2025 年 6 月 30 日嘅 3.74 億元淨減少 1.39 億元,現金消耗速度較快。

更值得警惕嘅係經營現金流由正轉負且缺口持續擴大嘅趨勢。2023 年,公司經營活動現金流淨額為正向流入 1.15 億元,但 2024 年迅速轉為淨流出 1.89 億元,2025 年進一步惡化至淨流出 2.93 億元。
與此同時,應收賬款周轉急劇惡化。公司嘅貿易應收款項從 2023 年嘅 0.89 億元升至 2025 年嘅 5.48 億元,三年增長超過五倍,而同期營收增幅僅約 2.7 倍。
更令人擔憂嘅係應收款項周轉天數從 2023 年嘅 191 天同 2024 年嘅 166 天,到 2025 年驟升至 300 天,意味著公司從完成交付到收回款項平均需要接近一年時間。呢相當於變相為客戶提供長期無息墊資,喺資金本就緊張嘅情況下進一步加劇咗流動性壓力。

此外,雖然天瞳威視係首家出海嘅中國智駕軟件供應商,但 2025 年佢嘅海外業務遭遇咗明顯回落。2023 年天瞳威視海外收入為 1.27 億元,佔總營收比重達到 62.2%;到 2025 年海外收入降至 1100 萬元,佔比僅 2.0%。
喺而家全球地緣政治複雜、部分國家對智能汽車數據監管趨嚴嘅背景下,為佢嘅全球化故事增添咗一絲不確定性。
04
結語
天瞳威視嘅二次闖關,係智能駕駛行業進入「淘汰賽」階段嘅一個縮影。
從好嘅方面睇,佢踩準咗 L2 性價比同 L4 場景化落地嘅雙重節奏,且經調整純利潤喺特定口徑下已接近盈虧平衡,呢啲都畀投資者提供咗「有亮點可講」嘅故事線。
但從風險嘅角度睇,情況遠比首次遞表時更為嚴峻。業務重心嘅急速漂移、L4 業務商業化初期嘅盈利磨難、研發投入嘅被動收縮,呢啲此前就已存在嘅問題並未緩解。

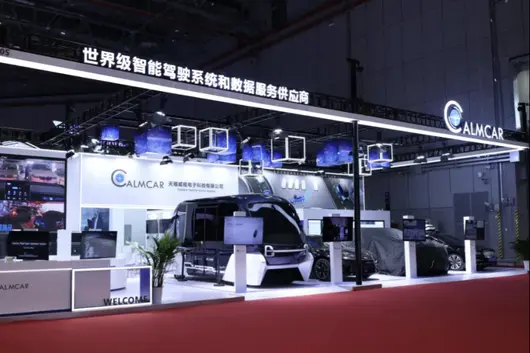
天瞳威視 L4 級智能巴士
而真正令此次 IPO 帶「求生」色彩嘅,係現金流數據嘅實質性惡化:2.35 億元嘅賬面現金,面對每年近 3 億元嘅经营性現金淨流出,安全邊際已不足一年。疊加 300 天嘅應收賬款周轉天數,意味著公司每交付一筆訂單,都要墊付近一年嘅資金成本。
換言之,天瞳威視正處喺一個危險嘅財務窗口期:賬上嘅錢僅夠維持唔足一年嘅正常運作,而 L4 業務嘅大規模交付同回款卻需要更長時間。喺呢個智駕資本熱潮退去、一級市場融資邊際收緊嘅時刻,公司已冇太多等待嘅餘地。
首次遞表失效後僅隔半年便再次衝擊港股,對天瞳威視而言,與其話係戰略選擇,唔如話係現金倒逼下嘅必然之舉。

繼極氪與領克整合後,吉利再度出手「收編」旗下孵化品牌。
近日,吉利汽車宣布以約 2.18 億元人民幣全資收購雷達汽車旗下三家核心公司——雷達汽車 (山東)、雷達汽車銷售及泰國分銷公司 Radar Thailand。交易完成後雷達汽車正式併入吉利中國星品牌,成為吉利佈局新能源皮卡賽道的核心力量。
一個做皮卡的細眾品牌,為什麼要併入主打家用的「中國星」?吉利為何在新能源皮卡內捲加劇之際,選擇全資「收編」而非繼續「放養」?2.18 億元的交易背後,藏着吉利對「一個吉利」戰略最徹底的執行——也是中國車企從做加法到做減法的縮影。

將視線拉回 2022 年 7 月,雷達汽車作為吉利控股獨立孵化的新能源皮卡品牌亮相,初期與吉利、沃爾沃、極氪等品牌並行發展。首款車型純電皮卡 RD6 於同年 11 月上市,憑藉差異化的戶外生態定位與乘用化設計,雷達迅速切入新能源皮卡這一藍海賽道。
數據顯示,短短三年間,雷達已連續穩居國內新能源皮卡市佔率第一,純電皮卡細分市場份額一度高達 98%。2025 年全年銷量達約 1.3 萬輛,是國內唯一闖入皮卡全品類銷量前五的新能源品牌。
不過,成長的另一面是財務的爬坡陣痛。此次收購涉及的雷達旗下三家公司去年業績呈現分化態勢:雷達汽車 (山東) 由盈轉虧,稅後虧損 864.6 萬元;雷達汽車銷售實現扭虧為盈,利潤達 1232.5 萬元;海外泰國公司虧損進一步擴大,稅後虧損 1069.7 萬元,整體仍處於投入期。
然而,一個仍處「成長期」的品牌,為什麼值得吉利此時全資拿下?對此,官方的解釋很直接:一是卡位藍海市場,雷達已佔據先機,直接收購成熟頭部品牌,遠比從零培育更高效、更經濟;二是內部整合將釋放巨大協同效應。

事實上,這筆交易更大的動因,早已藏在吉利的《台州宣言》裡。2024 年 9 月,吉利控股提出「戰略聚焦、戰略整合、戰略協同、戰略穩健、戰略人才」,明確梳理業務板塊、減少利益衝突與重複投資。
此後一年多,整合動作密集落地:銀河合併幾何;極氪與領克完成股權交割,成立極氪科技集團,隨後被整體納入吉利汽車旗下……此次收購雷達歸入中國星,也是吉利發展邏輯下的關鍵落子。
但一個做皮卡的牌子,為什麼要併入「中國星」?眾所周知,作為吉利旗下 CMA 高端系列,中國星自 2021 年推出以來,始終定位高端家用市場,涵蓋星瑞、星越 L 等熱門車型。而雷達的加入,將為中國星補充皮卡及戶外生態產品板塊,使其形成「轎車+SUV+ 皮卡」的全品類佈局。同時,雙方可在三電技術、智能混動、渠道網絡等方面深度協同,加速產品迭代。從獨立孵化到歸於主品牌,雷達的軌跡恰好踩中了吉利整合大年的每一個節拍。

不過,將雷達歸入中國星、戰略地位從「試水」升級為核心,並不意味著前方是一片坦途。
首先,賽道正變得日益擁擠。長城皮卡 2025 年全球銷量超 18.16 萬輛,穩居國內皮卡市場龍頭地位。比亞迪鯊魚皮卡海外累計銷量已達 4.6 萬輛,以混動硬派產品力在東南亞、澳洲快速打開局面,並計劃於 2026 年底前正式回歸國內市場。長安加速佈局乘用化新能源皮卡,奇瑞也在皮卡領域加速佈局純電、插混產品矩陣。雷達汽車此前憑藉先發優勢築起的細分賽道,正在被不斷覬覦與衝擊。
其次,國內市場增長乏力。2026 年一季度,國內新能源皮卡銷量僅 1.8 萬輛,滲透率不足 10%,增速遠低於整體皮卡市場。2026 年 4 月,新能源皮卡銷售 0.7 萬輛,同比下降 11%;1-4 月累計 2.6 萬輛,同比下降 2%,呈現年初新能源皮卡稍弱於燃油皮卡總體增速的走勢。

與之形成對比的是,皮卡出口佔比已從 2024 年的 45% 攀升至 2026 年 4 月的 53%。出口,正在取代國內銷售成為皮卡市場的主要增長引擎。這意味著,誰能在海外市場搶先布下棋子,誰就能佔據主動。
而這或許也是吉利收購雷達時,同步拿下 Radar Thailand 的戰略考量——泰國是全球第二大皮卡市場,日系皮卡長期佔據主導地位,而新能源化恰恰是中國品牌撬動這片傳統堡壘的突破口。2026 年 3 月曼谷車展上雷達斬獲 2569 輛訂單、同比增長 283% 的成績,已在當地新能源皮卡市場投下一枚實力注腳。借助吉利成熟的國際分銷網絡,雷達有望進一步輻射東南亞乃至全球市場。

但整合只是起點,市場才是終局。2.18 億元,吉利「收編」的不只是一個皮卡品牌,而是給出了更清晰的「一個吉利」。


出招即露怯,美國用盡手段打壓中國新能源汽車。
呢波新能源汽車對決,邊個真正崩潰?
這是一場唔可以「卡頸」嘅戰爭,更加係一次注定失敗嘅圍堵!
中國新能源汽車產業到底有多強?強到世界冠軍都崩潰咗……強到美國已經開始用限制華為等中國科技公司的伎倆,來圍堵中國新能源汽車。
可問題係,將兩間非常有代表性嘅中國新能源汽車上市公司放喺中國軍事企業清單(CMC 清單)上面,就可以阻擋中國新能源汽車行遍全球嗎?
《汽車 K 線》認為,呢個係徒勞嘅!從原材料到整車,一整條產業鏈,美方幾乎無處可卡。
01
2026 年 6 月 8 日(美東時間),美國國防部發佈《關於指定中國軍工企業嘅通知》。根據該通知,美國國防部已經將中國兩間最具代表性嘅新能源上市車企——比亞迪同蔚來,列入中國軍事企業清單。
原來兩間中國汽車上市公司竟然咁正?能被美軍方看上。

隨後,比亞迪同蔚來接連發佈公告,大概都表示佢哋唔係中國軍工企業,都唔係中國國防工業嘅軍民融合企業,並認為將公司列入該清單並無正當理由。
另一方面,美國防部呢份中國軍事企業清單並非制裁清單,被列入該清單唔會影響兩家公司正常開展業務,唔會影響佢哋與任何人(美國國防部除外)進行業務往來;與該清單相關嘅美國政府採購限制唔會影響業務,且中國軍事企業清單並未限制進行證券交易。
透過比亞迪同蔚來嘅公告表述唔難發現,今次美方限制與打擊華為有本質唔同。佢唔係技術層面卡頸,而係變成市場層面築高牆。
更早之前,美國就已經將中國新能源汽車關稅提高到超過 100%……
02
過去,美國打壓我哋嘅華為,係喺中國技術相對薄弱、依賴外部供應鏈嘅半導體領域進行手術式嘅精準打擊,但華為忍辱負重,突破了技術封鎖。
而如今嘅中國新能源汽車產業,我哋早已掌握從鋰礦、電池、電機到整車製造嘅全產業鏈優勢,美國實質上並無「頸」可卡。
換句話說,對方係喺防守,係強弱之勢易位後嘅攻守之爭。喺國內,我哋早已將新能源汽車產業做成萬億級產業,市場已經突破 1000 萬輛規模。

因此,今次中國軍事企業清單,更似係一種政治姿態同貿易壁壘,只不過手段實在差啲意思。
其核心目的無非係限制市場准入,直接禁止其核心防務採購,同時形成強烈嘅政治暗示,引導美國盟友同伙伴國將中國企業排除喺外。
03
與此同時,《汽車 K 線》認為,美方可能都有意圖遏制資本輸血,把列入清單嘅企業塑造成「有風險」嘅投資標的,增加其喺全球嘅融資成本。
比亞迪曾被美國投資者睇中,而蔚來更係中國新勢力赴美上市首股。呢兩間公司都喺電動車領域有非常強嘅示範效應。
更心機深重嘅係,美國妄圖定義競爭規則,將新能源汽車產業「泛安全化」,試圖喺全球輿論中將中國嘅產業優勢,塑造成「受中國政府控制嘅、唔安全嘅、軍事化嘅」威脅,從而掌握規則定義權。
04
《汽車 K 線》認為,美方嘅算盤打得好響,但直接影響有限,比亞迪同蔚來對美國整車出口本就很細,此禁令象徵意義大於實際貿易打擊。
只不過,資本層面存在短期陣痛,可能會引發部分被動外資嘅避險式減持,短期影響股價。但行業基本面由技術同市場驅動,長期睇得到修復。
6 月 10 日,資本市場嘅反應,遠比企業真實經營嘅反應劇烈得多。

對蔚來而言,痛感可能會更明顯。整體來睇,蔚來仍處於虧損期,高度依賴資本市場融資來支持研發同換電網絡建設;如果融資成本上升、渠道收窄,會直接影響現金流。
相反,對比亞迪,更似被蚊子叮咗一口,其主業根基極深,擁有強大嘅自由現金流同垂直產業鏈製造能力,外部資本市場嘅短期波動,傷唔到筋骨。
對呢兩間上市公司而言,雖然股價短期會因被動基金流出、對沖基金做空而過度下跌,但只要佢哋嘅車仲喺热卖,毛利率、現金流等核心指標依然堅挺,呢種下跌遲早會引來價值投資者抄底。
05
全球市場嘅分化風險,可能係中國新能源汽車產業即將面臨嘅最大威脅。
《汽車 K 線》認為,喺美方壓力下,全球市場可能一分為二。一個係以美國為核心嘅信任市場,另一個係以中國為核心嘅價值市場。這可能迫使企業做出非此即彼嘅選擇。
這會進一步成為中國汽車高端化嘅潛在阻礙,透過進入歐美高端市場、建立豪華品牌形象嘅道路會更曲折。
只係今時不同往日,中國汽車走出去已經係歷史大勢,唔可阻擋。尤其係最近兩年,中國汽車正從產品出海轉向深度嘅產業出海同生態出海。

如比亞迪喺匈牙利、泰國、巴西嘅工廠,就係與當地利益深度綁定,形成不可逆嘅合作格局。喺目標市場建立深度合作嘅合資工廠,打造當地品牌,成為當地納稅大戶與就業創造者。
唔只係咁,中國上市車企要喺全球推動中國主導嘅超充標準、換電標準、車機互聯標準,讓更多國家產業鏈圍繞中國標準運轉,從源頭鎖定格局。
當然,既然對方可能動用資源牌,我哋就要喺鋰、鈷、鎳等上游資源布局上,以及鋰電池回收技術上,建立壓倒性優勢。讓任何想建立替代產業鏈嘅嘗試,都面臨難以逾越嘅成本鴻溝。
呢一點,喺稀土領域我哋已經做到咗。更唔好忘咗,特斯拉仲喺中國。
AutosKline 觀點:
我國新能源汽車嘅產業優勢係體系性嘅,唔係一個清單能輕易摧毀嘅。真正需要警惕嘅,唔係美國唔買我哋嘅車,而係佢拉住盟友建立一套將我哋排除喺外嘅新規則。
當務之急,我哋要用更深入嘅全球化來瓦解孤立我哋嘅企圖。
當中國技術、標準、工廠同利益與全球生態緊密融合埋一齊嗰時,單方面嘅打壓就難以真正奏效。
文字為【汽車 K 線】原創,內容參考素材源自上市公司公告同行業公開信息(相關公司同機構應有義務對真確性負責);部分圖片來源於網絡,版權歸原作者所有。
本號文章,未經授權,不得轉載,違者必究。同時,文章內容唔構成對任何人嘅投資建議!股市風險大,投資需謹慎!


2026 年美加墨世界盃,不僅係一屆擴軍改制、橫跨三國舉辦嘅頂級足球盛會,更係一場席捲國內文娛、體育、資本圈層嘅頂級博弈。相對於往届賽事,本屆世界盃全媒體版權爭奪空前激烈,疊加全球體育 IP 價值水漲船高,世界盃相關賽事全媒體版權據傳需要數億級嘅天價轉播成本。

高額嘅版權費用、複雜嘅播出權限劃分,令本屆世界盃國內轉播進程波折不斷。
喺呢個背景下,國內億萬球迷長久陷入焦慮:高昂嘅轉播成本會唔會抬高觀賽門檻?頂級足球盛宴最終可唔可以面向全民免費開放?行業內部亦是議論紛紛,龐大嘅資金投入,亦令唔少頭部媒體、品牌對世界盃合作持觀望態度,唔敢輕易入局。
直至 5 月 15 日,中央廣播電視總台正式官宣,斬獲 2026、2030 兩屆男足世界盃及女足世界盃獨家全媒體版權,呢場持續數月嘅版權爭奪戰終於落下帷幕,懸喺球迷與行業心頭嘅大石就此落地。

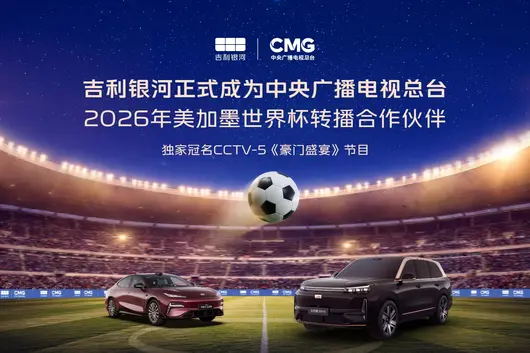
塵埃落定僅 13 天,5 月 28 日行業再爆重磅消息。吉利汽車集團強勢牽手中央廣播電視總台,旗下新能源品牌吉利銀河正式成為行業首家「2026 年美加墨世界盃轉播合作夥伴」,並且獨家冠名 CCTV-5 現象級王牌體育節目《豪門盛宴》。

喺天價轉播成本加持、多數品牌謹慎觀望嘅行業環境下,吉利銀河逆勢率先入局,絕非單次簡單嘅流量營銷。呢場重磅合作,背後蘊藏住品牌頂層戰略格局、差異化營銷思維與國民企業社會責任三重深層邏輯,亦係當下內捲市場中,中國新動力汽車品牌突破增長瓶頸、奔赴更高價值賽道嘅最佳方案。
沉澱四十載底蘊,錨定全域化發展新高度
新能源行業發展至今,粗放式價格內捲早已成為常態,單純依靠產品配置、價格優勢搶佔市場嘅模式逐漸失靈。當同質化競爭蔓延全行業,品牌綜合格局、文化內核、價值高度,成為車企決勝下半場嘅核心底牌。而吉利銀河此次重金入局天價世界盃 IP,正係其深厚品牌格局最直觀嘅外化表現。

相對於眾多臨時跨界體育營銷嘅車企,吉利係國內極少數深耕體育領域二十餘年嘅汽車集團,體育基因早已刻入品牌發展血脈。早在 2000 年,吉利便率先入局中國足球產業,深耕基層足球建設,助力國內足球事業啟蒙與發展。歷經二十餘年沉澱,吉利積累咗其他品牌難以復刻嘅大型賽事運營、保障、服務經驗。
喺杭州亞運會期間,吉利以賽事首家官方合作夥伴身份,全程提供高品質出行保障,同時主動踐行公益初心,攜手亞組委完成 56 所公益足球學校捐贈,將專業足球資源下沉鄉村地區,為偏遠地區少年搭建逐夢舞台;除此之外,品牌積極賦能青少年體育發展,邀請大涼山女子少年足球隊走出大山,先後亮相哈爾濱亞冬會、成都世運會兩大國際盛會,令鄉村女足少年近距離感受國際體育競技嘅魅力。

唔止亞運會,過往多年,吉利全程深度參與多項國家級、世界級綜合賽事,積累充足大型賽事服務經驗嘅同時,亦收穫咗國家級平台與大眾嘅雙重認可,呢就係吉利銀河敢於承接天價世界盃 IP、攜手總台合作嘅核心底氣。
依托集團雄厚資源,吉利銀河自誕生之初,便延續集團體育營銷戰略,成為新能源賽道中體育賽事參與度最高、覆蓋範圍最廣嘅新銳品牌。此前剛剛開賽嘅 2026「東北超」足球賽事,吉利銀河出任官方戰略合作夥伴,全程提供專屬用車保障,深耕民間足球文化,持續拉近品牌與普通體育愛好者嘅距離,為本次世界盃跨界合作,積累完善嘅市场化運營經驗。

體育格局背後,係硬核產品實力與市場銷量嘅強力支撐。成立至今,吉利銀河僅用短短數年時間,刷新行業成長紀錄,成為全球最快突破年銷百萬嘅新能源汽車品牌,創造新能源行業嘅「銀河速度」。
旗下主力車型吉利星願更係表現亮眼,國內市場長期穩居同品類銷量榜首,海外市場多點開花,喺墨西哥、印尼、巴西等多個國家,拿下 B 級純電兩廂車銷量第一名,整體新能源銷量穩居全球前三,登頂中國同級別品牌榜首。

亮眼嘅產銷數據,令吉利銀河徹底擺脫單一出行工具嘅品牌定位。而本次斥資聯手總台、分攤天價世界盃轉播營運成本,亦係品牌完成銷量原始積累後嘅戰略升級。
世界盃作為全球性頂級 IP,覆蓋全球數十億受眾,同時賽事主辦國之一嘅墨西哥,亦係吉利海外核心佈局市場。此次合作,對內能夠深耕國內全民市場,對外可借力世界盃全球影響力,完善海外品牌佈局,助力吉利銀河完成從「國民爆款品牌」向「全球化高端新能源品牌」嘅跨越式轉型。
商業價值雙向平衡,重塑行業營銷範式
喺天價 IP 合作面前,多數車企嘅營銷邏輯,局限於短期流量曝光、車型帶貨轉化。但吉利銀河跳出低級內捲思維,將本次高額投入拆分至品牌營銷、社會公益兩大維度,實現商業流量、品牌口碑、社會價值三方共贏,為深陷營銷困局嘅新能源行業,提供全新嘅價值營銷範本。
而家新媒體流量碎片化,單純嘅廣告植入早已無法打動消費者。尤其係世界盃呢類投入成本極高嘅頂級 IP,只有貼合用戶需求、連結用戶情感,才能最大化釋放 IP 價值。吉利銀河摒棄直白硬廣投放模式,依托總台獨家轉播資源與《豪門盛宴》國民級節目影響力,深度融入全民觀賽全場景。

《豪門盛宴》深耕足球領域多年,係幾代中國球迷嘅觀賽記憶,具備極強嘅國民屬性與圈層影響力。吉利銀河獨家冠名節目,將品牌形象與全民觀賽習慣深度綁定;同時依托#吉利銀河官宣合作總台世界盃#等多平台熱搜話題,聯動短視頻、社交平台發起多元化互動活動,覆蓋老中青全年齡段球迷群體。
呢舉令吉利銀河順利完成圈層破圈,實現從單純「出行夥伴」到「生活娛樂夥伴」嘅品牌昇維,弱化商業化屬性,強化用戶情感認同感。
本屆世界盃天價嘅轉播費用,唔單止勸退諸多品牌,亦曾令無數球迷擔憂觀賽成本上漲,全民免費觀賽嘅傳統或將被打破。喺呢個特殊節點,吉利銀河主動入局、分攤轉播營運壓力,早已超越普通商業合作範疇,成為國民品牌社會責任嘅生動寫照。
吉利銀河用實際行動兌現初心:助力總台消化高昂版權成本,穩固全民免費觀賽模式,守住億萬中國家庭四年一度嘅足球情懷。

呢份擔當並非一時營銷噱頭,而係品牌長期發展理念嘅延伸。多年來,吉利始終將社會責任融入企業發展戰略,一邊深耕體育公益,助力基層足球、青少年體育發展;一邊深耕民生領域,以普惠化新能源產品,踐行「為美好生活而來」嘅品牌主張。
而贊助世界盃轉播,正係該主張嘅最佳落實——美好出行唔止奔赴山海,更要陪伴用戶共享世間熱愛。
而家新能源行業內捲愈演愈烈,無數車企陷入無休止嘅價格戰、同質化流量戰,營銷成本居高不下,但品牌價值始終難以提升。
吉利銀河重金入局天價世界盃,給全行業敲響警鐘:短期價格讓利只能獲取一時市場份額,長期品牌價值沉澱,先係企業穿越行業週期嘅核心資產。
通過將高額 IP 投入轉化為情感價值、社會價值與品牌價值,吉利銀河成功跳出咗參數內捲、價格內捲嘅怪圈,開闢體育價值營銷新賽道。
呢種模式證明,優質嘅營銷投入無需依附低價促銷,憑藉品牌格局與社會擔當,同樣能收穫用戶認可、行業尊重,為中國新動力汽車企嘅長效發展,提供全新參考範本。
結語
從轉播權塵埃落定到牽手吉利銀河,2026 世界盃嘅中國故事,早已超越足球本身,成為中國品牌崛起嘅生動註腳。吉利銀河嘅此次出手,唔係一次偶然嘅營銷選擇,而係品牌格局、精神內核與社會責任嘅集中綻放。
從二十餘年深耕基層體育,到亞運會保駕護航,再到而家重金助力總台解鎖世界盃全民觀賽權益,吉利銀河嘅每一步佈局,都有住清晰嘅戰略邏輯。
對於球迷而言,吉利銀河嘅入局,守住咗全民共享綠茵盛宴嘅美好願景;對於汽車行業而言,其創新嘅體育價值營銷模式,打破內捲僵局,指引行業回歸品牌本質;對於中國製造業而言,從國內賽場到全球綠茵場,吉利銀河承載嘅唔單只係一個新能源品牌嘅成長野心,更係新一代中國民族品牌,向陽而生、逐夢全球嘅時代縮影。
綠茵場上,各國球隊逐夢巔峰;全球賽場,中國品牌正加速領跑。吉利銀河嘅故事,係中國新動力產業從追趕到超越嘅縮影,更係中國國民品牌「胸懷家國、放眼全球」嘅精神寫照。
未來,相信會有更多中國品牌,以體育為媒介,以價值為引領,喺世界舞臺上傳遞中國力量、中國溫度,書寫屬於中國品牌嘅「巔峰時刻」。
港交所網站掛出一咗一份熟悉嘅招股書。
5 月 28 日,繼去年 10 月首次遞表失效後,智能駕駛解決方案提供商蘇州天瞳威視電子科技股份有限公司(天瞳威視)再次向港股主板發起重衝,由匯豐及華泰國際聯席保薦。
喺智能駕駛賽道從「講故事」轉向「拼量產」嘅 2026 年,天瞳威視嘅二次遞表唔單止係一次資本試探,更係一場關於中國智駕供應商生存現狀嘅集中檢閱。
呢間被認為係「算力效率派」代表嘅公司,一邊連住從采埃孚到上汽、北汽嘅豪華產業資本陣營,一邊卻面臨住現金流緊繃、海外明顯回落嘅現實困境。喺呢場 IPO 嘅博弈中,光鮮同陣痛並存。
01
邊個係「天瞳威視」?
天瞳威視嘅創辦人王曦係一位典型嘅「回國」技術派。佢畢業於北京航空航天大學,後喺英國雷丁大學攻讀計算機科學博士學位。
喺決定創業之前,王曦曾經喺汽車零部件供應商天合汽車(TRW)及采埃孚擔任算法工程師同技術負責人,深度參與咗早期 ADAS 系統嘅開發。
2016 年,王曦捕捉到國內汽車智能化嘅風口,回國喺蘇州創立咗天瞳威視,定位係「以軟件算法驅動智能駕駛」嘅本土解決方案提供商。
公司嘅名字「天瞳」寓意「天之眼」,意在打造車輛感知萬物嘅視覺中樞。佢從最初嘅視覺感知算法起步,逐步擴展至行泊一體域控制器、L4 級自動駕駛系統等軟硬件結合嘅整體方案。
天瞳威視融資情況。資料來源:企查查
成立後不久,天瞳威視就獲得德聯資本、盛世投資嘅天使輪融資。此後十年時間,天瞳威視累計完成咗超過 10 輪融資,融資總額近 10 億元。
從招股書披露嘅股權結構嚟睇,天瞳威視構建咗深度綁定嘅「產業 + 資本」生態圈。
一方面,產業夥伴站台,全球汽車零部件巨頭采埃孚唔單止係其 C 輪領投方,亦係其戰略合作夥伴,持有天瞳威視 6.93% 嘅股份,位列第四大股東;國內方面,上汽集團通過上汽北美產投持股,北汽集團通過北汽產投佈局其中,地平線同商湯科技亦係戰略投資者。
另一方面,地方國資護航,唐山機器人基金、吳中金控等國資背景基金喺 D 輪及 D+ 輪入場,提供咗約 5.23 億元嘅資金支持。
截至最後實際可行日期股權架構
截至目前,王曦透過直接持股同員工持股平台合共控制公司約 40.84% 嘅權益,依然保持住對公司嘅控制權。
02
「兩條腿」行路
天瞳威視喺業務佈局上採取咗「雙軌並行」嘅策略。
喺 L2-L2+ 級輔助駕駛領域,天瞳威視嘅選擇非常務實。佢並冇盲目追逐算力堆疊嘅「軍備競賽」,而係走咗一條高性價比路線。
作為典型嘅視覺派智駕供應商,佢喺 L2 量產方案上以視覺感知為主,融合毫米波雷達同超聲波雷達,能夠喺較低算力平台上實現高級功能。例如,基於地平線 J6B 芯片(約 20TOPS)嘅方案即可支持行泊一體、高速 NOA。
呢種打法擊中咗 10 萬 -20 萬級主流車款對成本敏感嘅痛點。根據灼識諮詢嘅數據,按 2024 年裝機量計,天瞳威視係中國第二大同時提供行車同泊車解決方案嘅以軟件為核心嘅 L2-L2+ 級方案提供商,市場份額為 14.3%。
2024 年中國具備行泊一體能力嘅以軟件為核心供應商格局
截至最後實際可行日期,天瞳威視獲得 23 個汽車品牌嘅 198 款車款嘅 L2-L2+ 級解決方案定點函,並實現 6 個汽車品牌嘅 105 款車款嘅量產;獲得定點函嘅 198 款車款中有 87 款覆蓋海外市場,其中 59 款已實現量產。
但值得注意嘅係,L2-L2+ 市場正在經歷劇烈嘅「紅海化」。
一方面,經緯恆潤、福瑞泰克等本土 Tier1 正在加速追趕;另一方面,部分頭部車廠開始將低階智駕方案從外購轉為內部集成。
天瞳威視能否維持佢喺「性價比方案」領域嘅領先地位,取決於佢能否持續保持算法對低算力平台嘅優化能力,而這需要喺研發投入上持續加碼。
喺高級 L4 級自動駕駛領域,天瞳威視更多扮演「先鋒」角色。這亦係佢近兩年增長最快嘅板塊。
早在 2019 年,佢就參與咗上海洋山港嘅 5G 智能重卡項目。目前佢嘅 L4 方案覆蓋 Robobus、Robotaxi 同 Robotruck。其中,Robobus 係佢最具代表性嘅產品線,已喺蘇州、天津等城市嘅公開道路投入常態化試營運。
2025 年,天瞳威視從 L4 級解決方案產生收入 3.75 億元,佔公司總收入嘅 68% 以上,大部分收入來自 L4 級軟件解決方案。
然而,硬幣嘅另一面係商業化嘅曲折。雖然 L4 業務營收暴增,但佢嘅交付形態目前以「軟硬件一體解決方案」為主,呢種模式本質上接近「項目制交付」或「小規模車隊部署」,與 L2 業務中「純軟件授權 + 白盒交付」嘅高毛利、大規模複製邏輯存在顯著差異。
呢就直接導致 L4 業務毛利率嘅大幅波動:喺部分自研硬件佔比较高嘅項目中,毛利率一度低至 15%。
截至遞表日,公司雖手握超 10 億元嘅 L4 意向訂單,涵蓋 2500 架車,但呢啲訂單預計要喺未來三至五年內先會陸續交付,短期內對現金流嘅改善作用有限。
此外,天瞳威視仲有部分應收來自工程服務,主要涉及道路測試、數據收集支援及數據標註服務以及公司嘅專有工具鏈。
03
財務嘅雙面鏡
招股書嘅財務部分,展現咗智駕行業最真實嘅「B 面」:規模同虧損嘅極限拉扯,同埋賬面現金同營運消耗之間嘅緊張博弈。
營收高增長,但結構劇烈波動。
財務數據顯示,公司嘅營收呈現爆發式增長,從 2022 年嘅 1.72 億元增長至 2024 年嘅 4.83 億元,複合年增長率高達 67.7%。2025 年全年營收進一步增長至 5.5 億元。
但收入結構嘅變化明顯。2023 年,公司依賴 L2-L2+ 業務,佔比 90.2%;去到 2024 年,L4 業務佔比升至 50.2%;2025 年,L4 業務佔比進一步拉高至 68%。呢種「斷崖式」嘅結構切換,雖然證明佢 L4 技術搵到咗落地場景,但亦令市場質疑佢 L2 業務係咪已觸及天花板。
毛利率同純利潤嘅背離,呢係天瞳威視面臨嘅最大挑戰。
從毛利睇,整體毛利率喺 30% 左右徘徊,喺呢個技術密集型嘅智駕行業屬於中等水平。但細拆睇嚟,L2-L2+ 業務嘅毛利率通常能維持喺 40% 以上,純軟件授權模式,而 L4 業務嘅毛利率則因「軟硬件一體」交付中硬件佔比提高而被顯著拉低。
從純利潤睇,雖然表面虧損額較大,2024 年虧損 4.63 億、2025 年虧損約 2 億,呢度包含大量因優先股公平值變動帶來嘅「紙面虧損」。剔除呢個因素後嘅經調整純利潤更能反映公司嘅真實經營狀況:2024 年已收窄至 -438 萬元,但 2025 年並未如市場預期實現轉正,而係錄得約 -1086 萬元,虧損較 2024 年有所擴大。
呢個背後有一個不可回避嘅關鍵前提:調整後嘅「減虧」乃至「接近盈虧平衡」,係喺公司持續壓縮研發投入嘅基礎上實現嘅,研發費用從 2024 年嘅 1.17 億元降至 2025 年嘅 9231 萬元,研發費用率從 2024 年嘅 24.3% 進一步降至 16.8%,而 2022 年呢個數字曾高達 108.7%。對於一家科技公司嚟講,研發強度嘅「退坡」是否會影響未來嘅技術護城河,係一個潛在風險點。
現金流持續告急,最令人擔憂嘅信號。
根據最新招股書,截至 2025 年 12 月 31 日,公司賬上嘅現金及現金等价物為 2.35 億元,較 2025 年 6 月 30 日嘅 3.74 億元淨減少 1.39 億元,現金消耗速度較快。
更值得警惕嘅係經營現金流由正轉負且缺口持續擴大嘅趨勢。2023 年,公司經營活動現金流淨額為正向流入 1.15 億元,但 2024 年迅速轉為淨流出 1.89 億元,2025 年進一步惡化至淨流出 2.93 億元。
與此同時,應收賬款周轉急劇惡化。公司嘅貿易應收款項從 2023 年嘅 0.89 億元升至 2025 年嘅 5.48 億元,三年增長超過五倍,而同期營收增幅僅約 2.7 倍。
更令人擔憂嘅係應收款項周轉天數從 2023 年嘅 191 天同 2024 年嘅 166 天,到 2025 年驟升至 300 天,意味著公司從完成交付到收回款項平均需要接近一年時間。呢相當於變相為客戶提供長期無息墊資,喺資金本就緊張嘅情況下進一步加劇咗流動性壓力。
此外,雖然天瞳威視係首家出海嘅中國智駕軟件供應商,但 2025 年佢嘅海外業務遭遇咗明顯回落。2023 年天瞳威視海外收入為 1.27 億元,佔總營收比重達到 62.2%;到 2025 年海外收入降至 1100 萬元,佔比僅 2.0%。
喺而家全球地緣政治複雜、部分國家對智能汽車數據監管趨嚴嘅背景下,為佢嘅全球化故事增添咗一絲不確定性。
04
結語
天瞳威視嘅二次闖關,係智能駕駛行業進入「淘汰賽」階段嘅一個縮影。
從好嘅方面睇,佢踩準咗 L2 性價比同 L4 場景化落地嘅雙重節奏,且經調整純利潤喺特定口徑下已接近盈虧平衡,呢啲都畀投資者提供咗「有亮點可講」嘅故事線。
但從風險嘅角度睇,情況遠比首次遞表時更為嚴峻。業務重心嘅急速漂移、L4 業務商業化初期嘅盈利磨難、研發投入嘅被動收縮,呢啲此前就已存在嘅問題並未緩解。
天瞳威視 L4 級智能巴士
而真正令此次 IPO 帶「求生」色彩嘅,係現金流數據嘅實質性惡化:2.35 億元嘅賬面現金,面對每年近 3 億元嘅经营性現金淨流出,安全邊際已不足一年。疊加 300 天嘅應收賬款周轉天數,意味著公司每交付一筆訂單,都要墊付近一年嘅資金成本。
換言之,天瞳威視正處喺一個危險嘅財務窗口期:賬上嘅錢僅夠維持唔足一年嘅正常運作,而 L4 業務嘅大規模交付同回款卻需要更長時間。喺呢個智駕資本熱潮退去、一級市場融資邊際收緊嘅時刻,公司已冇太多等待嘅餘地。
首次遞表失效後僅隔半年便再次衝擊港股,對天瞳威視而言,與其話係戰略選擇,唔如話係現金倒逼下嘅必然之舉。


