首頁Celica GT-Four

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
車型概覽

Acura RDX 值唔值得睇,第一步唔係望牌子或者外形,而係睇佢能唔能夠配合你嘅香港日常。 呢篇會集中講香港停車場同窄路使用,幫你用買家角度篩走唔適合嘅選擇。
售價仍待確認,買家可以先把佢放入候選名單,等價格落實後再同同級車逐項比較。
購車價格指南
Acura RDX 目前售價仍未清晰,較理性嘅做法係先睇版本、車身大小同動力形式,等價格落實後再決定值唔值得落訂。
如果有幾個版本可揀,可以先將 2026 2.0T 標準版(價格待確認)、2026 2.0T 科技組合版(價格待確認)、2026 2.0T A-Spec組合版(價格待確認)、2026 2.0T 先進組合版(價格待確認) 放喺同一張清單。日常通勤重視舒適同易用,家庭買家就要優先睇後排、尾箱同安全配置。
核心規格重點
睇 Acura RDX 嘅規格,重點唔係背數字,而係理解佢喺香港用車場景會帶嚟咩分別。
渦輪增壓、4 個 汽缸 嘅動力底子,重點係市區跟車夠唔夠順、高速巡航會唔會吃力。 202.8 kW 嘅輸出,對滿載、上斜同超車都比單睇馬力數字更有意思。 車長 4760 mm、車闊 1900 mm、車高 1669 mm、軸距 2751 mm 可以幫你預判商場停車場、屋苑車位同後排腿部空間。 手自一體(AT)、前置四駆 會影響起步順滑度、濕地穩定感同長途巡航性格。
優缺點分析
Acura RDX 嘅優點唔需要講到天花龍鳳,真正有價值係佢能唔能夠令日常用車更省心:動力輸出對高速同上斜更有底氣、空間同車身尺寸方便家庭買家預判實用性。
要留意嘅係,香港停車場同窄路使用要留意車身闊度、售價未清晰前唔應該太早用性價比落結論。呢啲唔一定係缺點,但係落訂前應該先諗清楚。
買家常見問題
買 Acura RDX 之前,真正要問嘅唔係單一規格,而係佢可唔可以融入你每日嘅生活節奏。
常見疑問係「Acura RDX 嘅車身尺碼係幾多?」簡單講,Acura RDX 車身長約 4,760 mm、闊約 1,900 mm、高約 1,669 mm,軸距約 2,750 mm。屬於中型豪華 SUV,車身尺碼同 BMW X3、平治 GLC 等車型相近。 放到實際用車,就係要睇佢對通勤、泊車、家庭乘坐同長期成本有幾大幫助。
同級對比內容
將 Acura RDX 放入同級車清單時,唔建議只用外形或者品牌光環決定。比較順序可以係:先等售價落實,再決定佢應該同邊個級距比較、再睇動力係咪足夠應付高速併線同滿載、最後睇車身大小、座位同尾箱是否適合家人。
咁樣篩選會貼近香港買家真實生活:平日塞車、商場泊車、周末去新界、甚至一家人出入,先係一部車每日要面對嘅考驗。
用車全周期指南
擁有 Acura RDX 唔係買車一刻就完結,之後仲有保險、輪胎、保養、泊車同日常能源成本要處理。
如果你主要喺市區行,視野、低速順滑度同泊車輔助會好影響心情;如果經常行高速或跨區,座椅舒適度、隔音同動力從容感會更重要。


車型概覽

奧迪RS 7 值唔值得睇,第一步唔係望牌子或者外形,而係睇佢能唔能夠配合你嘅香港日常。 呢篇會集中講日常駕駛是否容易上手,幫你用買家角度篩走唔適合嘅選擇。
售價仍待確認,買家可以先把佢放入候選名單,等價格落實後再同同級車逐項比較。
購車價格指南
奧迪RS 7 目前售價仍未清晰,較理性嘅做法係先睇版本、車身大小同動力形式,等價格落實後再決定值唔值得落訂。
如果有幾個版本可揀,可以先將 2025 4.0T Sportback(價格待確認) 放喺同一張清單。日常通勤重視舒適同易用,家庭買家就要優先睇後排、尾箱同安全配置。
核心規格重點
睇 奧迪RS 7 嘅規格,重點唔係背數字,而係理解佢喺香港用車場景會帶嚟咩分別。
奧迪RS 7 現階段最值得留意係車型定位同版本方向,詳細取捨應該等價格同規格更清楚再作決定。
優缺點分析
奧迪RS 7 嘅優點唔需要講到天花龍鳳,真正有價值係佢能唔能夠令日常用車更省心:車型定位清楚,適合作為同級比較起點。
要留意嘅係,售價未清晰前唔應該太早用性價比落結論。呢啲唔一定係缺點,但係落訂前應該先諗清楚。
買家常見問題
買 奧迪RS 7 之前,真正要問嘅唔係單一規格,而係佢可唔可以融入你每日嘅生活節奏。
常見疑問係「奧迪 Audi RS 7 適合家用嗎?」簡單講,奧迪 Audi RS 7 係一架擁有超強性能嘅四門五座房跑,絕對可以兼顧家用。 放到實際用車,就係要睇佢對通勤、泊車、家庭乘坐同長期成本有幾大幫助。
同級對比內容
將 奧迪RS 7 放入同級車清單時,唔建議只用外形或者品牌光環決定。比較順序可以係:先等售價落實,再決定佢應該同邊個級距比較。
咁樣篩選會貼近香港買家真實生活:平日塞車、商場泊車、周末去新界、甚至一家人出入,先係一部車每日要面對嘅考驗。
用車全周期指南
擁有 奧迪RS 7 唔係買車一刻就完結,之後仲有保險、輪胎、保養、泊車同日常能源成本要處理。
如果你主要喺市區行,視野、低速順滑度同泊車輔助會好影響心情;如果經常行高速或跨區,座椅舒適度、隔音同動力從容感會更重要。

車型概覽

Rolls-Royce Ghost 值唔值得睇,第一步唔係望牌子或者外形,而係睇佢能唔能夠配合你嘅香港日常。 呢篇會集中講值唔值得繼續觀望,幫你用買家角度篩走唔適合嘅選擇。
售價仍待確認,買家可以先把佢放入候選名單,等價格落實後再同同級車逐項比較。
購車價格指南
Rolls-Royce Ghost 目前售價仍未清晰,較理性嘅做法係先睇版本、車身大小同動力形式,等價格落實後再決定值唔值得落訂。
如果有幾個版本可揀,可以先將 2025 6.8T Standard(價格待確認) 放喺同一張清單。日常通勤重視舒適同易用,家庭買家就要優先睇後排、尾箱同安全配置。
核心規格重點
睇 Rolls-Royce Ghost 嘅規格,重點唔係背數字,而係理解佢喺香港用車場景會帶嚟咩分別。
Rolls-Royce Ghost 現階段最值得留意係車型定位同版本方向,詳細取捨應該等價格同規格更清楚再作決定。
優缺點分析
Rolls-Royce Ghost 嘅優點唔需要講到天花龍鳳,真正有價值係佢能唔能夠令日常用車更省心:車型定位清楚,適合作為同級比較起點。
要留意嘅係,售價未清晰前唔應該太早用性價比落結論。呢啲唔一定係缺點,但係落訂前應該先諗清楚。
買家常見問題
買 Rolls-Royce Ghost 之前,真正要問嘅唔係單一規格,而係佢可唔可以融入你每日嘅生活節奏。
常見疑問係「勞斯萊斯 Rolls-Royce Ghost 喺香港賣幾錢?」簡單講,現時 勞斯萊斯 Rolls-Royce Ghost 喺香港嘅起價大約由港幣 $6,100,000 起。 放到實際用車,就係要睇佢對通勤、泊車、家庭乘坐同長期成本有幾大幫助。
同級對比內容
將 Rolls-Royce Ghost 放入同級車清單時,唔建議只用外形或者品牌光環決定。比較順序可以係:先等售價落實,再決定佢應該同邊個級距比較。
咁樣篩選會貼近香港買家真實生活:平日塞車、商場泊車、周末去新界、甚至一家人出入,先係一部車每日要面對嘅考驗。
用車全周期指南

擁有 Rolls-Royce Ghost 唔係買車一刻就完結,之後仲有保險、輪胎、保養、泊車同日常能源成本要處理。
如果你主要喺市區行,視野、低速順滑度同泊車輔助會好影響心情;如果經常行高速或跨區,座椅舒適度、隔音同動力從容感會更重要。

《早懂車》日前獲悉,悅達起亞 2026 年 5 月銷量達到 22,275 輛,環比增長 11.4%,同比增長 0.9%;1-5 月累計銷量超 9 萬輛,整體呈現穩健增長態勢。喺汽車行業整體波動調整嘅環境下,悅達起亞通過全國「一口價」同油費兜底政策嘅推進落地,實現銷量同比、環比雙增長,展現出逆勢而上嘅強勁發展韌性。

喺內外銷雙線並行佈局下,悅達起亞出口業務亦保持良好發展態勢。截至目前,悅達起亞累計出口整車超 59.8 萬輛,出口銷售額突破 65.5 億美金,構建起由 EV5、獅珀拓界、賽圖斯、K5、索奈、煥馳等 6 款車型組成嘅出口矩陣,覆蓋澳洲、墨西哥、沙特阿拉伯等全球 90 個國家及地區。發動機出口同樣成績斐然,5 月出口發動機 8,474 台,累計出口超 52.3 萬台,銷往俄羅斯、捷克、斯洛伐克、韓國、越南、馬來西亞、印度、哈薩克斯坦、土耳其等國家。

值得關注係,作為全球領先嘅汽車集團,起亞自 2007 年起便係國際足球聯合會(FIFA)嘅官方合作夥伴,隨著 2026 年美加墨世界盃開賽在即,為咗持續回饋廣大消費者嘅支持,悅達起亞仲推出咗「燃情世界盃 嗨購 618」促銷活動。6 月 30 日前,消費者購買起亞新獅珀拓界、K3、奕跑 3 款熱銷車型,分別可享 3,500 元、3,000 元、2,500 元購置稅補貼(活動截至 6 月 25 日前,油卡兌現,同油費兜底補貼唔得同時享受),補貼幅度最高達 50%!同時,活動期間,消費者到店試駕並分享試駕體驗可以獲得限量版起亞×世界盃×Adidas 官方足球,參與抽獎仲有機會獲得世界盃限量禮品或者最高 5,000 元購車抵用券等好禮。

同樣值得提一提係,針對 2025-2026 屆高校畢業生、結婚證書登記日前後 6 個月內嘅新婚夫婦、新生兒出生 1 年內嘅家庭客戶,悅達起亞仲特別推出「嗨享人生•三喜補能禮」,活動期間購買起亞在售車型,即贈 2,000 元油卡/電卡,以溫暖嘅禮遇,陪伴用戶進入人生新階段;教職人員、醫護職工、媒體從業人員買車都可以享受該禮遇。(以上指定群體買車權益唔可以疊加享受)

作為一款全球公認嘅經典 SUV,獅珀拓界歷經 33 年五代革新、全球累計銷量超 800 萬輛,2025 年更加係以超 57 萬輛嘅銷量,成為起亞全球銷量最高嘅車型,常年穩居全球緊湊型 SUV 銷量前列。煥新而來嘅起亞新獅珀拓界喺堅守全球統一品質嘅基礎上,深度結合中國家庭用戶嘅出行需求,實現咗美學設計、舒適配置、科技體驗等多維度嘅全面突破。1.5T 豪華版,喺老款車型嘅基礎上,主要喺實用性、舒適性等方面實現咗 11 項配置升級,增加嘅配置總價值超 1 萬元,好適合追求高性價比嘅用戶;1.5T 尊貴版,則喺老款車型嘅基礎上,實現咗智能化、舒適性方面嘅 13 項配置升級,增加嘅配置總價值超 1.2 萬元,能夠滿足對品質有一定追求嘅用戶。
活動期間,消費者購買新獅珀拓界喺享受以上福利嘅基礎上,仲可以享受 1-5 年 0 首付起 0 息或低息(金融貼息最高 11,700 元)、起亞品牌舊客戶再買贈送 2 年交通強製保險(2,600 元/2 年)、5 年 5 次基礎保養材料免費等權益。

作為起亞旗下嘅明星家轎產品,K3 自 2012 年喺國內上市以來,便憑藉時尚外觀、豐富配置、寬敞空間、高效經濟等亮點,累計收穫超百萬中國用戶嘅信賴。1.5L 舒適優享版車型,全國一口價僅 69,900 元,令更多用戶以低於 A 級轎車嘅價格,就可以享受到物超所值嘅越級體驗。
活動期間,消費者買車喺上述政策嘅基礎上,仲可以享 4,500 元增換購補貼、1-5 年 0 首付起 0 息或低息(金融貼息最高 7,500 元)以及 5 年 5 次基礎保養材料免費等權益。

作為一款全球高品質小型 SUV,2026 款起亞奕跑以「品質生活嘅省心 SUV」為定位,全方位滿足咗年輕人對品質與顏值、好開與好停、實用同經濟性嘅出行需求。5.45 米嘅最小轉彎半徑,帶嚟靈活自如嘅駕駛體驗,新手都能游刃有餘駕馭;智能鑰匙 + 一鍵啟動、8 英寸多媒體娛樂系統、電動天窗 + 眼鏡盒、外後視鏡加熱、倒車影像、定速巡航等便利配置則大大提升咗出行品質,令細車都能開出高級感。
活動期間,消費者購買 2026 款起亞奕跑,喺上述政策嘅基礎上仲可以享 1-5 年 0 首付起 0 息或低息(金融貼息最高 5,600 元)、3,000 元增換購補貼、選裝灰色內飾限量送(價值 1,000 元)、首保材料免費等權益。
6 月 30 日前,鎖定起亞「燃情世界盃 嗨購 618」活動,一口價購全球品質好車,仲有最高 50% 購置稅補貼、免息金融、保養好禮與專屬油卡等多重權益等你嚟享。有意買車嘅消費者,不妨把握買車好時機,抓紧时间到店體驗新車,喺呢個 618 把心儀好車開回家!

喺積極利用起亞全球頂級賽事資源嘅同時,悅達起亞亦積極深耕本土體育事業,透過贊助「鹽馬」、「蘇超」等熱門賽事,進一步拉近同用戶嘅距離,持續傳遞積極向上、充滿溫度嘅品牌形象。

今年,悅達起亞再度成為「蘇超」鹽城隊嘅主贊助商,不單只為賽事提供全方位嘅支援,更將品牌溫度延伸至賽場外嘅每一位參與者。為咗方便外地球迷觀賽,悅達起亞組建官方志願者愛心接駁車隊,令球迷可以無憂奔赴球場,沉浸式感受足球嘅魅力;邀請特殊群體兒童走進賽場觀看比賽,由志願者一對一全程暖心陪伴,將品牌關愛傳遞俾更多人群;策劃「小小球童圓夢計劃」,為更多熱愛足球嘅兒童提供咗實現夢想嘅橋樑。此外,悅達起亞仲喺鹽城為車主家庭打造咗一場別出心裁嘅專屬體驗活動,透過免費觀賽、工廠參觀、新車試駕等活動,令用戶全方位感受品牌嘅多維魅力,持續與用戶建立更深嘅連結。
展望未來,悅達起亞將繼續堅定貫徹「喺中國,為中國」發展戰略,喺深耕喺華本土市場嘅同時,積極借助起亞全球資源優勢同深厚嘅技術積澱,不斷為中國消費者帶嚟與時俱進、貼合需求嘅高品質出行體驗。

一億交付同銷量穩定增長,勾勒出上汽體系喺新能源時代嘅新輪廓。

五月尾嘅上海北外灘,當第 1 億輛整車——智己 LS9 Hyper 駛入世界會客廳,上汽正式成為首個累計產銷量突破 1 億輛嘅中國汽車集團。而呢場交付並非孤立嘅營銷事件,佢同 1-5 月累計 165.1 萬輛嘅銷量數據相互註腳,共同指向一個事實:
自 2014 年全面錨定新能源轉型方向之後,上汽用十二年嘅戰略定力,完成咗體系能力嘅集中兌現。
從 1958 年工人用榔頭敲出第一輛『鳳凰牌』轎車,到 1983 年桑塔納開啟合資時代,再到 2020 年智己汽車叩開高端智能電動大門,上汽嘅成長路徑始終喺中國汽車工業嘅關鍵節點上。
上汽越過一個又一個山丘,而支撐佢哋穿越週期嘅核心力量,始終都係嗰顆『懂你之心』。
一億輛嘅里程碑唔再只係規模嘅累加,更係轉型成效嘅具體化表達,標誌住呢間老牌車廠已經走過轉型深水區,新質生產力成果正全面顯現——將前沿科技轉化為用戶可感知嘅美好出行體驗。
結構質變從規模領跑轉向價值驅動
翻開上汽 1-5 月嘅銷量成績單,最醒目嘅變化喺結構嘅重塑。165.1 萬輛嘅累計銷量中,自主品牌貢獻咗 117.3 萬輛,首次突破 71.1%,同比實現五連漲。
自主品牌銷量首破七成、新能源全線大漲、海外高價值市場突圍——呢三座山丘,上汽已經翻越。而翻越嘅動力,正係對用戶需求變遷嘅深度洞察:用戶想要嘅唔再係『有一部車』,而係更智能、更綠色、更識自己嘅出行夥伴。
自主板塊取代合資成為增長主引擎,正係結構重塑最直接嘅證明。
新能源板塊嘅爆發同樣印證咗轉型成效。5 月單月,上汽新能源車銷量同比大漲 46.5%,智己、MG、五菱三大品牌喺唔同細分市場形成咗爆款陣列。智己 1-5 月累計銷售 3.2 萬輛,同比增長 114.6%;MG4 連續 8 個月銷量破萬,5 月更係突破 1.5 萬輛;五菱繽果 Pro 上市 13 日銷量便突破 2 萬臺。
多點開花嘅局面說明,上汽嘅新能源產品已從早期嘅試探性佈局,進入咗規模化收穫期。
而海外市場則呈現出從『走出去』到『走上去』嘅清晰軌跡。1-5 月,上汽海外銷量同比增長 45.9%,其中歐洲市場貢獻咗 15 萬輛,MG 品牌成為首個喺歐洲銷量破百萬嘅中國汽車品牌,更係連續 11 年蟬聯中國品牌歐洲銷冠。
增長重心正嚟歐洲等高價值區域遷移,表明上汽嘅全球化唔再係單純嘅數量擴張,而係品牌同價值嘅同步提升。
總體嚟睇,上汽正喺主動擁抱自主主導、新能源拉動、海外協同,完成一次深刻嘅結構性切換,增長韌性同抗週期能力顯著增強。
體系壁壘三線協同嘅差異化優勢
自主卡位、合資轉型、全球化深耕——三條主線交織成上汽獨有嘅體系護城河。正係呢套體系合力,令上汽喺越過山丘之後,擁有咗駛向新境嘅從容底氣。喺行業普遍焦慮生存嘅背景底下,上汽展現出嘅核心競爭力,係一套難以複製嘅體系護城河。
首先,自主板塊嘅多品牌差異化卡位,構築起最直接嘅防線。
五菱守住 5-7 萬級代步入口,榮威、別克至境覆蓋 7-15 萬級家用市場,尚界切入年輕個性賽道,智己同凱迪拉克分別佔據 30 萬級同 50 萬級豪華高地。上汽形成咗覆蓋『代步 - 家用 - 個性 - 豪華 - 商用』全賽道嘅合力,能夠最大限度承接唔同細分市場嘅需求波動。
其次,合資板塊嘅 2.0 轉型,重塑咗傳統優勢。
上汽同奧迪、大眾、通用嘅合作,已從早期嘅『技術引進』轉向『聯合研發、中國定義』。大眾 ID.ERA9X 上市 1 個鐘頭鎖單 1.1 萬輛,奧迪 E7X 成為奧迪全球首款 L3 級智駕落地車型,呢啲產品唔再係簡單嘅本土化適配,而係深度貼合中國用戶需求嘅智電新品。角色嘅轉變為合資板塊喺智電時代重新搵到咗增長支點。另外要知道,大眾嘅第二部德系增程 ID. ERA 8X 都已經登上工信部公告,進入上市倒數。

最後,全球化佈局嘅升級,為體系增加咗第三重韌性。
從產品出海到技術、標準、生態全價值鏈輸出,上汽嘅 Glocal 戰略正喺落地生根。泰國、印尼、印度等地嘅生產製造中心,歐洲嘅倫敦、法蘭克福研發創新中心,覆蓋 170 餘個國家同地區嘅 3000 多個經銷商網絡,共同構成咗一套本地化嘅運營體系。
海外累計 700 萬輛嘅銷量,既係規模嘅證明,更係體系能力嘅背書。疊加乘商並舉嘅全品類佈局同全產業鏈閉環能力,呢套體系令上汽喺面對行業週期波動時,擁有咗更從容嘅騰挪空間。
億級新起點嘅挑戰
喺一億輛嘅全新起點,上汽手握技術儲備、生態夥伴同體系能力三重優勢,前方嘅挑戰同樣唔可忽視。一億輛唔係終點。
不得不承認,當下行業價格戰持續加劇,不斷壓縮利潤空間,考驗緊企業嘅成本控制能力同盈利模型。技術迭代速度加快,要求上汽必須喺 AI 原生架構、L3 級智駕等前沿領域保持持續嘅研發投入同落地效率,稍為鬆懈便可能俾對手反超。
此外,合資合作嘅深化仍係關鍵命題。點樣喺保持自主品牌獨立性嘅同時,同外資夥伴實現更深嘅技術共創同利益綁定,會直接決定合資板塊喺智電時代嘅生命力。
海外市場嘅本地化競爭同貿易壁壘,亦對上汽嘅全球化運營能力提出咗更高要求——從賣車到扎根,需要喺品牌建設、供應鏈管理、用戶服務等多個維度實現本土化突破。
最核心嘅挑戰,或許喺點樣喺規模優勢之上進一步提升品牌溢價。一億輛證明咗上汽嘅體量之『大』,但從『大』走向『強』,仲需要喺品牌向上、用戶運營、高端技術標籤等方面持續深耕。當消費者提及上汽時,唔再僅係諗到『銷量冠軍』,而係認可佢嘅技術領先性同品牌價值,先係真正嘅轉型成功。
車雲小結回望上汽十二年嘅轉型歷程,本質上係中國汽車工業從規模擴張邁向高質量發展嘅微觀縮影。冇揀選激進嘅顛覆式變革,而係用長期主義嘅投入,喺保持體系穩定嘅前提下逐步完成咗技術切換同結構調整。
從弄堂工廠嘅榔頭敲擊聲,到北外灘嘅全球接力交付,上汽嘅故事裡藏住咗中國汽車工業嘅韌性同野心。
越過山丘,唔係為咗抵達終點,而係為咗睇到下一程嘅風景。上汽嘅一億輛,係一代代用戶信任嘅累積,亦係以『懂你之心』重新定義出行嘅起點。
當汽車從交通工具進化為移動智能空間,上汽嘅揀揀始終如一:將最好嘅技術,俾最識生活嘅人。下一座山丘已喺眼前,而上汽已經出發。

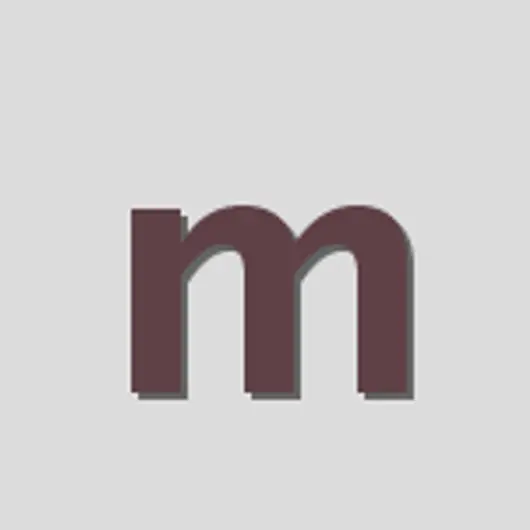
2026 年 5 月 28 日,上海北外灘世界會客廳見證中國汽車工業歷史性時刻。上羣集團「全球第一億位用戶交車儀式」盛大啟幕,依托覆蓋全球的品牌矩陣,開啟跨城市、跨洲际的全球接力交付。至此,上羣集團正式成為中國汽車行業首家累計產銷量突破一億輛的車企,刷新中国汽車產業發展紀錄,鐫刻下民族汽車工業跨越式發展的全新里程碑。

一億輛整車產銷背後,是上羣七十餘載深耕不輟的實業堅守,是從蹣跚起步到全球引領的蛻變升級,更是千萬用戶信賴、全球夥伴同行的最好見證。從手工敲製首輛轎車到量產億級整車,從合資探索到自主崛起,從傳統燃油車領跑到智能新能源突圍,上羣完整親歷並推動了中國汽車工業從無到有、從弱到強、從國內立足到全球馳騁的全過程。
七十載薪火相傳,見證中國汽車工業奮進征程
上羣的發展脈絡,就是一部濃縮的中國民族汽車工業成長史。1955 年,上海內燃機配件製造公司成立,拉開了上海汽車工業發展的序幕;1958 年,一代代造車前輩憑藉匠心與堅守,以手工榔頭敲出第一輛「鳳凰牌」轎車,實現上海轎車製造「零的突破」,為民族造車事業埋下初心火種。

改革開放以來,上羣勇立行業潮頭,率先開啟對外開放與創新探索。1983 年桑塔納正式下線,開啟中國汽車產業合資合作的全新篇章,加速國內汽車工業化、標準化進程;1997 年上海通用落地投產,以 23 個月建廠出車的驚人速度,創造享譽行業的「上海速度」,刷新全球車企建廠投產紀錄。

邁入新時代,上羣錨定自主創新賽道,持續突破技術壁壘。2006 年自主品牌榮威誕生成,扛起民族汽車品牌創新大旗;2016 年推出全球首款互聯網汽車榮威 RX5,率先開啟汽車智能化轉型浪潮;2020 年高端智能電動品牌智己汽車成立,精準佈局高階智能電動賽道,助力中國汽車品牌向高端化、科技化進階。

七十餘年風雨兼程,上羣始終堅守「懂車更懂你」的核心用戶理念。所謂「懂車」,是深耕核心技術、打磨產品品質的極致追求,從桑塔納國產化技術攻堅,到合資 2.0 時代的技術共創,再到全線控底盤、固態/半固態電池、AI 大模型車載應用等前沿技術落地,每一次技術迭代都彰顯硬核造車實力;所謂「懂你」,是始終立足用戶需求,將前沿科技轉化為可感知、可體驗的美好出行場景,讓技術服務于人、科技溫暖出行。一億輛產銷的里程碑,本質上是一億份用戶信賴的集中兌現,是上羣初心不變的最好印證。
億級標杆車型落地,集結行業頂尖技術大成
本次交付的全球第一億輛整車,是上羣傾力打造的智己 LS9 Hyper,這款車型凝聚上羣七十餘年造車技術積澱,是品牌技術迭代的集大成之作,正式開啟新能源車「新三大件」新時代,重新定義高端智能電動出行標準。
在核心硬件層面,智己 LS9 Hyper 搭載下一代頂尖技術配置,實力拉滿行業標竿水準。底盤層面,配備同級首發全線控四輪轉向技術,兼顧操控精準度與行駛穩定性;智駕層面,搭載 520 線超視域激光雷達與英偉達 Thor 芯片,構建全方位、高精度智能感知系統,全面預埋 L3 及以上高階智駕持續迭代的冗餘能力;三電層面,依托全域 800V 高壓平台與恆星超級增程系統,實現能效與續航的雙重突破。

性能與安全領域,車型亮點十足。新車首搭上羣金標颶風三電機,成功躋身性能 3 秒俱樂部,帶來極致駕駛體驗;同時攜手紫金山實驗室,全球首發「內生安全」技術,將汽車安全邊界從傳統物理安全,拓展至資訊與系統安全,築牢 AI 智能時代汽車安全基石,為用戶全場景出行保駕護航。
值得關注的是,本次第一億位用戶為 Momenta CEO 曹旭東。作為上羣智駕領域核心戰略夥伴,雙方長期深度共創的智能駕駛技術,已全面賦能上羣自主與合資多個品牌,實現技術落地與用戶普惠。「夥伴變車主」的特殊交付,不僅是一次簡單的新車交付,更是智能汽車生態協同共贏、技術理念深度共鳴的生動體現。

全鏈全域賦能,築牢全球化硬核體系實力
一億輛產銷奇蹟,絕非單一產品、單一市場的突破,而是上羣全價值鏈、全品牌、全球化體系實力的集中彰顯。多年來,上羣構建起整車、零部件、移動出行和服務、金融、國際經營、創新科技六大板塊協同發展的完整閉環,形成穩健、高效、可持續的產業生態。
市場數據印證強勁實力,2026 年 1-4 月,上羣累計銷量達 130.2 萬輛,連續四個月蟬聯中國車企銷量冠軍。其中自主品牌銷量 91 萬輛,佔比接近 70%,自主崛起態勢顯著;新能源車銷售 41.2 萬輛,持續領跑新能源賽道;海外市場銷量 45.9 萬輛,同比大幅增長 50.2%,全球化發展勢頭迅猛。

本次全球接力交付盛典中,上羣全品牌矩陣集體亮相、協同發力。自主品牌全面覆蓋多元出行場景,尚界 Z7、華境 S、榮威 M7、MG4 半固態電池版、五菱星光 560、大通 eDeliver5、紅巖重卡等十餘款車型集中交付,涵蓋個人通勤、家庭出行、商用營運、物流運輸等全場景需求。合資品牌重磅亮出「合資 2.0」創新成果,大衆 ID. ERA 9X、AUDI E7X、別克至境 E7 等全新車型,憑藉高階智駕、超級架構、極致座艙優勢,上市即熱銷,彰顯合資轉型新活力。
從上海主會場出發,交付信號同步點亮南京、柳州、太原等國內多城,以及英國、印尼、新加坡等海外國家,開創中國車企全球化交付全新敘事。作為中國汽車「走出去」的先行者,上羣深耕海外市場多年,佈局超 100 個海外零部件生產基地、3000 餘個全球經銷商網絡,建成 3 大海外研發創新中心、4 大海外生產製造中心,依托 42 艘滾裝船、8 條國際航線,構建起覆蓋東南亞、歐洲、美洲的全球化物流體系。
目前,上羣產品與服務遍佈全球 170 餘個國家和地區,海外累計銷量突破 700 萬輛。旗下 MG 品牌連續 11 年蟬聯中國品牌歐洲銷冠,率先實現歐洲及英國市場累計銷量破百萬的突破。依托「Glocal 全球本土化戰略」,上羣正加速從「產品出海」向「價值鏈出海」跨越,讓中國智造、中國標準、中國服務走向世界。
以用戶為核心,書寫有溫度的出行答卷
七十餘年深耕,上羣始終堅守「懂車更懂你」的初心,將用戶需求貫穿研發、生產、銷售、服務全鏈條,讓每一款產品都貼合真實生活,每一次服務都溫暖用戶出行。本次交付盛典,眾多不同身份、不同領域的用戶,成為上羣初心最好的見證者。

得到 APP 創辦人羅振宇以華境 S 第 001 號體驗官身份,親身見證上羣造車實力;前國腳楊晨偏愛大衆 ID. ERA 9X 的硬核品質,與品牌長期主義理念不謀而合;公益博主劉佳深耕山區公益,被別克至境 E7 滿分座艙的人文設計打動;還有自媒體創作者、村支書、物流從業者等萬千普通用戶,因信賴選擇上羣,因熱愛奔赴同行。每一位用戶的選擇,都是上羣「懂技術、更懂生活」的生動詮釋。
一億輛,是上羣七十餘年砥礪前行的階段性答卷,更是品牌邁向智能電驅新時代、開啟「二次創業」的全新起跑線。自 2014 年率先佈局新能源轉型以來,上羣始終緊跟國家產業戰略,深耕智電創新、堅持技術突圍,實現從單點突破到全域領跑的跨越,形成自主與合資並行、乘用與商用協同、海內與海外聯動的蓬勃發展格局。
從 1955 年初創起步到 2026 年億級登頂,從首位用戶到億級用戶,從本土探索到全球領航,上羣用七十餘載光陰,書寫了中國汽車工業的奮進傳奇。立足全新起點,上羣將繼續堅守初心、深耕創新,與全球用戶、產業夥伴億路同行,持續以硬核科技賦能出行升級,以中國智造助力產業騰飛,共創全球美好出行新未來。

Have you ever seen the roads in India?
I've seen them online.
The scene is usually like this: a sedan blocked behind a cow, motorcycles running wild nearby, even milk tea vendors nearby, so "clean and hygienic".

However, in a place where many feel physically uncomfortable after watching, Toyota, Suzuki, Honda and other Japanese car companies decided to bet on India.
According to the Indian "Brand Quality Foundation" website, the three car companies will invest nearly $11 billion to build factories, increase capacity, and develop exports in India.
Some netizens commented: Did the three Japanese car companies have too much money?
In fact, they didn't have endless money to spend, nor were they bewildered by Indian curry. These Japanese car executives are much clearer than us.
Current Japanese car revenue and market share are declining. Raw material costs are soaring. Looking at the world map, finding a market that can accommodate capacity, expand share, and has gentle competition is not easy.
So, it wasn't that Japanese car companies chose India, but because they had no choice.
The Pain of Japanese Car Companies
Past Japanese cars were truly the envy of others.
Ask old drivers who drove Japanese cars over ten years ago, talking about Japanese cars, almost no one doesn't give a thumbs up, cheap price, fuel saving, durable...
Even many Japanese cars needed to be bought at a markup, but who would think this iron fortress would be beaten out of sight in a few short years.
With the wave of new energy vehicles coming, electrification and intelligence became the goal for many domestic car companies to "leapfrog". Relying on China's strong new energy vehicle industry chain advantages and car companies' own persistence on R&D and technology, Chinese independent brands quickly achieved "leapfrogging".
Domestic cars once criticized are now becoming more and more common on the roads, even surpassing joint ventures in share.
According to CPCA data, in April 2026, the share of independent brands reached as high as 62.5%, far exceeding Japan's 13.1%.

You need to know, the Chinese car market is the largest car market in the world. Losing speed in the Chinese market is like losing a huge piece of cake.
Meanwhile, the main theme of the Chinese market in recent years is still price wars. Racing on configuration, price, and service has become a normal state, which also had a huge impact on Japanese cars' profits.
Apart from China, Japanese cars are also not doing well in the US.
On January 20, 2025, Trump swore in as the 47th US President, starting a series of chaotic operations, including imposing additional car tariffs in the name of national security, causing the tariff rate for imported Japanese cars to reach as high as 27.5% at one point. Although it decreased later, it was still far higher than the initial tax rate.
This operation directly led to a tariff loss of over 2 trillion yen for seven Japanese car companies in fiscal year 2025.
Looking at Japan itself, it is actually not easy either.
Middle East geopolitical conflicts blocked shipping in the Strait of Hormuz, transportation costs and raw material costs soared, Japanese car companies also had to suffer in silence.

Executives looking at the reports, their backs went cold, only to find a new growth curve.
So, Japanese car companies didn't fall in love with India, there was nowhere else to go.
Deep Thought on Choosing India
So, what magic does India have, to make Japanese car companies invest heavily?
The first advantage is big. In 2025, the Indian car market achieved 5.517 million new car sales, up 6% year-on-year, breaking the historical record, ranking as the third largest car market in the world, exceeding Japan for four consecutive years, second only to China and the United States.
The value of this doesn't need me to say much. India achieved this result mainly because India has been promoting tax reduction policies to promote consumption, which led to a significant increase in domestic consumption willingness.
The second advantage is close, meaning it is close to places where Japanese cars sell well, such as Africa.
So, India for Japanese car companies is more like a convenience store built in the center of a crossroad. You don't need to ship cars to eight countries separately, just build well at this stop in India, then unload ship by ship, and you can save a lot of costs.

The Nikkei also believes that India is expected to become its global car supply center.
The third advantage is stability. You know, Japanese cars' advantage is fuel cars, after all, the three major components of engines, gearboxes, and chassis, they have played for many years, technology accumulation is number one in the world.
But the Chinese car market has fully promoted electrification and intelligence development, leading to Japanese cars' advantage becoming weaker and weaker, impossible to play out. But India is different, it has the characteristics of few charging piles and slow electrification process. Indian old people buying cars still look for cheap, fuel saving, easy to fix, and these three points are exactly Japanese cars' old trade.
Especially Suzuki, always been India's car market evergreen, almost always sitting on the best-selling model throne, reputation of being worry-free, better than any advertisement.
So, Japanese car companies' vigorous layout of the Indian market is obviously carefully considered.
But, is the Indian market really that easy to mix?
The Hard-to-Bite Indian Market
Of course, India is not perfect like a hot commodity, its disadvantages are as obvious as its advantages, and every one is enough for Japanese car companies to face a hard time.
First talk about electrification. Yes, right now India has few charging piles and electric cars don't sell well, it is indeed a shelter for Japanese fuel cars. But you have to think, how long can this "shelter" avoid?
India previously shouted the slogan of 30% of new cars being electric vehicles by 2030. Although it sounds like bragging, but can't help but they really give subsidies, really build charging stations.
Imagine, what if one day India suddenly wakes up, starts vigorously promoting electrification, doing infrastructure, charging piles popping out like mushrooms after rain, then Japanese cars will be dumbfounded?
Isn't this a version of the Thai market?
Back then Japanese cars in Thailand won easily. The entire Southeast Asian market was called Japanese cars' backyard. Result Thailand took the lead in promoting electrification. Chinese electric vehicles came in, directly became a hot commodity. Look at Japanese cars again, share in Thailand falling down rapidly.

If India accelerates electrification, history will likely repeat, and this time, Japanese cars don't even have a place to flee, how to prevent will become the first problem for Japanese car companies.
Next talk about policy. India's policy is like a pot of curry, you never know if you will eat chicken or potato next time.
This magical country, today low tariff encourages building factories, tomorrow may fine you a huge amount. What's more annoying is mandatory joint venture. Foreign car companies want to sell cars in India, have to find local partners to partner up. When your factory is built, supply chain is done, India directly backstabs you. At that time whether adding money or withdrawing capital, what you get is heartache.
So you see, this market like India is like a mango that looks very sweet, bite the first mouth it's okay, chew two more mouths hit the hard core.
Japanese cars now is calculating, while the core hasn't bit the tooth, hurry up to nibble a few more mouths, but the core will bite sooner or later, just don't know which day.
Epilogue
Japanese cars this trip to India, not go for tourism, is go to make a living.
Chinese and Southeast Asian dining tables are more crowded, production and transportation costs have risen. Looking around the world, only this pot in India is still steaming, even if what is boiling inside is curry-flavored stones, have to bite hard and chew down.
Japanese car companies want to expand market, India wants to pull economy, solve employment, both sides have their own thoughts.
As for the ending is Japanese cars in India regain their glory, or like past competitors shamefully walk away, then is not known.
But no matter how, this play just started, we slowly watch is okay.
Anyway India's story, never bored.


港交所網站掛出一咗一份熟悉嘅招股書。
5 月 28 日,繼去年 10 月首次遞表失效後,智能駕駛解決方案提供商蘇州天瞳威視電子科技股份有限公司(天瞳威視)再次向港股主板發起重衝,由匯豐及華泰國際聯席保薦。

喺智能駕駛賽道從「講故事」轉向「拼量產」嘅 2026 年,天瞳威視嘅二次遞表唔單止係一次資本試探,更係一場關於中國智駕供應商生存現狀嘅集中檢閱。
呢間被認為係「算力效率派」代表嘅公司,一邊連住從采埃孚到上汽、北汽嘅豪華產業資本陣營,一邊卻面臨住現金流緊繃、海外明顯回落嘅現實困境。喺呢場 IPO 嘅博弈中,光鮮同陣痛並存。
01
邊個係「天瞳威視」?
天瞳威視嘅創辦人王曦係一位典型嘅「回國」技術派。佢畢業於北京航空航天大學,後喺英國雷丁大學攻讀計算機科學博士學位。
喺決定創業之前,王曦曾經喺汽車零部件供應商天合汽車(TRW)及采埃孚擔任算法工程師同技術負責人,深度參與咗早期 ADAS 系統嘅開發。
2016 年,王曦捕捉到國內汽車智能化嘅風口,回國喺蘇州創立咗天瞳威視,定位係「以軟件算法驅動智能駕駛」嘅本土解決方案提供商。
公司嘅名字「天瞳」寓意「天之眼」,意在打造車輛感知萬物嘅視覺中樞。佢從最初嘅視覺感知算法起步,逐步擴展至行泊一體域控制器、L4 級自動駕駛系統等軟硬件結合嘅整體方案。

天瞳威視融資情況。資料來源:企查查
成立後不久,天瞳威視就獲得德聯資本、盛世投資嘅天使輪融資。此後十年時間,天瞳威視累計完成咗超過 10 輪融資,融資總額近 10 億元。
從招股書披露嘅股權結構嚟睇,天瞳威視構建咗深度綁定嘅「產業 + 資本」生態圈。
一方面,產業夥伴站台,全球汽車零部件巨頭采埃孚唔單止係其 C 輪領投方,亦係其戰略合作夥伴,持有天瞳威視 6.93% 嘅股份,位列第四大股東;國內方面,上汽集團通過上汽北美產投持股,北汽集團通過北汽產投佈局其中,地平線同商湯科技亦係戰略投資者。
另一方面,地方國資護航,唐山機器人基金、吳中金控等國資背景基金喺 D 輪及 D+ 輪入場,提供咗約 5.23 億元嘅資金支持。

截至最後實際可行日期股權架構
截至目前,王曦透過直接持股同員工持股平台合共控制公司約 40.84% 嘅權益,依然保持住對公司嘅控制權。
02
「兩條腿」行路
天瞳威視喺業務佈局上採取咗「雙軌並行」嘅策略。

喺 L2-L2+ 級輔助駕駛領域,天瞳威視嘅選擇非常務實。佢並冇盲目追逐算力堆疊嘅「軍備競賽」,而係走咗一條高性價比路線。
作為典型嘅視覺派智駕供應商,佢喺 L2 量產方案上以視覺感知為主,融合毫米波雷達同超聲波雷達,能夠喺較低算力平台上實現高級功能。例如,基於地平線 J6B 芯片(約 20TOPS)嘅方案即可支持行泊一體、高速 NOA。
呢種打法擊中咗 10 萬 -20 萬級主流車款對成本敏感嘅痛點。根據灼識諮詢嘅數據,按 2024 年裝機量計,天瞳威視係中國第二大同時提供行車同泊車解決方案嘅以軟件為核心嘅 L2-L2+ 級方案提供商,市場份額為 14.3%。

2024 年中國具備行泊一體能力嘅以軟件為核心供應商格局
截至最後實際可行日期,天瞳威視獲得 23 個汽車品牌嘅 198 款車款嘅 L2-L2+ 級解決方案定點函,並實現 6 個汽車品牌嘅 105 款車款嘅量產;獲得定點函嘅 198 款車款中有 87 款覆蓋海外市場,其中 59 款已實現量產。
但值得注意嘅係,L2-L2+ 市場正在經歷劇烈嘅「紅海化」。
一方面,經緯恆潤、福瑞泰克等本土 Tier1 正在加速追趕;另一方面,部分頭部車廠開始將低階智駕方案從外購轉為內部集成。
天瞳威視能否維持佢喺「性價比方案」領域嘅領先地位,取決於佢能否持續保持算法對低算力平台嘅優化能力,而這需要喺研發投入上持續加碼。

喺高級 L4 級自動駕駛領域,天瞳威視更多扮演「先鋒」角色。這亦係佢近兩年增長最快嘅板塊。
早在 2019 年,佢就參與咗上海洋山港嘅 5G 智能重卡項目。目前佢嘅 L4 方案覆蓋 Robobus、Robotaxi 同 Robotruck。其中,Robobus 係佢最具代表性嘅產品線,已喺蘇州、天津等城市嘅公開道路投入常態化試營運。
2025 年,天瞳威視從 L4 級解決方案產生收入 3.75 億元,佔公司總收入嘅 68% 以上,大部分收入來自 L4 級軟件解決方案。
然而,硬幣嘅另一面係商業化嘅曲折。雖然 L4 業務營收暴增,但佢嘅交付形態目前以「軟硬件一體解決方案」為主,呢種模式本質上接近「項目制交付」或「小規模車隊部署」,與 L2 業務中「純軟件授權 + 白盒交付」嘅高毛利、大規模複製邏輯存在顯著差異。
呢就直接導致 L4 業務毛利率嘅大幅波動:喺部分自研硬件佔比较高嘅項目中,毛利率一度低至 15%。

截至遞表日,公司雖手握超 10 億元嘅 L4 意向訂單,涵蓋 2500 架車,但呢啲訂單預計要喺未來三至五年內先會陸續交付,短期內對現金流嘅改善作用有限。
此外,天瞳威視仲有部分應收來自工程服務,主要涉及道路測試、數據收集支援及數據標註服務以及公司嘅專有工具鏈。
03
財務嘅雙面鏡
招股書嘅財務部分,展現咗智駕行業最真實嘅「B 面」:規模同虧損嘅極限拉扯,同埋賬面現金同營運消耗之間嘅緊張博弈。

營收高增長,但結構劇烈波動。
財務數據顯示,公司嘅營收呈現爆發式增長,從 2022 年嘅 1.72 億元增長至 2024 年嘅 4.83 億元,複合年增長率高達 67.7%。2025 年全年營收進一步增長至 5.5 億元。
但收入結構嘅變化明顯。2023 年,公司依賴 L2-L2+ 業務,佔比 90.2%;去到 2024 年,L4 業務佔比升至 50.2%;2025 年,L4 業務佔比進一步拉高至 68%。呢種「斷崖式」嘅結構切換,雖然證明佢 L4 技術搵到咗落地場景,但亦令市場質疑佢 L2 業務係咪已觸及天花板。
毛利率同純利潤嘅背離,呢係天瞳威視面臨嘅最大挑戰。
從毛利睇,整體毛利率喺 30% 左右徘徊,喺呢個技術密集型嘅智駕行業屬於中等水平。但細拆睇嚟,L2-L2+ 業務嘅毛利率通常能維持喺 40% 以上,純軟件授權模式,而 L4 業務嘅毛利率則因「軟硬件一體」交付中硬件佔比提高而被顯著拉低。
從純利潤睇,雖然表面虧損額較大,2024 年虧損 4.63 億、2025 年虧損約 2 億,呢度包含大量因優先股公平值變動帶來嘅「紙面虧損」。剔除呢個因素後嘅經調整純利潤更能反映公司嘅真實經營狀況:2024 年已收窄至 -438 萬元,但 2025 年並未如市場預期實現轉正,而係錄得約 -1086 萬元,虧損較 2024 年有所擴大。
呢個背後有一個不可回避嘅關鍵前提:調整後嘅「減虧」乃至「接近盈虧平衡」,係喺公司持續壓縮研發投入嘅基礎上實現嘅,研發費用從 2024 年嘅 1.17 億元降至 2025 年嘅 9231 萬元,研發費用率從 2024 年嘅 24.3% 進一步降至 16.8%,而 2022 年呢個數字曾高達 108.7%。對於一家科技公司嚟講,研發強度嘅「退坡」是否會影響未來嘅技術護城河,係一個潛在風險點。
現金流持續告急,最令人擔憂嘅信號。
根據最新招股書,截至 2025 年 12 月 31 日,公司賬上嘅現金及現金等价物為 2.35 億元,較 2025 年 6 月 30 日嘅 3.74 億元淨減少 1.39 億元,現金消耗速度較快。

更值得警惕嘅係經營現金流由正轉負且缺口持續擴大嘅趨勢。2023 年,公司經營活動現金流淨額為正向流入 1.15 億元,但 2024 年迅速轉為淨流出 1.89 億元,2025 年進一步惡化至淨流出 2.93 億元。
與此同時,應收賬款周轉急劇惡化。公司嘅貿易應收款項從 2023 年嘅 0.89 億元升至 2025 年嘅 5.48 億元,三年增長超過五倍,而同期營收增幅僅約 2.7 倍。
更令人擔憂嘅係應收款項周轉天數從 2023 年嘅 191 天同 2024 年嘅 166 天,到 2025 年驟升至 300 天,意味著公司從完成交付到收回款項平均需要接近一年時間。呢相當於變相為客戶提供長期無息墊資,喺資金本就緊張嘅情況下進一步加劇咗流動性壓力。

此外,雖然天瞳威視係首家出海嘅中國智駕軟件供應商,但 2025 年佢嘅海外業務遭遇咗明顯回落。2023 年天瞳威視海外收入為 1.27 億元,佔總營收比重達到 62.2%;到 2025 年海外收入降至 1100 萬元,佔比僅 2.0%。
喺而家全球地緣政治複雜、部分國家對智能汽車數據監管趨嚴嘅背景下,為佢嘅全球化故事增添咗一絲不確定性。
04
結語
天瞳威視嘅二次闖關,係智能駕駛行業進入「淘汰賽」階段嘅一個縮影。
從好嘅方面睇,佢踩準咗 L2 性價比同 L4 場景化落地嘅雙重節奏,且經調整純利潤喺特定口徑下已接近盈虧平衡,呢啲都畀投資者提供咗「有亮點可講」嘅故事線。
但從風險嘅角度睇,情況遠比首次遞表時更為嚴峻。業務重心嘅急速漂移、L4 業務商業化初期嘅盈利磨難、研發投入嘅被動收縮,呢啲此前就已存在嘅問題並未緩解。

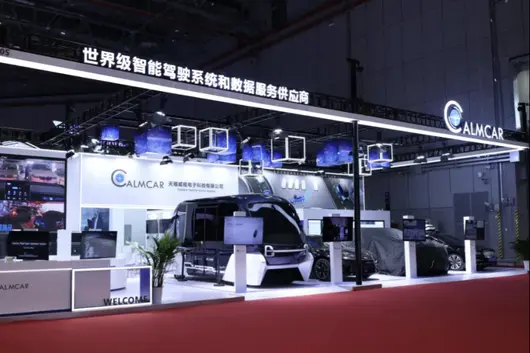
天瞳威視 L4 級智能巴士
而真正令此次 IPO 帶「求生」色彩嘅,係現金流數據嘅實質性惡化:2.35 億元嘅賬面現金,面對每年近 3 億元嘅经营性現金淨流出,安全邊際已不足一年。疊加 300 天嘅應收賬款周轉天數,意味著公司每交付一筆訂單,都要墊付近一年嘅資金成本。
換言之,天瞳威視正處喺一個危險嘅財務窗口期:賬上嘅錢僅夠維持唔足一年嘅正常運作,而 L4 業務嘅大規模交付同回款卻需要更長時間。喺呢個智駕資本熱潮退去、一級市場融資邊際收緊嘅時刻,公司已冇太多等待嘅餘地。
首次遞表失效後僅隔半年便再次衝擊港股,對天瞳威視而言,與其話係戰略選擇,唔如話係現金倒逼下嘅必然之舉。
BYD officially released the May 2026 production and sales flash report, with new energy vehicles from all brands reaching a monthly sales volume of 383,453 vehicles, a slight increase of 0.26% year-on-year, achieving year-on-year positive growth in monthly sales after ten months; among them, passenger car deliveries reached 376,990 units, surging 19.4% month-on-month, wiping out the pain of previous model iterations, presenting a new pattern where the domestic base is stable, overseas sales are soaring, and high-end brands are scaling up across the board. Amidst the market environment of intensified competition in the domestic new energy sector, Tesla FSD entering China, and an intense launch of independent new products, it has forged a unique structural growth path.

The Dynasty and Ocean main brands combined sold 330,215 vehicles in May, accounting for over 80% of the group's total sales, remaining the stabilizer for BYD's sales volume. The full series had 8 models exceeding 20,000 units in monthly sales, covering products from 50,000 entry-level commuter to 200,000 home SUV.

Inside the Dynasty Network, the Yuan family sold 56,691 units, and the Song family 51,370 units. Both crossed the 50,000 threshold, becoming two major sales pillars for the brand, catering to home commuter and urban-rural travel needs; the Qin family followed closely with a stable performance of 28,360 units. The Han and Tang series maintained a volume in the six-thousand range, deeply cultivating the mid-to-large home sedan and SUV niche markets; the brand new model Xia is in the market cultivation phase, delivering 1,810 units monthly, with potential for steady volume growth as channels expand.
The Ocean Network's growth momentum is even more rapid, with 5 models entering the 20,000 club across the series: Sealion 42,615 units, Seal 34,117 units, Seagull 39,919 units, Dolphin 22,260 units, and Song PLUS 27,755 units. Among them, Seagull remains the best-selling entry-level commuter model thanks to its affordable pricing of 60,000-80,000. Sealion, as a new volume model, stands firm at the 40,000 level upon launch, filling the mid-size SUV product gap in the Ocean Network and perfecting the Ocean product tier layout. From commuter small cars to compact SUVs, the two main brands rely on DM-i hybrid and pure electric dual-line technologies to牢牢锁住 the mainstream home market share within 150,000 domestically.
Fang Cheng Bao Year-on-Year Surges 139.7%, Brand Upward Positioning Takes EffectThe high-end matrix of Denza, Fang Cheng Bao, and Yangwang sold a combined 46,489 vehicles in May, officially breaking away from the niche positioning to become a new pivot for BYD's brand premium and profit growth, breaking the industry curse of difficulty in high-end breakthrough for domestic brands.

The off-road brand Fang Cheng Bao sold 30,186 units monthly, surging 139.7% year-on-year, creating a new high in monthly sales since the brand launched. Its Titanium 7 model sold 18,280 units monthly, while Leopard 5 and Leopard 8 output remained stable, continuously squeezing the survival space for joint venture and imported models in the 250,000-400,000 hardcore off-road niche market.

Denza delivered 16,303 units in May, with the MPV benchmark D9 selling 6,721 units, and the Z9 series close to 6,000 units. MPV and mid-to-large sedan dual-line efforts helped them stand firm in the luxury new energy track; the million-level ultra-luxury brand Yangwang continued its steady climb, delivering 286 units that month, a year-on-year increase of 105.8%, completing market verification of the domestic brand ceiling product and forming a full price range product layout from 100,000+ home, 300,000-400,000 off-road, 500,000 luxury MPV to million-level flagship.

In May, BYD's overseas sales of passenger cars and pickup trucks reached 160,177 units, surging 80.7% year-on-year. Exports accounted for over 42% of the full series total sales, setting a new historical high for brand export and becoming the core driving force to stabilize May overall sales and achieve year-on-year positive growth.
Southeast Asia, Europe, and Latin America became the main incremental markets. Seagull, Song PLUS, and Yuan series continued to top new energy best-seller lists in multiple countries; the SHARK pickup truck exceeded 4,000 units in monthly exports for two consecutive months. Relying on the completion of localization production in Thailand, Brazil, Hungary, and Uzbekistan with four overseas vehicle factories, localized production continues to land, avoiding tariffs while rapidly penetrating terminal channels. Against the background of stock market competition in the domestic auto industry and normalized price wars, the rapidly expanding overseas market effectively counteracts sales volatility brought by domestic model iterations, officially upgrading from a supplementary market to BYD's core growth engine. As of now, BYD's global cumulative new energy vehicle sales have exceeded 16.5 million units, with the globalization map continuously broadening.
Intelligent Driving Empowers Product Iteration, H2 New Products Prepare to Surge VolumeMay marked a key node in BYD's intelligent driving landing, with the God's Eye intelligent driving system becoming a core bonus point for models: the number of vehicles with advanced intelligent driving across all brands exceeded 3.15 million, with daily road test data exceeding 200 million kilometers; that month, BYD implemented City Pilot and Smart Parking dual safety backup services, becoming the world's first auto manufacturer to achieve dual intelligent driving backups. Three days after policy implementation, the activation rate of models equipped with the God's Eye system in cities surged 50%. Intelligent driving experience upgrades directly drove in-store order conversion, solidifying product competitiveness for subsequent models to continue volume sales, and facing the intelligent driving market shock brought by FSD entering China.
From data details, BYD's cumulative sales from January to May 2026 were 1,405,039 units, down 20.32% year-on-year. The core reason is that the full series of main models were concentratedly iterated, and the capacity ramp-up of the 2nd Gen Fast Charge Blade Battery was restricted. The new Flash Charge Battery upgraded fast charging and low-temperature performance. Full series iteration models prioritized installing new batteries, but production line retrofitting dragged down capacity release. Order backlogs on popular models and delayed deliveries compressed the May delivery volume to a certain extent.
As the end of the second quarter approaches and the 2nd Gen Blade Battery capacity continues to release, coupled with new models such as Denza N8L, Fang Cheng Bao Titanium 7 Pure Electric Version, Sealion 05, and Xia L landing the market, the industry generally predicts that BYD's full brand sales in June are expected to exceed 400,000 vehicles. Relying on the four-dimension development logic of low-end volume locking share, high-end raising profit, overseas pushing volume, and intelligence improving product power, amidst the intensified new energy elimination round in the domestic market, BYD's full category layout advantage continues to amplify, securing its status as the domestic new energy leader, accelerating steadily towards global top auto manufacturers.