


首頁零跑 C11

搜尋歷史
熱門搜尋
經銷商登入 / 註冊

新華 AUTO:2026 年嘅中國新能源汽車市場,正經歷一場前所未有嘅格局重塑。當行業從普遍嘅增量擴張轉入殘酷嘅存量博弈,一份 8 月銷量成績單,不僅宣告咗造車新勢力座次嘅徹底改寫,更加向全世界展示咗中國新能源車企喺全球化賽道上嘅強勁勢能。

零跑汽車以 103,129 輛嘅全球交付量、同比增長 80.7%,連續第二個月穩住月銷 10 萬輛臺階,毫無懸念咗蟬聯新勢力銷冠。更加震撼嘅係,佢與第二名鴻蒙智行(42,101 輛)之間拉開咗超過 6 萬輛嘅巨大差距——零跑一家嘅月銷量,超過第二至第四名嘅總和。按今年已公布數據嘅前 5 個月可比終端上牌量計,零跑已位列全球新能源乘用車品牌第四名,僅次於比亞迪、特斯拉、吉利,喺中國新能源乘用車品牌中排名第三。
從 2019 年月銷 879 臺,到如今月銷 10 萬臺,零跑用咗六年。這唔係運氣,係一套被反覆驗證嘅製造業邏輯。
銷量斷層領先,新勢力格局迎嚟重塑
先睇 8 月呢盤棋嘅梯隊分化有幾劇烈。
零跑之上無人,零跑之下擁擠。鴻蒙智行 42,101 輛位居第二,小鵬、理想、極氪、蔚來四家密集卡在 3.5 萬至 4 萬輛區間——彼此差距唔足 4000 輛,一部主力車型嘅產能波動或者一款新車上市,就足以改寫月度排名。呢係典型嘅「貼身肉搏」區間。
而零跑已經徹底脫離咗呢片泥潭,把新勢力嘅競爭門檻直接推向上月銷 10 萬輛嘅新量級。

支撐呢份斷層嘅,係覆蓋 6 萬至 30 萬元全價格帶嘅 A、B、C、D 四大產品系列。A10 月銷近 3 萬輛,拿下中國品牌 SUV 銷冠,係入門市場嘅絕對主力;B 系列月銷突破 2 萬輛,承接年輕家庭嘅中端需求;C 系列係全球車型,C10 月銷持續破萬,系列全球累計銷量已超 85 萬臺,其中 C11 自 2021 年上市以來累計約 35 萬臺;旗艦序列更加突破顯著——D19 七月交付 10,043 臺,連續三個月蟬聯 40 萬內大型 SUV 銷量冠軍,首款 MPV D99 首批訂單均價突破 30 萬元。

四款車同步走量,冇依賴單一爆款,抗風險能力遠強於「一款車撐全局」嘅對手。呢係零跑能喺修羅場中脫穎而出嘅產品端基礎。
把時間軸拉長更加驚人:2025 年全年交付 59.66 萬輛,同比增長 103.1%;2026 年前 8 個月已達 56.09 萬輛,同比增長約七成;截至 7 月底,零跑全球累計交付突破 160 萬臺。
躍升全球第四,出海鑄就第二增長曲線
如果只有國內市場嘅性價比,零跑最多係個「中國銷冠」。真正把它推上全球第四嘅,係海外呢條陡峭嘅增長曲線。
2026 年上半年,零跑出口 96,294 臺,同比暴增 372.6%——呢個數字已經超過咗佢 2025 年全年嘅出口總量,佔上半年總銷量嘅 27%。相當於每賣出四輛零跑,約有一輛發往海外。1—7 月累計出口 113,863 臺,全年目標已由 10—15 萬輛上調至 20 萬輛,2027 年挑戰 35 萬—40 萬輛。

關鍵在於路徑選擇:借船出海,而唔係自己造船。
2023 年,Stellantis 以約 15 億歐元取得零跑約 20% 股權;2024 年,雙方成立合資公司「零跑國際」(Stellantis 持股 51%、零跑 49%),負責大中華區以外嘅銷售與生產。零跑嘅銷售網點直接嵌入 Stellantis 旗下品牌嘅經銷體系,渠道成本接近於零。
這意味著什麼?截至 6 月底,零跑國際已進入超 45 個國際市場,建立超 1000 家銷售與售後網點,其中歐洲超 900 家——同樣嘅渠道量級,比亞迪花咗近三年,零跑只用咗一年半。
戰果好實在:意大利上半年純電上牌 2.3 萬輛,市佔率超 25%,連續位居當地純電銷量榜首;6 月成為德國市場純電新車註冊量最高嘅中國品牌;喺英國躋身中國品牌純電零售第三。上半年嚟自中國內地以外市場嘅收入達 90.99 億元,佔總收入約 23.9%,其中歐洲貢獻 88.75 億元。

更遠深嘅一步係本地化生產:馬來西亞吉打州工廠 C10 已完成量產,西班牙薩拉戈薩工廠 B10 三季度投產,巴西戈亞尼亞工廠被選定為南美裝組基地(2027 年下半年量產)。呢既係應對歐盟關稅壁壘嘅被動選擇,亦係扎根海外市場嘅主動佈局——CFO 李騰飛說得好清楚:「本地化淨利嘅提升唔喺而家,而係唔遠嘅將來。」
底牌:把「成本結構」做成護城河
絕大多數人對零跑嘅印象停留在「便宜」。但便宜只係結果,真正嘅原因係佢把整車成本結構重新拆咗一遍。
零跑堅持「全域自研 + 深度自制」:掌握整車 BOM 成本 65% 以上嘅核心零部件,自建 18 座零部件工廠,整車架構通用化率超過 88%——十幾款車只用到 3 種型號嘅電芯、2 種智駕方案。

位於浙江湖州嘅「超級五電工廠」係呢套邏輯嘅實體:總建築面積約 50 萬平方米,把電池、電驅、域控、車燈、電子電力五大關鍵零部件集中喺一個園區,係全球新能源領域面積最大、整合度最高嘅純核心零部件自研自制集群。
傳統汽車工業經過數十年演變,形成金字塔式供應商體系——整車廠主要負責設計同總裝,一輛車總成本中約 60% 到 80% 來自外協外購,供應商平均要拿走 15% 左右嘅毛利。零跑把呢啲環節內化,整車成本相比純外採方案低約 10%。
具體到細節,每一分錢都有來處:
電驅:定子製造、轉子製造、控制器製造及電驅總裝四大工序集中喺一家工廠,全程「零中轉」,省去 3 次包裝、3 次跨廠運輸同 3 次出入庫,單套製造成本省約 50 元——按年產 100 萬套算,一年就係 5000 萬元。正正因為如此,零跑敢承諾電驅終身質保。
域控:一塊 A4 紙大小嘅電路板上集成約 8000 顆電子元器件,任何一顆貼歪 10 微米都可能影響行車安全。零跑把造芯片嘅環境搬進汽車工廠,超高速精密貼片精度達±15 微米,優於行業主流±25—30 微米,氮氣真空回流焊良率超 99.995%。

電池:走「自研電池包 + 外采電芯」路線,年產超 38 萬套產線已投產,模組線自動化率高達 90%,從電芯到 CTC 電池包經過 56 道工序、100% 全檢同數據溯源。
呢 10% 嘅成本優勢,最終轉化為定價權。朱江明把呢件事說得好直白:「我哋唔追求高毛利率,呢唔係結果,而係選擇。」佢把目標毛利率定喺 15%,「其中 10% 係自研自制省出嚟嘅,用戶實際只付咗 5%」。
佢用優衣庫對比傑尼亞——傑尼亞毛利好高,但要放喺最頂級城市嘅最好商場,營運成本高、賣得少;優衣庫毛利低但周轉快、規模大。「傑尼亞同優衣庫邊個攞錢?答案係優衣庫。」
呢唔係「賠本賺吆喝」,而係透過全域自研把供應鏈上原本該別人攞嘅錢,重新分配畀用戶同自己。
打破盈利魔咒,但單車只賺 589 元
喺汽車行業,月銷 10 萬輛嘅企業往往面臨巨大嘅利潤考驗。零跑卻打破咗新勢力「賣得越多、虧得越慘」嘅魔咒。
2026 年上半年,零跑實現營業收入 381.1 億元、同比增長 57.2%,創同期歷史新高;淨利潤 2.1 億元、同比增長約 600%,連續三個半年度保持盈利。二季度毛利率環比提升 3.2 個百分點至 12.6%,顯示規模效應正在釋放。
費用端嘅數據更能說明問題:上半年銷售費用增 41.1%、管理費用增 27.8%、研發費用增 22.8%,三項費用增速全線低於營收 57.2% 嘅增幅——研發、產線折舊、管理呢啲固定成本被快速放大嘅產銷量體攤薄咗,全域自研嘅重投入開始進入回報週期。

但把財報拆開睇,光環之下有三道裂縫。
第一,賺錢能力遠唔如賣車能力。按淨利潤除以銷量計算,上半年單車淨利潤僅約 589 元。更加值得注意的是結構:上半年其他收入達 10.8 億元、財務收入淨額 1.31 億元,而經營利潤僅 1.28 億元——扣除其他收入後,主业經營層面實際處於虧損狀態。
毛利率從去年同期嘅 14.1% 降至 11.7%,公司歸因於原材料成本上漲同整車產品組合變動(低價 A 系列放量)。管理層已將全年淨利潤目標由 50 億元下調至 30 億元,李騰飛直言,即使下半年毛利率修復,也只係「基本回到去年同期水平」,「呢唔可以話係一個特別優異嘅表現」。
第二,質量與售後嘅欠賬正在追上來。2025 年零跑投訴指數同比增長 37%,喺新勢力投訴榜排第三,C11、C10、C16 三款車佔總投訴數嘅 64%。車質網數據顯示,2026 年 C11、B10、C16 嘅廠家回覆率分別為 72%、81.7%、86.9%,而同榜單多家品牌達 100%;C11 同 C16 用戶滿意度僅 2.0 分同 1.9 分。
月銷 10 萬輛係銷量里程碑,亦係售後體系嘅壓力測試。維修工位、配件儲備同服務響應,跑得贏訂單嗎? 呢筆帳,零跑必須盡快補上。

第三,出海嘅結構性依賴。歐洲一地佔零跑海外量嘅絕大部分,市場高度單一。而德國汽車評估機構 DAT 數據顯示,2026 年 4 月中國品牌純電及插混車型喺德國三年二手車殘值僅剩原價嘅 47%,較 2024 年初嘅 61% 下降 14 個百分點——中國品牌嘅貶值速度係行業平均水平嘅兩倍。喺歐洲以貸款購車、長期租賃、二手置換為主嘅市場裡,殘值每降一點都係真金白銀嘅成本。
此外,碳積分係一筆唔可忽視嘅「政策紅利」:2025 年零跑向 Stellantis 轉讓歐盟碳積分,全年收入達 11.1 億元,相當於零跑全年利潤嘅兩倍;2026 年交易金額上限已提升至 28 億元。呢係合作紅利,唔係可持續利潤——一旦合作關係生變,呢條利潤來源隨時可能被掐斷。
下一關:從「性價比」向「技術普惠」進階
面對行業轉型期嘅新挑戰——增程紅利逐步褪去、低價位產品佔比擴大、原材料成本上漲、海外擴張高投入,零跑並未滿足於「性價比」嘅單一標籤。
9 月 16 日,零跑將喺浙江湖州舉辦 2026 年度技術發佈會,發布被官方預告為「全行業第一梯隊水平」嘅智能輔助駕駛世界模型,以及三電領域嘅新電池、新電機成果。
零跑喺智能化上一直係「晚到者」。朱江明嘅判斷係:路線未穩時唔貿然重投——從高精地圖到無圖,再到具身模型、大模型,方向幾次變化,零跑選擇等到方向明確,2025 年下半年先加大投入。

佢押注嘅係自研 VLA 世界模型路線:多模態輸入,唔只靠文字,仲透過視覺、聲音等多種感知理解世界;代碼入面冇 if-else 規則,但又唔同於完全不可解釋嘅端到端「黑盒」。
佢嘅產品目標唔係做最強嘅智駕,而係把夠用嘅智駕做到最便宜——把四五十萬豪華車上嘅世界模型方案,下放至 10 萬元以內嘅入門車型。呢條路要跑通,靠嘅係累計 160 萬輛交付積累嘅數據閉環。
再往後,零跑已確認規劃定位 30 萬元以上嘅第二品牌,計劃 2027 年推出、採用獨立銷售渠道,角色類似雷克薩斯之於豐田、騰勢之於比亞迪;品牌預熱預計 2026 年底啟動。朱江明嘅長期目標係十年內年銷 400 萬輛。
結語:規模係門票,唔係終局
零跑嘅故事,本質上係一個製造業邏輯戰勝互聯網敘事嘅樣本。喺一個融資規模、創始人光環主導話語權嘅行業裡,零跑揀咗最笨嘅一條路:自己造零件、自己建工廠、把毛利率壓到最低,用規模換生存。佢嘅成功證明咗一件事:喺充分競爭嘅製造業裡,成本結構差異比品牌溢價更可靠。

但也必須看清,全球第四呢個位置,目前係靠「銷量」坐上去嘅,仲唔係靠「利潤」或「品牌」坐穩嘅。589 元嘅單車利潤、跑輸同行嘅售後滿意度、高度集中嘅海外市場、尚未被驗證嘅智駕能力——呢四道題,任何一道做砸,都會讓「開掛」嘅敘事戛然而止。
真正嘅分水嶺可能喺 9 月 16 日,當省落嚟嘅成本開始轉化為看得見嘅技術,而唔係只係看得見嘅配置,零跑先算從「性價比之王」變成「技術型選手」。到嗰時,全球第四先唔係終點,而係新嘅起跑線。
8 月 24 日,零跑汽車(9863.HK)發布 2026 年半年度財報。報告期內,公司實現營業收入 381.1 億元,創同期歷史新高;實現純利潤 2.1 億元,延續盈利態勢,連續三個半年度實現盈利。第二季度毛利率環比提升至 12.6%,經營質量逐季向好。截至報告期末,公司在手資金充裕達 385.9 億元,現金流持續為正,為後續技術研發與全球化擴張提供堅實保障。

銷量躋身全球新能源前四,全球化擴張進入加速期
2026 年上半年,零跑全球銷量達 356,487 輛,較 2025 年同期 221,664 輛同比增長 60.8%。在今已公布數據嘅前 5 個月可比終端上牌數量中,零跑位列全球新能源乘用車品牌第四名,僅次於比亞迪、特斯拉、吉利;喺中國新能源乘用車品牌中位居第三。7 月,零跑全球銷量再創新高,達 101,267 輛,同比增長 102.0%,單月交付首次突破 10 萬輛大關,成為首個單月交付量突破 10 萬輛嘅新勢力品牌。截至 2026 年 7 月底,零跑全球累計交付突破 160 萬輛。

目前,海外市場成為零跑重要嘅第二增長曲線。自 2024 年第四季度以來,零跑出口量累計約 20 萬輛;2026 年上半年零跑出口量達 96,294 輛,同比增長 372.6%,已超過 2025 年全年出口總量,佔上半年總銷量嘅 27.0%;1 至 7 月累計出口量已達 113,863 輛,預計 2026 年全年將穩步突破 15 萬輛,並有望挑戰 20 萬輛嘅銷量目標。
喺歐洲市場,零跑表現尤為突出,喺傳統汽車強國意大利,上半年純電市場上牌量達 23,000 輛,純電市場佔有率超過 25%,連續位居意大利純電市場銷量榜首。2026 年 6 月,零跑成為德國市場銷量最高嘅中國電動車品牌;喺英國市場,零跑已成為中國品牌純電動車零售銷量第三名。零跑成功贏得傳統工業強國客戶嘅青睞,唔單止係產品實力嘅證明,更加意味著零跑國際化戰略已經落地生根,邁出關鍵而堅實嘅一步。
截至 6 月 30 日,零跑國際喺歐洲、中東、非洲同亞太等超過 45 個國際市場建立咗超過 1000 個兼具銷售同售後服務功能嘅網點。零跑正加速推進海外本地化組裝生產佈局。第二季度已經正式進入墨西哥市場,作為北美首站,當地渠道布局初步成形。東南亞方面,依托 Stellantis 馬來西亞吉打州 Gurun 工廠,C10 已完成 SOP 進入量產、即將啟動銷售,B10 計劃第三季度量產上市。歐洲方面,Stellantis 西班牙薩拉戈薩工廠已完成配套改造,B10 預計第三季度投產,B05 計劃年內試生產、2027 年量產,配套電池工廠亦已完成改造、預計第三季度量產。南美方面,已選定 Stellantis 巴西戈亞尼亞工廠作為組裝基地,B10 本地化生產計劃於 2027 年下半年正式量產。

ABCD 四大產品矩陣全價格帶覆蓋,多極驅動增長
目前,零跑已完成 ABCD 四大產品矩陣嘅全價格帶佈局,實現對 6 萬元至 30 萬元主流價位區間嘅全面覆蓋,各系列車款均位居細分市場頭部,形成"多極驅動"嘅增長格局。
A 系列方面,3 月上市嘅 A10 首次將激光雷達同車位到車位導航輔助帶入 10 萬元以內價格區間,上市僅 135 日就實現第 10 萬台量產車下線,刷新零跑品牌 10 萬台下線最快紀錄,5 至 7 月連續 3 個月蟬聯中國品牌 SUV 銷量第一。8 月上市嘅 A05 定價 6.39 萬元起,補齊零跑今年衝擊百萬年銷量嘅重要一塊拼圖。
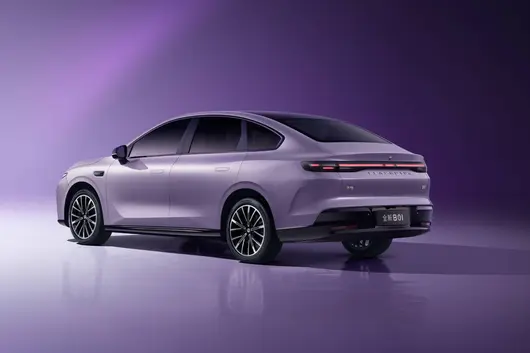
B 系列方面,7 月上市嘅全新 B01 同 B10 搭載全局 800V 同 3C 快充、前排雙零重力座椅、超大尺寸 AR-HUD 等高階配置,以"10 萬級價格,20 萬級續航,50 萬級配置"嘅價值進階,直指 10 萬級純電市場痛點。
C 系列方面,6 月完成改款嘅全新 C10、C11、C16 通過超 50 項重磅升級全面覆蓋 12 至 18 萬主流消費區間,6 月全球銷量超 3 萬輛,C 系列基盤用戶已超 85 萬,其中 C11 自 2021 年上市以來,累計銷量約 35 萬輛,成為細分市場嘅常青樹。
D 系列方面,4 月上市嘅旗艦 SUV D19 連續 3 個月蟬聯 40 萬以內大型 SUV 銷量冠軍,7 月交付 10,043 輛邁入月銷萬台陣營,並榮膺 20 至 30 萬級新車 NPS 細分市場第一名;6 月上市嘅旗艦 MPV D99 首批銷售均價超過 30 萬元,成功帶動零跑品牌價值向上躍升,形成"旗艦 SUV+ 旗艦 MPV"嘅雙旗艦矩陣。

全域自研技術持續突破,9 月將舉辦年度技術發布會
技術研發方面,零跑 LEAP4.0 中央域控架構首次搭載喺 D19 上,依托雙高通 8797 芯片實現艙駕一體超級協同,首創"一個大腦管控全車智能"。目前,城市導航輔助駕駛已喺零跑 ABCD 全系車型開放,將於 2026 年第三季度向 LEAP3.0 架構車型推送全國城市導航輔助駕駛。憑藉全局自研實力,零跑實現咗從 10 萬級嘅 A 系列到旗艦 D 系列嘅輔助駕駛全覆蓋,令好用嘅高階輔助駕駛成為觸手可及嘅出行日常。
值得一提的是,零跑重磅宣佈將於 9 月舉辦 2026 年度技術發布會,屆時將發布達到全行業第一梯隊水平嘅智能輔助駕駛世界模型,同三電領域一系列最新技術成果,將為零跑下階段嘅增長注入全新動力。

渠道服務雙升級,ESG 評級持續領先
渠道方面,截至 6 月 30 日,零跑銷售服務網絡已覆蓋 298 個城市,城市覆蓋率達 87.4%,累計佈局 1064 家銷售門店同 562 家服務門店,同去年同期分別增加 258 間同 101 間。上海、深圳多功能旗艦店已正式開業,樹立終端體驗標竿。
服務方面,上半年服務 NPS 達到 57.8,同比提升 39.6%。零售端市場佔有率提升至 5.71%,穩居新勢力品牌第一。
ESG 方面,零跑連續第三年獲得 MSCI ESG AA 評級,並在 EcoVadis 評估中由銅牌進階至銀牌,綜合排名躍升全球參評企業前 15%。
伴住旗艦 D 系列持續上量,C 系列、B 系列煥新上市,A 系列持續熱銷,零跑產品矩陣已全面補齊,下半年正加速衝刺年銷百萬輛目標。零跑將繼續堅持全域自研同深度自制嘅核心戰略,以技術創新驅動產品力提升,以全球化佈局打開增長空間,持續為用戶創造"好而不貴"嘅智能出行體驗。
今日傾下偈零跑。
5 月 15 日,零跑發咗 26 年一季財報。
呢間喺 2025 年实现全年首次盈利嘅造車新勢力,喺 2026 年嘅開局顯得有啲「冰火兩重天」:
一方面,銷量同收益繼續狂飆突進,創咗歷史新高;
另一方面,毛利率急劇下滑,淨利潤由盈轉虧。
對於錨定年銷百萬輛宏大目標嘅零跑嚟講,一季度嘅短期波動係狂奔途中嘅正常「換擋頓挫」?定係盈利節奏主動讓位俾擴張速度嘅階段性代價?
呢個係一個好問題。
一季度零跑收益 108.2 億元,按年增長 8.0%。
全球總交付量超 11 萬(110155 台),按年增長 25.8%。
考慮到一季度仲有春節 debuff 喺,呢個交付表現仲算幾好。
不過,亮眼嘅規模數據掩蓋唔到盈利方面嘅顯著壓力。
2026 年一季度零跑嘅毛利率從 2025 年同期嘅 14.9% 大幅下滑至 9.4%,整車毛利率都係 7% 左右。
期內淨虧損達到 3.9 億元,唔單止跟去年同期 1.3 億元嘅虧損額大幅擴大,更加係扭轉咗 2025 年第四季度盈利 3.6 億元嘅良好態勢。
經營活動產生嘅現金流亦告負,淨額為負 66.1 億元,自由現金流缺口高達 74 億元。
點解銷量大漲但毛利暴跌?
喺電話會議中,零跑汽車副總裁李騰飛畀咗幾個核心原因:
第一,係產品組合嘅變動。2025 年同期銷售以毛利率較高嘅 C 系列車款為主,而今年一季度低價嘅 B 系列車款銷量佔比顯著提升。
同時,3 月下旬先啟動交付嘅新車 A10,作為 10 萬元級別嘅主力走量車款,喺產能爬坡初期都拉低咗整體嘅平均售價。

第二,係研發投入嘅持續加大,零跑一季度研發費用按年增長 30%,達到 10.4 億元(去年同期 8.0)。
以往嘅零跑,受非議嘅一點係研發嚴重不足。不過由 24 年開始到而家,零跑喺瘋狂補課。
當然,都係因為賣嘅車多,有多餘嘅收入補貼俾研發,思路係正確嘅。
講到研發,多講一句。
而家零跑喺智能駕駛上進步唔少,係因為採用元戎方案後,能力提升明顯。
2026 年,C 系列同 B 系列年款車款將全面搭載城市領航輔助功能,實現由 10 萬級到旗艦車款嘅智能駕駛全覆蓋。
第三,係季節性因素導致嘅規模效應未釋放。一季度作為傳統行業淡季,銷量規模相對偏細,而產能儲備比去年同期反而增加,導致單車製造費用明顯上升。
對於車廠嚟講,車款產品售價、銷量、整車毛利,呢三點對造血能力影響巨大。
之前《科技叢林》曾經咁樣講過一段說話:對於零跑嚟講,低毛利係選擇,絕非長遠安全牌。
「而家零跑整個產銷體系始終處於高速緊繃狀態,整個體系齒輪一刻唔可以停,一旦節奏放緩、銷量失速,緊繃嘅經營狀態即刻會出事。
長期微利,會直接制約研發投入、品牌建設,都會令企業抗風險能力變得極弱。」
所以一季度零跑表現算係印證咗呢一點。
所以,對於而家嘅零跑嚟講,絕對唔可以停落嚟,甚至唔可以慢落嚟。
呢就係一季度嘅情況。
當然,大家最關心嘅其實都係接下來零跑嘅表現。
喺此次電話會議中,管理層重申咗對全年100 萬輛銷量目標嘅信心,並確認上半年指引約為 36 萬輛。
一季度交付超 11 萬,呢即係話第二季度大約銷量喺 24、25 萬嘅樣子,要實現銷量翻番。
零跑 4 月銷量 71387 輛,呢即係話接下來月度銷量 8 萬 + 問題唔大。
至於整體毛利率,零跑畀出嘅說法係 12%、13% 上下。
但對於走薄利多銷路線嘅零跑嚟講,提升唔少㗎。
至於產品陣列呢方面,隨著 A10、D19 嘅加入,零跑 ABCD 四個系列車款陣列正式搭建完成,走出咗一條清晰嘅「上下通吃」嘅路:
A 系列:入門代步市場(A10、T03)
B 系列:年輕潮流市場(B01、B10)
C 系列:家庭主流市場(C01、C10、C11、C16)
D 系列:高端旗艦市場(D19、D99)
第二季度開始,A10 同 D19 就要開始上量,提供增量。

講開 A10。喺接受媒體採訪時,零跑汽車高級副總裁曹力透露:「5 月份我哋銷量會超過 2 萬 6、2 萬 7 嘅樣子,喺 6 月份我哋希望完成 3 萬以上,甚至再衝 3 萬 5、6」。
D19 方面,喺電話會議中,零跑表示銷量超過公司預期,「希望 D19 能夠穩定喺月銷過萬嘅水平」。
所以,單係呢兩部車,就能提供三四萬嘅銷量。
與此同時,零跑 D99(旗艦 MPV)亦已箭在弦上,計劃喺 6 月開啟預售、7 月正式上市,覆蓋更多元嘅家庭用戶場景。
C 系列車款嘅改款預計喺 6 月完成上市投放。
到嗰時,零跑嘅產品戰鬥力又會再上一個台階。
渠道方面,零跑已經開始大力拓展縣級市場。
截至一季度末,零跑銷售服務網絡已覆蓋 297 個城市,累計佈局 993 家銷售門店(含 433 家零跑中心同 560 家體驗中心)及 542 家服務門店。更精細嘅管理机制,亦喺倒逼終端提高轉化效率。
公司預估下半年銷量將遠超上半年,形成「前低後高」嘅爆發態勢。

咁按照呢個態勢,即便按照百萬銷量嚟計,下半年零跑都要交付超過 64 萬台車。
呢即係話,下半年零跑月均銷量要突破 10 萬台,可能某些月份月銷量 11 萬、12 萬都會係常態。
所以,下半年就見證零跑不斷創造新嘅交付紀錄啦。
「公司上下都係非常有信心,嚟完成全年 100 萬輛嘅銷量目標。」
至於年度 50 億利潤目標呢一塊,零跑表示有好多唔確定性,同原材料價格(鋰、芯片等)、終端價格等因素有關。
最終回應係「目標實現存在風險、有希望實現、暫時唔準備變更目標」。
補充一組數據,截至一季度末,零跑現金儲備仲有 306.3 億元,彈藥依然充足。
如果話國內市場係零跑嘅基本盤,咁海外市場正成為佢最具想象空間嘅第二增長曲線,甚至係以極低成本實現品牌躍遷嘅跳板。
2026 年第一季度,零跑海外銷量達到咗 40901 台,按年增長驚人嘅 442%,佔比高達 37.1%。
4 月份,儘管受船期海運資源唔穩定影響,海外出口仍維持高位,達到 14225 台,佔當月總銷量嘅 19.9%。
更加令人振奮嘅係零跑喺歐洲核心市場嘅戰績。
一季度,零跑喺 16 個歐洲國家上牌量達到 2.33 萬台,同比增幅高達 726.5%;喺歐盟 12 國範圍內,零跑純電車款銷量約 1.7 萬台,力壓群雄,位居中國純電品牌第一位。喺義大利同德國市場,零跑同樣躋身當地中國純電品牌銷量嘅龍頭。
第二季度海外銷量預計喺4 萬 -5 萬台。
呢個壯舉嘅背後,唔離開零跑同全球第四大汽車集團斯蘭蒂斯(Stellantis)嘅深度綁定。
與好多國內友商喺海外花大錢建工廠、鋪渠道唔同,零跑透過同斯蘭蒂斯合資成立「零跑國際」,借助佢全球超過 1000 家(其中歐洲超過 850 家)嘅銷售同售後服務網點,實現咗真正嘅「輕資產」快速覆蓋。

喺此次財報電話會中,管理層對該進展進行咗更多增量披露:位於西班牙薩拉戈薩嘅工廠化項目進展順利,預計三季度即可投產,實現歐洲本地化生產。
此外,雙方股東正同斯蘭蒂斯集團評估收購馬德里工廠嘅可能性。如果呢一宗交易落地,唔單止係產能嘅再擴大,更加係零跑喺歐洲建立自主製造基地嘅關鍵一步。
至於南美同東南亞:零跑已揀選 Stellantis 喺巴西嘅工廠推進本地化生產計劃。
喺東南亞嘅印尼、馬來西亞、泰國等地亦喺積極調整策略以適應激烈競爭。
李騰飛表示:「達成而家嘅海外銷量同網絡,我哋花費嘅費用遠細過友商同行。少花咗錢,喺我睇嚟就係攞錢嘞」。
除咗而家產品嘅競爭,市場應該仲要將目光投向零跑嘅「下一步」。
喺財報電話會嘅問答環節,李騰飛正式確認咗市場傳聞已久嘅第二品牌計劃。
佢表示,第二品牌嘅產品最快喺今年年底或者明年亮相,最遲喺明年年中或者下半年上市,整體定位會高於現有嘅零跑品牌。
喺《科技叢林》睇嚟,第二品牌係一個非常好嘅一步棋。
對於零跑嚟講,即使有所謂嘅高端旗艦嘅 D 系列加入嚟,但本質上都仲係走嘅高性價比路線。

零跑想獲得更多利潤、更好嘅造血能力,唔單止靠堆量,都要由本身產品本身出發。
第二品牌嘅出現無疑係佢向上探索「利潤邊際」嘅必由之路。
如果呢步棋能走好,將有助於零跑由「規模化利潤」跨向「品牌化溢價」嘅轉型。
可以期待一下零跑呢個第二品牌。
咁,回到開頭嗰個問題:一季度嘅波動,到底係「換擋頓挫」定係「階段性代價」?
從零跑交出嘅答卷同電話會上嘅溝通嚟睇,答案更加傾向於後者。
短期嚟睇,毛利率下滑、由盈轉虧、現金流告負,呢啲都唔係好看嘅財務指標。
但拆解原因,產品結構補齊、研發補課,每一項都係零跑為換取更大市場份額同未來競爭力所付出嘅「必要成本」。
中長期嚟睇,零跑手仲有幾張牌未打完:A10 同 D19 正喺上量,C 系列改款在即,D99 即將入局。
海外依賴 Stellantis 以極低成本快速鋪開,全年 15 萬輛出口目標觸手可及。
第二品牌亦喺路上,瞄向更高嘅利潤區間。呢啲布局一旦按節奏兌現,一季度、乃至全年嘅「代價」就會變成後來回望時嘅「伏筆」。

當然,風險同樣真實存在:原材料價格波動、終端價格戰、海運瓶頸、海外政策不確定性……任何一個變量都足以擾動毛利率同利潤目標。
所以,對於零跑,不妨保持咁一份態度:睇短期數據,都睇長期邏輯;關注財務健康,更加關注戰略執行。
2026 年嘅零跑,依然行住一條「用規模換空間、用速度換時間」嘅鋼絲上。
只要呢條鋼絲唔斷,佢就有機會由「賣得好好嘅車企」,蛻變為真正「跑得遠、站得高」嘅全球玩家。
完。


