首頁零跑 A05

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
【車市百曉生】10 月 1 日,多家車企陸續公佈 9 月交付數據。本文只匯總目前已公佈的資訊——比亞迪、吉利、奇瑞、長城、長安等尚未發布,完整格局需等全部數據公佈。
已公佈數據
零跑的規模構成裏,海外佔了很大一塊。 9 月全球交付 105,656 台,其中海外出口超 2.7 萬台;2026 年 1–9 月海外累計出口超 15 萬台,歐洲銷售與服務網點已突破 1000 間。截至 9 月底,零跑全球累計交付超 180 萬台。
極氪嘅增長來自高端車型。 除總量同比翻倍外,具體車型嘅表現係:上市一年的極氪 9X 月銷超 7000 輛(五座版產能攀升),極氪 7X 連續 3 個月銷量破萬、全球累計突破 20 萬輛,極氪 009 蟬聯馬來西亞等地細分市場銷冠。此外極氪 9X 近期以百萬級售價登陸德國市場。
深藍迎來品牌里程碑。 9 月 28 日,深藍第 100 萬輛整車正式量產下線,同日全新深藍 S07 AI 激光版上市。產品現已銷往全球超 100 個國家和地區。

核心判斷:呢個月的數據將新勢力陣營切咗兩段——零跑一個人站喺 10 萬台以上,其餘幾家密集擠喺 3–4 萬台區間。兩家之間差出近三倍,呢個斷層比任何單一品牌的同比增速都更加值得注意。
第一,零跑的位臵已經唔係「領先」,係「斷層」。 105,656 台對 37,216 台——第一名同第二名之間差咗約 2.8 倍。而且零跑唔係靠單月衝量:連續三個月月銷超 10 萬台。更加值得注意嘅係呢個規模的來源:海外出口超 2.7 萬台、歐洲網點超過 1000 間、全球累計交付超 180 萬台。呢樣說明佢已經唔止係「內地賣得好」,而係將海外也做咗成規模的一部分——對一家新勢力嚟講,呢樣係比月銷數字更加難的功課。
第二,3–4 萬呢一檔擠咗四家,但它哋的增長邏輯各唔相同。 極氪同比 +103.85%,靠係高端車型的絕對量(9X 月銷超 7000 輛、7X 連續三個月破萬);小米超 4 萬台,靠係產品線擴張(澎程首月交付超 1 萬台,呢係一個新系列的第一個月);理想 31,817 輛,累計突破 183 萬輛,靠係存量盤子;深藍 30,185 輛、第 100 萬輛下線,行嘅係品牌節點。同樣係三萬多台,背後係四套唔同的打法——呢啲亦意味著,呢一档接落嚟的競爭唔係關於「邊個增長快」,而係邊個能搵到第二種增長來源。
第三,將合資品牌放落嚟睇,坐標系已經唔同。 東風本田 9 月 17,932 台,環比增長 19%——呢個環比係實打實的改善信號。但放喺同一張表上,佢的絕對量大約相當於零跑的六分之一。呢個唔係喺比較邊好邊壞,而係講:當新勢力的月度量級已經到五位數甚至六位數時,「環比改善」同「規模領先」已經係件唔同的事,用同一套評價體系去衡量佢哋,容易得出錯的結論。
所以佢認為,9 月呢份數據真正值得記住嘅唔係邊個品牌漲咗幾多,而係分化開始有咗「量級差」。過去幾年新勢力之間的差距通常係百分比級別,呢個月出現咗倍數級別的差距。接落嚟要觀察嘅係:零跑啱唔啱守住呢個量級,以及 3–4 萬呢一档入面,邊個會先跨出嚟。

· 比亞迪、吉利、奇瑞、長城、長安等尚未公佈 9 月銷量,完整排名需等全部數據發布
· 小米澎程系列的官方首銷月數據將於 10 月 7 日公布(雷軍透露的首月交付超 1 萬台為已披露口徑)
· 各品牌海外出口數據尚未全部披露,跨國比較暫時唔完整
· 口徑提示:上表中「交付量」與「銷量」為各品牌自行公佈的口徑,唔同品牌的統計方式可能存在差異,橫向直接比較要謹慎
· 
10 月 1 日,多家車企公佈 9 月數據。零跑以 105,656 台居首,同比 +59%,連續三個月月銷超 10 萬台,其中海外出口超 2.7 萬台;小米超 4 萬台(澎程系列首月交付超 1 萬台);極氪 37,216 輛,同比 +103.85%;理想 31,817 輛,累計突破 183 萬輛;深藍 30,185 輛,並迎來第 100 萬輛整車下線;東風本田 17,932 台,環比 +19%;華境 S 7,416 台;MG 新能源突破 3 萬台。
呢個月值得記住的一點係分化出現咗量級差:零跑一個人站上 10 萬台,其餘幾家集中喺 3–4 萬台,首尾相差約 2.8 倍。 剩下嘅問題係,呢個斷層係暫時,定仲係常態。
2026 年 9 月 16 日,湖州。零跑將成立 11 年來最厚嘅一疊技術底牌一次性攤喺台面上:8500 名研發工程師,65% 整車成本自研自制,連續三個半年度盈利等。
唔喊口號,亦唔炒概念。呢場以底氣為主題嘅發布會,好似一場工程師團隊嘅技術匯報——將藏喺車殼底下、用戶平時睇唔見嘅底層技術,一件件攤開喺台面上。
正如零跑創辦人、董事長、CEO 朱江明表示:零跑唔會為咗炫技而創新,今次發布嘅每一項創新都會落地上下一代產品,令好技術人人可享。
「底氣」呢兩個字,唔係憑空喊出嚟嘅。由 2015 年而家,零跑行咗一條公認更難嘅路:全域自研、深度自制。人哋搵供應商拼配置,佢由電芯到電池包、由電機到控制器、由塑料粒子到車燈,一步步嚮產業鏈上游啃。而家 18 座零部件工廠落地,平台通用化率做倒 90%,自主掌握 65% 嘅整車成本。

其實,好多人隻睇到零跑價格打得狠,卻冇見佢嘅成本優勢根本唔係靠減配,而係靠全鏈路自研啃出嚟嘅。
呢份投入嘅回報都好直白:由 2019 年年銷千輛,而家月銷穩定破 10 萬輛、跻身中國新能源品牌前三,全球銷量排進前四。
更難得嘅係,技術能力唔止餵飽咗自己嘅產品線,仲成為行業供應商——整車技術輸出畀一汽、Stellantis,電子、電驅、電池系統嘅合作車企加埋超過 20 家,技術外供已成零跑嘅第二增長曲線。
01
成為汽車行業嘅「蘋果」
「寬頻無線通信唔係蘋果發明嘅,電腦都唔係蘋果發明嘅,觸屏、數碼相機、MP3 都唔係蘋果發明嘅,但係喬布斯進行咗好嘅功能組合式創新、生態嘅創新、極致產品嘅創新,成就咗而家嘅蘋果。零跑都希望有呢樣創新,爭取成為汽車行業嘅『蘋果』。」喺十一週年嘅時間節點上,朱江明畀零跑定咗新嘅目標。
過去幾年,朱江明反反复复將零跑比作優衣庫:零跑喺汽車行業嘅定位應該好似優衣庫喺服裝行業一樣,比一般產品貴啲,但質量都要更好。
朱江明唔覺得呢兩件事矛盾。
佢解釋,零跑現有產品繼續行優衣庫路線,而即將推出第二品牌要做嘅,係 iPhone 替代功能機咁樣嘅事。
零跑今次技術日最重磅嘅發布,當屬 LEAP 5.0 全新整車架構。呢套架構唔係畀現有車款改款用嘅,而係專為 2027 年亮相嘅第二品牌量身打造,目標好明確:造一台唔似傳統汽車嘅「移動空間新物種」。
點樣理解?打个比方,傳統汽車就好似一套公攤極大嘅老屋,發動機佔咗前艙、減振塔擠進座艙、傳動軸穿過地板,睇落車唔細,真正能用嘅空間冇幾多。零跑做嘅嘢,就係將呢啲「公攤面積」全部還畀用戶,沿長、寬、高三個維度將座艙向外拓,實現咗官方所講嘅「超 100% 得房率」。
更重要嘅係,空間唔再係固定戶型,座椅、功能區都能按場景靈活組合,未來可以喺客廳、影院、睡房、咖啡吧之間切換。
空間嘅重構只係骨架,真係令呢個空間「活」起嚟嘅,係四葉草 5.0 中央域控電子架構。

傳統嘅分布式架構好似各個部門各管一攤,溝通要層層審批,線束多、反應慢。零跑呢套架構行得更徹底:真正嘅中央集成控制,只有個中央大腦做決策,其他域控制器只負責執行。
全車 48V 供電取代傳統 12V,電力容量翻四倍,線束仲可以減重一半;全車以太網統一通信協議,相當於畀整車鋪咗一條信息高速路;車云 AgentOS 則令車輛越用越貼合用戶習慣。最終整車線束壓到 500 米以內,係行業最短嘅水平。
唔好小睇呢 500 米線束,佢背後係架構嘅集成度,更係一輛車未來 OTA 升級潛力嘅天花板。
「新能源汽車打開車門後仲係 5 個座位、6 個座位、7 個座位,冇任何改變,功能區域就好似原來嘅功能機。而蘋果由 iPhone 開始設計,將手機多功能化,這就係創新。」朱江明希望第二品牌可以成為「一個完全嘅新物種。」

02
為老車主砸下 5000 萬元升級智駕
如果話架構係底子,咁智能駕駛就係而家用戶感知最強嘅技術標籤。
今次零跑拿出嘅 LWM 世界模型智駕,行咗一條同行業主流唔太一樣嘅路:唔靠 BEV 感知轉換,唔依賴海量規則代碼,而係令模型真係去理解路況、推理場景。
零跑科技電子產品線負責人周洪濤嘅說法好直接:「世界模型令車輛由『按規則記憶路況』走向『真正理解路況』。」
雲端大模型負責知識庫沉澱同車隊協同學習——一輛車遇過複雜路況學識處理,所有車透過雲端都能同步掌握,啱啱戳中咗智駕行業長尾場景難落地嘅痛點。
更實質嘅係承諾。朱江明喺現場明確,截至 8 月底已交付嘅 35 萬輛激光雷達版車型,全部免費升級世界模型智駕,而且終身免費使用。

要知道最早嗰一萬多名用戶用緊 OrinX 平台,跟而家主流嘅 8650 高通平台架構完全唔同,算法移植相當於將整套系統重新開發一遍,淨係呢一項嘅投入就至少 5000 萬元。
換做其他公司,呢筆帳大概率會算成「分批適配」或「逐步淘汰」。但零跑揀咗最吃力嘅一條路。朱江明喺採訪入面解釋過:「用戶係零跑發展嘅根本,早期搭載激光雷達、高階智駕芯片嘅老用戶,係品牌最核心嘅支持者。」
呢背後其實有一層更深嘅邏輯。零跑智駕嘅起點並唔高,過去幾年喺智駕賽道上嘅聲量遠唔如幾家頭部新勢力。
轉折發生喺 2025 年 10 月,零跑內部同時跑咗三條技術路線:2.0 係兩段式端到端,3.0 加大模型比重弱化規則,4.0 直接做一段式端到端嘅世界模型。三條線賽馬幾個月,今年年初嘅第三方測試入面,4.0 方案以綜合接管率僅為頭部車企三分之一嘅成績勝出。
更狠嘅係,零跑將呢套高階智駕下放至 10 萬級車型。為咗將世界模型由雲端搬至車端,零跑將 200TOPS、640TOPS、1280TOPS 三個算力檔位都做咗適配,10 萬元以內嘅 A10 都能用上。
03
插混出海、電池開源
智駕往下沉,動力佈局則往全補。今次 MM-i 多模混動電驅嘅發布,標誌住零跑正式殺入插混賽道,亦補上咗「純電 + 增程 + 插混」嘅全動力版圖。
好多人問,增程賣得好好好,點解仲要做插混?答案喺海外,亦喺國內嘅複雜場景入面。零跑電驅產品線負責人巫存表示:「海外新能源充電基礎設施遠落後於國內,混動車型喺海外仍有 5 至 10 年甚至更長嘅生命週期。」
從全球睇,歐洲、東南亞好多地方充電設施唔完善,用戶長途出行多,對中高速加速要求高。傳統混動要么純電弱,要么高速沒勁,零跑直接由底層重構咗呢套系統。
三大首創聽落專業,落地好處好直白:發電機都能參與驅動,系統峰值功率 206kW,比同級強 28%;雙電磁離合器同軸集成,整套電驅先 106kg,比同級輕 40%,體積細 25%,A0 級小車都裝得落;智能控制將換擋時間由 400ms 縮到 150ms,比人體感知閾值仲低,切換全程無感。
講白啲,就係將增程同插混嘅優點捏埋一齊,市區純電安靜省油,高速直驅有勁唔費油。

動力系統補全嘅同時,電池技術亦再向前邁咗一步。CTC3.0 高低壓融合電池,做咗一件行業入面無人敢做嘅嘢:取消沿用咗上百萬年嘅獨立低壓蓄電池。
開車嘅人都明呢個痛點:車放久咗虧電打唔著,每隔幾年就得花幾百塊換電瓶,鉛酸電池廢棄仲唔環保。零跑將低壓供電模塊集成到動力電池內部,共用防護同熱管理體系,低壓電量直接提升 7 倍,終身免維護,單車能省 2000 幾塊嘅更換成本。
更有格局嘅係,零跑直接將相關專利向全行業開源。算筆賬:如果全行業都用上,每年能夠少報廢成百上萬塊低壓蓄電池,對用戶、對環境都係好事。
除咗呢啲即將落地嘅技術,現場仲展示咗唔少儲備:完全自研嘅具身智能機器、綜合效率 94% 嘅三電平混合傳動電驅、自研全固態激光雷達……但朱江明嘅態度好清醒,都好有趣:能遛一遛嘅機器唔算本事,能賺嘅機器先拿得出場。

好零跑——11 年過來,佢從來唔係嗰個喊口號最響嘅,卻係悶頭將技術做紮實嘅嗰個。
04
技術永遠大於銷量
朱江明將零跑嘅 11 年分成兩段:前十年喺夯地基,後十年要開始蓋高樓。回到發布會嘅主題「底氣」。乜嘢係車企嘅底氣?唔係月銷 10 萬輛嘅數字,唔係鋪天蓋地嘅營銷,係手裡攞住核心技術,腳下踩住紮實嘅製造體系,心裡裝住用戶嘅信任。
當行業浮躁嘅時候,沉落心做底層技術嘅人,短期睇落慢,長期行得最遠。
朱江明喺技術日壓軸登場時講咗一句說話:「技術永遠大於銷量,冇技術支撐嘅銷量係不可持續嘅。」零跑用 11 年證明咗一件事:技術呢條路,好難,但走通咗,就係最硬嘅底氣。
呢說話放喺零跑而家嘅節點上,分量唔輕。連續月銷破 10 萬輛,跻身中國新能源品牌前三,全球新能源品牌銷量前四,產品進入 45 個國家同地區——從數據睇,零跑已經經過咗需要證明自己「能賣車」嘅階段。
朱江明將目光放咗喺更遠嘅地方:「前十年主要係做基礎、建能力,後十年要厚積薄發。企業冇創新就冇未來。」
有意思嘅係,就喺技術日前後,零跑同步公布咗另一組數字:2026 年上半年出口 9.63 萬輛,同比增長 372.6%。海外市場對混動產品嘅需求仍喺增長,而歐盟正在收緊對中國插混車嘅限制。
零跑嘅應對方式係本地化——借助 Stellantis 喺西班牙、馬來西亞嘅工廠生產,而唔係由零建廠。朱江明對此嘅判斷係:「中國已經有好多車企喺泰國建咗工廠,我哋希望零跑唔好再去建廠,同佢哋協同,能利用佢哋嘅工廠係最好嘅,減少重複投資。」
從「車圈優衣庫」到「汽車行業嘅蘋果」,隔住嘅唔係技術,係商業模式。優衣庫擅長將品質做紮實、將價格壓落嚟;蘋果擅長將已有技術重新組合,改變產品形態。零跑想同時做呢兩件事——用優衣庫嘅方式造車,用蘋果嘅邏輯定義第二品牌。
正如朱江明所講:「技術同創新係企業面向未來嘅底氣,都係最核心嘅競爭力。」
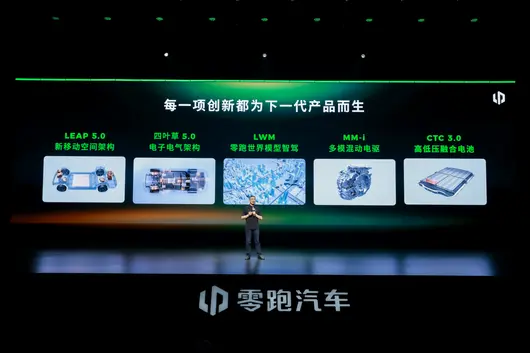
9 月 16 日,以底氣為主題嘅 2026 零跑技術日舉行。現場發布一套 LEAP 5.0 整車架構,以及 LWM 世界模型智駕、MM-i 多模混動電驅、CTC3.0 高低壓融合電池三項核心技術,成立 11 年來嘅自研成果做一次大秀。

同一天,零跑公告一汽股權投資嘅定增認購已通過證監會審核並完成註冊,中國一汽呢家國企正式成為持股 5% 嘅戰略股東。37.44 億元之外,零跑真正拿到嘅係國企嘅信用背書,以及一家國企集團背後成體系嘅產業資源。
身份落定嘅日子同技術補齊嘅日子撞埋一齊,唔太像巧合。雙方去年 12 月簽約時寫明嘅合作方向係插混同增程動力總成嘅聯合開發,而零跑當天發布嘅,正係自己嘅第一款插混電驅 MM-i。從紅旗項目畀零跑付平台許可費,到 CTC3.0 專利向全行業開源,零跑正係把 11 年攞落嚟嘅嘢,從自家產品度拎出來,擺上行業嘅貨架。
零跑嘅底氣到底係咩
呢場技術日要回答嘅第一個問題,係底氣兩個字指乜。
零跑科技創始人、董事長、CEO 朱江明闡述咗國內汽車行業以及新能源品牌喺 2026 年嘅處境,喺行業面臨挑戰嘅階段,零跑月銷站穩 10 萬輛、連續三個半年度盈利,顯現出分量。喺一個收縮嘅市場入面仲敢談投入,本身就需要底子。
底子嘅第一層係研發密度。零跑總共 1 萬名員工,做研發嘅係 8500 人,銷售、人力、財務、公共全加埋 1500 人。

第二層係全域自研同深度自製,自主掌握 65% 整車成本,建成 18 座零部件工廠,平台通用化率 90%。但朱江明畀呢套模式劃咗一條底線,自己研發製造嘅核心零部件,PPM 同 3mis 一定要優於供應商,先會投放市場。先保證品質更好,其次先係成本更優。呢句話正面回應咗外界對垂直整合最常見嘅質疑,自研唔係為咗慳錢,係為咗把品質抓係自己手入面。
第三層先係真正嘅底氣所在,呢啲技術已經有人買單。電子系統對外合作 5 家,電驅獲 8 家主機廠定點,電池系統對外合作 10 家。
最硬嘅一條證據係紅旗 G117。2025 年 3 月,一汽電子招標平台公告,紅旗品牌 G117 產品嘅整車聯合開發同平台許可費技術採購,成交人係浙江零跑。一家整車廠向另一家整車廠支付平台許可費,呢個動作本身就係對身份嘅認定,佢比任何自我定位都更能說明零跑喺行業入面扮演嘅角色。
押注 2027
LEAP 5.0 唔係為現有車型準備嘅,佢押嘅係一個仲未出世嘅品牌。
架構分物理同電子兩層。物理層沿 XYZ 三個方向同時把座艙做大,超級空調一體機集成加動力總成後置換來艙內長度提升 19%,減振器直立布局加小型化減振塔包換嚟前排腿部寬度提升 37.5%,純平低地板加原生一體化智能升頂棚換嚟艙內高度提升 63.7%,最終整出超過 100% 嘅得房率。電子層係四葉草 5.0,全車 48V 供電、全車以太網、車云 AgentOS,中央域控做決策、其餘域控只執行,整車線束壓到 500 米以內。

零跑科技整車產品綫負責人曹力把呢個新物種講得更具體,佢可能取代一部分酒店嘅功能、露營嘅場景、臨時嘅休息,甚至係辦公、休閒嘅咖啡廳同餐廳。佢強調嘅前提值得注意,第二品牌最強嘅屬性首先係解決高階輔助駕駛嘅問題。
呢點也解釋咗零跑點解畀智駕訂咗一條硬指標,朱江明話目標係喺今年年底實現城區 100 公里無接管。
第二品牌喺 2027 年第四季度開始亮相並交付。零跑而家月銷 10 萬 + 輛,主銷區間喺 10 到 20 萬,這是一個明確向上嘅動作。
100% 得房率係個值得暢想嘅場景,佢哋可以唔可以從發佈會概念變成用戶願意畀錢嘅理由,要等到 2027 年先至有答案。
把智駕壓到 10 萬
零跑做智駕嘅路子係反嚟。其他人用算力同人數把價位抬上去,零跑想將同一套能力壓入全系車型。
LWM 世界模型智駕嘅特點說清三件事就夠,唔靠 BEV 感知、唔依賴規則代碼、激光雷達只做安全冗餘。雲端基座模型負責同學習同推理,車端實時模型負責決策,規則只畀紅綠燈呢類交通法規兜底,代碼量減少 90%。算力可部署喺 200、640、1280 TOPS 唔同平台,結果係高階輔助駕駛下探到 A10 在內嘅 10 萬以內車型。
零跑科技電子產品綫負責人周洪濤提出咗自己嘅觀點,佢唔認可智駕需要砸錢堆人先至可以做出嚟,理由係絕大部分此前投入幾千人之後嘅同行而家都喺大幅縮減。呢個判斷同零跑嘅路徑係自洽嘅,既然唔能用人數換進度,就只能在算法效率上搵空間。

零跑已售 35 萬輛激光雷達版車型免費升級到世界模型版本並終身免費使用,其中最早嗰一萬多用嘅係 OrinX 平台,而零跑而家以高通 8650 平台為主,移植相當於把一套算法重新開發一遍。朱江明講咗決策過程,嗰一萬多老用戶買得早、AI 芯片貴,花咗咁多錢支持零跑,買完仲唔好用,心入面會好難過,所以寧可花再多精力都要升上去。
關於追特斯拉 FSD,佢個回答好巧妙。跟特斯拉冇可比性,中國嘅車唔能到美國去,FSD 唔太能喺中國落地,這個就無解了,點講都可以,因為都比唔及。
智駕要攤平成本必須上量,零跑行嘅係用規模換普及嘅路線。呢條路嘅代價係慢,好處係一旦跑通,覆蓋面會比其他人大。
補上插混呢塊
MM-i 補嘅唔只係一個動力形式,佢從定義嗰日係衝住海外去嘅。

零跑科技電驅產品綫負責人巫存把定位講得好直接:以國外為主。理由係國外充電設施落後,混動市場仲有 5 到 10 年甚至更長時間;國外用戶對中高速加速能力要求更高,而豐田同本田嘅 iMMD 喺中高速好無力。佢畀咗一組對比,同級車 80 碼到 120 碼嘅加速一般係 8 秒,零跑可以做到 4.5 秒。新能源嘅本質唔係要去掉內燃機,而是要去碳。如果混能能帶嚟純電嘅體驗,又能減少碳排放,那就係新能源技術。
不過今年國內多家品牌有個共識,細電池嘅混動車型喺國內仍然有市場且已經有幾款車型開始投放市場,並不排除零跑會喺國內大力推廣。
隨著 MM-i 嘅發佈,零跑完成純電、增程、插混嘅全動力佈局,覆蓋 A0 到 D 級。出海呢條線也接嚟,產品已进入全球 45 個國家同地區,海外門店超過 1000 間,出海兩年累計出口超 20 萬輛,
獨屬零跑嘅打法
零跑賣嘅唔係零部件,係一套已經跑通嘅方案。
朱江明把外供模式講得好清楚,跟一汽、Stellantis 都係平台級合作,共享平台。落地方式有兩種,一種喺零跑嘅工廠生產,一種喺合作夥伴自己嘅工廠生產,但零跑提供電池包、電驅動、所有控制器、車燈等核心零部件嘅打包套件。佢嘅判斷係呢套核心套件比對方自己揀一堆供應商至少省 1000 到 2000 元,而且速度快、磨合時間短、風險更小。
值得注意嘅係零跑宣佈把高低壓融合嘅相關專利向全行業開源。整車廠通常把專利當護城河,願意開源嘅公司要係讓行業跟住自己嘅標準走,這已經係供應商嘅思維方式。
喺談到出海協同嘅問題,體現咗朱江明嘅格局,佢話汽車必須行本地化,跟國內車企都有協同空間,譬如喺泰國已經唔少中國車企建咗工廠,零跑希望唔去重複建廠,能用佢哋個工廠最好,減少重複投資。這同零跑一直強調嘅體系化出海係同一個思路,與其各自把工廠重鋪一遍,不如把已有嘅產能用起嚟。
喺談到具身智能機器人,朱江明就幾務實。佢話到人形機器人仲喺好早期嘅階段,而家能跑,但要工作仲有好多成長過程,短期唔會把人形作為重點。佢更重視嘅係非人形嘅、形態可以變化嘅具身智能,判斷標準係可唔可以完成工作、成本可唔可以更低。
銳視角:技術同創新係面向未來嘅底氣
呢場技術日發布嘅嘢唔少,真正值得注意嘅係佢哋嘅去向,一部分畀 2027 年嘅第二品牌,一部分賣畀一汽呢樣嘅股東,一部分直接開源畀全行業。
朱江明對競爭嘅態度好直白,佢話競爭不可避免,只有競爭先至可以促使企業進步,讓消費者花更少嘅錢買到更好嘅產品,但佢同時提咗一個前提,唔好喺互聯網上競爭,要真正做產品實力嘅競爭。
三條綫同時擺住,一汽嘅股權與動力總成協同、Stellantis 嘅海外渠道、第二品牌喺 2027 年第四季度嘅向上。
挑戰也實實在在。朱江明自己嘅說法係居安思危,所有事情唔可能一帆風順,行業已經進入負增長,規模越大,向上走一步嘅難度只會越大。
朱江明表示:「技術同創新係企業面向未來嘅底氣,亦係最核心嘅競爭力。」

零跑模式嘅價值在於驗證咗一種可能性:喺新能源汽車由「科技消費品」回歸「製造業大宗商品」嘅產業週期中,垂直整合同成本效率仍係唔可以繞過嘅核心命題。
文丨智駕網 零醬
編輯丨浪浪山同明知山
由 2025 年零跑十周年活動開始,零跑創辦人朱江明同管理層喺後續嘅多場公開活動同媒體交流中為今年 9 月嘅零跑科技日做預熱。
作為零跑科技日最重要嘅「前菜」,零跑喺活動前一週,首次向媒體開放佢嘅湖州超級五電工廠——一個總建築面積約 50 萬平方米、覆蓋電池、電驅、域控、車燈、電子電力五大廠區嘅核心零部件自研自制集群。
而喺工廠開放前一天,包括零跑在內嘅國內各大汽車企業陸續公佈 8 月銷量,零跑以 10.3129 萬嘅新車銷量再度領跑新勢力。結合各廠嘅二季度財報,仲可以發現,零跑喺銷量持續增長嘅同時,亦成為唯一連續三個半年度盈利嘅新勢力車企。
喺整個行業利潤率壓縮到 3% 之後,零跑憑乜仲能夠賺錢?將呢筆盈利賬放喺工廠入面,會睇得更清楚啲。
01.
成本賬:位置經濟學
零跑畀出嘅成本邏輯可以概括為一句說話:全域自研、深度自制,省掉供應商毛利。
自品牌成立至今,已建成 18 座零部件工廠,整車成本中 65% 由企業自主掌握。

按行業供應商普遍 15% 嘅毛利計算,65% 嘅自研自制比例,可比外採模式節省約 10% 嘅成本——65%×15%≈9.75%,呢個算術係自洽嘅。

湖州電驅一體化工廠係呢套邏輯嘅標本。
佢將定子製造、轉子製造、控制器製造及電驅動系統總裝四大核心工序集中喺一個廠區完成,減少咗定轉子同控制器 3 次包裝、3 次運輸、3 次入庫出庫嘅生產環節。
零跑測算,單套電驅動系統喺運輸包裝庫存維度可節省約 50 元,按年產 100 萬套計,共節省約 5000 萬元製造成本。呢個流程模式喺包括電池、電控工廠同樣適用。
單車 50 元嘅降本呢確唔係一個幾重要嘅數字,但減少物理轉運,省下嘅係「環節」,唔係「用料」。
這意味著零跑嘅降本路徑係流程效率,而唔係降低材料標準。二者係兩種哲學:前者把「便宜」建立在管理精度上,後者把「便宜」建立在犧牲體驗上。
喺電驅一體化工廠一邊,甚至仲有一條尚未開發完備嘅河運路線,喺參觀過程中,零跑相關人士亦向智駕網透露喺建廠嗰陣真係考慮到咗呢個因素,如果後續呢條能夠順利通航,嗰運輸成本亦都能繼續下降。

呢種「位置經濟學」可以擴大到零跑整個湖州廠區,據透露,零跑選擇喺湖州而唔係金華或杭州建廠,官方畀出嘅兩個核心原因:一係当地政府政策扶持;二係湖州地理位置優越、交通便利,能夠覆蓋安徽等核心市場供應。
後續,零跑仲會繼續擴大零部件自制嘅規模。壓縮機、車載電源同電子油泵等產線去年先至陸續投產,仲處於產能爬坡階段,隨著生產規模擴大,製造成本仲有進一步下降嘅空間。
呢個空間將透過平台通用化率被進一步放大。零跑整車架構 88% 嘅零部件通用化率,同一平台下除造型同車身外殼外,底盤件、內外飾件、座椅等大量零部件實現共享。這意味著研發成本、模具成本、採購成本喺更大銷量基數上被攤薄。
65% 與 88% 呢兩個數字直接影響咗朱江明嘅定價策略:「成本定價」。
呢種唔以品牌溢價為導向,而係以自身成本能力為基準定價模式,將垂直整合節省嘅空間讓渡畀消費者。呢啲同行業常見嘅「競品對標定價」或「品牌溢價定價」形成實質區別。
值得注意嘅係,零跑嘅垂直整合並唔係比亞迪式嘅全鏈條重資產模式。零跑採取嘅係「只投設備、唔投廠房」嘅輕資產策略,喺 18 座零部件工廠中聚焦高附加值核心部件,傳統內飾、輪胎、輪轂等仍以外採或合資方式解決。
呢種「選擇性垂直整合」使佢喺固定資產投入與成本控制之間取得咗特定平衡。
02.
技術賬:質量經濟學
喺技術層面,零跑湖州嘅五個工廠構成咗一個完整嘅證據鏈:以微米級甚至納米級製造精度為輸入,以 PPM 級不良率同 100% 檢測覆蓋率為輸出,最終兌現為低於行業平均水準嘅產品故障率與可承諾嘅終身質保。
電驅一體化工廠:從轉子動平衡到 40PPM
電驅系統嘅品質隱患,往往誕生喺轉運同装配環節。零跑將四大核心工序集中喺同一廠區,消除咗中轉損耗,但呢只係物理層面嘅整合;真正決定良率嘅,係工序內部嘅精度控制。

轉子動平衡環節,零跑將正負極校正誤差控制喺≤100mg,遠優於行業 200—500mg 嘅普遍水準,最小剩餘不平衡量≤0.1gmm/kg,等效於轉子工作時重心偏心≤0.1μm。呢個精度直接決定咗電驅系統嘅 NVH 表現同能量損耗——不平衡量越大,周期性離心力引發嘅振動越強,電機為克服振動阻力消耗嘅能量越多。電控合裝環節採用好精度智能伺服壓機,壓力精度≤0.5%FS、位移精度≤10μm,較行業主流水準提升一倍。精度提升嘅直接收益係密封圈完整度保障,避免水汽侵入導致嘅高壓絕緣失效。EOL 測試環節,NVH 測量系統準確度≤2dB(行業主流 3dB),且實現 100% 下線檢測、轉速/扭矩區間測試全覆蓋。
呢啲技術投入嘅累積結果係:零跑油冷電驅 3mis 質量平均為 40PPM,唔到行業平均水平 360PPM 嘅九分之一。作為對照,零跑為電驅系統承諾終身質保——呢個承諾嘅底氣並非營銷話術,而係 40PPM 質量數據支撐下嘅損耗概率計算。
SMT 工廠:芯片級環境控制同 99.995% 焊接良率
域控制器係智能電動車嘅「大腦」,一塊 A4 紙大小嘅電路板集成約 8000 顆電子元器件,任何一顆貼歪 10μm 或焊點虛焊,都可能會導致車機卡頓、功能失靈甚至安全隱患。零跑 SMT 工廠將製造環境拉升至芯片級:溫度波動±0.5°C、濕度±1%RH、潔淨度十萬級、全域靜電防護電壓<100V。呢個環境控制水平嘅目的,係從生產源頭降低虛焊、拒焊、靜電击穿三大品控風險。

喺工藝精度層面,超高速精密貼片環節貼裝精度達到±15μm,優於行業主流嘅 25—30μm 水準;3D 光學複檢精度同樣為±15μm,工藝能力 CPK≥2.0,達到行業頂級質控水準;氮氣真空回流焊實現焊接良率>99.995%。三道檢測關卡實現 100% 下線全檢,不良品自動分揀隔離。2026 年 5 月,零跑智駕域控裝機量 34,822 套,位列行業第五,且承諾電控終身質保。高焊接良率與全覆蓋檢測意味著售後返修率嘅基數被大幅壓縮,軟件 OTA 嘅迭代效率唔再被硬件不良品拖累。
電池工廠:10 納米清洗同 99.9% 焊接良品率
動力電池嘅安全性與一致性,取決於數百顆電芯嘅「齊步走」能力。零跑電池工廠模組線自動化率达 90%,由零跑自主規劃設計,核心邏輯係用機器嘅確定性替代人工干预嘅不确定性。

電芯納米級等離子清洗將潔淨度提升至 10 納米,為行業平均 100 納米精度嘅 10 倍。潔淨度直接決定塗層附着力同電芯性能一致性。蜘蛛手電芯堆疊將單電芯處理速度縮短至 1 秒,較行業傳統機械手提升 20%,但速度並未有以犧牲精度為代價。環形光斑 Busbar 焊接將飛濺減少 99% 以上,工序良品率达 99.9%,從根本上降低電芯短路同熱失控風險。氣密檢測差壓採樣分辨率 0.1Pa,達行業頭部水準,保障電池包密封性。電池容量測試透過高精度 SOX 模型將 SOC 偏差控制在<3%,優於國標≤5% 嘅要求,減少「隱藏電量」同木桶效應。
產線實現 100% 全檢及數據溯源。最終結果係:零跑電池故障率約為行業平均水平嘅 30%,且承諾電池終身質保。對用戶而言,這意味著續航衰減更慢、車輛保值率更高;對企業而言,呢意味著售後電池更換成本嘅概率分佈被顯著左移。
車燈工廠:百級潔淨度同四相機 100% 視覺全檢
車燈製造看似同「安全核心」距離較遠,但零跑車燈工廠嘅技術標準並未因此降級。

該工廠擁有行業首個 100% 全自動化率嘅注塑黑燈工廠,核心區域潔淨度達百級(芯片級),為無菌手術室潔淨度嘅十倍。真空鍍鋁厚度控制在 0.1μm,達行業頂級水準,直接決定反射率同耐久性——反射率越高,夜間照明效果越好;鍍層越均勻,抗熱震與抗老化能力越強。
視覺檢測環節採用四台 2000 萬像素高清工業相機,喺四個角度進行 100% 光型檢測及缺漏裝檢測,對比行業通常兩台相機嘅配置,實現咗雙倍嘅檢測冗餘。呢個技術投入嘅直接收益係杜絕不良品流出,避免用戶因車燈光型偏差或装配缺陷導致嘅行車安全隱患與售後索償。
電子電力工廠:10 微米装配精度與航空軍工級水準
電子電力工廠負責電子油泵、車載電源、熱泵壓縮機三大核心部件嘅製造。其中,零跑電子油泵產線自動化率达 100%,居行業首位。
喺外轉子装配環節,產線透過視覺引導實現智能定位,配合高精度傳感器將端面尺寸精度控制在 10μm——呢個水平優於行業精密泵 15μm 嘅常規標準,達到航空軍工級要求。端面間隙嘅精度直接決定泵體嘅容積效率:間隙過大,油液洩漏增加,容積效率下降;間隙過小,摩擦阻力上升,機械損耗加劇。10μm 嘅精度控制,正正係喺洩漏與摩擦之間搵到咗最優平衡點。
車載電源嘅信號板安裝環節,產線採用 2D 視覺相機引導機器人完成全自動組裝,組裝精度同樣達到 10μm,處於行業高端水準。

熱泵壓縮機則執行 100% 在線整機絕緣耐壓檢測,測試電壓 2500V,高於行業普遍嘅 2000V 標準;測試精度控制在±3%,優於行業±5% 嘅誤差水平。更高嘅測試電壓與更嚴格嘅精度標準,意味著絕緣失效嘅漏檢概率被進一步壓低,產品可靠性獲得實質性提升。

五個工廠嘅技術參數並唔係孤立存在,佢哋共同指向一個可被量化嘅降本成效:
高科技帶嚟嘅唔係參數表上嘅虛榮,而係高良率所支撐嘅產品穩定性,以及穩定性所轉化嘅損耗降低——包括製造成本損耗、售後維修損耗、品牌信任損耗。
零跑敢於對電驅、電控、電池三大核心系統承諾終身質保,其底層邏輯正正係於此:當製造精度將故障率壓縮至行業平均水平嘅 1/3 甚至 1/9 時,終身質保唔再係風險賭博,而係一項經過精算嘅成本可控服務。
服務用戶,都服務客戶。
03.
商業賬:Tier 1 經濟學
呢次開放中信息量最大嘅,係零部件外供。

按零跑官方消息,湖州車燈工廠係零跑第一座面向外部客戶嘅車燈製造工廠,已同 Stellantis 同一汽達成合作,供應唔同車型嘅全品類燈具;
其後係電驅。零跑全資子公司凌昇動力同標致雪鐵龍(Stellantis 旗下)簽署協議,為佢哋提供電驅總成開發、工廠樣機及專項測試服務。呢意味著外供從成品零部件躍遷至聯合開發階段。
再往上係整車架構。Stellantis 旗下歐寶品牌計劃採納零跑最新純電架構同電池技術嘅核心部件,保留歐寶自身嘅設計、底盤與座艙系統。合作從「賣零件」升級為「賣平台」。
同零部件滲透同步進行嘅,係資本與股權層面嘅持續綁定。2023 年 10 月,Stellantis 以約 15 億歐元入股零跑,獲得約 20% 股權(後增至約 21%)。2024 年 5 月,雙方成立合資公司零跑國際,零跑佔股 49%,Stellantis 佔股 51% 並由其主導,負責中國大陸以外市場嘅銷售同渠道。2026 年 5 月,雙方擬將合作進一步擴大至聯合採購與共用產線。
渠道層面嘅「借船出海」,係呢個綁定嘅直接產物。零跑利用 Stellantis 喺馬來西亞、西班牙、巴西等地嘅現有產能同渠道網絡,以 CKD/SKD 方式實現本地化生產,規避貿易壁壘嘅同時降低資本投入。呢同多數中國車企自建海外工廠嘅重資產路徑形成鮮明對比。零跑國際成立僅兩年即實現盈利,海外毛利率穩定喺 18%—20%,高於國內水準。
呢種「反向技術輸出」喺中國汽車工業史上具有標誌性意義。
過去四十年,中國汽車產業以「市場換技術」為主導敘事;而零跑同 Stellantis 嘅模式——中國車企出核心技术、國際巨頭出品牌同渠道——正喺改寫呢個敘事。
但 Tier 1 生意並唔只畀股東方做。除 Stellantis 外,零跑零部件業務已獲得國內外十幾家車企嘅合作,其中一汽已同湖州車燈工廠達成合作,供應唔同車型嘅全品類燈具。
一汽嘅加入說明,外供係面向中國主流車企嘅開放生意,零跑將之概括為「整車+Tier 1」雙輪驅動。
「整車+Tier 1」並唔冇先例:比亞迪弗迪系對外供貨、寧德時代脫胎於 ATL 動力電池部門,都係中國汽車產業鏈上驗證過嘅路徑。

零跑嘅唔同喺路徑順序:先靠自供上規模,再謀求外供。
月銷 10 萬台係呢啲零部件工廠嘅「訂單基本盤」,外供係增量攤銷,而唔係救命稻草。呢個模式係自洽嘅,但點樣成立,取決於外供客戶數量同營收占比點樣能夠數據化披露、內供與外供嘅定價是否公平、以及外部客戶是否願意長期向一個整車同行嘅垂直體系下單。
需要注意嘅係,垂直整合喺智能電動車時代並非共識,多數車企選擇「自研 + 外採」以保持技術代際切換嘅靈活性。
但零跑嘅自制範圍其實係有選擇性嘅:佢做嘅係高價值、強耦合嘅部件——域控、電驅、電池包、車燈、電子電力;而電芯等環節並未有全盤自制。呢種選擇性垂直整合,既區別於「封閉自研」,正正係佢敢於向外部客戶開放訂單嘅原因。
寫喺最後:
當然,任何商業模式都有其適用邊界,零跑嘅「全域自研 + 深度自制」模式亦唔例外。
首先係規模依賴。
垂直整合嘅降本效應高度依賴銷量規模攤薄固定成本。朱江明曾公開表示,造車新勢力需要「年銷 100 萬輛才能活」。2026 年零跑目標衝刺百萬輛,一旦規模增速放緩,18 座零部件工廠嘅產能利用率下降,佢嘅成本優勢將迅速被固定成本侵蝕。
其次係技術深度嘅「玻璃天花板」。
零跑喺核心材料層面仍存明顯邊界:電芯來自外採(如寧德時代),芯片來自高通、英偉達等供應商,零跑唔做晶圓級自研。呢意味著喺電池原材料價格波動、芯片供應緊張嘅週期中,零跑嘅成本控制能力仍會受到上游傳導嘅壓力。
最後係海外政策嘅不確定性。歐盟對中國電動汽車嘅反補貼關稅、馬來西亞對新建整車廠強制出口份額嘅要求、歐洲本地化供應鏈嘅構建難度,均為零跑嘅全球化路徑埋下變數。

零跑模式能夠被複製?答案大概率係否定嘅。
其創辦人團隊出身於大華股份,帶有深厚嘅電子製造業基因;佢嘅「成本定價」策略需要極強嘅戰略定力,喺資本逐利嘅新能源賽道中並唔常見;佢嘅「借船出海」嘅全球化路徑,依賴喺同 Stellantis 呢類國際巨頭嘅深度利益綁定,具有唔可複製嘅偶然性。
但零跑模式嘅價值,唔喺成為模板,而在於驗證咗一種可能性:喺新能源汽車由「科技消費品」回歸「製造業大宗商品」嘅產業週期中,垂直整合同成本效率仍係唔可以繞過嘅核心命題。
月銷十萬只係冰山之上嘅顯性結果,冰山之下,係一套關於點樣造好一輛車嘅系統性能力重構。
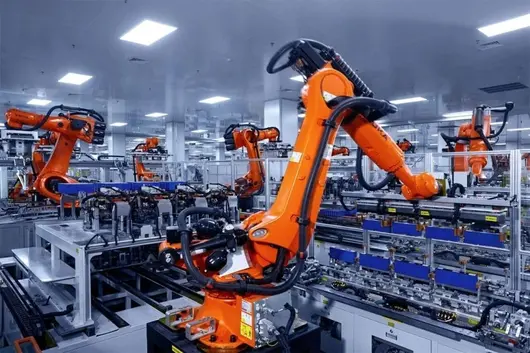
新能源車淘汰賽階段,點先可以活落嚟?零跑喺一片紅海之中殺出重圍並遙遙領先,靠係乜嘢?翻翻零跑嘅「家底」,答案其實就四個字:自研自製。
零跑半年報出爐——營業額 381.1 億創同期新高,純利 2.1 億連續三個半年度盈利,上半年全球銷量 35.6 萬台擠進全球新能源前四(比亞迪、特斯拉、吉利、零跑),7 月更是成了第一個單月交付破 10 萬台嘅新勢力。

有人認為喺供應鏈高度成熟嘅今天,車企冇必要咩都自己造。
但現實係,電池、電機、電控佔到整車成本嘅 50% 以上,如果呢啲命脈全部捏喺供應商手裡,車企就只剩下車身同座椅嘅設計空間,本質上退化成組裝廠。當價格戰打到刺刀見紅嘅時候,冇有自研壁壘嘅車企連減價嘅空間都要睇供應商臉色。

新勢力裡,能做到全棧自研嘅唔止零跑一家,也都取得了唔錯嘅成績;極氪、方程豹呢類「廠二代」,有母公司嘅研發同製造底蘊加持,起跑同樣好快。
新能源賽道看似拼係銷量同聲量,實則係產業鏈掌控力嘅較量。嗰啲喺智駕、智艙、三電呢啲核心環節唔捨得落笨功夫、過度依賴外部採購、只懂「拿來主義」嘅品牌,喺淘汰賽入面會越來越難。
零跑自研自製嘅成果顯現零跑嘅差異化在於,佢把「自研」真正做成咗體系化嘅成本控制手段。朱江明喺十周年內部信中明確說過,零跑整車自研自製比例覆蓋咗 65% 嘅核心零部件成本,最終目標係 80% 以上。

自研自製係零跑「好而不貴」嘅堅實基礎,唔係一句口號。主要體現喺幾個具體動作上:
一係對電池、電驅呢類核心部件嘅平台化整合。
三電特別是動力電池佔整車成本大頭,所以上游要利潤係車企嘅必修課。零跑嘅做法係加緊從電芯到 PACK 全棧自研;同時像 800V 碳化矽高壓方案,就因為電池包同電驅等核心部件自研實現咗平台化統一,先能夠「一夜之間」把全系 C 系列同 B 系列切換過嚟。
冇有自研自製底子,呢種速度根本做唔到。
二係將自研優勢直接轉化為價格同配置嘅競爭力。
比如 B01 同 B10,把全局 800V 同 3C 快充、AR-HUD 呢啲過去 20 萬級先有嘅配置直接打到 10 萬級,靠嘅就係自研零部件規模化量產降低咗 BOM 成本。
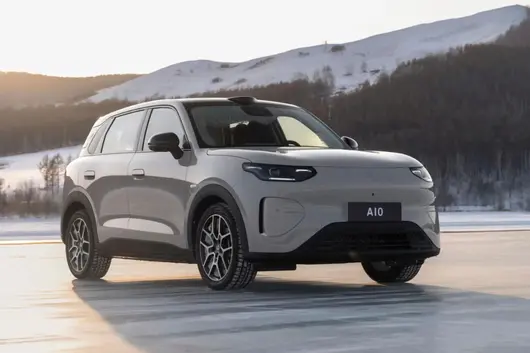
A10 首次將激光雷達同高級智駕帶入 10 萬元以內,月銷近 3 萬台。同剛上市嘅 6.39 萬起步嘅 A05 一齊擴大規模效益之路。
喺行業整車利潤率普遍承壓嘅當下,零跑仲能夠維持住 12.6% 嘅毛利率,垂直整合起咗決定性作用。
朱江明把呢種模式概括為「把零部件環節 10% 嘅毛利率讓渡畀用戶,整車仍能保持 14%-15% 嘅健康毛利」——核心零部件攬喺自己手裡,先有讓利嘅底氣。
三係呢種能力已經開始對外輸出。
就喺 8 月 24 日,零跑汽車同中國一汽喺長春舉行深化戰略協議簽署儀式。雙方將圍繞新能源整車、智能輔助駕駛、動力總成、動力電池、智能底盤、具身智能機器人等領域開展深度協同。
此外,海外都係重要一環。零跑上半年出口量達 9.6 萬台,同比增長 372.6%,歐洲已佈局超 1000 家網點。零跑正借助 Stellantis 嘅海外產能,喺馬來西亞、西班牙、巴西等地推進本地化裝同量產。
從整車廠跨界做 Tier 1,呢本身就係對自身技術實力嘅背書。
下一個十年嘅技術儲備當然,自研唔係萬能嘅,零跑正喺審視同改進自己嘅短板。智駕方面,目前城區領航輔助雖然已全系推送,但相比華為、小鵬嘅第一梯隊水平仍有差距。
今年 9 月嘅年度技術發佈會,零跑將發佈達到全行業第一梯隊水平嘅智能輔助駕駛世界模型,最終補上呢門必修課。
同時亦會發佈三電領域一系列最新技術成果,為下階段嘅進階做準備。
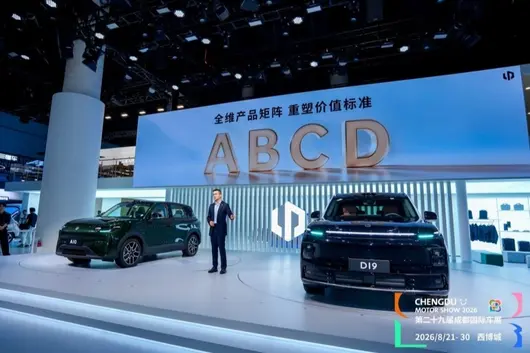
寫喺最後值得一提嘅係零跑旗艦 SUV D19 喺 7 月嘅銷量亦超過 1 萬台。零跑透過 ABCD 系列嘅平台化、同高比例嘅自研自製,畀新能源車企一個發展範本:能把自研自製做成護城河嘅玩家,喺淘汰賽入面留下嚟嘅可能性更大。