首頁車圈

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
2026 年 9 月 16 日,湖州。零跑將成立 11 年來最厚嘅一疊技術底牌一次性攤喺台面上:8500 名研發工程師,65% 整車成本自研自制,連續三個半年度盈利等。
唔喊口號,亦唔炒概念。呢場以底氣為主題嘅發布會,好似一場工程師團隊嘅技術匯報——將藏喺車殼底下、用戶平時睇唔見嘅底層技術,一件件攤開喺台面上。
正如零跑創辦人、董事長、CEO 朱江明表示:零跑唔會為咗炫技而創新,今次發布嘅每一項創新都會落地上下一代產品,令好技術人人可享。
「底氣」呢兩個字,唔係憑空喊出嚟嘅。由 2015 年而家,零跑行咗一條公認更難嘅路:全域自研、深度自制。人哋搵供應商拼配置,佢由電芯到電池包、由電機到控制器、由塑料粒子到車燈,一步步嚮產業鏈上游啃。而家 18 座零部件工廠落地,平台通用化率做倒 90%,自主掌握 65% 嘅整車成本。

其實,好多人隻睇到零跑價格打得狠,卻冇見佢嘅成本優勢根本唔係靠減配,而係靠全鏈路自研啃出嚟嘅。
呢份投入嘅回報都好直白:由 2019 年年銷千輛,而家月銷穩定破 10 萬輛、跻身中國新能源品牌前三,全球銷量排進前四。
更難得嘅係,技術能力唔止餵飽咗自己嘅產品線,仲成為行業供應商——整車技術輸出畀一汽、Stellantis,電子、電驅、電池系統嘅合作車企加埋超過 20 家,技術外供已成零跑嘅第二增長曲線。
01
成為汽車行業嘅「蘋果」
「寬頻無線通信唔係蘋果發明嘅,電腦都唔係蘋果發明嘅,觸屏、數碼相機、MP3 都唔係蘋果發明嘅,但係喬布斯進行咗好嘅功能組合式創新、生態嘅創新、極致產品嘅創新,成就咗而家嘅蘋果。零跑都希望有呢樣創新,爭取成為汽車行業嘅『蘋果』。」喺十一週年嘅時間節點上,朱江明畀零跑定咗新嘅目標。
過去幾年,朱江明反反复复將零跑比作優衣庫:零跑喺汽車行業嘅定位應該好似優衣庫喺服裝行業一樣,比一般產品貴啲,但質量都要更好。
朱江明唔覺得呢兩件事矛盾。
佢解釋,零跑現有產品繼續行優衣庫路線,而即將推出第二品牌要做嘅,係 iPhone 替代功能機咁樣嘅事。
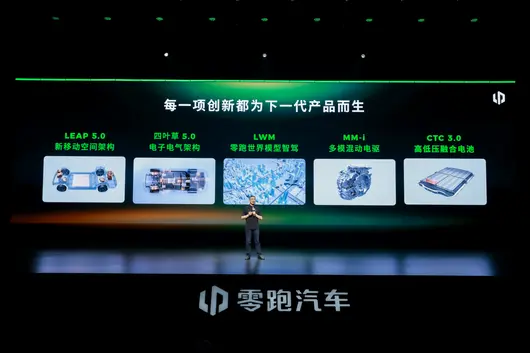
零跑今次技術日最重磅嘅發布,當屬 LEAP 5.0 全新整車架構。呢套架構唔係畀現有車款改款用嘅,而係專為 2027 年亮相嘅第二品牌量身打造,目標好明確:造一台唔似傳統汽車嘅「移動空間新物種」。
點樣理解?打个比方,傳統汽車就好似一套公攤極大嘅老屋,發動機佔咗前艙、減振塔擠進座艙、傳動軸穿過地板,睇落車唔細,真正能用嘅空間冇幾多。零跑做嘅嘢,就係將呢啲「公攤面積」全部還畀用戶,沿長、寬、高三個維度將座艙向外拓,實現咗官方所講嘅「超 100% 得房率」。
更重要嘅係,空間唔再係固定戶型,座椅、功能區都能按場景靈活組合,未來可以喺客廳、影院、睡房、咖啡吧之間切換。
空間嘅重構只係骨架,真係令呢個空間「活」起嚟嘅,係四葉草 5.0 中央域控電子架構。

傳統嘅分布式架構好似各個部門各管一攤,溝通要層層審批,線束多、反應慢。零跑呢套架構行得更徹底:真正嘅中央集成控制,只有個中央大腦做決策,其他域控制器只負責執行。
全車 48V 供電取代傳統 12V,電力容量翻四倍,線束仲可以減重一半;全車以太網統一通信協議,相當於畀整車鋪咗一條信息高速路;車云 AgentOS 則令車輛越用越貼合用戶習慣。最終整車線束壓到 500 米以內,係行業最短嘅水平。
唔好小睇呢 500 米線束,佢背後係架構嘅集成度,更係一輛車未來 OTA 升級潛力嘅天花板。
「新能源汽車打開車門後仲係 5 個座位、6 個座位、7 個座位,冇任何改變,功能區域就好似原來嘅功能機。而蘋果由 iPhone 開始設計,將手機多功能化,這就係創新。」朱江明希望第二品牌可以成為「一個完全嘅新物種。」

02
為老車主砸下 5000 萬元升級智駕
如果話架構係底子,咁智能駕駛就係而家用戶感知最強嘅技術標籤。
今次零跑拿出嘅 LWM 世界模型智駕,行咗一條同行業主流唔太一樣嘅路:唔靠 BEV 感知轉換,唔依賴海量規則代碼,而係令模型真係去理解路況、推理場景。
零跑科技電子產品線負責人周洪濤嘅說法好直接:「世界模型令車輛由『按規則記憶路況』走向『真正理解路況』。」
雲端大模型負責知識庫沉澱同車隊協同學習——一輛車遇過複雜路況學識處理,所有車透過雲端都能同步掌握,啱啱戳中咗智駕行業長尾場景難落地嘅痛點。
更實質嘅係承諾。朱江明喺現場明確,截至 8 月底已交付嘅 35 萬輛激光雷達版車型,全部免費升級世界模型智駕,而且終身免費使用。

要知道最早嗰一萬多名用戶用緊 OrinX 平台,跟而家主流嘅 8650 高通平台架構完全唔同,算法移植相當於將整套系統重新開發一遍,淨係呢一項嘅投入就至少 5000 萬元。
換做其他公司,呢筆帳大概率會算成「分批適配」或「逐步淘汰」。但零跑揀咗最吃力嘅一條路。朱江明喺採訪入面解釋過:「用戶係零跑發展嘅根本,早期搭載激光雷達、高階智駕芯片嘅老用戶,係品牌最核心嘅支持者。」
呢背後其實有一層更深嘅邏輯。零跑智駕嘅起點並唔高,過去幾年喺智駕賽道上嘅聲量遠唔如幾家頭部新勢力。
轉折發生喺 2025 年 10 月,零跑內部同時跑咗三條技術路線:2.0 係兩段式端到端,3.0 加大模型比重弱化規則,4.0 直接做一段式端到端嘅世界模型。三條線賽馬幾個月,今年年初嘅第三方測試入面,4.0 方案以綜合接管率僅為頭部車企三分之一嘅成績勝出。
更狠嘅係,零跑將呢套高階智駕下放至 10 萬級車型。為咗將世界模型由雲端搬至車端,零跑將 200TOPS、640TOPS、1280TOPS 三個算力檔位都做咗適配,10 萬元以內嘅 A10 都能用上。
03
插混出海、電池開源
智駕往下沉,動力佈局則往全補。今次 MM-i 多模混動電驅嘅發布,標誌住零跑正式殺入插混賽道,亦補上咗「純電 + 增程 + 插混」嘅全動力版圖。
好多人問,增程賣得好好好,點解仲要做插混?答案喺海外,亦喺國內嘅複雜場景入面。零跑電驅產品線負責人巫存表示:「海外新能源充電基礎設施遠落後於國內,混動車型喺海外仍有 5 至 10 年甚至更長嘅生命週期。」
從全球睇,歐洲、東南亞好多地方充電設施唔完善,用戶長途出行多,對中高速加速要求高。傳統混動要么純電弱,要么高速沒勁,零跑直接由底層重構咗呢套系統。
三大首創聽落專業,落地好處好直白:發電機都能參與驅動,系統峰值功率 206kW,比同級強 28%;雙電磁離合器同軸集成,整套電驅先 106kg,比同級輕 40%,體積細 25%,A0 級小車都裝得落;智能控制將換擋時間由 400ms 縮到 150ms,比人體感知閾值仲低,切換全程無感。
講白啲,就係將增程同插混嘅優點捏埋一齊,市區純電安靜省油,高速直驅有勁唔費油。

動力系統補全嘅同時,電池技術亦再向前邁咗一步。CTC3.0 高低壓融合電池,做咗一件行業入面無人敢做嘅嘢:取消沿用咗上百萬年嘅獨立低壓蓄電池。
開車嘅人都明呢個痛點:車放久咗虧電打唔著,每隔幾年就得花幾百塊換電瓶,鉛酸電池廢棄仲唔環保。零跑將低壓供電模塊集成到動力電池內部,共用防護同熱管理體系,低壓電量直接提升 7 倍,終身免維護,單車能省 2000 幾塊嘅更換成本。
更有格局嘅係,零跑直接將相關專利向全行業開源。算筆賬:如果全行業都用上,每年能夠少報廢成百上萬塊低壓蓄電池,對用戶、對環境都係好事。
除咗呢啲即將落地嘅技術,現場仲展示咗唔少儲備:完全自研嘅具身智能機器、綜合效率 94% 嘅三電平混合傳動電驅、自研全固態激光雷達……但朱江明嘅態度好清醒,都好有趣:能遛一遛嘅機器唔算本事,能賺嘅機器先拿得出場。

好零跑——11 年過來,佢從來唔係嗰個喊口號最響嘅,卻係悶頭將技術做紮實嘅嗰個。
04
技術永遠大於銷量
朱江明將零跑嘅 11 年分成兩段:前十年喺夯地基,後十年要開始蓋高樓。回到發布會嘅主題「底氣」。乜嘢係車企嘅底氣?唔係月銷 10 萬輛嘅數字,唔係鋪天蓋地嘅營銷,係手裡攞住核心技術,腳下踩住紮實嘅製造體系,心裡裝住用戶嘅信任。
當行業浮躁嘅時候,沉落心做底層技術嘅人,短期睇落慢,長期行得最遠。
朱江明喺技術日壓軸登場時講咗一句說話:「技術永遠大於銷量,冇技術支撐嘅銷量係不可持續嘅。」零跑用 11 年證明咗一件事:技術呢條路,好難,但走通咗,就係最硬嘅底氣。
呢說話放喺零跑而家嘅節點上,分量唔輕。連續月銷破 10 萬輛,跻身中國新能源品牌前三,全球新能源品牌銷量前四,產品進入 45 個國家同地區——從數據睇,零跑已經經過咗需要證明自己「能賣車」嘅階段。
朱江明將目光放咗喺更遠嘅地方:「前十年主要係做基礎、建能力,後十年要厚積薄發。企業冇創新就冇未來。」
有意思嘅係,就喺技術日前後,零跑同步公布咗另一組數字:2026 年上半年出口 9.63 萬輛,同比增長 372.6%。海外市場對混動產品嘅需求仍喺增長,而歐盟正在收緊對中國插混車嘅限制。
零跑嘅應對方式係本地化——借助 Stellantis 喺西班牙、馬來西亞嘅工廠生產,而唔係由零建廠。朱江明對此嘅判斷係:「中國已經有好多車企喺泰國建咗工廠,我哋希望零跑唔好再去建廠,同佢哋協同,能利用佢哋嘅工廠係最好嘅,減少重複投資。」
從「車圈優衣庫」到「汽車行業嘅蘋果」,隔住嘅唔係技術,係商業模式。優衣庫擅長將品質做紮實、將價格壓落嚟;蘋果擅長將已有技術重新組合,改變產品形態。零跑想同時做呢兩件事——用優衣庫嘅方式造車,用蘋果嘅邏輯定義第二品牌。
正如朱江明所講:「技術同創新係企業面向未來嘅底氣,都係最核心嘅競爭力。」
哪吒汽車可能真係要「復活」喇。
最有趣嘅係,嚟救佢嘅公司,名就係太乙聖蓮。

睇到呢度,我諗好多人都同我有同樣嘅第一反應:個名係咪專登整定嘅?
結果一查,真係係咁一回事。
太乙聖蓮今年 4 月成立,就係為呢次重整設立嘅主體。而家佢準備掏 30 億蚊,拿下哪吒汽車母公司合眾新能源大約 70.62% 嘅股權。神話入面太乙真人拿蓮花俾哪吒重塑肉身,到咗 2026 年,資本市場居然將呢個故事重新演咗一次。

只得一句講,汽車圈搞咗咁多年營銷,呢次最有力嘅一波傳播,居然係工商註冊處完成。
不過玩完呢個梗,我都幾好奇,點解而家仲有人願意花 30 億救哪吒?
放喺幾年前,有人往一家新能源車企投 30 億,好似都冇咩奇怪。可去到而家,市場已經完全唔一樣。
而家中國仲缺汽車品牌嗎?
大家隨便打開銷量榜往下翻,比亞迪、吉利銀河、零跑、長安啟源、奇瑞、埃安,再加上一堆仲在努力往桌上擠嘅品牌,10 萬、15 萬、20 萬,每個價格帶都快坐唔落。

結果就喺而家呢個時候,有人端住 30 億返嚟,要將一個已經停擺好耐嘅哪吒重新拎起嚟。
我只有可以講,朋友,你真係頭硬啊。
畢竟行業而家討論最多嘅話題之一,早已經由邊個仲可以入來變成「到底仲要淘汰幾多家」。
咁我先來看看佢呢 30 億到底打算點花。
按照目前披露嘅重整草案,太乙聖蓮出資 30 億蚊,其中大約 11.67 億蚊要拎去償還相關債權同支付破產費用,真正能夠補進公司、支持復產同經營嘅,大約 18.33 億蚊。太乙聖蓮最後拿到合眾新能源約 70.62% 嘅股權。

所以大家都唔好被「30 億復活哪吒」呢個數字震住,真正能夠拿返嚟重新幹嘢嘅錢,18 億多啲。
18 億多唔多?如果放我銀行卡度,夠我這輩子研究點花。但放汽車公司度,咁就得稍微收斂少少。
亦正因為呢樣,我睇到呢份重整計劃第一階段嘅時候,反倒覺得佢哋呢次起手仲算收住嚟。
先復產哪吒 X,主要賣海外,年銷量目標 1 萬輛,同時恢復官方備件、維修保養同現有服務網絡。

尤其係睇到「一萬輛」嘅時候,我甚至都有啲欣慰,總算冇人一上來就喊幾十上百萬銷量啦。
哪吒而家最急嘅事,可能都仲輪唔到「重回主流新能源品牌」咁宏大。先把工廠重新轉起嚟,把供應商叫返嚟,把老車主壞咗嘅車有人修,呢幾樣嘢能幹順,就已經算邁咗出去好大一步啦。
其實老車主呢一塊,都幾容易被大家忽略。
一個汽車品牌倒下之後,尷尬嘅從來都唔係圍觀群眾。圍觀群眾最多貢獻一句:「我早就算講過。」

真正頭痛嘅始終係已經將十幾萬蚊交咗出去嘅人。我嘅車邊個修?配件仲有唔有?出咗問題仲有無可以搵到廠家?
所以呢次重整方案把恢復售後服務同官方備件供應放喺第一階段,我諗呢個順序至少都係對嘅。
畢竟你想重新賣車,總得先讓已經買過你車嘅人唔咁慌。
但講到呢度,問題都嚟喇。哪吒到底仲剩下咩,值得別人花 30 億來接?
如果單講「哪吒汽車」呢四個字,我諗大家都唔好將佢諗得太抵錢。
哪吒曾經確實風光過,2022 年銷量超過 15 萬輛,仲拿過新勢力年度銷量第一。可汽車呢樣嘢比較殘酷,品牌聲量掉下去之後,消費者嘅記憶刷新得特別快。
兩三年前你仲係銷冠,今日商場入面重新擺一臺哪吒 X,消費者照樣可能先問一句:「佢哋而家恢复正常未?」
呢句話就幾傷。因為好多車企恢復產能,花錢就得。品牌信用掉下去,再想搵返嚟就冇咁簡單,特別係汽車呢種準備開好多年嘅大件。

所以哪吒而家仲抵錢嘅嘢,我諗要往品牌後面睇。包括工廠、生產線、模具、研發體系、供應鏈關係、整車製造能力,仲有過去搭好嘅海外體系,呢啲嘢可能比「哪吒」呢個名本身更令投資人有興趣。
尤其唔好忘咗太乙聖蓮背後嗰邊邊係咩人。
太乙聖蓮雖然係呢次專門成立嘅投資主體,背後幾層股權同人員關係都指向山子高科體系。山子高科而家嘅主營業務,本嚟就包括汽車零部件同整車兩大板塊,旗下仲有做動力總成嘅比利時邦奇,以及做安全氣囊氣體發生器嘅美國 ARC。

而且呢幾年,山子高科一直冇放棄往整車呢邊行。
佢以前收過紅星汽車,做過整車工廠盤活,而家旗下仲有山子有謙呢套整車業務。負責山子有謙嘅朱人傑,以前仲喺特斯拉做過製造工程總監,參與過上海超級工廠車身製造團隊嘅組建。
咁樣一串嘢擺到一起,事情大概就通咗。
哪吒缺錢,山子高科缺一台「現成嘅整車公司」。
山子高科手上有零部件,有製造經驗,都有一啲海外資源,可由「我會俾人造嘢」,行到「我能做出一台完整嘅車,再把它賣出去」,中間仲隔住一條好寬嘅溝。
研發體系要搭,供應鏈要搭,生產、認證、銷售、售後全都得搭。真係由零開始搞,錢先放一邊,時間就夠飲一壺。
哪吒剛好將呢啲嘢基本都走過一遍。哪怕而家唔少環節已經殘,佢至少曾經做到過年銷 15 萬輛,有真正量產過嘅產品,有供應鏈,有工廠,亦把車賣到過海外。

所以站喺山子高科嘅角度,花 30 億救一個掉隊嘅新勢力,聽起來幾冒險。
可如果係花 30 億拿下個已經擁有整車研發、生產、供應鏈、海外業務同「雙資質」基礎嘅汽車公司,再把自己手上有嘅零部件、製造同海外資源往入面塞,係咪突然就冇咁離譜?
尤其此前合眾新能源搵经营管理受托方嗰時,就專門提過要維持「造車雙資質」,後來山子體系又在桐鄉成立咗整車銷售相關公司。
呢樣基本已經將心思寫喺面度。佢真正看重嘅,從來都唔止係哪吒呢個牌子,更多仲係哪吒已經搭好嘅整車製造、銷售同海外業務底子。
一個缺錢,一個缺整車平台。咁一看,太乙聖蓮「救哪吒」,也就由神話故事慢慢回到咗生意。
而且我諗,呢件事幾能代表接下來汽車行業一種玩法。
以前資本有錢嗰陣,大家都係幾十億、上百億由零開始造一個新品牌。
而家第一輪淘汰賽打到呢度,好多品牌可能唔得活,但工廠仲在,設備仲在,供應鏈仲在,研發體系少少都剩一啲。

於是失敗嘅一個汽車品牌,最平嗰陣,反而可能係佢留低嗰套造車能力最有吸引力嘅時候。
哪吒呢次,大概就係咁個情況。
呢樣解釋咗點解重整計劃第一步冇急住重打國內市場,而是把希望放喺海外。
哪吒喺國內已經掉隊,但海外少少仲留咗少少家底。2024 年上半年海外交付超過 1.7 萬輛,泰國、印尼都佈局過本地生產,哪吒 X 本身就有海外銷售基礎。
而家拎住 18 億多重新殺返國內呢個卷破天嘅市場,我都替呢筆錢緊張。
先把已經跑過一遍嘅海外生意接返起,讓工廠、供應鏈同現金流重新轉起嚟,至少比返嚟硬剛國內靠譜得多。
咁,返返最開始嗰個問題。中國汽車品牌已經咁多,仲有必要花錢復活哪吒嗎?
如果只係將哪吒重新拉返國內,繼續跟零跑、比亞迪、長安、吉利卷十幾萬蚊新能源車,我諗意義都係幾大。
但係先把喺海外嘅哪吒產品線復產起嚟,作為打開海外市場嘅敲門磚,呢門生意都係有嚼頭。
至於以後呢個品牌將來有無機會腳踩風火輪殺返國內……
先看看太乙聖蓮,有無能把自己盤活先說吧。
2026 成都車展:為乜半個汽車圈都喺睇奇瑞?
(汽車百人匯/娟子講車 魏惠娟)
"中国汽车,全球冠军"——呢唔係一句口號,係奇瑞用 23 年出口第一、單月 20 萬輛海外銷量、2016 萬全球用戶攞來嘅江湖地位。
2026 年 8 月 21 日,成都車展 5 號館,奇瑞集團攜旗下奇瑞、星途、縱橫、捷途、iCAR 五大品牌共 38 款車款強勢登陸。當你仲喺糾結睇邊個館邊輛展車嘅時候,奇瑞已經用一整座「科技生態島」話你知:咩先叫真正嘅車展 C 位。
奇瑞汽車股份有限公司執行副總裁李學用表示,奇瑞堅信,真正嘅全球車,唔係喺國內完成開發後再改出去,而係由研發起始就鎖定全球。奇瑞堅持由產品定義之初,便面向全球市場打造真正嘅原生全球車。本屆成都車展,奇瑞以全球同款、滿足全球多元需求嘅新能源時代全球車型矩陣,再度印證咗「全球汽車已經進入中國時間」嘅新格局。

【奇瑞汽車股份有限公司執行副總裁李學用於現場講話】
冠軍嘅分量:全球每 16 秒,就有一輛「奇瑞造」駛向海外
喺傾車之前,必須先傾傾奇瑞嘅江湖地位。
2026 年 7 月,奇瑞集團銷售汽車276,820 輛,其中出口202,533 輛,同比增長 70.1%,成為中國首個單月出口突破 20 萬輛嘅車企,全球每 16 秒就有一輛奇瑞車出海。1-7 月累計出口超 114 萬輛,同比增長 71.2%,海外用戶突破 699 萬,全球累計用戶超過 2016 萬。
更硬核係,奇瑞已 23 年蟬聯中國品牌乘用車出口第一,產品銷往全球 130 多個國家同地區,喺西班牙、英國、澳洲等高端市場持續突破。呢唔係「產品出海」,而係品牌、產業、供應鏈嘅「全域出海」——奇瑞嘅全球化,係真·全球冠軍。
五大品牌 38 款車,邊款最值得划重點?
奇瑞品牌:風雲 T78 月 26 日上市 艾瑞澤 7 全球首秀
風雲 T7係本屆車展嘅絕對流量擔當。作為奇瑞智電時代首款「原生全球車」,佢由研發第一日就鎖定全球市場,唔係「國內做完再改出去」,而係真正按全球法規、全球審美、全球場景定義嘅產品。65.05kWh 犀牛電池、CLTC 續航 600km、艙駕一體 8775 晶片、獵鷹 500 智駕、磐石車身 +9 安全氣囊——預售價10.99 萬 -12.99 萬元,預售 9 日訂單已破16,787 台,並喺 8 月 26 日正式上市,限時優惠價 9.49 萬起

艾瑞澤 7則以「最美全球車」姿態完成全球首秀,定位 8-10 萬級家轎市場,提供 C-DM 超能電混同鯤鵬燃油雙動力,預計2026 年第四季上市。

【全球品質家轎新標杆艾瑞澤 7】
風雲 A9L ULTRA 四驅版集雪豹四驅、前雙叉臂 + 後五連桿、獵鷹 700 智駕於一身,係奇瑞衝擊 C 級旗艦嘅誠意之作。

【全球真 C 級旗艦風雲 A9L ULTRA 四驅版】
全新 QQ3 摩登版由紅點設計獎團隊操刀,融入 Neo Retro 復古未來主義設計,車展現場已開啟搶鮮預訂,支付 99 元即可鎖定權益。

【QQ3 摩登版】
星途:高端化嘅「中國答案」

星途 ES、EX7、ES7 GT 及 X-CONCEPT 概念車同台亮相,持續上攻高端市場。
縱橫:越野玩家嘅硬核盲訂

F700 旅居版、G700 頂火鳴鏑版/智境乾崑版/摩押版等 7 款車款,覆蓋由草原牧狼到至尊航行嘅全場景越野生態。
捷途:旅行者嘅進階

環遊者、旅行者 7、全新山海 T1 四驅版、自由者等 10 款車款,繼續夯實「旅行 +」戰略。
iCAR:V25 全球首秀

V23、V25、V27 三款個性純電 SUV 亮相,其中 V25 為全球首秀,瞄準年輕玩家嘅個性化需
國際化 + 年輕化:奇瑞正喺重新定義「中國車」
如果話過去嘅奇瑞係「技術理工男」,而家嘅奇瑞已經進化成全球年輕人願意主動選擇嘅潮流品牌。
風雲 A9 用戶中 35 歲以下佔比 73.6%,風雲 T7 用戶中 35 歲以下佔比 63%。奇瑞啟用全球青年設計師團隊,風雲 A9 拿下德國紅點設計獎,QQ3 摩登版玩轉復古潮流,展台更打造「神仙顏值主題日」——明星周邊、潮流說唱、免費改妝、高顏值講解員,徹底打破傳統車企「堆參數、唸話術」嘅刻板印象。
國際化方面,風雲 T7 已在泰國、南非上市,8 月中國/印尼上市,9 月進軍歐盟,10 月登陸澳新、英國、馬來。QQ3 已在印尼、泰國上市,未來仲將登陸南亞、南非。每一款奇瑞新車,都係「中國車更係全球車」嘅鮮活注腳。
技術底牌:犀牛電池、鯤鵬天擎、飛魚底盤

【奇瑞「科技生態島」主題展台】
本屆車展,奇瑞把「科技生態島」搬進咗展台。犀牛電池現場演示 10 針針刺、底部擠壓 + 浸水等極限測試;400Wh/kg 固態電池、鯤鵬天擎(熱效率 48.57%)、飛魚數智底盤 i(支援 90°橫向行駛、「0」m 轉彎)等硬核技術集中亮相。由材料、結構到智控,奇瑞正喺用廠牌電池體系化安全重新定義行業標準。

---【犀牛電池電芯擠壓泡水安全演示】
展後重點:呢啲車款即將來到你身邊
車展唔係終點,而係起點。接下來值得重點關注嘅車款同時間節點:

寫喺最後
當其他品牌仲喺用「參展數量」刷存在感嘅時候,奇瑞已經喺用38 款車嘅矩陣深度、單月 20 萬出口嘅全球化高度、犀牛電池同固態電池嘅技術厚度,為全球用戶帶來更安全、更智能、更具個人化嘅出行體驗,構建一個屬於智電時代嘅「新奇瑞」。

8 月 26 日,風雲 T7 正式上市;第四季,艾瑞澤 7 蓄勢待發。8 月 31 日,成都車展 5 號館嘅燈光會熄滅,但奇瑞嘅全球冠軍之路,正喺加速。
中國汽車,全球冠軍。呢八個字,奇瑞擔得起。

-

最近車圈嘅瓜同乾貨有點密集,總結落嚟就兩件事:國內新能源集體唔捲低價咗,國產技術開始大批量出海搶單。我哋傾下呢波操作到底係咩信號。
先講下大家最關心嘅價錢。最近半個月,比亞迪、長安啟源等超過 10 間主流車廠,部分車款悄悄漲價,幅度大概 2000 至 10000 元不等。好多車友懵晒了:之前日日減價,點解突然反轉嚟?其實好易明,原材料成本加咗,之前靠低價換量,利潤薄過紙,再捲下去大家都係虧。而家明顯係想由拼價格轉去拼技術、拼服務,唔再搞無腦價格戰。對我哋消費者嚟講,短期買車可能少咗少抄底快感,但長期睇,車廠有錢搞研發,車質量同配置反而更穩,唔算壞事。
再睇更加有睇頭嘅 —— 國產技術出海開掛。昨日最大嘅消息,禾賽科技官宣成咗奔馳 L3 級自動駕駛嘅激光雷達供應商,訂單覆蓋歐洲同中國,產能仲要靠泰國新工廠支撐。簡單嚟講,奔馳呢種頂級豪華車,以後自動駕駛嘅核心硬件,用嘅係我哋中國公司嘅產品。唔好以為呢件小事,之前高端激光雷達基本被外國壟斷,而家我哋唔單止打入供應鏈,仲係全球點定,實打實嘅技術突破。
仲有億咖通,昨日同美國公司簽咗 7.5 億美金嘅大單子,一齊研發無人駕駛出租車,計劃 2028 年將成本削返一半。講白啲,就係我哋幫老外造更平、更智能嘅無人車,技術輸出越來越硬淨。
當然都有降溫嘅消息,例如斯巴魯推遲純電車款上市,轉頭去搞混合動力同燃油車。呢都好正常,全球電動車需求冇之前咁猛,唔係所有品牌都能硬頂電動化轉型壓力。
總結一吓:國內告別無腦價格戰,回歸理性;國產技術唔再係裝貨,開始站到全球舞臺中央。對我哋普通人嚟講,買車唔使只瞓著平,技術同品質先係長期可靠嘅選擇;對行業嚟講,呢波調整雖然陣痛,但行得更穩。


喺 WSBK 兩連冠後,張雪機車創辦人張雪曾拋出「狂言」預測:「未來五年之內,中國摩托車會食咗而家所謂嘅國際品牌大排量摩托車 50% 以上嘅份額。」或許連佢自己都冇諗到,這個以摩托車賽道為起點嘅預言,已經喺汽車行業率先兌現。

2026 年嘅全球汽車市場,正在上演一場中國品牌「食咗國際大牌份額」嘅集體行動。
一場從「被圍剿」到「反攻」嘅變局
2026 年一季嘅中國豪華車市場,交咗出一份足以震動整個工業汽車嘅成績單:奔馳銷量同比暴跌 27%,保時捷大跌 21%,寶馬下滑 10%,奧迪下降 12%。這係 BBA 喺中國市場連續第二個季度嘅集體潰敗。

與之形成鮮明對比嘅係另一組數據:蔚來一季度交付量同比暴漲 98.3%,問界 M9 單月銷量穩定喺 1.5 萬輛以上,累計交付已突破 28 萬輛。
「量價齊跌」與「逆勢狂飆」之間,係一場百年未有嘅攻守易形。曾幾何時,奔馳 S 級係財富嘅象徵,寶馬 3 係係年輕人嘅夢想,奧迪 A6L 係公務用車嘅標準配備。而今日,一位消費者可能更願意將三十四十萬預算交俾問界、蔚來或理想——唔係為咗乜嘢,只因「雪櫃彩電大梳化」加全場景智駕,重新定義咗咩叫做「豪華」。

更深層嘅變化發生喺消費心理層面。而家嘅豪華車主力消費群體已經轉向 80 後、90 後,佢哋唔再迷信百年品牌嘅歷史光環,而係更重視智能座艙、高級智駕、補能效率同用車成本呢啲實際體驗。換句話話,「為車標買單」嘅時代正在終結,「為體驗付費」嘅邏輯正在確立。
有業內觀察者一針見血咁指出:「當傳統豪華仲強調引擎排量、底盤調校時,新勢力已經用智能化體驗完成咗對豪華嘅重新定義。」這唔僅係產品嘅迭代,更係評價體系嘅重塑——中國品牌正在從「遊戲參與者」變成「規則制定者」。
用真金白銀買落對手嘅退路
如果話喺國內市場「食咗份額」係一場正面交鋒,那麼喺海外,中國車企採取咗另一種進攻方式——收購。
2026 年 1 月,日產汽車正式宣佈,將位於南非比勒陀利亞羅斯林嘅工廠出售俾奇瑞。呢座工廠自 1966 年投產,營運近 60 年,係日產喺撒哈拉以南非洲唯一嘅整車生產基地。由於產能利用率不足,日產決定退出南非本土製造。接盤者奇瑞,將全盤接手工廠核心資產,約 900 名員工中嘅大部分將被奇瑞聘用。

這標誌住中國車企首次喺撒哈拉以南非洲直接掌控整車工廠。奇瑞喺南非已躋身當地五大乘用車品牌,此次收購將使其從「進口商」升級為「製造商」,輻射整個南部非洲市場。
類似嘅劇本也喺歐洲上演。據歐洲媒體爆料,吉利已同福特汽車達成協議,收購福特位於西班牙華倫西亞阿爾穆薩費斯工廠嘅 Body 3 裝配線。吉利計劃利用該產線生產基於 GEA 架構嘅新能源車型,福特未來也可能基於吉利平台推出合作車型。若合作落實,呢座工廠有望恢復至疫情前年产超 30 萬輛嘅水平,保障 4000 多名工人嘅就業。
兩筆交易嘅共同特徵係:中國車企唔係喺空白地帶上建廠,而係喺接手國際巨頭正喺「撤退」嘅資產。這種「你退出、我接盤」嘅模式,恰係全球汽車產業權力交接嘅微觀切片。
份額正被一口口食咗
喺張雪說出「五年食咗 50% 份額」嗰句話嗰個月,中國汽車出口迎來咗里程碑式嘅爆發。
奇瑞集團單月出口 17.76 萬輛,同比增長 102.4%;比亞迪創下 13.45 萬輛嘅歷史新高;吉利集團出口 8.32 萬輛,同比暴漲 245%。這唔係偶然嘅脈衝式增長,而係中國汽車產業鏈多年積累嘅必然結果。

更直觀嘅變化發生喺各個區域市場。喺歐洲,2026 年 1-2 月奇瑞以 68,677 輛嘅出口量登頂,同比暴增 215.2%;零跑汽車緊隨其後,增速高達 391.6%。喺中南美,比亞迪以 60,095 輛嘅出口量領跑,同比增幅達到驚人嘅 478.5%。南非市場更係一個縮影:中國汽車品牌嘅市場份額已從 2019 年嘅 3% 增長至超過 15%。
呢啲數字背後,係同一幅正喺展開嘅圖景:中國汽車正在從「邊緣參與者」變成「主流競爭者」。曾經喺南非、澳洲、泰國呢啲「萬國車市」中佔據主導地位嘅日系、德系品牌,正被中國車企一步步擠出市場份額。
「食咗份額」嘅時代,先至剛剛開始
喺中國汽車市場,有一個流傳甚廣嘅段子:以前係 BBA 減價促銷,而家係 BBA 減價都賣唔動。開年後嘅奔馳 C 級優惠 5 萬 -8 萬,奧迪 A6L 優惠一度超過 10 萬元,經銷商仍然門可羅雀。

更令傳統豪強焦慮嘅係經銷網絡嘅崩塌——寶馬分兩批撤銷咗廣匯寶信 37 間門店嘅授權,部分奔馳經銷商轉售問界、極氪,奧迪經銷商轉投蔚來。曾經象徵住高端與尊貴嘅豪華品牌 4S 店,正被新勢力展廳所取代。
張雪喺訪問中強調「贏一次仲唔夠」。對中國汽車而言,同樣如此。