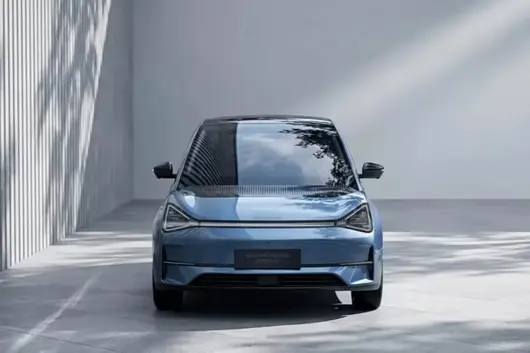
首頁眾泰 Wink Y01

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
【導語:沉寂多年嘅眾泰汽車,而家正嘗試重回汽車市場。不過,今日嘅中國汽車市場,早就唔係眾泰當年崛起時嘅市場。面對行業產能過剩、價格戰同洗牌,眾泰係咪能夠捲土重來?而家,呢個行業仲能夠容得下眾泰嗎?】
張大川
近日,眾泰汽車宣佈,其全新 A0 級車型 Wink Y01 已完成造型凍結,並正式進入批量試製階段。按照規劃,眾泰希望推動該車型喺 2026 年實現量產落線。

△眾泰汽車宣佈全新 A0 級車型 Wink Y01 已完成造型凍結
值得一提係,為咗擺脫過去「皮尺部」嘅市場形象,眾泰喺宣傳中反覆強調 Wink Y01 為「全新自研」車型,試圖藉此重新建立市場對其自主研發能力嘅認知。曾經喺中國汽車市場風光一時嘅眾泰汽車,而家正釋放出重新回歸市場嘅信號。不過,對於已經發生深刻變化嘅中國汽車市場而言,重新推出一款新車型只係開始,眾泰係咪能夠真正實現復甦,依然面對唔少挑戰。

△為咗擺脫過去「皮尺部」嘅市場形象,眾泰反覆強調 Wink Y01 為「全新自研」車型
眾泰能否憑藉一款新車扭轉?
Wink Y01 車身尺寸為 3912×1745×1545mm,軸距 2520mm,整體尺寸介乎比亞迪海鷗同海豚之間。作為一款定位 A0 級嘅純電動車,雖然新能源汽車嘅入行門檻相比傳統燃油車時代已經大幅降低,但對於眾泰而言,想要靠這樣一款車型實現「大賣」,恐怕唔容易。
A0 級純電動車正在成為中國新能源汽車市場增長較快、同時競爭亦係最為激烈嘅細分市場之一。隨著消費者對空間、續航、安全以及智能化配備嘅要求唔斷提升,A0 級車型正在逐步取代部分傳統 A00 級產品,成為城市通勤以及家庭第二部車嘅重要選擇。目前,背靠比亞迪、吉利、上汽等大型車企嘅海鷗、星願、五菱繽果等車型,已經佔據咗呢個市場嘅主要位置。主流產品價格普遍進入 6 萬–10 萬元區間,部分車型甚至進一步下探至 6 萬元左右。更加重要嘅係,呢個市場嘅競爭已經唔止係簡單嘅「低價 + 續航」,而是逐漸轉向空間、智能座艙、輔助駕駛、配備、設計以及整體產品力嘅綜合競爭。

△A0 級純電動車市場係競爭最為激烈嘅細分市場之一
反觀眾泰 Wink Y01,要想喺呢樣市場環境突圍,首先喺定價上要具備足够明顯優勢,仲必須喺產品配備同用戶體驗上搵到自己嘅差異化賣點。
同比亞迪、吉利等頭部車企相比,眾泰幾乎冇任何規模優勢。尤其係比亞迪已經形成咗高度垂直整合嘅產業鏈,由電池、電機、電控到大量核心零部件都具備較強嘅成本控制能力。喺呢種情況下,眾泰如果要喺保證產品品質嘅前提下,把 Wink Y01 嘅售價壓低至足夠吸引嘅水平,其實並唔容易。

△而家,眾泰喺技術儲備方面同比亞迪等主流車企嘅差距明顯
而喺技術儲備方面,眾泰同而家市場主流車企嘅差距可能更加明顯。特別係智能座艙同智能駕駛領域,吉利、比亞迪等大型車企已經可以將成熟嘅技術方案喺中高端車型向入門級車型快速下放。對於呢啲企業嚟講,一套已經完成研發同驗證嘅軟件、演算法及電子電氣架構,可以通過龐大嘅銷量快速攤薄成本。這恰恰係眾泰最難補返嘅短板。
因此,Wink Y01 真正面對嘅並唔係「有無能力造出嚟」嘅問題,而係造出嚟之後,有無能夠以一個足夠低嘅價格,同時提供足夠有競爭力嘅產品力,並且令消費者願意揀佢。對於今日嘅眾泰而言,恐怕比重新啟動生產線本身要困難得多。
海外市場唔係避風港
喺眾泰披露嘅信息中,海外市場佈局好受關注。
今年 6 月,眾泰同印度尼西亞 BPKN 初步達成新能源汽車全產業鏈戰略合作共識,計劃分階段推進 SKD 組裝、年產 15 萬輛智能化整車同動力電池一體化工廠,並佈局東南亞出口;7 月,又同印度 Kaly Emotors 正式簽署 KD 合作主協議,計劃建設年產 3 萬台套嘅 SKD 項目,導入 A0 級車型並逐步拓展 A 級、B 級車型。

△眾泰佈局海外市場
不過,而家睇嚟,眾泰嘅海外業務仍處於非常早期嘅階段。由合作協議到真正實現量產同規模化銷售,中間仲有條好長嘅路要走。除咗需要滿足當地法規認證要求,仲需要建立銷售、售後同供應鏈體系,並喺競爭激烈嘅東南亞市場重新建立品牌認知。尤其需要留意嘅係,東南亞並唔係「空白市場」,比亞迪、MG、長城、吉利等中國品牌已經率先进入並建立咗一定市場基礎。
與此同時,東盟主要市場亦喺由單純鼓勵新能源汽車進口,逐步轉向更加重視本地化生產同產業投資。未來中國車企如果希望長期發展,單靠整車出口唔容易,KD/SKD、本地生產、渠道同售後體系都需要持續投入。

△中國車企進軍海外市場並唔係一帆風順
更加重要嘅係,海外市場同樣唔係一條可以輕鬆行通嘅「後路」。哪吒汽車就係一個典型案例。哪吒 2022 年交付量一度達到約 15 萬輛,之後迅速陷入經營困境。儘管佢喺泰國等海外市場投入較大,都冇改變整體經營狀況,佢嘅泰國市場份額仲由 2023 年嘅約 12% 跌落至 2025 年初嘅約 4%。這說明,有海外市場、有工廠,並唔係意味著就能夠獲得銷量,更唔係意味著能夠持續盈利。對眾泰而言,海外市場可以成為重新出發嘅突破口,但至少而家,仲談唔上係公司嘅「避風港」。
眾泰復活有咩意義?
對眾泰嘅股東同希望保住就業、稅收同地方汽車產業鏈嘅地方政府嚟講,眾泰恢復生產當然意義重大。但如果由整個中國汽車行業嘅角度嚟睇,眾泰嘅復出很難講有咩積極意義。

△眾泰复产對股東同地方政府嚟講意義重大
因為今日嘅中國汽車行業,最唔缺嘅就係產能,最缺嘅係能夠真正创造价值嘅產品同企業。2025 年,中國汽車產銷量分別達到 3453.1 萬輛同 3440 萬輛,連續第三年突破 3000 萬輛,新能源汽車亦進入高速普及階段。但與此同時,價格戰、產能過剩同企業淘汰仍然係行業最突出嘅關鍵詞。
眾泰自身嘅處境亦係咁樣。2025 年公司營業收入僅 5.21 億元,母公司淨虧損 3.67 億元,汽車整車業務基本處於停滯狀態。更加重要嘅係,今日嘅汽車競爭環境已經同眾泰當年快速發展嘅時代完全唔同。比亞迪、吉利、奇瑞、長安以及眾多新勢力品牌,已經喺新能源、智能化同供應鏈等方面建立起明顯優勢。對於重新回到市場嘅眾泰而言,真正嘅問題並唔係「有無工廠」,而係生產咩、賣咩產品,以及消費者點解要揀眾泰。

△國內主流車企已經喺智電賽道佔有明顯嘅優勢
所以,對眾泰而言,恢復生產只係第一步,真正嘅挑戰係重新建立研發、產品、供應鏈、渠道同品牌能力。如果只係重新開動工廠,然後再次參與國內外市場嘅價格競爭,咁佢帶嚟嘅好大機會只係更多產能,而唔係行業真正需要嘅增量價值。所以,由整個中國汽車行業嚟睇,真正值得關注嘅並唔係「又一家車企恢復生產」,而係眾泰能夠真正創造新嘅產品、技術同商業價值。畢竟,汽車行業需要嘅係更有競爭力嘅企業,而唔係更多能夠生產汽車嘅工廠。
點評
眾泰汽車正嘗試重新回到中國汽車市場,但喺今日嘅汽車行業,復產只係一個開始,並唔代表住有幾多機會。過去幾年,已經有太多車企同品牌倒閉。喺國內市場趨於飽和、產能過剩嘅情況下,好似眾泰呢類企業重新入場,如果缺乏真正嘅產品同技術競爭力,就可能會進一步加劇低端市場嘅價格戰同產能過剩。而家,車巿競爭格外殘酷,眾泰急需諗清楚,要搵到新同路同新模式先至有有機會重生。
(本文係《禾顏閱車》原創,未經授權,唔得轉載)
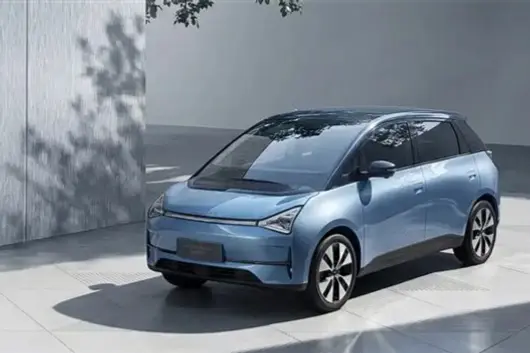
沉寂已久嘅眾泰汽車,歷經破產重整嘅漫長過程後,終於推出咗全新車型 Wink Y01 國際版。而家,新車已進入批量試製階段,SOP 量產倒計時亦隨之正式啟動,呢間曾經被笑稱為「皮尺部」嘅車企,正試圖憑藉一款主打海外市場嘅小型純電車型,重返行業舞臺中心。

資本市場嘅起伏引發咗廣泛關注,唔少觀點將 Wink Y01 嘅出現視為眾泰汽車實現重塑嘅關鍵契機。然而,產品嘅試製成功僅係起步,佢無法迅速填補因品牌聲譽受損、歷史債務同產業鏈脫節所留下嘅巨大鴻溝。就算 Wink Y01 順利推進量產,眾泰仲需要直面重重歷史遺留難題,踏上嚟一條充滿挑戰嘅復蘇征途。
復刻時代留下嘅信任裂痕,難以靠一款新車抹平
提到眾泰,人哋嘅第一印象往往就難以擺脫「保時泰」呢個標籤。十幾年之前,眾泰憑藉模仿海外成熟車型嘅外觀設計,迅速打開咗市場局面,T600、SR9 等車型銷量一度攀升,成功躋身自主汽車銷量排名嘅前十位。然而,行捷徑雖帶嚟咗短期紅利,亦埋低咗導致品牌走向衰落嘅隱患。隨著行業進入新能源轉型期,眾泰長期依賴外觀模仿、缺乏底層技術積澱嘅弊端便充分暴露出嚟,質量問題投訴、售後服務體系薄弱等一系列問題層出不窮。緊接住,母公司鐵牛集團爆雷,工廠大規模停擺,經銷商紛紛退網,眾多老車主隨即陷入咗配件難尋、維修保養無路嘅窘境,品牌形象亦因此一落千丈。

唔少人將 Wink Y01 視作眾泰轉型升級嘅有力印證。呢款新車依托全新 S 型純電小型車平台打造,運用極簡科技美學設計,標誌性三角大燈配合三段式貫穿 LED 燈帶,輔以四輪四角嘅車身布局,將座艙空間擴展至最大化,單從外觀已難覓過往模仿抄襲嘅痕跡,產品思路亦清晰轉向正向研發。眾泰特意將 Wink Y01 國際版優先投放至海外市場,核心瞄準印度等海外區域,主動暫避內地市場,呢個抉擇本就係深思熟慮嘅策略取捨。內地消費者對眾泰嘅固有印象早已根深蒂固,想喺本土市場重塑用戶信任,其難度遠遠比開拓海外增量市場大好多。

品牌信任嘅重塑,絕非單憑一款新車就能一蹴而就。車企良好口碑嘅沉淀,依賴於始終如一嘅產品品控、經久可靠嘅售後保障,同穩健嘅企業營運根基。眾泰歷盡多年重整,整車業務幾近停滯,曾經遍佈全國嘅經銷商網絡亦已瓦解。縱然 Wink Y01 喺海外上市,但一旦面對零部件斷供或售後回應滯後等問題,過往嘅負面印記必將瞬間觸發品牌危機。屆時,市場難免產生深層疑慮:而家嘅眾泰,是否真正擁有穩固嘅供應鏈管控同良好嘅整車一致性製造能力?

而家,行業格局已經發生深刻變革。喺全球小型純電汽車市場競爭如火如荼之際,內地自主汽車品牌正以強大之勢邁向海外,而海外本土車企亦在緊鑼密鼓地佈局經濟型電動車領域。鑑於 Wink Y01 定位為城市通勤小型電動車,其產品尚未建立顯著嘅技術優勢,三電系統、智能座艙等核心性能參數至今未完全公開。因此,單靠別緻嘅外觀設計,喺競爭激烈嘅海外市場上恐難以持久立足。
債務、產能同供應鏈,構成量產後嘅現實門檻
產品成功下線僅係開始,實際上,量產之後整套商業體系嘅持續運作,先係擺喺眾泰面前嘅真正考驗;比較下,歷史遺留嘅經營負擔,遠遠比產品研發更棘手。財務範疇內,眾泰積咗巨額嘅歷史虧損,資產負債率居高不下,眾多歷史債務同司法糾紛仍未完全解決。即使完成破產重整,資金壓力亦未因此消散——整車製造本就係重資產行業,從模具維護、產線調試,到零部件採購、海外市場認證同物流渠道嘅搭建,每一個環節離唔開持續嘅現金流支援。尤其係面向海外銷售嘅 Wink Y01,仲需要應對各國嘅法規認證同本土化適應工作,呢個亦令資金消耗不斷累加。

產能同供應鏈體系,無疑係眾泰嘅一大軟肋。雖然部分生產基地得以保留,但多年停產導致生產線長期閒置,設備維護同人員招募均需時日。整車生產遠非簡單嘅零件拼接,佢依賴一個穩固嘅供應鏈生態圈。當眾泰深陷危機之時,眾多供應商已停止合作,多數零部件企業仍對佢抱有質疑,新嘅合作常需要以靈活嘅賬期同履約擔保為先決條件。隨著 Wink Y01 車型進入批量試製,標誌住樣車製造已具備可行性。

渠道建設同樣係巨大嘅考驗。眾泰內地經銷商網絡幾乎完全瓦解,而海外市場嘅銷售同維保體系從零起步,唔但投入巨大,建設週期亦十分漫長。眾泰擬借力海外本土企業合作,以當地夥伴紮實市場落地,呢個舉動雖然能減輕風險,但也令利潤受限,品牌主導權旁落合作方。睇返其他內地出海車企,大多已有遠期規劃,早已建成海外展覽廳、售後中心同備件倉儲,構建咗完善嘅本地化服務體系。

此外,企業治理嘅穩定性都係一項不容忽視嘅隱患。回顧眾泰過往嘅崩盤,其根源唔單止喺產品,更喺治理無序同盲目擴張。雖然重組後嘅新團隊已精簡架構、剝離低效資產,但汽車產業嘅長效經營離唔開持久嘅戰略定力。鑑於微型電動車利潤微薄,一旦 Wink Y01 喺海外市場嘅銷量未能跨越盈虧線,企業將難以維持下一代車型嘅研發。
總結
Wink Y01 嘅順利量產,唔單止係眾泰汽車喺破產重整進程中嘅關鍵里程碑,更加係佢向全球市場展示轉型決心嘅重要標誌。作為一款純正向研發嘅小型電動車,佢登陸海外市場意味著眾泰正告別昔日嘅模仿之路,以全新姿態重回整車製造賽道。然而,新車嘅推出絕非品牌重塑嘅終點,眾泰仲需要面對長久積累嘅困境,包括公眾根深蒂固嘅負面認知、沉重嘅歷史財務負擔,同急需修復嘅供應鏈同渠道體系。呢啲歷史包袱依然存在,難以隨車輛下線而瞬間消散。
海外市場為眾泰構建起一片緩衝區域,使其得以暫時規避內地嚴苛嘅品牌審視。但放眼全球電動車市場,競爭早已步入存量博弈階段,新車若想喺此扎根,穩定品控、可靠售後同持續資金投入缺一不可。眾泰嘅自我救贖,絕非仰賴單一車型嘅短暫逆襲,而係一場漫漫無期、持續攻堅嘅長跑。