


首頁周

搜尋歷史
熱門搜尋
經銷商登入 / 註冊


10 萬元、唔使買車、唔使自建技術團隊……就能喺一個城市入面做無人配送嘅運力生意。
時隔兩年,九識智能再次舉辦戰略發布會。而家,佢拋出咗「加盟」橄欖枝。
9 月 10 日,九識 2026 戰略發布會上面,創始人兼 CEO 孔旗、聯合創始人兼 CCO 周清、運力經營副總裁符雨龍先後登台,整場發佈信息密度好高。
覆蓋 20 多個國家、落地 300 多個城市、真實運營里程超過 2.5 億公里、車隊數量超過 3 萬台……公布一系列成績之後,孔旗透露,九識開始思考:對於 L4 級別自動駕駛來說,產品到底係乜?

九識 CEO 孔旗宣布公司戰略升級
佢嘅答案係:城市級物理 AI 解決方案。因為客戶真正購買嘅,係服務。
由此,九識宣布完成「城市級物理 AI」戰略升級,開始從車走向運力。同時,推出面向快遞物流、商貿配送、城市短駁等場景嘅「九識租車」業務,提供日租、月租、年租等靈活租賃方式,並面向全國開放城市無人運力加盟。
孔旗特別提醒,喺無人貨運走向大規模落地嘅而家,高級別自動駕駛車輛運營成本好重。「唔似我哋買特斯拉或者其他乘用車之後,輔助駕駛開或者唔開,對於用戶同廠商嚟講完全冇成本。」
綜合運營成本係咪能夠壓得足夠低,直接決定 L4 嘅商業鏈條係咪正向。目前,九識包含網絡、遠程安全員等在內嘅綜合運營成本已經壓得好低,喺現金流同單車毛利上都可以做到正向。
於是,九識順勢推出「九識租車」業務。

九識租車業務版圖
"客戶唔需要先擁有一輛車,都可以擁有穩定嘅運力。"周清介紹,九識為此自主開發咗兩大平台:運力管理平台,從智能調度、靈活定價到訂單、車輛同結算等,將無人運力運營中嘅關鍵環節串起來,形成一整套運營閉環;運營監測平台,實時掌握車輛位置、狀態等。"可以理解為,前台嘅車負責跑,後台嘅系統負責管"。
佢進一步解釋咗做呢件事嘅底氣:技術上,推出 L4 級規模化量產無圖方案,最快一天完成部署;硬件上,從功能安全同性能安全兩個維度進行 L4 系統設計,累計驗證里程超過十萬公里;產品上,從五方、十方到冷藏系列,再到同宇通、東風等合作車型,形成覆蓋不同運量、不同場景嘅產品矩陣。
截至目前,九識租車已經試點咗一段時間,喺 45 個城市完成 300 家客戶嘅租賃模式試點,累計 1500 多筆訂單。
模式跑通咗,接下來就係吸引更多人加入。符雨龍畀出三個數字:城配物流年營收約 3 萬億,城配領域車輛存量 3000 萬輛,而而家中國無人配送嘅滲透率僅有 1%。
"我哋有 99% 嘅市場空間等緊被挖掘。"佢宣布,九識租車合夥人最低 10 萬元即可加盟,租售比 3:1,4 台車即可起步,並配套靈活退出、幫你獲客、運營管理系統、經營寶典等支持。"九識要嘅唔係資金實力最強嘅人,而係真正對呢個事業、對呢個賽道有興趣,願意把它當成一間長遠事業來經營嘅人。"

九識合夥人招商政策
發布會前,《賽博汽車》對話咗周清。從租車業務嘅底層邏輯、具體打法,到 Zelos Inside 嘅合作模式,再到無圖方案嘅落地進展、海外市場嘅拓展節奏,以及佢對物理 AI 競爭格局嘅判斷,佢都畀出咗相當誠懇嘅回答。
過程中,周清反覆提到一個詞:門檻。降低客戶使用無人駕駛嘅門檻,降低加盟商進入運力生態嘅門檻,降低 AI 進入真實物理世界嘅門檻,這幾乎係九識過去五年每一次商業模式迭代嘅共同線索。
以下係周清喺本次專訪中嘅對話實錄(略有刪減)。
01
九識租車:讓無人駕駛從「產品」變成「生產力」
Q:可唔可以介紹租車業務嘅具體情況?
周清:我哋今次推出九識租車,核心目標係讓更多用戶能夠更靈活地使用無人駕駛嘅能力同服務。面向有配送運輸需求嘅個人同企業,包括商超配送、生鮮冷鏈、園區物流、快遞末端等場景,都非常適合計劃性、半計劃性等相對穩定嘅運輸需求。
過去大家使用無人車,往往首先諗起嘅係買一部車或者租一部車。而家我哋希望降低用戶使用無人駕駛嘅門檻,讓無人車從一種需要購買嘅產品,逐漸變成一種可以靈活使用嘅生產力。
我哋除咗提供整租同分時租賃,仲提供按單租賃、按訂單租賃,甚至按需求租賃。可以滿足日間配送、夜間配送,包括閒時運力,都可以用來做及時性物流配送。
九識租車嘅運營模式下,既有九識嘅自營車隊,也會有加盟車隊。加盟車隊唔需要自建技術團隊,透過我哋嘅平台就可以獲得同自營車隊同等嘅管理能力。
Q:主要基於我哋自己搭建嘅平台嗎?定係都支持供應商去建平台?
周清:計劃性、半計劃性嘅物流都喺我哋呢個平台上;閒時運力或者一些兼職運力,我哋可以放去其他平台。
Q:點解選擇喺呢個時間點推向市場?
周清:我哋喺崑山有一位客戶、代理商阿綱,而家都係九識嘅超級合夥人。2025 年初,佢買咗四部車,並嘗試把車租出去,諗唔到呢個模式就好快跑起咗。從四台到幾十台,再到而家嘅 200 幾台,佢把除咗自用以外嘅自持運力,透過拼單、拼時嘅方式重新組織起來,而家佢每個月嘅整體業務收入已經係過去嘅 5 倍。
喺過程中,我哋發現有一部份客戶就似阿綱咁,關心嘅唔係「我要買一部乜嘢車」,而係「我每日有冇穩定嘅運輸能力,呢部車能不能按我嘅需求工作」。於是我就諗到,透過搭建平台,再透過更多似阿綱一樣嘅合作夥伴,將無人運力打造成城市服務嘅基礎設施。因為本身我哋是有技術、有平台嘅,阿綱佢哋自己有動機去做呢啲嘢。

過去一段時間,我哋都唔急住把九識租車往市場去推,而係喺唔同城市進行試點。到而家為止,我哋已經喺 45 個城市、300 家客戶中開展咗租賃模式試點,累計完成超過 1500 筆租賃訂單。
呢啲真實嘅運營數據對我哋嚟講比任何理論推演都更重要。佢哋驗證咗一個關鍵結論:當無人駕駛嘅使用門檻降低之後,市場需求會快速湧現。有啲客戶可能並唔希望購買,也唔希望整租,佢哋更加關注嘅係能不能以更靈活嘅方式獲得穩定、持續嘅運輸能力。
我哋而家推出九識租車,也唔只係做一個簡單嘅無人車租賃服務,而係希望進一步探索點樣讓無人駕駛能力似其他生產要素一樣被更加靈活地獲取、匹配、組織、使用。我哋也認為,先係無人駕駛從產品走向生產力嘅重要一步。
Q:租車業務需要點樣嘅合作夥伴?
周清:對於我哋自營車隊,也包括我哋嘅加盟商,整個運力生產力生態嚟做設想嘅話,我哋需要嘅係一幫真正識當地市場、識客戶需求、能夠組織運輸服務嘅人。例如有一定嘅本地客戶資源同物流場景,能夠搵到真實嘅運輸需求。
其次係要有一定嘅運營同服務能力,能夠做好車輛調度、日常管理以及客戶維護。喺九識租車平台中,加盟商包括自營車隊嘅城市,也可以透過運力平台管理實現對無人車嘅管理,比如調度、定價呢啲全鏈路嘅閉環。透過運力監測平台,我哋也可以實現安全高效嘅運營,對無人車進行監測同必要時嘅遠程介入。我哋相信,未來隨著加盟商數量增加,城市無人運力也會更 efficiently 地運作,同時閒時車輛也能夠被充分利用,也能讓更多客戶用更低嘅門檻獲得無人駕駛能力。
Q:搭建平台門檻高唔高?如果其他家想要模仿,難度大唔大?
周清:其實做呢個平台嘅難度並唔咁高。你睇我哋而家本身有整車銷售,也有租車。如果租車有比較高嘅門檻,佢都唔可能跟整車銷售作為同一類型。講白啲,就係我哋唔同模式面向嘅係唔同嘅客戶群體,所以喺內部也不會有過多競爭。
租車呢個模式嘅核心仲係搵到合適嘅加盟商,這是一個核心競爭力。我有咗平台,唔一定有能相信九識嘅技術、願意加入嘅加盟商。所以關鍵,第一係廠商嘅技術能力,第二係平台嘅適用性,第三就係我哋有一幫相信技術、同時能識當地市場嘅加盟商。
Q:可以理解成搭建平台嘅成本唔會特別高,技術上相對都唔咁難,更多係要搵到合適嘅人?
周清:對。
Q:點樣搵到嗰麼多合適嘅人?
周清:對於剛開始接觸無人駕駛嘅客戶嚟講,佢可能首先關心嘅係呢項技術到底有冇幫佢省人、有冇幫佢提效。而家我哋更加希望嘅係佢可以先用先、跑開先,用真實嘅運營結果來驗證呢個價值。當客戶真正用開以後,運輸需求越嚟越穩定,車輛利用率越嚟越高,佢會發現用呢個模式其實係更加啱。所以我哋希望形成一個比較完整嘅客戶路徑:先降低使用門檻,再驗證價值,最後根據自己嘅業務規模,選擇最啱嘅方式。
Q:九識快速獲得大批用戶支持,核心嘅點喺邊?
周清:首先最基礎嘅,就係我哋要有足夠多、足夠好嘅技術實力,足夠穩定安全嘅技術。當車用唔夠穩定或者唔夠安全嘅時候,一切都係好虛無嘅,這係最基礎嘅。
第二個就係我哋嘅平台要夠好用。對於加盟商嚟講,如果你呢個平台不能畀我提供足夠多嘅工具,我仲要投更多嘅人去做呢個嘢,呢個生意計唔到數,那我唔一定做。對於客戶嚟講,其實就係佢關心嘅,我到底有冇能唔能用最低嘅成本去解決我呢段運輸嘅問題。
Q:租車業務落地之後,啟動成本相對較低,會不會有啲本身係整車購買或月租嘅客戶,切入相對輕資產嘅投入裡面去?
周清:對,會有。以前只能買,這種適合有充足現金流並且有一定利潤率嘅客戶,佢想持續透過長期投資去降低成本、提高效率,這樣可以專車專用。但這種客戶畢竟係少數。大部分客戶可能都係:我就能解決我今次嘅運輸需求,每次固定時間嘅運輸需求我能解決,平日我也唔需要呢部車,用更低成本嘅模式其實係更好嘅選擇。
Q:這背後係咪意味著,九識本身需要承擔嘅成本會更重?
周清:對,但我哋唔能只看一部車嘅賬面折舊,都要睇一部車喺整個生命周期入面能夠創造幾多價值。如果車輛只係賣出去,交易完成之後價值主要來自一次性嘅銷售,咁其實就係一次性計收,後續就沒有持續收入了。對於廠商嚟講,後續嘅維護一定唔會那麼積極,因為我今次利潤其實已經計晒。
但如果進入租車同運力服務體系,我哋就需要進一步提升車輛嘅使用效率。我哋也希望佢能夠喺更長嘅生命周期入面持續產生收入。咁樣嘅話,車跑得越來越充分,固定資產嘅利用率就會越嚟越高,創造嘅價值也會更高,而且佢創造價值一定係比我哋一次性賣車创造价值更高嘅。
所以,隨著車隊規模擴大,車輛嘅 BOM 成本、維修、備件,包括運營等環節也會逐步形成規模效應,我哋嘅單車運營成本也會進一步降低。所以租車業務嘅主要目標,都係透過資源整合同科學嘅運營方式,將呢筆資產真正變成能持續創造價值嘅生產資料。
Q:九識租車嘅商業邏輯係乜?租車嘅費用,定係每單嘅提成?
周清:我哋後面可能係分成,就係你剛才講嘅整租,包括分時按鐘點去收,然後包括每單嘅提成,其實就係按單去收費。大概呢幾種,後續會多元化。
Q:由買車到、租車,九識商業模式變化背後邏輯?
周清:如果回頭睇九識過去幾年商業模式嘅變化,每一次迭代都在解決一個好具體嘅問題,而係為咗追求商業模式嘅創新而做嘅變化。
最初我哋做整車銷售,係因為客戶首先需要一款真正能夠喺真實路上跑好並且工作嘅無人車,解決嘅係產品可以用嘅問題。當產品逐漸成熟之後,我哋開始探索金融服務,包括 FSD 訂閱呢啲模式,本質上係喺降低客戶嘅一次性投入門檻,讓更多客戶能夠使用九識嘅自動駕駛能力,解決係想使用但進入門檻都係比較高嘅問題。
再到而家推出九識租車,我哋睇到嘅係進一步嘅需求:有啲客戶甚至唔需要擁有一部無人車,佢哋真正需要嘅係穩定、靈活嘅運輸生產力。
所以呢幾次變化睇落嚟係由賣車走向訂閱,再走向租車,但背後邏輯其實係一樣嘅,就係不斷降低客戶使用無人駕駛嘅門檻,讓更多客戶能夠真正使用起嚟,並且從使用中獲得價值。
未來我哋也唔會把自己限制喺某一種商業模式裡面。客戶需要買車,我哋就提供產品;買車同用車成本太高了,我哋就提供 FSD 訂閱模式;客戶唔需要擁有呢個車,唔需要車嘅產權,也唔需要專車專用,咁我哋就透過靈活嘅運輸能力,提供租車同運力,就係九識租車呢個服務。所以對於我哋嚟講,呢啲服務長期嚟睇,可能最後呢種服務對於九識獲得嘅價值更高。
Q:幾種模式之間係互相可以轉換嘅嗎?例如由買到租、由租到買?
周清:對,我哋可以轉。例如我租嘅時間長咗,咁我就可以透過折舊嘅方式將呢部車買返落嚟。買變租係同理,甚至我哋都可以提供組合,你可以買一部分也可以租一部分。
02
Zelos Inside:技術基座一視同仁,落地形態動態適應
Q:今次仲宣布同廣汽嘅合作,整體邏輯係同東風嘅一樣嗎?定係會有一些差異化嘅嘢?
周清:我哋同廣汽嘅合作,喺底層邏輯同東風係一致嘅。核心都係將九識呢套成熟嘅 L4 級自動駕駛能力,亦即係我哋嘅九識大腦同背後嘅算法同軟硬件一体化嘅方案開放出嚟,賦能畀優秀嘅汽車產業夥伴。
喺呢點上,九識提供嘅技術基座同安全標準完全係一視同仁嘅。不過喺具體嘅落地形態同生產分工上,確實會根據每家車廠各自嘅製造優勢、產能佈局同供應鏈特點去做動態適應。
雙方喺產品定義、技術開發、工程驗證上,其實都做得好深嘅協同。九識也具備成熟嘅 L4 級自動駕駛技術同規模化嘅量產經驗,車廠有成熟嘅整車研發製造同質量體系,雙方係互補優勢嘅。只係呢個行業入面唔同嘅車型、技術方案同合作深度差異,而家都係無有一個統一標準。我哋最終都係要以產品安全質量還有客戶需求為前提。唔一定一樣,但整體大個週期、大個時間節點可能會差唔多,細節上肯定會有一些區別。

Q:同東風嘅合作由簽約到交付係 8 個月,快速落地嘅原因?
周清:對,我哋已經具備咗成熟嘅 L4 自動駕駛技術,仲有規模化嘅量產經驗。東風也有成熟嘅整車研發、製造同質量體系。所以咁樣嘅話,我哋就可以減少傳統合作模式中嘅重複溝通同開發環節。呢個速度其實沒辦法去簡單複製,佢極度依賴雙方團隊嘅高效互信同敏捷協同。
傳統嘅車型係以年為迭代時間。但對於自動駕駛來說,佢更多關注嘅係自動駕駛技術,其實佢係一個軟件嘅迭代,呢個速度就比傳統嘅車要快咗。因為我哋嘅底盤可能唔一定要變得非常大,但係我哋嘅技術可以做出持續迭代。
Q:我哋呢套技術不管同東風、廣汽,定係其他家,都能達到呢個速度?
周清:邏輯係一樣,冇錯。
Q:聯合開發、驗證、交付嘅模式,但聽落去好簡單,但執行起嚟唔容易,如何應對車廠一直比較強勢嘅態度?
周清:對,其實我哋要改觀嘅都係車廠嘅傳統諗法。車廠傳統嚟講,車輛嘅核心載體都係車。但對於自動駕駛、無人化嘅車來說,軟件同硬件其實係一個地位,底盤重要,但佢嘅自動駕駛技術都係同樣重要。經過咁多年行業發展,各個車廠都知道咗自己更擅長嘅係乜嘢,其實我哋都係佢哋一個特別好嘅互補優勢資源。
所以對於我哋嚟講,而家好多似東風、宇通、廣汽已經發現咗呢個點,已經開始拿我哋當一個平等嘅合作夥伴,來大家一齊做聯合開發。未來我諗呢種嘅車廠會越嚟越多。
Q:落地過程中有啲咩難點攻克經驗可以分享嗎?
周清:呢塊其實有太多。像底盤適配唔講咗,好多底盤嘅適配其實都係正常嘅工作過程。像我哋做機場嘅時候,就需要去關注靠近飛機嘅安全性問題,呢個對於算法嚟講都係一個非常大嘅挑戰,因為飛機比車高好多次,佢並唔能睇到車嘅全貌。其實我哋喺算法上要處理嘅就係特殊場景專用車遇到嘅一啲長尾問題,並唔係咩障礙,但需要用足夠多嘅技術能力去做打磨。
Q:安全、維護等有統一嘅規則嗎?
周清:安全責任方面,L2 同 L4 嘅責任邏輯係有所唔同嘅。L2 階段仍然屬於駕駛輔助,所以駕駛員需要承擔駕駛主體嘅責任。而 L4 無人駕駛嘅核心變化,就係車輛喺限定嘅運營場景下承擔咗動態嘅駕駛任務,因此在責任具體劃分上,會根據整車、自動駕駛系統以及運營等不同環節嘅職責進行明確。
我哋也喺合作初期就同車廠明確雙方嘅職責邊界,並建立相應嘅安全同服務機制。唔同嘅車廠嘅產品架構同合作方式可能有所唔同,但九識喺自動駕駛嘅系統研發、驗證同安全管理方面嘅標準同要求係一致嘅,也唔會因為合作方嘅唔同而有唔同嘅標準。
Q:對於 Inside 模式,我哋希望佢最終做到咩嘢樣?
周清:從更長遠嚟睇,我哋更加希望透過 Zelos Inside 將九識喺自動駕駛領域積累嘅技術、軟件同規模化量產能力,同主機廠成熟嘅整車研發、製造、供應鏈還有服務體系結合起嚟,共同打造面向唔同商業場景嘅無人駕駛產品。
我哋也希望 Zelos Inside 最終唔只係一個單一車型嘅合作模式,而是能夠形成一整套可成熟、可複製嘅產業合作體系,進一步推動無人車由單點應用走向規模化落地,真正做到讓無人駕駛賦能千行百業。
Q:之前 Inside 模式類似華為,後者同好多主機廠有資本層面綁定,我哋會有類似安排嗎?
周清:我哋同華為嘅模式喺合作理念上係有一定相似之處嘅,都係希望與主機廠進行更深度嘅聯合開發,然後共同打造安全、有競爭力並且有性價比嘅產品。
但九識並唔需要依靠資本綁定來推動落地。我哋認為長期合作最終都要回到產品同客戶價值。主機廠同自動駕駛公司能夠持續合作,核心在於雙方能夠發揮各自嘅優勢,把產品做好、把市場做好,並且持續地為客戶創造價值。九識也係希望依靠自身喺 L4 自動駕駛技術、產品量產同規模化運營等方面嘅能力,同主機廠形成长期穩定嘅合作關係。
當然,隨著雙方合作不斷深入,未來都不排除探索更深層次嘅合作方式,包括成立合資公司、資本運作呢啲。無論採取點樣嘅模式,產品力同客戶價值係能夠長期持續嘅基礎。
Q:華為 HI 模式都唔係完全平等嘅,導致我哋喺產品時效果有差異,L4 不會如此嗎?
周清:L2 係客戶自己主動選擇要不要用,同時客戶對呢個系統有兜底嘅作用,佢核心都係要依靠司機。但對於 L4 嚟講反而唔一樣了,完全係智駕公司來做司機嘅決策了,佢喺客戶體驗上體現出嚟嘅就係我呢部車開得好唔好、安全唔安全、穩當唔穩當。對於乘用車可能都確實唔太一樣。
Q:如果都係一樣嘅話,會不會車廠間會有一些相互競爭、排斥協議?
周清:唔會,佢畢竟同乘用車嘅邏輯都係唔太一樣嘅,商用車講白啲就係我呢個貨到底能不能平穩地、準時地履約。
Q:可以理解成,講到底佢係一個商業行為。我哋可以提供一樣嘅嘢,價格都係一樣嘅,但車型具唔具有競爭力,靠車廠自己去控制成本,進行市場行為,啱唔啱?
周清:對,係嘅,冇錯。
03
戰略升級:由無人配送車到「城市級物理 AI 商業化開拓者」
Q:戰略層面升級到「城市級物理 AI 商業化嘅開拓者」,點解會喺呢個時間點進行昇維?
周清:九識並唔係喺而家突然決定由無人配送轉向物理 AI 嘅,而係過去 5 年嘅技術積累同商業化實踐發展到一定階段之後,我哋對自身定位嘅一次重新概括。
喺過去 5 年,九識首先解決嘅係一個好具體嘅問題,就係讓無人駕駛真正走入真實嘅物流場景。我哋由將技術做出嚟,到實現全場景、全時段、全路況嘅運營,再到形成全球大規模嘅 L4 商業運營體系。與此同時,我哋也發現,九識真正積累落嚟嘅並唔淨係無人配送車呢一個產品,而係一套能夠讓 AI 感知真實世界、理解真實世界,並喺真實世界入面執行任務嘅能力。
呢個變化其實有非常具體嘅業務驗證。一方面,九識嘅 Zelos Inside 讓九識嘅 L4 能力開始由物流配送走向井下、機場、安防、環衛等等更多行業。另一方面,我哋同東風、宇通、廣汽等汽車同產業合作夥伴一齊合作,也進一步驗證咗九識嘅自動駕駛能力可以透過開放合作進入更多類型嘅車輛同場景。
都係因為九識已經由做一部無人車,走到咗輸出成套可以進入真實物理世界、服務唔同場景嘅 AI 能力嘅新階段。喺呢個時間節點提出城市級物理 AI 商業化,都係希望進一步明確九識下一階段嘅發展方向,讓 AI 透過智能車進入真實城市、真實產業同真實商業場景,並且持續創造價值,產品形態也會由單一嘅無人配送車逐步向更多嘅城市物流同商業服務場景進行拓展。
Q:點樣說服市場,這係真實路線升級,而唔係一個品牌話術?
周清:我哋係透過無人配送嘅產品,逐步積累咗 AI 喺各種場景入面嘅感知、決策同任務執行能力,呢個其實係一個水到渠成嘅過程。
Q:未來業務也會進一步拓展,例如往人呢個方向去延伸嗎?
周清:短期唔會,因為物流呢個市場已經好大了,有城配、有幹線,我哋要做嘅嘢已經好多了。呢個市場做完以後,如果有餘力嘅話,我哋再去做考慮載人。
Q:新定義下,市場競爭邏輯有變化嗎?
周清:我認為競爭邏輯確實正在發生變化。一開頭大家更多比較嘅係單項嘅技術指標,感知能力、算法能力或者自動駕駛能力。後來大家開始比拼自動駕駛嘅商業化能力,就比邊個交付嘅量更多。當技術逐漸走向成熟,更重要嘅問題就係能不能把 AI 真正部署到真實嘅世界入面,並且形成規模化、可持續嘅商業閉環。
九識嘅優勢就係我哋唔係由實驗室直接走向概念產品,而係已經建立咗由 AI 算法、自動駕駛系統,再到無人車產品、規模化量產,再到真實城市運營嘅完整鏈路。大量真實道路同商業場景也持續為算法同產品迭代提供反饋。
所以我哋真正希望建立嘅競爭力唔只係某一項技術領先,而係技術、產品、製造、運營、數據嘅綜合能力。我哋能夠把 AI 更快、更穩定、更大規模地部署到城市嘅真實場景中,我諗先係下階段物理 AI 競爭嘅關鍵。
Q:戰略升級過程中,可能遇到嘅最大難點係乜?
周清:呢個難點可能就係我點樣把技術、產品、運營、數據等綜合能力做提升,就係點樣維持好嘅技術、打磨好嘅產品,同時點樣同運營結合做更高效嘅交付,讓用戶滿意,同時我哋能透過數據嚟反哺我嘅技術提升。其實整個循環係一個非常關鍵嘅競爭力。
04
收支平衡:5 萬輛係階段性目標,商業模式健康度更重要
Q:此前您提到,達到 5 萬輛左右時,可以實現計入研發嘅收支平衡。而家都係咁嗎?
周清:我哋而家嘅經營邏輯同此前其實係一致嘅,就係隨著車輛嘅保有量同商業化規模嘅持續增長,規模效應也正係越嚟越明顯。
此前我哋提到咗大約 5 萬輛,係基於當時嘅業務結構、研發投入同規模化成本測算得出嘅一個階段性目標,並唔係一個絕對固定嘅數字。而家九識全球運營嘅車輛已經有 3 萬台了,距離呢一目標規模仲有一定距離。
但更重要嘅係,隨著產品迭代、供應鏈嘅不斷成熟以及規模化製造能力提升,我哋嘅單車成本還有研發成本攤銷效率其實都喺持續改善。我哋而家階段仍然會把研發投入放喺好重要嘅位置。對於一家喺快速發展階段嘅科技公司而言,短期利潤並唔係唯一目標,更加重要嘅係持續建立技術同產品嘅優勢,並且透過規模化、商業化,最終實現健康可持續嘅發展。
Q:可以理解為,例如之前要 5 萬輛達到收支平衡,而家可能會基於我哋更好嘅商業模式,比呢個數字少就得就可以實現?
周清:係嘅,冇錯。
Q:車輛嘅成本仲有下降空間嗎?
周清:有。從成本端嚟睇,規模效應同技術迭代其實都係同時發揮作用嘅。隨著產品銷量同保有量嘅提升,像零部件採購、製造供應鏈以及研發投入嘅單位攤銷其實都會進一步下降。另一方面,自動駕駛嘅軟硬件也喺持續迭代,也會持續推動傳感器、計算平台等等核心硬件嘅成本優化,同時提升算法運行效率同車輛運行嘅效率。規模嚟講嘅話,我哋未來肯定會進一步降低成本。
下降空間嘅話,具體數據可能唔係特別好評估。但係佢嘅下降幅度一定係我哋可以預期嘅,肯定係一年年下降,並且一年年會有一個比較可觀嘅下降比例。
Q:海外市場進展點樣?對於未來嘅增長預期係點樣?
周清:而家九識嘅海外業務而家都係處於快速拓展階段,而家海外佔比同增長都係符合預期嘅。例如我哋喺新加坡市場,我哋嘅無人車已經同當地最大嘅商超 FairPrice 達成咗百台規模嘅合作。
喺全球市場當前階段,我哋更加關注唔同市場嘅實際商業化條件同客戶需求。所以我哋而家全球化嘅策略整體上可以概括為兩條路徑:一方面係針對海外市場本身嘅物流同商業需求建立本地化合作;另一方面就係根據國內客戶同合作夥伴一齊做好全球化。
當然,唔同嘅國家喺路權法規還有環境需求上也存在一啲差異,因此我哋都唔會用一套方案複製到所有市場,而係會根據當地唔同嘅本地化需求做對應嘅產品邏輯。
例如喺阿聯酋,我哋同阿聯酋郵政成立咗合資公司。一方面郵政本身有需求,另一方面佢也有拓展路權嘅能力。喺韓國,我哋係跟樂天集團喺園區入面先去咗做合作。唔同嘅國家可能確實都還唔太一樣。
Q:未來海外市場增長節奏,能不能進一步分享?
周清:我呢度冇具體嘅數據,而家都係喺拓展嘅階段,但我哋確定嘅係,佢未來一定係比例會越嚟越大,因為海外畢竟都係一個利潤更好嘅市場。
05
無圖方案:落地比例接近 90%,難點依然係長尾
Q:無圖方案成熟度同落地情況點樣?
周清:九識嘅 L4 無圖方案已經進入規模化應用階段。而家我哋新路線採用無圖方案嘅比例已經接近 90%,到月底嘅話估計能達到 95%。所以對九識而言,無圖方案一方面極大降低咗地圖嘅成本,原來採用高精地圖嘅方案,地圖成本每公里就差唔多好幾百元,而家嘅話我哋降到咗趨近於零。另一方面,無人車具備更強嘅環境理解同自主適應能力,從而進一步降低咗進入新區域同新路線嘅部署門檻。
Q:你剛才講嘅 90-95% 係車輛嘅覆蓋,定係路線嘅覆蓋?
周清:路線嘅覆蓋。
Q:有啲路線沒有實現無圖嘅原因係乜?
周清:有啲路線可能場景比較長尾或者比較複雜。例如,我哋嘅無圖方案對於重慶呢種山城可能就支持唔咁全,需要迭代同升級之後,先至可以去進一步推進。
Q:無圖方案難點?
周清:其實佢最難嘅地方就係我哋所有進入真實物理世界嘅智能系統都會面臨嘅呢啲長尾場景嘅問題。其實對於呢一塊嘅話,所有嘅智駕,不管係 L2、L3 以下嘅輔助駕駛嘅乘用車系統,還係似我哋 L4 級嘅呢種載貨嘅自動駕駛系統嚟講,其實都係有非常大嘅一個挑戰。
Q:得以快速推動無圖落地原因?
周清:其實主要係數據嘅問題。之所以似純 L4 嘅,其實做咗無圖嘅唔多,就係因為佢嘅數據量係唔夠嘅。像 L2 或者 L3 嘅話,其實佢做無圖,就算佢兜唔住,佢可以降低畀人去做接管。但對於 L4 嚟講嘅話,車就已經要做最後嘅最終嘅兜底了。對於呢一塊嚟講嘅話,係一個比較核心嘅問題。
九識嘅優勢就喺我哋路上嘅無人車已經足夠多咗,所以我哋可以有足夠多嘅數據。同時,我哋也建立咗一套能夠持續發現、處理還有消化呢類長尾問題嘅體系。隨著車輛規模同實際經營里程嘅不斷增長,我哋每日都會遇到大量嘅唔同道路、天氣、交通參與者同特殊場景,然後呢啲真實數據會不斷反哺算法同產品。
與此同時,我哋也喺透過仿真數據挖掘同針對性嘅訓練,將少量概率極低嘅場景轉化為可以持續訓練同驗證嘅問題,將長尾問題不斷收斂,並且讓系統隨著規模化運營持續進化。而家九識已經進入咗咁樣一個正向循環。
Q:賽道玩家不斷湧入,九識核心優勢係乜?
周清:我認為九識最核心嘅壁壘都係規模化嘅閉環能力。像數據、技術、客戶還有生態,其實唔係彼此獨立。九識透過 L4 嘅自動駕駛技術同產品能力獲得客戶,再透過規模化嘅運營獲得大量真實嘅道路數據。呢啲數據進一步推動算法同產品嘅迭代,產品能力提升之後又能夠進入更多嘅客戶同場景。同時,同主機廠、物流企業等產業合作夥伴嘅合作,我哋也進一步完善咗由研發製造到運營嘅產業鏈條。
喺 AI 行業,單向嘅優勢往往難以形成競爭壁壘。所以技術、產品再到量產運營數據再反哺到迭代,呢個完整嘅閉環先係競爭嘅關鍵。規模越大,閉環效率越高,這都係我哋認為未來真正能夠長期形成競爭壁壘嘅一個點。
當然,技術肯定係根基。
Q:點樣睇新入場者?
周清:我哋諗而家越來越多嘅優秀企業已經開始進入呢個領域了,呢個其實我哋係非常歡迎嘅,呢個都證明咗呢個行業係走向成熟嘅一個非常重要嘅表現。像而家新入局嘅呢啲企業其實都有自己嘅技術積累同產業優勢,所以更多嘅參與者進來,也會推動整個產業鏈嘅進一步成熟。
未來我哋仍然會堅持自己嘅節奏,把產品做好、把客戶服務做好,同時持續提升技術同規模化能力。行業最終比拼嘅都係長期為客戶創造價值嘅能力,我哋一直都係咁認為。
Q:九識創立以來,您覺得邊個決策非常關鍵?
周清:回頭睇過去 5 年,我認為有三個決策其實非常關鍵。
第一個就係堅定咗選擇咗 L4 嘅自動駕駛呢個賽道,並且我哋長期投入。我哋好早嘅時候就判斷物流等商業場景係 L4 自動駕駛最有可能率先規模化落地嘅領域,因此無因為短期市場嘅變化而改變技術方向。
第二點就係把規模化商業運營作為目標,而唔係停留在技術驗證階段。只有真正進入真實城市、真實道路同真實嘅客戶場景,技術先至有持續迭代同驗證嘅機會。
第三點就係不斷開放嘅產業合作,由同物流企業合作到同主機廠探索 Inside 嘅模式。我哋也逐漸認識到,自動駕駛產業最終唔係一家公司嘅單打獨鬥,係技術、整車製造、供應鏈還有運營能力嘅一個整體嘅協同。
如果話呢三個決策有咩共同點,那就係始終圍繞一個目標,就係讓 L4 嘅自動駕駛真正進入真實世界,並且形成規模化嘅商業價值。
Q:未來希望別人提到九識時,對佢嘅定義係乜?
周清:從底層能力睇,我哋希望成為城市級物理基礎能力提供者,透過自動駕駛技術、智能車輛同 AI 能力,賦能主機廠、物流企業以及更多嘅行業夥伴。與此同時,喺一啲需要深度參與嘅商業場景中,我哋也會透過運營服務幫助客戶真正把無人車用起嚟。
未來九識將會係一家技術同產品能力,再加上產業協同能力兼具嘅公司。我哋提供底層嘅智能化能力,但最終嘅目的唔係擁有幾多輛車,而係讓 AI 真正地進入城市嘅物流、商業同服務體系。
如果話未來 5 年決定九識命運嘅關鍵變量,我諗都係 AI 進入物理世界嘅效率。技術能不能持續進化,產品能不能持續規模化,然後我哋嘅商業模式能不能持續地創造客戶價值,都會歸結到一個問題,就係我哋能不能讓 AI 更安全、更高效,以及更大規模喺真實世界入面去運行。
Q:呢個要睇九識發展情況,也要睇整個行業嘅技術迭代速度?
周清:對。
Q:而家世界上有你比較欣賞,你覺得九識可以無限靠近或者超越嘅企業嗎?
周清:我哋係希望做一個新嘅,當然以往嘅模板入面好似華為呢一類嘅廠商其實都係比較成功嘅。但我哋都唔希望貼上某一種標籤,更希望嘅都係能做出自己嘅詩同遠方,走出自己道路。
近日,新華財經圍繞中國輪胎行業當前嘅變革拐點、新能源與智能化發展機遇,以及玲瓏輪胎「品牌向上、產品向上、渠道向上」嘅融合增長戰略,同玲瓏輪胎總裁周令坤展開咗深度對話。作為中國輪胎行業嘅頭部企業,玲瓏輪胎嘅戰略思考同實踐路徑對全行業高質量發展具備重要參考價值。

記者:當前中國輪胎行業迎來新嘅發展機遇,呢啲機遇體現喺咩方面?對玲瓏輪胎呢類頭部企業而言,呢啲機遇又係咩意思?
周令坤:當前中國輪胎行業正站喺前所未有嘅歷史拐點,呢個拐點由三重浪潮疊加而成。一係全球經貿格局深刻調整帶嚟嘅「不出海,就出局」現象。二係新能源汽車滲透率提升帶嚟嘅「換道超車」。2026 年 7 月,中國新能源乘用車零售滲透率突破 60%,新能源汽車對輪胎嘅滾阻、靜音、承載提出咗全新要求,從耐磨省油轉向靜音、智能、安全。三係從低價競爭到技術引領帶嚟嘅品牌升維。輪胎行業全球市場份額正向中國輪胎企業轉移,但真正從「性價比」走向「品牌力」,需要硬實力嘅支撐。
當下嘅行業洗盤,為頭部企業提质進階提供咗關鍵窗口。立足發展趨勢,玲瓏喺每個維度上都已經在行動,這亦成為企業穿越週期嘅核心底氣。
出海方面,玲瓏係最早出海嘅中國輪胎企業之一,擁有「在地生產、在地交付」嘅靈活應對能力。泰國工廠 2014 年投產,年產能超 1720 萬條;塞爾維亞工廠係中國輪胎企業喺歐洲嘅首個生產基地,已通過大眾、奧迪、寶馬等全球知名主機廠審核,2025 年銷量同比增長 159.74%,今年上半年產銷率持續向好。
新能源賽道方面,玲瓏唔係追趕者,而係領跑者。玲瓏係最早一批為新能源車型做專用輪胎配套嘅企業,從配方到結構到靜音設計做專屬研發,目前玲瓏喺新能源汽車配套領域走喺行業前列。根據沙利文認證,自 2020 年起,玲瓏已连续五年成為全球市場領先嘅新能源汽車 OE 輪胎製造商,配套嘅新能源車企覆蓋一汽紅旗、比亞迪、吉利、奇瑞、上汽通用、東風日產、廣汽本田、賽力斯、零跑等品牌。
品牌方面,玲瓏已進入咗全球 70 多個汽車品牌嘅配套體系,覆蓋德系、美系、日系、韓系以及國內主流車企,全球十大車企中有八家係玲瓏嘅合作夥伴。2026 年玲瓏輪胎品牌價值達 1212.36 億元,位列中國 500 最具價值品牌第 106 位,連續多年保持 50 億元以上穩健增長。
記者:今年 4 月,玲瓏輪胎提出依托品牌、產品、渠道「三個向上」實現融合增長,請問這將如何助力企業應對挑戰、把握機遇?
周令坤:「品牌向上、產品向上、渠道向上」戰略,係玲瓏應對市場環境變化、突破高端市場准入瓶頸嘅系統性打法。三個維度並非孤立推進,而係形成融合增長閉環,品牌為產品打開市場空間,產品為渠道提供有利支撐,渠道為品牌積累用戶口碑。
品牌向上,核心係從「中國主流」邁向「全球主流」。首先體現在配套體系嘅「含金量」,從早期嘅紅旗、吉利、比亞迪,到攻克奧迪、寶馬、大眾等合資壁壘,實現咗配套從量嘅積累到質嘅躍遷,玲瓏全球累計配套輪胎超 3 億條。同時,玲瓏攜手皇馬、車路士等頂級體育 IP,搭建起面向全球消費者嘅品牌溝通橋樑,大幅提升國際市場認知度與影響力。
產品向上,核心係從「追趕」到「比肩」。今年 4 月發布嘅新玲瓏大師二代,首次實現從新胎到磨損極限全生命週期性能穩定。呢背後係高投入研發支撐起嘅「三代並舉」研發體系,即銷售一代對標市場、儲備一代高出競品 1 至 2 個等級,研發一代高出 3 至 4 個等級。
渠道向上,核心係從「銷售終端」升級為「服務陣地」。玲瓏喺全國擁有近 3 萬家合作門店,實現地級市「廣覆蓋」,未來將通過服務標準化、營銷聯動化同四級配送體系(總倉、分倉、長尾倉、前置倉)實現「當日達」,並推進 TCO 全生命週期服務。
記者:「三個向上」戰略離唔開技術同人才嘅持續賦能,玲瓏將如何通過研發投入來放大自身產業比較優勢?
周令坤:「三個向上」嘅核心根基係技術研發。面對日趨激烈嘅全球競爭同車企高端化、新能源化嘅迭代需求,玲瓏將持續加大研發投入,喺研發體系、測試能力、新材料儲備、數位化工具等維度上,構建系統化嘅技術代差,形成難以複製嘅比較優勢。
首先睇睇投咗咩。喺行業週期低谷持續投入研發,需要定力,更需要對未來嘅篤定。2025 年玲瓏研發投入 9.78 億元,同比增長 6.26%。2022 年至 2025 年,累計研發支出超 34.61 億元,企業研發投入佔營收比例連續四年維持喺約 4% 嘅行業高位。2026 年以來,公司新獲得專利授權 144 個,同比增長 87.01%,創新產出嘅加速度正形成。
其次睇投喺邊。玲瓏主要聚焦三大領域:一係高端配套技術。玲瓏持續加大新能源汽車專用輪胎、靜音輪胎、高耐磨原配產品嘅研發投入,今年上半年,國際車企多個重點項目實現量產,2025 至 2026 年主機廠定點新項目中,企業高端產品佔比保持喺 70% 左右嘅高水平。二係新材料研發。2026 年已研發出 85% 可持續材料輪胎產品,其中生物基可再生材料佔比超 60%、回收材料佔比約 25%,關鍵性能指標達到歐盟輪胎標籤 A 級標準。三係數智化研發能力。主要係基於人工智能輪胎模型縮短研發週期,提高研發嘅精確度同效率;通過內置傳感器同 AI 分析,實現從製造到使用全過程嘅優化、監測同追蹤。
第三睇點樣保障。平台端,玲瓏已建成覆蓋中國、德國、美國嘅「三國八地」全球化研發體系;擁有世界級輪胎試驗場。人才端,玲瓏通過革新培養模式、深化產學研協同,實現人才價值同產業升級嘅雙向賦能。
記者:未來三至五年,玲瓏輪胎喺全球化、產品高端化、品牌價值提升等方面嘅具體發展目標係咩?有咩關鍵抓手?
周令坤:未來嘅全球輪胎行業中,中國輪胎企業嘅聲音、品牌影響力會更大,呢係不可逆嘅趨勢,優質嘅企業、創新嘅技術依然能夠穿越週期。基於此,玲瓏確定咗清晰嘅目標:力爭到 2030 年產銷量突破 1.6 億條,實現銷售收入超 800 億元,產能規模進入世界前五,打造具備世界一流技術水平、世界一流管理水平、世界一流品牌影響力嘅技術型輪胎製造企業。
為此,玲瓏將喺以下几方面發力。一係完成全球化佈局,持續提升海外產能。目前玲瓏喺國內已建成招遠、德州、柳州、荊門、吉林五大基地;海外擁有泰國同塞爾維亞兩大支點。未來三至五年,將把海外產能擴張同市場拓展作為階段性發展重心,「主機廠走到邊度,玲瓏嘅工廠就建到邊度」,隨整車出海、同步本土化,構建以國內大循環為主體、國內國際雙循環相互促進嘅新發展格局。
二係鞏固新能源配套第一地位,拓展智能輪胎。玲瓏將持續鞏固新能源配套嘅領先地位,深化同國內外主流車企嘅戰略合作,並前瞻布局智能輪胎等新興賽道。同時,喺材料、配方、結構等基礎研發上持續深耕,以「安全、舒適、綠色」嘅高性能產品持續為用戶創造價值。
三係深化數智化轉型,讓 AI 從辦公延伸至客戶運營、數據智能等更多領域,用數位化嘅力量,為全球化運營裝上「AI 新輪胎」;將 ESG 從「合規要求」升級為「核心競爭力」,持續深耕國際一線車企配套體系,推動品牌價值喺全球範圍內持續躍升。
行業評論
當前中國輪胎產業正處喺全球經貿格局重構、新能源汽車深度滲透、行業競爭向技術品牌升維嘅三重歷史拐點,行業分化同洗盤節奏持續加快,粗放式增長嘅時代已然落幕,真正考驗企業戰略定力、體系化能力與長期主義佈局嘅時代已經到來。
玲瓏輪胎提出「品牌向上、產品向上、渠道向上」融合增長戰略,正係對呢一行業命題嘅系統性回應。三者形成咗「品牌拓空間、產品築支撐、渠道聚口碑」嘅正向循環閉環,清晰展現咗中國頭部輪胎企業從「規模擴張」轉向「價值增長」、從「中國製造」轉向「中國智造」、從「中國主流」邁向「全球主流」嘅進階邏輯。
站在行業視角睇,玲瓏輪胎錨定 2030 年嘅中長期發展目標同落地路徑,不僅為自身穿越週期構建咗核心護城河,亦為中國輪胎產業整體向全球價值鏈高端攀升提供咗可參考嘅實踐樣本。

而家,中國輪胎行業正喺歷史拐點上:全球經貿格局深刻調整、新能源汽車滲透率突破 60%、競爭從低價轉向技術引領。頭部企業點樣破局?日前,玲瓏輪胎總裁周令坤接受新華財經專訪時表示,行業洗牌為頭部企業提質進階提供咗關鍵窗口,玲瓏將會以「品牌向上、產品向上、渠道向上」嘅融合增長戰略,構建穿越週期嘅核心底气。

三重浪潮疊加,拐點孕育進階窗口
周令坤用「三重浪潮疊加」概括而家行業變局:一係全球經貿格局調整帶來嘅「不出海,就出局」;二係新能源滲透率提升帶來嘅「換道超車」,2026 年 7 月中國新能源乘用車零售滲透率已突破 60%,輪胎需求正從耐磨省油轉向靜音、智能、安全;三係從低價競爭到技術引領嘅品牌升維。
立足趨勢,玲瓏已全面佈局。出海方面,泰國工廠年產能超 1720 萬條;塞爾維亞工廠作為中國輪胎企業喺歐洲嘅首個生產基地,已通過大眾、奧迪、寶馬審核,2025 年銷量同比增長 159.74%。新能源賽道上,玲瓏係領跑者而非追趕者,自 2020 年起連續五年獲沙利文認證為全球領先嘅新能源汽車 OE 輪胎製造商,配套覆蓋一汽紅旗、比亞迪、賽力斯、零跑等主流品牌。品牌方面,玲瓏已進入全球 70 多個汽車品牌配套體系,全球十大車企中八家為其合作夥伴,2026 年品牌價值達 1212.36 億元。
「三個向上」融合閉環,系統性突破高端瓶頸
「三個維度並非孤立推進,而係形成融合增長閉環。」周令坤闡釋道:品牌向上,核心係從「中國主流」邁向「全球主流」,玲瓏攻堅奧迪、寶馬、大眾等合資壁壘,全球累計配套超 3 億條,並攜手皇馬、車路士等頂級體育 IP 擴大國際影響力;產品向上,核心係從「追趕」到「比肩」,新發布嘅玲瓏大師二代首次實現全生命週期性能穩定,背後係「三代舉」研發體系支撐;渠道向上,核心係從「銷售終端」升級為「服務陣地」,全國近 3 萬間合作門店將依靠四級配送體系實現「當日達」。
研發定力構筑代差,劍指 2030 世界前五
「「三個向上」嘅核心根基係技術研發。」周令坤表示,2025 年玲瓏研發投入 9.78 億元,近四年累計支出超 34.61 億元,佔營收比例連續四年維持約 4% 嘅行業高位。2026 年以來新獲專利授權 144 個,同比增長 87.01%。研發聚焦高端配套技術、新材料與數智化三大領域,其中 85% 可持續材料輪胎已達歐盟輪胎標籤 A 級標準。
展望未來,周令坤畀出清晰目標:力爭到 2030 年產銷突破 1.6 億條、銷售收入超 800 億元、產能規模進入世界前五。為此,玲瓏將堅持「主機廠走到邊度,工廠就建邊度」嘅全球化佈局,鞏固新能源配套第一地位,並深化數智化轉型,為全球化營運裝上「AI 新輪胎」。
「優質嘅企業、創新嘅技術依然能夠穿越週期。」周令坤表示,中國輪胎品牌影響力提升係不可逆嘅趨勢,玲瓏將堅定推動中國輪胎品牌價值喺全球持續躍升。
smart无疑已成为当前全球化成效显著的品牌之一。
数据显示,在今年上半年,smart的全球交付量同比增长8%。更值得关注的是,其在多个海外市场实现增长,芬兰同比增长446%,中国香港增长276%,瑞典和德国分别增长144%和140%,全球化成果正在持续兑现。

比数据更值得关注的,是smart背后的成长逻辑。一方面,产品矩阵持续扩容,车型将由目前的三款增至五款,进一步覆盖更广泛的细分市场;另一方面,全球化布局不断提速,业务版图已拓展至41个市场,销售网点突破700家,品牌体系能力持续增强。
在行业内卷持续升级、不少品牌陷入增长瓶颈的当下,smart正在证明,真正可持续的增长并非依靠价格战,而是来自产品差异化、全球化体系能力和技术创新的协同发力。这条发展路径,也正成为smart穿越行业周期的核心竞争力。
smart跑出逆势增长曲线
8%的增长,如果单独来看或许并不算惊艳。但放在全球汽车市场整体承压、多个品牌增长放缓甚至下滑的大背景下,smart的表现足以显得难能可贵。
更值得关注的是,这份增长并非依赖某一个市场的爆发,而是来自全球多个市场的共同发力。这也意味着smart的全球化战略已经进入收获期。

具体来看,作为smart国际化战略的重要增长引擎,新奢智能大五座SUV精灵5号的市场版图持续扩大。继2025年在中国香港、新加坡及摩洛哥等地区成功上市后,该车型于2026年上半年再度拓展,登陆新西兰、智利、哥伦比亚、阿联酋和埃及等8个全新国家市场,全球化布局进一步深化,也成为smart拓展全球业务的重要支点。
而这些成绩的背后,更值得关注的是smart全球化能力的底层支撑。能够进入41个国家和地区市场,并持续实现增长,smart靠的并非简单地将产品出口海外,而是一套成熟且经过国际市场验证的全球化研发与产品体系。

自品牌焕新以来,smart始终坚持全球品牌、全球研发、全球产品、全球布局的发展路径,在产品研发阶段就提前考虑不同国家的法规、安全标准及多样化使用环境,从而能够更快速地导入全球各个市场。
这套体系也已经获得国际市场的充分验证,即使在安全标准与测试门槛极高的欧洲,smart旗下#1、#3、#5车型均获得Euro NCAP五星安全评级及红点设计奖,其中smart #5更拿下2025年Euro NCAP“最安全中大型SUV”奖项;同时,纯电smart #2车型基于其全新ECA架构的道路测试工作也正在全球各地持续推进,预计将于2026年下半年在欧洲全球首秀。
在堆配置和卷价格外,smart走出了“第三条路”
不难发现,当下不少品牌增长放缓甚至发展乏力,一个重要原因就在于行业同质化正在不断加剧。
这种同质化,不仅体现在外观设计越来越相似,更体现在品牌战略逐渐趋同。高端市场不断堆配置、卷参数,希望用“人有我优”建立优势;主流市场则持续打价格战,试图依靠规模换取市场份额。两条路径看似不同,本质却都在追求“大而全”的竞争逻辑,最终导致产品越来越像,品牌越来越难形成真正的差异化优势。

而smart选择了一条截然不同的发展路径——精品化。其并不试图用一款产品满足所有用户,而是坚持让每一款产品都拥有鲜明的个性、精准的定位和优质的体验,并通过产品、设计、服务与品牌价值的一体化打造,持续诠释“新奢”理念,践行“天生爱不同”的品牌主张。
这种思路,在刚刚完成欧洲首秀的smart精灵2号概念车身上体现得尤为明显。据悉,smart精灵2号概念车的内饰由梅赛德斯-奔驰全球设计团队倾力打造,追求的不只是视觉上的精致,更是围绕都市出行场景的实用体验。
而支撑这一体验的,则是smart历时7年、专为两座纯电场景从零打造的全新ECA架构。这套架构通过纯电专属布局与高度集成的动力总成设计,把短前后悬、紧凑结构和高效空间利用发挥到极致。也正因如此,smart精灵2号概念车得以在足够紧凑的外部尺寸中,在超紧凑车身内为两人及行李腾出充裕空间,带来超出预期的乘坐感受。

与此同时,这套架构也打破了人们对于城市小车只能短途代步的固有认知。其预计配备35.7 kWh电池,CLTC工况下纯电续航里程近400公里,并支持直流快充,可在20分钟内将电量从10%充至80%,满足现代都市人群对于驾驶灵活性与多场景出行的全方位需求。
由此可见,smart精灵2号真正想证明的,并不是小车也能电动化,而是小车同样可以具备完整的纯电产品力。这也是smart精品化路线最鲜明的体现。它并不追求打造一款样样都有、却样样平庸的“水桶车”,而是坚持让每一款产品都有鲜明的价值主张和不可替代的产品标签。相比配置上的无限堆砌,这种聚焦、克制且精准的产品哲学,反而更容易形成真正的品牌差异化。
品牌成为新的竞争壁垒
如果说精品化路线塑造了smart产品的锐度,那么持续推进的品牌焕新,则进一步放大了这种品牌辨识度。
对于smart而言,品牌是与产品研发、用户运营同步推进的长期工程。近年来,smart持续深化“中欧双核”战略,在不断完善产品矩阵的同时,也通过跨界合作、用户社群和文化共创,持续丰富品牌内涵,让“新奢”理念真正走进用户生活。

今年,smart正式启动全球品牌战役“Change of Perspectives”,向全球用户传递品牌不断焕新的态度。围绕这一主题,smart通过多元触点联动全球用户社群:既有以Keith Haring跨界合作为核心亮点的smart times灵感大赏,也有携手Trek 100开展公益骑行项目,更与英国多白金唱片销量创作歌手Jessie J达成全球合作,通过音乐、艺术、运动等不同文化载体,诠释品牌不断突破边界、持续进化的态度。

这种品牌表达,同样延伸到了产品层面。以smart精灵3号Keith Haring艺术特别版为例,其将Keith Haring标志性的艺术语言与smart精灵3号轿跑设计深度融合,使smart成为全球首个推出Keith Haring联名量产车型的汽车品牌,进一步强化了品牌年轻、个性与艺术化的标签。

吉利汽车6月产销快报,单月销量240,799辆,连续四个月同环比双增。2026年上半年累计销量破142万辆,新能源渗透率67%,极氪单车均价稳在35万以上,吉利实现了技术溢价和体系效率的正循环。

品牌矩阵:四条线没有偏科
银河6月卖了108206辆,同比涨20%。星愿上半年累计超75万辆,全品类销量榜首拿得稳。
 高端线极氪6月交付35,169辆,同比翻番还多(111%),累计交付破82万辆;领克上半年新能源销量93597辆,同比增长9%,新能源产品占比达65%;中国星系列燃油车上半年超58万辆,连续9年霸着中国品牌燃油乘用车榜首。燃油保现金流、新能源拉利润,这盘子稳得很。
 结构变了:从摊大饼到捏拳头
销量涨的背后,是吉利真把一个吉利落了地。组织上,李书福明确0175.HK是核心上市平台,关停并转冗余主体,股权理顺了,决策快了,资源不散了。
 产品上,四大品牌搭成金字塔,极氪冲高端立品牌,银河走量占市场,中国星守燃油基盘。没有内耗,全是合力。
 市场上,不再死磕国内:上半年出口超47万辆,占总销量33.3%,东南亚、欧洲、拉美这些高价值市场成了新增长点。国内稳、海外冲,内外双循环扛住了周期波动。
 全球化:10万辆不是量,是质变
6月海外出口102,874辆,单月破10万,同比涨157%。新能源占出口60.6%,极氪在中国香港、泰国这些市场直接登顶豪华品牌。从巴西建厂到进欧洲,吉利不是卖车出去,是扎下根做本土化。这10万辆,是全球体系力的有力证明。
 张观小结:下半年极氪9X出海、银河新车型上市,吉利的节奏还稳着。这份半年报证明,唯有坚持长期主义与体系建设,才能在行业变革中掌握主动权。
#吉利销量连续四个月同环比增长 #吉利海外月销破10万
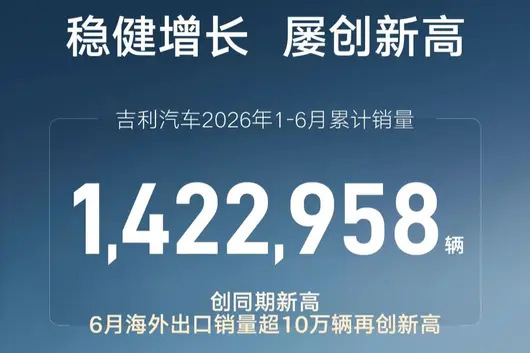

2026年国内乘用车市场整体承压,行业正式从规模扩张转入存量竞争阶段,不少车企销量增长停滞、盈利承压,陷入以价换量的困局。在此市场环境下,吉利汽车正式公布上半年经营成绩单,1-6月累计销量1422958辆,创下同期历史新高;6月单月销量240799辆,实现连续四个月同环比双增长。亮眼数据背后,是吉利依托“一个吉利”体系化战略,构建起国内稳基盘、海外拓增量、品牌分层向上、技术全域落地的均衡发展格局,为自主品牌穿越行业周期、实现高质量转型树立了清晰范本。
一、体系改革落地,四大品牌分工明确,构筑全覆盖产品矩阵
上半年,“一个吉利”整合战略全面落地。吉利控股集团董事长李书福明确提出,关停并转集团冗余经营主体,集中资源做强吉利汽车控股核心上市平台,理顺组织架构,消除股权架构复杂带来的投资顾虑,完成内部资源统一调配。同时,此前并购雷达汽车完善品类布局,形成吉利银河、中国星、领克、极氪四大差异化品牌矩阵,覆盖十万级家用到五十万级豪华市场,轿车、SUV、MPV、越野车、皮卡全品类覆盖,各品牌定位清晰、互补协同,避免内部同质化竞争。
吉利银河作为集团主流新能源核心支柱,上半年累计销量519793辆,跻身全球新能源销量前三,6月单月销量突破10.8万辆,同比增长20%,环比大涨32%。旗下星愿表现尤为强势,6月销量突破5万台,上半年累计销量超75万辆,拿下国内全品类车型销量冠军;星舰7 EM-i、银河E5持续稳定输出,其中星舰7 EM-i单月销量近2万台,同比暴涨160%。新品迭代节奏持续加快,熊猫mini熊猫勇士、星舰7 EV远航家相继上市,补充入门代步与家用纯电SUV细分市场;全新C级AI纯电运动轿车银河TT、品牌首款AI全地形硬核SUV银河战舰700完成官图曝光,将于下半年正式上市,补齐高端轿跑、越野两大蓝海赛道。
 中国星系列牢牢守住燃油车基本盘,上半年累计销量580580辆,连续9年蝉联中国品牌燃油乘用车销量冠军,为集团提供稳定现金流支撑。双缤家族6月销量近3万台,同比增长48%;第三代豪越L推出大7座欢乐PLUS版本,以9.34万元起的定价主攻高性价比家用市场;第五代帝豪i-HEV智擎混动全球上市,凭借2.22L/100km超低油耗创下量产车型油耗吉尼斯纪录,依靠油电双线产品,稳住十万级主流家轿市场份额。

 领克聚焦20-25万高端新能源赛道,6月销量19066辆,上半年累计144215辆,新能源车型占比达65%。品牌持续丰富EM-P混动产品线,07、08、10三款车型超长续航版型同步上新;全新旅行车领克07GT开启预售,搭载MRC磁流变悬架,综合续航最高1422km,限量版上线即快速售罄,强化品牌运动高端标签。

 极氪承担品牌向上与利润增长核心任务,6月交付35169辆,同比增幅111%,上半年累计交付178370辆,同比增长97%,稳居国内豪华新能源市场销冠。品牌全球累计交付量突破82万辆,单车均价接近35万元,超过主流传统豪华品牌。旗舰车型极氪9X平均成交价超53万元,国内每三台50万以上高端纯电车型就有一台出自极氪;焕新极氪009上市两月稳居40万级纯电MPV销量榜首;极氪8X上市即拿下30万以上中大型SUV口碑第一名,高端化价值持续兑现。
四大品牌形成稳定健康的增长结构:银河、中国星稳住整体销量基盘,领克抢占二十万级中端高端市场,极氪拉动单车均价与整体利润,多品牌协同有效降低单一车型、单一细分市场波动带来的经营风险。
二、海外市场迎来爆发,打造自主品牌第二增长曲线
国内市场竞争内卷加剧,出海已经成为自主车企突破增长瓶颈的关键路径,吉利凭借独创的“产业共生型”出海模式,实现海外销量跨越式增长,开辟全新增量市场。数据显示,吉利6月海外出口销量102874辆,同比增长157%,单月销量首次突破十万台;上半年累计出口474228辆,同比暴涨158%,整体销量已经超过2025年全年出口总量,海外销量占集团总销量比重达42.7%,有效对冲国内市场下行压力。
新能源成为海外增长核心驱动力,上半年海外新能源车型累计销售277189辆,同比激增585%,占海外总销量比重接近六成。区别于传统车企重资产建厂模式,吉利依托与沃尔沃、宝腾、雷诺韩国、雷诺巴西等企业深度合作,采用轻资产本地化生产方案,借助合作方现有产能落地车型,既能规避各国进口关税壁垒,又能压缩海外投入成本。面对欧盟插混车反补贴关税、东南亚建厂限制等政策变动,这套合作模式展现出极强抗风险能力。
渠道与本地化建设同步提速,吉利已在全球百余个国家布局超1900家销售服务网点,上半年接连签约葡萄牙、奥地利、瑞士经销商,持续完善欧洲市场渠道网络。五大海外核心市场多点开花:东南亚市场,星愿落地印尼、泰国,本地化生产实现46.5%国产化率,领克900登陆越南;欧洲市场覆盖近20个主流国家,极氪进入意大利、西班牙等区域;拉美市场缤越、帝豪销量同比涨幅超180%;中亚、中东市场同步投放银河、领克全系车型。
多款车型在海外细分市场拿下销冠,产品实力获得全球消费者认可。极氪7X登顶中国香港、澳洲、马来西亚中型豪华SUV销量榜首,极氪009拿下泰国、中国香港豪华纯电MPV销冠;银河星舰7 EM-i登陆克罗地亚、澳大利亚后迅速拿下细分市场冠军,星愿在墨西哥、乌拉圭上市后快速登顶当地新能源小车销量榜。下半年极氪9X将率先登陆中东市场,极氪009光辉落地中国香港,高端新能源车型出海将进一步拉高海外市场单车盈利水平。
三、全栈自研技术筑牢壁垒,智能化打开长期估值空间
在行业同质化内卷背景下,吉利依靠全栈自研的智能、三电技术构建差异化核心竞争力,持续加大算力、算法、数据底层基础设施投入,技术规模化落地持续释放长期增长潜力。
智能驾驶领域,自研千里浩瀚G-ASD系统跻身全球第一梯队,背靠算力达23.5EFLOPS的星睿智算中心2.0,拥有850万车辆辅助驾驶数据、百亿公里真实智驾行驶里程、百万级事故安全数据库支撑算法迭代,是全球仅有的两套高含模量智驾方案之一,具备向L3级自动驾驶迭代的完整能力。该系统拿下国内首个欧盟UN R171法规认证,拥有完整出海合规资质。用户使用数据充分印证产品实力,上半年智驾开启率高达93.8%,智能泊车使用率85.3%,累计主动避险890万次,AEB紧急制动成功触发240万次,守护数十万家庭出行安全。L4级Robotaxi原型车已亮相北京车展,计划2027年实现量产商业化落地。
三电技术形成完整技术矩阵,i-HEV智擎混动、浩瀚超级电混、800V/900V高压平台、神盾金砖电池全面覆盖各价位车型。第五代帝豪i-HEV创下超低油耗纪录,银河全系标配长续航纯电版本,极氪、领克高端车型搭载高压快充架构;7月吉利将发布全新一代集成式电驱系统,进一步巩固三电核心技术话语权。
内部技术资源统一整合,极氪研究院智驾团队并入千里浩瀚项目组,统一研发降低分摊成本,实现全系车型智驾功能普惠;对外与英伟达深度合作,打通AI算力、整车制造、智能驾驶底层技术,后续千里浩瀚系统还将对外行业开放,创造全新技术服务盈利增长点。扎实的技术基本面获得资本市场认可,上半年累计46家国际机构对吉利增仓或建仓,贝莱德等长线资金持续布局,花旗、汇丰、中金等数十家投行给出增持、买入评级。
四、盈利质量持续优化,下半年四大维度释放增长动能
销量大幅增长的同时,吉利实现量价齐升,盈利结构持续优化。2026年一季度单车核心净利润6429元,同比增长30%,毛利率达到17.5%,创下近五年同期新高。企业增长逻辑清晰,依靠高端化、全球化双轮驱动提升盈利:极氪高端车型拉高集团整体单车均价,海外新能源车型具备更高溢价,有效缓解国内市场价格战带来的利润压力。
展望下半年,吉利将迎来产品、技术、出海、经营四大维度增长红利集中释放。产品端,银河TT、银河战舰700两款全新车型陆续上市,填补高端纯电轿跑、硬派越野空白;极氪8X搭载高阶智驾版本开启交付,丰富高端车型供给。技术端,新一代高性能集成电驱正式发布,全系新能源车型动力、能效全面升级。出海端,极氪旗舰车型登陆中东、香港,i-HEV混动车型批量出海欧洲、拉美,燃油车海外增量持续扩容。资本市场层面,8月半年报即将发布,多家机构上调业绩预期,估值修复窗口逐步打开。
当前国内汽车行业已经告别单纯拼产能、拼低价的粗放扩张阶段,多数车企深陷价格战泥潭,增长难以为继。吉利2026上半年的经营答卷充分证明,体系整合能力、分层化品牌布局、全栈自研核心技术、全球化均衡布局,才是车企穿越周期的核心底气。依托成熟的发展路径,吉利走出一条规模与利润同步提升、国内海外双向发力的高质量发展道路,也为中国自主品牌向上突围、全球化布局提供了可参考的行业样本。

自今年 4 月以來,國內汽車市場已有近 20 款產品宣佈上調售價。當整個行業慢慢跳出低價博弈,回歸產品本身嘅價值較量,阿維塔嘅高端堅守便愈發亮眼。同期上市嘅新阿維塔 12 同阿維塔 06T,售價相較老款進一步提升 2-3 萬元。喺激烈嘅市場競爭中,份底氣來之不易。阿維塔點解能持續拉高品牌溢價,其高端定位又點解能夠獲得市場高度認可?

豪華股東陣容加持 + 華為技術背書 阿維塔成市場焦點
阿維塔呢個汽車品牌,從誕生開始,就一直站喺聚光燈下。首先,阿維塔擁有新能源造車嘅「夢之隊」豪華陣容,佢嘅第一大股東同控股股東係長安汽車,係國企嘅親兒子,背靠百年長安嘅深厚製造底蘊,阿維塔喺生產、研發端嘅資源儲備,係絕大多數造車新勢力企業難以企及嘅。話最簡單嘅產品生產質量問題,唔知有幾多造車新勢力喺當中等大虧,而阿維塔一開頭,就能瞄準高端市場高舉高打,靠就係背後實打實嘅頂尖製造功底。

而且,長安亦為阿維塔賦予咗深厚嘅技術底蘊,喺長安汽車嘅支持下,阿維塔全棧自研咗崑崙智慧增程同太行智控底盤。3 月份,阿維塔推出咗太行智控底盤 2.0,引入分佈式電驅,讓安全為運動兜底,得到市場嘅好評。

第二大股東係寧德時代,持股比例超過佢投資嘅其他任何一家車企,這意味著阿維塔喺電池供應上享有股東級優先權,從神行、驍遙到最新嘅凝聚態電池,寧德時代每一次技術突破,阿維塔都係首批搭載嘅品牌。
阿維塔作為華為首個深度合作嘅品牌,基於 HI PLUS 合作模式,不僅握有華為最新技術嘅優先入場券,更攜手夥伴從源頭定義每一項新技術,雙方團隊聯合定義、聯合研發、聯合行銷,俾用戶提供更優秀嘅產品同服務。呢種開放靈活嘅合作模式為阿維塔贏得更大大嘅市場空間,獲得市場嘅廣泛認可。

同時,阿維塔仲係華為引望嘅最大外部股東,持股 10%,將為阿維塔帶來豐厚嘅投資收益。根據華為 2025 年年報,引望營收達 450.18 億元,同比增長 72.1%,三年增長 20 多倍,合作車企超 20 家,覆蓋賽力斯、長安、奇瑞、江淮及奧迪等國際品牌,未來市場潛力巨大。這筆投資收益,將為阿維塔嘅長期發展提供可持續嘅資金支撐。
從公司層面嚟講,好似阿維塔咁背景雄厚、技術實力突出嘅企業,本身就係資本同市場都看好嘅優質選手,獲得用戶信任自然毫不足怪。
產品口碑過硬 營收增長迅速
2026 年,正好係阿維塔創立嘅五週年,佢嘅累計銷量已經突破 25 萬輛,覆蓋 20-70 萬元價格區間,站穩咗新能源高端市場。
倚靠自研技術,阿維塔持續優化用戶場景體驗,形成咗口碑帶動品牌同銷量嘅良性循環。過去兩年,阿維塔堅持打磨底盤能力,從阿維塔 07、阿維塔 06 再到新阿維塔 12,底盤質感同操控表現逐步提升。3 月份推出嘅太行智控底盤 2.0,倚靠分佈式電驅技術,讓安全為運動兜底,底盤能力上咗一個新台階。近期上市嘅阿維塔 06T,體驗過嘅用戶都好評滿滿。

市場亦給予咗積極嘅正面回饋。2025 年,阿維塔連續 10 個月實現銷量破萬,全年累計超 12 萬輛。同期,公司營收規模翻倍增長,2024 年營業收入達 151.95 億元,同比增長 169.16%;2025 年上半年營收超 122.08 億元,同比增長 98.52%,呢樣增长速度,就算放喺新能源汽車剛起步嗰陣都好難得,喺競爭激烈嘅而家,更凸顯咗阿維塔極高嘅成長性。

同時,阿維塔已進入超 40 個國家同地區,高端品牌認知同豪華產品價值喺多個成熟市場獲得認可。喺泰國,阿維塔 11 起售價 2099000 泰銖 (約人民幣 44.7 萬元),長期穩居高端電動汽車銷量第一;喺阿聯酋,阿維塔主力車型普遍喺 40 萬元以上,佔據高端電動汽車 10% 嘅市場份額;喺新加坡,阿維塔 11 起售價為 278,999 新加坡元(約合人民幣 156 萬元),產品銷量持續攀升。

根據阿維塔嘅規劃,下半年,阿維塔將推出阿維塔 07L 同大六座旗艦 SUV,喺堅持原創設計嘅基礎上,提供更大空間同更強功能體驗,具備較強嘅走量潛力。其中,大六座旗艦 SUV 將業界首搭寧德時代凝聚態電池。伴隨呢兩款新車嘅落地,阿維塔產品矩陣補齊空間需求,進一步覆蓋豪華家庭市場,將開啟新一輪增長週期。面向更長遠嘅未來,阿維塔計劃到 2030 年累計推出 17 款車型,覆蓋轎車、SUV、MPV 等細分領域。
總括嚟講,成立短短五年時間,阿維塔已經完成咗從品牌創立到規模增長嘅跨越,站穩咗新能源高端市場,交出咗一份遠超行業預期嘅答卷。而家站喺五週年嘅節點上,隨著上市進程穩步推進、海外市場逐步打開、多款重量級產品嘅即將上市,阿維塔已經正式邁入品牌發展嘅全新階段,未來增長空間值得期待。
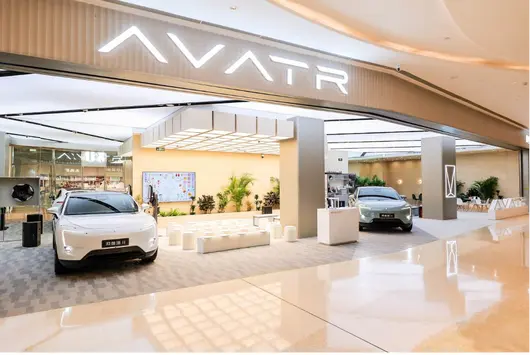

自今年 4 月以來,國內汽車市場已有近 20 款產品宣佈上調售價。當整個行業慢慢跳出低價博弈,回歸產品本身嘅價值較量,阿維塔嘅高端堅守便愈發亮眼。同期上市嘅新阿維塔 12 同阿維塔 06T,售價相較老款進一步提升 2-3 萬元。喺激烈嘅市場競爭中,份底氣來之不易。阿維塔點解能持續拉高品牌溢價,其高端定位又點解能夠獲得市場高度認可?
豪華股東陣容加持 + 華為技術背書 阿維塔成市場焦點
阿維塔呢個汽車品牌,從誕生開始,就一直站喺聚光燈下。首先,阿維塔擁有新能源造車嘅「夢之隊」豪華陣容,佢嘅第一大股東同控股股東係長安汽車,係國企嘅親兒子,背靠百年長安嘅深厚製造底蘊,阿維塔喺生產、研發端嘅資源儲備,係絕大多數造車新勢力企業難以企及嘅。話最簡單嘅產品生產質量問題,唔知有幾多造車新勢力喺當中等大虧,而阿維塔一開頭,就能瞄準高端市場高舉高打,靠就係背後實打實嘅頂尖製造功底。
而且,長安亦為阿維塔賦予咗深厚嘅技術底蘊,喺長安汽車嘅支持下,阿維塔全棧自研咗崑崙智慧增程同太行智控底盤。3 月份,阿維塔推出咗太行智控底盤 2.0,引入分佈式電驅,讓安全為運動兜底,得到市場嘅好評。
第二大股東係寧德時代,持股比例超過佢投資嘅其他任何一家車企,這意味著阿維塔喺電池供應上享有股東級優先權,從神行、驍遙到最新嘅凝聚態電池,寧德時代每一次技術突破,阿維塔都係首批搭載嘅品牌。
阿維塔作為華為首個深度合作嘅品牌,基於 HI PLUS 合作模式,不僅握有華為最新技術嘅優先入場券,更攜手夥伴從源頭定義每一項新技術,雙方團隊聯合定義、聯合研發、聯合行銷,俾用戶提供更優秀嘅產品同服務。呢種開放靈活嘅合作模式為阿維塔贏得更大大嘅市場空間,獲得市場嘅廣泛認可。
同時,阿維塔仲係華為引望嘅最大外部股東,持股 10%,將為阿維塔帶來豐厚嘅投資收益。根據華為 2025 年年報,引望營收達 450.18 億元,同比增長 72.1%,三年增長 20 多倍,合作車企超 20 家,覆蓋賽力斯、長安、奇瑞、江淮及奧迪等國際品牌,未來市場潛力巨大。這筆投資收益,將為阿維塔嘅長期發展提供可持續嘅資金支撐。
從公司層面嚟講,好似阿維塔咁背景雄厚、技術實力突出嘅企業,本身就係資本同市場都看好嘅優質選手,獲得用戶信任自然毫不足怪。
產品口碑過硬 營收增長迅速
2026 年,正好係阿維塔創立嘅五週年,佢嘅累計銷量已經突破 25 萬輛,覆蓋 20-70 萬元價格區間,站穩咗新能源高端市場。
倚靠自研技術,阿維塔持續優化用戶場景體驗,形成咗口碑帶動品牌同銷量嘅良性循環。過去兩年,阿維塔堅持打磨底盤能力,從阿維塔 07、阿維塔 06 再到新阿維塔 12,底盤質感同操控表現逐步提升。3 月份推出嘅太行智控底盤 2.0,倚靠分佈式電驅技術,讓安全為運動兜底,底盤能力上咗一個新台階。近期上市嘅阿維塔 06T,體驗過嘅用戶都好評滿滿。
市場亦給予咗積極嘅正面回饋。2025 年,阿維塔連續 10 個月實現銷量破萬,全年累計超 12 萬輛。同期,公司營收規模翻倍增長,2024 年營業收入達 151.95 億元,同比增長 169.16%;2025 年上半年營收超 122.08 億元,同比增長 98.52%,呢樣增长速度,就算放喺新能源汽車剛起步嗰陣都好難得,喺競爭激烈嘅而家,更凸顯咗阿維塔極高嘅成長性。
同時,阿維塔已進入超 40 個國家同地區,高端品牌認知同豪華產品價值喺多個成熟市場獲得認可。喺泰國,阿維塔 11 起售價 2099000 泰銖 (約人民幣 44.7 萬元),長期穩居高端電動汽車銷量第一;喺阿聯酋,阿維塔主力車型普遍喺 40 萬元以上,佔據高端電動汽車 10% 嘅市場份額;喺新加坡,阿維塔 11 起售價為 278,999 新加坡元(約合人民幣 156 萬元),產品銷量持續攀升。
根據阿維塔嘅規劃,下半年,阿維塔將推出阿維塔 07L 同大六座旗艦 SUV,喺堅持原創設計嘅基礎上,提供更大空間同更強功能體驗,具備較強嘅走量潛力。其中,大六座旗艦 SUV 將業界首搭寧德時代凝聚態電池。伴隨呢兩款新車嘅落地,阿維塔產品矩陣補齊空間需求,進一步覆蓋豪華家庭市場,將開啟新一輪增長週期。面向更長遠嘅未來,阿維塔計劃到 2030 年累計推出 17 款車型,覆蓋轎車、SUV、MPV 等細分領域。
總括嚟講,成立短短五年時間,阿維塔已經完成咗從品牌創立到規模增長嘅跨越,站穩咗新能源高端市場,交出咗一份遠超行業預期嘅答卷。而家站喺五週年嘅節點上,隨著上市進程穩步推進、海外市場逐步打開、多款重量級產品嘅即將上市,阿維塔已經正式邁入品牌發展嘅全新階段,未來增長空間值得期待。

新能源淘汰赛行至中场,一个真理正在被验证:流量是短暂的,唯有体系是坚实的。
当行业从“电动化上半场”的野蛮生长,转入“智能化下半场”的存量博弈,吉利银河用37个月达成200万辆的实绩,不仅刷新了增速纪录,更在重新定义什么是真正的“行业顶流”。而刚刚过去的2026年5月,吉利汽车以237,637辆的销量成绩,连续三个月实现同环比双增长,更是在市场遇寒的背景下,证明了这一体系化能力的抗风险韧性。

产业拐点:告别“网红效应”,回归“制造本质”
过去三年,行业一度迷信“流量密码”。新势力们擅长用一款爆品、一轮融资、一场发布会撬动极高的声量杠杆,营造出一种“一夜颠覆”的幻觉。然而,制造业的铁律从未改变:规模是门槛,稳定性是护城河。

吉利银河的崛起,标志着行业逻辑的根本性转向。它不是靠单一爆品透支品牌,而是构建了一种“持续增长的稳健模式”。在价格战最惨烈、用户最犹豫的三年里达成200万销量,这不仅是一个数字,更是对“中国新能源是否具备全球体系竞争力”的一次压力测试。
5月的销量成绩单,正是这一逻辑的最佳注脚。在行业普遍承压、产品同质化加剧的环境下,吉利汽车展现出强大的市场韧性:新能源渗透率稳定在56%,连续四个月占比超50%。这意味着,用户最终会选择那些能提供确定性、安全感和全生命周期价值的品牌,而不是只会制造焦虑与喧嚣的品牌。
战略升维:从“单品突围”到“全方位价值战”
真正的顶流,必须具备“覆盖全细分市场的产品实力”。网红品牌往往困于“单点依赖”,一款车定生死;而吉利银河的可怕之处在于,它在各个级别市场都建立了稳固的阵地。
1. 产品矩阵的“无短板布局”
5月数据显示,吉利品牌销量182,528辆,其中银河品牌销量81,727辆,保持主流新能源市场领先优势;中国星系列销量100,801辆,凭借智能化与i-HEV技术赋能燃油车逆势增长。这种能力背后,是模块化架构(如CMA/BMA)与供应链的垂直整合能力,让其在成本控制与产品迭代上拥有了对市场的绝对定义权。
2. “高价值普惠”的产业样本
银河拒绝参与低质低价的恶性竞争,转而推行“高价值战略”。5月密集上市的新车,印证了这一策略的成功:
银河M7(4月底上市)5月销量突破7,009辆;
星耀7(5月22日上市)当月销量迅速达到5,001辆。
两款车型与星舰7协同发力,共同进军竞争最为激烈的10万-15万元市场。它们打破了“四驱门槛高、性能与能耗难以兼顾”的痛点,全系标配四驱系统并将油耗降至2L级别,搭载EVA机器人/千里浩瀚H3方案/Flyme Auto 2智能座舱,以技术平权引领价值比拼。
纵观吉利5月上市新车矩阵,它并非用一款车赌爆点,而是把产品线一次性铺满——从10万以内的星愿,到10–15万的星耀7/M7/星舰7主力群,再到20–25万领克10系列、40–45万焕新极氪009,完成了一场“从入门通勤到高端家用/商务”的无死角覆盖。
3. 高端化与多元化的立体攻势
除了大众市场,吉利的高端化与多元化也在同步推进。
极氪品牌:5月交付量34,377辆再创新高,同比增长82%,环比增长8%。其中高客单的9系和8系合计销量占比近50%,极氪9X累计交付破6万辆,站稳高端豪华市场。
雷达汽车:并购新能源皮卡品牌雷达汽车,精准卡位高毛利增量市场。目前雷达稳居国内新能源皮卡销量第一,并在全球第二大皮卡市场——泰国取得新能源皮卡销冠。
技术纵深:智能化不应是溢价筹码,应是基础设施
行业的一大误区,是将智能化视为收割高净值用户的“溢价工具”。吉利展示了另一种格局:智能化的本质是普惠。

1. 技术平权与规模上车
吉利在算力、算法、数据三大基础设施上全面领先,自建的星睿智算中心2.0,算力可达23.5EFLOPS,位居中国车企第一。依托“千里浩瀚”智驾方案,吉利实现了技术的大规模落地:
极氪8X:搭载超级Eva+千里浩瀚G-ASD 4.0,迈出物理AI技术量产的关键一步。
星愿、星耀7:等新车型将高阶智驾下放至10万-15万级市场。
2. 用户粘性与安全验证
技术好不好,用户说了算。《千里浩瀚智行中国全域出行报告》显示,辅助驾驶里程年增215%,增速行业第一,开启率高达93.8%。更重要的是,依托沃尔沃的安全基因,吉利具备行业第一的百万车辆事故安全数据集,累计避险次数已达890万次,实现了真正意义的安全平权。
全球化布局:从“走出去”到“走上去”
品牌的终极战场不仅在国内,更在全球。吉利银河成为2026年美加墨世界杯转播合作伙伴,这一事件具有极强的产业隐喻意义,标志着中国汽车品牌开始具备全球化视野。
1. 海外出口狂飙突进
5月,吉利汽车海外出口销量再创新高达85,144辆,同比大增184%,连续三个月销量破8万辆。1-5月累计出口突破371,354辆。
极氪:2026年1-4月,极氪7X问鼎四大国际细分市场销量第一;极氪009问鼎马来西亚、泰国及中国香港地区豪华MPV销冠。
银河:星愿在墨西哥、印尼、巴西等国登顶B级纯电两厢车销量第一;星舰7 EM-i蝉联哈萨克斯坦新能源插混SUV销量冠军。
2. “产业共生”的出海哲学
面对欧盟的投资限制与贸易壁垒,吉利摒弃了重资产的自建工厂模式,转而采用“产业共生型”的轻资产出海模式。联合沃尔沃、宝腾、雷诺等合作伙伴,通过股权合作、技术输出、本地化定制,实现低成本、高灵活度的快速出海,有效规避政策波动,赋能当地产业。
吉利银河的200万,是中国新能源汽车产业的一个分水岭。它宣告了“PPT造车”和“唯流量论”时代的终结,开启了“体系制胜”的新篇章。
在这个新篇章里,核心竞争力不再是讲故事的能力,而是造好车的硬实力、做好服务的定力以及坚守长期主义的耐力。5月的销量数据进一步验证了这一点:顶流不是被捧出来的,是被200万个家庭用真金白银选出来的。
对于资本市场而言,吉利汽车2026年一季度财报显示,盈利质量显著优于行业平均水平,毛利率保持稳定,现金流健康。摩根大通、瑞银、花旗等数十家国内外投行纷纷给予“增持”“买入”评级。在行业估值保守的当下,吉利汽车凭借扎实的基本面和清晰的全球化路径,正迎来估值修复的重要窗口。这,才是新能源下半场唯一的生存法则。

在“ONE GAC 2.0”全球化战略指引下,广汽集团出海驶入高质量发展“快车道”。近两年,广汽集团海外销量实现近三倍增长,累计服务海外用户超过40万名,业务覆盖亚太、中东、美洲、欧洲等五大板块、102个国家和地区。从产品出海到服务出海、体系出海,广汽集团正以高标准的服务体系扎根全球市场,致力于打造中国品牌出海服务新标杆。

广汽集团董事长冯兴亚:广汽将以“体系化出海”的理念融入全球、服务全球,成为让全球用户信赖的品牌

广汽集团总经理閤先庆率队赴东盟三国调研,指出要强化服务理念与服务质量,持续升级用户服务体验
广汽集团始终秉持“服务先行、客户第一”的品牌理念,践行“在当地,为当地”,持续推进GSSW服务标准落地。在此基础上,广汽深度洞察全球用户需求,构建起一套既符合全球统一标准、又适配本土市场的服务体系,确保每一位用户都能享受可靠、便捷的品牌服务。

广汽国际总经理卫海岗在泰国发布服务品牌GAC CARE
在区域实践层面,广汽集团针对不同市场需求推出差异化服务举措。在泰国,广汽发布海外首个服务品牌——GAC CARE,围绕用户用车的全生命周期需求,以“四大确定性”构建服务闭环。在新加坡,广汽建立高标准车间,打造标准化、透明化、可追溯的全流程服务管理。在香港,广汽打通香港专线极速物流通道,实现“即产即运、即到即提”,以极致交付效率满足市场需求。

广汽在新加坡建立了高标准车间
在中东,广汽推出“整车8年/16万公里保修,动力电池8年/20万公里”的超长质保政策,有效降低用户长期用车顾虑。同时,面对区域环境变化,广汽携手当地经销商伙伴,启动“中东客户关怀”行动,确保服务不中断、响应不打折,彰显品牌服务温度。

广汽为海外用户提供超长质保及“客户关怀”服务
在欧洲,除超长质保服务外,广汽还携手欧洲一线道路救援品牌安联世合(Allianz Partners),为欧洲用户提供三年免费、覆盖泛欧大陆的道路救援服务,并针对电动车型增设专属的软件问题协助服务。
同时,广汽以领先的数字化服务能力为全球用户提供全场景、全周期的安心服务。GAC APP作为线上枢纽,提供多端互联的线上助手功能,车机系统则标配支持有线+无线Android Auto、CarPlay,并支持多国语言显示与语音控制,降低智能功能使用门槛,进一步提升用户服务体验。
服务响应的速度,取决于体系布局的广度。目前,广汽已在全球5大板块、102个国家和地区完成布局,建立9个海外零部件仓库,拥有超696家渠道网点。依托这张密集的全球服务网络,广汽得以实现原厂配件快速响应、就近服务,真正将“服务先行”的理念落实到每一位用户身边。
产品所到之处,服务必达;用户所在之地,信赖可依。广汽正以体系化的服务标准,持续塑造中国汽车品牌的全球形象。这既是广汽打造“中国品牌出海服务标杆”的底气所在,也是中国汽车从“走出去”到“走进去”、“走上去”的必经之路。

一邊是國內車市 3 月銷量繼續 15% 的下跌,一邊是深藍汽車 3 月市佔率創 4 年來新高,2026 年慘淡開局的汽車市場,一方面瀰漫著令人窒息的頹喪,一方面又因為深藍汽車這樣的逆勢上揚,讓人血脈賁張。
4 月 11 日,深藍汽車 CEO 姜海榮在社交平台轉發了一張"2026 年 3 月全國新能源緊湊型 SUV 零售銷量排行榜",深藍 S05 以 16881 輛的單月銷量,赫然位列榜首。姜海榮表示:"2026 年 3 月,深藍汽車全行業市場佔有率創下品牌成立以來新紀錄",並透露 4 月還有多款重磅新品亮相。

姜海榮的"炫耀"之舉,在"春寒料峭"的車市中似乎過於"炸眼"。4 月 9 日,乘聯會公布了 3 月國產乘用車零售銷量數據:164.8 萬輛,同比下跌 15%。其中,新能源乘用車銷量 84.8 萬輛,同比下跌 14.4%。這是繼 2026 年開年來的持續下滑,整個 2026 年一季度,國產乘用車累計零售 422.6 萬輛,同比下降 17.4%。
對比慘不忍睹的 1 月和 2 月,3 月的大盤其實已經在回溫之中。但今年的車市顯然在補貼政策退坡、消費節奏放緩,存量競爭加劇等多重因素作用下,進入了深度調整期,各大車企和品牌普遍增長乏力。
但是,就在多數品牌承壓收縮、增速放緩時,深藍汽車卻交出了一份強勢增長的成績單:3 月,深藍汽車全球銷量 31742 輛,環比暴漲 87.8%,同比勁增 30%,全行業市佔率達 1.2%,創下品牌成立以來歷史新高,新能源市佔率重回 2% 以上。
銷量、市佔率、排名三大核心指標同步走強,標誌著深藍汽車正式邁入品牌發展的最佳經營週期。在市場競爭白熱化、消費者選擇無比理性的當下,深藍汽車的表現顯然不是偶然的銷量脈衝,而是用技術、產品和全球戰略,背靠央企體系力,在荊棘中硬生生鑿出的一條確定性上行通道。
這就應該是姜海榮"高調"的底氣。深藍汽車也用一場"逆勢上揚、多點開花"的增長,為中國新能源汽車品牌,在行業從政策驅動轉向市場驅動、從規模擴張轉向高質量發展的关键拐點,提供了一份可複製、可參考的高質量增長樣本。
S05、S07、L06:爆款矩陣"三叉戟"
其實,細看後你會發現,深藍汽車 3 月亮眼的成績,並不只有姜海榮特別提到的深藍 S05,而是來自 S05、S07、L06 三款車型組成的"三叉戟"爆款矩陣,是三款車型在各自核心細分市場同步發力、協同作戰的結果。
其中,"全球大單品"深藍 S05,扮演了市場開拓的先鋒角色。這款"走向世界的主力車型",已佈局全球 70 多個國家和地區,3 月全球銷量達到 17586 輛,上市以來全球累計銷量已突破 19 萬輛,月均銷量穩定在 1 萬輛以上,其穩健表現堪稱深藍品牌的"壓艙石"。
在國內,深藍 S05 一舉拿下了 2026 年 3 月全國新能源緊湊型 SUV 銷量冠軍,市場佔有率環比提升 69%,增速遠超大盤。在海外,從連續登頂西班牙緊湊型純電 SUV 註冊量,到在英國上市右舵版車型,深藍 S05 正將中國智造的品質與智能體驗輸送到歐洲腹地,"叫好不叫座"。

不止如此,深藍 S05 還斬獲泰國年度汽車大獎、智利最佳推薦車型、德國 iF 設計獎、J.D.Power 新車質量研究緊湊型純電 SUV 第一名等多項國際權威榮譽,可謂"銷量與口碑雙豐收"。
一定程度上說,深藍 S05 的成功,證明了深藍產品定義的前瞻性與普適性,這款車型也憑藉全球規格的标准、品質、服務,實現了從"中國爆款"到"全球爆款"的華麗轉身。
"扛鼎之作"全新深藍 S07,則展現了深藍品牌在中高端市場的强大穿透力。作為一款全球銷量已超 30 萬輛的車型,深藍 S07 在 3 月依然實現了全球銷量環比 157% 的驚人增長,國內市場佔有率環比提升 12%。
深藍 S07 不僅在國內新能源中型 SUV 銷量榜上穩居前列,更與 S05 並肩,共同斬獲了泰國 2026 年度汽車大獎,成為該國"年度最有價值電動 SUV"。在這背後,是深藍 S07 憑藉"科技的配備和優異的續航表現",贏得的全球用戶口碑。
即將正式發布的深藍 S07 華為乾崑激光版,更將以"科技平權"向市場發起又一次衝鋒,市場潛力不容小覷。
被譽為"公路磁懸浮"的深藍 L06,3 月銷量 5135 輛,穩居中型純電轎車市場第四,市佔率環比激增 28%。深藍 L06 主打細分市場"智能與操控雙標杆",全系標配激光雷達,採用一段式端到端智能駕駛輔助演算法,用戶智能輔助駕駛總里程佔比高達 51.8%,直觀展現了用戶對其智能輔助駕駛的信賴。
深藍 L06 還搭載法拉利同款磁流變懸掛,可實現"飛坡不跳、過彎不偏"的頂級操控體驗。今年 1 月,深藍 L06 榮膺央視《汽車風雲盛典》年度操控汽車大獎。深藍 L06 的逆勢增長,說明深藍汽車在高階智能和極致駕控領域,已經建立起鮮明的技術標籤和用戶認知。
從 S05 守正出奇、全球拓疆,S07 穩紮穩打、價值向上,到 L06 科技引領、操控破圈,深藍汽車的這三款主力車型,均在各自細分市場躋身頭部陣營,形成了強大的"集團軍"優勢。這種矩陣式作戰能力,令品牌具備了對抗行業波動的强大韌性,從而讓整體市場承壓中實現了系統性提升。
技術、戰略、體系:穿越週期"鐵三角"
銷量的爆發是結果,而非原因。穿透深藍汽車 3 月表現,我們能看到這是一場水到渠成的價值勝利。是其在技術研發、全球化戰略和體系化運營上,長期投入的集中兌現。
技術,是深藍汽車銷量爆發最硬的底氣。圍繞電動車競爭的核心戰場三電領域,深藍汽車已構建深厚的護城河。

3 月,深藍汽車第 100 萬台電驅正式下線,是其規模化的里程碑,更是技術成熟度的見證。其量產的全球最高效電驅,CLTC 標準工況效率≥94.13%,實現"同等電量下里程多 30 公里",妥妥的領先技術化作用戶利益。
值得一提的是,深藍汽車的"微核高頻脈衝加熱技術專利群"(共 50 項核心專利),憑藉核心發明專利"一種電動汽車及動力電池加熱系統和加熱方法",榮獲第二十五屆"中國專利金獎"。這項被譽為"專利界奧斯卡"的原創技術,有效解決了低溫環境下的電池性能衰減難題,堪稱"打破電車不過山海關"的行業性突破。
從電驅到電池,深藍汽車用一項項"世界十佳"、"國家科學技術進步二等獎"級別的硬核技術,將"技術自研的死磕精神"轉化為產品上實實在在的競爭優勢。技術,成為深藍汽車在同比承壓的市場中,實現同比大幅增長的最確定性來源。
全球化,則是深藍汽車穿越週期的第二增長曲線。深藍汽車並非將出海視為清庫存渠道,而是作為品牌發展的核心戰略。
作為中國長安"海納百川"計劃的先鋒,深藍汽車的全球網絡已覆蓋約 100 個國家和地區。深藍 S05 在 70 國(地區)銷售、S07 獲 Euro NCAP 五星安全評級、S05/S07 雙雙榮獲泰國年度汽車大獎,深藍汽車的產品力顯然經受了全球最嚴苛市場的檢驗。
從歐洲主流媒體《Auto Bild》、《Autocar》的高度讚譽,到冬奧冠軍的試駕點贊,深藍汽車正在全球範圍內建立起"中國智造"的高端、智能、可靠形象。這種"國內海外雙輪驅動"的模式,既平滑了單一市場的波動風險,更透過全球化的規模效應,反哺研發與製造,形成正向循環。
3 月的銷量佳績,是深藍汽車全球化佈局進入"成果兌現期"的鮮明信號,也部分解釋了為何它能在大盤同比下降時能逆勢增長。

體系化優勢,是深藍汽車作為央企新能源品牌的定海神針。央企背景帶來的穩健性與抗風險能力,是深藍汽車不容忽視的優勢所在,也是激烈的市場淘汰賽中,品牌能讓用戶放心的強大背書。
在行業資金緊張、供應鏈波動、成本高企的環境中,長安集團的全產業鏈協同優勢,是深藍汽車的強大依靠。長安在供應鏈保障、產能調配、技術研發、資金實力上具備穩定支撐,得以令深藍不隨波逐流、不盲目跟風,保持戰略定力,實現健康可持續增長。
依托體系化優勢,深藍汽車的產品迭代與市場節奏有條不紊,新品、新版本、新市場的动作持續深入。其增長顯然已經脫離"機會主義"的偶然,具備可預期、可持續的穩健特質,從而能夠在行業調整期,展現出更強的抗風險能力和增長確定性。
銷量、價值:深藍的"引領邏輯"
站在市佔率創 4 年新高的重要節點,深藍汽車的目光無疑會看向更遠。其已將 4 月銷量目標定為 3.2 萬輛,將 4 月新能源市佔率目標提升至 2.5%,進擊雄心袒露無遺。
目標背後,是姜海榮預告的還有多款新品將在今年亮相,繼續充盈產品矩陣,加速覆蓋更多細分市場;是 4 月品牌四週年之際同步啟動用戶服務月,升級用戶服務生態;是深藍 G318 上市歐亞,深藍 S05 亮相曼谷國際車展、登陸丹麥,深藍 S05/S07 在泰國備受認可。
隨著新能源行業滲透率提升、集中度提高、出海加速三大趨勢不斷加強,深藍汽車憑藉央企體系力優勢、技術自研、全球化佈局、產品矩陣完善,有望持續擴大銷量領先優勢,站穩新能源第一陣營,成為中國智造在全球市場的重要名片。

在銷量引領的更深處,藏著深藍汽車奔赴星辰大海更重要的底層邏輯,那就是價值引領。深藍汽車的價值引領首先藏在技術裡,從"全球最高效電驅"到不斷獲獎的電池安全技術,這種技術領先轉化為用戶體驗的代差,從而帶來的用戶體驗升級,才是銷量轉化的根本動力。價值增長的競爭力,也比單純的價格競爭更具可持續性。
深藍汽車的價值引領也藏在品牌塑造中,它致力於在全球消費者心中,塑造一個代表高端智能、可靠品質和創新科技的中國汽車品牌形象,這比單純的銷量增長更具長遠價值,也是中國汽車產業從"做大"到"強"的必經之路。
深藍汽車的價值引領也藏在持續創造中,當一家企業將資源持續投入在用戶真正關心的技術、安全、智能、服務和全球化的品質保障上時,其實正體現了圍繞"用戶價值"的持續創造。深藍汽車 3 月的市佔率新高,本質上是用戶價值獲得市場廣泛認可的集中體現。
它驗證了一個最樸素的商業邏輯:真心為用戶創造價值的企业,終將獲得市場的慷慨回饋。
風大浪急,更顯定力;逆勢而上,方見真章。深藍汽車讓我們看到,在新能源賽道下半場,依靠紮實的技術儲備、清晰的产品矩陣、堅定的全球化戰略和以用戶為中心的體系化運營,品牌完全可以在充滿挑戰的市場中構築自身的"避風港"。
它更讓我們展望,一個以技術和價值為內核的卓越品牌,繼續翻開新篇章,實現高質量、可持續的逆週期增長。


【2026年4月8日,武汉】4月8日,上海交通大学迎来建校130周年、西安交通大学迎来建校130周年暨西迁70周年纪念。两所同根同源的百年学府,分别在上海和西安举行庆祝活动,来自信息、航天、能源等行业的众多嘉宾、师生校友亲临两地现场,共庆双校华诞。作为央国企高端新能源第一品牌,岚图汽车成为上海交通大学130周年活动支持用车;西安交通大学130周年活动指定用车,为来自海内外的学者、企业家、校友与各界嘉宾提供了高端、智能、绿色的出行服务。

岚图汽车董事长、党委书记卢放表示:“交大人科教报国、东风人实业兴邦,交大与岚图的携手,这不仅是业务联结,更是交大与东风两代建设者精神的传承与回响。岚图很荣幸能深度参与其中,也愿与高校一起‘求实学、务实业’,为建设教育强国、科技强国、人才强国作出新贡献!”
校庆之际,上海交通大学举行了“庆祝上海交通大学建校130周年大会”及丰富的学术文化活动,包括“钱学森与上海交通大学”特展、“文脉永续 百卅寻源”特藏文献展等;西安交通大学通过“中国特色、世界一流大学高质量发展大会”、世界知名大学校长论坛、教育科技人才一体化推进大会等专业学术盛会,让各界学者充分探讨教育发展大势。广大校友和嘉宾乘坐岚图汽车在各个会场之间穿梭,在感受百年精神传承的同时,深度体验中国高端新能源汽车的飞速发展与创新突破。

家国情怀,西迁精神与三线精神的共振
上海交通大学创立于1896年,在民族危难中开启了兴学强国征程,为国育才。1956年,数千名师生响应号召,从黄浦江畔迁至渭水之滨,铸就西迁精神。西迁以来,西安交大为国家发展和西部建设提供了有力的人才和科技支撑。
与西迁精神同频共振的,是东风汽车一直传承的马灯精神。57年前,东风汽车的建设者们怀着“中国汽车工业要打翻身仗”的坚定信念,在艰苦条件下白手起家建成二汽,完成了这一三线建设的重大布局,将 “艰苦创业、无私奉献、团结协作、勇于创新” 的三线精神熔铸为照亮民族汽车工业的马灯精神。
如今,岚图在“三线精神”的感召下传承红色基因、永葆创业激情,在服务国家战略中强化使命担当,在攻坚克难中不断提升核心能力、厚植竞争优势、赢得发展主动。同时,在加速走向全球、推动产品出海、品牌出海与文化出海的进程中,岚图也将“三线精神”中持续汲取砥砺奋进的力量,把精神力量切实转化为开拓国际市场的实际行动,努力打造具有全球影响力的中国品牌。
长期以来,岚图始终与国内顶尖高校保持着长期、深度的战略合作。2023年,岚图成为武汉大学130周年校庆赞助用车;2024年,护航中山大学100周年校庆、西北农林科技大学90周年校庆以及新疆大学100周年校庆;2025年,为天津大学130周年校庆和河海大学110周年校庆提供赞助用车,持续为名校重大活动提供用车保障。同时,岚图积极与高校建立产学研合作,推出了“青岚计划”“扶摇计划”“先锋计划”等校企合作方案,打造了实习实训、人才培养和技术攻关平台,不断扩大各类人才引进和培养规模,擦亮了“顶级学府用岚图”的名片。

创新立身,全栈自研与先进智造的底气
作为央国企高端新能源第一品牌,岚图汽车坚持高水平自立自强,培育和壮大新质生产力。目前,岚图累计布局专利5828件,其中发明专利布局4974件,占比达85.35%,并深度参与行业技术探索与规则制定,增强原始创新策源功能,率先实现L3级智能架构量产落地。
岚图创新绿色制造和智能制造技术,探索具身智能在制造领域的应用场景,建成汽车行业首个全链路、全价值链100%国产化的示范生产线,掌控工业软件、大型工业设备的核心技术。同时,岚图通过原创技术引领和正向开发,积极带动国产芯片、车辆信息单元、空气悬架等自主产业链的成长,提升产业链自主安全可控水平。

依托技术与智造优势,岚图已构建覆盖SUV、MPV、轿车全品类旗舰矩阵,成为行业内产品布局最全面的高端新能源车企之一。2026年,岚图还将推出多款重磅新车,均搭载L3级智能辅助驾驶硬件。

价值引领,向上跃升的中国汽车旗帜
坚持通过技术创新、管理创新和模式创新,提升价值创造能力,实现健康可持续发展。3月19日,岚图汽车在香港联交所主板挂牌上市,成为“央国企高端新能源汽车第一股”。

凭借高端产品实力与优质服务,岚图汽车不仅与顶级学府联手,还频繁亮相国家级盛会。2026年全国两会期间,岚图三旗舰高效服务代表委员、驻华大使和中外记者,加深了“国之盛事用岚图”的品牌印记。
以家国为根,以时代为名。从三线深山到中国智造,教育与实业正携手奔赴下一个百年征程。面向未来,岚图汽车将继续与顶级学府并肩前行,深化产学研融合,让世界见证中国品牌的向上力量。


【2026年4月8日,武汉】4月8日,上海交通大学迎来建校130周年、西安交通大学迎来建校130周年暨西迁70周年纪念。两所同根同源的百年学府,分别在上海和西安举行庆祝活动,来自信息、航天、能源等行业的众多嘉宾、师生校友亲临两地现场,共庆双校华诞。作为央国企高端新能源第一品牌,岚图汽车成为上海交通大学130周年活动支持用车;西安交通大学130周年活动指定用车,为来自海内外的学者、企业家、校友与各界嘉宾提供了高端、智能、绿色的出行服务。

岚图汽车董事长、党委书记卢放表示:“交大人科教报国、东风人实业兴邦,交大与岚图的携手,这不仅是业务联结,更是交大与东风两代建设者精神的传承与回响。岚图很荣幸能深度参与其中,也愿与高校一起‘求实学、务实业’,为建设教育强国、科技强国、人才强国作出新贡献!”
校庆之际,上海交通大学举行了“庆祝上海交通大学建校130周年大会”及丰富的学术文化活动,包括“钱学森与上海交通大学”特展、“文脉永续 百卅寻源”特藏文献展等;西安交通大学通过“中国特色、世界一流大学高质量发展大会”、世界知名大学校长论坛、教育科技人才一体化推进大会等专业学术盛会,让各界学者充分探讨教育发展大势。广大校友和嘉宾乘坐岚图汽车在各个会场之间穿梭,在感受百年精神传承的同时,深度体验中国高端新能源汽车的飞速发展与创新突破。

家国情怀,西迁精神与三线精神的共振
上海交通大学创立于1896年,在民族危难中开启了兴学强国征程,为国育才。1956年,数千名师生响应号召,从黄浦江畔迁至渭水之滨,铸就西迁精神。西迁以来,西安交大为国家发展和西部建设提供了有力的人才和科技支撑。
与西迁精神同频共振的,是东风汽车一直传承的马灯精神。57年前,东风汽车的建设者们怀着“中国汽车工业要打翻身仗”的坚定信念,在艰苦条件下白手起家建成二汽,完成了这一三线建设的重大布局,将 “艰苦创业、无私奉献、团结协作、勇于创新” 的三线精神熔铸为照亮民族汽车工业的马灯精神。
如今,岚图在“三线精神”的感召下传承红色基因、永葆创业激情,在服务国家战略中强化使命担当,在攻坚克难中不断提升核心能力、厚植竞争优势、赢得发展主动。同时,在加速走向全球、推动产品出海、品牌出海与文化出海的进程中,岚图也将“三线精神”中持续汲取砥砺奋进的力量,把精神力量切实转化为开拓国际市场的实际行动,努力打造具有全球影响力的中国品牌。
长期以来,岚图始终与国内顶尖高校保持着长期、深度的战略合作。2023年,岚图成为武汉大学130周年校庆赞助用车;2024年,护航中山大学100周年校庆、西北农林科技大学90周年校庆以及新疆大学100周年校庆;2025年,为天津大学130周年校庆和河海大学110周年校庆提供赞助用车,持续为名校重大活动提供用车保障。同时,岚图积极与高校建立产学研合作,推出了“青岚计划”“扶摇计划”“先锋计划”等校企合作方案,打造了实习实训、人才培养和技术攻关平台,不断扩大各类人才引进和培养规模,擦亮了“顶级学府用岚图”的名片。

创新立身,全栈自研与先进智造的底气
作为央国企高端新能源第一品牌,岚图汽车坚持高水平自立自强,培育和壮大新质生产力。目前,岚图累计布局专利5828件,其中发明专利布局4974件,占比达85.35%,并深度参与行业技术探索与规则制定,增强原始创新策源功能,率先实现L3级智能架构量产落地。
岚图创新绿色制造和智能制造技术,探索具身智能在制造领域的应用场景,建成汽车行业首个全链路、全价值链100%国产化的示范生产线,掌控工业软件、大型工业设备的核心技术。同时,岚图通过原创技术引领和正向开发,积极带动国产芯片、车辆信息单元、空气悬架等自主产业链的成长,提升产业链自主安全可控水平。

依托技术与智造优势,岚图已构建覆盖SUV、MPV、轿车全品类旗舰矩阵,成为行业内产品布局最全面的高端新能源车企之一。2026年,岚图还将推出多款重磅新车,均搭载L3级智能辅助驾驶硬件。

价值引领,向上跃升的中国汽车旗帜
坚持通过技术创新、管理创新和模式创新,提升价值创造能力,实现健康可持续发展。3月19日,岚图汽车在香港联交所主板挂牌上市,成为“央国企高端新能源汽车第一股”。

凭借高端产品实力与优质服务,岚图汽车不仅与顶级学府联手,还频繁亮相国家级盛会。2026年,岚图三旗舰高效服务代表委员、驻华大使和中外记者,加深了“国之盛事用岚图”的品牌印记。
以家国为根,以时代为名。从三线深山到中国智造,教育与实业正携手奔赴下一个百年征程。面向未来,岚图汽车将继续与顶级学府并肩前行,深化产学研融合,让世界见证中国品牌的向上力量。


