
搜尋歷史
熱門搜尋
經銷商登入 / 註冊

【深度觀察 · 2026 年 10 月 30 日】
汽車行業深度觀察
三季報分化加劇 · 出海與智駕開啟下半場
車家號 · 資深觀察 | 2026 年 10 月 30 日 星期五
隨著三季報集中收官,中國汽車產業站上 2026 年嘅歲末關口。一邊是頭部自主品牌憑藉新能源與出海雙輪驅動實現利潤逆勢增長,一邊係合資巨頭與傳統車企喺轉型陣痛中艱難承壓;新能源汽車出口佔比連續多個月度突破 50%,智能駕駛則正式邁入"技術平權"嘅下半場。這一季嘅分化與重構,正為中國汽車產業嘅未來十年寫下全新註腳。 ▲ 頭部車企新能源車型密集亮相,市場競爭進入白熱化階段
一、三季報分化加劇:頭部自主穿越價格戰
10 月末,A 股與港股嘅重量級車企陸續交出三季報成績單。一個鮮明嘅信號係:喺新能源汽車行業價格戰持續未歇嘅大背景下,頭部自主品牌憑藉規模效應、產業鏈垂直整合與海外市場放量,實現了營收與利潤嘅逆勢雙增長,而傳統合資陣營與部分巨頭則陷入利潤承壓嘅泥淖。
比亞迪發布 2026 年第三季度報告:Q3 實現營業收入 2214.88 億元,同比增長 13.59%;歸母淨利潤 100.20 億元,同比增長 28.08%。儘管前三季度營收 5663.04 億元同比僅微增 0.01%,歸母淨利潤 223.45 億元同比小幅下降 4.24%,但單季度利潤重回百億量級,顯示其通過技術創新與高端化佈局正在逐步對沖價格戰對盈利端嘅擠壓。值得關注嘅係,比亞迪三季度純電動車銷量 27.31 萬輛,同比增長 33.21%,喺整體銷量同比小幅下滑嘅背景下,純電板塊成為其重要嘅增長極與利潤錨點。 ▲ 比亞迪生產基地總裝車間生產線,規模化與垂直整合構築成本護城河
吉利汽車嘅三季報同樣亮眼:Q3 收入 990 億元,同比增長 10%;核心歸母淨利潤 52.1 億元,同比增長 32%,收入與核心利潤雙雙創同期歷史新高。前三季度總收入 2726 億元,核心歸母淨利潤累計達 149 億元,同比勁增 41%。極氪品牌 9 月銷量同比大增 104% 至 37,216 輛,高端化與電動化戰略成效顯著。喺出口端,吉利前三季度新能源汽車出口 48.4 萬輛,同比暴漲 531%,成為比肩比亞迪嘅出海第二極。
相比之下,上汽集團 Q3 營收 1546.31 億元,同比下降 7.34%,歸母淨利潤 4.86 億元,同比大幅下降 76.70%。上汽利潤嘅下滑主要受到資本市場金融資產公允價值變動及海外業務匯兌損失嘅階段性影響。這一組數據嘅鮮明對比,深刻折射出當前中國汽車行業"冰火兩重天"嘅結構性分化——掌握核心技術、擁有全產業鏈話語權與全球化佈局能力嘅頭部自主品牌,正喺穿越價格戰週期,而依賴合資輸血與傳統燃油車基本盤嘅車企,則面臨更深層嘅增長焦慮。
二、新能源出口狂飆:出海正成增長極
如果說三季報係試金石,那麼出口數據則勾勒出中國汽車出海嘅全新圖景。據最新統計,2026 年 1-9 月中國汽車出口 863 萬輛,同比增長 52%;其中 9 月單月出口 118 萬輛,同比增長 55%,環比增長 13%。尤為關鍵嘅係,新能源汽車已成爲汽車出口嘅最大動能——9 月新能源汽車出口 61.2 萬輛,同比增長 104%,前 9 個月累計出口 407 萬輛,同比大幅增長 75%,新能源喺整車出口中嘅佔比已連續多個月度穩定喺 50% 以上。
這一結構性轉變意義深遠:中國汽車出海正從過去嘅燃油車"規模出海",徹底轉向以新能源汽車爲核心、以技術與產業鏈爲支撐嘅"價值出海"。比亞迪、吉利等頭部車企紛紛喺匈牙利、泰國、巴西、墨西哥等地佈局本地化生產基地,從單純整車出口轉向"研產供銷"全鏈條本地化運營,以規避貿易壁壘、貼近終端市場。 ▲ 連雲港口岸新能源汽車出口作業繁忙,海外市場成核心增長極
與此同時,政策層面亦喺引導產業高質量出海。財政部明確自 2027 年 4 月 1 日起,將新能源汽車增值稅出口退稅率由 13% 下調至 9%。乘聯會祕書長崔東樹指出,此次調整屬溫和下調,並非抑制出口,而係意在引導車企告別低價衝量嘅粗放模式,轉向品牌建設與本地化運營嘅精细化管理。可以預見,"從規模擴張轉向價值提升",將成爲下一階段中國汽車出海嘅核心命題。
三、智能駕駛下半場:技術平權與成本博弈
智能駕駛正成爲繼電動化之後,汽車產業競爭嘅新戰場與下半場嘅決勝關鍵。近期密集釋放嘅信號顯示,行業已從"個別品牌嘅秀肌肉"邁入"大規模技術平權與成本博弈"嘅全新階段。
比亞迪旗下仰望品牌發布全新旗艦——仰望鼎曜嘅車頭預告圖引發廣泛關注。新車預計 11 月喺阿聯酋進行全球首發,車長約 5.5 米,售價或超 200 萬人民幣,對標頂級超豪華市場。除具備量產條件嘅固態電池外,新車還搭載比亞迪自研璇玑 A3 4nm 智駕芯片,配備瞭望塔式激光雷達,將智能駕駛能力推向新嘅高度。仰望鼎曜嘅推出,不僅標誌著比亞迪喺百萬元級超高端市場嘅野心,更凸顯其喺三電、芯片與智能化層面嘅全棧自研實力。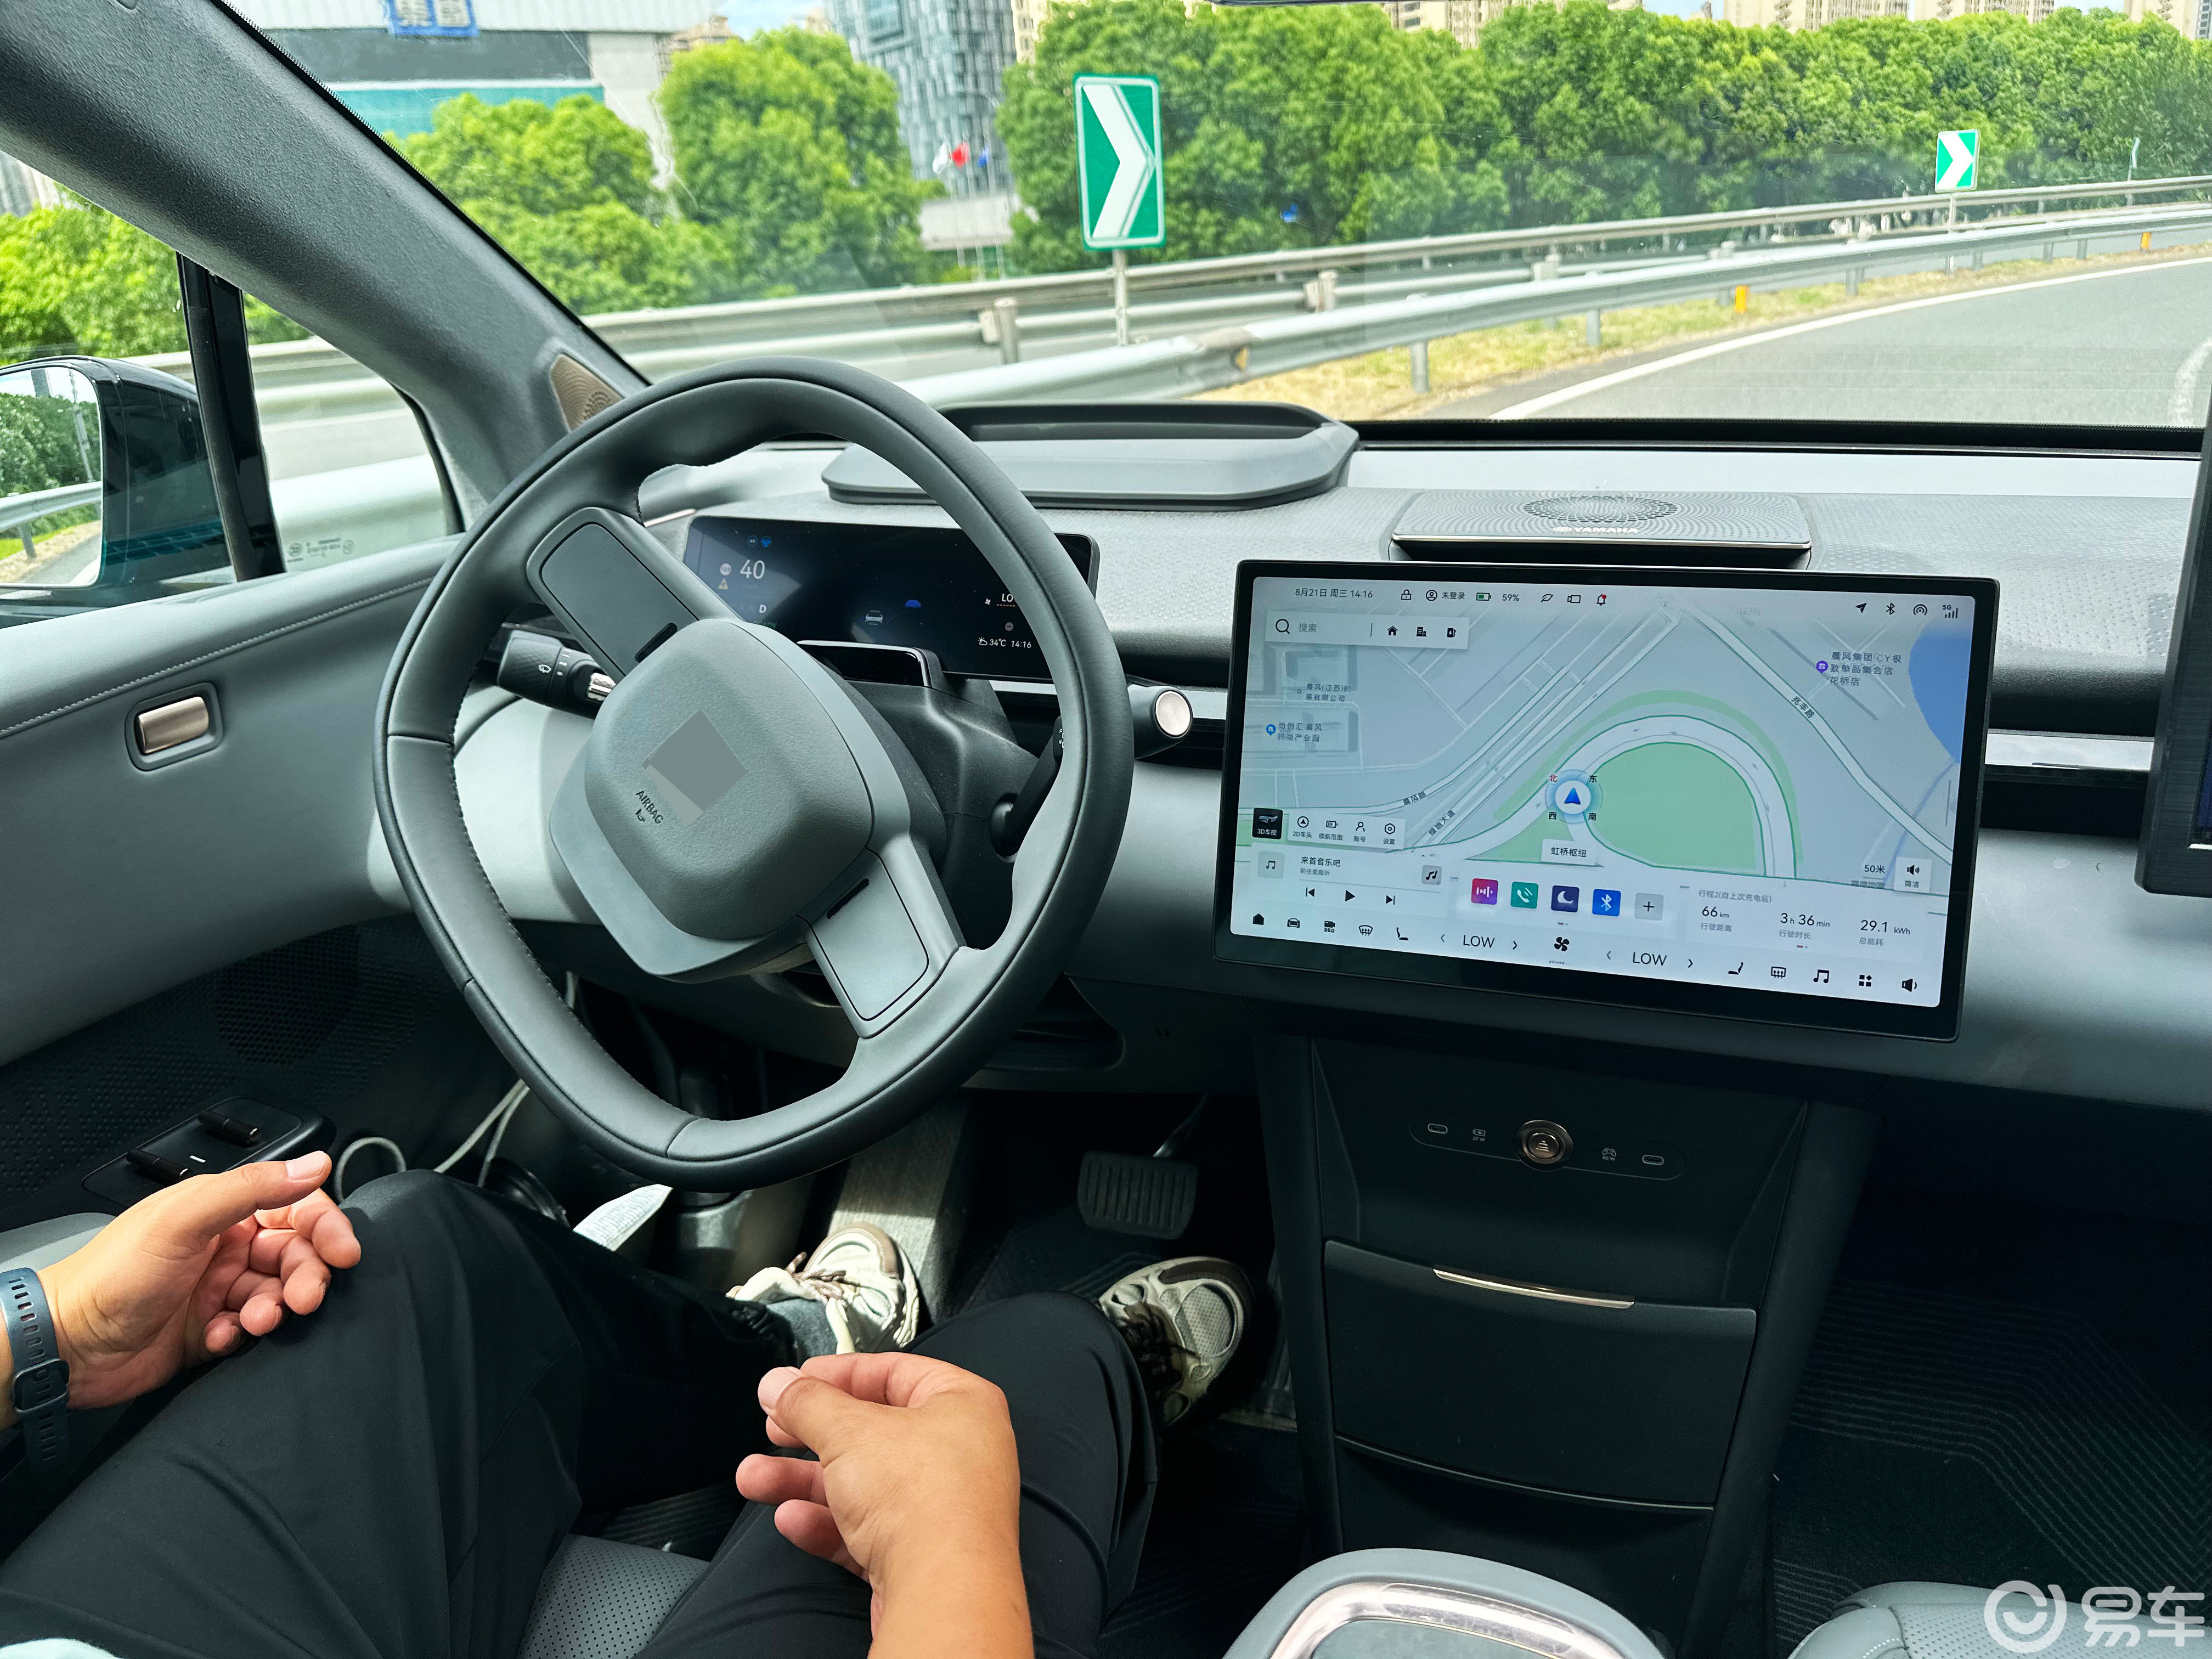 ▲ 智能駕駛領航輔助系統加速商業化落地,技術平權時代到來
傳統巨頭同樣加速擁抱智駕。一汽 - 大眾全新中型純電家轎 ID. AURA L5 實車曝光,基於 CMP 純電平台開發,配備車頂激光雷達與酷睿程 HS8 駕駛輔助系統,主打"科技平權"嘅中端純電市場。而喺智駕供應商端,Mobileye 發布 2026 財年第三季度財報:營收 4.92 億美元,同比微降 2%,但營業虧損同比收窄 25%;EyeQ 芯片出貨量同比增長 11%,自動駕駛出租車(Robotaxi)業務取得顯著進展,並與斯特蘭蒂斯達成合作供應雲增強型 ADAS。這些動向共同勾勒出智能駕駛從"高端嘗鮮"向"大眾普及"裂变嘅清晰軌跡。
四、國際車企承壓轉型:全球格局重塑
將目光投向全球,國際大型車企集團正集體站在戰略轉型嘅十字路口。大眾汽車集團第三季度營收 2334 億歐元,同比減少 2.2%;營業利潤僅 1 億歐元,同比驟降 98.7%;前三季度銷量 590 萬輛,同比減少 10.6%。作爲全球銷量規模最大嘅車企之一,大眾喺電動化轉型、中國市場業務承壓與軟件定義汽車挑戰等多重壓力交織之下,利潤幾乎蒸發,折射出傳統巨頭轉型之痛。
日系車企同樣不容樂觀:豐田 9 月全球銷量同比下降 2.9%,已連續第 8 個月同比下降,上半年全球銷量同比下滑 4.6%,爲兩年來首次負增長;日產 9 月全球銷量同比減少 10.2%,產量同比減少 17.8%。現代汽車 Q3 淨利潤同比下降 24.2%,已下調 2026 年批發銷量及營收增長預期。傳統國際巨頭喺電動化與智能化浪潮中嘅被動,與東風、比亞迪等中國品牌喺全球新能源市場嘅攻城略地形成鮮明反差,全球汽車產業嘅重心遷移趨勢愈發清晰。 ▲ 理想純電旗艦 SUV i9 新車預覽,中國品牌產品力持續上探
而喺新勢力層面,中國品牌正強勢改寫全球競爭版圖。小鵬集團與四國達成經銷合作加速出海,長城汽車猛龍海外版喺米蘭上市,GAC 正式登陸羅馬尼亞市場。與此同時,特斯拉喺雄安成立汽車銷售服務公司,註冊資本 100 萬美元,並推進人形機器人將爲 CyberCab 無人車充電嘅新商業設想——從造車到運營、從汽車到機器人嘅生態版圖,正喺重新定義出行產業邊界。
政策觀察:以舊換新與自動駕駛加速落地
政策端嘅持續發力爲汽車市場提供了堅實嘅托底與想象空間。商務部最新數據顯示,今年以來以舊換新政策已累計帶動相關商品銷售超 2 兆元,其中新能源汽車佔比高達 60.5%,帶動新能源乘用車零售滲透率連續 6 個月突破 60%。北京將汽車以舊換新補貼申報截止时间延長至 2027 年 1 月 10 日,上海則擬依法有序推動自動駕駛技術喺出租汽車行業嘅應用,爲 Robotaxi 落地場景打開政策大門。業內普遍認爲,喺政策托底與智能化技術突破嘅雙輪驅動下,2026 年四季度及未來一年嘅中國車市仍將保持穩健增長態勢,而智能駕駛嘅合規落地,則將深刻改變出行生態與產業價值鏈。
結語:分化中嘅進化,重構中嘅新生
回望這一季,中國汽車產業喺價格戰嘅硝煙與出海嘅浪潮中,完成了又一次深刻嘅自我迭代。我看到嘅係分化——頭部自主與合資巨頭嘅冰火兩重天;我看到嘅係進化——新能源汽車出口佔比過半標誌著中國汽車出海從規模走向價值;我看到嘅係重構——智能駕駛技術平權開啟新嘅產業週期,國際巨頭嘅轉型陣痛與中國品牌嘅全球進擊,正共同書寫全球汽車產業嘅重心遷移。
當下或許係最具挑戰嘅時刻,卻也正係最富想象力嘅時代。當比亞迪單季利潤重回百億、吉利核心利潤勁增四成、新能源出口佔比過半、智駕芯片與固態電池加速落地,中國汽車產業正用一場從"電動化上半場"向"智能化下半場"嘅躍遷,向世界宣告:屬於中國汽車嘅深度時代,正喺加速到來。


