首頁Tesla Model X

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
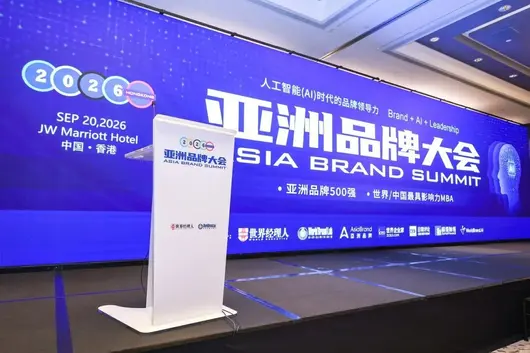
9月20日,第二十一届亚洲品牌大会在香港召开。会上,全球权威品牌评估机构世界品牌实验室(World Brand Lab)发布2026年《亚洲品牌500强》榜单,赛轮凭借稳健的品牌成长力与全球市场表现再度上榜,位列第313位。自2019年首次入围以来,赛轮已连续八年稳居该榜单。

首次引入AI影响力指数的权威榜单
《亚洲品牌500强》是亚洲范围内最具影响力的品牌评价体系之一,评估标准涵盖市场占有率、品牌忠诚度、亚洲领导力等关键指标。今年该榜单更首次将AI影响力指数纳入评估体系,从技术生态话语权、行业传播度等全新维度衡量品牌综合实力。
在亚洲品牌的激烈角逐中,赛轮坚持技术创新与品牌建设双轮驱动,持续稳固席位,成为中国轮胎品牌向上突围的有力代表。

多项权威榜单加持,品牌价值全球第十
品牌排名稳步攀升的背后,是赛轮长期深耕技术创新、全球化布局与ESG可持续发展的扎实积淀。依托自主原创的液体黄金轮胎核心技术,赛轮持续迭代产品性能,以更安全、更节能、更耐磨的表现回应全球用户多元化出行需求,同时探索轮胎产品美学创新,面向全球市场推出“高颜值+高性能”的液体黄金轮胎时尚系列。在智能制造领域,赛轮积极拥抱AI数字化变革,打通研发、生产、供应链全链路,以技术持续赋能品牌价值增长。

今年6月,赛轮刚以1251.89亿元品牌价值位列2026年《中国500最具价值品牌》第97位,首次跻身中国品牌百强阵营;同月,国际权威品牌评估机构Brand Finance发布的《2026全球轮胎品牌价值25强》中,赛轮以12.39亿美元品牌价值稳居全球第十位,同比增长37%,是唯一跻身全球榜单十强的中国轮胎品牌。

多项权威榜单的认可,充分印证了海内外市场与广大消费者对赛轮产品实力、服务能力以及品牌建设成果的高度肯定。

站在新的起点,赛轮集团表示,将继续坚持创新驱动发展战略,积极拥抱AI时代发展机遇,为全球用户带来更安全、更可靠的轮胎产品与出行解决方案,持续书写中国橡胶工业高质量发展的品牌篇章。
In the Malaysian SUV market, many buyers compare Honda CR-V and GWM Haval H6 when choosing a car. These two cars are quite close in price and positioning. Today we will make a detailed comparison from multiple aspects to help you save time on research.
Honda CR-V's OTR price in Malaysia is RM 178,200 - 195,900, totaling 4 versions, including 2026 e:HEV 2.0L 2WD RS (RM 195,900), 2026 1.5T 4WD V (RM 181,900), 2026 e:HEV 2.0L 2WD E (RM 178,200), etc.
GWM Haval H6's OTR price in Malaysia is RM 139,750 - 139,750, totaling 2 versions, including 1.5L Turbo Standard (RM 140,000), 1.5L Turbo Premium (RM 155,000), etc.
From a price perspective, GWM Haval H6's starting price is RM 38,450 cheaper than Honda CR-V. Honestly, in this price range, a difference of a few thousand is actually not that big. The key lies in the overall cost-performance ratio and long-term usage costs.

Honda CR-V is equipped with 2.0L 4-cyl, 170 hp. Official fuel consumption is 8.0 L/100km.
GWM Haval H6 is equipped with Hybrid, 170 hp. Official fuel consumption is 4.5 L/100km.
Regarding power, GWM Haval H6's Hybrid has 0 more horsepower than Honda CR-V's 2.0L 4-cyl. However, for daily city driving, the power of both cars is sufficient, you won't feel underpowered.

Honda CR-V adopts FWD driving mode.
GWM Haval H6 adopts FWD driving mode.
Both cars have the same driving mode, both are FWD, there won't be a big difference in daily driving experience.

Honda CR-V warranty 5 years/unlimited mileage, service interval every 10,000km or 6 months.
GWM Haval H6 warranty 7 years/150,000km, service interval every 10,000km or 6 months.
Honda CR-V and GWM Haval H6 are both mainstream choices in the Malaysian market, suitable for family use, daily commuting. If you value brand reputation and resale value more, you can prioritize the one with better reputation; if you care more about cost-performance and features, then choose the one with richer configuration. Ultimately, it is recommended to test drive both, personal experience is the most important.
Overall, Honda CR-V and GWM Haval H6 are both quite good models in the Malaysian market. Choosing which one depends on your personal needs and budget. We suggest doing your homework, comparing quotes from several dealerships, and then test driving to make a final decision. Buying a car is a big deal, spending some time on research will definitely not be wrong.

喺馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會將本田 CR-V 同馬自達 CX-60 嚟比較。呢兩部車喺價位同定位上都幾接近,今日我哋就從多個方面做一個詳細嘅對比,幫你省返做功課嘅時間。
本田 CR-V 喺馬來西亞嘅 OTR 售價係 RM 178,200 - 195,900,一共有 4 個版本,包括 2026 e:HEV 2.0L 2WD RS(RM 195,900)、2026 1.5T 4WD V(RM 181,900)、2026 e:HEV 2.0L 2WD E(RM 178,200) 等。
馬自達 CX-60 喺馬來西亞嘅 OTR 售價係 RM 200,510 - 252,873,一共有 2 個版本,包括 2026 3.3T 4WD High Plus(RM 252,873)、2025 2.5L 2WD High(RM 200,510) 等。
由價錢睇嚟,本田 CR-V 嘅起步價確係比馬自達 CX-60 平咗 RM 22,310。如果你預算有限,本田嘅入門版已經可以滿足日常需要。但都要留意,平嗰幾千蚊,可能喺配備上會有取捨,具體要睇你嘅需要。
本田 CR-V 車身長 4500 mm,尾箱 450 L。
馬自達 CX-60 車身長 4500 mm,尾箱 450 L。
兩款車嘅尺寸差唔多,車內空間差唔大。呢個級別嘅車,日常使用完全够用。
本田 CR-V 保養 5 年/無限制里程,保養間隔 每 10,000km 或 6 個月。
馬自達 CX-60 保養 5 年/150,000km,保養間隔 每 10,000km 或 6 個月。
本田 CR-V 同馬自達 CX-60 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更重視品牌口碑同二手價,可以優先考慮口碑更好嗰款;如果你更在意性價比同配備,就揀配置更豐富嗰款。最終都係建議兩款都去試駕,親身體驗先係最重要嘅。

總體嚟講,本田 CR-V 同馬自達 CX-60 都係馬來西亞市場好唔錯嘅車型。揀邊一輛,關鍵仲係要睇你嘅個人需要同預算。建議大家做足功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花啲時間做功課絕對唔會錯。

今年前 8 個月,上汽集團海外累計銷量達到 101.6 萬輛,按年增長 52.9%。其中,MG 品牌喺歐洲累計銷售 24.1 萬輛,按年增長 22.3%。
當海外業務進入百萬輛規模,衡量一家車企全球化能力嘅標準也開始發生變化。過去,汽車出海更多關注產品點樣先至賣得出去、銷量點樣先至做得起;但當一個區域市場從幾萬輛增長到幾十萬輛,一家車企真正面對嘅已經係一套完整嘅海外經營問題:運輸是否穩定,產品能否適應當地市場,生產同供應鏈是否足夠靠近用戶,銷售、售後同金融體系能否支撐更大嘅規模。呢啲能力並唔會隨住銷量自然出現,而要長期投入同提前佈局。
目前,上汽旗下安吉物流擁有 42 艘自營滾裝船,海外佈局三大創新研發中心、三大設計中心,泰國、印尼、印度三個整車製造基地同巴基斯坦 KD 工廠,以及 100 多個零部件生產研發基地、3000 多個營銷服務網點。
呢啲分散喺研發、製造、物流、銷售等不同業務板塊嘅佈局,構成了上汽全球化不斷夯實嘅“大底座”。佢唔只係某一座工廠、某一支船隊,而係圍繞一輛汽車,將研發、製造、零部件、物流、銷售、服務乃至金融等能力逐步鋪向全球,並最終形成一套可以獨立運轉嘅海外體系。海外累計銷量突破 700 萬輛之後,上汽全球化正由以產品同銷量為核心嘅擴張,進入更依賴體系能力嘅階段。

百萬輛生意背後
物流已經唔係簡單嘅運輸
上汽全球化“大底座”中,最具象嘅一部分,係不斷擴大嘅滾裝船隊。2022 年起,安吉物流投入近百億元,新建 12 艘 7600 車位及以上大型滾裝船。目前,安吉物流擁有各類滾裝船 42 艘,其中外貿、內貿滾裝船各 21 艘,遠洋段自營年運能達到 60 萬輛,海外落地段能力達到 100 萬輛。從依賴外部運力,到自建大型滾裝船隊,呢一變化背後,係上汽海外業務規模不斷擴大之後,對物流穩定性同自主性嘅要求越來越高。

對於年海外銷量達到百萬輛級嘅車企而言,物流已經唔止係採購一項運輸服務。運力是否充足、船期能否穩定、重點市場能否快速補貨,都會直接影響當地銷售節奏。而當船隊擴張到數十艘之後,真正決定物流效率嘅,亦唔再只係單艘船能裝幾多輛車,而係能否形成一張穩定覆蓋核心市場嘅航線網絡。
目前,安吉物流 8 條國際航線已經覆蓋東南亞、波斯灣、地中海、英國、墨西哥—美西、美東、南美西同澳新等主要出口方向。 42 艘滾裝船同 8 條國際航線,令上汽能夠更主動地安排全球市場之間嘅車輛流動。咩時間發船、邊個區域需要增加運力、車輛抵港之後如何銜接倉儲同配送,都開始成為一套可以自主調度嘅體系。
這亦係“強底座”嘅意義所在。佢解決嘅唔係某一次出口,而係點樣讓百萬輛級嘅海外業務長期、穩定地運轉。

從把車運出去
到將研發製造能力放到當地
物流體系解決的係汽車點樣高效連接全球市場,但係隨著一個區域市場逐漸做大,僅僅依靠中國生產、海外銷售嘅模式,亦會越來越接近邊界。上汽喺海外佈局製造基地,好早已經開始。
2012 年,上汽同泰國正大集團簽署合作協議,隨後喺當地建設整車製造同銷售體系;2019 年,印度整車基地建成投產。此後,上汽逐漸形成泰國、印尼、印度三個海外整車製造基地,並喺巴基斯坦佈局 KD 工廠。
過去幾年,呢種本地化又從製造環節繼續向研發、工程同供應鏈延伸。今年,上汽位於德國法蘭克福的歐洲工程中心啟用,歐洲生產基地穩步推進,比利時、盧森堡直屬銷售公司相繼成立,中亞本地化生產已經啟動。 目前,上汽喺海外仲擁有三大創新研發中心、三大設計中心,以及 100 多個零部件生產研發基地。

這種佈局背後,係汽車全球化逐漸從“產品適銷”走向“能力本地化”。不同國家喺法規、道路環境、氣候以及消費者使用習慣上存在明顯差異,海外市場做得越深,一款車型就越難依靠簡單嘅全球統一配置覆蓋所有需求。
例如,上汽針對印度市場嘅使用習慣開發咗本地語音助手;巴西版本 MG ZS EV 則針對當地熱帶氣候,對電池熱管理系統進行咗優化。 呢啲看似細小嘅變化,實際上反映係研發體系同市場之間距離嘅縮短。
過去,汽車全球化更多係“喺中國開發、喺中國製造,再賣到世界各地”;隨著海外研發中心、工廠同零部件基地不斷增加,一部分工程、製造同供應鏈能力開始直接進入目標市場。這亦係上汽全球化“大底座”更深嘅一層:唔只係把產品送出去,而係把支撐產品持續迭代同生產嘅能力一起放出去。
真正嘅“大底座”
係一套全球經營體系
如果只看單個項目,42 艘滾裝船係一項物流投資,歐洲工程中心屬於研發體系,泰國、印尼、印度工廠屬於製造佈局,3000 多個營銷服務網點又屬於銷售體系。但全球化真正嘅競爭力,恰恰來自呢啲能力之間點樣連接埋一齊。
汽車產業本身就係一條長鏈條行業。從產品開發到零部件採購,從整車製造到物流運輸,再到銷售、維修、金融同用戶服務,一個品牌要真正進入當地市場,任何一個環節都好難長期缺位。目前,上汽擁有超過 3000 個海外營銷服務網點,並喺印尼設立咗海外金融服務公司,產品同服務已經進入全球 170 多個國家同地區。
由此再回睇上汽已經鋪開嘅海外體系,其輪廓會更加清晰。海外研發同設計中心承擔產品開發同本地適應,整車工廠、KD 工廠同零部件基地提供製造同供應鏈支撐,42 艘滾裝船同 8 條國際航線承擔全球運輸,3000 多個營銷服務網點以及金融服務體系則面向當地用戶。

呢啲能力共同組成嘅,唔再係一條從中國工廠通向海外經銷商嘅出口鏈路,而係一張越來越完整嘅全球汽車產業網絡。這亦解釋咗點解汽車出海越往後走,企業嘅投入會越來越“重”。
簡單出口可以借助大量外部資源完成,但市場規模越大,企業越需要掌握更多關鍵環節。一旦某個區域市場達到十萬輛、二十萬輛甚至三十萬輛,運力、供應鏈、售後、研發響應速度,都可能成為制約增長嘅新瓶頸。
目前,上汽已經形成歐洲一個"30 萬輛級”市場,以及美洲、中東、澳新、東盟、南亞 5 個"5 萬輛級”海外區域市場,產品同服務遍佈全球 170 多個國家同地區,海外累計銷量突破 700 萬輛。 到咗咁的規模,下一個階段增長越來越難單純依靠增加出口數量來完成。海外業務最終比拼嘅,係能否建立一套同銷量規模相匹配、能夠持續運轉嘅全球底座。
因此,42 艘滾裝船可能係上汽全球化“大底座”中最容易被看到的一部分,但真正重要的,係呢啲船背後而家逐漸形成嘅一整套體系:研發、製造、供應鏈、物流、銷售同服務,從中國向全球市場不斷延伸,並最終連接埋一齊。
過去十幾年,中國汽車出海最顯眼嘅變化,係出口數字不斷刷新紀錄。而當越來越多的中國車企進入海外市場嘅深水区,決定全球化上限嘅因素都在改變——從一款產品有冇競爭力,逐漸擴大到一家企業有冇能力喺全球重新搭建完整的汽車產業體系。
從呢個角度看,上汽持續做強的全球化“大底座”,唔只係為了支撐今天嘅百萬輛海外銷量。佢真正要解決的,係一個更長期嘅問題:當中國汽車從“賣到全球”走向“經營全球”,靠什麼喺不同市場真正扎落去?

In the Malaysian SUV market, many buyers compare Honda WR-V and Chery Tiggo 9 when choosing a car. These two cars are quite close in price and positioning, so today we will make a detailed comparison from multiple aspects to help you save time on research.
The Honda WR-V OTR price in Malaysia is RM 89,900 - 107,900, with a total of 4 variants, including 2023 1.5L V (RM 99,900), 2023 1.5L E (RM 95,900), 2023 1.5L S (RM 89,900), etc.
The Chery Tiggo 9 OTR price in Malaysia is RM 166,800 - 179,800, with a total of 1 variant, including 2026 2.0T Standard (RM 179,750), etc.
In terms of price, the starting price of the Honda WR-V is indeed RM 76,900 cheaper than the Chery Tiggo 9. If your budget is limited, Honda's entry-level version can already meet daily needs. But also note, the few thousand cheaper might involve trade-offs in features, depending on your needs.

The Honda WR-V is equipped with a 1.5L 4-cyl, 105 hp. Official fuel consumption 6.0 L/100km.
The Chery Tiggo 9 is equipped with a 2.0L 4-cyl, 170 hp. Official fuel consumption 8.0 L/100km.
Regarding power, the Chery Tiggo 9's 2.0L 4-cyl has 65 more horsepower than the Honda WR-V's 1.5L 4-cyl. However, for daily driving in the city, both cars have enough power and won't feel underpowered.

The Honda WR-V safety rating is 5★ (ASEAN NCAP), active safety system includes Honda SENSING.
The Chery Tiggo 9 safety rating is TBD, active safety system includes Basic.
Regarding safety features, both cars have received good ratings. However, there are some differences in functionality between the Honda WR-V's Honda SENSING and the Chery Tiggo 9's Basic. If you value active safety, you can compare the feature lists of both.

Honda WR-V warranty 5 years/ unlimited mileage, service interval every 10,000km or 6 months.
Chery Tiggo 9 warranty 3 years/100,000km, service interval every 10,000km or 6 months.

Overall, the Honda WR-V and Chery Tiggo 9 are both excellent models in the Malaysian market. Which one to choose depends on your personal needs and budget. It is recommended to do your homework, compare quotes from several car dealerships, and test drive before making a final decision. Buying a car is a major matter, spending time doing your homework will never be wrong.

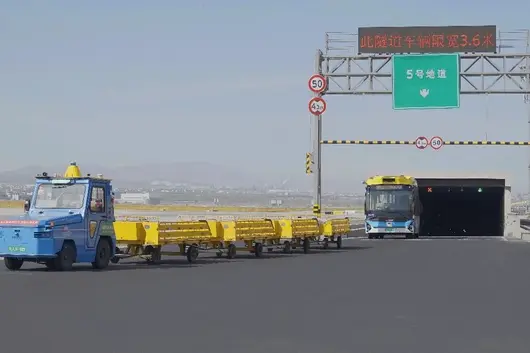
乌鲁木齐天山国际机场的机坪上,52台无人驾驶牵引车正在穿行。它们承担着机场90%以上国内与国际货站至机坪的货邮转运任务,单日峰值作业量可达800拖斗。另外20台无人巴士布设了13个接驳站点,覆盖办公区、道口、机坪机位、贵宾厅,这支车队在天山机场累计运营里程已突破160万公里。

这是中国内地规模最大的机坪无人驾驶运营车队。背后的驭势科技,根据弗若斯特沙利文数据,按2025年收入计算,驭势科技在大中华区机场场景L4级商用车自动驾驶市场的市占率达到90.5%。然而,整个机场场景的无人化渗透率,还不到1%。
高市占率与低渗透率并存,指向一个被自动驾驶行业长期忽视的判断:机场这个市场,值得被重新审视。
过去十年,大家的目光都盯在开放道路上。Robotaxi、干线物流、末端配送,每一个都被写成万亿空间。行业默认谁能在开放道路先跑通,谁就是最后的赢家。
但现实进度远不及预期。几条主流赛道至今未跑通清晰的商业闭环:Robotaxi 仍受长尾场景、事故归责、成本结构制约,头部企业持续处于高投入期;干线物流受跨区域法规、编队标准、权责划分限制,规模化尚需时日;末端配送与城市清洁则面临订单碎片化、路权复杂、单车经济模型偏弱的问题,难以形成统一平台。
换句话说,技术跑得比商业快,但商业始终追不上预期。
行业需要修正一个认知:商业化确定性,可能比市场规模上限更重要。而机场,恰好提供了一个被严重低估的答案。
被忽略的机场:自动驾驶的 "全场景沙盘"
把机场放在自动驾驶的坐标系里重新审视,会发现它的独特性:一个物理空间内,同时包含无人小巴、无人牵引车、无人清扫车、无人巡逻车等多种功能。一个空间,同时具备载人、载货、清洁、特种作业等多种能力。
驭势科技成立于2016年,2017年就进入民航场景,一做八九年。CEO吴甘沙这样解释公司的选择:“民航是物理AI最好的场景,因为安全要求最严苛,让AI的价值被最清晰地量化验证。”

机场不是难度低,而是评价标准更明确,价值可量化。
机场的场景复杂度体现在多个维度:机坪没有标准车道线,依赖车道线的视觉定位方案直接失效;飞机起降会对卫星定位产生强干扰,轻微的定位漂移就可能导致车辆闯入滑行道;环境工况跨度极大,从零下二十多度的暴雪到夏季六七十度的地表高温,从沙尘暴到暴雨大雾,传感器与算法都要经受极限考验。
更核心的风险来自路权共享。无人车在机坪作业,需要与滑行中的航空器、地勤人员、各类特种车辆同场运行。从风险最低的机头路,到需要识别滑行飞机的穿越滑行道,再到要同步识别指示灯、地勤信号的机尾路,每向前推进一个场景,安全要求都呈指数级上升。
“99.9 分的安全等于 0 分”,这是民航业的铁则。这样的标准下,技术打磨的周期被拉得很长。比如雪天算法,极端大雪场景一年只有一次数据采集窗口,错过就要等一整年;激光雷达的雪花噪点处理,只能在有限的窗口期里反复调优。类似的极端工况适配,构成了机场场景最扎实的技术壁垒。
市场空间:不到1%渗透率背后的"金矿"
整个市场有多大?前面提到驭势科技在国内机场无人驾驶的市场份额是90.5%。但吴甘沙提醒这个数字容易产生错觉:"今天100辆机场的车当中,可能还只有1到2辆是无人车。所以它离天花板还很远。"
高市占率与低渗透率同时存在,恰恰说明机场L4仍处于商业化早期。渗透率从低个位数到10%的过程需要时间,但一旦跨过10%,行业将进入加速期——这就是曲棍球杆效应。
据弗若斯特沙利文报告,全球机场场景商用车L4自动驾驶解决方案市场规模,预计2030年将达到约75亿元人民币,2025-2030 年复合增长率超过 88%。
尽管这一数字与开放道路动辄万亿级的市场想象相比微不足道,但机场赛道的特殊之处在于客户付费意愿明确、场景边界清晰。并且全球几千个商用机场,绝大多数还没开始用无人驾驶。
香港机场每天要从珠海拉几千名司机过去开车,晚上再送回去。中东、欧洲人力成本更高,司机缺口更大。无人驾驶的本质,正是将这部分人力成本转化为"AI司机"的订阅服务。
而更大的想象空间在于:未来机场可以完全依据自动驾驶能力来设计机坪,从机坪布局、道路规划到接驳点设置,全部围绕AI司机的运行逻辑展开。这是一种 “N+1” 式的迭代:N是对现有流程的持续优化,1是对机坪运行规则的颠覆式重新设计。
今天不到1%的渗透率,只是冰山露出水面的一角。
三重壁垒:为什么这座"金矿"难攻破
第一重:场景与数据壁垒。
无车道线、定位干扰、极端天气、航空器动态路权,这些专属场景特性无法在公开道路复现;空侧禁区的作业数据属于专有数据,外部企业无法获取。大雪场景一年仅有一次数据采集窗口,类似的极端工况打磨,只能靠一个个项目实打实积累,没有捷径。
第二重:时间代差。
2019 年底,驭势科技在香港机场拿到全球首张机场民用 L4 无人驾驶营运牌照,但真正实现大规模上量已是 2023 年 5 月,中间间隔了三年半。从牌照到运营,中间隔着安全体系、效率体系、运维体系的漫长打磨。一套系统要在机头路、穿越滑行道、机尾路三类道路上全部跑通,才能实现全机坪覆盖。
吴甘沙的判断更直接:"行业整体还停在我们2019年的阶段,想要做到我们今天的程度至少要到2032年。"
第三重:竞争格局。
用吴甘沙的话说就是:“大公司看不起,中等公司赌不起,小公司投不起”。 大公司资源集中在乘用车与 Robotaxi 赛道,看不上机场的细分体量;中等公司不愿投入巨资做一个 5 年才能起量的业务,机会成本太高;小公司更无力支撑,驭势科技仅机场一条赛道的研发投入就达十几亿元。
这三重壁垒叠加,让驭势科技在机场场景几乎处于“全球唯一大规模商业运营L4”的位置。但问题也随之而来:这种壁垒,能持续多久?
驭势科技的答卷与暗礁
驭势早期的逻辑是 “黄金铲子挖富矿”:卖整车加收维保费,客单价高但属于重资产模式,规模化天花板清晰。于是转向AI司机订阅服务:驭势不造车、不运营,把L4能力以标准后装套件部署到客户现有车辆,按单台AI司机、里程或时长收费。对客户而言,无需批量换车,就能把资产性支出转为经营性支出,准入门槛大幅降低。
这套模式被定义为 “π” 商业模型:一横是驭势的技术底座,两侧分别对接主机厂与各行业集成商、运营商,车型完成认证即可交付,交付后即可开启订阅。目前公司已与6家头部商用车企深度绑定,能力延伸至养殖转运、矿山运输、电力巡检等多个场景。
全球化场景复制速度也在指数级提升,香港机场用了7年落地,新加坡樟宜用了1.5年,天山机场仅用1年。吴甘沙算了一笔更长期的账:未来5到10年部署100万个AI司机,每个每年1万美元订阅费,就是100亿美元经常性收入。
但这并不意味着前路坦荡。
首先是客户付费逻辑的转换阻力。机场、厂区等B端客户长期遵循 “采购固定资产” 的预算体制,从一次性资本开支转向逐年支付的经营性订阅费用,涉及内部预算审批、考核口径的多重调整。尤其对国企背景的机场集团而言,订阅模式的算账逻辑虽清晰,但落地决策链条远比采购整车更复杂,客户教育周期远比想象中长。
定制化与标准化的矛盾同样待解。每个机场的机坪布局、车辆类型、作业流程都有差异,项目定制化程度高。新机场部署周期已从早期的数年压缩至1年,但从21家机场到200家,能否进一步压缩定制化成本和时间,是规模化盈利的关键。
财务层面,2023 年至 2025 年,驭势科技营收从 1.61 亿元增至 3.28 亿元,年复合增长率 42.7%,毛利率从 48.8% 提升至 51.1%,但研发也在高速投入期,订阅服务对应车辆 10 年全生命周期的运营支撑,意味着企业要持续承担算法升级、硬件维护、故障脱困、预测性运维的长期成本。
这是驭势科技的挑战也是机遇。因为困难是面向所有人的,市场门槛帮它提前筛选了一部分潜在竞争对手,而驭势作为头部玩家,更有机会率先吃到市场红利。
过去十年,自动驾驶行业一直在寻找一个足够难的场景来证明技术的价值。机场给出了答案,它用“99.9分等于0分”的严苛标准,倒逼出了一套可迁移、可订阅、可规模化复制的AI司机能力。
而机场本身,只是物理AI时代的第一个入口。当AI司机从机坪驶向工厂、矿山、港口、城市道路,它服务的将不再是某一个场景,而是整个实体经济最底层的运力需求。吴甘沙把这件事定义为“新劳动力”——不是替代司机,而是创造一种全新的、可无限供给的运力形态。
这才是机场这个“金矿”背后,更大的叙事。99.9分之上,驭势想赌这个更大的可能性。