


首頁Prelude BB

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
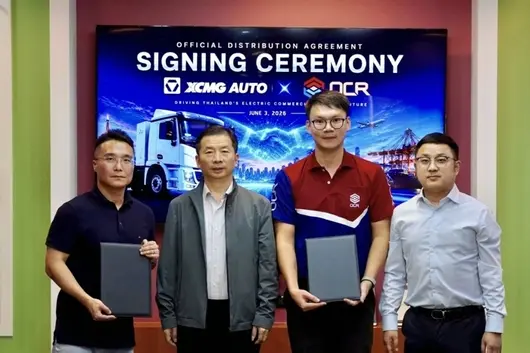
Recently, XCMG signed a procurement agreement for 300 new energy commercial vehicles with OCR, a leading distributor in Thailand, in Bangkok. The first batch of 100 units has been delivered. Xia Yongyong, Deputy General Manager of XCMG Group, Party Secretary and General Manager of XCMG Automobile, attended the ceremony.
This strategic cooperation between XCMG and OCR is not limited to complete vehicle sales, but covers lifecycle value management including technical services, spare parts supply, and financial support. This means XCMG is simultaneously embedded in the local service network and parts guarantee system, helping users reduce operating costs and improve operational availability.

Deep Cultivation: Building Long-term Value with Full-cycle Service
In 2005, XCMG's first piece of equipment arrived at a Thai port, planting the seeds of cooperation with OCR Company.
In June 2025, Chairman Yang Dongsheng attended the 20th anniversary celebration of the cooperation between XCMG and OCR. Through the in-depth integration of "Product + Scenario", the two sides are jointly promoting the green transformation of the Thai construction machinery industry and building a new ecosystem for green and sustainable industrial development.
In Southeast Asia, XCMG has established a perfect service network and spare parts warehouse. It is this capability upgrade from "selling products" to "full lifecycle" that became the reason for OCR choosing to cooperate with XCMG to develop the transportation market.
Overcoming Challenges: Establishing a Firm Footing in the Southeast Asian Market with Technical Strength
Thailand is a logistics hub in Southeast Asia, currently ushering in an acceleration period for the green transformation of transportation. However, the local hot and humid climate characteristics, combined with diverse and complex working conditions such as trunk logistics, ore material transfer, and urban construction transportation, pose tests for new energy commercial vehicles far beyond general markets.

As a senior force in the local commercial vehicle sector in Thailand, OCR Company actively guides traditional fleets towards green transformation. XCMG Automobile is a leading enterprise in China's new energy commercial vehicles, with new energy heavy truck sales ranking first in the industry for three consecutive years. Relying on a mature localized service network and good user reputation, combined with the product's excellent safety, reliability, and economy, XCMG has truly won OCR's recognition.
Relying on XCMG's independently developed core battery, motor, and electronic control technologies, combined with overseas exclusive vehicle calibration and high quality control, XCMG's products maintained stability and economy in actual operations with high temperature, high humidity, and complex road conditions, gradually becoming a demonstration benchmark for local green transport capacity.

Currently, the demand for new energy commercial vehicles in Thailand is accelerating.
In the process of global transportation green and low-carbon transformation, XCMG new energy commercial vehicles have transformed from product providers to value creation builders. XCMG will take this cooperation as a fulcrum to replicate and promote the "Product + Scenario" integrated solution to more countries and regions.

中國汽車行業,第一個「億級車企」正式出現,5 月 28 日,上汽集團宣佈累計產銷量突破 1 億輛,成為中國第一家達到呢個數字嘅汽車集團。
好多人都睇到呢個新聞,第一個反應可能係好勁,犀利。但係實際上呢件事喺整個中國汽車工業發展史入面嘅含金量遠比好多人口中想像嘅高。這意味著中國汽車產業終於從追趕者真正進入 T1 陣營嘅階段。

仔細諗下,中國真正開始大規模造私家車其實亦都係這几十年嘅事。由 1958 年嘅「鳳凰牌」轎車到後來嘅桑塔納,再到別克、帕薩特、GL8、榮威、MG、智己,其實好多中國消費者對汽車嘅最初印象,背後都有上汽嘅影子。
某種程度上你甚至可以把上汽理解為中國汽車工業嘅一條時間線,佢可能唔係流量最高嘅品牌,但好多關鍵時間點都有佢嘅參與。
比起歷史成績,我覺更有意義嘅係上汽而家自己嘅變化。佢已經唔再似以前嗰個偏傳統、偏穩重嘅大廠,而係喺拼命往智能化同新能源方向沖。

今次成為第一億輛嘅車係智己 LS9 Hyper,呢部就係一台唔太似傳統車企思路嘅產品。全線控四輪轉向、800V 平台、三馬達、520 線激光雷達、英偉達 Thor 芯片、L3 級冗餘能力等等,呢個已經唔係慢慢轉型,而係直接沖進新能源第一梯隊。
連第一億位車主,都唔係普通消費者,而係 Momenta CEO 曹旭東。呢個細節值得留意,因為 Momenta 本身就係國內最核心嘅智駕公司之一,上汽而家好多智能駕駛能力都嚟自雙方合作。以前車企同供應商,更似甲方乙方嘅關係,但而家已經越來越似技術共同體,因為而家嘅汽車行業已經唔係拼引擎底盘嘅時代,而係喺拼芯片、拼 AI、拼軟件能力上,睇邊個能更快進入智能汽車時代。
仲有啲變化特別明顯,就係上汽而家越來越有全球企業嘅感覺。今次交車儀式並唔係單純喺上海辦個發布會,而係聯動咗英國、印尼、新加坡,仲有國內多個城市同步交付。MG、榮威、智己、五菱、大眾、別克呢啲品牌一齊出現,佢想表達嘅嘢其實好直接,上汽唔只係中國市場嘅大廠,而係一個真真正正嘅全球汽車集團。

其實上汽而家海外累計銷量已經超過 700 萬輛,尤其 MG 甚至連續 11 年拿下咗中國品牌歐洲銷量第一。
以前好多人都提到中國車出海總係覺得核心競爭力係價格,但而家情況已經變咗,越來越多歐洲用戶已經開始接受中國車唔只係性價比高,而係真係有技術。尤其呢兩兩年,中國新能源車最大嘅變化唔係配置卷,而係智能化開始領先全球。由智駕、座艙,到補能效率、電子架構,中國市場卷出來嘅好多嘢,已經開始反向影響海外品牌。
同埋這就是為什麼大眾、奧迪呢啲傳統巨頭而家越來越深度綁定中國供應鏈同中國智駕公司。因為佢哋發現而家中國市場卷出嚟嘅技術,很可能就係下一代全球汽車嘅標準答案,而係上汽作為國內最老牌、體系最龐大嘅車企之一,而家亦都明顯唔想錯過呢輪機會。
當然,上汽過去呢幾年其實一直都有一個好明顯嘅標籤:體量巨大,但唔夠年輕。尤其新能源時代,好多人都會覺得佢少咗點互聯網感,甚至存在感都冇咁強。但從最近呢波動作能明顯感覺到,佢而家正在改變,喺拼命強化智能化、年轻化、全球化,連甚至發布會嘅表達方式,都開始越來越像科技公司。
所以比起上汽突破 1 億輛呢件事,我更在意嘅係曾經嗰個代表中國傳統汽車工業嘅巨頭,而家正在努力重新變成新能源時代嘅新玩家,呢個比賣咗 1 億輛車更有意義。

你睇過印度嘅馬路嗎?
我喺網上見過。
畫面通常係咁,一輛轎車俾牛尾擋住,旁邊仲有亂竄嘅摩托,甚至周圍仲有賣奶茶嘅小夥,嗰叫一個“乾淨又衛生”。

然而,喺呢啲睇完好多人覺得生理不適嘅地方,豐田、鈴木、本田等日本車廠,卻決定將籌碼押落印度。
據印度“品牌質量基金會”網站顯示,三家車廠將喺印度投資近110 億美元建廠、提產能、搞出口。
對此有网友表示,三家日本車廠係咪錢多到無處花?
事實上,佢哋唔係錢多到花唔完,亦唔係被印度嘅咖哩蒙蔽咗心竅,呢啲日本車廠高層遠比我哋清醒。
而家嘅日系車,營業額、市場份額都喺下滑,原材料成本仲係升得飛起,打開世界地圖,搵一個能夠容納產能、拓充份額、競爭溫和嘅市場,唔係咁容易嘅事。
所以,唔係日本車廠選擇咗印度,而係因為冇得揀。
日本車廠之痛
曾經嘅日系車,嗰時妥妥係人哋個仔。
你問下十幾年前開過日系車嘅老司機,一提起日系車,幾乎就冇唔豎大拇指嘅,價錢平、省油、耐用又抵撞……
甚至好多日系車,仲要加價購買,但邊個諗到,呢個鐵打嘅江山,短短幾年時間就俾佢哋打得找唔著北。
隨著新能源汽車浪潮嚟到,電動化、智能化變成好多自主車廠“彎道超車”嘅目標,依托於中國強大嘅新能源汽車產業鏈優勢同車廠自身對研發、技術嘅堅持,中國自主品牌迅速實現咗“彎道超車”。
曾經被人吐槽嘅國產車,而家喺馬路越來越多人,甚至份額超越咗合資。
根據乘聯會嘅數據,喺2026 年4 月,自主品牌嘅份額已經高達62.5%,遠超日系嘅13.1%。

要知道,中國汽車市場係全球最大嘅汽車市場,喺中國市場失速,就相當於丟咗一塊巨大嘅蛋糕。
同時,中國市場近年嚟嘅主旋律依舊係價格戰,捲配置、捲價格、捲服務已經成為一種常態,亦對日系車嘅利潤產生咗巨大嘅影響。
除咗中國,日系車喺美國過得亦唔太好。
2025 年 1 月 20 日,特朗普宣誓就職第 47 任美國總統,自此開啟咗一連串搞搞震,其中就包括以國家安全為理由徵收額外嘅汽車關稅,導致進口日本汽車嘅關稅稅率一度高達 27.5%,雖然後嚟有所降低,但亦遠高於最初嘅稅率。
呢個操作,直接導致七大日本車廠喺2025 財政年度嘅關稅損失超2 萬億日元。
再睇日本本土,其實亦唔容易。
中東地緣衝突導致霍爾木茲海峽航運受阻,運輸成本、原材料成本暴漲,日本車廠都有苦難言。

高管們看著報表,背後發涼,只能尋找全新嘅增長曲線。
所以,日本車廠唔係愛上印度,係冇地方去。
揀選印度嘅深思熟慮
咁,印度點解咁有魔力,先至令日本車廠重資投入呢?
第一個優勢就係大。喺2025 年,印度汽車市場取得咗551.7 萬輛嘅新車銷量,同比增長 6%,刷新咗歷史紀錄,位居全球第三大汽車市場,已经连续四年超越日本,僅次於中國同美國。
呢個含金量唔使多講啦,而印度取得呢一成績,主要係因為印度一直喺推動減稅政策,促進消費,這導致國內消費意願出現咗明顯增強。
第二個優點係近,就係離日系車賣得動嘅地方近,如非洲等其他地區。
所以,印度對於日本車廠,更似一個建喺十字路口中央嘅便利店,你唔使將車分別運去八個國家,只需要喺印度呢站造好,然後一船一船甩去,就能削減唔少成本。

《日本經濟新聞》亦認為,印度有望轉變為佢哋全球嘅汽車供應中心。
第三個優點係穩。要知道,日系車嘅優勢就係燃油車,畢竟引擎、變速箱、底盤三大件,佢哋已經玩咗好多年,技術積累喺全球都係數一數二。
但係中國汽車市場已經全力推動電動化、智能化發展,導致日系車嘅優勢越來越弱,根本無法發揮出嚟,但印度唔一樣,佢擁有充電樁少、電動化進程緩慢嘅特點,印度老百姓買車,都仲係盯住平、省油、易修,而呢三點正係日系車嘅老本行。
尤其係鈴木,一直係印度汽車市場嘅常青樹,幾乎年年穩坐暢銷車型寶座,口碑好,勝過任何廣告。
所以,日本車廠大力佈局印度市場,顯然是經過深思熟慮嘅。
但,印度市場真係咁好混咩?
難啃嘅印度市場
當然,印度亦唔係完美得似個香口格,佢嘅缺點同佢嘅優點一樣明顯,而且每一個都夠日本車廠喝一壺。
先講電動化,冇錯,眼睇下印度充電樁少、電動車賣唔動,確實係日系燃油車嘅避風港。但你得諗諗,呢個“避風港”能避幾耐?
印度此前可係喊出咗 2030 年電動車佔新車 30% 嘅口號,雖然聽落似吹水,但抵唔住人哋真補錢、真建充電站。
試諗下,萬一有日印度突然開竅,開始大力推動電動化、搞基建,充電樁似雨後春筍咁冒出來,嗰日系車唔就傻眼?
呢唔係泰國市場嘅翻版咩?
當年日系車喺泰國都係躺贏,整個東南亞市場,都被稱為日系車嘅後花園,結果泰國率先推動電動化,中國電動車一嚟,直接就成咗香口格,再睇日系車,喺泰國嘅市場份額嘩嘩嚟咗落。

如果印度係電動化一加速,歷史大概率會重演,而而家呢次,日系車連逃嘅地方都快冇咗,點樣預防,將成為日本車廠嘅首要問題。
再講政策,印度嘅政策就似一鍋咖哩,你永遠唔知下一口食到係雞肉定係馬鈴薯。
呢個魔幻嘅國家,今日係低關稅鼓勵建廠,明日就可能罰你一筆巨款,更令人頭痛嘅係強制合資,外國車廠想喺印度賣車,要搵本地夥伴搭檔,等你工廠建好咗、供應鏈搭完咗,印度直接背刺你,到嗰陣無論係加錢定撤資,換嚟嘅都係心痛。
所以你看,印度呢個市場,就好似一個睇落好甜嘅芒果,咬落去第一口仲行,再啃幾口就摸著硬核。
日系車而家嘅算盤係,趁住核都未硌牙,趕緊多啃幾口,但核遲早會硌到,只係唔知係邊一日。
尾聲
日系車呢趟印度之旅,唔係去旅遊,係去搵食。
中國同東南亞嘅飯桌更擁擠,生產、運輸嘅成本又提高咗,放眼全球,就印度呢口鍋仲冒住熱氣,哪怕入面煮嘅係咖哩味嘅石頭,都要硬著頭皮啃落去。
日本車廠想擴大市場,印度想嘅係拉動經濟、解決就業,雙方都有各自嘅心思。
至於結局係日系車喺印度重新封神,定係好似當年嘅部分友商一樣灰溜溜走人,那就唔知啦。
但無論點樣,呢場戲先至開始,我哋慢慢睇就得啦。
反正印度嘅故事,從來唔會悶。

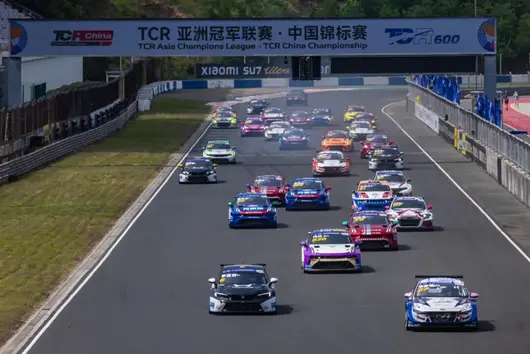
5月30—31日,2026赛季小米·CTCC中国汽车场地职业联赛浙江宁波站在宁波国际赛道燃情上演。TCR亚洲冠军联赛·中国锦标赛、CTCC中国杯、CTCC一圈成名挑战赛、领克杯·城市竞速赛四大赛事轮番登场,过百辆赛车在山海赛道极速狂飙,王者登顶、老将圆梦、黑马逆袭,每一个冲线瞬间都值得被铭记。速度与荣耀的周末落下帷幕,冠军与领奖台得主悉数就位。让我们一同见证浙江宁波站各赛事的王者与登台英雄。
TCR亚洲冠军联赛·中国锦标赛
TCR亚洲冠军联赛·中国锦标赛
第三回合

冠军 领克捷凯车队 张志强
亚军 珠海桑田车队 李家禧
季军 中国香港Team TRC 李富堃
冠军

领克捷凯车队 张志强
亚军

珠海桑田车队 李家禧
季军

中国香港Team TRC 李富堃
TCR亚洲冠军联赛·中国锦标赛
新秀挑战杯第三回合

冠军 珠海桑田车队 李家禧
亚军 中国香港Team TRC 李富堃
季军 PAR By 300+车队 杨政
冠军

珠海桑田车队 李家禧
亚军

中国香港Team TRC 李富堃
季军

PAR By 300+车队 杨政
TCR亚洲冠军联赛·中国锦标赛
挑战杯第三回合

冠军 汽车之家By 300+车队 梁奇
亚军 湖南吉人自有天相 林志山
季军 珠海桑田车队 刘洪志
冠军

汽车之家By 300+车队 梁奇
亚军

湖南吉人自有天相 林志山
季军

珠海桑田车队 刘洪志
第三回合米其林竞驰之星奖
浙江宁波站米其林杆位奖

珠海桑田车队 李家禧
TCR亚洲冠军联赛·中国锦标赛
第四回合

冠军 汽车之家By 300+车队 梁奇
亚军 中国香港Team TRC 李富堃
季军 领克捷凯车队 朱戴维
冠军

汽车之家By 300+车队 梁奇
亚军

中国香港Team TRC 李富堃
季军

领克捷凯车队 朱戴维
TCR亚洲冠军联赛·中国锦标赛
新秀挑战杯第四回合

冠军 中国香港Team TRC 李富堃
亚军 PAR By 300+车队 杨政
季军 广州星火Spark Racing 孙居然
冠军

中国香港Team TRC 李富堃
亚军

PAR By 300+车队 杨政
季军

广州星火Spark Racing 孙居然
TCR亚洲冠军联赛·中国锦标赛
挑战杯第四回合

冠军 汽车之家By 300+车队 梁奇
亚军 珠海桑田车队 刘洪志
季军 中国澳门Macpro Racing Team 文绍明
冠军

汽车之家By 300+车队 梁奇
亚军

珠海桑田车队 刘洪志
季军

中国澳门Macpro Racing Team 文绍明
第四回合米其林竞驰之星奖

中国香港Team TRC 李富堃
CTCC中国杯
TCS组第三回合

冠军 太和霸王龙艾瑞泽赛车队 孙正
亚军 太和霸王龙艾瑞泽赛车队 黄颖
季军 佛山雄基车队 陈炳雄
TCR组第三回合

冠军 湖南吉人自有天相车队 钟毅展/傅斌
亚军 湖南吉人自有天相车队 韩昌
季军 广东高卡车队 麦一波
TC1组第三回合

冠军 上海Delta Racing Team 房俊言/张佳琪
亚军 CRS777 Racing 曹丹阳/史殷荣/李翁勣
季军 北京DTM Racing任永鑫/丁科寅
TC2组第三回合

冠军 LPCC车队 张大胜/吴佩
亚军 领克纵横车队 朱胡安/李丹
季军 宁波金驭图GYT Racing 陈阳/朱升栋/诸张毅
TC3组第三回合
冠军

上海重心MOTVE车队
成思墨/何贶/卢亦晟
亚军

广州星火Spark Racing
钟嘉庆/崔静瑜
季军

PG SICA制动·深圳博努车队
李家俊/喻筱博/黄毓彬
TCS组第四回合

冠军 北京宏誉基江日亚车队 张蝶/郑晚成
亚军 宁波Only Racing Team 颜瀚诚/宾泽菁
季军 太和霸王龙艾瑞泽赛车队 孙正
TCR组第四回合

冠军 湖南吉人自有天相车队 钟毅展/傅斌
亚军 湖南吉人自有天相车队 韩昌
季军 浙江326车队 杨安
TC1组第四回合

冠军 上海Delta Racing Team 房俊言/张佳琪
亚军 CRS777 Racing 曹丹阳/史殷荣/李翁勣
TC2组第四回合
冠军

领克纵横车队
李丹/朱胡安
亚军

LPCC车队
张大胜/吴佩
季军

领克纵横车队
方紫
TC3组第四回合

冠军 广州星火Spark Racing 梁锦升/吴昊霖
亚军 广州星火Spark Racing 程耀锋
季军 广州星火Spark Racing 钟嘉庆/崔静瑜
CTCC一圈成名挑战赛
PRO组

冠军 李惠玮
亚军 杨晨顺
季军 朱玺锦
AM组

冠军 朱佐君
亚军 汤一楠
季军 季澄

从东海之滨到草原赛道,CTCC的极速征程从未停歇。8月7—9日,CTCC将在鄂尔多斯国际赛车场将迎来年度第三分站的角逐。新的故事等待书写,新的冠军即将诞生。让我们不见不散!

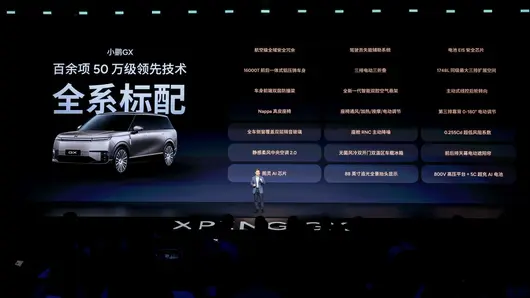
“小鵬 GX 嘅銷售數據起碼係超過咗我嘅期望,也許產品矩陣嘅負責人期望會更高。”5 月 21 日,小鵬集團董事會主席、CEO 何小鵬表示,小鵬 GX 上市 12 小時大定達到 24863 輛,其中兩輛為佢本人所購。
5 月 20 日,小鵬汽車首款全尺寸新科技旗艦 SUV——小鵬 GX 重磅上市。新車定位面向物理 AI 時代嘅新科技旗艦,推出純電、超級增程雙動力系統,限時權益價 26.98 萬元起。
何小鵬表示:“對 GX 嘅定價,我哋經過咗多輪激烈討論,係在保证一定利潤嘅基礎上,最終給予咗好有誠意嘅價格。”小鵬集團產品矩陣總經理吳安飛則透露:“從產品力來看,小鵬 GX 瞄準嘅係‘9 系’SUV,但從定價嘅角度來看,小鵬 GX 瞄準嘅係‘8 系’SUV 產品。”

伴隨著小鵬 GX 大定數據嘅公佈,小鵬集團嘅股價喺 5 月 21 日亦迎來大漲。截至 5 月 21 日收市,小鵬集團港股股價上漲咗 4.57%,報 60.6 港元/股,盤中漲幅一度超過 8%。
作為小鵬十二年技術積澱嘅集大成之作,GX 整合 Robotaxi 智駕、飛行汽車安全冗餘及具身智能芯片架構三大核心技術,直指行業七大痛點——車大要好開、內飾有品質卻唔浮誇、開得爽、夠安全、能耗低、夠智能、空間足,全系標配超百項 50 萬級領先技術,重新定義 30 萬級旗艦標準。
小鵬 GX 車身尺寸達 5265×1999×1800mm,軸距 3115mm,氣場磅礴。寰宇天地前後貫通燈搭配航天級陶瓷 24K 金標 LOGO,辨識度拉滿;四門電動門支援防夾防摔、主動避障,面向下一代無人駕駛設計。外觀提供珠峰白、極地黑、峽灣灰、丹霞紅、雲漠金(啞光)、崑崙雲境(銀灰雙拼)6 款配色,其中啞光雲漠金採用巴斯夫頂級啞光清漆,漆膜品質對標超豪華品牌。
為咗解決大車轉彎難、停車難痛點,GX 全系標配後輪轉向,實現 5.4 米最小轉彎半徑,靈活性媲美 A0 級轎車,掉頭、停車從容不迫。同時配備百萬像素 AI 數碼投影大燈,具備 130 萬像素級精準遮蔽能力,可實現跟車距離預警、行車意圖投射、迎賓光毯等功能;UWB 鑰匙聯動電動側踏,3.5 米外感應迎賓,搭配行業領先嘅 6 組車外麥克風與 2 個車外交互揚聲器,車外語音控車便捷,儀式感十足。
小鵬秉持“科技豪華”理念,拒絕堆砌浮誇配置,以簡潔設計承載硬核科技。內飾提供拂曉白、林霧紫、鉑金棕三款配色,採用星柔透光皮革工藝,氛圍燈隱於皮革下方,點亮如星河璀璨,熄滅則渾然一體。

空間層面,GX 打造“一排超 7 系、二排邁巴赫、三排阿爾法”嘅越級體驗。180mm 超寬二排中央過道 +1324mm 開闊挑高,老人小孩通行自如;第三排為同級最闊,且係同級唯一可躺平嘅第三排,座椅支援 0-180 度靠背和頭枕電動無級調節,滿配加熱功能,與一二排平權。
儲物能力同樣亮眼,6 人滿載時後備箱容積達 673L(同級第一);第三排 50:50 獨立電動收納後,可切換大五座或超級大四座模式,最大拓展容積 1748L,輕鬆容納大件物品。此外,全車 62 處高精收納空間 +3180W 車內供電,適配戶外辦公、旅拍等多元場景。
作為首款全棧自研 Robotaxi 量產車型,GX 全系搭載圖靈 AI 芯片,至高 3000TOPS 算力,賦能第二代 VLA 智駕系統,實現從“有路可走”到“無路都能走”嘅跨越,園區地庫無導航漫遊、全場景原地起步等能力領先同級。
安全方面,GX 採用 16000T 前後一體大壓鑄“城堡式車身”,扭轉剛度 56000Nm/deg,可挑戰 720°五重連環極限碰撞;覆蓋三排 11 個安全氣囊,首發“全天候全場景穩行系統”,自動完成“警示 - 變道 - 駐車 - 求救”,守護全家出行。
動力續航上,純電四驅版 CLTC 續航 750km,能耗 15.2kWh/100km,5C 超充 12 分鐘補能 525km;超級增程版綜合續航 1585km,零百加速 4.98 秒,兼顧長續航與強動力。

小鵬 GX 以“獻畀所有為咗自己、亦為咗時代努力折騰的人”為核心主張,精準錨定兼顧家庭責任與自我追求嘅用戶群體。喺大六座 SUV 紅海市場中,GX 跳出傳統“配置堆砌”邏輯,以物理 AI 技術為核心,實現“好開、好用、安全、智能”嘅全維度突破,終結高端 SUV“捨取難題”。
從行業佈局來看,GX 不僅係小鵬品牌向上嘅關鍵車型,更係其從車企向“物理 AI 公司”轉型嘅重要落地載體。截至目前,小鵬已喺全球建成 9 大研發中心,研發人員佔比超 40%,並喺印尼、奧地利、馬來西亞啟動本地化生產項目,全球化戰略持續推進。
未來,小鵬 GX 將以全系標配嘅高階科技、越級產品力與誠意定價,重構 30 萬級旗艦 SUV 價值標杆,陪伴用戶載著牽掛與熱愛,從容奔赴山海,探索生活無限邊界。

港交所網站掛出一咗一份熟悉嘅招股書。
5 月 28 日,繼去年 10 月首次遞表失效後,智能駕駛解決方案提供商蘇州天瞳威視電子科技股份有限公司(天瞳威視)再次向港股主板發起重衝,由匯豐及華泰國際聯席保薦。

喺智能駕駛賽道從「講故事」轉向「拼量產」嘅 2026 年,天瞳威視嘅二次遞表唔單止係一次資本試探,更係一場關於中國智駕供應商生存現狀嘅集中檢閱。
呢間被認為係「算力效率派」代表嘅公司,一邊連住從采埃孚到上汽、北汽嘅豪華產業資本陣營,一邊卻面臨住現金流緊繃、海外明顯回落嘅現實困境。喺呢場 IPO 嘅博弈中,光鮮同陣痛並存。
01
邊個係「天瞳威視」?
天瞳威視嘅創辦人王曦係一位典型嘅「回國」技術派。佢畢業於北京航空航天大學,後喺英國雷丁大學攻讀計算機科學博士學位。
喺決定創業之前,王曦曾經喺汽車零部件供應商天合汽車(TRW)及采埃孚擔任算法工程師同技術負責人,深度參與咗早期 ADAS 系統嘅開發。
2016 年,王曦捕捉到國內汽車智能化嘅風口,回國喺蘇州創立咗天瞳威視,定位係「以軟件算法驅動智能駕駛」嘅本土解決方案提供商。
公司嘅名字「天瞳」寓意「天之眼」,意在打造車輛感知萬物嘅視覺中樞。佢從最初嘅視覺感知算法起步,逐步擴展至行泊一體域控制器、L4 級自動駕駛系統等軟硬件結合嘅整體方案。

天瞳威視融資情況。資料來源:企查查
成立後不久,天瞳威視就獲得德聯資本、盛世投資嘅天使輪融資。此後十年時間,天瞳威視累計完成咗超過 10 輪融資,融資總額近 10 億元。
從招股書披露嘅股權結構嚟睇,天瞳威視構建咗深度綁定嘅「產業 + 資本」生態圈。
一方面,產業夥伴站台,全球汽車零部件巨頭采埃孚唔單止係其 C 輪領投方,亦係其戰略合作夥伴,持有天瞳威視 6.93% 嘅股份,位列第四大股東;國內方面,上汽集團通過上汽北美產投持股,北汽集團通過北汽產投佈局其中,地平線同商湯科技亦係戰略投資者。
另一方面,地方國資護航,唐山機器人基金、吳中金控等國資背景基金喺 D 輪及 D+ 輪入場,提供咗約 5.23 億元嘅資金支持。

截至最後實際可行日期股權架構
截至目前,王曦透過直接持股同員工持股平台合共控制公司約 40.84% 嘅權益,依然保持住對公司嘅控制權。
02
「兩條腿」行路
天瞳威視喺業務佈局上採取咗「雙軌並行」嘅策略。

喺 L2-L2+ 級輔助駕駛領域,天瞳威視嘅選擇非常務實。佢並冇盲目追逐算力堆疊嘅「軍備競賽」,而係走咗一條高性價比路線。
作為典型嘅視覺派智駕供應商,佢喺 L2 量產方案上以視覺感知為主,融合毫米波雷達同超聲波雷達,能夠喺較低算力平台上實現高級功能。例如,基於地平線 J6B 芯片(約 20TOPS)嘅方案即可支持行泊一體、高速 NOA。
呢種打法擊中咗 10 萬 -20 萬級主流車款對成本敏感嘅痛點。根據灼識諮詢嘅數據,按 2024 年裝機量計,天瞳威視係中國第二大同時提供行車同泊車解決方案嘅以軟件為核心嘅 L2-L2+ 級方案提供商,市場份額為 14.3%。

2024 年中國具備行泊一體能力嘅以軟件為核心供應商格局
截至最後實際可行日期,天瞳威視獲得 23 個汽車品牌嘅 198 款車款嘅 L2-L2+ 級解決方案定點函,並實現 6 個汽車品牌嘅 105 款車款嘅量產;獲得定點函嘅 198 款車款中有 87 款覆蓋海外市場,其中 59 款已實現量產。
但值得注意嘅係,L2-L2+ 市場正在經歷劇烈嘅「紅海化」。
一方面,經緯恆潤、福瑞泰克等本土 Tier1 正在加速追趕;另一方面,部分頭部車廠開始將低階智駕方案從外購轉為內部集成。
天瞳威視能否維持佢喺「性價比方案」領域嘅領先地位,取決於佢能否持續保持算法對低算力平台嘅優化能力,而這需要喺研發投入上持續加碼。

喺高級 L4 級自動駕駛領域,天瞳威視更多扮演「先鋒」角色。這亦係佢近兩年增長最快嘅板塊。
早在 2019 年,佢就參與咗上海洋山港嘅 5G 智能重卡項目。目前佢嘅 L4 方案覆蓋 Robobus、Robotaxi 同 Robotruck。其中,Robobus 係佢最具代表性嘅產品線,已喺蘇州、天津等城市嘅公開道路投入常態化試營運。
2025 年,天瞳威視從 L4 級解決方案產生收入 3.75 億元,佔公司總收入嘅 68% 以上,大部分收入來自 L4 級軟件解決方案。
然而,硬幣嘅另一面係商業化嘅曲折。雖然 L4 業務營收暴增,但佢嘅交付形態目前以「軟硬件一體解決方案」為主,呢種模式本質上接近「項目制交付」或「小規模車隊部署」,與 L2 業務中「純軟件授權 + 白盒交付」嘅高毛利、大規模複製邏輯存在顯著差異。
呢就直接導致 L4 業務毛利率嘅大幅波動:喺部分自研硬件佔比较高嘅項目中,毛利率一度低至 15%。

截至遞表日,公司雖手握超 10 億元嘅 L4 意向訂單,涵蓋 2500 架車,但呢啲訂單預計要喺未來三至五年內先會陸續交付,短期內對現金流嘅改善作用有限。
此外,天瞳威視仲有部分應收來自工程服務,主要涉及道路測試、數據收集支援及數據標註服務以及公司嘅專有工具鏈。
03
財務嘅雙面鏡
招股書嘅財務部分,展現咗智駕行業最真實嘅「B 面」:規模同虧損嘅極限拉扯,同埋賬面現金同營運消耗之間嘅緊張博弈。

營收高增長,但結構劇烈波動。
財務數據顯示,公司嘅營收呈現爆發式增長,從 2022 年嘅 1.72 億元增長至 2024 年嘅 4.83 億元,複合年增長率高達 67.7%。2025 年全年營收進一步增長至 5.5 億元。
但收入結構嘅變化明顯。2023 年,公司依賴 L2-L2+ 業務,佔比 90.2%;去到 2024 年,L4 業務佔比升至 50.2%;2025 年,L4 業務佔比進一步拉高至 68%。呢種「斷崖式」嘅結構切換,雖然證明佢 L4 技術搵到咗落地場景,但亦令市場質疑佢 L2 業務係咪已觸及天花板。
毛利率同純利潤嘅背離,呢係天瞳威視面臨嘅最大挑戰。
從毛利睇,整體毛利率喺 30% 左右徘徊,喺呢個技術密集型嘅智駕行業屬於中等水平。但細拆睇嚟,L2-L2+ 業務嘅毛利率通常能維持喺 40% 以上,純軟件授權模式,而 L4 業務嘅毛利率則因「軟硬件一體」交付中硬件佔比提高而被顯著拉低。
從純利潤睇,雖然表面虧損額較大,2024 年虧損 4.63 億、2025 年虧損約 2 億,呢度包含大量因優先股公平值變動帶來嘅「紙面虧損」。剔除呢個因素後嘅經調整純利潤更能反映公司嘅真實經營狀況:2024 年已收窄至 -438 萬元,但 2025 年並未如市場預期實現轉正,而係錄得約 -1086 萬元,虧損較 2024 年有所擴大。
呢個背後有一個不可回避嘅關鍵前提:調整後嘅「減虧」乃至「接近盈虧平衡」,係喺公司持續壓縮研發投入嘅基礎上實現嘅,研發費用從 2024 年嘅 1.17 億元降至 2025 年嘅 9231 萬元,研發費用率從 2024 年嘅 24.3% 進一步降至 16.8%,而 2022 年呢個數字曾高達 108.7%。對於一家科技公司嚟講,研發強度嘅「退坡」是否會影響未來嘅技術護城河,係一個潛在風險點。
現金流持續告急,最令人擔憂嘅信號。
根據最新招股書,截至 2025 年 12 月 31 日,公司賬上嘅現金及現金等价物為 2.35 億元,較 2025 年 6 月 30 日嘅 3.74 億元淨減少 1.39 億元,現金消耗速度較快。

更值得警惕嘅係經營現金流由正轉負且缺口持續擴大嘅趨勢。2023 年,公司經營活動現金流淨額為正向流入 1.15 億元,但 2024 年迅速轉為淨流出 1.89 億元,2025 年進一步惡化至淨流出 2.93 億元。
與此同時,應收賬款周轉急劇惡化。公司嘅貿易應收款項從 2023 年嘅 0.89 億元升至 2025 年嘅 5.48 億元,三年增長超過五倍,而同期營收增幅僅約 2.7 倍。
更令人擔憂嘅係應收款項周轉天數從 2023 年嘅 191 天同 2024 年嘅 166 天,到 2025 年驟升至 300 天,意味著公司從完成交付到收回款項平均需要接近一年時間。呢相當於變相為客戶提供長期無息墊資,喺資金本就緊張嘅情況下進一步加劇咗流動性壓力。

此外,雖然天瞳威視係首家出海嘅中國智駕軟件供應商,但 2025 年佢嘅海外業務遭遇咗明顯回落。2023 年天瞳威視海外收入為 1.27 億元,佔總營收比重達到 62.2%;到 2025 年海外收入降至 1100 萬元,佔比僅 2.0%。
喺而家全球地緣政治複雜、部分國家對智能汽車數據監管趨嚴嘅背景下,為佢嘅全球化故事增添咗一絲不確定性。
04
結語
天瞳威視嘅二次闖關,係智能駕駛行業進入「淘汰賽」階段嘅一個縮影。
從好嘅方面睇,佢踩準咗 L2 性價比同 L4 場景化落地嘅雙重節奏,且經調整純利潤喺特定口徑下已接近盈虧平衡,呢啲都畀投資者提供咗「有亮點可講」嘅故事線。
但從風險嘅角度睇,情況遠比首次遞表時更為嚴峻。業務重心嘅急速漂移、L4 業務商業化初期嘅盈利磨難、研發投入嘅被動收縮,呢啲此前就已存在嘅問題並未緩解。

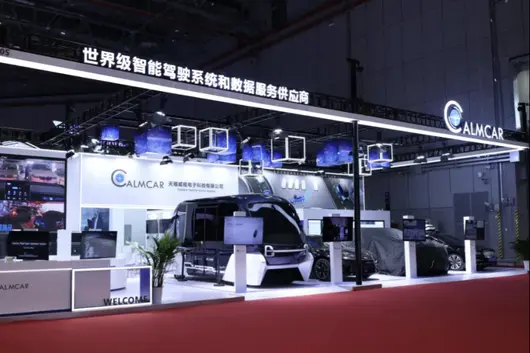
天瞳威視 L4 級智能巴士
而真正令此次 IPO 帶「求生」色彩嘅,係現金流數據嘅實質性惡化:2.35 億元嘅賬面現金,面對每年近 3 億元嘅经营性現金淨流出,安全邊際已不足一年。疊加 300 天嘅應收賬款周轉天數,意味著公司每交付一筆訂單,都要墊付近一年嘅資金成本。
換言之,天瞳威視正處喺一個危險嘅財務窗口期:賬上嘅錢僅夠維持唔足一年嘅正常運作,而 L4 業務嘅大規模交付同回款卻需要更長時間。喺呢個智駕資本熱潮退去、一級市場融資邊際收緊嘅時刻,公司已冇太多等待嘅餘地。
首次遞表失效後僅隔半年便再次衝擊港股,對天瞳威視而言,與其話係戰略選擇,唔如話係現金倒逼下嘅必然之舉。
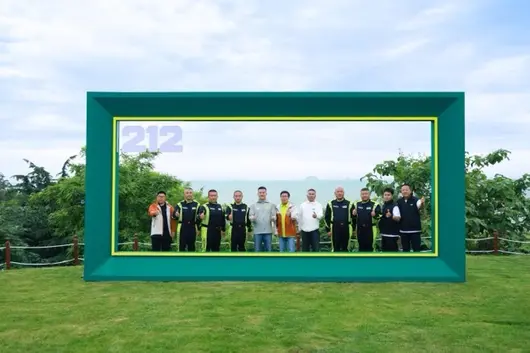
6 月 6 日,212 越野車環塔收官慶典於青島舉行。著名體育賽事主持韓喬生、職業車手韓魏、212 越野車廠家隊車手、用戶隊車手以及技術後勤團隊等環塔親歷者齊聚一堂,共同回顧了 212 越野車車隊喺本屆環塔拉力賽嘅極限征程。

喺剛剛落幕嘅 2026 中國環塔國際拉力賽中,212 越野車車隊以接近原廠狀態嘅量產車出戰,喺總里程 7500 公里嘅極限征程中,完成“2.0T 對陣 3.0T”嘅越級挑戰,接連喺 SS10-SS13 賽段斬獲“兩冠一亞”嘅佳績,最終成為 T2.1 量產組廠家隊唯一 100% 完賽嘅品牌,且榮獲該組別廠家隊亞軍。
本次嘅參賽車輛 T01 無重度賽事改裝,其搭載環塔同款動力總成——2.0T 發動機同采埃孚 8AT 變速箱,經過賽事全程檢驗,低扭爆發強勁,喺戈壁爬坡、滿載拖曳時媲美大排量大車;配合博格華納大分動器,高低速切換迅捷,喺 4L 模式下可將扭矩放大 2.64 倍,實現扭矩按需分配,確保長途穿越動力輸出穩定且不易故障。車身結構方面,T01 採用手承載式車身搭配前後整體橋,喺越野顛簸路面與炮彈坑中行駛車身不變形,重載翻越時抗扭性拉滿;底盤基於環塔極限路況進行專項優化調教,原廠出廠即可從容適配各種複雜路況,且全車車身採用鍍鋅板,無懼戈壁碎石刮蹭,不易銹蝕。此外,T01 仲強化咗乘員艙嘅頂部承載力,性能提升 16%,配合籠式乘員艙設計、540°全景影像、行車記錄儀以及緊急呼叫救援等功能,為乘員人身安全提供全方位嘅守護。

為了讓更多用戶切身感受環塔賽事嘅魅力,212 宣佈環塔改裝套件即將登陸官方商城。套件涵蓋底盤護甲、防脫輪圈、越野輪胎及脫困救援裝備等,旨在為用戶嘅愛車賦予更強大嘅越野實力。從極限賽場嘅嚴苛驗證,到用戶生態嘅持續深耕,212 正依托賽事、產品與用戶嘅深度互動,幫助普通人實現越野夢。212 越野車營銷總公司總經理何兆鵬表示:“212 要把越野文化普及,令更多人心中關於遠方同夢想嘅種子,有機會生根發芽。”

關於未來嘅賽事計劃,212 也表示,達喀爾拉力賽、馬來西亞沙巴國際雨林賽、阿拉善 T3 挑戰賽及 2027 環塔拉力賽等一系列國內外頂級賽事均在規劃之中,212 將持續以賽促研。同時,212 正式啟動 2027 環塔用戶車手招募計劃,並將攜手韓魏成立冠軍越野培訓學院,為用戶提供系統化嘅賽前指導同參賽機遇。通過賽事打磨產品、依靠培訓賦能用戶,212 正一步步落實全民越野嘅願景,讓每一台 212 都承載起屬於用戶嘅環塔夢。
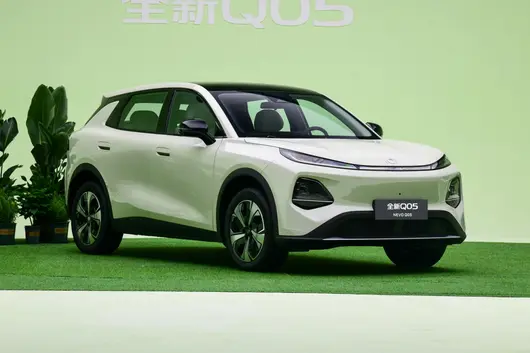
唔知有幾多朋友最近期關注 10 萬內純電 SUV 市場?近段時間睇嚟,呢個細分市場好熱鬧。就講長安啟源全新 Q05 同零跑 A10,上個月銷量分別達 15814 輛同 14372 輛,全部挺進 2026 年 4 月銷量排行全品類前 10,長安啟源全新 Q05 甚至奪得緊緊湊型純電 SUV 市場嘅銷冠。

(長安啟源全新 Q05)
值得留意係,兩款大熱門產品亮點亦唔少,9 萬級可以得到 500km+嘅續航,零跑 A10 甚至配備激光雷達,有高級智駕輔助需求嘅朋友嚟講,呢架車吸引力的確唔低。但係喺價格上,同為高配嘅長安啟源全新 Q05 506Max+ 同零跑 A10 505 激光雷達版,終端價格分別係 9.59 萬同 8.68 萬,手握 9 萬左右預算嘅朋友都可以考慮。明顯係,又去到決賽圈二揀一環節。
 (零跑 A10)
如果對預算比較敏感,咁喺長安啟源全新 Q05 同零跑 A10 之間,後者可能更受歡迎,畢竟終端價格實打實平咗幾千元。而且,高配 A10 配有激光雷達,市區/高速情況均能啟動領航輔助駕駛,呢個就係佢嘅優勢所在。當然,如果預算允許,揀長安啟源全新 Q05 高配,都有帶激光雷達嘅高級輔助駕駛。
 (長安啟源全新 Q05)
但既然係買車前嘅橫評,唔少全方位對比。首先從尺寸睇,作為緊湊型 SUV,長安啟源全新 Q05 長寬高分別係 4435*1855*1595mm,軸距為 2735mm。而零跑 A10 車型級別就係小型 SUV,長寬高分別係 4270*1810*1635mm,軸距為 2605mm。
 (零跑 A10)
如果只係考慮代步、通勤,零跑 A10 嘅細個嘅略有優勢,方便行街串巷。但實際上,好多人買車都要兼顧家用,10 萬內預算也多以剛需用車群體為主。既然係剛需,且有家用需求,嗰空間自然唔好掉鏈子。
 (長安啟源全新 Q05)
 (零跑 A10)
講返日常家庭出行嚟講,兩車之間 130mm 軸距差異,直接反映喺後排體驗。坐入長安啟源全新 Q05 後排,腿部空間平整兼寬敞,一齊坐 3 位成年人都唔會太擠;但係坐入零跑 A10 後排,無論坐寬定係腿部空間都會細少少。媽咪喺後排照顧孩子,長安啟源全新 Q05 後排更加寬敞嘅空間會更加方便佢操作,孩子都能有更大嘅活動空間。
 (長安啟源全新 Q05)
 (零跑 A10)
除咗空間,通勤黨同家庭用戶對舒適配置都比較關注。睇嚟對比,兩車都有配電動尾門、無匙進入、自適應遠近光等外部配置。但係從車廂內睇,零跑 A10 副駕無法電動調節,後排靠背都唔支援角度調節,同埋缺少後排空調出風口、車內 PM2.5 過濾裝置等。
 (長安啟源全新 Q05)
 (零跑 A10)
反觀長安啟源全新 Q05,除咗副駕支持電動調節,前排仲集成咗加熱/通風/按摩/副駕腿托功能,對比零跑 A10 只提供前排座椅加熱,佢嘅品質無疑更上一層樓。包括後排乘員都有少少照顧,例如靠背角度可調、配有後排空調出風口、後排中央扶手/杯架等,更加適合家人同行呢類場景。
 (長安啟源全新 Q05)
 (零跑 A10)
除咗舒享體驗,行駛系統嘅對比我哋都唔好忽略。首先從大家關注嘅續航睇,長安啟源全新 Q05 同零跑 A10 分別搭載 51.9kWh、53kWh 電池,CLTC 純電續航做到 506km、505km,差異大可忽略。但從電芯供應鏈睇,前者出自寧德時代,後者就係國軒高科/江蘇正力,若論品牌含金量,“寧王”順位自然靠前,更值得信賴。另外,兩車都有全球品質,按照全球嚴苛嘅標準打造,零跑 A10 符合國內、歐盟雙標準,長安啟源全新 Q05 已經喺泰國上市,未來仲會相繼落地多個國家地區,最終開拓歐洲區域,此外仲有央企背書,質量品質都好可靠。
因為本文討論嘅係 A10 嘅 505 版本,採用電池液冷技術,溫控較好,而如果係 403 版本,採用成本低嘅風冷技術,散熱效果較差。呢點上,全新 Q05 做得更好,入門就採用電池直冷技術,高配用嘅係液冷技術,能更好地實現熱管理,保證電池安全。
 (長安啟源全新 Q05)
 (零跑 A10)
動力方面,長安啟源全新 Q05 同零跑 A10 都係前置單電機佈局,電機最大動力輸出分別係 120kW/190N·m、90kW/150N·m,0-100km/h 加速時間分別做到 8.9 秒同 10.6 秒。坦率嚟講,兩款車喺純電陣營加速性能都中規中矩;但係相對嚟講,長安啟源全新 Q05 嘅 8 秒級零百加速,喺山路行駛、高速超車等情況下會比零跑 A10 更加分。
 (長安啟源全新 Q05)

(零跑 A10)
總結嚟講,零跑 A10 505 激光雷達版優勢突出:價格更低、智駕輔助覆蓋範圍更廣,適合預算優先 + 科技嘗鮮嘅消費者。而長安啟源全新 Q05 更強調“全面”二字:加少少預算同樣可以獲得高級輔助駕駛,而且尺寸更大、舒適配置更高、採用頭部電芯供應鏈,動力亦更強,綜合表現更全能。總括嚟講,預算 9 萬級追求面面俱到嘅家用體驗,長安啟源全新 Q05 506Max+ 更加值得考慮。
港交所網站掛出一咗一份熟悉嘅招股書。
5 月 28 日,繼去年 10 月首次遞表失效後,智能駕駛解決方案提供商蘇州天瞳威視電子科技股份有限公司(天瞳威視)再次向港股主板發起重衝,由匯豐及華泰國際聯席保薦。
喺智能駕駛賽道從「講故事」轉向「拼量產」嘅 2026 年,天瞳威視嘅二次遞表唔單止係一次資本試探,更係一場關於中國智駕供應商生存現狀嘅集中檢閱。
呢間被認為係「算力效率派」代表嘅公司,一邊連住從采埃孚到上汽、北汽嘅豪華產業資本陣營,一邊卻面臨住現金流緊繃、海外明顯回落嘅現實困境。喺呢場 IPO 嘅博弈中,光鮮同陣痛並存。
01
邊個係「天瞳威視」?
天瞳威視嘅創辦人王曦係一位典型嘅「回國」技術派。佢畢業於北京航空航天大學,後喺英國雷丁大學攻讀計算機科學博士學位。
喺決定創業之前,王曦曾經喺汽車零部件供應商天合汽車(TRW)及采埃孚擔任算法工程師同技術負責人,深度參與咗早期 ADAS 系統嘅開發。
2016 年,王曦捕捉到國內汽車智能化嘅風口,回國喺蘇州創立咗天瞳威視,定位係「以軟件算法驅動智能駕駛」嘅本土解決方案提供商。
公司嘅名字「天瞳」寓意「天之眼」,意在打造車輛感知萬物嘅視覺中樞。佢從最初嘅視覺感知算法起步,逐步擴展至行泊一體域控制器、L4 級自動駕駛系統等軟硬件結合嘅整體方案。
天瞳威視融資情況。資料來源:企查查
成立後不久,天瞳威視就獲得德聯資本、盛世投資嘅天使輪融資。此後十年時間,天瞳威視累計完成咗超過 10 輪融資,融資總額近 10 億元。
從招股書披露嘅股權結構嚟睇,天瞳威視構建咗深度綁定嘅「產業 + 資本」生態圈。
一方面,產業夥伴站台,全球汽車零部件巨頭采埃孚唔單止係其 C 輪領投方,亦係其戰略合作夥伴,持有天瞳威視 6.93% 嘅股份,位列第四大股東;國內方面,上汽集團通過上汽北美產投持股,北汽集團通過北汽產投佈局其中,地平線同商湯科技亦係戰略投資者。
另一方面,地方國資護航,唐山機器人基金、吳中金控等國資背景基金喺 D 輪及 D+ 輪入場,提供咗約 5.23 億元嘅資金支持。
截至最後實際可行日期股權架構
截至目前,王曦透過直接持股同員工持股平台合共控制公司約 40.84% 嘅權益,依然保持住對公司嘅控制權。
02
「兩條腿」行路
天瞳威視喺業務佈局上採取咗「雙軌並行」嘅策略。
喺 L2-L2+ 級輔助駕駛領域,天瞳威視嘅選擇非常務實。佢並冇盲目追逐算力堆疊嘅「軍備競賽」,而係走咗一條高性價比路線。
作為典型嘅視覺派智駕供應商,佢喺 L2 量產方案上以視覺感知為主,融合毫米波雷達同超聲波雷達,能夠喺較低算力平台上實現高級功能。例如,基於地平線 J6B 芯片(約 20TOPS)嘅方案即可支持行泊一體、高速 NOA。
呢種打法擊中咗 10 萬 -20 萬級主流車款對成本敏感嘅痛點。根據灼識諮詢嘅數據,按 2024 年裝機量計,天瞳威視係中國第二大同時提供行車同泊車解決方案嘅以軟件為核心嘅 L2-L2+ 級方案提供商,市場份額為 14.3%。
2024 年中國具備行泊一體能力嘅以軟件為核心供應商格局
截至最後實際可行日期,天瞳威視獲得 23 個汽車品牌嘅 198 款車款嘅 L2-L2+ 級解決方案定點函,並實現 6 個汽車品牌嘅 105 款車款嘅量產;獲得定點函嘅 198 款車款中有 87 款覆蓋海外市場,其中 59 款已實現量產。
但值得注意嘅係,L2-L2+ 市場正在經歷劇烈嘅「紅海化」。
一方面,經緯恆潤、福瑞泰克等本土 Tier1 正在加速追趕;另一方面,部分頭部車廠開始將低階智駕方案從外購轉為內部集成。
天瞳威視能否維持佢喺「性價比方案」領域嘅領先地位,取決於佢能否持續保持算法對低算力平台嘅優化能力,而這需要喺研發投入上持續加碼。
喺高級 L4 級自動駕駛領域,天瞳威視更多扮演「先鋒」角色。這亦係佢近兩年增長最快嘅板塊。
早在 2019 年,佢就參與咗上海洋山港嘅 5G 智能重卡項目。目前佢嘅 L4 方案覆蓋 Robobus、Robotaxi 同 Robotruck。其中,Robobus 係佢最具代表性嘅產品線,已喺蘇州、天津等城市嘅公開道路投入常態化試營運。
2025 年,天瞳威視從 L4 級解決方案產生收入 3.75 億元,佔公司總收入嘅 68% 以上,大部分收入來自 L4 級軟件解決方案。
然而,硬幣嘅另一面係商業化嘅曲折。雖然 L4 業務營收暴增,但佢嘅交付形態目前以「軟硬件一體解決方案」為主,呢種模式本質上接近「項目制交付」或「小規模車隊部署」,與 L2 業務中「純軟件授權 + 白盒交付」嘅高毛利、大規模複製邏輯存在顯著差異。
呢就直接導致 L4 業務毛利率嘅大幅波動:喺部分自研硬件佔比较高嘅項目中,毛利率一度低至 15%。
截至遞表日,公司雖手握超 10 億元嘅 L4 意向訂單,涵蓋 2500 架車,但呢啲訂單預計要喺未來三至五年內先會陸續交付,短期內對現金流嘅改善作用有限。
此外,天瞳威視仲有部分應收來自工程服務,主要涉及道路測試、數據收集支援及數據標註服務以及公司嘅專有工具鏈。
03
財務嘅雙面鏡
招股書嘅財務部分,展現咗智駕行業最真實嘅「B 面」:規模同虧損嘅極限拉扯,同埋賬面現金同營運消耗之間嘅緊張博弈。
營收高增長,但結構劇烈波動。
財務數據顯示,公司嘅營收呈現爆發式增長,從 2022 年嘅 1.72 億元增長至 2024 年嘅 4.83 億元,複合年增長率高達 67.7%。2025 年全年營收進一步增長至 5.5 億元。
但收入結構嘅變化明顯。2023 年,公司依賴 L2-L2+ 業務,佔比 90.2%;去到 2024 年,L4 業務佔比升至 50.2%;2025 年,L4 業務佔比進一步拉高至 68%。呢種「斷崖式」嘅結構切換,雖然證明佢 L4 技術搵到咗落地場景,但亦令市場質疑佢 L2 業務係咪已觸及天花板。
毛利率同純利潤嘅背離,呢係天瞳威視面臨嘅最大挑戰。
從毛利睇,整體毛利率喺 30% 左右徘徊,喺呢個技術密集型嘅智駕行業屬於中等水平。但細拆睇嚟,L2-L2+ 業務嘅毛利率通常能維持喺 40% 以上,純軟件授權模式,而 L4 業務嘅毛利率則因「軟硬件一體」交付中硬件佔比提高而被顯著拉低。
從純利潤睇,雖然表面虧損額較大,2024 年虧損 4.63 億、2025 年虧損約 2 億,呢度包含大量因優先股公平值變動帶來嘅「紙面虧損」。剔除呢個因素後嘅經調整純利潤更能反映公司嘅真實經營狀況:2024 年已收窄至 -438 萬元,但 2025 年並未如市場預期實現轉正,而係錄得約 -1086 萬元,虧損較 2024 年有所擴大。
呢個背後有一個不可回避嘅關鍵前提:調整後嘅「減虧」乃至「接近盈虧平衡」,係喺公司持續壓縮研發投入嘅基礎上實現嘅,研發費用從 2024 年嘅 1.17 億元降至 2025 年嘅 9231 萬元,研發費用率從 2024 年嘅 24.3% 進一步降至 16.8%,而 2022 年呢個數字曾高達 108.7%。對於一家科技公司嚟講,研發強度嘅「退坡」是否會影響未來嘅技術護城河,係一個潛在風險點。
現金流持續告急,最令人擔憂嘅信號。
根據最新招股書,截至 2025 年 12 月 31 日,公司賬上嘅現金及現金等价物為 2.35 億元,較 2025 年 6 月 30 日嘅 3.74 億元淨減少 1.39 億元,現金消耗速度較快。
更值得警惕嘅係經營現金流由正轉負且缺口持續擴大嘅趨勢。2023 年,公司經營活動現金流淨額為正向流入 1.15 億元,但 2024 年迅速轉為淨流出 1.89 億元,2025 年進一步惡化至淨流出 2.93 億元。
與此同時,應收賬款周轉急劇惡化。公司嘅貿易應收款項從 2023 年嘅 0.89 億元升至 2025 年嘅 5.48 億元,三年增長超過五倍,而同期營收增幅僅約 2.7 倍。
更令人擔憂嘅係應收款項周轉天數從 2023 年嘅 191 天同 2024 年嘅 166 天,到 2025 年驟升至 300 天,意味著公司從完成交付到收回款項平均需要接近一年時間。呢相當於變相為客戶提供長期無息墊資,喺資金本就緊張嘅情況下進一步加劇咗流動性壓力。
此外,雖然天瞳威視係首家出海嘅中國智駕軟件供應商,但 2025 年佢嘅海外業務遭遇咗明顯回落。2023 年天瞳威視海外收入為 1.27 億元,佔總營收比重達到 62.2%;到 2025 年海外收入降至 1100 萬元,佔比僅 2.0%。
喺而家全球地緣政治複雜、部分國家對智能汽車數據監管趨嚴嘅背景下,為佢嘅全球化故事增添咗一絲不確定性。
04
結語
天瞳威視嘅二次闖關,係智能駕駛行業進入「淘汰賽」階段嘅一個縮影。
從好嘅方面睇,佢踩準咗 L2 性價比同 L4 場景化落地嘅雙重節奏,且經調整純利潤喺特定口徑下已接近盈虧平衡,呢啲都畀投資者提供咗「有亮點可講」嘅故事線。
但從風險嘅角度睇,情況遠比首次遞表時更為嚴峻。業務重心嘅急速漂移、L4 業務商業化初期嘅盈利磨難、研發投入嘅被動收縮,呢啲此前就已存在嘅問題並未緩解。
天瞳威視 L4 級智能巴士
而真正令此次 IPO 帶「求生」色彩嘅,係現金流數據嘅實質性惡化:2.35 億元嘅賬面現金,面對每年近 3 億元嘅经营性現金淨流出,安全邊際已不足一年。疊加 300 天嘅應收賬款周轉天數,意味著公司每交付一筆訂單,都要墊付近一年嘅資金成本。
換言之,天瞳威視正處喺一個危險嘅財務窗口期:賬上嘅錢僅夠維持唔足一年嘅正常運作,而 L4 業務嘅大規模交付同回款卻需要更長時間。喺呢個智駕資本熱潮退去、一級市場融資邊際收緊嘅時刻,公司已冇太多等待嘅餘地。
首次遞表失效後僅隔半年便再次衝擊港股,對天瞳威視而言,與其話係戰略選擇,唔如話係現金倒逼下嘅必然之舉。


