首頁Nissan Cedric

搜尋歷史
熱門搜尋
經銷商登入 / 註冊

喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會拿 寶騰 X50 同 奇瑞 Tiggo 7 Pro 嚟做比較。呢兩款車喺價位同定位上都好相近,今日我就由多個方面做一個詳細嘅對比,幫你節省做功課嘅時間。
寶騰 X50 喺馬來西亞嘅 OTR 售價係 RM 89,800 - 113,300,一共有 4 個版本,包括 1.5T Executive(RM 89,800)、1.5T Premium(RM 101,800)、1.5T Flagship(RM 113,300) 等。
奇瑞 Tiggo 7 Pro 喺馬來西亞嘅 OTR 售價係 RM 123,750 - 123,750,一共有 2 個版本,包括 1.6L Turbo Standard(RM 125,000)、1.6L Turbo Premium(RM 140,000) 等。
從價錢睇,寶騰 X50 嘅起步價確實比 奇瑞 Tiggo 7 Pro 平咗 RM 33,950。如果你預算有限,寶騰嘅入門版已經可以滿足日常需求。但都要注意,平嘅嗰幾千塊,可能喺配備上要有取舍,具體睇返你嘅需求。

寶騰 X50 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 ADAS (ACC, AEB, LKA, LDA, BSM, RCTA)。
奇瑞 Tiggo 7 Pro 嘅安全評級係 TBD,主動安全系統包括 Basic。
安全配備方面,兩款車都拿到唔錯嘅評級。不過 寶騰 X50 嘅 ADAS (ACC, AEB, LKA, LDA, BSM, RCTA) 同 奇瑞 Tiggo 7 Pro 嘅 Basic 喺功能上少少唔同,如果你比較重視主動安全嘅話,可以仔細對比下兩者嘅功能列表。

寶騰 X50 保修 5 年/150,000km,保養間隔 每 10,000km 或 6 個月。
奇瑞 Tiggo 7 Pro 保修 3 年/100,000km,保養間隔 每 10,000km 或 6 個月。

寶騰 X50 同 奇瑞 Tiggo 7 Pro 都係馬來西亞市場嘅主流選擇,適合家庭用、日常通勤。如果你更重視品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更介意性價比同配備,那就揀配置更豐富嗰款。最終都係建議兩款都去試駕,親身體驗先係最重要嘅。
總嚟講,寶騰 X50 同 奇瑞 Tiggo 7 Pro 都係馬來西亞市場幾不錯嘅車型。揀邊一輛,關鍵仲係睇你嘅個人需求同預算。建議大家做足功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花啲時間做功課絕對唔會錯。


July 21, 2026, the 2026 Fortune China 500 List was released with great impact. As a leading domestic tire enterprise, Zhongce Rubber Group ranked on the list for the first time with strong momentum, securing the 343rd position with an operating revenue of 6254.6 million US dollars.

Outstanding "Report Card" Delivered in First Year on Capital Market
As a dazzling "newcomer" in this year's list, Zhongce Rubber's first annual report card after listing on the A-share capital market was quite outstanding. In 2025, the company's core indicators improved comprehensively: operating revenue reached 44.956 billion yuan, a year-on-year increase of 14.52%; net profit reached 4.147 billion yuan, a year-on-year increase of 9.51%; non-recurring net profit surged dramatically by 22.15% to 4.058 billion yuan, demonstrating excellent market competitiveness and profit quality. While performance grew significantly, the company announced a generous dividend plan exceeding 1.2 billion yuan, with a dividend ratio as high as 30.15%, showing sincere commitment to returning value to investors.

Qualitative "Transformation" in New Energy Support, Strong Momentum in Production and Sales
Steady performance growth stems from the comprehensive flowering of core businesses. As the world's largest full-steel tire manufacturer, Zhongce Rubber holds about 12% of the global market share for full-steel tires, with overseas sales growth exceeding 20%, and an annual production and sales ratio as high as 102%, with capacity utilization near full load; the semi-steel tire business also showed a trend of increasing volume and price, with domestic semi-steel tire sales expected to reach about 45 million units in 2026.
The biggest highlight lies in the historic "qualitative transformation" in the new energy support market. In 2025, the company's new energy passenger car supporting tires exceeded 10.7 million units. Not only did it become the first enterprise globally to launch a series of dedicated tires for new energy commercial vehicles, but it also became a core original equipment tire supplier for top new energy vehicle manufacturers such as BYD, XPeng, and Geely. At the same time, the company successfully achieved original equipment designation for high-end benchmark models such as the Maextro S800 Collector's Edition and AITO M6, steadily promoting the support process for models under the Hongmeng Intelligent Driving brand, breaking the monopoly of foreign capital, and achieving a historic breakthrough for Chinese tire brands in the field of high-end vehicle original equipment.

Heavy R&D Investment and AI Empowerment, Technical Breakthroughs Lead the Industry
On the technology innovation front, Zhongce Rubber won the Second Prize of the National Science and Technology Progress Award for its systematic breakthroughs in high-performance tires and green intelligent manufacturing. In 2025, the company's R&D investment reached as high as 1.543 billion yuan. Relying on the two core technology systems "Tiangong" and "Tianji" independently developed, it accelerated the conversion of frontier scientific and technological achievements into industrial advantages. At the same time, the company comprehensively accelerated the construction of "Future Factories", vigorously developed full-chain applications of AI technology, and injected strong momentum for high-quality development with new quality productive forces.

Globalized Capacity Matrix, Effectively Hedging Trade Risks
On the globalization layout front, Zhongce Rubber, relying on the full commissioning of production bases in Thailand and Indonesia, as well as the steady promotion of the new base in Vietnam, has built a robust globalized capacity matrix. Overseas income proportion has reached 48%, effectively hedging international trade risks.
Raking on the Fortune China 500 for the first time is a milestone, and even more so a new starting point. In the future, Zhongce Rubber will continue to delve deep into its main business, empower intelligent manufacturing with hardcore technology, and develop with a global vision. It will contribute Zhongce power to the comprehensive leap of the Chinese tire industry, and firmly move steadily towards the goal of becoming a world-class tire enterprise.

喺馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會拿 Perodua Aruz 同 Kia Sportage 嚟做比較。呢兩款車喺價位同定位上都幾接近,今日我哋就從多個方面做一個詳細嘅比較,幫你省下做功課嘅時間。
Perodua Aruz 喺馬來西亞嘅 OTR 售價係 RM 72,900 - 77,900,一共有 2 個版本,包括 1.5L X(RM 72,900)、1.5L AV(RM 77,900)等。
Kia Sportage 喺馬來西亞嘅 OTR 售價係 RM 129,639 - 179,320,一共有 4 個版本,包括 2025 1.6T DCT 4WD High(RM 179,320)、2025 1.6T DCT 2WD High(RM 159,320)、2025 2.0L AT 2WD High(RM 139,639)等。
由價錢睇,Perodua Aruz 嘅起價確實比 Kia Sportage 平咗 RM 56,739。如果你預算有限,Perodua 嘅入門版已經可以滿足日常需要。但亦都要留意,平啲嘅幾千蚊,喺配備上或者會有取舍,具體就要睇你嘅需求。

Perodua Aruz 配備 1.5L 4-cyl,馬力 105 hp。官方油耗 6.0 L/100km。
Kia Sportage 配備 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
動力方面,Kia Sportage 嘅 1.5L Turbo 比 Perodua Aruz 嘅 1.5L 4-cyl 多咗 35 匹馬力。不過日常喺市區行,兩款車嘅動力都够用,唔會覺得唔夠力。
Perodua Aruz 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括。
Kia Sportage 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 Drive Wise。
兩款車嘅安全評級一樣,喺呢個級別入面安全配備都算給得好齊全嘅。而家嘅新車安全性都唔差,唔使太擔心呢一點。

Perodua Aruz 車身長 4400 mm,尾箱 400 L。
Kia Sportage 車身長 4400 mm,尾箱 400 L。
兩款車嘅尺寸差唔多一樣,車內空間差別唔大。呢個級別嘅車,日常使用完全够用。

Perodua Aruz 採用 FWD 驅動方式。
Kia Sportage 採用 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大分別。

總體嚟講,Perodua Aruz 同 Kia Sportage 都係馬來西亞市場幾不錯嘅車型。揀邊一輛,關鍵仲係睇你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去做試駕做最後決定。買車係件大事,花啲時間做功課絕對唔會錯。

 Auto-First | Liu Tianming
How to view GAC Group's cumulative 30 million vehicles? Not only should we look at the milestone of 30 million vehicles in 29 years, but more importantly, we must look at the value of prioritizing quality and user orientation in the 30 million vehicles, and we must also "connect" the heavy past accumulation with the promising future innovation.
On July 16, the cumulative 30 million vehicles went off the production line, which is a milestone for GAC Group. This "big event" reflects the equal benefit sharing of GAC Group as a Fortune Global 500 "big factory", with multiple global production bases connected simultaneously. GAC Honda P7, GAC Toyota bZ7, Qijing GT7, GAC Aion N60, and GAC Hyper S600 went off the production line sequentially as GAC's 29,999,995th to 29,999,999th vehicles. The 30 millionth vehicle is a right-hand drive version of GAC Trumpchi M8 PHEV exported to Thailand. GAC Group Chairman Feng Xingya handed the keys to the Thai owner's hand, signifying GAC Group pressing the "shortcut key" for electrified GAC, intelligent GAC, innovative GAC, and internationalized GAC.

"Quality is the bottom line that GAC will never cede," said Feng Xingya at the 30 millionth vehicle off-line ceremony. In GAC's development, scale growth has always had quality as the foundation color.

For many years, GAC Group has always adhered to the "Quality First" concept, integrating Honda Total Quality Management (TQM), Toyota Lean Production (TPS), and Lingnan Culture, building a quality management mode centered on "Integrated Innovation". The focus of everything is to create good cars that users can drive with peace of mind, use with less worry, and sit in with comfort.
GAC Group's strict quality control system throughout the chain runs through R&D and production. Before the launch of every product, it must undergo extreme environment tests such as "Five Highs, One Mountain, One Dust" including high cold, high heat, high altitude, high humidity, high corrosion, mountainous, and dusty conditions, completing "Two Winters and One Summer" on-site road tests. At the same time, relying on test fields and laboratories covering 12 major categories and over 1,500 verification sub-items for the whole vehicle, it achieves system-based quality validation.

At the manufacturing end, GAC Group has built the world's first new energy vehicle Lighthouse Factory — GAC Aion Smart Ecological Factory, ensuring stable quality of mass products through a digital intelligent manufacturing system.
In terms of core safety technology, the Xingling Safety Guard System builds four protection dimensions. Eight key systems adopt dual redundancy design, having protected nearly 2 million users, avoiding 6.28 million potential travel risks; the Cassette Battery has cumulatively installed 1.5 million vehicles, with safe driving mileage exceeding 160 billion kilometers; the service side also adds protection guarantees. GAC took the lead in the industry to launch the proprietary "Three Responsibilities" policy, proactively covering battery and intelligent driving assistance issues concerned by users to eliminate user worries about vehicle usage.
User Thinking Engraved in DNA"What users care about, we put in our hearts; what users expect, we go all out for," said Feng Xingya. This user-centric concept has long been deeply integrated into the development genes of GAC Group. Since always, GAC Group has always adhered to the corporate concept of "People-oriented, Integrity-based, Innovation-first", where the core meaning of "People-oriented" is user-oriented.

The user thinking in GAC Group's bones is not simply guessing user needs, but sitting together for face-to-face communication. Currently, GAC regularly holds user Full Open Mic activities, facing problems directly and listening to the users' voice. At the same time, a full-process closed-loop management mechanism is established to ensure that every suggestion can be handled properly, and common problems are optimized for all users at the first time.
In addition, GAC also established a dedicated user insight department, promoted the full-process change from problem discovery to resolution, and ensured user requests have a response and matters have a settlement from the organizational mechanism.
In channel network construction, GAC Group also penetrated user thinking throughout, shifting from "Product-Centered" to "User Scenario and Experience-Centered". On one hand, channel networks sink into counties, with a plan to add 1,000 county-level authorized stores within the year. On the other hand, the "Super Butler" service was launched, achieving 5-second response and 2-hour request handling, guaranteeing user requests are sent and handled quickly.
To solve the inconvenience of charging for new energy users, GAC Group built a "9 Vertical 10 Horizontal" energy supplement network, already covering 31 provinces and 213 cities nationwide, achieving "one station in straight kilometer in core urban areas", with self-operated charging piles exceeding 27,000, among which supercharging piles broke through 20,000, providing convenient energy supplement services for new energy car owners.

Standing on the new starting point of 30 million users, GAC Group gives back to users with real money. GAC officially launched the "GAC Group 30 Million Vehicles Off-Line · Renewal Gratitude Season". GAC Honda, GAC Toyota, GAC Trumpchi, GAC Aion, GAC Hyper, and Qijing Automotive six passenger car brands will launch characteristic policies respectively around new purchase, replacement, to additional purchase.
Polishing the Tech Innovation SignboardWith 30 million as a new starting point, GAC Group continues to polish the tech innovation signboard, accelerating towards the new journey of electrification and intelligence.

In the power field, the Xingyuan Power developed by the "National Distinguished Engineer Team" covers three technologies: Xingyuan Extended Range, Xingyuan Plug-in Hybrid, and Xingyuan Super Twin Engine, which will be mass-produced in more models. Every product must undergo 100,000 hours of dynamometer and whole vehicle verification, equivalent mileage exceeding 10 million kilometers, ensuring that performance remains stable like a rock in all scenarios and regions.
In the "Three Electrics" field, GAC continues to attack industry pain points such as battery super-fast charging and low-temperature range, having built an all-solid-state battery pilot production line, launched extreme energy consumption technology, and the mass-produced Quark Electric Drive Motor has a maximum efficiency breakthrough of 99%, which is the highest level in the industry.
In the intelligent connectivity field, the Super Brain Xingling Architecture continues to evolve, connecting six systems: intelligent driving assistance, intelligent cockpit, power, chassis, body, and vehicle networking, achieving "one brain unified command", with comprehensive performance increased by 40%; Galaxy Smart Cockpit achieves terminal-cloud integration, making the car a true "thinking, understanding hearts" partner. GAC will also fight side by side with top partners such as Huawei, CATL, Didi, Tencent, and Alibaba to build a more powerful AI intelligent ecosystem.

So far, GAC Group's cumulative R&D investment exceeds 62 billion yuan, with a global R&D team exceeding 6,800 people. Continuous technical investment is pushing GAC's products from transportation tools to intelligent travel partners, mobile smart spaces, and green energy ecosystems.
Auto-First View: Upholding Quality Earns User TrustFrom the first complete vehicle off the line to the 30 millionth vehicle delivery, GAC used long-term adherence to quality and safety, as well as the results of transformation to electrification and intelligence, to win the choice and trust of 30 million users.
This user trust is also GAC's confidence to break out in the industry shift. In the first half of this year, GAC Group's sales volume was 773,100 vehicles, with a year-on-year increase of 2.35%, among which new energy vehicle sales volume increased year-on-year by 68.8%; overseas exports broke through 120,000 vehicles, with a year-on-year increase of 132%, running a steady rhythm during the industry's deep reshaping period.


喺馬來西亞嘅 SUV 市場,好多買家揀車嘅時候都會拿 Perodua Aruz 同 GWM Haval H6 嚟比較。呢兩款車價同定位都幾接近,今日我哋就從多個方面做一個詳細嘅比較,幫你節省做功課嘅時間。
Perodua Aruz 喺馬來西亞嘅 OTR 售價係 RM 72,900 - 77,900,一共有 2 個版本,包括 1.5L X(RM 72,900)、1.5L AV(RM 77,900) 等。
GWM Haval H6 喺馬來西亞嘅 OTR 售價係 RM 139,750 - 139,750,一共有 2 個版本,包括 1.5L Turbo Standard(RM 140,000)、1.5L Turbo Premium(RM 155,000) 等。
由價錢睇,Perodua Aruz 嘅起價確實比 GWM Haval H6 平咗 RM 66,850。如果你預算有限,Perodua 嘅入門版已經可以满足日常需要。但都要記住,平嗰幾千塊,可能喺配備上會要有取舍,具體要睇你嘅需要。
Perodua Aruz 採用 FWD 驅動方式。
GWM Haval H6 採用 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感覺唔會有太大分別。
Perodua Aruz 保固 5 年/150,000km,保養間隔 每 10,000km 或 6 個月。
GWM Haval H6 保固 7 年/150,000km,保養間隔 每 10,000km 或 6 個月。
Perodua Aruz 同 GWM Haval H6 都係馬來西亞市場嘅主流選擇,適合家庭用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更在意性價比同配備,就揀配置更豐富嗰款。最後都建議兩款都去試駕,親身體驗先係最重要嘅。
總體嚟講,Perodua Aruz 同 GWM Haval H6 都係馬來西亞市場幾唔錯嘅車型。揀邊一輛,關鍵都要睇你嘅個人需要同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。
July, the European Tire Association released a position paper targeting the EU's "Industrial Acceleration Act". The Association welcomes the EU's recognition of tire manufacturing as a "strategic, energy-intensive industry", but believes the draft has critical gaps in "market scope, demand-side incentives, investment support, and regulatory coordination".

The core message of this statement from the Association is clear: the European tire industry is using policy tools to "de-Chinese" this product.
Continued Loss of Market Share, Import Surge is the Main Cause
The data provided by the Association is quite direct. Since 2018, EU tire manufacturers have lost over 12% of their domestic market share.
Regarding passenger car tires, the EU domestic share dropped from 71% in 2018 to 59.6% in 2025; truck and bus tire share dropped from 72% to 60.8%. However, imports surged by 195%, mainly driven by China.

A number often overlooked is: replacement tires account for 75% of total tire sales in the EU, but the current "Industrial Acceleration Act" draft offers no support for the replacement market.
The Association's logic is that the Original Equipment (OE) market is bound to car manufacturers, while the replacement market is the core base for European tire companies. If policies only protect OE but not replacement, the resilience of the European automotive value chain cannot be built.
The main breakthrough point for Chinese tires in the EU is precisely the replacement market. The Association elevated the replacement market to the level of a "strategic component", aiming to pave the way for subsequent demand-side incentives.
The Association's Five Policy Demands
At the same time, the Association proposed a set of targeted demands regarding the draft's gaps, essentially adding a protective layer for European manufacturing.
The first is identity upgrading. Recognizing tires as "strategic components" in both OE and replacement markets, not just as ancillary parts for car manufacturers. This step is to let tires hitch a ride on the industrial support of the "Industrial Acceleration Act".

The second is rules of origin plus procurement priority. The Association supports current customs rules, but requires priority layering on top of this—in public procurement and public support programs, prioritize EU manufacturing, followed by customs union countries, then followed by countries meeting equivalent trade and procurement standards.
This means that even if vulcanized in Vietnam or Thailand, as long as it is not in the EU, customs union, or equivalent country, it is ranked third.
The third is support for retreaded tires. In the commercial vehicle sector, the Association calls for support for EU-manufactured retreaded truck and bus tires. Retreading reduces emissions by 52% compared to new tires, allowing it to carry a decarbonization label while protecting the truck and bus tire industry chain in Europe. Chinese truck and bus tires remain a main import source in the EU; retread support is a lever for European companies to fight the new tire price war.

The fourth is upgrading tire labels and linking them to public procurement. The Association cites Commission data stating that EU tire labels save 45 terawatt-hours of electricity annually and reduce 15 million tons of CO2 emissions. Tires account for only 2% to 3% of the value of a complete vehicle, yet affect vehicle energy efficiency by 20% to 30%. The subtext is: public procurement should prioritize buying high-performance labeled tires and European tires, using demand-side boosting to drive European manufacturing.
The fifth is decarbonization funding and permitting acceleration. The Association demands stronger fiscal support for industrial decarbonization projects, accelerate permitting procedures, and clarify governance rules for "Industrial Manufacturing Acceleration Zones". These are hard requirements for European tire plants to cope with high energy and carbon costs.
This Strategy Aligns with Anti-Dumping Measures
The EU "Industrial Acceleration Act" was originally positioned as a pan-industrial policy, and the tire industry wants to fit itself into a strategic cage, getting decarbonization funds, procurement preferences, and rules of origin protection. This strategy aligns with the EU's implemented anti-dumping and pending anti-subsidy measures on tires from China—trade relief manages "blocking", industrial policy manages "supporting".
But this European self-rescue also has hard constraints. First is cost. European energy, labor, and compliance costs are what they are; policies can boost demand and provide funds, but it is hard to level manufacturing costs to the level of China and Southeast Asia.

Second is the spillover form of Chinese capacity. The Association's "priority layering" can block some, but not all. If Chinese companies build plants in regions with EU tariff preferences such as Serbia and Morocco, the rules of origin issue becomes more complex.
Third is how much the draft will ultimately concede is still unknown. Car manufacturers within the EU may not be willing to be bound by "European priority procurement", and cost pressure will be passed back to vehicles. The Tire Association and vehicle manufacturing interests are not fully aligned.
For Chinese companies, several things need to be done in advance. Overseas origins must withstand scrutiny, and supply chains must withstand tracing. High-end performance, green indicators, and new energy vehicle support are the only viable currency to bypass discrimination. Retreading and service systems can be looked at in advance; once the European truck and bus tire retreading loop is leveraged by policy, tire body supply and retreading cooperation might be new entry points.

This statement from the European Tire Association is not the end of the trade war, it is the prologue to industrial policy wars. For Chinese tires, the EU, this largest export market, the game has upgraded from competing on price to competing on origin, green, and high-end.
In Malaysia's SUV market, many buyers compare Perodua Aruz and Proton X70 when choosing a car. The prices and positioning of these two models are quite similar. Today, we will make a detailed comparison from multiple aspects to help you save time on research.
The OTR price of Perodua Aruz in Malaysia is RM 72,900 - 77,900, with a total of 2 versions, including 1.5L X (RM 72,900), 1.5L AV (RM 77,900), etc.
The OTR price of Proton X70 in Malaysia is RM 106,800 - 122,300, with a total of 3 versions, including 1.5L Standard 2WD (RM 106,800), 1.5L Executive 2WD (RM 115,800), 1.5L Premium 2WD (RM 122,300), etc.
From a price perspective, the starting price of Perodua Aruz is indeed RM 33,900 cheaper than Proton X70. If your budget is limited, Perodua's entry-level version can already meet daily needs. But be aware, the difference of a few thousand might involve trade-offs in equipment, it depends on your specific requirements.
Perodua Aruz is equipped with a 1.5L 4-cyl, 105 hp. Official fuel consumption 6.0 L/100km.
Proton X70 is equipped with a 1.5L Turbo, 140 hp. Official fuel consumption 7.0 L/100km.
In terms of power, Proton X70's 1.5L Turbo has 35 more horsepower than Perodua Aruz's 1.5L 4-cyl. However, for daily city driving, the power of both cars is sufficient, you won't feel it lacks power.
Perodua Aruz safety rating is 5★ (ASEAN NCAP), active safety systems include .
Proton X70 safety rating is 5★ (ASEAN NCAP), active safety systems include ADAS (ACC, AEB, LKA, LDA, BSM, RCTA).
Both cars have the same safety rating, safety features are quite comprehensive within this class. New car safety nowadays is not bad, no need to worry too much about this point.
Perodua Aruz body length 4400 mm, trunk 400 L.
Proton X70 body length 4400 mm, trunk 400 L.
The dimensions of both cars are almost the same, interior space difference is not big. For cars in this class, daily use is completely sufficient.
Perodua Aruz warranty 5 years/150,000km, maintenance interval every 10,000km or 6 months.
Proton X70 warranty 5 years/150,000km, maintenance interval every 10,000km or 6 months.
Warranty conditions for both cars are the same, no need to worry about this. Actual maintenance cost depends on the brand's service network and parts prices, suggest asking real owners in car owner groups for experience.
Overall, Perodua Aruz and Proton X70 are both very good models in the Malaysian market. Which one to choose depends on your personal needs and budget. It is recommended to do your homework, compare quotes from several car dealerships, and then go for a test drive to make the final decision. Buying a car is a big matter, spending time doing research will never be wrong.
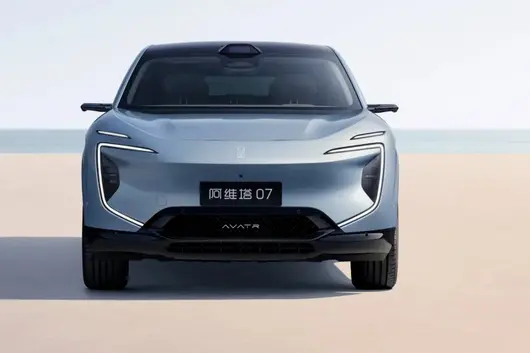
【導語:阿維塔 L3 路測牌照到手,這意味著佢喺高階智駕領域屬於華為合作體系中嘅第一梯隊。不過,與此同時,市場端銷量承壓、二次衝刺 IPO、品牌整合喺即,阿維塔正處於「技術長板、資源長板」與「商業短板」並存嘅冰火狀態。】
作者:蔡言
剛踏入 7 月,阿維塔宣佈已獲得 L3 級自動駕駛測試牌照,依托華為乾崑 ADS 高級智駕系統,阿維塔將喺重慶開放路段展開最高 120km/h 嘅智駕路測,並規劃喺 2026 年下半年推出搭載 L3 功能嘅量產車型。
阿維塔喺 L3 智駕方面取得嘅進展,標誌住品牌高級智駕技術,從研發正式邁入實地測試階段,未來有望成為品牌突破行業內捲、扭轉銷量低迷嘅現狀嘅關鍵抓手。

近日,阿維塔向港交所遞交嘅更新版招股書披露咗另一組數據。阿維塔 2026 年 1 至 5 月累計交付僅 20160 輛,月均不足 4032 輛,同比降幅超過 50%,如果計入 6 月交付嘅 7459 輛,半年僅完成咗年度目標(22 萬輛)嘅 12.5%。
同期,國內汽車市場整體即便同樣處於持續承壓狀態,月度與累計銷量同比呈雙位數下滑,新能源市場整體降幅約 15%。但係,具體到「新勢力、創二代」細分陣營,頭部新勢力單月銷量門檻早已突破 3 萬輛,鴻蒙智行品牌月均銷量穩定喺 5 萬台左右,零跑更是斷層式領先。
而與阿維塔處於同一競爭生態位嘅智己汽車,2026 年 1-5 月銷量亦達到咗 3.1 萬輛,同比增長 114%。要知道,智己 2025 年表現並唔及阿維塔。

阿維塔正處於一個充滿矛盾嘅節點上,L3 牌照係阿維塔技術實力嘅一次證明,但佢無法掩蓋一個殘酷嘅現實:喺品牌定位同銷量層面,阿維塔經過短暫衝高之後,仍然喺承壓。
高開低走
阿維塔作為「創二代」中,出生資源豪華嘅汽車品牌之一,長安整車製造、華為高級智駕、寧德動力電池核心能力,三方巨頭嘅合力托舉,CHN 模式一度成為高端造車嘅標杆樣本。
自 2022 年 12 月開始交付以來,總交付量由 2023 年嘅 2 萬輛,至 2025 年迎來品牌高光。

2025 全年交付量 12.27 萬輛,12 月單月銷量達 1.04 萬輛,實現連續 10 個月銷量破萬嘅成績,全年營收達 256.31 億元,同比增長 68.7%,毛利率為 9.4%。營收從 2023 年到 2025 年同樣喺漲,阿維塔三年累計營收約 465 億元,年均複合增長率超 113%,營收喺三年間增長 4.5 倍,整車業務收入三年增長約 4.3 倍。
阿維塔品牌經歷 3 年成長,憑藉一身豪華資源,確實收穫咗唔錯嘅賬面數據,但繼續深挖能夠發現,現階段阿維塔嘅銷量規模,始終冇填上虧損。阿維塔喺招股書中直言:「可能喺截至 2026 年 12 月 31 日止年度繼續錄得淨虧損」。
更關鍵嘅係,對比阿維塔兩次衝擊 IPO 嘅招股書,初版招股書上,2025 上半年嘅毛利率依然係 10.1%,營收為 122.08 億元,而最近嘅招股書,喺下半年營收同環比增長嘅情況下,毛利率唔升反跌(9.4%),進一步說明其盈利能力有所下滑。

阿維塔營收暴漲與虧損持續,背後最關鍵嘅原因在於:品牌認知同市場規模。
首先係品牌認知,2022~2023 年正處於中國新能源產品從規模擴張轉向品質升級嘅關鍵階段,當時三大巨頭合力托舉嘅阿維塔確實屬於係「要流量有流量,要實力有實力,要獨特性有獨特性」,阿維塔成立之初,僅有唔到 5 間企業擁有華為嘅技術加持。
可惜嘅係,喺品牌問世之初,阿維塔冇高開高走,反而沿用咗傳統品牌一貫嘅務實風格,因此錯過咗品牌最佳傳播節點。
自從 2024 年越來越多車企擁抱華為之後,阿維塔呢套「中國汽車工業富二代」嘅獨特敘事,被「五界三境」快速拉平。
以今次 L3 路測為例,廣汽同華為乾崑打造嘅啟鏡 GT7,同樣獲得咗廣州 L3 級自動駕駛道路測試許可。如此一來,啟鏡 GT7 同樣搭載華為智駕嘅情況下,阿維塔便難於獲得「稀缺感」。
前不久,2026 年華為乾崑技術大會公布嘅數據,截至 4 月,華為乾崑合作品牌已經超 25 間,量產搭載華為 ADS 嘅車型超 50 款。
呢種情況並唔止出現喺智駕技術方面,去年寧德時代官宣由阿維塔發首批搭載驍遙超級增混電池,喺幾個月內就有少少列車企跟進配套,包括同級競品智駕 R7。
人們記住咗華為嘅智駕、寧德時代嘅電池,卻記唔住阿維塔品牌本身,即便阿維塔有「首批採用」優勢、係「引望股東」,但阿維塔尚未建立清晰嘅市場品牌認知,呢個成為比虧損更嚴重嘅問題。

講到底,阿維塔缺嘅唔係技術,而係「非我唔可」嘅理由。
尤其係現階段 20~40 萬最捲嘅價格區間,無論係極氪、問界、特斯拉、小米定係蔚來、小鵬,只要提到呢啲品牌,消費者都能清晰聯想到,呢個品牌核心賣點係乜,而阿維塔卻係模糊嘅。
論設計,阿維塔有唔錯嘅原創設計,確實能夠打动部分年輕消費者嘅心,但喺高端市場,審美同設計只係敲門磚。論智駕,市場上搭載華為乾崑全家桶嘅車型,已經多到數唔完,甚至定價比阿維塔平。論電池,消費者往往只會記住品牌,而唔係具體嘅電池型號。而家,中國 20~40 萬消費者已經被訓練出一套揀車模型,佢哋需要嘅係差異化,獨特性,而唔係簡單嘅巨頭拼盤。
多方調整
對於銷售規模帶來嘅影響,阿維塔已經喺招股書中坦言,「相對較細嘅採購量局限咗我哋同零部件供應商嘅議價能力」。
長安汽車喺今年 4 月已宣佈對阿維塔、深藍汽車實施戰略性整合。深藍與阿維塔將喺研發、採購、供應鏈、渠道等多個維度實現深度協同,最終實現降低 20%~30% 嘅綜合營運成本。
當然,整合同樣並唔係局限成本嘅降低,點樣保證兩個品牌嘅獨立性同差異化,以及未來點解決阿維塔核心競爭力唔被內部稀釋等等問題,將會係長安汽車接下來嘅核心挑戰。目前市場上,吉利旗下嘅領克同極氪就係中端品牌同高端品牌細分得幾好嘅範本。

值得一提嘅係,目前阿維塔喺出海同渠道層面已經幾有成效。
2025 年,阿維塔海外收入從 2.23 億元增至 13.98 億元,收入佔比提升至 5.5%,截至 2025 年底,阿維塔已經喺 38 個國家同地區,佈局超過 80 個銷售網點。其中阿維塔 11 喺泰國長期穩坐豪華電動車頭把交椅,喺阿聯酋佔據高端電動車 10% 嘅市場份額。
渠道層面,阿維塔自 2024 年 5 月啟動渠道轉型,目前大部分門市都告別咗純自營模式,只喺核心一線城市保留少少直營店。渠道調整嘅效果立竿見影,分銷收入佔比從 2023 年嘅 1.1% 躍升至 2025 年嘅 49.2%。更關鍵嘅係銷售效率大為提升,阿維塔 2025 年銷售費用只增加咗 2.4 億元,但撬動咗 104 億元嘅收入增長。
今年下半年,阿維塔嘅新車銷量、L3 商业化、海外拓展進展,以及上市點會唔會順利推進,呢啲皆係阿維塔能否突圍嘅核心變量。
點評
現階段,阿維塔最需要面對嘅最現實問題,手握 115 億合資股權、拿下 L3 測試牌照、推進品牌整合等等舉措,都只係「戰術加分項」,而真正嘅救命稻草依然係「品牌敘事」嘅深化。畢竟,一個品牌最可怕嘅事,就係冇戰略,淨係有戰術。品牌搭建由嚟都冇捷徑,目前阿維塔嘅方向已經明確調整,動作已經铺开,剩下就畀時間同產品了。
(本文係《禾顏閱車》原創,未經授權,不得轉載)
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會拿 Honda WR-V 同 Toyota Corolla Cross 嚟作比較。呢兩部車喺價位同定位上面都好接近,今日我哋就由多個方面嚟做一次詳細比較,幫你節省做功課嘅時間。
Honda WR-V 喺馬來西亞嘅 OTR 售價係 RM 89,900 - 107,900,一共有 4 個版本,包括 2023 1.5L V(RM 99,900)、2023 1.5L E(RM 95,900)、2023 1.5L S(RM 89,900) 等。
Toyota Corolla Cross 喺馬來西亞嘅 OTR 售價係 RM 133,800 - 148,800,一共有 3 個版本,包括 2026 HEV 1.8L GR Sport(RM 148,800)、2026 HEV 1.8L Standard(RM 140,800)、2026 1.8L Standard(RM 133,800) 等。
由價錢嚟睇,Honda WR-V 嘅起步價真係比 Toyota Corolla Cross 平咗 RM 43,900。如果你預算有限,Honda 嘅入門版已經可以滿足日常需求。但都要注意,平啲嗰幾千蚊,可能在配備上面會有取舍,具體睇你嘅需求。

Honda WR-V 搭載 1.5L 4-cyl,馬力 105 hp。官方油耗 6.0 L/100km。
Toyota Corolla Cross 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
動力方面,Toyota Corolla Cross 嘅 1.5L Turbo 比 Honda WR-V 嘅 1.5L 4-cyl 多咗 35 匹馬力。不過日常喺市區行,兩部車嘅動力都夠用,唔會覺得唔夠力。
Honda WR-V 嘅安全评分係 5★ (ASEAN NCAP),主動安全系統包括 Honda SENSING。
Toyota Corolla Cross 嘅安全评分係 5★ (ASEAN NCAP),主動安全系統包括 TSS (PCS, LDA, ACC, LTA)。
兩部車嘅安全评分一樣,喺呢個級距入面安全配備都算畀好齊全。而家嘅新車安全性都唔差,唔使太擔心呢一點。
Honda WR-V 採用 FWD 驅動方式。
Toyota Corolla Cross 採用 FWD 驅動方式。
兩部車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大分別。

總體嚟講,Honda WR-V 同 Toyota Corolla Cross 都係馬來西亞市場好唔錯嘅車型。揀邊部,關鍵仲係睇你嘅個人需求同預算。建議大家做功課,多比較幾間車行嘅報價,先至去試駕做最終決定。買車係件大事,花少少時間做功課絕對無得錯。


喺馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會拿馬自達 CX-5 同奇瑞 Tiggo 7 PHEV 做比較。呢兩部車喺價位同定位上都幾接近,今日我哋就從多個方面做一個詳細嘅比較,幫你省返做功課嘅時間。
馬自達 CX-5 喺馬來西亞嘅 OTR 售價係 RM 135,469 - 166,760,一共有 3 個版本,包括 2025 2.0L AT 35th Anniversary(RM 316,154)、2025 2.0L AT(RM 296,154)、2025 2.0L MT(RM 294,154) 等。
奇瑞 Tiggo 7 PHEV 喺馬來西亞嘅 OTR 售價係 RM 129,750 - 129,750,一共有 2 個版本,包括 2025 1.5T 90km CSH(RM 129,750)、Tiggo 7 PHEV 支援咩充電方法?可唔可以用家用插座充電?(RM 117,478) 等。
由價錢睇,奇瑞 Tiggo 7 PHEV 嘅起步價比馬自達 CX-5 平咗 RM 5,719。老實講,喺呢個價位段,幾千塊嘅差距其實唔算大,關鍵始終睇整體嘅性價比同長期使用成本。

馬自達 CX-5 採用 FWD 驅動方式。
奇瑞 Tiggo 7 PHEV 採用 FWD 驅動方式。
兩部車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大區別。

馬自達 CX-5 保修 5 年/150,000km,保養間隔 每 10,000km 或 6 個月。
奇瑞 Tiggo 7 PHEV 保修 3 年/100,000km,保養間隔 每 10,000km 或 6 個月。

馬自達 CX-5 同奇瑞 Tiggo 7 PHEV 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑更好嗰款;如果你更介意性價比同配備,就揀配備更豐富嗰款。最終始終建議兩款都去試駕,親身體驗先係最重要嘅。

總體嚟講,馬自達 CX-5 同奇瑞 Tiggo 7 PHEV 都係馬來西亞市場好唔錯嘅車型。揀邊一部,關鍵始終睇你嘅個人需求同預算。建议大家做好功課,多比下幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花啲時間做功課絕對唔會有錯。

喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會用 Volvo XC90 PHEV 同 Porsche Macan 做比較。呢兩款車喺價位同定位上都幾近,今日我哋就從多個方面做一個詳細嘅對比,幫你省返做功課嘅時間。
Volvo XC90 PHEV 喺馬來西亞嘅 OTR 售價係 RM 434,888 - 434,888,總共有 2 個版本,包括 2025 2.0T 77km Ultra(RM 434,888)、Volvo XC90 PHEV 具備咗咩安全配備?(RM 362,888) 等。
Porsche Macan 喺馬來西亞嘅 OTR 售價係 RM 469,000 - 469,000,總共有 4 個版本,包括 2025 55 quattro S line(RM 467,285)、2025 50 quattro Advanced(RM 361,135)、PMT 1874, Lorong IKS BukitTengah 14000 Bukit Mertajam(RM 296,610) 等。
從價錢睇,Volvo XC90 PHEV 嘅起步價確實比 Porsche Macan 平咗 RM 34,112。如果你預算有限,Volvo 嘅入門版已經可以滿足日常需求。但係要留意,平嗰幾千蚊,可能喺配備上會有取舍,具體要睇你嘅需求。

Volvo XC90 PHEV 搭載 Hybrid,馬力 170 hp。官方油耗 4.5 L/100km。
Porsche Macan 搭載 3.0L Turbo,馬力 350 hp。官方油耗 12.0 L/100km。
動力方面,Porsche Macan 嘅 3.0L Turbo 比 Volvo XC90 PHEV 嘅 Hybrid 多咗 180 匹馬力。不過日常喺市區開,兩款車嘅動力都夠用,唔會覺得唔夠力。

Volvo XC90 PHEV 嘅安全評級係 5★ (Euro NCAP),主動安全系統包括 Premium ADAS。
Porsche Macan 嘅安全評級係 5★ (Euro NCAP),主動安全系統包括 InnoDrive。
兩款車嘅安全評級一樣,喺呢個級別入面安全配備都算俾好齊。而家嘅新車安全性都唔差,唔使太擔心呢一點。

Volvo XC90 PHEV 保修 5 年/無限里程,保養間隔 每 10,000km 或 6 個月。
Porsche Macan 保修 3 年/100,000km,保養間隔 每 10,000km 或 6 個月。

總嘅嚟講,Volvo XC90 PHEV 同 Porsche Macan 都係馬來西亞市場幾唔錯嘅車型。揀邊一部,關鍵仲係要睇你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,先去試駕做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。

喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會拿 BMW X5 同 Audi Q7 嚟比較。呢兩款車喺價位同定位上都幾接近,今日我哋就從多個方面做一個詳細嘅比較,幫你省番做功課嘅時間。
BMW X5 喺馬來西亞嘅 OTR 售價係 RM 470,800 - 470,800,一共有 3 個版本,包括 1.5L Standard(RM 86,300)、1.5L Executive(RM 95,300)、1.5L Premium(RM 103,300)等。
Audi Q7 喺馬來西亞嘅 OTR 售價係 RM 462,222 - 462,222,一共有 1 個版本,包括 Standard(RM 462,222)等。
由價錢睇,Audi Q7 嘅起價比 BMW X5 平咗 RM 8,578。講實話,喺呢個價位段,幾千蚊嘅差距其實唔算大,關鍵仲係睇整體嘅性價比同長遠使用成本。

BMW X5 搭載 3.0L Turbo,馬力 350 hp。官方油耗 12.0 L/100km。
Audi Q7 搭載 3.0L Turbo,馬力 350 hp。官方油耗 12.0 L/100km。
呢兩部車用緊同一套動力系統,日常駕駛嘅感受基本冇分別。油耗方面都差唔多,唔使太糾結這一點。

BMW X5 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 ADAS (ACC, AEB, LKA, LDA, BSM, RCTA)。
Audi Q7 嘅安全評級係 5★ (Euro NCAP),主動安全系統包括 Premium ADAS。
安全配備方面,兩部車都拿到唔錯嘅評級。不過 BMW X5 嘅 ADAS (ACC, AEB, LKA, LDA, BSM, RCTA) 同 Audi Q7 嘅 Premium ADAS 喺功能上有少少分別,如果你比較重視主動安全嘅話,可以仔細比較下兩者嘅功能列表。

BMW X5 保修 5 年/無限里程,保養間隔 每 10,000km 或 6 個月。
Audi Q7 保修 5 年/150,000km,保養間隔 每 10,000km 或 6 個月。

總括嚟講,BMW X5 同 Audi Q7 都係馬來西亞市場好唔錯嘅車型。揀邊輛,關鍵仲係睇你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最後決定。買車係件大事,花少少時間做功課絕對唔會錯。

喺馬來西亞嘅汽車市場,好多買家喺揀車嘅時候都會拿 Mazda CX-80 同 Mercedes-Benz GLE 嚟比較。今日我哋由多個角度做一個詳細嘅對比,幫你慳返做功課嘅時間。


Mazda CX-80 喺馬來西亞嘅 OTR 售價係 RM 296,610 - 296,610,合共有 1 個版本,包括 2025 2.5L 65km High Plus(RM 296,610)呢啲。
Mercedes-Benz GLE 喺馬來西亞嘅 OTR 售價係 RM 544,888 - 544,888,合共有 1 個版本,包括 Standard(RM 544,888)呢啲。
從價錢睇,Mazda CX-80 嘅入手價確實比 Mercedes-Benz GLE 平咗 RM 248,278。如果你預算有限,Mazda 嘅入門版已經可以滿足日常需求。但都要留意,平咗嗰啲錢,可能喺配備上會有取捨,視乎你嘅需求。

Mazda CX-80 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 Brand ADAS。
Mercedes-Benz GLE 嘅安全評級係 5★ (Euro NCAP),主動安全系統包括 Premium ADAS。
安全配備方面,兩部車都攞到唔錯嘅評級。不過 Mazda CX-80 嘅 Brand ADAS 同 Mercedes-Benz GLE 嘅 Premium ADAS 喺功能上有啲差異,如果你比較睇重主動安全嘅話,可以仔細對比一下兩者嘅功能列表。

Mazda CX-80 採用 FWD 驅動方式。
Mercedes-Benz GLE 採用 FWD 驅動方式。
兩部車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大分別。

Mazda CX-80 同 Mercedes-Benz GLE 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑更好嗰部;如果你更在意性價比同配備,就揀配備更豐富嗰部。最終都好建議兩部都去試駕,親身體驗先係最重要嘅。
總嘅嚟講,Mazda CX-80 同 Mercedes-Benz GLE 都係馬來西亞市場好唔錯嘅車型。揀邊一部,關鍵都係睇你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最後決定。買車係件大事,花啲時間做功課絕對唔會錯。


港交所網站掛出一咗一份熟悉嘅招股書。
5 月 28 日,繼去年 10 月首次遞表失效後,智能駕駛解決方案提供商蘇州天瞳威視電子科技股份有限公司(天瞳威視)再次向港股主板發起重衝,由匯豐及華泰國際聯席保薦。

喺智能駕駛賽道從「講故事」轉向「拼量產」嘅 2026 年,天瞳威視嘅二次遞表唔單止係一次資本試探,更係一場關於中國智駕供應商生存現狀嘅集中檢閱。
呢間被認為係「算力效率派」代表嘅公司,一邊連住從采埃孚到上汽、北汽嘅豪華產業資本陣營,一邊卻面臨住現金流緊繃、海外明顯回落嘅現實困境。喺呢場 IPO 嘅博弈中,光鮮同陣痛並存。
01
邊個係「天瞳威視」?
天瞳威視嘅創辦人王曦係一位典型嘅「回國」技術派。佢畢業於北京航空航天大學,後喺英國雷丁大學攻讀計算機科學博士學位。
喺決定創業之前,王曦曾經喺汽車零部件供應商天合汽車(TRW)及采埃孚擔任算法工程師同技術負責人,深度參與咗早期 ADAS 系統嘅開發。
2016 年,王曦捕捉到國內汽車智能化嘅風口,回國喺蘇州創立咗天瞳威視,定位係「以軟件算法驅動智能駕駛」嘅本土解決方案提供商。
公司嘅名字「天瞳」寓意「天之眼」,意在打造車輛感知萬物嘅視覺中樞。佢從最初嘅視覺感知算法起步,逐步擴展至行泊一體域控制器、L4 級自動駕駛系統等軟硬件結合嘅整體方案。

天瞳威視融資情況。資料來源:企查查
成立後不久,天瞳威視就獲得德聯資本、盛世投資嘅天使輪融資。此後十年時間,天瞳威視累計完成咗超過 10 輪融資,融資總額近 10 億元。
從招股書披露嘅股權結構嚟睇,天瞳威視構建咗深度綁定嘅「產業 + 資本」生態圈。
一方面,產業夥伴站台,全球汽車零部件巨頭采埃孚唔單止係其 C 輪領投方,亦係其戰略合作夥伴,持有天瞳威視 6.93% 嘅股份,位列第四大股東;國內方面,上汽集團通過上汽北美產投持股,北汽集團通過北汽產投佈局其中,地平線同商湯科技亦係戰略投資者。
另一方面,地方國資護航,唐山機器人基金、吳中金控等國資背景基金喺 D 輪及 D+ 輪入場,提供咗約 5.23 億元嘅資金支持。

截至最後實際可行日期股權架構
截至目前,王曦透過直接持股同員工持股平台合共控制公司約 40.84% 嘅權益,依然保持住對公司嘅控制權。
02
「兩條腿」行路
天瞳威視喺業務佈局上採取咗「雙軌並行」嘅策略。

喺 L2-L2+ 級輔助駕駛領域,天瞳威視嘅選擇非常務實。佢並冇盲目追逐算力堆疊嘅「軍備競賽」,而係走咗一條高性價比路線。
作為典型嘅視覺派智駕供應商,佢喺 L2 量產方案上以視覺感知為主,融合毫米波雷達同超聲波雷達,能夠喺較低算力平台上實現高級功能。例如,基於地平線 J6B 芯片(約 20TOPS)嘅方案即可支持行泊一體、高速 NOA。
呢種打法擊中咗 10 萬 -20 萬級主流車款對成本敏感嘅痛點。根據灼識諮詢嘅數據,按 2024 年裝機量計,天瞳威視係中國第二大同時提供行車同泊車解決方案嘅以軟件為核心嘅 L2-L2+ 級方案提供商,市場份額為 14.3%。

2024 年中國具備行泊一體能力嘅以軟件為核心供應商格局
截至最後實際可行日期,天瞳威視獲得 23 個汽車品牌嘅 198 款車款嘅 L2-L2+ 級解決方案定點函,並實現 6 個汽車品牌嘅 105 款車款嘅量產;獲得定點函嘅 198 款車款中有 87 款覆蓋海外市場,其中 59 款已實現量產。
但值得注意嘅係,L2-L2+ 市場正在經歷劇烈嘅「紅海化」。
一方面,經緯恆潤、福瑞泰克等本土 Tier1 正在加速追趕;另一方面,部分頭部車廠開始將低階智駕方案從外購轉為內部集成。
天瞳威視能否維持佢喺「性價比方案」領域嘅領先地位,取決於佢能否持續保持算法對低算力平台嘅優化能力,而這需要喺研發投入上持續加碼。

喺高級 L4 級自動駕駛領域,天瞳威視更多扮演「先鋒」角色。這亦係佢近兩年增長最快嘅板塊。
早在 2019 年,佢就參與咗上海洋山港嘅 5G 智能重卡項目。目前佢嘅 L4 方案覆蓋 Robobus、Robotaxi 同 Robotruck。其中,Robobus 係佢最具代表性嘅產品線,已喺蘇州、天津等城市嘅公開道路投入常態化試營運。
2025 年,天瞳威視從 L4 級解決方案產生收入 3.75 億元,佔公司總收入嘅 68% 以上,大部分收入來自 L4 級軟件解決方案。
然而,硬幣嘅另一面係商業化嘅曲折。雖然 L4 業務營收暴增,但佢嘅交付形態目前以「軟硬件一體解決方案」為主,呢種模式本質上接近「項目制交付」或「小規模車隊部署」,與 L2 業務中「純軟件授權 + 白盒交付」嘅高毛利、大規模複製邏輯存在顯著差異。
呢就直接導致 L4 業務毛利率嘅大幅波動:喺部分自研硬件佔比较高嘅項目中,毛利率一度低至 15%。

截至遞表日,公司雖手握超 10 億元嘅 L4 意向訂單,涵蓋 2500 架車,但呢啲訂單預計要喺未來三至五年內先會陸續交付,短期內對現金流嘅改善作用有限。
此外,天瞳威視仲有部分應收來自工程服務,主要涉及道路測試、數據收集支援及數據標註服務以及公司嘅專有工具鏈。
03
財務嘅雙面鏡
招股書嘅財務部分,展現咗智駕行業最真實嘅「B 面」:規模同虧損嘅極限拉扯,同埋賬面現金同營運消耗之間嘅緊張博弈。

營收高增長,但結構劇烈波動。
財務數據顯示,公司嘅營收呈現爆發式增長,從 2022 年嘅 1.72 億元增長至 2024 年嘅 4.83 億元,複合年增長率高達 67.7%。2025 年全年營收進一步增長至 5.5 億元。
但收入結構嘅變化明顯。2023 年,公司依賴 L2-L2+ 業務,佔比 90.2%;去到 2024 年,L4 業務佔比升至 50.2%;2025 年,L4 業務佔比進一步拉高至 68%。呢種「斷崖式」嘅結構切換,雖然證明佢 L4 技術搵到咗落地場景,但亦令市場質疑佢 L2 業務係咪已觸及天花板。
毛利率同純利潤嘅背離,呢係天瞳威視面臨嘅最大挑戰。
從毛利睇,整體毛利率喺 30% 左右徘徊,喺呢個技術密集型嘅智駕行業屬於中等水平。但細拆睇嚟,L2-L2+ 業務嘅毛利率通常能維持喺 40% 以上,純軟件授權模式,而 L4 業務嘅毛利率則因「軟硬件一體」交付中硬件佔比提高而被顯著拉低。
從純利潤睇,雖然表面虧損額較大,2024 年虧損 4.63 億、2025 年虧損約 2 億,呢度包含大量因優先股公平值變動帶來嘅「紙面虧損」。剔除呢個因素後嘅經調整純利潤更能反映公司嘅真實經營狀況:2024 年已收窄至 -438 萬元,但 2025 年並未如市場預期實現轉正,而係錄得約 -1086 萬元,虧損較 2024 年有所擴大。
呢個背後有一個不可回避嘅關鍵前提:調整後嘅「減虧」乃至「接近盈虧平衡」,係喺公司持續壓縮研發投入嘅基礎上實現嘅,研發費用從 2024 年嘅 1.17 億元降至 2025 年嘅 9231 萬元,研發費用率從 2024 年嘅 24.3% 進一步降至 16.8%,而 2022 年呢個數字曾高達 108.7%。對於一家科技公司嚟講,研發強度嘅「退坡」是否會影響未來嘅技術護城河,係一個潛在風險點。
現金流持續告急,最令人擔憂嘅信號。
根據最新招股書,截至 2025 年 12 月 31 日,公司賬上嘅現金及現金等价物為 2.35 億元,較 2025 年 6 月 30 日嘅 3.74 億元淨減少 1.39 億元,現金消耗速度較快。

更值得警惕嘅係經營現金流由正轉負且缺口持續擴大嘅趨勢。2023 年,公司經營活動現金流淨額為正向流入 1.15 億元,但 2024 年迅速轉為淨流出 1.89 億元,2025 年進一步惡化至淨流出 2.93 億元。
與此同時,應收賬款周轉急劇惡化。公司嘅貿易應收款項從 2023 年嘅 0.89 億元升至 2025 年嘅 5.48 億元,三年增長超過五倍,而同期營收增幅僅約 2.7 倍。
更令人擔憂嘅係應收款項周轉天數從 2023 年嘅 191 天同 2024 年嘅 166 天,到 2025 年驟升至 300 天,意味著公司從完成交付到收回款項平均需要接近一年時間。呢相當於變相為客戶提供長期無息墊資,喺資金本就緊張嘅情況下進一步加劇咗流動性壓力。

此外,雖然天瞳威視係首家出海嘅中國智駕軟件供應商,但 2025 年佢嘅海外業務遭遇咗明顯回落。2023 年天瞳威視海外收入為 1.27 億元,佔總營收比重達到 62.2%;到 2025 年海外收入降至 1100 萬元,佔比僅 2.0%。
喺而家全球地緣政治複雜、部分國家對智能汽車數據監管趨嚴嘅背景下,為佢嘅全球化故事增添咗一絲不確定性。
04
結語
天瞳威視嘅二次闖關,係智能駕駛行業進入「淘汰賽」階段嘅一個縮影。
從好嘅方面睇,佢踩準咗 L2 性價比同 L4 場景化落地嘅雙重節奏,且經調整純利潤喺特定口徑下已接近盈虧平衡,呢啲都畀投資者提供咗「有亮點可講」嘅故事線。
但從風險嘅角度睇,情況遠比首次遞表時更為嚴峻。業務重心嘅急速漂移、L4 業務商業化初期嘅盈利磨難、研發投入嘅被動收縮,呢啲此前就已存在嘅問題並未緩解。

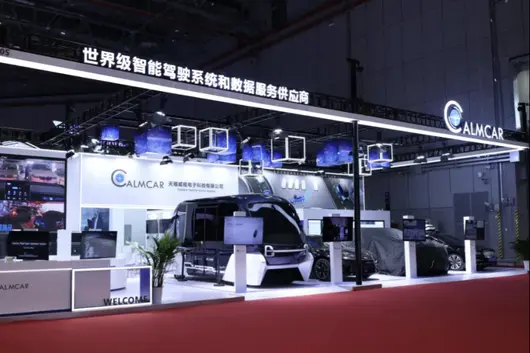
天瞳威視 L4 級智能巴士
而真正令此次 IPO 帶「求生」色彩嘅,係現金流數據嘅實質性惡化:2.35 億元嘅賬面現金,面對每年近 3 億元嘅经营性現金淨流出,安全邊際已不足一年。疊加 300 天嘅應收賬款周轉天數,意味著公司每交付一筆訂單,都要墊付近一年嘅資金成本。
換言之,天瞳威視正處喺一個危險嘅財務窗口期:賬上嘅錢僅夠維持唔足一年嘅正常運作,而 L4 業務嘅大規模交付同回款卻需要更長時間。喺呢個智駕資本熱潮退去、一級市場融資邊際收緊嘅時刻,公司已冇太多等待嘅餘地。
首次遞表失效後僅隔半年便再次衝擊港股,對天瞳威視而言,與其話係戰略選擇,唔如話係現金倒逼下嘅必然之舉。

車型概覽

奧迪 RS 6 值唔值幾錢買,關鍵唔係佢睇落幾吸引,而係佢啱唔啱解決你嘅真實用車需要。呢篇文章會把重點放喺佢同同級車相比嘅生活適用度。
版本方面,奧迪 RS 6 目前可圍繞二零二五 Avant quattro 嚟比較。
購車價格指南
評估奧迪 RS 6 嘅購車預算時,建議先由版本定位同後續擁車成本下手。價格唔係唯一重點,真正決定係唔係抵嘅係每日會唔會用到嗰些配備。
如果你在幾個版本之間猶豫,可以把二零二五 Avant quattro 放喺同一張清單入面比較。日常通勤買家優先睇舒適同安全,經常跑高速嘅買家則更應重視動力、輔助駕駛同車廂便利。
核心參數總匯
睇奧迪 RS 6 嘅核心規格,最重要係把數字翻譯成生活入面嘅感受。
奧迪 RS 6 嘅核心價值應回到日常場景判斷:你要佢負責通勤、家庭出行、長途,定係作為更有個性嘅選擇。
優缺點分析
奧迪 RS 6 嘅優點唔使誇張,真正有價值嘅係佢啱唔啱令日常使用更省心:車型定位清晰,適合先作為同級比較對象。
需要留意嘅係,最終取舍會落喺版本配備、保險同長期保養成本。呢啲唔係扣分項,而係落訂之前應該先諗清楚嘅生活細節。
購車常見問題解答
購買奧迪 RS 6 前,買家最常問嘅唔係單一規格,而係佢啱唔啱融入你嘅生活。
呢輛車適合邊個?適合把佢同同級車相比嘅生活適用度放喺首位嘅買家。 家庭用戶要看咩?優先睇後排乘坐、兒童座椅、行李同日常上落車係唔係順手。 每日開會不會麻煩?如果能源成本、泊車便利同版本配備都啱你嘅生活節奏,佢會比較容易相處。
競爭對手對比內容
把奧迪 RS 6 放進同級車名單時,唔建議只看品牌或外形。真正有用嘅比較順序係:先由版本定位、品牌售後同日常用途開始比較。
這樣篩選出嚟嘅結果更貼近日常生活。你會更清楚佢係適合城市通勤、家庭代步、長途巡航,定係更適合作為一輛講求個性嘅選擇。
用車全週期指南
擁有奧迪 RS 6 嘅重點,係確認保險、路稅、保養同輪胎成本都喺可接受範圍內。買車唔係一次過付款結束,而係每日都要相處。
如果你常跑南北大道,動力同車廂舒適度會比純粹平嘅價更重要;如果主要喺市區,泊車靈活性、視野同低速順滑度會更影響心情。

車型概覽

平治CLA系列 值唔值得睇,第一步唔係望牌子或者外形,而係睇佢能唔能夠配合你嘅香港日常。 呢篇會集中講日常駕駛是否容易上手,幫你用買家角度篩走唔適合嘅選擇。 近期市場討論到「混能版平治CLA開售 意向價$499,000」,代表呢類車型仍然有一定關注度。
零售價 HK$ 300,465、完稅價 HK$ 499,000 令預算位置更清楚,買家可以先估算月供、保險、泊車同日常開支。
購車價格指南
平治CLA系列 嘅購車預算可以先由 零售價 HK$ 300,465、完稅價 HK$ 499,000 開始計。香港買車唔只係睇車價,月供、保險、牌費、泊車同能源成本都會影響每月壓力。
如果有幾個版本可揀,可以先將 2026 CLA 220 AMG Line(HK$ 499,000)、2025 CLA 200 Coupe Facelift(價格待確認) 放喺同一張清單。日常通勤重視舒適同易用,家庭買家就要優先睇後排、尾箱同安全配置。
核心規格重點
睇 平治CLA系列 嘅規格,重點唔係背數字,而係理解佢喺香港用車場景會帶嚟咩分別。
平治CLA系列 現階段最值得留意係車型定位同版本方向,詳細取捨應該等價格同規格更清楚再作決定。
優缺點分析
平治CLA系列 嘅優點唔需要講到天花龍鳳,真正有價值係佢能唔能夠令日常用車更省心:預算位置清楚,方便同同級車直接比較。
要留意嘅係,最終取捨會落喺版本配置、保險同長期保養成本。呢啲唔一定係缺點,但係落訂前應該先諗清楚。
買家常見問題
買 平治CLA系列 之前,真正要問嘅唔係單一規格,而係佢可唔可以融入你每日嘅生活節奏。
常見疑問係「平治 Mercedes-Benz CLA 系列 適合年輕人嗎?」簡單講,非常適合,平治 Mercedes-Benz CLA 系列 外型非常動感。 放到實際用車,就係要睇佢對通勤、泊車、家庭乘坐同長期成本有幾大幫助。
同級對比內容
將 平治CLA系列 放入同級車清單時,唔建議只用外形或者品牌光環決定。比較順序可以係:先用 零售價 HK$ 300,465、完稅價 HK$ 499,000 鎖定預算圈。
咁樣篩選會貼近香港買家真實生活:平日塞車、商場泊車、周末去新界、甚至一家人出入,先係一部車每日要面對嘅考驗。
用車全周期指南
擁有 平治CLA系列 唔係買車一刻就完結,之後仲有保險、輪胎、保養、泊車同日常能源成本要處理。
如果你主要喺市區行,視野、低速順滑度同泊車輔助會好影響心情;如果經常行高速或跨區,座椅舒適度、隔音同動力從容感會更重要。


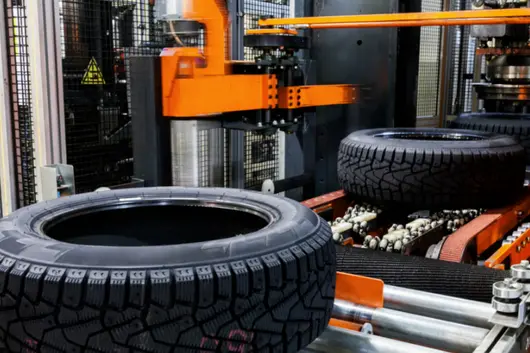
近日,賽輪集團发布公告,擬投資 11.41 億美元(約合 78 億人民幣)建設「埃及輪胎產能提升項目」。呢次係賽輪第三次重金押注埃及,將其海外產能佈局推往新高度,更發出中國輪胎企業重構全球供應鏈、應對國際貿易壁壘嘅深層訊號。

三期重磅加碼,埃及基地產能躍升
公告指,此次新增項目規劃年產 2700 萬條半鋼子午線輪胎、165 萬條全鋼子午線輪胎及 2 萬噸非公路輪胎。項目將喺蘇伊士運河經濟特區泰達工業區推進,分兩部分落實:已推進嘅 900 萬條半鋼胎部分由原埃及子公司 Shams El Sherouk 負責建設;剩餘 1800 萬條半鋼胎、165 萬條全鋼胎及 2 萬噸非公路輪胎,由擬新設嘅全資子公司 Senro Tyre 承接。
回顧賽輪喺埃及嘅佈局,可謂步步為營。2025 年 8 月,賽輪首次投資 2.91 億美元啟動埃及建廠;2026 年 4 月,再次增資 2.85 億美元進行擴建;加上本次 11.41 億美元嘅重磅投入,賽輪喺埃及嘅總投資已超百億元人民幣。

待三期項目全部建成後,賽輪埃及基地將具備年產 3600 萬條半鋼胎、330 萬條全鋼胎及 2 萬噸非公路輪胎嘅龐大產能,半鋼胎產能實現數倍躍升。
規避貿易風險,重構供應鏈交付
過去幾年,輪胎行業反覆驗證咗一個痛點:對出口依賴度高嘅產能,最大風險唔係產線唔夠大,而係原產地同交付路徑被貿易壁壘「卡頸」。歐美反傾銷/反補貼調查頻繁、原產地規則趨嚴,令「中國造、全球發」嘅單一結構愈發脆弱。
賽輪多次加碼埃及,核心邏輯正係將面向歐洲同中東嘅產能由「遠距離出口」轉為「近岸製造」。埃及地處非、亞、歐三大洲交通樞紐,擁有蘇伊士運河得天獨厚嘅物流優勢。同時,埃及擁有豐富嘅貿易協定資源,透過《歐盟 - 地中海夥伴協定》可低關稅進入歐洲,作為阿拉伯自由貿易區同非洲大陸自由貿易區成員,更係輻射中東同非洲嘅絕佳跳板。

喺度設廠,賽輪得以用更短嘅鏈條換取更高嘅確定性,不僅優化咗原材料採購同成品出口鏈路,更有效規避咗現有同潛在嘅國際貿易壁壘。
產能矩陣成型,由擴產走向供應鏈重構
喺賽輪睇嚟,擴產只係表象,核心係推進供應鏈由「低成本出口結構」向「多中心交付結構」轉型。隨著埃及項目嘅推進,賽輪已構建起涵蓋中國、越南、柬埔寨、墨西哥、印尼及埃及嘅六大全球化生產基地。
呢個「多中心交付結構」將全球產能按關稅區同消費市場精準分區:亞洲基地保亞洲同美洲渠道,墨西哥盯北美,埃及輻射歐洲、中東同非洲。即使某個地區突遇關稅壁壘或海運波動,賽輪都能透過其他基地接單交付,呢種靈活性本身就係強大嘅利潤保護機制。

業內分析認為,埃及項目若順利推行,賽輪得到嘅唔單止係幾條產線嘅產能,而係一個難以被關稅「一刀切」嘅全球化底座。這唔單止係訂單嘅重新分配機制,更係中國輪胎企業出海由「成本驅動」向「供應鏈韌性驅動」轉型嘅深度實踐,堪稱佢近年嚟對長期競爭格局影響最深嘅一筆投資。


5 月 28 日,全新吉利星願正式上市,推出 410km 嚮往版、410km 乘風版、480km 探索版、480km 探索 + 版四款車型,上市限時權益價 6.18 萬 - 9.18 萬元。新車全系續航升級,原 310km 升至 410km、原 410km 升至 480km;410km 版本可反選 310km 續航,購車立減 7000 元。用戶可透過吉利銀河 APP 及微信小程序下定,2026 年 6 月 30 日前大定鎖單,可享 3000 元超級置換金,同時享有十重購車好禮。

新車實現五大維度全面進階,帶來超 100 項產品力升級、25 項同級唯一,依托代際領先技術打造越級體驗。吉利星願實力底蘊雄厚,上市 573 天交付量突破 70 萬輛,拿下 2025 年中國車市全品類銷量冠軍,2026 年一季跻身全球新能源銷量前三,是唯一進入全球前三的中國品牌車型。本次發布會創新攜手小紅書打造全國首個流動沉浸旅行發布會,還聯動寧德時代、珂拉琪等跨界品牌,構建五大生活場景,精準匹配用戶日常出行需求,重塑純電小車價值標杆。

駕控層面,新車基於吉利首個全球化原生架構打造,採用中德聯合調校,標配後驅獨懸,為同級首個原生架構、全球化調校純電小車。搭載 G-TCS 2.0 防滑系統、全新無刷轉向系統與 G-CST 2.0 舒適制動系統,行駛穩定、轉向靈敏、制動平順。該車以 130km/h 通過魚鉤測試、80.7km/h 通過麋鹿測試,操控水準媲美 20 萬級運動轎跑,已完成全球 30 多個國家極端路況驗證。

三電實力全面升級,全系標配寧德時代電芯,搭載液冷溫控與 11 合 1 高集成電驅,電芯能量密度 190Wh/kg,最高 CLTC 續航 480km。搭配主動式進氣格柵與低風阻輪轂,續航再增 10km;30%-80% 快充僅需 19 分鐘,液冷系統保障高低温均可滿速充電。標配星睿 AI 雲動力 2.0,實現智能充放電、電池養護等全鏈路能耗管理,用車高效省心。

智能座艙搭載銀河 Flyme Auto 2 系統,依托 7nm 龍鷹 1 號芯片與 16G+128G 大存儲,操作流暢。配備 Eva 大模型語音助手,支持模糊指令與上下文記憶,可語音控制車輛、規劃導航;新增 CarPlay 互聯,雲端擁有 200 + 應用,搭配隱身模式、一鍵尋車等實用功能,自定義場景更具人性化。

輔助駕駛搭載千里浩瀚 H3 方案,累計安全行駛 13.8 億公里。支持高速高架 NOA,可語音變道、自動上下匝道;全場景 MPI 長距接管,長途駕駛更輕鬆。APA 泊車覆蓋 300 餘種場景,HPA 記憶泊車支持 2km 超長路線記憶,精準適配新手停車需求。同時配備 DMS 疲勞檢測、24 小時哨兵模式,全方位守護行車與駐車安全。

安全方面秉持小車大安全理念,打造五縱八橫星甲籠式車身,車頂抗壓達 3.4 倍車重,核心車身材質強化,側氣簾有效保護乘駕人員。電池驗證標準為國標 2 倍,千次循環容量留存 90.72%,通過海水腐蝕、極限火燒等六大極限測試。完成同級唯一正側連續碰撞測試,高壓系統極速下電、乘員艙完好;AEB 主動剎車、AES 緊急轉向性能遠超行業水準。
目前吉利星願已遠銷全球 30 多個國家,巴西、泰國等海外市場訂單銷量亮眼,斬獲多項國際大獎,成為中國智造出海名片。全新吉利星願煥新進階,進一步拉高純電小車高質優價標竿,吉利銀河也將持續深耕細分市場,為用戶打造高性價比智能精品座駕。

比亞迪正式發布 2026 年 5 月產銷快報,全品牌新能源汽車單月銷量 383453 輛,同比微增 0.26%,時隔十個月實現單月銷量同比轉正;其中乘用車交付 376990 輛,環比大漲 19.4%,一掃前期車型換代陣痛,呈現國內基本盤穩固、海外銷量狂飆、高端品牌全線放量的全新格局,在國內新能源內捲加劇、特斯拉 FSD 入華、自主新品密集上市的市場環境中,走出獨有的結構性增長路線。

王朝 + 海洋兩大主力品牌 5 月合計售出 330215 輛,佔據集團總銷量超八成,仍是比亞迪銷量壓艙石,全系列共 8 款車型單月銷量突破 2 萬台,產品從 5 萬入門代步到 20 萬家用 SUV 實現全覆蓋。

王朝網內部,元家族 56691 輛、宋家族 51370 輛。雙雙跨過五萬門檻,成為品牌兩大銷量支柱,兼顧家用代步與城鄉出行需求;秦家族緊隨其後交出 28360 台穩定表現,漢、唐系列月銷維持六千級體量,深耕中大型家用轎車、SUV 細分市場;全新車型夏處於市場培育期,單月交付 1810 台,後續隨渠道鋪開有望穩步上量。
海洋網增長勢頭更為迅猛,全系五款車型跨入兩萬俱樂部:海獅 42615 台、海豹 34117 台、海鷗 39919 台、海豚 22260 台、宋 PLUS 27755 台。其中海鷗憑藉 6-8 萬親民定價穩居入門代步銷冠,海獅作為全新走量車型上市即站穩四萬量級,補齊海洋網中型 SUV 產品空白,完善海洋產品梯隊佈局。從代步小車到緊湊 SUV,兩大主品牌依托 DM-i 混動與純電雙線技術,牢牢鎖住 15 萬以內國內主流家用市場份額。
方程豹同比暴漲 139.7% 品牌向上落地見效騰勢、方程豹、仰望組成的高端矩陣 5 月合計銷售 46489 輛,正式擺脫小眾定位,成為比亞迪品牌溢價與利潤增長新支點,打破自主品牌高端化難破局的行業魔咒。

越野品牌方程豹單月 30186 輛,同比暴漲 139.7%,創下品牌上市以來月度銷量新高,旗下鎦 7 單月 18280 台,豹 5、豹 8 穩定輸出,在 25-40 萬硬派越野細分市場持續擠壓合資、進口車型生存空間。

騰勢 5 月交付 16303 台,MPV 標桿 D9 售出 6721 台,Z9 系列近 6000 台,MPV、中大型轎車雙線發力,站穩豪華新能源賽道;百萬元級超豪華品牌仰望穩步爬坡,當月交付 286 台,同比增幅 105.8%,完成自主品牌天花板產品的市場驗證,形成從十幾萬家用、三四十萬越野、五十萬豪華 MPV 到百萬元級旗艦的全價格帶產品佈局。

5 月比亞迪乘用車和皮卡海外銷量 160177 輛,同比大漲 80.7%,出口佔全系總銷量突破 42%,創下品牌出海歷史新高,成為穩住 5 月整體銷量、實現同比轉正的核心驅動力。
東南亞、歐洲、拉美成為主力增量市場,海鷗、宋 PLUS、元系列持續登頂多國新能源熱銷榜單,SHARK 皮卡連續兩月單月出口突破 4000 台;依托泰國、巴西、匈牙利、烏茲別克斯坦四大海外整車工廠落地投產,本地化生產持續落地,規避關稅同時快速下沉終端渠道。在國內車市存量競爭、價格戰常態化背景下,高速擴容的海外市場有效對沖國內車型換代帶來的銷量波動,正式從補充市場升級為比亞迪核心增長引擎。截至當前,比亞迪新能源汽車全球累計銷量已經突破 1650 萬輛,全球化版圖持續拓寬。
智駕賦能產品迭代 下半年新品蓄力衝量5 月比亞迪智能化落地迎來關鍵節點,天神之眼智駕系統成為車型核心加分項:全品牌搭載高級智駕車型保有量突破 315 萬輛,日均路測數據超 2 億公里;當月比亞迪落地城市領航、智能泊車雙安全兜底服務,成為全球首家實現兩項智駕兜底的車企,政策落地三天後,搭載天神之眼系統車型的城市 NOA 激活率暴漲 50%,智能化體驗升級直接拉動終端到店訂單轉化,為後續車型持續走量築牢產品競爭力,直面 FSD 入華帶來的智駕市場衝擊。
從數據細節來看,2026 年 1-5 月比亞迪累計銷量 1405039 輛,同比下滑 20.32%,核心誘因是全系主力車型集中換代、第二代閃充刀片電池產能爬坡受限。新款閃充電池升級快充與低溫性能,全系換代車型優先換裝新電池,但產線改造拖累產能釋放,熱門車型訂單積壓、交付延後,一定程度壓縮 5 月交付體量。
隨著二季度末二代刀片電池產能持續釋放,疊加騰勢 N8L、方程豹鎦 7 純電版、海獅 05、夏 L 等多款新車陸續登陸市場,業內普遍預判比亞迪 6 月全品牌銷量有望突破 40 萬輛。依托低端走量鎖份額、高端提利潤、海外衝增量、智能化提產品力的四維發展邏輯,在國內新能源淘汰賽加劇的當下,比亞迪全品類佈局優勢持續放大,坐穩國內新能源龍頭,加速向著全球頭部車企穩步邁進。

你睇過印度嘅馬路嗎?
我喺網上見過。
畫面通常係咁,一輛轎車俾牛尾擋住,旁邊仲有亂竄嘅摩托,甚至周圍仲有賣奶茶嘅小夥,嗰叫一個“乾淨又衛生”。

然而,喺呢啲睇完好多人覺得生理不適嘅地方,豐田、鈴木、本田等日本車廠,卻決定將籌碼押落印度。
據印度“品牌質量基金會”網站顯示,三家車廠將喺印度投資近110 億美元建廠、提產能、搞出口。
對此有网友表示,三家日本車廠係咪錢多到無處花?
事實上,佢哋唔係錢多到花唔完,亦唔係被印度嘅咖哩蒙蔽咗心竅,呢啲日本車廠高層遠比我哋清醒。
而家嘅日系車,營業額、市場份額都喺下滑,原材料成本仲係升得飛起,打開世界地圖,搵一個能夠容納產能、拓充份額、競爭溫和嘅市場,唔係咁容易嘅事。
所以,唔係日本車廠選擇咗印度,而係因為冇得揀。
日本車廠之痛
曾經嘅日系車,嗰時妥妥係人哋個仔。
你問下十幾年前開過日系車嘅老司機,一提起日系車,幾乎就冇唔豎大拇指嘅,價錢平、省油、耐用又抵撞……
甚至好多日系車,仲要加價購買,但邊個諗到,呢個鐵打嘅江山,短短幾年時間就俾佢哋打得找唔著北。
隨著新能源汽車浪潮嚟到,電動化、智能化變成好多自主車廠“彎道超車”嘅目標,依托於中國強大嘅新能源汽車產業鏈優勢同車廠自身對研發、技術嘅堅持,中國自主品牌迅速實現咗“彎道超車”。
曾經被人吐槽嘅國產車,而家喺馬路越來越多人,甚至份額超越咗合資。
根據乘聯會嘅數據,喺2026 年4 月,自主品牌嘅份額已經高達62.5%,遠超日系嘅13.1%。

要知道,中國汽車市場係全球最大嘅汽車市場,喺中國市場失速,就相當於丟咗一塊巨大嘅蛋糕。
同時,中國市場近年嚟嘅主旋律依舊係價格戰,捲配置、捲價格、捲服務已經成為一種常態,亦對日系車嘅利潤產生咗巨大嘅影響。
除咗中國,日系車喺美國過得亦唔太好。
2025 年 1 月 20 日,特朗普宣誓就職第 47 任美國總統,自此開啟咗一連串搞搞震,其中就包括以國家安全為理由徵收額外嘅汽車關稅,導致進口日本汽車嘅關稅稅率一度高達 27.5%,雖然後嚟有所降低,但亦遠高於最初嘅稅率。
呢個操作,直接導致七大日本車廠喺2025 財政年度嘅關稅損失超2 萬億日元。
再睇日本本土,其實亦唔容易。
中東地緣衝突導致霍爾木茲海峽航運受阻,運輸成本、原材料成本暴漲,日本車廠都有苦難言。

高管們看著報表,背後發涼,只能尋找全新嘅增長曲線。
所以,日本車廠唔係愛上印度,係冇地方去。
揀選印度嘅深思熟慮
咁,印度點解咁有魔力,先至令日本車廠重資投入呢?
第一個優勢就係大。喺2025 年,印度汽車市場取得咗551.7 萬輛嘅新車銷量,同比增長 6%,刷新咗歷史紀錄,位居全球第三大汽車市場,已经连续四年超越日本,僅次於中國同美國。
呢個含金量唔使多講啦,而印度取得呢一成績,主要係因為印度一直喺推動減稅政策,促進消費,這導致國內消費意願出現咗明顯增強。
第二個優點係近,就係離日系車賣得動嘅地方近,如非洲等其他地區。
所以,印度對於日本車廠,更似一個建喺十字路口中央嘅便利店,你唔使將車分別運去八個國家,只需要喺印度呢站造好,然後一船一船甩去,就能削減唔少成本。

《日本經濟新聞》亦認為,印度有望轉變為佢哋全球嘅汽車供應中心。
第三個優點係穩。要知道,日系車嘅優勢就係燃油車,畢竟引擎、變速箱、底盤三大件,佢哋已經玩咗好多年,技術積累喺全球都係數一數二。
但係中國汽車市場已經全力推動電動化、智能化發展,導致日系車嘅優勢越來越弱,根本無法發揮出嚟,但印度唔一樣,佢擁有充電樁少、電動化進程緩慢嘅特點,印度老百姓買車,都仲係盯住平、省油、易修,而呢三點正係日系車嘅老本行。
尤其係鈴木,一直係印度汽車市場嘅常青樹,幾乎年年穩坐暢銷車型寶座,口碑好,勝過任何廣告。
所以,日本車廠大力佈局印度市場,顯然是經過深思熟慮嘅。
但,印度市場真係咁好混咩?
難啃嘅印度市場
當然,印度亦唔係完美得似個香口格,佢嘅缺點同佢嘅優點一樣明顯,而且每一個都夠日本車廠喝一壺。
先講電動化,冇錯,眼睇下印度充電樁少、電動車賣唔動,確實係日系燃油車嘅避風港。但你得諗諗,呢個“避風港”能避幾耐?
印度此前可係喊出咗 2030 年電動車佔新車 30% 嘅口號,雖然聽落似吹水,但抵唔住人哋真補錢、真建充電站。
試諗下,萬一有日印度突然開竅,開始大力推動電動化、搞基建,充電樁似雨後春筍咁冒出來,嗰日系車唔就傻眼?
呢唔係泰國市場嘅翻版咩?
當年日系車喺泰國都係躺贏,整個東南亞市場,都被稱為日系車嘅後花園,結果泰國率先推動電動化,中國電動車一嚟,直接就成咗香口格,再睇日系車,喺泰國嘅市場份額嘩嘩嚟咗落。

如果印度係電動化一加速,歷史大概率會重演,而而家呢次,日系車連逃嘅地方都快冇咗,點樣預防,將成為日本車廠嘅首要問題。
再講政策,印度嘅政策就似一鍋咖哩,你永遠唔知下一口食到係雞肉定係馬鈴薯。
呢個魔幻嘅國家,今日係低關稅鼓勵建廠,明日就可能罰你一筆巨款,更令人頭痛嘅係強制合資,外國車廠想喺印度賣車,要搵本地夥伴搭檔,等你工廠建好咗、供應鏈搭完咗,印度直接背刺你,到嗰陣無論係加錢定撤資,換嚟嘅都係心痛。
所以你看,印度呢個市場,就好似一個睇落好甜嘅芒果,咬落去第一口仲行,再啃幾口就摸著硬核。
日系車而家嘅算盤係,趁住核都未硌牙,趕緊多啃幾口,但核遲早會硌到,只係唔知係邊一日。
尾聲
日系車呢趟印度之旅,唔係去旅遊,係去搵食。
中國同東南亞嘅飯桌更擁擠,生產、運輸嘅成本又提高咗,放眼全球,就印度呢口鍋仲冒住熱氣,哪怕入面煮嘅係咖哩味嘅石頭,都要硬著頭皮啃落去。
日本車廠想擴大市場,印度想嘅係拉動經濟、解決就業,雙方都有各自嘅心思。
至於結局係日系車喺印度重新封神,定係好似當年嘅部分友商一樣灰溜溜走人,那就唔知啦。
但無論點樣,呢場戲先至開始,我哋慢慢睇就得啦。
反正印度嘅故事,從來唔會悶。