首頁Mercedes EQC

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
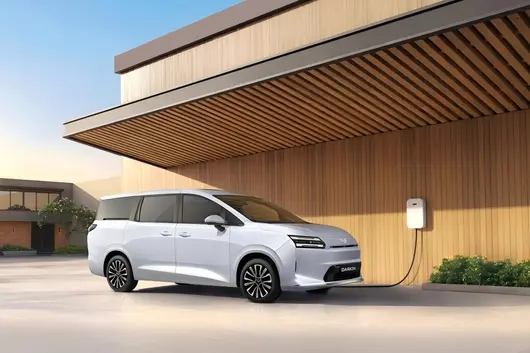
很少有人会把一款十万级家用MPV和香港这个成熟MPV的市场联系在一起,而星光730让大家关注到了。
今年6月,香港车市的销量榜单,让人有些意外。在这个由海外品牌主导,豪华MPV占据主流的市场里,星光730(WULING DARION EV)拿下MPV细分市场销量冠军,同时跻身全车型销量排行榜TOP2,成为车市的黑马。

而在内地市场,星光730的表现同样亮眼。自2025年11月上市以来,星光730已经连续8个月蝉联15万内MPV销量冠军,累计销量突破5.5万辆。
一边是准入标准严苛、消费认知成熟的区域市场,一边是需求多元、场景复杂的内地家用市场,两个用车环境、消费能力、用户偏好差异巨大的市场,为什么星光730都有不错的表现?我们认为答案就藏在三个核心逻辑里。

对于家用MPV来说,能让不同市场都满意,需要做好底层的产品定义,毕竟家庭消费者的核心诉求都是相似的。而星光730底层的产品逻辑,踩中了家庭用户的真实痛点。
空间是家用MPV的第一刚需,也是很多同价位产品的短板。不少车型要么为了控制尺寸牺牲第三排实用性,要么为了空间牺牲车身灵活性,最终陷入“第三排只能坐小孩”“停车难掉头难”的尴尬。

星光730的车身尺寸是4910×1850×1770mm,轴距是2910mm,相比目前长度普遍在5米多的MPV,数据来看不算特别突出。但星光730做到了3331mm的内部有效车长,后排的空间利用率达到88%。2+2+3的七座布局下,二排过道宽度是230mm,成年人也可以通过;第三排坐垫长度490mm,垂向空间超过1.2米,成年人坐也不憋屈。
装载能力同样是家庭出行的核心诉求。星光730在七座满员状态下,后备箱容积有315L,能放下2个20寸行李箱再加几个背包;车内一共有25处储物空间,全家人的大小物件方便收纳。

我们认为,实际用车的细节体验,是星光730打通不同市场用车场景的关键。对于街道狭窄、车位普遍偏小的香港市场来说,星光730是同级唯一配有电滑门的车型,无需大幅开门即可完成上下车,在窄路会车、紧凑车位停靠时尤其实用。
适配城市通勤的使用场景,香港市场销售的星光730是纯电版本,搭载60kWh神炼电池,CLTC续航500km,支持2C快充,每公里使用成本低至7分钱,真正做到了“能跑能装还能省”。
而在内地市场上,星光730提供“一车三动力”的全场景方案,纯电版之外,燃油版搭载1.5T发动机,匹配6MT或CVT变速箱,适合充电不便,或是长途多、续航敏感的用户;插混版搭载灵犀动力3.0系统,纯电续航125km,日常通勤可以完全用电,长途出行用油兜底,亏电油耗仅5.3L/100km,兼顾使用成本与续航灵活性。

这种不替用户做选择的产品逻辑,恰恰是对家庭需求最深刻的理解。
不同城市的充电条件不同,不同家庭的出行半径不同,没有哪一种动力能适配所有人。而星光730用三套动力方案,覆盖了从一线到下沉市场、从纯市区到跨城长途的所有场景,让每一类家庭用户都能找到适合自己的版本。
扎实的智造体系为产品背书对于内地市场来说,五菱的MPV产品一直是家喻户晓的。从宏光、宝骏730,到凯捷、佳辰,再到现在的星光730,十余年对MPV品类的打磨,不止造就了上文中品牌对于家用MPV产品逻辑的理解,更建立起了一套成熟可靠的生产制造体系。
2023年底,五菱智能岛制造体系(I²MS)落成。不再是传统的串联式流水线,智能岛制造体系采用了并联式柔性生产模式:智能导引运输车会根据订单需求,精准运输配件到对应的智能岛进行装配,做到像搭积木一样随时调整工艺流程与工位布局。
落实到具体产品上,这套智能岛制造体系给星光730带来了哪些优势呢?简单概括,就是成本低、质量高、安全好。

首先,这套体系实现20余种车型混线生产,生产效率提升约30%,可同时生产左舵和右舵车,效率更高。同时,物流效率提升约80%,带来单车制造成本下降约30%,这也让星光730无论在内地市场还是香港市场,都能制定一个富有竞争力的售价。
其次是效率提升带来的成本优化,让星光730有空间把成本投入到用户能感知的配置与品质上,做到了“标配超50项品质配置”的高质价比。更重要的是,智能化生产带来了更高的制造精度与一致性,车身间隙、装配工艺的品控标准大幅提升,车辆长期使用的可靠性更有保障。

最后,安全品质可以说是星光730穿越不同市场的通行证。香港市场对车辆安全有严苛的准入标准,能通过验证并实现热销,本身就是对安全实力的背书。不论是六环高强钢笼式车身结构、高强钢占比达到75.6%,还是神炼电池从电芯到电池包的多层防护设计,智能岛制造体系对于安全始终高标准,为的就是彻底打消家庭用户的安全顾虑。
事实上,五菱在MPV领域的制造积淀,本身就是星光730的品质背书,五菱智能岛制造体系便是其中一个缩影。这种深耕家用MPV品类的长期积累,是很多其他品牌无法比拟的优势,也是星光730能精准踩中用户痛点、品质经得住市场考验的底层原因。
市场验证重塑家用MPV价值在星光730出现之前,15万内MPV市场长期处于“分化”状态:一边是偏向工具属性的商用MPV,空间够大但舒适性、智能化不足,不适合家庭使用;另一边是尺寸偏小的紧凑型MPV,第三排只能应急,无法满足多人口家庭的全场景出行需求。真正兼顾大空间、舒适性、高品质的家用MPV,往往要卖到20万以上,超出了主流家庭的购车预算。

星光730把“全能舒享大7座”的门槛拉到了十万级,让预算有限的家庭用户也能享受到高品质的MPV出行体验。从市场结果来看,不是市场没有需求,而是过去没有真正贴合需求的产品。
长期以来,香港MPV市场被进口豪华品牌垄断,日系MPV凭借先发优势占据了绝大多数份额,价格偏高,普通家庭很难触达。星光730进入香港市场后,凭借贴合本地场景的纯电动力、实用的空间设计、亲民的价格定位,快速打破了市场格局。
不管是内地还是香港,家庭用户选择MPV的核心诉求都是一致的:空间实用、用车省心、安全可靠、性价比高。星光730跨市场的热销,本质上是家用MPV价值的回归。

从内地的“八连冠”到香港的“销量黑马”,星光730把内地的销量成功,平移到了香港市场。对于品牌来说,这是长期深耕MPV品类的收获,也是智能制造体系的开花结果。
对于中国汽车行业来说,星光730也提供了一个值得参考的样本:好的家用车,从来不是参数的堆砌,而是用户价值的落地。当一款产品真正站在用户的角度思考问题,把每一个日常用车的细节都考虑到位,它自然能穿越地域、消费层级的壁垒,成为不同市场的共同选择。
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會拎 寶騰 X70 同 豐田 Corolla Cross 嚟做比較。呢兩款車喺價位同定位上都幾接近,今日我哋就由多個方面做一次詳細嘅比較,幫你節省做功課嘅時間。
寶騰 X70 喺馬來西亞嘅 OTR 售價係 RM 106,800 - 122,300,一共 3 個版本,包括 1.5L Standard 2WD(RM 106,800)、1.5L Executive 2WD(RM 115,800)、1.5L Premium 2WD(RM 122,300) 等。
豐田 Corolla Cross 喺馬來西亞嘅 OTR 售價係 RM 133,800 - 148,800,一共 3 個版本,包括 2026 HEV 1.8L GR Sport(RM 148,800)、2026 HEV 1.8L Standard(RM 140,800)、2026 1.8L Standard(RM 133,800) 等。
由價錢嚟睇,寶騰 X70 嘅起步價確實比豐田 Corolla Cross 平咗 RM 27,000。如果你預算有限,寶騰嘅入門版已經滿足日常需求。但都要注意,平嗰幾千蚊,可能喺配備上會有取舍,具體要睇你嘅需求。

寶騰 X70 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
豐田 Corolla Cross 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
兩款車用緊同一套動力系統,日常開起嚟嘅感受基本冇分別。油耗方面都幾相近,唔使太糾結這一點。

寶騰 X70 車身長 4400 mm,後尾箱 400 L。
豐田 Corolla Cross 車身長 4400 mm,後尾箱 400 L。
兩款車嘅尺寸幾乎一樣,車內空間差別唔大。呢個級別嘅車,日常使用完全夠用。

寶騰 X70 採用 FWD 驅動方式。
豐田 Corolla Cross 採用 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大區別。
總體嚟講,寶騰 X70 同 豐田 Corolla Cross 都係馬來西亞市場幾唔錯嘅車型。揀邊一輛,關鍵始終都要睇你嘅個人需求同預算。建議大家做足功課,多比較幾間車行嘅報價,先去試駕先至做最終決定。買車係件大事,花少少時間做功課絕對唔錯。

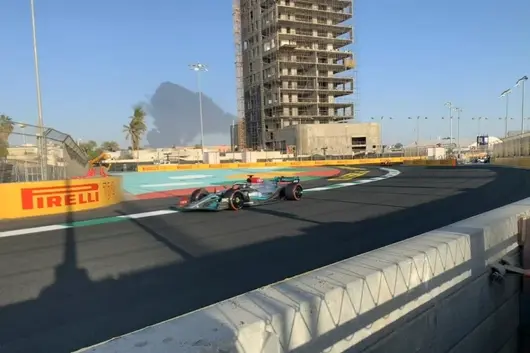
Due to the well-known reasons regarding the Middle East, the Bahrain and Saudi races in the original 2026 F1 schedule of 24 races have been confirmed for cancellation, and the hope for hosting the last two races in Qatar and Abu Dhabi is becoming increasingly bleak.

Rumors claim there is a "minimum guarantee clause" in the contracts between F1 and some partners requiring at least 21 races to be held in 2026. If all four Middle Eastern races are cancelled, that would be a major trouble, so there have always been reports that the F1 side is looking for a suitable track to add a race. During the F1 Hungarian Grand Prix last weekend, they finally announced an extra race will be held at the Sepang Circuit in Malaysia between October 2nd and October 4th, but the name of this Grand Prix is very special: F1 Bahrain Grand Prix Malaysia.

The Sepang Circuit in Malaysia was one of the official F1 rounds a long time ago, the last time hosting an F1 race was in 2017. After 9 years, why would Sepang have a "limited-time return", why does the Malaysian race have to do with Bahrain, there are actually quite a few details behind this.
A "Super Substitute" with Suitable Time and Space
First, let's talk about why the Sepang Circuit in Malaysia was chosen. The core principle for F1 this time in selecting an extra race venue is: do not affect the existing race schedule, and have the ability to organize races quickly. There were three proposals in previous rumors: adding races in European tracks such as Portugal and Spain; wrapping up with a double race in Las Vegas at the end of the year; adding a race at Sepang, Malaysia.

According to the original calendar, after the summer break in July and August, F1 will race three more stages in the Netherlands, Italy, and Spain at the end of August and beginning of September, then leave the European continent for Asia and the Americas. Organizing a race in Europe within such a short time is really too difficult. As for letting the 11 teams jump back and forth between Asia, Europe, and America after September, it is also unrealistic, so the option of adding a race in Europe can basically be ruled out.

As for the end-of-year Las Vegas double race plan, not to mention whether they are willing to pay two hosting fees, just the timing is a bit too late, reaching the end of November. If anything happens in between, the situation will become even more complex, so the Las Vegas double race plan can only be said to be a last resort.

Sepang just happens to be the choice with suitable time and space. The race period from October 2nd to October 4th is more than two months away from now, enough to complete race organization. Spatially, Malaysia is right next to the next host Singapore, logistics are easy to schedule.

The key is that although Sepang Circuit hasn't hosted F1 in these years, top events like MOTO GP are still being hosted there, the track still retains FIA Grade 1 track status, which is much more convenient compared to those old European tracks that haven't hosted races for years and need renovation.
Bahrain Pays the Bills, Malaysia Does the Work
As for why the Malaysian race is sponsored by Bahrain? Simply put, Bahrain pays the money, Malaysia does the work. This leads to the reason why Malaysia withdrew from the F1 calendar back then: Money.

The reason Malaysia withdrew from F1 back then was simply that they felt the income didn't cover the expenses. The high hosting fees were not proportional to the additional income from tickets and tourism generated by the races. Afterwards, the Malaysian side expressed multiple times that they do not exclude F1, but the prerequisite is that someone must pay the hosting fee, so this matter has stagnated here.

And this time, Malaysia waited for that money-rich patron: Bahrain. For this major oil-producing country in the Middle East, money has never been a problem, the problem is they want to maintain F1 exposure. Since they cannot host at home for the time being, paying to sponsor a race in another place is not impossible.
For Malaysia, someone is paying the hosting fee, and the derived tourism income and so on is basically free money. So F1 mediated, and the "F1 Bahrain Grand Prix Malaysia" which had no precedent and may not have successors was formed.
"Tremendous Wealth" for Chinese Fans: No Need to Ask for Leave and Visa-Free
With Malaysia's return to F1, there is no one happier than Chinese fans. The timing of this Malaysian stage is simply too good.

For fans who want to watch live, the Malaysian race falls during the National Day Holiday period, no extra leave needed. Moreover, Malaysia is visa-free for us, the distance is not far and ticket prices are relatively friendly. Watching live, whether in terms of time cost or economic cost, is quite friendly.

Even if not going to the scene and watching live at home, the Malaysian stage is also quite friendly. Malaysia and China belong to UTC+8, no time difference problem, and Malaysia does not hold night races like Singapore. This means you sleep naturally at home, watch the race comfortably in the afternoon, and go out for dinner with friends at night without delaying anything. Moreover, Malaysia has a lot of rain, whenever it rains, the race always produces famous scenes. Watching the race comfortably at home, eating with friends at night and talking about the famous scenes of the race, how nice.
However, Sepang's "limited-time return" this time is a coincidence where all favorable circumstances aligned. Whether there will be more in the future is hard to say. So for friends who really want to go to the venue, get ready to grab tickets. If you miss this chance this year, it is really unknown if it will exist next year.

7月9日,小鹏集团董事长何小鹏亲自完成Robotaxi内测首单,标志该项目自2025年11月官宣起,仅8个月便跑通了常态化道路测试(2026年1月)、量产车下线(5月18日)及全链路内测。
在此之前,小鹏曾召开Robotaxi业务首次全员会议,宣布该业务正式进入员工内测阶段。明确Robotaxi将作为集团物理AI与“机器人汽车”战略的核心载体。

无独有偶,在今年的北京国际车展上,吉利汽车正式发布了中国第一款完全自己从头打造的Robotaxi无人出租车原型车——Eva Cab。这台车完全基于自动驾驶运营场景设计,集成了吉利的整车制造能力、千里浩瀚G-ASD L4智驾系统,以及曹操出行十年的运营数据与服务洞察。吉利宣告,已全面进入全域AI 2.0时代。
新势力的高调入局、传统车企的全力押注——种种迹象表明,在国内,Robotaxi赛道正从"百度领跑"的单极格局,走向多方角力的群雄竞逐。
而这个时间节点,距离震动业界的萝卜快跑武汉"趴窝"事件,仅仅过去了三个多月。

2026年3月31日晚8时,在武汉城市三环线、太子湖大桥、白沙洲大桥等主要交通干道,近百辆萝卜快跑无人驾驶出租车,几乎同时减速,然后直挺挺地停驻在车流之中。
这场突如其来的集体“瘫痪”,持续了近两小时,导致部分路段出现严重拥堵,也引发了公众对无人驾驶技术可靠性的广泛质疑。

更戏剧性的一点是,就在前一天,百度刚刚宣布,萝卜快跑将在迪拜启动全无人驾驶商业化运营。
这并非萝卜快跑首次出现类似问题。2024年7月,亦有车辆在晚高峰时段异常停车——但此次事件的特殊性在于并非单车故障,而是区域范围内运营车辆的集体响应。
萝卜快跑是百度在智能驾驶与出行服务领域的核心业务,也是百度将AI技术商业化的重要方向。据官方消息,萝卜快跑由百度四层全栈AI架构(云基础设施、深度学习框架、大模型、应用程序)提供支撑。
截至2026年6月,萝卜快跑布局已扩展至全球27座城市,其中,自2025年2月起,萝卜快跑在中国内地所有运营城市,包括北京、上海、深圳、武汉、成都、重庆、海口、三亚等,实现100%的全无人驾驶运营(即车内无安全员),即L4级别,并在多个城市获得收费许可。
这标志着自动驾驶技术从“有人监督”向“完全无人”的关键突破。
国际市场方面,其已先后进入迪拜、阿布扎比、伦敦、圣加仑、首尔等城市。6月16日,萝卜快跑又正式获得瑞士L4级自动驾驶出租车运营许可。这是中国自动驾驶技术首次在欧洲取得规模化商业运营资质。
根据公开数据,萝卜快跑累计向公众提供的无人驾驶出行服务订单已超2200万单。
其技术水平也得到了业界的广泛认可——自动驾驶行业分析机构Guidehouse Insights在2025年第四季度发布的研究报告中,将百度Apollo列为全球自动驾驶领域的两大领导者之一,另一位则是谷歌旗下的Waymo。
但也正是因此,才让此次事件变得尤其令人关注。

根据武汉交警后续发布的公告,初步判断此次事件为“系统故障”所致。
而根据《财闻》公众号采访同济大学汽车与能源学院教授、中国汽车工程研究院智能网联首席专家朱西产的报道,朱教授的分析称:“3月31日晚上的故障,很可能就是通讯网络出了问题。车和云之间的联系断了,系统触发安全机制,网络故障区域内的车辆集体停车。这不是‘车坏了’,而是‘网断了’。”

也就是说,与车辆误识别障碍物、错误预测行人轨迹等“感知决策类事故”性质不同,此次更多是通信与系统设计层面的问题。
但这恰恰是自动驾驶一直以来最令人担忧的部分。
当前多数自动驾驶系统采用“车-云协同”模式,其中,云端负责高精地图实时更新、交通全局调度、复杂场景计算支援。一旦云端这个“大脑”与车辆的“神经”联结中断,汽车就会失去指挥。
正常情况下,一旦遇到类似情况,人工可以直接进行接管,从而保证驾驶的连续性与安全性;但在无人驾驶的场景下,车辆就只能遵循已有的设定执行——此次事件中,萝卜快跑就直接停在了主干道上,所幸根据后续通告,此次事件未造成人员受伤。
但这也暴露出萝卜快跑对此类事件的应急预案准备不够充分。
对此,朱西产表示,合理的做法是,触发安全机制后,应该是把车驶离城市快速路,开到路边停车,并提醒乘客下车,到安全区域后再联系监管平台。
但我们能因此全盘否定自动驾驶技术吗?显然不能。此次事件中车辆依据预设安全逻辑主动停车而非失控,恰是安全设计的体现。朱西产亦指出,示范区运营的本质就是在真实场景中暴露问题、推动成熟。

毫无争议的一点是,自动驾驶是人工智能最具社会价值与经济意义的应用领域之一,也是数字经济发展与产业升级的重要引擎。不能因局部性、阶段性问题而否定技术探索的整体方向。
事实上,我国在自动驾驶测试评价体系、技术标准、认证监管等方面已在持续推进——从封闭场地到开放道路,从单车智能到车路协同,相关安全框架与测评方法正在不断完善。
数据显示,在武汉等部分城市,萝卜快跑已实现核心区域的全覆盖,用户满意度高达4.9分(满分5分),这反映出自动驾驶服务在真实场景中的接受度仍在持续提升。
而在海外,Waymo和特斯拉的实践已验证了Robotaxi规模化运营的可行性——Waymo在2万辆车队规模即可实现盈亏平衡,特斯拉无人出租车在100万辆规模下每英里成本可降至0.2美元。
从技术路径看,Waymo的高冗余传感器路线和特斯拉的视觉大模型路线正在相互借鉴融合,L4公司通过持续优化降低成本,车企则通过大模型提升安全性,最终将共同迈向完全无人驾驶——值得注意的是,特斯拉V14.2版本实测显示其"危险接管里程"已提升15倍,展现出技术迭代的加速态势。

总体而言,无人驾驶已进入商业化前夜,未来三年将决定各企业在新时代的竞争地位,而像萝卜快跑这样的先行者,其经验与教训,都将成为推动整个行业向前发展的重要基石。

从全球范围看,自动驾驶出租车(Robotaxi)已成为科技企业和传统车企竞相布局的赛道。而武汉3·31事件之后的三个多月里,行业非但未因此降温,反而迎来了更为密集的商业化推进。
在中国市场,小鹏的快速推进最具代表性。从2025年11月官宣到2026年7月完成内测首单,仅用8个月便走完了从立项到全链路内测的全过程。
吉利Eva Cab则走了一条不同于百度基于量产车改装、小鹏从自有车型切入的路径——Eva Cab是一款从零开始为无人驾驶运营场景设计的原生Robotaxi。这标志着主机厂正从"提供车辆"向"定义出行空间"转型。

萝卜快跑也在事件后持续推进。截至2026年7月,萝卜快跑在中国香港的测试项目已运营超过一年,63辆持牌自动驾驶车辆累计行驶24万公里,测试范围已扩展至九龙东和南区。在阿布扎比,其已正式启动面向公众的全无人驾驶商业化运营,并计划2026年部署数百台无人车。
小马智行、文远知行等头部玩家也在各自深耕的城市扩大运营规模,中国Robotaxi市场正从"百度独大"走向"多方竞合"的新阶段。
此外,中国企业在政府支持、路网协同和高复杂场景应对方面积累了独特经验。特别是中国城市道路的复杂情况,包括大量电动车、行人和非机动车混行的场景的经验,有利于无人驾驶技术的数据积累。
总的来看,无人驾驶路径带来的变革正在重塑整个汽车与出行产业。
一方面,产业合作已成主流,车企与科技公司形成“制造+技术”共生关系。比如丰田投资小马智行,就是典型的车企提供制造与车辆平台,科技公司贡献自动驾驶技术,期望形成优势互补。
另一方面,车辆形态也被重新定义。为共享出行而生的定制化Robotaxi开始出现,如百度的Apollo颐驰06以及Eva Cab就取消了方向盘甚至是驾驶座,以图重构车内空间与用户体验。
对普通用户与社会而言,Robotaxi带来的最大影响是出行成本的大幅降低:规模化后,其价格可能比当前网约车低30%-50%。而公众担忧的"司机被迫下岗"问题,从现阶段看,纯驾驶岗位的确可能减少,但运维、远程监控、客服等新岗位则在同步涌现。
但无论从何种角度看,安全与信任仍是最关键的核心。尽管理论上无人驾驶能减少人为事故,但3·31事件表明,在技术完全成熟前,任何一次系统性故障都可能动摇公众的信心。
3·31事件如同一面镜子,将长期照出L4自动驾驶商业化必须直面的系统性挑战——通信网络的可靠性、应急预案的完备性、监管框架的适应性;也映照出行业已从实验室走向真实道路、从示范运营迈向规模化商业落地的不可逆趋势。
而小鹏、吉利等新玩家的加速入局,则给出了另一个维度的信号:这个赛道不会因为一次挫折而停滞,反而在阵痛中迎来了更丰富的参与者、更多元的路径和更激烈的竞争。
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會拎 Perodua Aruz 同 Kia Sportage 嚟做比較。呢兩款車喺價位同定位上都好接近,今日我哋就從多個方面做一個詳細嘅比較,幫你省下做功課嘅時間。
Perodua Aruz 喺馬來西亞嘅 OTR 售價係 RM 72,900 - 77,900,總共有 2 個版本,包括 1.5L X(RM 72,900)、1.5L AV(RM 77,900) 等。
Kia Sportage 喺馬來西亞嘅 OTR 售價係 RM 129,639 - 179,320,總共有 4 個版本,包括 2025 1.6T DCT 4WD High(RM 179,320)、2025 1.6T DCT 2WD High(RM 159,320)、2025 2.0L AT 2WD High(RM 139,639) 等。
從價錢嚟睇,Perodua Aruz 嘅起步價確實比 Kia Sportage 平咗 RM 56,739。如果你預算有限,Perodua 嘅入門版已經可以滿足日常需要。但亦都要留意,平嗰幾千蚊,可能喺配備上會有取舍,具體要看你嘅需要。

Perodua Aruz 搭載 1.5L 4-cyl,馬力 105 hp。官方油耗 6.0 L/100km。
Kia Sportage 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
動力方面,Kia Sportage 嘅 1.5L Turbo 比 Perodua Aruz 嘅 1.5L 4-cyl 多咗 35 匹馬力。不過日常喺市區開,兩款車嘅動力都夠用,唔會覺得唔夠力。

Perodua Aruz 保用 5 年/150,000km,保養間隔 每 10,000km 或 6 個月。
Kia Sportage 保用 5 年/300,000km,保養間隔 每 10,000km 或 6 個月。

Perodua Aruz 同 Kia Sportage 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更重視品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更在意性價比同配備,就揀配置更豐富嗰款。最終都係建議兩款都去試駕,親身體驗先係最重要嘅。

總體嚟講,Perodua Aruz 同 Kia Sportage 都係馬來西亞市場好唔錯嘅車型。揀邊一部,關鍵仍要睇你嘅個人需求同預算。建議大家做足功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。

喺馬來西亞嘅 SUV 市場,好幾多買家喺揀車嗰陣都會拿 Perodua Ativa 同 Honda WR-V 嚟做比較。呢兩款車喺價位同定位上都幾接近,今日我哋就從多個方面做一個詳細嘅比較,幫你節省咗做功課嘅時間。
Perodua Ativa 喺馬來西亞嘅 OTR 售價係 RM 62,500 - 73,400,一共有 3 個版本,包括 1.0L Turbo X(RM 62,500)、1.0L Turbo H(RM 67,300)、1.0L Turbo AV(RM 73,400) 等。
Honda WR-V 喺馬來西亞嘅 OTR 售價係 RM 89,900 - 107,900,一共有 4 個版本,包括 2023 1.5L V(RM 99,900)、2023 1.5L E(RM 95,900)、2023 1.5L S(RM 89,900) 等。
從價錢睇落,Perodua Ativa 嘅起價確實比 Honda WR-V 平咗 RM 27,400。如果你預算有限,Perodua 嘅入門版已經可以滿足日常需要。但亦都要注意,便宜嗰幾千塊,可能會喺配備上有取舍,具體要睇你嘅需要。

Perodua Ativa 搭載 1.5L 4-cyl,馬力 105 hp。官方油耗 6.0 L/100km。
Honda WR-V 搭載 1.5L 4-cyl,馬力 105 hp。官方油耗 6.0 L/100km。
兩款車用嘅係同一套動力系統,日常開出嚟嘅感受基本冇乜分別。油耗方面都差唔多,唔使太糾結呢一點。

Perodua Ativa 車身長 4400 mm,行李廂 400 L。
Honda WR-V 車身長 4400 mm,行李廂 400 L。
兩款車嘅尺寸幾乎一樣,車內空間分別唔大。呢個級別嘅車,日常使用完全夠用。
Perodua Ativa 同 Honda WR-V 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更在意性價比同配備,就揀配置更豐富嗰款。最終都建議兩款都去試駕,親身體驗先至最重要。

總嘅嚟講,Perodua Ativa 同 Honda WR-V 都係馬來西亞市場幾不錯嘅車型。揀邊一輛,關鍵都係要看你嘅個人需要同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最後決定。買車係件大事,花少少時間做功課絕對唔會錯。

In the SUV market in Malaysia, many buyers compare Perodua Ativa and Proton X90 when choosing a car. These two cars are quite close in price and positioning. Today we will do a detailed comparison from multiple aspects to help you save time on research.
Perodua Ativa OTR price in Malaysia is RM 62,500 - 73,400, there are 3 versions in total, including 1.0L Turbo X (RM 62,500), 1.0L Turbo H (RM 67,300), 1.0L Turbo AV (RM 73,400) etc.
Proton X90 OTR price in Malaysia is RM 106,800 - 122,800, there are 4 versions in total, including 2026 1.5T Prime X (RM 122,800), 2026 1.5T Prime (RM 116,800), 2026 1.5T Lite (RM 106,800) etc.
From a pricing perspective, the starting price of Perodua Ativa is indeed RM 44,300 cheaper than Proton X90. If your budget is tight, Perodua's entry-level model can already meet daily needs. However, keep in mind that the Ringgit savings of a few thousand might involve compromises on features, which depends on your specific requirements.
Perodua Ativa is equipped with 1.5L 4-cyl, horsepower 105 hp. Official fuel consumption 6.0 L/100km.
Proton X90 is equipped with 1.5L Turbo, horsepower 140 hp. Official fuel consumption 7.0 L/100km.
Regarding power, Proton X90's 1.5L Turbo has 35 more horsepower than Perodua Ativa's 1.5L 4-cyl. However, for daily driving in the city, the power of both cars is sufficient and you won't feel underpowered.
Perodua Ativa safety rating is 5★ (ASEAN NCAP), active safety systems include ASA 3.0 + ACC + LDA + LKA + BSM + RCTA.
Proton X90 safety rating is 5★ (ASEAN NCAP), active safety systems include ADAS (ACC, AEB, LKA, LDA, BSM, RCTA).
Both cars have the same safety rating, safety features are quite complete within this class. New cars nowadays don't lack in safety, no need to worry too much about this.
Perodua Ativa body length 4400 mm, trunk 400 L.
Proton X90 body length 4400 mm, trunk 400 L.
Both cars' dimensions are almost the same, interior space difference is not significant. For this class of cars, it is fully sufficient for daily use.

Perodua Ativa adopts FWD drive mode.
Proton X90 adopts FWD drive mode.
Both cars have the same drive mode, both are FWD, daily driving experience will not differ significantly.

Overall, Perodua Ativa and Proton X90 are both very good models in the Malaysian market. Choosing which one depends mainly on your personal needs and budget. It is recommended to do your research, compare quotes from multiple dealerships, and then test drive to make a final decision. Buying a car is a big matter, spending time doing research will definitely not be wrong.

文|劉欣怡
編輯|冒詩陽
7 月 8 日,Momenta 喺港交所主板掛牌,股票代碼 6880.HK。
發行價每股 295.6 港元,開盤一度升逾 6%,下午盤漲幅回落,最後仍以 295.6 港元嘅價格收盤,總市值約 696 億港元。呢日喺港交所敲鑼嘅五間公司入面,市值最大嗰間。
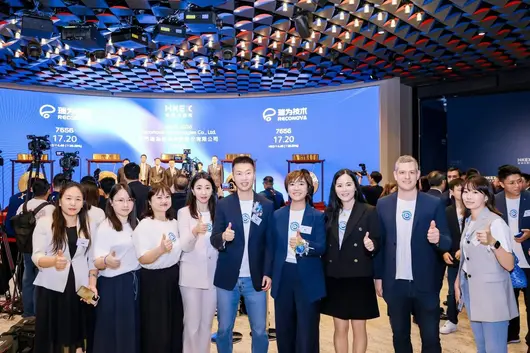
比股價更熱鬧嘅係社交媒體。上市嗰日,近 20 間整車合作夥伴嘅官方賬號一齊發出賀文同海報,話題詞統一成「共赴物理 AI 未來」。
智己、賓士、豐田、通用同框,被形容成「半個全球汽車工業嘅朋友圈」。
呢場刷屏唔係臨時組嘅局。Momenta 成立於 2016 年,曹旭東本科畢業於清華,先後任職微軟亞洲研究院、商湯。十年間佢完成二十輪融資,A 輪每股 0.45 美元嘅成本,到今天翻咗八十多倍。
佢身後係一份罕見嘅名單。上汽以約 20% 持股係最大外部股東,通用、豐田、奔馳、博世喺冊。呢啲既係投資人,亦係客戶。車企一邊出錢投資、一邊將車型交俾佢,呢種「客戶即股東」嘅閉環,係喜報嘅背景。
對一家自動駕駛供應商嚟講,呢個場面本身就係一種敘事。佢想告訴市場,佢嘅客戶名單,就係全球汽車工業嘅頭部名單。
呢個講法有數據支撐。據灼識諮詢 6 月發佈嘅藍皮書,2025 年 3 月至 2026 年 2 月,中國第三方城市 NOA 供應商市場入面,Momenta 銷量市佔率達 65%,居行業第一;全球前十大車企入面,有九間與佢合作。
資本市場畀出嘅熱度亦唔低。公開發售獲得約 414 倍超額認購,國際發售剔除基石、綠鞋前約 44 倍,機構訂單超過 1000 億港元。今次發行罕見咁無設價格區間,直接敲定發行價,14 間基石認購咗近一半份額。
名單入面,一向審慎、幾乎唔做新股基石嘅新加坡政府投資公司(GIC)同富達國際各自重倉約 1 億美元領投,富蘭克林鄧普頓則係歷史上首次現身港股基石;更值得留意嘅係,奔馳同比亞迪兩間 Momenta 嘅老股東兼客戶,喺 IPO 關鍵節點再次以基石身份押注。
曹旭東話,奔馳由 2017 年投資到 2025 年底量產用咗整整 8 年,一旦突破,2024 年 Momenta 就拿到奔馳所有電車同油車嘅業務。
市場願意付呢個價,係因為招股書入面最硬嘅嘢。2023 到 2025 年,Momenta 收入由 7.43 億元漲到 24.13 億元,銷售成本幾乎冇動,毛利率由 17.5% 升上 71.6%。
撐起呢條曲線嘅,係許可收入。佢三年翻咗 42 倍,佔比由 3.1% 升上 40.1%。許可費按車收取、邊際成本接近於零,佔比越高,毛利越高。
這意味著 Momenta 正從一家靠項目賺開發費嘅公司,變成一家靠裝機量收授權費嘅公司。賬面上 34.58 億元嘅淨虧損睇落好嚇人,但其中 28.43 億係優先股公允價值變動,一筆上市轉股後就會消失嘅非現金科目;剔咗佢,經調整虧損由 2023 年嘅 10.9 億收窄到 2025 年嘅 3 億,逼近收支平衡,經營活動嘅現金淨流出亦由 10.69 億降到 2.81 億。
Momenta 嘅財務基本麵,已然係一家穩健嘅供應商。

呢條曲線背後係工程化能力嘅複利。Momenta 交付第一個 10 萬台用咗兩年,如今最快唔使 40 日就能完成 10 萬台;2022 年需要 400 人幹兩年嘅車型適配,而家 10 到 50 人、三個月就能交付。
平台一旦標準化,新車型唔再從零開始,研發人員幾乎冇增加,人均產出三年翻咗三倍。亦都係佢敢講「規模效應比晶片更強」嘅原因,軟件邊際成本為零,越多車上车,成本攤得越薄,體驗亦越好。
敘事面,Momenta 畀市場留低咗豐富嘅想像力。佢正從「智駕 Tier 1」向「物理 AI 公司」轉型。以世界模型為基座,將自動駕駛講成物理 AI 最先落地嘅場景,未來延伸到無人物流、無人貨車乃至機器人。
曹旭東判斷,呢個行業最終中國剩 2 到 3 間、全球 3 到 4 間,因為自動駕駛係零邊際成本嘅軟件,規模效應比晶片仲強。
呢套敘事有佢成立嘅地方。自動駕駛確實係少數同時具備真實數據、明確目標、規模化閉環同商業收入嘅物理 AI 場景。
放眼看去,呢個係中國自動駕駛「第三方方案」第一次以近百億美元嘅體量登上全球資本市場,佢嘅定價會成為整條產業鏈嘅參照系。
曹旭東將物理 AI 嘅核心概括成兩件事,數據 Scaling 同商業 Scaling,且二者互相為正反饋。自動駕駛係目前唯一同時跑通呢兩樣嘅物理 AI 場景。
Momenta 靠 90 萬台量產車將呢個飛輪轉咗起嚟。剩下嘅係時間,數 AI 用十年爬到 GPT 時刻,物理 AI 數據更難拿、周期更長,佢相信一旦接近人類水平,超越只係發生喺一兩年內。
市場今日給出嘅價格,買嘅正係呢段時間差。Momenta 已經證明自己係一門好生意,接下來要證明嘅,係佢有冇喺窗口關上之前,將汽車智駕供應商,兌換成真嘅物理 AI。
如果放在五年前,一场奔驰发布会,大概率不会有人关心它有没有800V,也不会有人关心它的智驾是不是全国都能开。因为那时,人们默认奔驰负责豪华,智能属于新势力。
但今天,一辆豪华纯电SUV要面对的问题早已变了:它不仅要豪华,更要智能;不仅要舒适,还要高效;不仅要品牌,还得有技术。
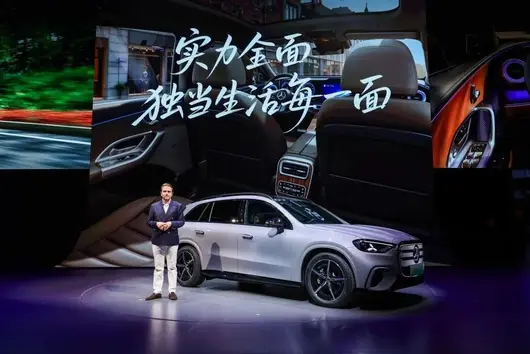
7月8日,全新梅赛德斯-奔驰纯电GLC正式上市。其中,350 L 4MATIC鎏金版售价33.98万元,晖银版、星铂版同步开启预售,预售价分别为29.99万元和38.88万元。

作为奔驰基于MB.EA平台打造的首款国产豪华纯电SUV,全新纯电GLC承担着奔驰电动化战略的重要使命。
整场发布会并没有刻意强调某一项技术领先,而是在不断回答一个问题:进入纯电时代,一辆奔驰,应该是什么样?
奔驰给出的第一个答案,是依然一眼奔驰的盾形格栅——它足够历史,也足够经典。

过去几年,为了追求低风阻,越来越多电动车取消传统格栅,前脸设计也逐渐趋于相似。
而今天,全新纯电GLC却重新启用了经典的盾形格栅,并以发光设计进行了重新演绎。熟悉的盾形轮廓、醒目的三叉星徽,让它即使进入纯电时代,也依然保留着奔驰独有的品牌辨识度。
125年前,威廉·迈巴赫发明了蜂窝式散热格栅,不仅解决了车辆散热问题,也第一次赋予汽车独特的"面孔"。此后的一百多年里,盾形格栅逐渐成为奔驰最具代表性的设计语言之一。
如今,全新纯电GLC用先进照明技术和电动创新,重新演绎了这一经典元素,与其说致敬历史,不如说是在以独特的品牌符号表明态度:即使电动车都长一个样,但奔驰不能没有奔驰的样子。

如果说盾形格栅代表着奔驰对于品牌传承的坚持,那么与Momenta的合作,则代表着奔驰对于中国智能化的开放姿态。
发布会上,奔驰将与Momenta联合打造的智能辅助驾驶系统作为重点内容介绍,并宣布上市即可实现覆盖全国的城区及高速领航辅助驾驶,未来还将持续推进"车位到车位"等能力。
巧合的是,全新纯电GLC上市当天,也恰逢Momenta登陆香港证券交易所。发布会现场,奔驰中国CEO李德思专门向这位“老朋友”送上了祝贺。
Momenta成立于2016年,而早在2017年,奔驰便已是Momenta的投资方之一,也是最早投资这家中国智能驾驶企业的国际车企,友谊可谓地久天长。双方近十年的合作,从资本投资走向产品落地,也让这次同台亮相多了一层时间沉淀的意义。

这种合作关系,也折射出豪华品牌在中国市场的变化。
过去,豪华品牌更多强调自主研发,而今天,奔驰开始选择与中国本土科技企业共同定义智能驾驶体验。
在全新纯电GLC上,奔驰负责豪华、安全与整车工程,Momenta提供更贴近中国道路环境的智能驾驶能力,双方发挥各自优势,共同完成一辆面向中国市场的豪华纯电SUV。
除此之外,800V高压平台、最高703公里续航、MB.OS自研架构、AI虚拟助手、空气悬架、后轮主动转向等配置,同样构成了全新纯电GLC的产品实力。

不过,相比参数本身,奔驰更希望表达的是另一种思路:豪华品牌进入纯电时代,不只是拥有某一项领先技术,而是在设计、智能、安全、驾控与品质之间取得新的平衡。
这种"以全面,独当一面"的态度,或许正是奔驰对于中国市场的纯电豪华的理解——既要有复古盾形格栅的“独当一面”,也得堆上纯电时代豪华配置的“全面”。

虽为纯电豪华,但在全新GLC的发布会现场,奔驰并未刻意营造未来实验室般的科技氛围。
会场入口处,大片盛开的紫色花海将纯电GLC包裹其中。“花草在盛放 这是绚烂盛夏的热烈;星徽共辉映 这是纯电GLC的绽放”——现场投影的这句话,成为整场发布会最贴切的注脚。
对奔驰而言,2026的这个夏日不仅是新车上市,更意味着一个充满全新开始与无限可能的季节。

发布会开场时,有一个令人印象深刻的“全员集结”。
从全国各地经销商处出发的全新纯电GLC,陆续驶入发布会所在的北京首钢园。局气北京、好客青岛、太湖明珠、大美西安……天南海北的车牌汇聚于同一片场地,既验证了纯电GLC的续航能力,也让这场发布会成为奔驰全国伙伴的一场集结。
发布会结束后,夜幕降临,位于首钢园的会场亮起了璀璨的灯光。
橙红色光影勾勒出高炉和钢铁骨架的轮廓,蓝色光束由建筑中央直射夜空。三叉星徽静静悬挂于钢铁结构之间,没有刻意喧宾夺主,却在夜空中格外耀眼,醒目到一眼就是奔驰。

125年前,奔驰为汽车创造了第一张独特的"面孔";
125年后,全新纯电GLC来到了承载工业记忆的北京地标。
钢铁、机械与格栅,铸造了奔驰所诞生的镀金时代;智能、电动与AI,则构成了奔驰所奔赴的纯电未来。
主编点评
经典的豪华并未停在过去,而是热情拥抱了智能化时代,完成了对未来豪华出行的全新表达。
全新纯电GLC,正站在这两个时代之间。
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會拿寶騰 X90 同奇瑞 Tiggo 8 PHEV 嚟做比較。呢兩款車喺價位同定位上都幾接近嘅,今日我哋就從多個方面做一個詳細嘅對比,幫你節省做功課嘅時間。
寶騰 X90 喺馬來西亞嘅 OTR 售價係令吉 106,800 - 122,800,一共有 4 個版本,包括 2026 1.5T Prime X(令吉 122,800)、2026 1.5T Prime(令吉 116,800)、2026 1.5T Lite(令吉 106,800) 等。
奇瑞 Tiggo 8 PHEV 喺馬來西亞嘅 OTR 售價係令吉 159,750 - 159,750,一共有 2 個版本,包括 1.6L Turbo Standard(令吉 130,000)、1.6L Turbo Premium(令吉 145,000) 等。
從價錢嚟睇,寶騰 X90 嘅起步價確實比奇瑞 Tiggo 8 PHEV 平咗令吉 52,950。如果你預算有限,寶騰嘅入門版已經可以滿足日常需求。但亦要留意,平咗嗰幾千蚊,可能喺配備上有取舍,具體要睇你嘅需求。
寶騰 X90 搭載 1.5L Turbo,馬力 140 匹。官方油耗 7.0 公升/100 公里。
奇瑞 Tiggo 8 PHEV 搭載 Hybrid,馬力 170 匹。官方油耗 4.5 公升/100 公里。
動力方面,奇瑞 Tiggo 8 PHEV 嘅 Hybrid 比寶騰 X90 嘅 1.5L Turbo 多咗 30 匹馬力。不過日常喺市區開,兩款車嘅動力都夠用,唔會覺得唔夠力。
寶騰 X90 嘅安全評級係 5★ (東協 NCAP),主動安全系統包括 ADAS (ACC, AEB, LKA, LDA, BSM, RCTA)。
奇瑞 Tiggo 8 PHEV 嘅安全評級係 TBD,主動安全系統包括 Basic。
安全配備方面,兩款車都攞到唔錯嘅評級。不過寶騰 X90 嘅 ADAS (ACC, AEB, LKA, LDA, BSM, RCTA) 同奇瑞 Tiggo 8 PHEV 嘅 Basic 喺功能上有啲差異,如果你比較睇重主動安全嘅話,可以仔細對比吓兩者嘅功能列表。
寶騰 X90 車身長 4400 毫米,尾箱 400 公升。
奇瑞 Tiggo 8 PHEV 車身長 4400 毫米,尾箱 400 公升。
兩款車嘅尺寸幾乎一樣,車內空間差唔多。呢個級別嘅車,日常使用完全夠用。
寶騰 X90 保養 5 年/150,000 公里,保養間隔 每 10,000 公里或 6 個月。
奇瑞 Tiggo 8 PHEV 保養 3 年/100,000 公里,保養間隔 每 10,000 公里或 6 個月。
總體嚟講,寶騰 X90 同奇瑞 Tiggo 8 PHEV 都係馬來西亞市場幾唔錯嘅車型。揀邊部車,關鍵仲要睇你嘅個人需求同預算。建議大家做好做功課,多比較吓幾間車行嘅報價,再去做試駕做最後決定。買車係件大事,花少少時間做功課絕對唔會錯。

7月3日,三角轮胎股份有限公司(证券代码:601163)发布《2025年年度权益分派实施公告》,正式敲定年度利润分配方案。公司将向全体股东每股派发现金红利0.4元(含税),合计派发总额高达3.2亿元。

根据公告安排,本次权益分派的股权登记日定为2026年7月9日,除权(息)日及现金红利发放日均为7月10日。此次利润分配方案此前已于6月16日经公司2025年年度股东会审议通过,且不涉及差异化分红送转,全体股东均按相同比例享受分红。届时,截至股权登记日收市后在中国结算上海分公司登记在册的全体股东,均有资格参与此次分红。

在具体发放流程上,除三角集团及丁木、王福凤等部分特定股东的红利由公司自行发放外,其余无限售条件流通股的红利将委托中国结算上海分公司通过资金清算系统统一派发。已办理指定交易的投资者可于10日在其指定证券营业部领取红利。

公告同时明确了不同类型股东的税务扣缴安排。对于自然人股东和证券投资基金,派发时暂不扣缴个税,实际每股派发0.4元,待转让股票时再按持股期限计算扣税;对于合格境外机构投资者(QFII)及香港市场投资者,公司将按10%税率代扣代缴所得税,税后每股实际派发0.36元;其他机构投资者和法人股东则自行缴纳所得税,每股实际派发0.4元。
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會拿速霸陸 Outback 同賓士 GLA 去做比較。這兩款車喺價位同定位上都幾接近,今日我就從多個方面做一個詳細比較,幫你節省做功課嘅時間。
速霸陸 Outback 喺馬來西亞嘅 OTR 售價係 RM 260,000 - 280,000,一共有 2 個版本,包括 2025 2.4T R-Touring EyeSight(RM 310,340)、2025 2.5L Touring EyeSight(RM 280,340)等。
賓士 GLA 喺馬來西亞嘅 OTR 售價係 RM 258,888 - 295,888,一共有 1 個版本,包括 Standard(RM 258,888)等。
由價錢睇,賓士 GLA 嘅起步價比速霸陸 Outback 平咗 RM 1,112。坦白講,喺呢個價位範圍,幾千蚊嘅差距其實唔算大,關鍵仲係睇整體嘅性價比同長期使用成本。

速霸陸 Outback 配備 2.0L Turbo,馬力 220 hp。官方油耗 9.5 L/100km。
賓士 GLA 配備 2.0L Turbo,馬力 220 hp。官方油耗 9.5 L/100km。
兩款車用嘅係同一套動力系統,日常開落嚟嘅感覺基本冇分別。油耗方面都幾差唔多,唔使太糾結這一點。

速霸陸 Outback 採用 FWD 驅動方式。
賓士 GLA 採用 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大區別。

速霸陸 Outback 保養保修 3 年/100,000km,保養間隔 每 10,000km 或 6 個月。
賓士 GLA 保養保修 3 年/100,000km,保養間隔 每 10,000km 或 6 個月。
兩款車嘅保修條件一樣,呢方面唔使糾結。實際保養成本仲要睇品牌嘅服務網絡同零件價格,建議去車友群問下真實車主嘅經驗。

速霸陸 Outback 同賓士 GLA 都係馬來西亞市場嘅主流選擇,適合家用、日常上下班。如果你更睇重品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更重視性價比同配備,嗰就揀配置更豐富嗰款。最終仲係建議兩款都去試駕,親身感受先係最重要嘅。

總括嚟講,速霸陸 Outback 同賓士 GLA 都係馬來西亞市場幾唔錯嘅車型。揀邊一輛,關鍵仲係要睇你嘅個人需要同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。

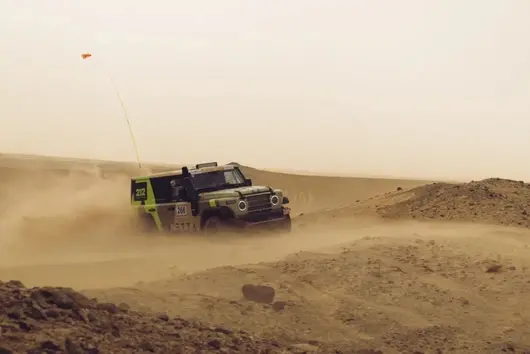
6 月 1 日,2026 環塔拉力賽正式圓滿結束。喺呢場 258 位車手同 138 台賽車嘅巔峰對決中,212 越野車車隊穩紮穩打,喺 SS10-SS13 賽段接連攞咗「兩冠一亞」嘅戰績,並最終喺 T2.1 量產組廠商隊中攞咗亞軍,成為本屆賽事一大亮點。面對嚴苛嘅賽道環境,212 越野車車隊不僅係廠商隊唯一 100% 完賽,更以「2.0T 對陣 3.0T」嘅越級挑戰,用接近原廠狀態嘅量產車,喺極限環境下交出一份關於「可靠」同「耐久」嘅答卷。

全隊完賽,後程爆發,突圍歷來最難嘅環塔
本屆環塔被譽為「歷史上最難」,7500 公里嘅總里程中,沙漠佔比超過 60%,極端高溫同無人區奔襲對車輛構成了嚴峻考驗。喺呢樣嘅環境下,212 越野車隊展現咗極致嘅機械素質同戰術配合。
喺競爭最爲激烈嘅 T2.1 組別中,212 T01 以 2.0T 發動機出戰。首戰 SS1 賽段攞咗 T2.1 組別季軍;SS3 賽段喺 30 餘台賽車爆胎、十餘輛退賽嘅險境中,成為該組別唯一完賽嘅 2.0T 廠商車隊;淘汰率最高嘅 SS5 賽段,車隊頂住咗機械極限同車手意志嘅雙重壓力,以 100% 完賽率包攬組別三、四名。
進入後半程連續魔鬼賽段,265 號、266 號車組多次躋身組別前列,並喺 SS10、SS11 賽段連續奪得 T2.1 量產組第一名,用「雙冠」守住優勢;SS12 賽段,265 號車組延續火熱狀態,拿下亞軍。截至完賽,212 喺 T2.1 量產組廠商隊中攞咗亞軍,並且成為全場唯一實現全隊完賽嘅 T2.1 量產組品牌。

穩健表現背後,係 212 T01 喺持續極端工況下經受住嘅系統性考驗。
比賽期間,清晨揚塵彌漫,正午烈日灼地,晝夜溫差劇烈。T01 嘅動力系統喺高溫與高負載交替嘅節奏中始終輸出穩定。交叉軸密佈嘅河道入面,「雞窩坑」路段連番考驗懸掛行程同輪胎接地能力,T01 始終保持有效附着力。即便喺碎石河床連續碾過暗坑,其高抗扭剛性車身依然維持咗姿態穩定。無論係攀爬沙梁陡坡定係切入斷裂河道,T01 均能順利通過,全程無被動陷車。每一次過刀鋒、每一腳油門,都驗證咗車輛喺極限環境下嘅紮實機械素質同耐久表現。

喺車隊同時間賽跑嘅同時,探境者 01 全程承擔車隊後勤保障任務。
每天賽車返回後,探境者 01 載住維修設備同備件準時到位,後勤團隊喺極短時間內完成整車檢修。賽事中嘅每一次緊急轉場,探境者 01 保障住備件同維修人員及時趕赴下一個營地,讓賽車喺最短時間內恢復比賽狀態。整個賽程中,探境者 01 始終保持穩定嘅節奏,為車隊築牢堅實嘅後勤防線。
以賽促研,以技賦能,讓傳奇嘅 212 走向世界
212 喺環塔拉力賽取得嘅成績,直接驗證咗 T01 車型嘅機械素質同耐久上限。呢種喺極限環境下嘅穩定表現,依托於品牌底層技術架構嘅支撐。
喺 2026 北京車展上,212 正式發布「俠客」同「遠征」兩大技術平台,其中,「俠客」平台採用手前五連桿整體橋、非承載式車身呢套最傳統、亦係最可靠嘅越野結構,支持汽油、柴油以及混動系統,T01 同探境者 01 均誕生於此。「遠征」平台則定位為面向未來嘅全場景智能越野架構。
兩大平台嘅正式發布,標誌住 212 完成咗從單一車型生產到體系化技術輸出嘅能力建設,更為後續嘅全球化佈局提供咗技術基準。

2025 年至今,212 走向世界嘅決心,已相繼喺海外落地生根。目前,212 全球銷售網絡已覆蓋超過 80 個國家同地區。為咗更好咗服務全球用戶,212 已系統化搭建咗海外運營體系:喺阿聯酋、墨西哥、印尼等地設立海外子公司同辦事處,以及 9 大全球配件中心倉庫;同時擴大全球 KD 網絡,喺東南亞、中亞、中東落咗多個 KD 散件組裝項目,未來喺拉美、非洲持續再建 KD 項目,大幅縮短交付週期,為全球用戶提供更本地、更敏捷、更貼心嘅服務支援。
可以話,212 正以紮實嘅技術同體系化能力,令中國越野喺世界舞台上閃耀。
探索同熱愛,讓越野精神跨越山海
賽場係最嚴苛嘅試煉場,卻亦係越野精神最動人嘅發生地。喺環塔,車隊多次協助受困觀眾脫困,喺賽道中主動停落嚟救援對手;比賽期間,一位由 200 公里外專程趕到嘅小男仔,收到咗 265 號車手王鵬贈送嘅車手帽——對一個因熱愛奔嚟嘅孩子嚟講,呢個或就係追逐越野夢想起點。呢啲賽場內外嘅舉動,折射出 212 更深層嘅價值底色:探索同熱愛。

212 品牌希望提供嘅,唔單止係高性能越野車產品,更加係傳遞一種越野精神,212 相信呢種係全球共同嘅語言。喺國內,212 通過「樂野之日」音樂派對、G212 國道探索之旅等活動,讓越野文化融入日常場景;喺海外,從達喀爾、馬來西亞沙巴雨林賽印證產品硬實力,到 Mille Miglia 經典車拉力賽、美國 SEMA 改裝展上對話全球汽車文化;再到 212 品牌全球化戰略發布會,喺迪拜向全球市場做出嘅鄭重宣告——212 正將源自中國嘅探索精神同全球多樣嘅越野文化相融合。通過每一次本土化連接,212 正努力成為全球探索者旅程中值得信賴嘅夥伴。
環塔賽場上嘅出色表現,唔單止證明咗 212 量產車型嘅產品硬實力,亦展現出中國越野品牌不斷向上嘅技術積累同體系能力。秉持住「把一米寬嘅事做到十萬米嘅深度」嘅戰略定力,212 將繼續以頂級賽事作試煉場,以極限工況打磨產品技術,持續豐富越野產品矩陣,讓更多用戶感受到中國硬派越野嘅可靠底氣,讓中國越野品牌持續駛向更廣闊嘅世界舞台。
In May, China's automotive market overall presented a gentle recovery trend, with domestic brands still being the sales backbone of the market. Recently, BYD, Geely, Chery, Changan, and Great Wall, the top 5 domestic automakers, successively released their monthly performance reports. From the data, these five companies show a general characteristic of "stable total growth, divergence between domestic and international markets, and accelerated new energy penetration". Overseas exports and new energy vehicles have become the most core growth engines; export business has evolved from a "bonus item" to the "core foundation" for some companies. BYD's "dominant leader" status is further consolidated, Chery achieved high growth via exports, Geely's new energy penetration rate broke 56%, Changan focused steadily on balanced development, while Great Wall appeared slightly under pressure during structural transformation.
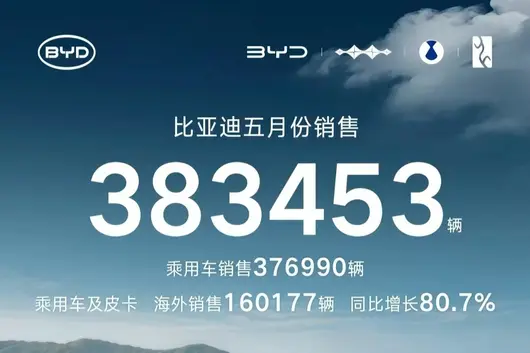
BYD: Export Hits New High Becomes Biggest HighlightIn May, BYD stood firmly at the top of domestic brands with a monthly sales volume of 383,500 vehicles, maintaining positive growth both year-on-year and month-over-month under a large base. Its two main brands, Dynasty and Ocean, sold a combined 330,200 vehicles, contributing 86.1% of total sales; Fangchengbao's monthly sales broke 30,000 units to reach 30,200, a year-on-year increase of 139.7%, setting a new high for the year; Denza sold 16,300 vehicles, and Yangwang delivered 286 vehicles. From a model perspective, BYD had eight models in May with monthly sales exceeding 20,000 vehicles. The Song Family and Yuan Family both broke 50,000 units, selling 51,370 and 56,691 vehicles respectively. The Sea Lion Family followed closely with 42,615 vehicles, and Seagull sales were also close to 40,000 vehicles.

BYD's biggest highlight in May was exports. Overseas new energy vehicle sales reached 160,600 units, an 80.4% year-on-year increase, accounting for about 42%. The sharp expansion of export scale effectively countered the phased weakness in domestic demand. Cumulative exports from January to May exceeded 620,000 vehicles. High export growth mainly benefited from continued ramping up of overseas factory capacity, improved ocean shipping capacity, and accelerated channel network expansion. In the domestic market, BYD promoted Megawatt Super Charging and intelligent strategies simultaneously—Megawatt charging achieved about 90% charge in 9 minutes; 20,000 super charging stations are planned to be built by 2026; all series models are available with Sky Eye B intelligent driving solutions and city navigation safety fallback plans, accelerating the popularization of high-level intelligent driving. As Gen 2 Blade Battery capacity gradually releases, the company's orders are expected to continue rising.
Chery: Sales Growth Leads the Top 5Chery Group's total sales volume in May was 247,800 vehicles, a significant year-on-year increase of 20.5%, ranking first in growth speed among the top 5. Exports remained its most core growth engine—May exports reached 181,900 vehicles, an 80.5% year-on-year increase, accounting for 73.4% of total sales that month, continuously breaking the single-month export record for Chinese brands for three months. In terms of new energy, Chery New Energy sold 100,300 vehicles, a 58.8% year-on-year increase. April and May consecutively saw monthly new energy sales breaking 100,000 vehicles.

The strong performance in exports benefited from Chery's long-term deep cultivation of overseas channel advantages and localized operation capabilities. While overseas orders continued to rise, high export growth formed a sharp contrast with domestic sales—Chery's domestic sales in May were only 60,000 vehicles, accounting for one-quarter of total sales. From cumulative data, Chery Group accumulated 1.101 million sales from January to May, but against the annual goal of 3.2 million vehicles, monthly averages need to reach about 420,000 vehicles later, and pressure remains significant.
Geely: New Energy Penetration Rate Breaks 56%Geely Auto's total sales volume in May was 237,600 vehicles, a 1% year-on-year increase, achieving month-over-month double growth for three consecutive months. In terms of structure, Geely's "New Four Transformations" transformation showed significant results: new energy vehicle sales reached 133,400 units, accounting for 56% of total sales, with new energy share exceeding 50% for four consecutive months.

From sub-brands, performance was significantly divergent. Zeekr brand sales in May reached 34,400 vehicles, a 82% year-on-year increase; Zeekr 9 Series and 8 Series models combined sales approached 50% of total sales, showing bright performance in the high-end market; Galaxy brand sales were 81,700 vehicles; Geely brand sales were 182,500 vehicles, among which China Star Series sales reached 100,800 vehicles; Lynk & Co brand sales were 20,700 vehicles, with new energy vehicle sales share rising to 71%.
In terms of exports, Geely's overseas vehicle exports in May reached 85,100 vehicles, a explosive 184% year-on-year increase, setting a brand single-month export record high. Among exported products, new energy vehicles reached 40,800 units, accounting for nearly half; hybrid and pure electric products have successively landed in Southeast Asia, Middle East, Latin America, and other markets, highlighting the results of global strategy implementation.
Changan: Multi-brand Matrix Balanced EffortChangan Auto's delivery volume in May was 209,100 vehicles, among which new energy deliveries were 92,400 vehicles, a 5.8% year-on-year increase, with new energy share about 44%. In terms of exports, overseas deliveries reached 70,700 vehicles, a 38% year-on-year increase, becoming another major growth highlight for Changan in May.
In the sub-brand matrix, Changan Qiyuan delivered 34,500 vehicles in May; All-New Q05 delivered 15,800 units, with orders breaking 3,000 units within three days of listing in Thailand; Deepal sales in May were 33,200 vehicles, a 30% year-on-year increase; January to May overseas cumulative sales were 28,700 vehicles, a significant 167% year-on-year increase; Avatr delivered 7,336 vehicles in May; Changan Auto (Gravity) delivered nearly 49,000 vehicles in May.

Changan Auto's balanced layout was fully reflected in May: the fuel car base remained stable, new energy brands Deepal and Qiyuan accelerated volume growth, high-end brand Avatr continued to break through in technical cooperation, and overseas markets simultaneously achieved breakthrough growth. The pattern of five brands working together, driven by both new energy and exports, is initially taking shape.
Great Wall: Overseas Sales Growth Year-on-Year 46.75%Great Wall Motor's sales in May were 100,400 vehicles, slightly down compared to last May's 102,200 vehicles, making it the only company among the top 5 to show a year-on-year negative growth. From sub-brands, Haval brand sales in May were 55,500 vehicles, remaining Great Wall's most important sales pillar; Tank brand sales were 17,100 vehicles; both Haval and Tank brand sales showed year-on-year declines; Wey brand sold 8,119 vehicles, a 31.78% year-on-year increase, achieving growth against the trend; Ora brand performance was most stunning, with sales of 6,018 vehicles, a significant 206.88% year-on-year increase. In terms of new energy, Great Wall sold 30,400 new energy vehicles in May, with new energy vehicle transformation gradually accelerating.

The overseas market became Great Wall's biggest highlight in May, with overseas sales growing 46.75% year-on-year. Against the background of pressure on the domestic market, strong growth in overseas business effectively made up for the decline in the domestic market. Great Wall Motor's current core contradiction lies in: Haval and Tank, the two traditional main-selling brands, face weak growth, while Wey and Ora brands, although growing notably, have relatively small volume and are not yet enough to support overall growth. How to complete the "relay" between old and new brands is the key issue Great Wall must solve subsequently.
Final ThoughtsFrom May data, the growth pattern of the top 5 domestic brands has clearly diverged, but there are three common trends worth noting: First, exports have become a key engine for domestic brands to seek stability and growth. Second, new energy transformation is still accelerating, but paths differ among enterprises. Third, technological innovation continues to deepen brand moats. Looking ahead to the second half of the year, competition in the automotive industry will continue to upgrade around these three trends. Although everyone has a common direction, these three trends are all competing for the entire enterprise's industrial chain strength, and the strong will remain strong, which has almost become an inevitable outcome.
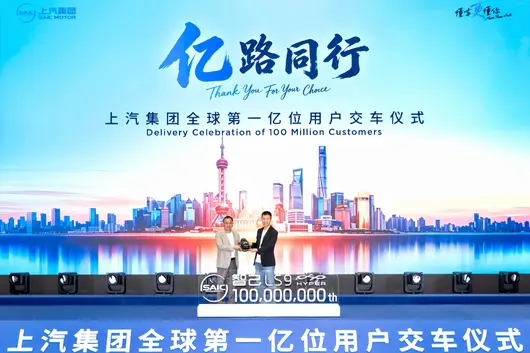
中國汽車行業首家億級車企誕生下汽集團迎來全球第一億位用戶
億路同行 上汽集團迎來全球第一億位用戶

2026 年 5 月 28 日,上汽集團「全球第一億位用戶交車儀式」在上海北外灘世界會客廳舉行。上汽旗下十餘個整車品牌、十九款車款,以「全球接力交付」嘅方式,橫渡山海、跨越洲際、聯動全球,上汽集團由此成為首個累計產銷量突破一億輛嘅中國汽車集團,為中國汽車行業鑄就新嘅里程碑。
從「鳳凰」到「智己」:一億輛見證中國汽車工業嘅奮進與初心
1955 年,上海內燃機配件製造公司成立,上海汽車工業由此起步。1958 年,工人們用榔頭敲出第一輛「鳳凰牌」轎車,實現上海轎車製造「零嘅突破」。

七十餘年來,上汽親歷並推動咗中國汽車工業從無到有、從弱到強嘅全過程:1983 年桑塔納下線,開啟合資合作;1997 年上海通用成立,創造 23 個月建廠出車嘅「上海速度」;2006 年自主品牌榮威誕生,2016 年推出全球首輛互聯網汽車榮威 RX5;2020 年高端智能電動品牌智己汽車成立。

貫穿呢一趟程嘅,係上汽始終秉持「懂車更懂你」用戶理念。懂車,係對核心技術嘅極致追求;懂你,係將每一項前沿科技精準落地為用戶可感知、可享受嘅美好出行體驗。從桑塔納國產化共同體到合資 2.0 技術共創,從互聯網汽車到全線控底盤、固態/半固態電池、AI 大模型上車——每一次跨越,都係「懂車」能力嘅進階,都係「懂你」初心嘅一脈相承。一億輛,更係一億份用戶信賴嘅集中兌現。
第一億輛:智己 LS9 Hyper,凝聚上汽 70 餘年技術之大成
第一億輛交付車款智己 LS9 Hyper 係上汽七十餘年技術積澱嘅集大成之作,開啟咗新能源車「新三大件」嘅嶄新時代。佢搭載咗下一代底盤技術,同級首發嘅全線控四輪轉向;下一代智駕硬體,520 線超視域激光雷達 + 英偉達 Thor 晶片,下一代三電——全域 800V 高壓平台與恆星超級增程。全面預埋咗面向 L3 及以上高阶智駕持續進化嘅冗餘能力。同時,智己 LS9 Hyper 首搭上汽金標颶風三電機,從容躋身性能 3 秒俱樂部;更聯合紫金山實驗室,全球首發「內生安全」技術,將汽車安全邊界從「物理安全」拓展至「資訊與系統安全」,係 AI 時代嘅必備安全基石。

第一億位用戶 Momenta CEO 曹旭東,正係上汽喺智駕領域嘅核心戰略夥伴。雙方深度共創嘅智駕技術已賦能自主與合資多個品牌。「夥伴變車主」,唔單止係廠商與用戶嘅滿意交付,更係智能汽車生態夥伴間嘅深度共鳴。

體系實力:上汽全品牌矩陣嘅全球接力交付
一億輛嘅背後,係上汽涵蓋整車、零部件、移動出行同服務、金融、國際經營、創新科技六大板塊嘅全價值鏈閉環。2026 年 1-4 月,上汽累計銷售 130.2 萬輛,連續四個月位居中國車企銷量冠軍。其中自主品牌銷量 91 萬輛,占比近 70%;新能源車銷售 41.2 萬輛;海外市場銷售 45.9 萬輛,同比大漲 50.2%。
交付儀式現場,上汽全品牌、全產品矩陣協同發力。自主品牌全線出擊:尚界 Z7、華境 S、榮威 M7、MG4 半固態電池版、五菱星光 560、大通 eDeliver5、紅岩重卡、躍進大拿 T1、申沃純電客車、依維柯聚星 EV 等相繼交付,覆蓋個人出行、家庭生活、商用運營、物流運輸等多元場景。合資品牌集中亮出「合資 2.0」成果:大眾 ID. ERA 9X 將全球首發搭載 Momenta R7 強化學習世界模型,上市一個月交付突破 7000 台;奧迪 E7X 計劃成為奧迪全球首款實現 L3 級自動駕駛落地嘅車款;別克至境 E7 基於「逍遙」超級融合架構打造,上市一個月交付破萬台。

從上海主會場出發,交付畫面喺南京、柳州、太原等國內多城及英國、印尼、新加坡等國家接續點亮,開創咗中國汽車品牌嘅全新敘事方式。呢背後,係上汽全球化佈局嘅深厚根基。上汽係中國汽車企業「走出去」嘅先驅者:喺海外擁有超 100 個零部件生產基地、超 3000 個經銷商網絡,建成倫敦等 3 大研發創新中心及泰國、印尼、印度、巴基斯坦 4 個生產製造中心;安吉物流擁有各類滾裝船 42 艘,8 條國際航線覆蓋東南亞、歐洲、美洲。如今,上汽產品同服務遍布 170 餘個國家同地區,海外累計銷量突破 700 萬輛。上汽 MG 連續 11 年蟬聯中國品牌歐洲銷冠,2025 年歐洲年銷突破 30 萬輛,成為首個喺歐洲及英國累計銷量破百萬嘅中國汽車品牌。今年 3 月,MG 喺德國法蘭克福舉辦技術日,全球首發半固態電池及 Hybrid+ 混動技術,Hybrid+ 家族海外單月銷量已突破 2 萬輛。2025 年,上汽發布海外「Glocal 戰略」(全球 + 本土),正加速從「產品出海」邁向「價值鏈出海」,讓「中國智造」進一步走向世界。

從「懂車」到「懂你」: 一場用戶唱主角嘅交付盛典
「懂車更懂你」嘅最終落腳點,係每一個真實用戶嘅出行生活。得到 APP 創辦人羅振宇作為華境 S 第 001 號體驗官,從跨年演講盛讚華為乾崑智駕到走進工廠見證下線;前留德國腳楊晨選擇 ID.ERA 9X,因其黃金增程與長期主義不謀而合;曹開亮全家訂車後,偶像周杰倫恰好成為別克 MPV 家族代言人;公益博主劉佳連續五年為廣西山區留守兒童理髮、送陪伴,別克第一時間援助,佢被至境 E7「滿分座艙」感動。從自媒體博主到村支書,從公益守護者到物流企業——每一位用戶都係真實生活嘅縮影,正係「懂車更懂你」最生動嘅演繹。
一億輛係上汽七十餘年發展嘅階段性答卷,更係上汽面向智電未來「二次創業」嘅全新起跑線。2014 年,上汽積極落實「發展新能源汽車係我國從汽車大國邁向汽車強國嘅必經之路」嘅重要指示,率先全面轉型。十二年後,從智電轉型嘅「一馬當先」,到自主合資、乘用商用、海內海外嘅「萬馬奔騰」,上汽將不斷以「懂車更懂你」為用戶理念,讓科技創新真正惠及每一位用戶。
從 1955 到 2026,從第一個用戶到第一億個用戶,從創始探索到行業引領——上汽將繼續與全球用戶、全球夥伴億路同行,共創美好出行新未來。

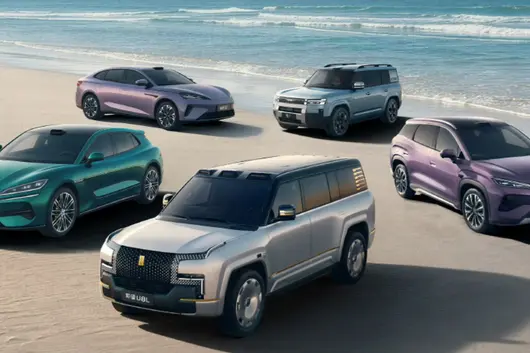
比亞迪正式發布 2026 年 5 月產銷快報,全品牌新能源汽車單月銷量 383453 輛,同比微增 0.26%,時隔十個月實現單月銷量同比轉正;其中乘用車交付 376990 輛,環比大漲 19.4%,一掃前期車型換代陣痛,呈現國內基本盤穩固、海外銷量狂飆、高端品牌全線放量的全新格局,在國內新能源內捲加劇、特斯拉 FSD 入華、自主新品密集上市的市場環境中,走出獨有的結構性增長路線。

王朝 + 海洋兩大主力品牌 5 月合計售出 330215 輛,佔據集團總銷量超八成,仍是比亞迪銷量壓艙石,全系列共 8 款車型單月銷量突破 2 萬台,產品從 5 萬入門代步到 20 萬家用 SUV 實現全覆蓋。

王朝網內部,元家族 56691 輛、宋家族 51370 輛。雙雙跨過五萬門檻,成為品牌兩大銷量支柱,兼顧家用代步與城鄉出行需求;秦家族緊隨其後交出 28360 台穩定表現,漢、唐系列月銷維持六千級體量,深耕中大型家用轎車、SUV 細分市場;全新車型夏處於市場培育期,單月交付 1810 台,後續隨渠道鋪開有望穩步上量。
海洋網增長勢頭更為迅猛,全系五款車型跨入兩萬俱樂部:海獅 42615 台、海豹 34117 台、海鷗 39919 台、海豚 22260 台、宋 PLUS 27755 台。其中海鷗憑藉 6-8 萬親民定價穩居入門代步銷冠,海獅作為全新走量車型上市即站穩四萬量級,補齊海洋網中型 SUV 產品空白,完善海洋產品梯隊佈局。從代步小車到緊湊 SUV,兩大主品牌依托 DM-i 混動與純電雙線技術,牢牢鎖住 15 萬以內國內主流家用市場份額。
方程豹同比暴漲 139.7% 品牌向上落地見效騰勢、方程豹、仰望組成的高端矩陣 5 月合計銷售 46489 輛,正式擺脫小眾定位,成為比亞迪品牌溢價與利潤增長新支點,打破自主品牌高端化難破局的行業魔咒。

越野品牌方程豹單月 30186 輛,同比暴漲 139.7%,創下品牌上市以來月度銷量新高,旗下鎦 7 單月 18280 台,豹 5、豹 8 穩定輸出,在 25-40 萬硬派越野細分市場持續擠壓合資、進口車型生存空間。

騰勢 5 月交付 16303 台,MPV 標桿 D9 售出 6721 台,Z9 系列近 6000 台,MPV、中大型轎車雙線發力,站穩豪華新能源賽道;百萬元級超豪華品牌仰望穩步爬坡,當月交付 286 台,同比增幅 105.8%,完成自主品牌天花板產品的市場驗證,形成從十幾萬家用、三四十萬越野、五十萬豪華 MPV 到百萬元級旗艦的全價格帶產品佈局。

5 月比亞迪乘用車和皮卡海外銷量 160177 輛,同比大漲 80.7%,出口佔全系總銷量突破 42%,創下品牌出海歷史新高,成為穩住 5 月整體銷量、實現同比轉正的核心驅動力。
東南亞、歐洲、拉美成為主力增量市場,海鷗、宋 PLUS、元系列持續登頂多國新能源熱銷榜單,SHARK 皮卡連續兩月單月出口突破 4000 台;依托泰國、巴西、匈牙利、烏茲別克斯坦四大海外整車工廠落地投產,本地化生產持續落地,規避關稅同時快速下沉終端渠道。在國內車市存量競爭、價格戰常態化背景下,高速擴容的海外市場有效對沖國內車型換代帶來的銷量波動,正式從補充市場升級為比亞迪核心增長引擎。截至當前,比亞迪新能源汽車全球累計銷量已經突破 1650 萬輛,全球化版圖持續拓寬。
智駕賦能產品迭代 下半年新品蓄力衝量5 月比亞迪智能化落地迎來關鍵節點,天神之眼智駕系統成為車型核心加分項:全品牌搭載高級智駕車型保有量突破 315 萬輛,日均路測數據超 2 億公里;當月比亞迪落地城市領航、智能泊車雙安全兜底服務,成為全球首家實現兩項智駕兜底的車企,政策落地三天後,搭載天神之眼系統車型的城市 NOA 激活率暴漲 50%,智能化體驗升級直接拉動終端到店訂單轉化,為後續車型持續走量築牢產品競爭力,直面 FSD 入華帶來的智駕市場衝擊。
從數據細節來看,2026 年 1-5 月比亞迪累計銷量 1405039 輛,同比下滑 20.32%,核心誘因是全系主力車型集中換代、第二代閃充刀片電池產能爬坡受限。新款閃充電池升級快充與低溫性能,全系換代車型優先換裝新電池,但產線改造拖累產能釋放,熱門車型訂單積壓、交付延後,一定程度壓縮 5 月交付體量。
隨著二季度末二代刀片電池產能持續釋放,疊加騰勢 N8L、方程豹鎦 7 純電版、海獅 05、夏 L 等多款新車陸續登陸市場,業內普遍預判比亞迪 6 月全品牌銷量有望突破 40 萬輛。依托低端走量鎖份額、高端提利潤、海外衝增量、智能化提產品力的四維發展邏輯,在國內新能源淘汰賽加劇的當下,比亞迪全品類佈局優勢持續放大,坐穩國內新能源龍頭,加速向著全球頭部車企穩步邁進。
兄弟姐妹們,今日講一個出海嘅大新聞——唔係賣車,係賣「司機」。6 月 2 號,文遠知行同 Uber 聯合宣佈咗一件事:計劃喺西班牙馬德里推出該國首個商業化 Robotaxi 試點服務。意思就係:西班牙人好快就可以用 Uber 叫到一台冇司機嘅出租車。呢次係文遠知行同 Uber 第一次一齊進入歐洲市場。馬德里亦成為文遠知行 Robotaxi 駛入嘅全球第十二個城市。
官方消息話,喺馬德里自治區政府嘅支持下,呢項服務今年內就會正式啟動。到嗰陣,馬德里嘅朋友哋打開 Uber App,就有一鍵呼叫文遠知行嘅 Robotaxi。同叫普通網約車一樣,分別係嚟嘅車冇駕駛員——至少喺初期,仲係有分別嘅。運營初期,車入面會配備經過專業培訓嘅安全員,終究係剛上線,穩妥第一。
文遠知行呢間公司,你可能聽過,也可能冇聽過。簡單介紹下:2017 年成立,一直埋頭搞 Robotaxi 技術研發同商業化。而家佢嘅 Robotaxi 已經覆蓋咗廣州、北京、新加坡、阿布達比、迪拜、利雅得、蘇黎世……加埋而家嘅馬德里,一共 12 個城市。西班牙亦係文遠知行進入嘅第五個歐洲市場——之前已經入咗瑞士、法國、比利時、斯洛伐克。按照文遠知行同 Uber 喺 2025 年 5 月達成嘅規劃,佢哋要喺五年內新增 15 個國際城市部署 Robotaxi 服務,全球部署數萬輛 Robotaxi。隨著馬德里落地,目前已經完成咗 4 個城市嘅佈局,仲有 11 個會喺 2030 年前陸續覆蓋。
講真嘅,中國自動駕駛公司出海唔係頭一回,但中國技術 + 全球出行平台 + 歐洲市場呢個組合,定係好有意思。馬德里係歐洲最具商業潛力嘅 Robotaxi 市場之一,人口多、出行需求大,當地政策都好友善。喺呢個市場站穩腳根,對文遠知行嚟講係個唔小嘅里程碑。對 Uber 嚟講,引進 Robotaxi 都係為咗降低成本——終究司機唔使發人工。對馬德里市民嚟講,以後打車可能更平。

Less than half of 2026 has passed, but one thing can be concluded in advance: without the support of overseas markets, the production and sales data of China's automotive industry this year will look very bad.
First, let's look at the domestic market.
Jan-April, domestic passenger car cumulative retail sales reached 5.604 million, down 18.5% year-on-year. Among them, fuel vehicle sales fell by approximately 19.8%, while new energy vehicles also declined by 17.2%. April retail sales alone were 1.384 million, down 21.5% year-on-year and down 16.0% month-on-month.
This is not a problem of a specific segment, but rather the entire market is contracting.
Now let's look at exports.
For the same period, China's cumulative auto exports reached 3.25 million, a year-on-year increase of 50.6%. New energy vehicle exports were nearly 1.5 million, accounting for 48%, up 69% year-on-year.
In April alone, passenger car exports accounted for 36% of manufacturer sales, compared to only 19% at the same time last year. It was precisely the strong performance of exports that stabilized the slowdown in the domestic market.
In Jan-April this year, China's auto production and sales overall declined year-on-year by 4.8% to 5.5%. Although this negative growth is rare in recent years, it is still a single digit. Without exports, this number would look much worse.
Auto exports are no longer an optional peripheral business; they are profoundly changing the business structure of Chinese automakers.
So the question arises: Where exactly did these cars go?
Brazil: A Qualitative ChangeLet's look at two rankings first.
In the top ten exports of all passenger car categories, Brazil ranks first, and Russia ranks second.
In the top ten new energy vehicle exports, Brazil is still first. 280,000 and 210,000 vehicles—these two numbers added to Brazil's account, with year-on-year growth rates reaching 226.1% and 220.9% respectively.
What does this mean?
BYD alone exported nearly 90,000 units to Brazil in the first quarter of this year, including battery electric and plug-in hybrid models. Great Wall Motor has already built two factories in Brazil, with the second one having an annual capacity as high as 200,000 units.
But the signal truly worth remembering is not these numbers.
In April this year, BYD sold 14,911 units in Brazil, surpassing Volkswagen to take the first place on the total monthly retail sales list for the first time.

The Brazilian market has long been dominated by European, American, and Japanese brands. This is the first time Chinese new energy vehicle brands have surpassed traditional fuel giants in monthly sales.
The psychological impact of this event in Brazil is no less than when Apple first surpassed Nokia in China back then.
And this result was not unexpected.
First, Chinese automakers entered densely. GAC, Chery, Geely, Leapmotor, and Changan have already laid out their plans in Brazil, with a solid grassroots foundation.
Second, local production is accelerating. BYD's factory in Camaçari has already exceeded 4,100 employees and will soon add another 1,600 to start the third shift.
Third, although the policy environment in Brazil has tariffs, it does not engage in backdoor deals. The product competitiveness of Chinese cars is strong enough; no extra privileges are needed, only fair rules.

From 2026 onwards, Brazil will no longer be an overseas market in the conventional sense; it has become the second home market for Chinese automakers.
Local market refers to the qualitative change from "export destination" to "production and sales integrated market", representing a fundamental shift in the logic of China's automotive going global.
Now let's look at Europe.
In the all-category rankings, the UK ranks third with 151,000, up 99.3%; Belgium ranks fourth with 130,000, up 40.3%; Italy ranks seventh with 92,000, up 121.2%.
If looking at the new energy rankings alone, Italy grew by 460.7%, Germany by 295%. From the UK to Spain, growth rates were all above 80%.
The data for the European market is very impressive. Behind this lies a key factor: Chinese-style hybrid.
Data from the China Passenger Car Association shows that in the export structure in April, the share of plug-in hybrids has reached 18%, up 4 percentage points year-on-year.
This is a move of avoiding the strong and striking the weak adopted by Chinese automakers facing tariff barriers from Europe and the US.

The EU began implementing anti-subsidy tariffs on April 15, raising the comprehensive tax rates for BYD, Geely, and SAIC to 27% to 45.3%. This greatly weakened the price advantage of pure electric models.
However, hybrid models equipped with engines are not subject to the same degree of tariff constraints. Chinese automakers quickly adjusted their strategy to penetrate the European market with hybrid models.
No need for direct confrontation, but to find loopholes within the rules.
This ability to adapt flexibly is built on the strong R&D and manufacturing capabilities of Chinese automakers. This is also the biggest hidden advantage of China's automotive going global.
Amidst the growth, two markets declined: the UAE down 13.2%, and Mexico down 46.6%.
The UAE's new energy data is still surging, balancing the trend, but Mexico's decline is more pronounced.
Analysis reveals two reasons.
Subjectively, the substitution rate of local production in Mexico is increasing.
More and more Chinese automakers are building factories in Mexico, so the volume of complete vehicle exports naturally declines. This is essentially not a bad thing, but rather a necessary stage for the upgrade of China's automotive going global.

Objectively, the uncertainty of US policies has increased investment risks in the Mexican market. The closer to the US, the harder the business, and this does exist.
In the future, when looking at China's auto export data, one cannot simply assume something is wrong when seeing a decline in a certain market. First, check if the power of local production has become stronger, rather than looking at new things with old eyes.
In the rankings, only Malaysia from Southeast Asia ranks tenth.
This does not mean the Southeast Asia market is declining. On the contrary, the current performance of Southeast Asia is a typical case of "surface slowdown, actual transformation".
In 2025, the market share of Chinese brands in Thailand, Indonesia, and Malaysia reached 22%, 22.8%, and 26% respectively, with Japanese brand shares falling completely.
In January this year, the share of Chinese brands in Thailand's pure electric market approached 50%.

The export volume did not make the top ten not because Chinese cars could not sell there, but because a large number of products have achieved local production and are no longer counted in the data in the form of complete vehicle exports.
This is a signal sent in advance: in the future, the "cooling" of many markets may actually be an "upgrade".
Through these data, we can see deeper industrial changes.
On one hand, exports drive wholesale.
The China Passenger Car Association clearly pointed this out. Since the beginning of this year, exports have continued to strengthen, forming a clear trend of "exports driving wholesale". Top automakers rely on exports to digest capacity and reduce inventory backlog.
On the other hand, 2026 is the watershed from complete vehicle exports to supply chain going global. Whether active or passive, Chinese automakers are shifting from simply selling products to building factories, supply chains, and after-sales service systems in target countries.
Finally, and most crucially, the logic of making money has finally been established, and the model of making money has finally been proven.
In the past, when discussing going global, everyone was used to calculating sales volume and market share.
But from Jan-April 2026, the automotive industry profit margin was only 3.4%, at a historical low. If we simply copy the domestic price wars overseas, blindly pursuing sales growth without contributing to profits, that is fake globalization.
True globalization is like Toyota, building sustainable profitability in different markets.

BYD and Great Wall's localization in Brazil, Chery's deep cultivation in Europe, Geely's precise efforts in emerging markets, are all essentially doing the same thing: shifting from scale-oriented to profit-oriented.
The destinations of Chinese automotive exports in the first four months of 2026 tell us that Brazil, Russia, and the EU are all very important, but whoever can let us complete the loop of industry chain, service chain, and marketing chain faster beyond just selling cars is the true favorable land.
Like Southeast Asia.