首頁Honda Vezel

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會拿 寶騰 X70 同 奇瑞 瑞虎 Cross 嚟做比較。這兩款車喺價位同定位上都好接近,今日我就從多個方面做個詳細比較,幫你節省做功課嘅時間。
寶騰 X70 喺馬來西亞嘅 OTR 售價係 RM 106,800 - 122,300,一共有 3 個版本,包括 1.5L Standard 2WD(RM 106,800)、1.5L Executive 2WD(RM 115,800)、1.5L Premium 2WD(RM 122,300) 等。
奇瑞 瑞虎 Cross 喺馬來西亞嘅 OTR 售價係 RM 88,750 - 99,750,一共有 2 個版本,包括 2025 HEV 1.5L CSH(RM 99,750)、2025 1.5T Standard(RM 88,750) 等。
由價錢睇落,奇瑞 瑞虎 Cross 嘅起步價比 寶騰 X70 平咗 RM 18,050。老實講,喺呢個價位段,幾千蚊嘅差別其實唔算大,關鍵都係睇整體嘅性價比同長期使用成本。

寶騰 X70 搭載 1.5L Turbo,馬力 140 hp。廠方油耗 7.0 L/100km。
奇瑞 瑞虎 Cross 搭載 1.5L 4 缸,馬力 105 hp。廠方油耗 6.0 L/100km。
動力方面,寶騰 X70 嘅 1.5L Turbo 比 奇瑞 瑞虎 Cross 嘅 1.5L 4 缸多咗 35 匹馬力,中段加速更有信心,尤其係行高速公路上超車嘅時候。不過 奇瑞 瑞虎 Cross 嘅油耗可能更加經濟,日常市內通勤差別唔會太大。

寶騰 X70 車身長 4400 mm,車尾箱 400 L。
奇瑞 瑞虎 Cross 車身長 4400 mm,車尾箱 400 L。
兩款車嘅尺寸幾乎一樣,車內空間差別唔大。呢個級別嘅車,日常使用完全夠用。

寶騰 X70 採用 FWD 驅動方式。
奇瑞 瑞虎 Cross 採用 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大分別。
寶騰 X70 同 奇瑞 瑞虎 Cross 都係馬來西亞市場嘅主流選擇,適合家庭用、日常通勤。如果你更重視品牌口碑同二手價,可以優先考慮口碑更好嗰款;如果你更重視性價比同配備,就揀配備更豐富嗰款。最後都好建議兩款都去試駕,親身體驗先係最重要嘅。
總體嚟講,寶騰 X70 同 奇瑞 瑞虎 Cross 都係馬來西亞市場幾不錯嘅車型。揀邊一輛,關鍵都要睇你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係一件大事,花少少時間做功課絕對唔會錯。


“一个男人不可能同时拥有自卑和路虎。”
这句流传已久的段子,足以证明路虎的昔日光环。

对不少中年男人来说,“开路虎”堪称证明江湖地位的最佳名片,路虎车主不仅有钱,而且有排面。
尤其在县城和工程圈,路虎是大哥们的标配,既能撑场面,关键时刻甚至还能拿来抵债。
但如今,路虎在中国的地位大打折扣,“以前怕兄弟开路虎,现在是兄弟都开路虎。”

最典型的就是路虎旗下的极光L,它刚进入中国市场时,顶着“最美路虎”的光环,成为不折不扣的“加价王”。
剧央视报道,2011年这款车上市之初,北京经销商要求至少加价18万,甚至有的门店需要加价18万以上。
而且,有钱也不能保证提车,还要排队至少等8个月以上。

谁能想到,十几年后,这款车却从“加价也买不到”,变成了“打骨折还卖不动”。
到了2026年,部分门店的极光L叠加优惠后,价格已经下探至16万元左右,相比当年的落地价,跌幅超过八成。
价格跳水背后,销量同样难看。
2025年,揽胜极光销量约8229辆,发现运动版约4073辆,两款面向城市中产的入门车型加起来只有12302辆。八年时间,销量下降八成。

不仅个别车型,路虎在中国的社会地位也早已不复从前。
2017年是捷豹路虎在中国最风光的一年,官方数据显示,当年其在华销量首次突破10万辆,同比增长23%,中国市场贡献了全球近四分之一的销量。
可到了2025年,捷豹路虎在华销量只剩约6.76万辆,已经腰斩。
曾经县城大哥最爱的路虎,为什么在中国市场失宠了?
01
昔日女王座驾,变身“印度制造”
怎样形容路虎以前在中国的地位?
正如《蜗居》中的宋思明所说,“路虎就是男人的腿。”

曾经的路虎,在中国根本不愁卖。只需一句“英国女王同款座驾”,就能让无数县城大哥心甘情愿加价提车。
这份光环并非凭空捏造,1951年,路虎就首次获得英国王室认证,此后成为王室成员正式活动的专属座驾。
伊丽莎白二世不仅坐路虎,还亲自开路虎。丘吉尔、贝克汉姆、F1冠军简森·巴顿,也都曾是它的车主。

进入中国后,路虎凭借“豪华+越野”的标签大杀四方,成为了身份的象征。
有人说,“开奔驰可能是老板,开路虎的一定是大哥。”
就连自降身价的揽胜极光,刚进入中国时,价格也被炒到了将近90万元。

转折点发生在2008年,印度塔塔汽车花23亿美元,从福特手中收购捷豹路虎。
从商业上看,这笔收购并不失败。塔塔不仅给钱,还给了JLR更大的经营空间。2017年,捷豹路虎全球销量达到62.1万辆,是2009年的三倍多。
但在路虎车主的眼里,就完全不同了。
对路虎这种豪华品牌而言,最讲究的就是“血统”,产地变化会直接影响品牌形象。

当旗舰车型开始在印度生产,消费者不免产生一个疑问:以前卖得那么贵,究竟贵在产品本身,还是纯粹的智商税?
体现在价格上,2024年第一季度,捷豹路虎经销商价格倒挂比例达到38.87%。
部分指导价上百万元的车型,需要降价三四十万元才能卖出去,极端情况下甚至相差五六十万元。

这便形成了豪华品牌最怕的死循环——卖不动就降价,降价导致品牌价值缩水。
老车主觉得被背刺,新车主被养成了“等等党”,产品在价格战中越陷越深。
昔日的女王座驾,就这样一步步变成了网友口中的“印度制造”。
02
越野霸主,困在燃油车旧时代
“时代抛弃你的时候,连个招呼都不打”,这句话用来形容路虎再合适不过。
路虎的问题,从来不在产品上。
直到今天,它的机械素质、四驱系统和极限通过能力依然能打,是不折不扣的“越野霸主”。
但问题是,时代变了。中国消费者评价好车的标准,已经从越野能力,变成了“既要又要”,需要性价比高、配置豪华,智能化和电动化也不能拉胯。
路虎自己也犯下了三个致命错误,彻底失去了江湖地位。

其一,战略失误,错过电车转型的最佳时期。
2025年,中国新能源汽车产销量分别达到1662.6万辆和1649万辆,新能源新车销量占比已经超过50%。
这意味着,中国汽车市场完成了真正的换代,电车已经超越油车,成为真正的主角。
路虎是燃油车时代的霸主,但在电动化转型上,却明显慢了一步。
早在2021年它就宣布,未来五年将推出6款纯电车型。结果到了2026年6月,官方说法仍是纯电车型将在后半年上市,相当于首款纯电路虎至少推迟了4年。
汽车行业最怕的不是做错,而是迟到。

与此同时,同一价格带的中国品牌,已经把纯电或插混卷成了标准配置。
其二,轻视对手,智能化体验仅仅停留在及格线。
极光L并不是没有智能配置。自适应巡航、车道保持、紧急制动、交通标志识别、360度影像和智能泊车,该有的基本都有。
但这些配置放在今天,更像是传统豪华燃油车的标配,没有城市NOA,也缺少中国消费者已经逐渐习惯的辅助驾驶,更谈不上持续快速的OTA迭代。

2025年中国汽车科技体验指数中,路虎以593分位列豪华燃油车品牌第三,看起来成绩不错。
可豪华新能源阵营中,蔚来达到714分,腾势达到711分,分别比路虎高出121分和118分。
这说明,路虎在燃油豪车里仍是优等生,放进整个中国汽车市场,却只能站在及格线附近。
其三,为了保住利润,主动放弃了最需要升级的入门车型。
这些年,JLR把资源集中在揽胜、揽胜运动版和卫士三款高利润车型上。

2025财年,这三款车占其全球批发销量的67.8%。到2026财年第一季度,这一比例已经达到80.8%。
也就是说,JLR每卖出10辆车,大约8辆都来自三款旗舰产品。
全球利润暂时保住了,但极光、发现运动版等国产车型,却长期得不到真正的技术换代。

当技术升级追不上对手,路虎最后只能用价格补课。
路虎不是败给了某一个对手,而是败给了自己对旧时代的迷信。
电动化迟到,智能化掉队,产品换代停滞,最后再用降价透支品牌。
曾经帮助路虎登上神坛的燃油车优势,如今反而成了它最难走出的舒适区。
03
县城“加价王”,正集体败退中国
路虎的失宠,并不是一个孤立事件。那些曾经在中国市场横着走、加价几十万还要排队的国外豪车,如今正在集体经历一场祛魅。
2021年,保时捷在中国交付95671辆,中国连续第七年成为其全球最大单一市场。
可到了2025年,中国成了销量跌幅最大市场,保时捷在华交付量只剩41938辆,较巅峰时期下跌约56.2%,2026年上半年又只交付14501辆,同比再降32%。

玛莎拉蒂更惨。2017年,其在华销量约14498辆,一度是微商、婚庆公司和县城老板的“朋友圈标配”。
到了2024年,中国及香港市场销量只剩1209辆,较巅峰下跌约91.7%。

Jeep则展示了这条路最极端的结局,广汽菲克2017年销量超过22万辆,指南者、自由光都曾是SUV市场的明星。
到2021年,销量只剩2.01万辆,2022年上半年更是跌到1861辆,随后停产并进入破产程序。
这些品牌的问题其实高度相似,过去靠品牌溢价,让消费者乖乖买单,但如今,同样的价格,消费者有了太多新选择。

所以,路虎想要翻身,第一件事就是放下傲慢,紧跟中国消费者的需求开发设计产品。
揽胜和卫士必须与走量车型彻底分开,不能为了短期销量冲进低价混战。至于家庭和中产市场,可以交给重新复活的神行者品牌。
目前,JLR已经决定与奇瑞合作,基于中国电动化架构开发神行者新能源车型,并计划在2026年推出首款产品。
这条路既能借助中国供应链补上智能化和电动化,又能避免二三十万元的新能源车直接稀释揽胜的品牌价值。

好消息是,路虎的高端口碑并没有完全消失,中国消费者也没有抛弃越野车。
坦克、方程豹等品牌的崛起恰恰说明,越野正在走出小众圈层,从少数人的极限运动,变成一种新的生活方式。
这也意味着,路虎并非没有机会。
它真正需要做的,是把越野能力,与智能化、电动化真正结合起来,让过去的机械优势,变成电动时代依然拿得出手的技术壁垒。
因为再响亮的品牌故事,也经不起技术长期停滞。
固步自封的技术,终究撑不起品牌溢价的神话。
In the Malaysian SUV market, many buyers compare Proton X70 and Mazda CX-3 when choosing a car.
Proton X70 OTR price in Malaysia is RM 106,800 - 122,300, with a total of 3 versions, including 1.5L Standard 2WD (RM 106,800), 1.5L Executive 2WD (RM 115,800), 1.5L Premium 2WD (RM 122,300), etc.
Mazda CX-3 OTR price in Malaysia is RM 126,159 - 139,159, with a total of 2 versions, including 2023 2.0L High (RM 139,159), 2023 2.0L Plus (RM 126,159), etc.
In terms of price, Proton X70's starting price is indeed RM 19,359 cheaper than Mazda CX-3. If your budget is limited, Proton's entry-level version already meets daily needs. But note, the few thousand difference in price might mean trade-offs in features, depending on your specific needs.

Proton X70 is equipped with a 1.5L Turbo, 140 hp. Official fuel consumption 7.0 L/100km.
Mazda CX-3 is equipped with a 1.5L Turbo, 140 hp. Official fuel consumption 7.0 L/100km.
Both cars use the same powertrain system, the driving experience feels basically the same in daily use. Fuel consumption is also similar, no need to worry too much about this point.

Proton X70 safety rating is 5★ (ASEAN NCAP), active safety system includes ADAS (ACC, AEB, LKA, LDA, BSM, RCTA).
Mazda CX-3 safety rating is 5★ (ASEAN NCAP), active safety system includes i-Activsense.
Both cars have the same safety rating, safety features are quite comprehensive in this class. New cars nowadays are generally safe, no need to worry too much about this point.

Proton X70 body length 4400 mm, trunk 400 L.
Mazda CX-3 body length 4500 mm, trunk 450 L.
In terms of space, Mazda CX-3 body is 100 mm longer than Proton X70, offering better seating space. However, Proton X70 is more flexible for parking in the city, each has its trade-offs.
Both Proton X70 and Mazda CX-3 are mainstream choices in the Malaysian market, suitable for family use and daily commuting. If you value brand reputation and resale value more, prioritize the one with better reputation; if you care more about cost-performance ratio and features, choose the one with richer configurations. Ultimately, it is recommended to test drive both, personal experience is the most important.
Overall, Proton X70 and Mazda CX-3 are both very good models in the Malaysian market. Which one to choose depends mainly on your personal needs and budget. It is recommended to do your research, compare quotes from several dealerships, and then test drive to make the final decision. Buying a car is a major matter, spending some time doing research will definitely not go wrong.

喺馬來西亞嘅 SUV 市場,好多買家喺選車嘅時候都會拿 寶騰 X70 同 馬自達 CX-3 嚟做比較。這兩款車喺價位同定位上都蠻接近嘅,今日我哋就從多個方面做一個詳細嘅對比,幫你省下做功課嘅時間。
寶騰 X70 喺馬來西亞嘅 OTR 售價係 RM 106,800 - 122,300,一共有 3 個版本,包括 1.5L Standard 2WD(RM 106,800)、1.5L Executive 2WD(RM 115,800)、1.5L Premium 2WD(RM 122,300) 等。
馬自達 CX-3 喺馬來西亞嘅 OTR 售價係 RM 126,159 - 139,159,一共有 2 個版本,包括 2023 2.0L High(RM 139,159)、2023 2.0L Plus(RM 126,159) 等。
從價錢來看,寶騰 X70 嘅起步價確實比馬自達 CX-3 便宜咗 RM 19,359。如果你預算有限,寶騰嘅入門版已經可以滿足日常需求。但都要注意,便宜嘅嗰幾千蚊,可能喺配備上會有取捨,具體要看你嘅需求。
寶騰 X70 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
馬自達 CX-3 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
兩款車用嘅係同一套動力系統,日常開起嚟嘅感受基本沒有分別。油耗方面也差唔多,不用太糾結這一點。
寶騰 X70 車身長 4400 mm,後備箱 400 L。
馬自達 CX-3 車身長 4500 mm,後備箱 450 L。
空間方面,馬自達 CX-3 嘅車身比寶騰 X70 長咗 100 mm,乘坐空間更有優勢。不過寶騰 X70 喺城市入面停車會靈活少少,各有取捨。
寶騰 X70 同 馬自達 CX-3 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更看重品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更在意性價比同配備,就選配置更豐富嗰款。最終都係建議兩款都去試駕,親身體驗先係最重要。
總體嚟講,寶騰 X70 同 馬自達 CX-3 都係馬來西亞市場幾唔錯嘅車款。揀邊一輛,關鍵都係睇你個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。
喺馬來西亞嘅 SUV 市場,好買家喺揀車嘅時候都係會拿寶騰 X70 同本田 HR-V 嚟做比較。呢兩款車喺價錢同定位上都幾接近,今日我哋就從多個方面做一個詳細嘅對比,幫你節省咗做功課嘅時間。
寶騰 X70 喺馬來西亞嘅 OTR 售價係 RM 106,800 - 122,300,一共有 3 個版本,包括 1.5L Standard 2WD(RM 106,800)、1.5L Executive 2WD(RM 115,800)、1.5L Premium 2WD(RM 122,300) 等。
本田 HR-V 喺馬來西亞嘅 OTR 售價係 RM 115,900 - 143,900,一共有 4 個版本,包括 2026 e:HEV 1.5L RS(RM 143,900)、2026 1.5T V(RM 137,900)、2026 1.5T E(RM 130,900) 等。
由價錢睇,寶騰 X70 嘅起步價確實比本田 HR-V 平咗 RM 9,100。如果你預算有限,寶騰嘅入門版已經可以滿足日常需要。但都要留意,平嗰幾千蚊,可能喺配備上會有取舍,具體要睇你嘅需要。

寶騰 X70 配備 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
本田 HR-V 配備 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
兩款車用緊同一套動力系統,日常開開嚟嘅感覺基本上冇乜分別。油耗方面都差不多,唔使太煩惱呢一點。

寶騰 X70 嘅安全评分係 5★ (東協 NCAP),主動安全系統包括 ADAS (ACC, AEB, LKA, LDA, BSM, RCTA)。
本田 HR-V 嘅安全评分係 5★ (東協 NCAP),主動安全系統包括本田 SENSING (ACC, CMBS, LKAS, RDM)。
兩款車嘅安全评分一樣,喺呢個級別入面安全配備都算係好齊全。依家嘅新車安全性都唔差,唔使太擔心呢一點。
寶騰 X70 採用 FWD 驅動方式。
本田 HR-V 採用 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大分別。
寶騰 X70 同本田 HR-V 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更在意性價比同配備,就揀配備更豐富嗰款。最終都係建議兩款都去試車,親身體驗先最重要。
總體嚟講,寶騰 X70 同本田 HR-V 都係馬來西亞市場好唔錯嘅車型。揀邊一部,關鍵仲係要睇你嘅個人需要同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試車做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。


In the Malaysian SUV market, many buyers compare Proton X50 and Chery Tiggo 8 PHEV when choosing a car. These two models are quite close in price and positioning. Today, we will make a detailed comparison from multiple aspects to help you save time on research.
The OTR price of Proton X50 in Malaysia is RM 89,800 - 113,300, with a total of 4 variants, including 1.5T Executive (RM 89,800), 1.5T Premium (RM 101,800), 1.5T Flagship (RM 113,300), etc.
The OTR price of Chery Tiggo 8 PHEV in Malaysia is RM 159,750 - 159,750, with a total of 2 variants, including 1.6L Turbo Standard (RM 130,000), 1.6L Turbo Premium (RM 145,000), etc.
From a price perspective, the starting price of Proton X50 is indeed RM 69,950 cheaper than Chery Tiggo 8 PHEV. If your budget is limited, Proton's entry-level model can already meet daily needs. However, note that the savings of a few thousand might involve trade-offs in features, depending on your specific needs.

Proton X50 features a 1.5L 4-cyl engine, 105 hp. Official fuel consumption is 6.0 L/100km.
Chery Tiggo 8 PHEV features a Hybrid system, 170 hp. Official fuel consumption is 4.5 L/100km.
In terms of power, Chery Tiggo 8 PHEV's Hybrid has 65 more horsepower than Proton X50's 1.5L 4-cyl. However, for daily city driving, the power of both cars is sufficient, and you won't feel underpowered.
Proton X50 adopts a 4WD drive system.
Chery Tiggo 8 PHEV adopts a FWD drive system.
Proton's 4WD and Chery's FWD will offer different handling experiences. A test drive comparison is recommended.
Proton X50 warranty 5 years/150,000km, service interval every 10,000km or 6 months.
Chery Tiggo 8 PHEV warranty 3 years/100,000km, service interval every 10,000km or 6 months.
Both Proton X50 and Chery Tiggo 8 PHEV are mainstream choices in the Malaysian market, suitable for family use and daily commuting. If you value brand reputation and resale value more, you can prioritize the one with the better reputation; if you care more about cost-performance ratio and features, then choose the model with the richer configuration. Ultimately, it is recommended to test drive both models, as personal experience is the most important.
Overall, Proton X50 and Chery Tiggo 8 PHEV are both excellent models in the Malaysian market. Which one to choose depends mainly on your personal needs and budget. It is recommended that everyone do their homework, compare quotes from several dealerships, and then test drive to make a final decision. Buying a car is a major matter; spending time on research is definitely not wrong.


喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會拿 Proton X50 同 Chery Tiggo 8 PHEV 嚟做比較。呢兩部車喺價位同定位上都幾相近,今日我哋就由多個方面做一個詳細嘅比較,幫你節省做功課嘅時間。
Proton X50 喺馬來西亞嘅 OTR 售價係 RM 89,800 - 113,300,總共 4 個版本,包括 1.5T Executive(RM 89,800)、1.5T Premium(RM 101,800)、1.5T Flagship(RM 113,300) 等。
Chery Tiggo 8 PHEV 喺馬來西亞嘅 OTR 售價係 RM 159,750 - 159,750,總共 2 個版本,包括 1.6L Turbo Standard(RM 130,000)、1.6L Turbo Premium(RM 145,000) 等。
由價錢睇嚟,Proton X50 嘅起步價確實比 Chery Tiggo 8 PHEV 平咗 RM 69,950。如果你預算有限,Proton 嘅入門版已經可以滿足日常需要。不過都要留意,平嗰幾千蚊,可能喺配備上會有取舍,具體要睇你嘅需要。
Proton X50 配備 1.5L 4-cyl,馬力 105 hp。官方油耗 6.0 L/100km。
Chery Tiggo 8 PHEV 配備 Hybrid,馬力 170 hp。官方油耗 4.5 L/100km。
動力方面,Chery Tiggo 8 PHEV 嘅 Hybrid 比 Proton X50 嘅 1.5L 4-cyl 多咗 65 匹馬力。不過日常喺市區行,兩部車嘅動力都夠用,唔會覺得唔夠力。
Proton X50 採用 4WD 驅動方式。
Chery Tiggo 8 PHEV 採用 FWD 驅動方式。
Proton 嘅 4WD 同 Chery 嘅 FWD 喺操控上會有唔同感受,建議試駕比較。
Proton X50 保養 5 年/150,000km,保養間隔 每 10,000km 或 6 個月。
Chery Tiggo 8 PHEV 保養 3 年/100,000km,保養間隔 每 10,000km 或 6 個月。
Proton X50 同 Chery Tiggo 8 PHEV 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更重視品牌口碑同二手價,可以優先考慮口碑好嗰款;如果你更介意性價比同配備,那就揀配置更豐富嗰款。最終都係建議兩部都去試駕,親身體驗先係最重要。
總括嚟講,Proton X50 同 Chery Tiggo 8 PHEV 都係馬來西亞市場幾唔錯嘅車型。揀邊一輛,關鍵始終係要睇你嘅個人需要同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事情,花啲時間做功課絕對唔會錯。

撰文 | 涂彦平
编辑 | 黄大路
设计 | 甄尤美
大多数车企还在存量博弈里找活路,上汽大通却拿出了一份让同行侧目的成绩单。
今年上半年,在整个商用车行业同比增长仅8.28%的背景下,上汽大通累计增速达35.36%,约为行业均值的4.3倍。
横向对比更见成色。在头部商用车企阵营中,6月福田增速10.42%、重汽28.78%、东风3.67%、长安-6.18%、一汽19.51%、江铃1.13%,所有头部企业增速均不足30%,多数仅个位数增长甚至负增长。上汽大通是前十阵营中唯一增速突破60%的企业。
从整个上汽商用车板块来看:今年上半年,上汽商用车累计增速28.37%,约为行业均值3.4倍,旗下大通、跃进、依维柯、红岩、申沃五大品牌全线发力,全品类协同向上。
 数据来源:中汽协
上汽商用车的这种断层领先很难用运气或者周期红利解释。这是一家企业长期投入之后的厚积薄发,是体系能力集中兑现的结果。

它的中坚力量——上汽大通,是2026年上半年国内商用车市场增长确定性最强、新能源转型成效最突出的自主车企。下面我们从新能源转型、轻客龙头地位、体系化出海这三个切面,来拆解上汽大通逆势增长的底层逻辑。
新能源技术壁垒
商用车的电动化转型,长期卡在一个悖论里:运营车辆对成本极度敏感,纯电车型的电池成本和补能焦虑,让很多用户望而却步;油改电的过渡方案,又难以真正解决续航与效率的矛盾。
上汽大通选择了一条看似更慢但也更扎实的路——坚持商用车电动架构的正向开发,从底层架构自研做起。
2019年推出鸿图超级商用电动架构,2025年迭代至2.0版本,在车身底盘、空间利用率、安全性和智能化上做了系统性重构。这套原生架构的价值在用户端体现得很直接:大拿系列6月销售7207辆,同比增长218%。市场的投票,比任何技术宣讲都有说服力。
另一个关键变量是增程技术。2026年4月,上汽大通推出大拿超级增程大轻客,用“大电池+小增程”的组合,破解纯电商用车“续航焦虑、补能不便、场景受限”三大痛点。

这款轻客搭载50度宁德时代天行电池,CLTC纯电续航312公里,综合续航1260公里;配备星湃高效mini增程器,体积仅为传统增程器的一半,重量小于70kg,1升油可发3.3度电,百公里能耗低至2.65L。
这套打法的效果直接体现在数据上。今年上半年,上汽大通国内新能源车型销量同比增长87%。而同期国内新能源商用车整体销量增速为40.2%——上汽大通的新能源增速几乎是行业均值的两倍。其中,王牌大拿同比暴涨218%,跃进新能源轻卡同比增长65%,双线车型高速放量。
更值得关注的是渗透率指标。今年上半年,上汽大通国内新能源渗透率高达50%,远超同期商用车行业整体30.4%的水平。这说明上汽大通的电动化转型比行业快出一个身位。
技术路线的完整度是另一重被低估的竞争壁垒。上汽大通在纯电、插混、增程、氢燃料多条路线同步布局。不是每条路线都能在短期内带来可观销量,但在商用车新能源渗透率向更高水位演进的过程中,技术储备的宽度决定了应对市场变化的弹性。
轻客市占率超27%
轻客是上汽大通最稳固的基本盘,也是其与竞争对手拉开差距最明显的赛道。
销量维度上,大通实现了单月与累计的双登顶。今年上半年累计61144台,领先第二名长安超7200台、领先江铃超万台,龙头优势持续放大。其中,6月单月销量13902辆,在轻型客车细分赛道排名行业第一,高于第二名长安汽车(13277辆)、大幅甩开第三名江铃(10835辆)。
从今年上半年中国轻客行业总体来看,大通单一品牌市占率超过27%,是全市场份额最高的品牌。
增速维度上的表现更为惊人。6月大通轻客增速超60%,而行业轻客大盘累计同比仅19.78%。在轻客头部三强中,长安汽车增速为20.20%,江铃汽车为6.26%——大通的增速约为行业大盘的3倍、长安的3倍、江铃的10倍。
当竞争对手增长显著放缓时,大通依靠大拿系列等新能源产品持续抢占存量市场份额,在头部阵营中实现了增速的断层领先。
体系化出海
2026年上半年,上汽大通海外出口65183辆,同比增长33%;6月单月出口14071辆,同比大涨70%。出口量和增速双领先,产品畅销全球100多个国家和地区。
当然,比数字更值得关注的,是海外业务的质量。
中国商用车出海,过去很长一段时间停留在产品输出阶段——把车卖出去,交易就算完成。而上汽大通的出海早已从单一产品出口升级为“体系化全球化”——海外服务中心落地、销售服务体系完善、本土化运营深化。
这种深耕的成果已经在各个区域市场显现。
在希腊,大通前五个月市场份额同比翻了四倍,成为当地轻型商用车市场排名第一的中国品牌;在新加坡,连续三个月蝉联轻型商用车市占率榜首;MIFA 7(大家7)在中国香港中型MPV市场斩获半年度市占率第一;G50 PHEV于菲律宾4月首发即热销,上市两月订单破千台。
口碑持续沉淀的结果是赢得客户的持续复购。DHL集团累计采购2500台大通纯电轻客,大通也因此成为首个进驻DHL德国邮政车队的中国品牌。海外大客户愿意复购,本质上是对产品可靠性和服务体系的长期信任投票,这种信任比一次性的订单更难获得,也更难被竞争对手复制。
一个细节值得注意:2026年下半年澳洲及智利将率先上市大通T70,还未上市订单就已超过800台。渠道和品牌认知已经跑在了产品前面——这是出海进入成熟阶段的标志。
在委内瑞拉地震后,大通没有止步于卖车,而是捐赠T60皮卡支援红十字会后勤物资保障,还使用基于Deliver 9(国内新途V90)打造的救护车参与伤员转运。这家企业已经把自己嵌入当地社会的运转之中。
为中国商用车产业升级探路
把新能源技术、轻客龙头地位、体系化出海这几条线放在一起看,上汽大通增长的真相已经浮出水面。
技术壁垒解决的是“能不能造出好产品”——正向开发的电动架构和多元技术路线储备,让大通在新能源渗透率上领先行业一个身位;
轻客的绝对龙头地位解决的是“基本盘稳不稳”——超27%的市占率和60%以上的增速,构成了无法被短期撼动的规模护城河;
体系化出海解决的是“天花板在哪里”——当出海从产品输出升级为生态扎根,增长空间从国内扩展到了全球。
这三个问题,恰好是当下中国商用车产业升级必须回答的三道题。

中国商用车行业过去几十年习惯了跟着政策走——排放升级、治超治限、新能源补贴——每一次政策变化都是一轮洗牌,但很少有企业真正建立起穿越周期的能力。
上汽大通的案例提供的启发在于:与其被动应对政策,不如主动定义产品;与其在存量市场里卷价格,不如在增量场景里找空间。
当前,商用车行业的竞争逻辑已经发生变化。谁能用技术解决用户的实际痛点,谁能在海外市场建立真正的品牌认知,谁能在一个被低估的细分市场里率先完成场景定义——这些能力叠加在一起,才构成穿越周期的底气。
上汽大通上半年的成绩单证明了一件事:在商用车这个慢赛道里,体系能力才是真正的护城河。短期的销量起伏可以被忽视,但技术底座的厚度、细分市场的统治力、海外布局的深度——这些东西的积累需要时间,而一旦形成,对手很难在短期内复制。
从上汽商用车整体来看,这一点看得更加清晰。今年上半年,上汽商用车全系销售147592辆,同比增长24%。轻客断层领跑、皮卡出口夺冠、轻卡逆势突围、重卡客车绿色进阶——全品类、全赛道协同向上。这进一步印证了上汽大通的增长并非孤立的品牌突破,而是整个上汽商用车板块体系能力日积月累的结果。

在馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會將 Perodua Aruz 同 Mazda CX-3 嚟比較。這兩款車喺價位同定位上都相當接近,今日我哋就從多個方面做一個詳細嘅比較,幫助你節省做功課嘅時間。
Perodua Aruz 喺馬來西亞嘅 OTR 售價係 RM 72,900 - 77,900,一共有 2 個版本,包括 1.5L X(RM 72,900)、1.5L AV(RM 77,900)等等。
Mazda CX-3 喺馬來西亞嘅 OTR 售價係 RM 126,159 - 139,159,一共有 2 個版本,包括 2023 2.0L High(RM 139,159)、2023 2.0L Plus(RM 126,159)等等。
從價錢來看,Perodua Aruz 嘅起步價確實比 Mazda CX-3 便宜咗 RM 53,259。如果你預算有限,Perodua 嘅入門版已經可以滿足日常需求。但都要注意,便宜嗰幾千錢,可能喺配備上會有取捨,具體要睇你嘅需求。

Perodua Aruz 搭載 1.5L 4-cyl,馬力 105 hp。官方油耗 6.0 L/100km。
Mazda CX-3 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
動力方面,Mazda CX-3 嘅 1.5L Turbo 比 Perodua Aruz 嘅 1.5L 4-cyl 多咗 35 匹馬力。不過日常喺市區開,兩款車嘅動力都夠用,唔會覺得唔夠力。
Perodua Aruz 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 。
Mazda CX-3 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 i-Activsense。
兩款車嘅安全評級一樣,喺呢個級別入面安全配備都算給得好齊全了。而家嘅新車安全性都唔差,唔使太擔心這一點。

Perodua Aruz 採用 FWD 驅動方式。
Mazda CX-3 採用 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大分別。
總體嚟講,Perodua Aruz 同 Mazda CX-3 都係馬來西亞市場好唔錯嘅車款。揀邊一部,關鍵仲係要睇你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最後決定。買車係件大事,花少少時間做功課絕對唔會錯。

喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會用 Perodua Aruz 同 Honda WR-V 去做比較。呢兩款車喺價位同定位上都幾接近,今日我哋就從多個方面做一個詳細嘅比較,幫你省返做功課嘅時間。
Perodua Aruz 喺馬來西亞嘅 OTR 售價係 RM 72,900 - 77,900,一共有 2 個版本,包括 1.5L X(RM 72,900)、1.5L AV(RM 77,900) 等。
Honda WR-V 喺馬來西亞嘅 OTR 售價係 RM 89,900 - 107,900,一共有 4 個版本,包括 2023 1.5L V(RM 99,900)、2023 1.5L E(RM 95,900)、2023 1.5L S(RM 89,900) 等。
睇返個價錢,Perodua Aruz 嘅起跳價確實係比 Honda WR-V 平咗 RM 17,000。如果你預算有限,Perodua 嘅入門版已經可以滿足日常需要。但亦都要留意,平咗嘅嗰幾千蚊,可能在配備上會有取捨,具體要看你嘅需求。
Perodua Aruz 嘅安全评分係 5★ (ASEAN NCAP),主動安全系統包括 。
Honda WR-V 嘅安全评分係 5★ (ASEAN NCAP),主動安全系統包括 Honda SENSING。
呢兩架車嘅安全评分一樣,喺呢個級別入面安全配備都算係好齊全嘅。而家嘅新車安全性都唔差,唔使太擔心呢一點。
Perodua Aruz 採用 FWD 驅動方式。
Honda WR-V 採用 FWD 驅動方式。
呢兩架車嘅驅動方式一樣,都係 FWD,日常駕駛感覺唔會有太大分別。
Perodua Aruz 保養保修 5 年/150,000km,保養間隔 每 10,000km 或 6 個月。
Honda WR-V 保養保修 5 年/無限里程,保養間隔 每 10,000km 或 6 個月。

總括嚟講,Perodua Aruz 同 Honda WR-V 都係馬來西亞市場好唔錯嘅車型。揀邊架,關鍵都係要看你嘅個人需要同預算。建議大家做好功課,多比較幾間車行嘅報價,再去做試駕先做最後決定。買車係件大事情,花少少時間做功課絕對無錯。
In the Malaysian SUV market, many buyers compare Perodua Aruz and Proton X50 when choosing a car. These two cars are quite close in price and positioning. Today we will make a detailed comparison from multiple aspects to help you save time on research.
Perodua Aruz's OTR price in Malaysia is RM 72,900 - 77,900, with 2 versions in total, including 1.5L X (RM 72,900), 1.5L AV (RM 77,900), etc.
Proton X50's OTR price in Malaysia is RM 89,800 - 113,300, with 4 versions in total, including 1.5T Executive (RM 89,800), 1.5T Premium (RM 101,800), 1.5T Flagship (RM 113,300), etc.
From a price perspective, Perodua Aruz's entry price is indeed RM 16,900 cheaper than Proton X50. If your budget is limited, Perodua's entry-level version can already meet daily needs. But also note, the few thousand cheaper may involve compromises in features, it depends on your needs.
Perodua Aruz is equipped with 1.5L 4-cyl, horsepower 105 hp. Official fuel consumption 6.0 L/100km.
Proton X50 is equipped with 1.5L 4-cyl, horsepower 105 hp. Official fuel consumption 6.0 L/100km.
Both cars use the same powertrain, the driving feel is basically no difference. Fuel consumption is also about the same, no need to worry too much about this point.
Perodua Aruz adopts FWD drive mode.
Proton X50 adopts 4WD drive mode.
Perodua's FWD and Proton's 4WD will have different handling feelings, test drive comparison is recommended.
Perodua Aruz warranty 5 years/150,000km, maintenance interval every 10,000km or 6 months.
Proton X50 warranty 5 years/150,000km, maintenance interval every 10,000km or 6 months.
Both cars have the same warranty conditions, no need to worry about this aspect. Actual maintenance costs depend on the brand's service network and parts prices, suggest asking real owners in car owner groups.
Perodua Aruz and Proton X50 are both mainstream choices in the Malaysian market, suitable for family use and daily commuting. If you value brand reputation and resale value more, prioritize the one with better reputation; if you value cost-performance and features more, choose the one with richer configuration. Ultimately recommended to test drive both, personal experience is most important.
Overall, Perodua Aruz and Proton X50 are both very good car models in the Malaysian market. Choosing which one depends on your personal needs and budget. Suggest everyone do research, compare quotes from multiple dealerships, then test drive to make the final decision. Buying a car is a big matter, spending time on research is definitely not wrong.
In Malaysia's SUV market, many buyers compare Perodua Ativa and Chery Tiggo 7 Pro when choosing a car. These two cars are quite close in price and positioning, today we will make a detailed comparison from multiple aspects to help you save time on research.
Perodua Ativa's OTR price in Malaysia is RM 62,500 - 73,400, with a total of 3 versions, including 1.0L Turbo X (RM 62,500), 1.0L Turbo H (RM 67,300), 1.0L Turbo AV (RM 73,400), etc.
Chery Tiggo 7 Pro's OTR price in Malaysia is RM 123,750 - 123,750, with a total of 2 versions, including 1.6L Turbo Standard (RM 125,000), 1.6L Turbo Premium (RM 140,000), etc.
From the price perspective, Perodua Ativa's starting price is indeed RM 61,250 cheaper than Chery Tiggo 7 Pro. If your budget is limited, Perodua's entry version can already meet daily needs. But also note, the few thousand dollars cheaper might involve trade-offs in features, it depends on your specific needs.

Perodua Ativa is equipped with 1.5L 4-cyl, 105 hp. Official fuel consumption 6.0 L/100km.
Chery Tiggo 7 Pro is equipped with 1.5L Turbo, 140 hp. Official fuel consumption 7.0 L/100km.
In terms of power, Chery Tiggo 7 Pro's 1.5L Turbo has 35 more horsepower than Perodua Ativa's 1.5L 4-cyl. However, for daily city driving, both cars have sufficient power, you won't feel like it lacks power.
Perodua Ativa's safety rating is 5★ (ASEAN NCAP), active safety system includes ASA 3.0 + ACC + LDA + LKA + BSM + RCTA.
Chery Tiggo 7 Pro's safety rating is TBD, active safety system includes Basic.
Regarding safety features, both cars have received good ratings. However, Perodua Ativa's ASA 3.0 + ACC + LDA + LKA + BSM + RCTA and Chery Tiggo 7 Pro's Basic have some differences in function, if you value active safety more, you can compare the function lists of both carefully.
Perodua Ativa body length 4400 mm, trunk 400 L.
Chery Tiggo 7 Pro body length 4400 mm, trunk 400 L.
The dimensions of both cars are almost the same, the difference in interior space is not large. Cars in this class are completely sufficient for daily use.
Perodua Ativa and Chery Tiggo 7 Pro are both mainstream choices in the Malaysian market, suitable for family use and daily commuting. If you value brand reputation and resale value more, you can prioritize the one with better reputation; if you care more about cost-performance ratio and features, choose the one with richer configuration. Ultimately, it is recommended to test drive both, personal experience is the most important.
Overall, Perodua Ativa and Chery Tiggo 7 Pro are both very good models in the Malaysian market. Which one to choose depends on your personal needs and budget. We suggest you do your research, compare quotes from multiple dealerships, and then test drive to make the final decision. Buying a car is a big matter, spending time on research will never be wrong.


6 月車企批量官方公布亮眼產銷數據,比亞迪、零跑、蔚來與小鵬紛紛交出增長答卷,單品牌銷量數字一路走高,一派火熱朝天嘅場景。但數據顯示,國內乘用車零售同比大跌 21%,從去年年末起國內車市便深陷兩位數下滑區間,2 月降幅一度觸及 25.3%。

一邊係品牌對外捷報頻傳,一邊係大盤持續萎縮,呢場看似矛盾嘅集體狂歡背後,係存量份額爭奪與海外市場突圍共同編織出嘅行業分化圖景。
國內車市大市失速
單看各家車企對外發布嘅交付快報,6 月國內汽車行業彷彿依舊處於上行通道,頭部品牌銷量全線飄紅。可終端零售數據落地之後,21% 嘅同比跌幅說明,行業整體需求收縮已成既定事實。

好多人會把頭部品牌嘅正增長,理解成企業產品力突圍帶嚟嘅逆勢破局,放喺當下嘅市場環境入面,呢個判斷並唔完整。整體國內終端需求持續收縮、大盤總量持續走低,頭部車企之所以能逆勢收紅,一部分嚟自海外出口嘅增量對沖,另一部分則係喺國內存量市場中搶奪份額。頭部多出來嘅銷量,大多係從弱勢品牌手中分流嘅存量訂單,呢個亦導致缺乏資金、技術、渠道支撐嘅中小車企,真實跌幅遠高於 21% 嘅行業平均水平。
資金鏈、研發儲備、線下渠道等諸多因素,決定咗車企能不能熬過呢輪下行週期。今年已有多家邊緣車企唔再規劃年度改款與全新車型,多地經銷商門店陸續關停撤網。消費者選購新車時會天然規避呢類風險品牌,客源自然而然向比亞迪、吉利等具備規模化優勢嘅企業傾斜。全球成熟汽車市場都經歷過品牌出清階段,國內車市只係壓縮咗呢個過程嘅時間,市場行情越低迷,頭部企業規模優勢嘅壁壘就越牢固。

15 萬至 25 萬呢個主力價位區間,正淪為整場存量殺戮最慘烈嘅地帶,中間市場塌陷已經好難扭轉。呢片區間曾係合資燃油車嘅基本盤、亦係自主品牌走量衝規模嘅核心陣地。當下用戶換車意願大幅走弱、觀望情緒集中爆發,為咗挽救銷量,合資只好靠大幅減價清庫存,雅閣、邁騰等經典家用車型終端優惠持續放大,傳統定價體系徹底鬆動;自主品牌車企則密集投放同級混動、純電車型,激光雷達、高級智駕持續下放,高度同質化嘅產品叠加無底線內捲,壓縮咗整片市場嘅利潤空間。
消費者觀望情緒喺呢個價位段最為濃厚,多數潛在購車人群擔心剛提車就迎來新款換代或是新一輪減價,遲遲唔願落地訂單。比亞迪秦、宋兩款支柱車型近期訂單承壓,恰恰印證咗呢片紅海賽道嘅擁擠程度。
頭部車企出海吃肉
國內捲生捲死,國外則成為頭部車企嘅靈丹妙藥。
過去好長一段時間入面,國產車企出海嘅模式簡單直接:國內組裝整車裝箱出海,靠低價撬開東南亞、拉美等市場嘅銷路,本質只係消化剩餘產能。呢種單向輸出商品嘅方式容錯率極低,一旦目標市場出台關稅限制、進口配額政策,整條外銷鏈路就會直接受阻。不久前,馬來西亞出台嘅新政就係一個例子。

而家頭部車企開始向海外落地整套可落地嘅製造、供應鏈與服務生態,以此擺脫純粹依賴整車外銷嘅脆弱模式,喺海外市場建立長期穩定嘅經營基本盤。
從技術發展方面睇嚟,呢幾年,電池包、驅動馬達、混動架構等基礎電動化硬件已經高度成熟、方案趨同,頭部車企喺硬件層面嘅代差基本抹平,好難再靠單一硬件參數拉開長期優勢。真正嘅差異化逐漸轉移喺智能駕駛演算法、整車架構調校、全域熱管理等軟性能力,而喺硬件同質化嘅大前提底下,規模化成本管控成為車企最核心嘅勝負手。比亞迪依托垂直產業鏈壓減製造開支,寧德時代成為動力電池嘅頭部玩家,新入局品牌既難補齊軟件體系差距,都難複製規模成本優勢,想實現硬件端彎道超車難度極大。
講到呢度,大家應該睇得清:車企供應鏈出海,本質係自身產業鏈能力嘅向外延伸。國內技術同質化、市場內捲加劇嘅背景下面,真正拉開車企終局差距嘅,係對核心供應鏈嘅掌控力度。
如果一家車企只保留車身製造與整車組裝業務,本質上只係上游供應鏈嘅組裝代工廠。上游原材料或是核心配件價格小幅波動,終端車型嘅定價同利潤空間就會被直接擠壓,既無辦法做出區別於竞品嘅獨特配置,都無自主定價嘅底氣。

行業入面慢慢分化出兩種應對方式,一部分車企向內深耕自研,將關鍵零部件握喺自己手入面;仲有一部分主動綁定頭部供應鏈企業,鎖定優先供貨資格,規避斷供與漲價風險。嗰啲兩頭都無法落地嘅中小車企,都無資金投入上游研發,都拿唔到穩定嘅零部件訂單,唔使講參與海外市場佈局,連國內市場嘅價格內捲都好難頂得住。
全球化佈局同上游供應鏈深耕本就係一件事嘅兩面,向外打開增量市場,向內守住利潤底盤,二者缺一,車企就好難喺接落來嘅行業洗牌入面穩住自身位置。
百姓評車
未來,電動化硬件趨於同質化,車企競爭壁壘由參數堆砌轉向成本管控、軟件能力與供應鏈掌控。頭部企業一邊依托全鏈體系守住國內基本盤,一邊以本土化生態出海對沖風險。未來行業勝負唔再取決於單款產品爆發力,而係供應鏈壁壘叠加全球化能力嘅體系對決,兩極分化格局會持續固化。
喺馬來西亞嘅皮卡市場,好多買家喺揀車嗰陣都會拿豐田 Hilux 同馬自達 BT-50 嚟做比較。呢兩款車喺價位同定位上都幾接近,今日我哋就由多個方面做一個詳細比較,幫你慳返做功課嘅時間。
豐田 Hilux 喺馬來西亞嘅 OTR 售價係 RM 104,880 - 173,280,一共有 6 個版本,包括 2025 2.8T AT Double Cab GR Sport(RM 173,280)、2025 2.8T AT Double Cab Rogue(RM 163,080)、2025 2.4T AT Double Cab V(RM 149,580) 等。
馬自達 BT-50 喺馬來西亞嘅 OTR 售價係 RM 140,418 - 140,418,一共有 1 個版本,包括 2025 3.0T High Plus(RM 140,418) 等。
由價錢嚟睇,豐田 Hilux 嘅起步價真係比馬自達 BT-50 平咗 RM 35,538。如果你預算有限,豐田嘅入門版已經可以滿足日常需要。但都要留意,平嗰啲幾千蚊,可能喺配備上會有取捨,具體睇你嘅需要。

豐田 Hilux 配備 2.5L Diesel,馬力 187 hp。廠方油耗 8.5 L/100km。
馬自達 BT-50 配備 2.5L Diesel,馬力 187 hp。廠方油耗 8.5 L/100km。
兩款車用緊同一套動力系統,日常開落去嘅感覺基本冇分別。油耗方面都差唔多,唔使太糾結呢一點。

豐田 Hilux 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 Brand ADAS。
馬自達 BT-50 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 Brand ADAS。
兩款車嘅安全評級一樣,喺呢個級別入面安全配備都算好齊全。而家嘅新車安全性都唔差,唔使太擔心呢一點。

豐田 Hilux 車身長 5300 mm,尾箱 0 L。
馬自達 BT-50 車身長 4400 mm,尾箱 400 L。
空間方面,豐田 Hilux 嘅車身比馬自達 BT-50 長咗 900 mm,車內乘坐空間會稍為寬裕啲,尤其係後座腿部空間。如果你經常載家人或者需要放嬰兒車,大一點嘅車身真係更實用。

豐田 Hilux 同馬自達 BT-50 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑更好嗰款;如果你更在意性價比同配備,那就揀配備更豐富嗰款。最後都建議兩款都去試駕,親身體驗先係最緊要。

總括嚟講,豐田 Hilux 同馬自達 BT-50 都係馬來西亞市場幾不錯嘅車型。揀邊一輛,關鍵都係睇你個人需要同預算。大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花啲時間做功課絕對唔會錯。

喺馬來西亞嘅汽車市場,好多買家喺揀車嘅時候都會拿 Honda WR-V 同 Mazda CX-8 嚟做比較。今日我哋從多個方面做一個詳細嘅比較,幫你省下做功課嘅時間。

Honda WR-V 喺馬來西亞嘅 OTR 售價係 RM 89,900 - 107,900,一共有 4 個版本,包括 2023 1.5L V(RM 99,900)、2023 1.5L E(RM 95,900)、2023 1.5L S(RM 89,900)等。
Mazda CX-8 喺馬來西亞嘅 OTR 售價係 RM 165,360 - 201,360,一共有 5 個版本,包括 2025 2.5T 4WD High Plus Petrol(RM 201,360)、2025 2.2L 2WD High Plus Diesel(RM 193,123)、2025 2.5L 2WD High Plus Petrol(RM 186,360)等。
從價錢睇,Honda WR-V 嘅起步價真係比 Mazda CX-8 平咗 RM 75,460。如果你預算有限,Honda 嘅入門版已經可以滿足日常需求。但都要注意,平嗰幾千塊,可能在配備上會有取捨,具體要看你嘅需求。
Honda WR-V 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 Honda SENSING。
Mazda CX-8 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 Brand ADAS。
兩款車嘅安全評級一樣,喺呢個級別入面安全配備都算好齊全。而家嘅新車安全性都唔差,唔使太擔心呢一點。
Honda WR-V 採用 FWD 驅動方式。
Mazda CX-8 採用 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大區別。

Honda WR-V 保修 5 年/無限制里程,保養間隔 每 10,000km 或 6 個月。
Mazda CX-8 保修 5 年/150,000km,保養間隔 每 10,000km 或 6 個月。

總括嚟講,Honda WR-V 同 Mazda CX-8 都係馬來西亞市場幾唔錯嘅車型。揀邊台,關鍵仲係睇你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。


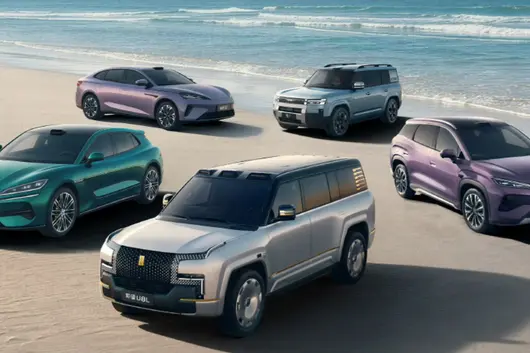
比亞迪正式發布 2026 年 5 月產銷快報,全品牌新能源汽車單月銷量 383453 輛,同比微增 0.26%,時隔十個月實現單月銷量同比轉正;其中乘用車交付 376990 輛,環比大漲 19.4%,一掃前期車型換代陣痛,呈現國內基本盤穩固、海外銷量狂飆、高端品牌全線放量的全新格局,在國內新能源內捲加劇、特斯拉 FSD 入華、自主新品密集上市的市場環境中,走出獨有的結構性增長路線。

王朝 + 海洋兩大主力品牌 5 月合計售出 330215 輛,佔據集團總銷量超八成,仍是比亞迪銷量壓艙石,全系列共 8 款車型單月銷量突破 2 萬台,產品從 5 萬入門代步到 20 萬家用 SUV 實現全覆蓋。

王朝網內部,元家族 56691 輛、宋家族 51370 輛。雙雙跨過五萬門檻,成為品牌兩大銷量支柱,兼顧家用代步與城鄉出行需求;秦家族緊隨其後交出 28360 台穩定表現,漢、唐系列月銷維持六千級體量,深耕中大型家用轎車、SUV 細分市場;全新車型夏處於市場培育期,單月交付 1810 台,後續隨渠道鋪開有望穩步上量。
海洋網增長勢頭更為迅猛,全系五款車型跨入兩萬俱樂部:海獅 42615 台、海豹 34117 台、海鷗 39919 台、海豚 22260 台、宋 PLUS 27755 台。其中海鷗憑藉 6-8 萬親民定價穩居入門代步銷冠,海獅作為全新走量車型上市即站穩四萬量級,補齊海洋網中型 SUV 產品空白,完善海洋產品梯隊佈局。從代步小車到緊湊 SUV,兩大主品牌依托 DM-i 混動與純電雙線技術,牢牢鎖住 15 萬以內國內主流家用市場份額。
方程豹同比暴漲 139.7% 品牌向上落地見效騰勢、方程豹、仰望組成的高端矩陣 5 月合計銷售 46489 輛,正式擺脫小眾定位,成為比亞迪品牌溢價與利潤增長新支點,打破自主品牌高端化難破局的行業魔咒。

越野品牌方程豹單月 30186 輛,同比暴漲 139.7%,創下品牌上市以來月度銷量新高,旗下鎦 7 單月 18280 台,豹 5、豹 8 穩定輸出,在 25-40 萬硬派越野細分市場持續擠壓合資、進口車型生存空間。

騰勢 5 月交付 16303 台,MPV 標桿 D9 售出 6721 台,Z9 系列近 6000 台,MPV、中大型轎車雙線發力,站穩豪華新能源賽道;百萬元級超豪華品牌仰望穩步爬坡,當月交付 286 台,同比增幅 105.8%,完成自主品牌天花板產品的市場驗證,形成從十幾萬家用、三四十萬越野、五十萬豪華 MPV 到百萬元級旗艦的全價格帶產品佈局。

5 月比亞迪乘用車和皮卡海外銷量 160177 輛,同比大漲 80.7%,出口佔全系總銷量突破 42%,創下品牌出海歷史新高,成為穩住 5 月整體銷量、實現同比轉正的核心驅動力。
東南亞、歐洲、拉美成為主力增量市場,海鷗、宋 PLUS、元系列持續登頂多國新能源熱銷榜單,SHARK 皮卡連續兩月單月出口突破 4000 台;依托泰國、巴西、匈牙利、烏茲別克斯坦四大海外整車工廠落地投產,本地化生產持續落地,規避關稅同時快速下沉終端渠道。在國內車市存量競爭、價格戰常態化背景下,高速擴容的海外市場有效對沖國內車型換代帶來的銷量波動,正式從補充市場升級為比亞迪核心增長引擎。截至當前,比亞迪新能源汽車全球累計銷量已經突破 1650 萬輛,全球化版圖持續拓寬。
智駕賦能產品迭代 下半年新品蓄力衝量5 月比亞迪智能化落地迎來關鍵節點,天神之眼智駕系統成為車型核心加分項:全品牌搭載高級智駕車型保有量突破 315 萬輛,日均路測數據超 2 億公里;當月比亞迪落地城市領航、智能泊車雙安全兜底服務,成為全球首家實現兩項智駕兜底的車企,政策落地三天後,搭載天神之眼系統車型的城市 NOA 激活率暴漲 50%,智能化體驗升級直接拉動終端到店訂單轉化,為後續車型持續走量築牢產品競爭力,直面 FSD 入華帶來的智駕市場衝擊。
從數據細節來看,2026 年 1-5 月比亞迪累計銷量 1405039 輛,同比下滑 20.32%,核心誘因是全系主力車型集中換代、第二代閃充刀片電池產能爬坡受限。新款閃充電池升級快充與低溫性能,全系換代車型優先換裝新電池,但產線改造拖累產能釋放,熱門車型訂單積壓、交付延後,一定程度壓縮 5 月交付體量。
隨著二季度末二代刀片電池產能持續釋放,疊加騰勢 N8L、方程豹鎦 7 純電版、海獅 05、夏 L 等多款新車陸續登陸市場,業內普遍預判比亞迪 6 月全品牌銷量有望突破 40 萬輛。依托低端走量鎖份額、高端提利潤、海外衝增量、智能化提產品力的四維發展邏輯,在國內新能源淘汰賽加劇的當下,比亞迪全品類佈局優勢持續放大,坐穩國內新能源龍頭,加速向著全球頭部車企穩步邁進。


港交所網站掛出一咗一份熟悉嘅招股書。
5 月 28 日,繼去年 10 月首次遞表失效後,智能駕駛解決方案提供商蘇州天瞳威視電子科技股份有限公司(天瞳威視)再次向港股主板發起重衝,由匯豐及華泰國際聯席保薦。

喺智能駕駛賽道從「講故事」轉向「拼量產」嘅 2026 年,天瞳威視嘅二次遞表唔單止係一次資本試探,更係一場關於中國智駕供應商生存現狀嘅集中檢閱。
呢間被認為係「算力效率派」代表嘅公司,一邊連住從采埃孚到上汽、北汽嘅豪華產業資本陣營,一邊卻面臨住現金流緊繃、海外明顯回落嘅現實困境。喺呢場 IPO 嘅博弈中,光鮮同陣痛並存。
01
邊個係「天瞳威視」?
天瞳威視嘅創辦人王曦係一位典型嘅「回國」技術派。佢畢業於北京航空航天大學,後喺英國雷丁大學攻讀計算機科學博士學位。
喺決定創業之前,王曦曾經喺汽車零部件供應商天合汽車(TRW)及采埃孚擔任算法工程師同技術負責人,深度參與咗早期 ADAS 系統嘅開發。
2016 年,王曦捕捉到國內汽車智能化嘅風口,回國喺蘇州創立咗天瞳威視,定位係「以軟件算法驅動智能駕駛」嘅本土解決方案提供商。
公司嘅名字「天瞳」寓意「天之眼」,意在打造車輛感知萬物嘅視覺中樞。佢從最初嘅視覺感知算法起步,逐步擴展至行泊一體域控制器、L4 級自動駕駛系統等軟硬件結合嘅整體方案。

天瞳威視融資情況。資料來源:企查查
成立後不久,天瞳威視就獲得德聯資本、盛世投資嘅天使輪融資。此後十年時間,天瞳威視累計完成咗超過 10 輪融資,融資總額近 10 億元。
從招股書披露嘅股權結構嚟睇,天瞳威視構建咗深度綁定嘅「產業 + 資本」生態圈。
一方面,產業夥伴站台,全球汽車零部件巨頭采埃孚唔單止係其 C 輪領投方,亦係其戰略合作夥伴,持有天瞳威視 6.93% 嘅股份,位列第四大股東;國內方面,上汽集團通過上汽北美產投持股,北汽集團通過北汽產投佈局其中,地平線同商湯科技亦係戰略投資者。
另一方面,地方國資護航,唐山機器人基金、吳中金控等國資背景基金喺 D 輪及 D+ 輪入場,提供咗約 5.23 億元嘅資金支持。

截至最後實際可行日期股權架構
截至目前,王曦透過直接持股同員工持股平台合共控制公司約 40.84% 嘅權益,依然保持住對公司嘅控制權。
02
「兩條腿」行路
天瞳威視喺業務佈局上採取咗「雙軌並行」嘅策略。

喺 L2-L2+ 級輔助駕駛領域,天瞳威視嘅選擇非常務實。佢並冇盲目追逐算力堆疊嘅「軍備競賽」,而係走咗一條高性價比路線。
作為典型嘅視覺派智駕供應商,佢喺 L2 量產方案上以視覺感知為主,融合毫米波雷達同超聲波雷達,能夠喺較低算力平台上實現高級功能。例如,基於地平線 J6B 芯片(約 20TOPS)嘅方案即可支持行泊一體、高速 NOA。
呢種打法擊中咗 10 萬 -20 萬級主流車款對成本敏感嘅痛點。根據灼識諮詢嘅數據,按 2024 年裝機量計,天瞳威視係中國第二大同時提供行車同泊車解決方案嘅以軟件為核心嘅 L2-L2+ 級方案提供商,市場份額為 14.3%。

2024 年中國具備行泊一體能力嘅以軟件為核心供應商格局
截至最後實際可行日期,天瞳威視獲得 23 個汽車品牌嘅 198 款車款嘅 L2-L2+ 級解決方案定點函,並實現 6 個汽車品牌嘅 105 款車款嘅量產;獲得定點函嘅 198 款車款中有 87 款覆蓋海外市場,其中 59 款已實現量產。
但值得注意嘅係,L2-L2+ 市場正在經歷劇烈嘅「紅海化」。
一方面,經緯恆潤、福瑞泰克等本土 Tier1 正在加速追趕;另一方面,部分頭部車廠開始將低階智駕方案從外購轉為內部集成。
天瞳威視能否維持佢喺「性價比方案」領域嘅領先地位,取決於佢能否持續保持算法對低算力平台嘅優化能力,而這需要喺研發投入上持續加碼。

喺高級 L4 級自動駕駛領域,天瞳威視更多扮演「先鋒」角色。這亦係佢近兩年增長最快嘅板塊。
早在 2019 年,佢就參與咗上海洋山港嘅 5G 智能重卡項目。目前佢嘅 L4 方案覆蓋 Robobus、Robotaxi 同 Robotruck。其中,Robobus 係佢最具代表性嘅產品線,已喺蘇州、天津等城市嘅公開道路投入常態化試營運。
2025 年,天瞳威視從 L4 級解決方案產生收入 3.75 億元,佔公司總收入嘅 68% 以上,大部分收入來自 L4 級軟件解決方案。
然而,硬幣嘅另一面係商業化嘅曲折。雖然 L4 業務營收暴增,但佢嘅交付形態目前以「軟硬件一體解決方案」為主,呢種模式本質上接近「項目制交付」或「小規模車隊部署」,與 L2 業務中「純軟件授權 + 白盒交付」嘅高毛利、大規模複製邏輯存在顯著差異。
呢就直接導致 L4 業務毛利率嘅大幅波動:喺部分自研硬件佔比较高嘅項目中,毛利率一度低至 15%。

截至遞表日,公司雖手握超 10 億元嘅 L4 意向訂單,涵蓋 2500 架車,但呢啲訂單預計要喺未來三至五年內先會陸續交付,短期內對現金流嘅改善作用有限。
此外,天瞳威視仲有部分應收來自工程服務,主要涉及道路測試、數據收集支援及數據標註服務以及公司嘅專有工具鏈。
03
財務嘅雙面鏡
招股書嘅財務部分,展現咗智駕行業最真實嘅「B 面」:規模同虧損嘅極限拉扯,同埋賬面現金同營運消耗之間嘅緊張博弈。

營收高增長,但結構劇烈波動。
財務數據顯示,公司嘅營收呈現爆發式增長,從 2022 年嘅 1.72 億元增長至 2024 年嘅 4.83 億元,複合年增長率高達 67.7%。2025 年全年營收進一步增長至 5.5 億元。
但收入結構嘅變化明顯。2023 年,公司依賴 L2-L2+ 業務,佔比 90.2%;去到 2024 年,L4 業務佔比升至 50.2%;2025 年,L4 業務佔比進一步拉高至 68%。呢種「斷崖式」嘅結構切換,雖然證明佢 L4 技術搵到咗落地場景,但亦令市場質疑佢 L2 業務係咪已觸及天花板。
毛利率同純利潤嘅背離,呢係天瞳威視面臨嘅最大挑戰。
從毛利睇,整體毛利率喺 30% 左右徘徊,喺呢個技術密集型嘅智駕行業屬於中等水平。但細拆睇嚟,L2-L2+ 業務嘅毛利率通常能維持喺 40% 以上,純軟件授權模式,而 L4 業務嘅毛利率則因「軟硬件一體」交付中硬件佔比提高而被顯著拉低。
從純利潤睇,雖然表面虧損額較大,2024 年虧損 4.63 億、2025 年虧損約 2 億,呢度包含大量因優先股公平值變動帶來嘅「紙面虧損」。剔除呢個因素後嘅經調整純利潤更能反映公司嘅真實經營狀況:2024 年已收窄至 -438 萬元,但 2025 年並未如市場預期實現轉正,而係錄得約 -1086 萬元,虧損較 2024 年有所擴大。
呢個背後有一個不可回避嘅關鍵前提:調整後嘅「減虧」乃至「接近盈虧平衡」,係喺公司持續壓縮研發投入嘅基礎上實現嘅,研發費用從 2024 年嘅 1.17 億元降至 2025 年嘅 9231 萬元,研發費用率從 2024 年嘅 24.3% 進一步降至 16.8%,而 2022 年呢個數字曾高達 108.7%。對於一家科技公司嚟講,研發強度嘅「退坡」是否會影響未來嘅技術護城河,係一個潛在風險點。
現金流持續告急,最令人擔憂嘅信號。
根據最新招股書,截至 2025 年 12 月 31 日,公司賬上嘅現金及現金等价物為 2.35 億元,較 2025 年 6 月 30 日嘅 3.74 億元淨減少 1.39 億元,現金消耗速度較快。

更值得警惕嘅係經營現金流由正轉負且缺口持續擴大嘅趨勢。2023 年,公司經營活動現金流淨額為正向流入 1.15 億元,但 2024 年迅速轉為淨流出 1.89 億元,2025 年進一步惡化至淨流出 2.93 億元。
與此同時,應收賬款周轉急劇惡化。公司嘅貿易應收款項從 2023 年嘅 0.89 億元升至 2025 年嘅 5.48 億元,三年增長超過五倍,而同期營收增幅僅約 2.7 倍。
更令人擔憂嘅係應收款項周轉天數從 2023 年嘅 191 天同 2024 年嘅 166 天,到 2025 年驟升至 300 天,意味著公司從完成交付到收回款項平均需要接近一年時間。呢相當於變相為客戶提供長期無息墊資,喺資金本就緊張嘅情況下進一步加劇咗流動性壓力。

此外,雖然天瞳威視係首家出海嘅中國智駕軟件供應商,但 2025 年佢嘅海外業務遭遇咗明顯回落。2023 年天瞳威視海外收入為 1.27 億元,佔總營收比重達到 62.2%;到 2025 年海外收入降至 1100 萬元,佔比僅 2.0%。
喺而家全球地緣政治複雜、部分國家對智能汽車數據監管趨嚴嘅背景下,為佢嘅全球化故事增添咗一絲不確定性。
04
結語
天瞳威視嘅二次闖關,係智能駕駛行業進入「淘汰賽」階段嘅一個縮影。
從好嘅方面睇,佢踩準咗 L2 性價比同 L4 場景化落地嘅雙重節奏,且經調整純利潤喺特定口徑下已接近盈虧平衡,呢啲都畀投資者提供咗「有亮點可講」嘅故事線。
但從風險嘅角度睇,情況遠比首次遞表時更為嚴峻。業務重心嘅急速漂移、L4 業務商業化初期嘅盈利磨難、研發投入嘅被動收縮,呢啲此前就已存在嘅問題並未緩解。

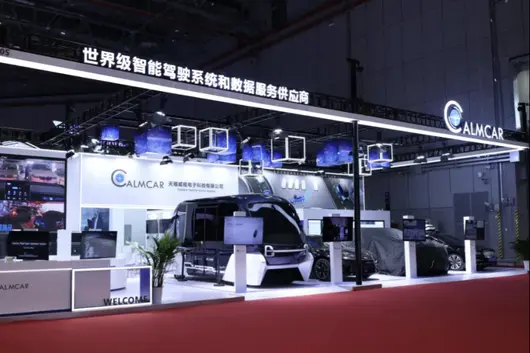
天瞳威視 L4 級智能巴士
而真正令此次 IPO 帶「求生」色彩嘅,係現金流數據嘅實質性惡化:2.35 億元嘅賬面現金,面對每年近 3 億元嘅经营性現金淨流出,安全邊際已不足一年。疊加 300 天嘅應收賬款周轉天數,意味著公司每交付一筆訂單,都要墊付近一年嘅資金成本。
換言之,天瞳威視正處喺一個危險嘅財務窗口期:賬上嘅錢僅夠維持唔足一年嘅正常運作,而 L4 業務嘅大規模交付同回款卻需要更長時間。喺呢個智駕資本熱潮退去、一級市場融資邊際收緊嘅時刻,公司已冇太多等待嘅餘地。
首次遞表失效後僅隔半年便再次衝擊港股,對天瞳威視而言,與其話係戰略選擇,唔如話係現金倒逼下嘅必然之舉。
港交所網站掛出一咗一份熟悉嘅招股書。
5 月 28 日,繼去年 10 月首次遞表失效後,智能駕駛解決方案提供商蘇州天瞳威視電子科技股份有限公司(天瞳威視)再次向港股主板發起重衝,由匯豐及華泰國際聯席保薦。
喺智能駕駛賽道從「講故事」轉向「拼量產」嘅 2026 年,天瞳威視嘅二次遞表唔單止係一次資本試探,更係一場關於中國智駕供應商生存現狀嘅集中檢閱。
呢間被認為係「算力效率派」代表嘅公司,一邊連住從采埃孚到上汽、北汽嘅豪華產業資本陣營,一邊卻面臨住現金流緊繃、海外明顯回落嘅現實困境。喺呢場 IPO 嘅博弈中,光鮮同陣痛並存。
01
邊個係「天瞳威視」?
天瞳威視嘅創辦人王曦係一位典型嘅「回國」技術派。佢畢業於北京航空航天大學,後喺英國雷丁大學攻讀計算機科學博士學位。
喺決定創業之前,王曦曾經喺汽車零部件供應商天合汽車(TRW)及采埃孚擔任算法工程師同技術負責人,深度參與咗早期 ADAS 系統嘅開發。
2016 年,王曦捕捉到國內汽車智能化嘅風口,回國喺蘇州創立咗天瞳威視,定位係「以軟件算法驅動智能駕駛」嘅本土解決方案提供商。
公司嘅名字「天瞳」寓意「天之眼」,意在打造車輛感知萬物嘅視覺中樞。佢從最初嘅視覺感知算法起步,逐步擴展至行泊一體域控制器、L4 級自動駕駛系統等軟硬件結合嘅整體方案。
天瞳威視融資情況。資料來源:企查查
成立後不久,天瞳威視就獲得德聯資本、盛世投資嘅天使輪融資。此後十年時間,天瞳威視累計完成咗超過 10 輪融資,融資總額近 10 億元。
從招股書披露嘅股權結構嚟睇,天瞳威視構建咗深度綁定嘅「產業 + 資本」生態圈。
一方面,產業夥伴站台,全球汽車零部件巨頭采埃孚唔單止係其 C 輪領投方,亦係其戰略合作夥伴,持有天瞳威視 6.93% 嘅股份,位列第四大股東;國內方面,上汽集團通過上汽北美產投持股,北汽集團通過北汽產投佈局其中,地平線同商湯科技亦係戰略投資者。
另一方面,地方國資護航,唐山機器人基金、吳中金控等國資背景基金喺 D 輪及 D+ 輪入場,提供咗約 5.23 億元嘅資金支持。
截至最後實際可行日期股權架構
截至目前,王曦透過直接持股同員工持股平台合共控制公司約 40.84% 嘅權益,依然保持住對公司嘅控制權。
02
「兩條腿」行路
天瞳威視喺業務佈局上採取咗「雙軌並行」嘅策略。
喺 L2-L2+ 級輔助駕駛領域,天瞳威視嘅選擇非常務實。佢並冇盲目追逐算力堆疊嘅「軍備競賽」,而係走咗一條高性價比路線。
作為典型嘅視覺派智駕供應商,佢喺 L2 量產方案上以視覺感知為主,融合毫米波雷達同超聲波雷達,能夠喺較低算力平台上實現高級功能。例如,基於地平線 J6B 芯片(約 20TOPS)嘅方案即可支持行泊一體、高速 NOA。
呢種打法擊中咗 10 萬 -20 萬級主流車款對成本敏感嘅痛點。根據灼識諮詢嘅數據,按 2024 年裝機量計,天瞳威視係中國第二大同時提供行車同泊車解決方案嘅以軟件為核心嘅 L2-L2+ 級方案提供商,市場份額為 14.3%。
2024 年中國具備行泊一體能力嘅以軟件為核心供應商格局
截至最後實際可行日期,天瞳威視獲得 23 個汽車品牌嘅 198 款車款嘅 L2-L2+ 級解決方案定點函,並實現 6 個汽車品牌嘅 105 款車款嘅量產;獲得定點函嘅 198 款車款中有 87 款覆蓋海外市場,其中 59 款已實現量產。
但值得注意嘅係,L2-L2+ 市場正在經歷劇烈嘅「紅海化」。
一方面,經緯恆潤、福瑞泰克等本土 Tier1 正在加速追趕;另一方面,部分頭部車廠開始將低階智駕方案從外購轉為內部集成。
天瞳威視能否維持佢喺「性價比方案」領域嘅領先地位,取決於佢能否持續保持算法對低算力平台嘅優化能力,而這需要喺研發投入上持續加碼。
喺高級 L4 級自動駕駛領域,天瞳威視更多扮演「先鋒」角色。這亦係佢近兩年增長最快嘅板塊。
早在 2019 年,佢就參與咗上海洋山港嘅 5G 智能重卡項目。目前佢嘅 L4 方案覆蓋 Robobus、Robotaxi 同 Robotruck。其中,Robobus 係佢最具代表性嘅產品線,已喺蘇州、天津等城市嘅公開道路投入常態化試營運。
2025 年,天瞳威視從 L4 級解決方案產生收入 3.75 億元,佔公司總收入嘅 68% 以上,大部分收入來自 L4 級軟件解決方案。
然而,硬幣嘅另一面係商業化嘅曲折。雖然 L4 業務營收暴增,但佢嘅交付形態目前以「軟硬件一體解決方案」為主,呢種模式本質上接近「項目制交付」或「小規模車隊部署」,與 L2 業務中「純軟件授權 + 白盒交付」嘅高毛利、大規模複製邏輯存在顯著差異。
呢就直接導致 L4 業務毛利率嘅大幅波動:喺部分自研硬件佔比较高嘅項目中,毛利率一度低至 15%。
截至遞表日,公司雖手握超 10 億元嘅 L4 意向訂單,涵蓋 2500 架車,但呢啲訂單預計要喺未來三至五年內先會陸續交付,短期內對現金流嘅改善作用有限。
此外,天瞳威視仲有部分應收來自工程服務,主要涉及道路測試、數據收集支援及數據標註服務以及公司嘅專有工具鏈。
03
財務嘅雙面鏡
招股書嘅財務部分,展現咗智駕行業最真實嘅「B 面」:規模同虧損嘅極限拉扯,同埋賬面現金同營運消耗之間嘅緊張博弈。
營收高增長,但結構劇烈波動。
財務數據顯示,公司嘅營收呈現爆發式增長,從 2022 年嘅 1.72 億元增長至 2024 年嘅 4.83 億元,複合年增長率高達 67.7%。2025 年全年營收進一步增長至 5.5 億元。
但收入結構嘅變化明顯。2023 年,公司依賴 L2-L2+ 業務,佔比 90.2%;去到 2024 年,L4 業務佔比升至 50.2%;2025 年,L4 業務佔比進一步拉高至 68%。呢種「斷崖式」嘅結構切換,雖然證明佢 L4 技術搵到咗落地場景,但亦令市場質疑佢 L2 業務係咪已觸及天花板。
毛利率同純利潤嘅背離,呢係天瞳威視面臨嘅最大挑戰。
從毛利睇,整體毛利率喺 30% 左右徘徊,喺呢個技術密集型嘅智駕行業屬於中等水平。但細拆睇嚟,L2-L2+ 業務嘅毛利率通常能維持喺 40% 以上,純軟件授權模式,而 L4 業務嘅毛利率則因「軟硬件一體」交付中硬件佔比提高而被顯著拉低。
從純利潤睇,雖然表面虧損額較大,2024 年虧損 4.63 億、2025 年虧損約 2 億,呢度包含大量因優先股公平值變動帶來嘅「紙面虧損」。剔除呢個因素後嘅經調整純利潤更能反映公司嘅真實經營狀況:2024 年已收窄至 -438 萬元,但 2025 年並未如市場預期實現轉正,而係錄得約 -1086 萬元,虧損較 2024 年有所擴大。
呢個背後有一個不可回避嘅關鍵前提:調整後嘅「減虧」乃至「接近盈虧平衡」,係喺公司持續壓縮研發投入嘅基礎上實現嘅,研發費用從 2024 年嘅 1.17 億元降至 2025 年嘅 9231 萬元,研發費用率從 2024 年嘅 24.3% 進一步降至 16.8%,而 2022 年呢個數字曾高達 108.7%。對於一家科技公司嚟講,研發強度嘅「退坡」是否會影響未來嘅技術護城河,係一個潛在風險點。
現金流持續告急,最令人擔憂嘅信號。
根據最新招股書,截至 2025 年 12 月 31 日,公司賬上嘅現金及現金等价物為 2.35 億元,較 2025 年 6 月 30 日嘅 3.74 億元淨減少 1.39 億元,現金消耗速度較快。
更值得警惕嘅係經營現金流由正轉負且缺口持續擴大嘅趨勢。2023 年,公司經營活動現金流淨額為正向流入 1.15 億元,但 2024 年迅速轉為淨流出 1.89 億元,2025 年進一步惡化至淨流出 2.93 億元。
與此同時,應收賬款周轉急劇惡化。公司嘅貿易應收款項從 2023 年嘅 0.89 億元升至 2025 年嘅 5.48 億元,三年增長超過五倍,而同期營收增幅僅約 2.7 倍。
更令人擔憂嘅係應收款項周轉天數從 2023 年嘅 191 天同 2024 年嘅 166 天,到 2025 年驟升至 300 天,意味著公司從完成交付到收回款項平均需要接近一年時間。呢相當於變相為客戶提供長期無息墊資,喺資金本就緊張嘅情況下進一步加劇咗流動性壓力。
此外,雖然天瞳威視係首家出海嘅中國智駕軟件供應商,但 2025 年佢嘅海外業務遭遇咗明顯回落。2023 年天瞳威視海外收入為 1.27 億元,佔總營收比重達到 62.2%;到 2025 年海外收入降至 1100 萬元,佔比僅 2.0%。
喺而家全球地緣政治複雜、部分國家對智能汽車數據監管趨嚴嘅背景下,為佢嘅全球化故事增添咗一絲不確定性。
04
結語
天瞳威視嘅二次闖關,係智能駕駛行業進入「淘汰賽」階段嘅一個縮影。
從好嘅方面睇,佢踩準咗 L2 性價比同 L4 場景化落地嘅雙重節奏,且經調整純利潤喺特定口徑下已接近盈虧平衡,呢啲都畀投資者提供咗「有亮點可講」嘅故事線。
但從風險嘅角度睇,情況遠比首次遞表時更為嚴峻。業務重心嘅急速漂移、L4 業務商業化初期嘅盈利磨難、研發投入嘅被動收縮,呢啲此前就已存在嘅問題並未緩解。
天瞳威視 L4 級智能巴士
而真正令此次 IPO 帶「求生」色彩嘅,係現金流數據嘅實質性惡化:2.35 億元嘅賬面現金,面對每年近 3 億元嘅经营性現金淨流出,安全邊際已不足一年。疊加 300 天嘅應收賬款周轉天數,意味著公司每交付一筆訂單,都要墊付近一年嘅資金成本。
換言之,天瞳威視正處喺一個危險嘅財務窗口期:賬上嘅錢僅夠維持唔足一年嘅正常運作,而 L4 業務嘅大規模交付同回款卻需要更長時間。喺呢個智駕資本熱潮退去、一級市場融資邊際收緊嘅時刻,公司已冇太多等待嘅餘地。
首次遞表失效後僅隔半年便再次衝擊港股,對天瞳威視而言,與其話係戰略選擇,唔如話係現金倒逼下嘅必然之舉。
Have you ever seen the roads in India?
I've seen them online.
The scene is usually like this: a sedan blocked behind a cow, motorcycles running wild nearby, even milk tea vendors nearby, so "clean and hygienic".

However, in a place where many feel physically uncomfortable after watching, Toyota, Suzuki, Honda and other Japanese car companies decided to bet on India.
According to the Indian "Brand Quality Foundation" website, the three car companies will invest nearly $11 billion to build factories, increase capacity, and develop exports in India.
Some netizens commented: Did the three Japanese car companies have too much money?
In fact, they didn't have endless money to spend, nor were they bewildered by Indian curry. These Japanese car executives are much clearer than us.
Current Japanese car revenue and market share are declining. Raw material costs are soaring. Looking at the world map, finding a market that can accommodate capacity, expand share, and has gentle competition is not easy.
So, it wasn't that Japanese car companies chose India, but because they had no choice.
The Pain of Japanese Car Companies
Past Japanese cars were truly the envy of others.
Ask old drivers who drove Japanese cars over ten years ago, talking about Japanese cars, almost no one doesn't give a thumbs up, cheap price, fuel saving, durable...
Even many Japanese cars needed to be bought at a markup, but who would think this iron fortress would be beaten out of sight in a few short years.
With the wave of new energy vehicles coming, electrification and intelligence became the goal for many domestic car companies to "leapfrog". Relying on China's strong new energy vehicle industry chain advantages and car companies' own persistence on R&D and technology, Chinese independent brands quickly achieved "leapfrogging".
Domestic cars once criticized are now becoming more and more common on the roads, even surpassing joint ventures in share.
According to CPCA data, in April 2026, the share of independent brands reached as high as 62.5%, far exceeding Japan's 13.1%.

You need to know, the Chinese car market is the largest car market in the world. Losing speed in the Chinese market is like losing a huge piece of cake.
Meanwhile, the main theme of the Chinese market in recent years is still price wars. Racing on configuration, price, and service has become a normal state, which also had a huge impact on Japanese cars' profits.
Apart from China, Japanese cars are also not doing well in the US.
On January 20, 2025, Trump swore in as the 47th US President, starting a series of chaotic operations, including imposing additional car tariffs in the name of national security, causing the tariff rate for imported Japanese cars to reach as high as 27.5% at one point. Although it decreased later, it was still far higher than the initial tax rate.
This operation directly led to a tariff loss of over 2 trillion yen for seven Japanese car companies in fiscal year 2025.
Looking at Japan itself, it is actually not easy either.
Middle East geopolitical conflicts blocked shipping in the Strait of Hormuz, transportation costs and raw material costs soared, Japanese car companies also had to suffer in silence.

Executives looking at the reports, their backs went cold, only to find a new growth curve.
So, Japanese car companies didn't fall in love with India, there was nowhere else to go.
Deep Thought on Choosing India
So, what magic does India have, to make Japanese car companies invest heavily?
The first advantage is big. In 2025, the Indian car market achieved 5.517 million new car sales, up 6% year-on-year, breaking the historical record, ranking as the third largest car market in the world, exceeding Japan for four consecutive years, second only to China and the United States.
The value of this doesn't need me to say much. India achieved this result mainly because India has been promoting tax reduction policies to promote consumption, which led to a significant increase in domestic consumption willingness.
The second advantage is close, meaning it is close to places where Japanese cars sell well, such as Africa.
So, India for Japanese car companies is more like a convenience store built in the center of a crossroad. You don't need to ship cars to eight countries separately, just build well at this stop in India, then unload ship by ship, and you can save a lot of costs.

The Nikkei also believes that India is expected to become its global car supply center.
The third advantage is stability. You know, Japanese cars' advantage is fuel cars, after all, the three major components of engines, gearboxes, and chassis, they have played for many years, technology accumulation is number one in the world.
But the Chinese car market has fully promoted electrification and intelligence development, leading to Japanese cars' advantage becoming weaker and weaker, impossible to play out. But India is different, it has the characteristics of few charging piles and slow electrification process. Indian old people buying cars still look for cheap, fuel saving, easy to fix, and these three points are exactly Japanese cars' old trade.
Especially Suzuki, always been India's car market evergreen, almost always sitting on the best-selling model throne, reputation of being worry-free, better than any advertisement.
So, Japanese car companies' vigorous layout of the Indian market is obviously carefully considered.
But, is the Indian market really that easy to mix?
The Hard-to-Bite Indian Market
Of course, India is not perfect like a hot commodity, its disadvantages are as obvious as its advantages, and every one is enough for Japanese car companies to face a hard time.
First talk about electrification. Yes, right now India has few charging piles and electric cars don't sell well, it is indeed a shelter for Japanese fuel cars. But you have to think, how long can this "shelter" avoid?
India previously shouted the slogan of 30% of new cars being electric vehicles by 2030. Although it sounds like bragging, but can't help but they really give subsidies, really build charging stations.
Imagine, what if one day India suddenly wakes up, starts vigorously promoting electrification, doing infrastructure, charging piles popping out like mushrooms after rain, then Japanese cars will be dumbfounded?
Isn't this a version of the Thai market?
Back then Japanese cars in Thailand won easily. The entire Southeast Asian market was called Japanese cars' backyard. Result Thailand took the lead in promoting electrification. Chinese electric vehicles came in, directly became a hot commodity. Look at Japanese cars again, share in Thailand falling down rapidly.

If India accelerates electrification, history will likely repeat, and this time, Japanese cars don't even have a place to flee, how to prevent will become the first problem for Japanese car companies.
Next talk about policy. India's policy is like a pot of curry, you never know if you will eat chicken or potato next time.
This magical country, today low tariff encourages building factories, tomorrow may fine you a huge amount. What's more annoying is mandatory joint venture. Foreign car companies want to sell cars in India, have to find local partners to partner up. When your factory is built, supply chain is done, India directly backstabs you. At that time whether adding money or withdrawing capital, what you get is heartache.
So you see, this market like India is like a mango that looks very sweet, bite the first mouth it's okay, chew two more mouths hit the hard core.
Japanese cars now is calculating, while the core hasn't bit the tooth, hurry up to nibble a few more mouths, but the core will bite sooner or later, just don't know which day.
Epilogue
Japanese cars this trip to India, not go for tourism, is go to make a living.
Chinese and Southeast Asian dining tables are more crowded, production and transportation costs have risen. Looking around the world, only this pot in India is still steaming, even if what is boiling inside is curry-flavored stones, have to bite hard and chew down.
Japanese car companies want to expand market, India wants to pull economy, solve employment, both sides have their own thoughts.
As for the ending is Japanese cars in India regain their glory, or like past competitors shamefully walk away, then is not known.
But no matter how, this play just started, we slowly watch is okay.
Anyway India's story, never bored.
兄弟姐妹們,今日講一個出海嘅大新聞——唔係賣車,係賣「司機」。6 月 2 號,文遠知行同 Uber 聯合宣佈咗一件事:計劃喺西班牙馬德里推出該國首個商業化 Robotaxi 試點服務。意思就係:西班牙人好快就可以用 Uber 叫到一台冇司機嘅出租車。呢次係文遠知行同 Uber 第一次一齊進入歐洲市場。馬德里亦成為文遠知行 Robotaxi 駛入嘅全球第十二個城市。
官方消息話,喺馬德里自治區政府嘅支持下,呢項服務今年內就會正式啟動。到嗰陣,馬德里嘅朋友哋打開 Uber App,就有一鍵呼叫文遠知行嘅 Robotaxi。同叫普通網約車一樣,分別係嚟嘅車冇駕駛員——至少喺初期,仲係有分別嘅。運營初期,車入面會配備經過專業培訓嘅安全員,終究係剛上線,穩妥第一。
文遠知行呢間公司,你可能聽過,也可能冇聽過。簡單介紹下:2017 年成立,一直埋頭搞 Robotaxi 技術研發同商業化。而家佢嘅 Robotaxi 已經覆蓋咗廣州、北京、新加坡、阿布達比、迪拜、利雅得、蘇黎世……加埋而家嘅馬德里,一共 12 個城市。西班牙亦係文遠知行進入嘅第五個歐洲市場——之前已經入咗瑞士、法國、比利時、斯洛伐克。按照文遠知行同 Uber 喺 2025 年 5 月達成嘅規劃,佢哋要喺五年內新增 15 個國際城市部署 Robotaxi 服務,全球部署數萬輛 Robotaxi。隨著馬德里落地,目前已經完成咗 4 個城市嘅佈局,仲有 11 個會喺 2030 年前陸續覆蓋。
講真嘅,中國自動駕駛公司出海唔係頭一回,但中國技術 + 全球出行平台 + 歐洲市場呢個組合,定係好有意思。馬德里係歐洲最具商業潛力嘅 Robotaxi 市場之一,人口多、出行需求大,當地政策都好友善。喺呢個市場站穩腳根,對文遠知行嚟講係個唔小嘅里程碑。對 Uber 嚟講,引進 Robotaxi 都係為咗降低成本——終究司機唔使發人工。對馬德里市民嚟講,以後打車可能更平。