


首頁開門

搜尋歷史
熱門搜尋
經銷商登入 / 註冊

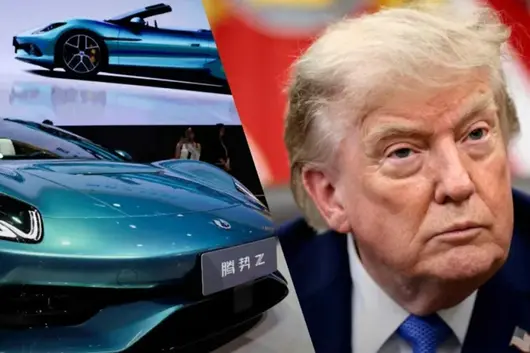
9 月 11 日,特朗普喺福克斯新聞嘅訪談入面講咗句好搶眼嘅說話:“如果中國想嚟度建廠生產汽車,我唔反對。”
對於已經被美國用超過 100% 關稅、聯網汽車禁令同連串法例攔喺門外嘅中國車企嚟講,呢啲聽落好似華盛頓終於鬆開咗道門縫。
但特朗普跟住又補充:日本都係咁做,關鍵係僱傭美國人。佢唔想中國車由墨西哥繞道入美,亦唔打算讓中國製造嘅汽車直接湧入美國市場。

所以,呢張唔係寫住「歡迎」嘅請柬,好似一份條件寫得好清楚嘅招商說明:工廠可以嚟,投資可以嚟,技術可以嚟,但就業、稅收同生產必須留喺美國。
特朗普未必突然鍾意上中國汽車,佢只係依然相信自己最熟悉嗰套生意——把市場准入放喺桌面,換返工廠同崗位。
不過,總統一句 OK,離中國車真正拿到美國車牌仲好遠。

2025 年初,拜登政府搶喺特朗普上台前落地嘅聯網汽車規則,事實上已經封咗中國車企喺美國生產同銷售乘用車嘅路徑。按照現行安排,軟件限制將由 2027 車型年起生效,硬件限制則由 2030 車型年起生效。
2026 年 7 月,美國參議院商務委員會又通過法例,擬禁止中資持股超過 15% 嘅企業進入美國市場。代表通用、福特、豐田、大眾、現代、本田同 Stellantis 等車企嘅汽車創新聯盟,仲催促國會盡快畀中國汽車加一道「永久禁令」。
於是,美國汽車政策出現咗一幅好荒誕嘅畫面:
總統喺電視上對中國車企話可以嚟,運輸部長卻喺寫信訓斥福特,指責佢離中國技術太近;白宮剛剛宣傳過福特密歇根州馬歇爾電池工廠,運輸部長轉頭又喺同一個項目列為反面教材。
而呢間工廠恰恰最符合特朗普口中嘅條件。工廠歸福特所有,由福特營運,僱傭美國工人,只係使用寧德時代授權嘅電池技術。

福特 CEO 吉姆·法利因此反問:所謂「依賴中國企業」嘅指責,打個五分鐘電話就能澄清。福特喺美國銷售嘅汽車約 80% 出產自美國,本土製造業工人同汽車出口數量都位居美國車企前列,可一旦技術授權書出現中國公司嘅名字,仍然可能被拉進華盛頓嘅政治聚光燈。
亦無怪乎法利一面不斷提醒中國汽車會畀美國車企帶來「生存威脅」,另一面又承認,福特若喺全球市場保持競爭力,就必須喺一定程度同中國企業合作。
去年,福特單單電動車投資就計入約 195 億美元相關費用,其後又畀出 20 億美元啟動儲能業務;喺歐洲,佢仲要借助西班牙工廠同吉利合作生產、開發面向海外市場嘅新車。
政治上想將中國汽車隔絕喺外,產業上卻越來越難繞開中國技術,先至係特朗普呢句「我唔反對」真正值得睇嘅地方。

中國汽車早已唔係停留喺美國聽證會文件入面嘅假想對手,佢已經出現喺美國工廠嘅電池技術入面、歐洲工廠嘅生產線上,亦出現在越來越多海外消費者嘅購車清單入面。
此前嘅數據已經顯示,2026 年 5 月,中國品牌喺歐洲嘅市場份額達到 12%,超過日系品牌嘅 11%;喺英國,中國品牌嘅份額更達到 15.4%,高於日系嘅 12.4%。
此外,中國車企嘅出海方式亦不再只係把車裝上滾裝船:小鵬透過收購印尼 EIDO 90.1% 嘅股權攞到首座海外工廠,吉利同福特喺西班牙搵各取所需嘅合作方式。關稅越高,規則越複雜,中國車企反而越需要從「把車賣出去」,走向真正把工廠、供應鏈同就業留喺當地。

當然,美國仍係全球最重要、利潤最豐厚嘅汽車市場之一。啱唔啱進入美國,會影響一家中國車企嘅全球版圖。
不過,佢早已不能決定中國汽車有無全球版圖。特朗普嘅表態可能係峰會前嘅試探,也可能只係對國內選舉傳聞嘅一次拆招。
華盛頓今日開一條門縫,明日可能再掛上一把鎖,中國車企無必要為一句 OK 歡呼,更唔可以將自己嘅航向交畀美國政治嘅天氣。

主編點評
中國車賣唔賣,往唔往海外賣,喺海外賣得點,最終唔依靠美國總統一句 OK,亦唔依靠美國市場施捨一個位置。
佢依靠係中國人嘅電池有無更安全,混動有無更高效,軟件有無更可靠,品牌有無令異國消費者心甘情願掏錢。
特朗普可以決定中國車幾時駛上美國公路,但決定唔到中國車會唔會駛向世界。門票或許握喺別人手裏,但方向盤,始終握喺中國人自己手中。

馬年首季收官,中國汽車市場在多重因素交織下整體承壓。
然而,昊铂埃安卻交出了一份頗為出色的成績單:3 月終端 38268 輛,同比增長 12.28%,環比增長 231.38%;1-3 月銷量合計 75389 輛,同比增長 8.72%,實現一季度開門紅,已成為廣汽集團新能源板塊的重要增長極。

乘聯會數據顯示,截至 3 月 22 日,國內新能源乘用車累計零售 155.6 萬輛,同比下降 23% 。昊铂埃安 BU 的逆勢增長。
這份成績的背後,是埃安 V home、埃安 i60、埃安 UT 等車型矩陣的持續發力。
埃安 i60,3 月銷量再次破萬,上市 4 個月持續保持月銷過萬水平,定位"國民剛需大五座 SUV"。
昊铂埃安 BU 於 2025 年底在廣汽"番禺行動"戰略引領下正式成立,作為擁有高度自主經營權的運營實體,總裁被賦予完整的全價值鏈決策權。
這種"讓聽見炮火的人指揮戰鬥"的機制,使決策鏈條大幅縮短,市場變化能快速轉化
為品牌注入了強勁的增長動能。而隨著這一階段的圓滿收官,所有人的目光都開始聚焦於下一個即將登場的重磅主角,埃安 N60。

埃安 N60 蓄勢待發,產品理念全新突破
埃安 N60 由前寶馬 i8 設計負責人葉稟煥操刀設計,精準定位"年輕人第一台國民智駕 SUV"。
作為廣汽埃安 2026 年的戰略級車型,埃安 N60 定位"智美城市 SUV",新車採用"Easy Life"全新設計理念,前臉搭載量子星環大燈,整體造型極具未來感與辨識度,在美學與實用層面實現了新的突破。

在智能駕駛方面,埃安 N60 更是全系搭載激光雷達,支持全場景泊車及全場景智駕輔助,可實現"有路就能開"的駕駛體驗。無論係城市通勤還係長途出行,N60 都致力於讓駕駛變得更簡單、更安心。
可以說,埃安 N60 不僅是一款新車,更是埃安對"年輕人第一台國民智駕好車"的一次全新詮釋。

更值得關注的是,埃安 N60 將率先搭載廣汽自主研發的非晶合金電驅。該技術在全球範圍內率先實現 99% 的最高效率,屢獲國際權威認可,真正做到了"技術領先"向"量產領先"的高效轉化。
這一核心技術的落地,將為 N60 在能效與續航方面提供強有力的支撐,一度電能多跑一公里,讓消費者在主流價位區間,也能享受到頂尖的三電技術。

根據規劃,埃安 N60 將於 2026 年 4 月與埃安 RT 換電版雙車上市,同時埃安全新品類車型將於北京車展重磅亮相,
這將進一步完善昊铂埃安 BU 的產品矩陣,為二季度及全年銷量增增長提供新動能。
2026 年被行業公認為"L3 智駕元年"。廣汽在 L3 級自動駕駛准入試點上的先行優勢,轉化成了昊铂的終端競爭力。昊铂全系標配的高階無圖 NOA 表現穩健,讓很多原本在特斯拉和華為系之間猶豫的客戶,流向了更具"大廠安全感"的昊铂。
接棒 i60,成為下階段銷量沖高的核心引擎
埃安 i60 成為一季度增長的核心引擎,上市首月即破萬,12 月銷量超 4 萬。2026 年 1 月淡季預計銷量達 2.5 萬輛,同比上漲 90%。
3 月再次破萬,上市 4 個月持續保持月銷過萬水平。
i60 的成功驗證了"國民剛需大五座 SUV"定位的精準性,也證明了 BU 體制下產品定義能力的提升。
埃安 i60 憑藉精準的產品定位與過硬的產品力,持續霸榜 A 級雙動力 SUV 銷量榜首,成為埃安品牌銷量的中堅力量。
而隨著埃安 N60 的即將上市,埃安在主流市場的產品矩陣將進一步夯實。從 i60 到 N60,埃安正在形成"雙 60"驅動的產品格局,埃安 N60 的到來,不僅豐富了消費者的選擇,更將成為埃安下階段銷量沖高的核心引擎,助力品牌在 C 端市場持續擴大份額。

當然,N60 只是這場產品攻勢中的一個節點。
2026 年將是昊铂埃安 BU 的"產品大年",規劃至少 4-5 款全新車型,未來 3 年超 30 款新車及改款
4 月,埃安 RT 換電版也將同步登場,進一步滿足用戶的多元化補能需求;埃安全新品類的車型將在北京車展首發;昊铂 S600 也將迎來重磅亮相。
從主流到高端,從純電自研到科技巨頭深度賦能,昊铂埃安的產品矩陣正以前所未有的密度加速佈局。

一季度開門紅,是改革成效的一次集中檢驗。而真正的看點,在於接下來的每一款產品能否持續贏得用戶的認可。
BU 模式解決了傳統車企"聽得見炮火但打不響槍"的頑疾,雙品牌協同打破了內耗式競爭,渠道融合解決了服務便利性痛點。
2026 年的增長亮點在於產品大年(N60、A800 等)、技術升維(固態電池、華為智駕)、生態拓展(換電、Robotaxi)三大引擎。核心機會在於縣域市場下沉、換電模式普及、華為賦能高端。
一季度的增量中,出海貢獻不可忽視。隨著埃安泰國工廠、印尼工廠在 2025 年底進入產能爬坡期,2026 年一季度成了東南亞市場訂單的集中交付期,"全球化埃安"開始成為新引擎。
隨著埃安 N60 的登場,這場產品攻勢才剛剛進入高潮。我們有理由相信,這款集設計美學、智能駕駛與核心技術於一身的智美城市 SUV,將成為埃安在主流市場的新支點,也將在用戶心中種下"Easy Life"的種子。


