首頁軒逸

搜尋歷史
熱門搜尋
經銷商登入 / 註冊

撰文 | 杜詠芳
編輯 | 黃大路
設計 | 甄尤美
題圖 | XY-AI
2016 年,喺時任董事會主席卡洛斯·戈恩(Carlos Ghosn)主導下,日產汽車以約 2374 億日元認購三菱汽車新發行嘅股份,拿下 34% 股權,成為最大股東。
當時三菱剛承認油耗數據造假,股價暴跌,呢筆錢令佢喘口氣。日產則打算透過共享技術、零部件同工廠,令兩家一齐變強。

2016 年 10 月,時任日產汽車董事會主席兼總裁卡洛斯·戈恩(左)之時任三菱汽車董事會主席兼總裁益子修(右)喺東京出席新聞發布會後。
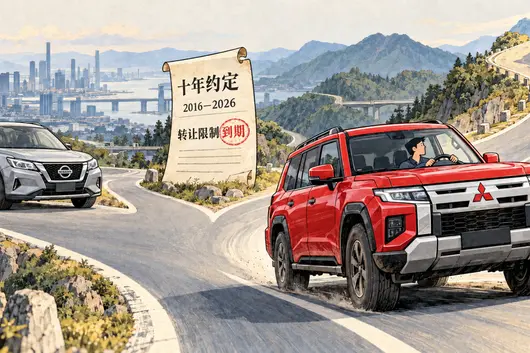
交易附帶一項條款:自 2016 年 10 月 20 日起十年內,日產轉讓三菱股份,須事先取得三菱同意。今年 10 月 20 日,呢項轉讓限制屆滿。
而當初嘅「救援者」自己都陷入咗重組。2025 財政年度,日產淨虧損約 5330 億日元,連續第二年虧損。
三菱雖然保住咗盈利,日子也不寬裕。同一財政年度,營業利潤約 755 億日元,同比下降 45.6%;淨利潤約 100 億日元,下降 75.6%。
更值得注意嘅係銷量:全球銷量從 2018 財政年度嘅 124.4 萬輛降到 79.7 萬輛,七年少咗成個三分之一以上。東南亞市場嘅中國品牌競爭、美國關稅同中東衝突,都在加重壓力。
兩家處境同時變差,資本關係自然要重新審視。
喺轉讓限制屆滿前,日產曾表示將維持現有資本關係。據共同社 9 月 25 日報道,日產傾向於繼續持有三菱 26.67% 嘅股份。
唔賣嘅理由好實際:輕型車共同開發仍係日產重建所需;工廠重組按計劃推進,冇急住變現嘅壓力;三菱股價低於入股時嘅水平,而家賣出可能虧損。
持股比例之所以係 26.67% 而非 34%,同 2024 年 11 月嘅一次減持有關。當時日產業績大幅下滑,宣布裁員 9000 人,同時將約 1.49 億股三菱股票賣返畀三菱汽車,相當於三菱當時已發行股份(唔含庫存股)嘅 10.02%。賣出價為每股 460.6 日元,比八年前嘅入股價 468.52 日元仲低。
由於三菱回購亦改變咗計算持股比例嘅股份基數,日產持股比例降至 26.67%。也就是說,喺轉讓限制屆滿前,雙方嘅資本聯繫已經先鬆動咗一次。
產品關係亦喺變。三菱正喺畀出自己嘅答案:新一代歐藍德準備轉向自主平台,帕杰羅以更高價格回歸,同時同本田、鴻海系企業建立產品合作。
日產仍係重要股東,但三菱正把更多產品開發嘅決定權拿回自己手頭,同時重新揀選合作伙伴。

十年聯盟,共享都有代價
聯盟確實留下咗睇得到嘅成果。歐藍德同日產奇駿共享平台;日產 Sakura 同三菱 eK X 呢兩款輕型純電動車,由雙方共同開發。

位於岡山縣嘅水島工廠過去生產 Lancer Evolution,而家約八成產量係輕型車,其中包括日產品牌嘅車型。日產提供部分核心開發能力,三菱承擔製造,雙方由此分攤投入,利用現有產能。
但喺輕型車之外,共享開發嘅成本優勢並唔總係能夠兌現。
一位三菱高管認為,日產嘅部分零部件規格高於三菱目標市場嘅需求,反而削弱咗共用帶嚟嘅成本優勢。
三菱嘅主要市場係東南亞等新興經濟體。日產按北美、歐洲需求開發嘅規格,放到價格敏感嘅東南亞,未必能令消費者多畀錢,卻可能推高三菱嘅成本。
同平台同零件共用嘅前提,係雙方嘅產品需求足夠接近。兩家面對唔同嘅顧客同價格區間,共享之後仲要重新適應同驗證,原本想搵返嘅開發費,可能被呢啲額外成本抵銷。輕型車上行得通嘅分工,好難原樣複製到整條產品線。
歐藍德嘅下一步,體現咗三菱對開發方式嘅調整。預計 2028 年前後推出嘅新一代歐藍德,將改用三菱自主研發嘅平台,公司判斷咁樣能帶嚟更高嘅盈利能力。
自主開發意味著承擔更多開發支出同銷量風險。2025 財政年度,三菱研發費用為 1168 億日元。為咗令有限嘅預算承擔更多任務,公司計劃把平台從五個整合為三個,把開發週期從 45 個月縮短到 36 個月。
三菱希望靠內部重用同更快速度,消化減少聯盟共享之後可能增加嘅投入。自主平台最終是否抵用,仲要看佢能支撐幾多車款、賣出幾多架車。

用特色產品提升品牌
三菱把新一輪增長嘅希望,放喺自己擅長嘅四驅、越野同耐用性上,希望消費者為呢啲能力畀錢。
呢背後有一段教訓。三菱曾經靠衝銷量擴大規模,但大幅減價損害咗品牌價值;疫情等衝擊到來後,又不得不關廠、收縮業務。新一輪產品計劃,需要搵到更能支撐售價嘅理由。
帕杰羅承擔嘅就係呢個任務。10 月 19 日,新一代帕杰羅喺泰國上市,由三菱泰國林查班工廠生產;日本同澳大利亞計劃 12 月中開賣,下一財年起再推向中東、中南美等市場。

三菱汽車將新款帕杰羅 SUV 定位為日本市場旗艦車款,以此展現其打造特色車型嘅新策略。
日本市場嘅定價最能說明三菱嘅意圖。新帕杰羅喺日本預計起售價 619 萬日元,上一代起售價為 453 萬日元。
雖然兩代車嘅規格同成本環境唔同,不能簡單對比,但新車明顯喺爭取更高嘅價格區間。日本預訂單已到 4000 輛,顯示出帕杰羅仍有品牌吸引力。
三菱仲準備推出中型同緊湊型帕杰羅。中型版本預計 2028 年至 2029 年前後喺日本上市,同歐藍德共用部分零件;緊湊型版本瞄準 2030 年前後。大車建立品牌形象,中小車擴大覆蓋人群,共用零件幫助分攤投入。
日本市場畀呢套打法提供咗現實基礎。Delica D:5 呢款 MPV 同輕型車 Delica Mini 帶動咗三菱喺日本嘅銷量增長。兩款車嘅表現說明,三菱嘅特色產品喺本土仍有需求,公司希望把呢套經驗複製到帕杰羅家族。
日本市場亦係三菱減少對東南亞依賴嘅出口方向之一。東南亞約佔三菱全球銷量嘅三成,但該地區嘅營業利潤已從 2019 財政年度嘅 636 億日元,降到 2025 財政年度嘅 229 億日元。中國品牌嘅競爭,加上泰國同印尼需求疲軟,正喺削弱三菱原來嘅利潤來源。
不過,產品升級唔等於可以無限加價。一些經銷商已經擔心,加價太快,部分鄉郊客戶負擔唔到。旗艦車款可以吸引新顧客,亦可能把熟悉三菱嘅老顧客擋喺門外。帕杰羅首批訂單之後,更重要嘅係需求能否持續。
三菱把二手車業務都納入咗增長計劃。過去,換車主要由各經銷商自行收購、轉售,部分經拍賣流通,價格偏低。今後總部計劃加強集中管理,透過自有渠道銷售優質二手車。
對舊車主來說,換車價越高,換新車要補嘅差價就越少;對預算有限嘅顧客來說,二手車亦係進入呢個品牌嘅入口。呢項安排能否支持新車銷售,要看三菱能否改善車輛殘值同流通效率。
到 2029 財政年度,三菱希望把全球銷量從 79.7 萬輛提高到 90 萬輛,營業利潤從約 755 億日元提高到 1600 億日元,營業利潤率達到 4.5%。
銷量只增長約 13%,利潤卻要翻番以上。
按 4.5% 嘅營業利潤率倒推,1600 億日元營業利潤對應約 3.6 萬億日元營收。三菱需要喺增加銷量嘅同時,改善車款結構同單車收入,支撐更大嘅營收規模。降低開發同製造成本,則有助於把增加嘅收入變成利潤。
帕杰羅能否維持售價,家族車款能否分攤投入,二手車業務能否支持新車換車,都會影響呢個目標能走幾遠。

核心自己造,短板靠夥伴借
爭取更多自主,唔等於同日產分手。兩家嘅產品合作反而出現咗更明確嘅雙向分工。
三菱為日產生產 Rogue 插電混合車型,以及基於三菱 Triton 開發嘅日產中型皮卡 Navara;反過來,三菱準備借助日產重返北美皮卡市場。

美國業務最需要呢種互補。三菱喺美國冇整車工廠,靠日本出口,又面臨關稅壓力。
三菱計劃喺 2029 年前後引入一款皮卡,基於日產位於密西西比州嘅坎頓工廠產品,並持續推出新車,把北美車型陣容從 2024 年嘅 4 款擴充到 2030 年前後嘅 8 款。借夥伴補足產品,可以先穩住經銷商網絡,為自主車款換代爭取時間。
本田亦進入咗呢張分工網絡。2024 年底,本田同日產啟動經營整合談判,三菱一度考慮加入;2025 年初談判破裂,但具體業務合作仍在推進。
而家,本田同三菱正喺籌劃面向東南亞嘅供車合作,時間指向 2028 年前後。三菱嘅皮卡產品同製造經驗可以幫助本田拓展業務,三菱則有機會增加供貨量,分攤生產成本。
純電產品體現咗三菱嘅另一種取舍:自主研發集中喺混合動力、插電混合同車輛行駛性能上,部分純電車型向外採購。
面向北美嘅 Eclipse Sportback 純電版由日產供應;8 月公布嘅 ASX VR-e 由鴻華先進提供,這係鴻海精密同裕隆集團合資嘅電動車公司。ASX VR-e 計劃 2026 年內喺澳大利亞同新西蘭上市,三菱為佢做咗當地道路測試同專屬懸架調校。
咁樣可以省去由零開發嘅部分投入,更快補齊產品陣容。但掛上三菱嘅標誌之後,消費者對駕駛感受、質量同售後嘅期待,仍要由三菱兌現。
對年銷量唔足 80 萬輛嘅三菱來說,方向已經清楚:核心車款同關鍵技術自己掌握,缺少嘅產品、產能同開發資源靠合作補充。
呢條路邊行得通,要看經營結果。2026 年 4 月至 6 月,三菱營業利潤同比增加 80%,全球銷量卻下降咗 8%,利潤改善有一部份來自匯率同售價。帕杰羅家族能否擴大銷量,自主平台能否壓低成本,合作車款能否帶嚟持續收益,將決定利潤翻番嘅目標能否兌現。
十年前,三菱首先需要嘅係日產嘅錢。十年後,佢需要令自己嘅四驅、插電混合同製造能力,成為夥伴願意長期採購、共同投資嘅理由。
轉讓限制屆滿,打開咗資本上嘅選擇。決定三菱下一階段嘅,終究係佢自己手頭能畀啲咩。

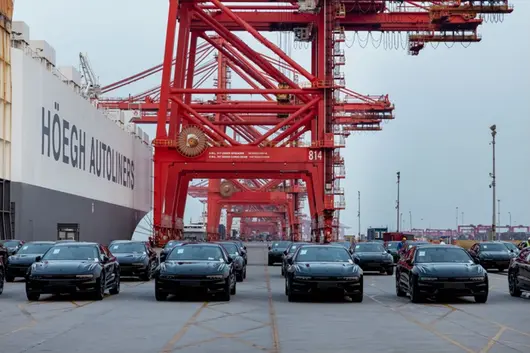
8 月初,車企照例「晒成績」。比亞迪 7 月銷量 419,211 輛,其中海外銷售 179,841 輛,同比增長 124.3%,佔總銷量 43%;奇瑞集團銷售 276,820 輛,出口 202,533 輛,同比增長 70.1%,成為中國首個單月出口突破 20 萬輛嘅車企;吉利汽車 7 月銷量 250,161 輛,海外出口 106,663 輛,同比增長 202%。
三組數據、三個具代表性嘅車企放埋一齊睇,我哋好難唔發現,出海已經佔到頭部車企銷量嘅四成以上。
從過往各家車企嘅表現上看,呢次數據折射出嘅出海特徵唔係意外情況,比亞迪董事長王傳福喺多個場合講過,比亞迪嘅目標係成為「全球性新能源企業」。7 月海外 43% 嘅佔比,只不過係讓呢個目標從口號開始向現實轉變咗而已。奇瑞控股董事長尹同躍亦講:「奇瑞唔係唔想喺國內瞓住賺,但中國汽車如果只喺自家院子跑,永遠跑唔出世界級嘅企業。」

至於原因,有幾個值得關注嘅點,或許可以對此做出解釋。7 月 64.5% 嘅新能源滲透率創歷史新高,但 152 萬輛嘅零售規模本身處於淡季低位。燃油車仍然有約 54 萬輛月銷,佔比達到咗 35.5%。另外,純電喺新能源內部持續走強,插混/增程增速放緩。國內市場嘅增量空間,正在收窄。
結合大背景去看,頭部對出海外嘅重視算得上係未雨綢繆。而到了而家呢個時候,出海喺更多中國車企而言,也已經唔再係一個「選擇題」了。
體量背後,主戰場改變係大勢所趨
頭部車企嘅數據,拉高咗出海體量,這也意味著,海外已經係「主戰場」無疑。比亞迪 7 月海外 179,841 輛,佔總銷量 43%。1-7 月海外累計 96.9 萬輛,距離百萬輛僅一步之遙。8 艘滾裝船全部投運、年運力 100 萬輛,泰國、巴西、匈牙利工廠陸續投產,西班牙第二座歐洲工廠正喺度考察中。比亞迪嘅出海計劃夠龐大,大有「全面押注」嘅意思。
奇瑞集團 7 月出口 202,533 輛,佔總銷量 73%。連續五個月刷新單月出口紀錄,1-7 月累計出口 114.6 萬輛,同比增長 71.2%。據海關總署數據,奇瑞同樣係出海「大戶」,2025 年全年中國汽車出口總量約 832 萬輛,奇瑞一家就貢獻咗 134.4 萬輛,佔比超過 16%。

今年 7 月嘅數據更有指向性,奇瑞汽車股份有限公司(9973.HK)7 月銷售 261,876 輛,同比增長 24.1%,首次以上市公司身份進入《財富》世界 500 強,位列第 383 位,淨資產收益率(ROE)36.5%,喺全球上榜企業中位居第 30 位,喺中國企業中排名第一。呢個說明,出海已經成為奇瑞立足全球嘅關鍵一環。
吉利嘅攤子也夠大,吉利汽車 7 月出口 106,663 輛,同比增長 202%,連續兩個月突破 10 萬輛,海外佔比 42%。新能源出口 62,604 輛,同比激增 616%,佔出口總量嘅 59%。極氪品牌 7 月交付 35,837 輛,同比增長 111%,喺澳洲、馬來西亞、墨西哥等市場拿下豪華純電銷冠。

三家頭部車企合計出海約 49 萬輛,而國內整個狹義乘用車市場 7 月零售亦不過 152 萬輛。呢個說明出海對頭部車企而言,已經唔係「補充」,而係「重中之重」了。理想汽車 7 月交付 30,468 輛,同比微降 0.9%,但 L9 還喺哈薩克斯坦啟動咗本地化生產。呢係佢喺海外邁出嘅第一步,說明即使係新勢力,也感受到咗「不出海就出局」嘅壓力。
當然,趨勢係一回事,現實問題都唔可忽略。體量上嘅「半边天」,是否等於質量上嘅「主戰場」?呢個係一個值得到進一步思考嘅問題。比如奇瑞出口佔比 73%,但國內月銷僅 7.4 萬輛,海外係國內數據嘅三倍。呢度存在一個風險,一旦海外市場出現政策突變,衝擊將係巨大嘅。
出海係真賺錢,定係換個地方「卷」?
體量係顯性嘅,看銷量佔比就能知道。而利潤係隱性嘅,無論喺邊個戰場上,都係一個無可避免嘅問題。從定價空間來看,海外市場的確比國內更有優勢。國內車市嘅價格戰已經打咗幾年,7 月終端平均優惠雖環比收窄咗,但整體都係喺價格內卷。比亞迪王朝同海洋系列喺國內主銷 10-20 萬元區間,價格壓力極大,而喺國外卻賣出咗好價錢。
奇瑞上市後嘅首份完整財報也顯示,奇瑞喺海外一台車嘅平均售價比國內貴 1.5 萬元。喺中東,捷途旅行者嘅高配版賣到 45 萬元人民幣,比國內貴出佢一倍。比亞迪嘅方程豹、騰勢等高端品牌也喺度加速出海,海外單車均價遠高於國內。

吉利嘅情況也差不多,極氪品牌均價超 30 萬元,喺澳洲、馬來西亞等市場定位豪華品牌,溢價能力遠高於國內。新能源出口同比暴增 616% 嘅背後,係高附加值產品喺支撐,而唔係低價走量。呢個說明,其實優質車款喺海外,仲有獲利空間嘅。
不過,隱性成本都好犀利。歐盟對中國電動車加徵反補貼稅,美國市場基本對中國車企關閉咗,關稅壁壘嘅成本應該計算喺內。睇落來,海外嘅確值得到去拼一拼,而而家喺海外佈局,可能會變得更難,成本亦會更高。

畢竟,出海嘅投入唔係小數目。比亞迪自建 8 艘滾裝船、三大洲建廠,投入係百億級嘅。奇瑞南非羅斯林工廠啟用、西班牙合作復產 EBRO 品牌;吉利與福特達成西班牙瓦倫西亞工廠合資協議等操作背後,都係錢喺鋪路。
而家主流車企嘗試過嘅三種出海模式,收益與風險表現截然不同。比如早期嘅奇瑞係純產品出口模式,利潤率中等,前期投入低,但風險高,關稅同政策波動隨時可能打亂節奏。比亞迪行係產品 + 產能本地化模式,長遠睇利潤率較高,但前期投入極高,考驗嘅係全球供應鏈管理同跨文化運營能力。吉利用係技術合作 + 產能共享模式,路線最輕,但控制力亦相應會減弱。

新勢力而家有自己嘅理解,蔚來汽車 7 月交付 35,934 輛,同比增長 71%,喺歐洲嘅換電站網絡持續佈局。零跑汽車 7 月交付 101,267 輛,同比增長 102%,首次突破 10 萬輛大關,上半年海外出口近 10 萬輛,已超去年全年。小鵬汽車 7 月交付 38,027 輛,同比增長僅 4%,但喺德國完成咗小鵬圖靈 AI 智駕嘅本地化驗收測試。總體嚟講,新勢力行嘅大多係差異化路線。
只能講,出海有「利」可圖,但絕非坦途。海外都係要「卷」,不過,值唔值就得睇利潤啦。
「主戰場」轉換背後,或係國內市場增量「唔夠分」
出海之所以被推到「主戰場」嘅位置,國內市場嘅增量空間正在收窄係根本因素。7 月新能源零售約 98 萬輛,其中純電佔比約六成,純電喺新能源內部持續走強,插混/增程增速放緩。呢個意味著,「可油可電」嘅市場份額正係被純電快速擠壓,純電嘅接受度喺持续提升。
新勢力嘅分化也喺度印證呢一點。零跑汽車 7 月交付突破 10 萬輛,成為國內首個單月交付超 10 萬輛嘅新勢力品牌。佢嘅成功靠係覆蓋 6 萬 -30 萬元嘅全價位產品陣列,以及海外市場嘅同步爆發。理想汽車 7 月交付 30,468 輛,同比微降 0.9%,環比下降 1.4%,係頭部新勢力中唯一雙降嘅品牌。呢度確有 i6 因供應鏈問題少排產約 4,000 輛嘅特殊情況,說明品牌對單一車款嘅依賴仍係風險。蔚來汽車 7 月交付 35,934 輛,環比下降 11.5%,即便三品牌協同發力,卻都未係實現品牌間嘅有效互補。

另一個方面,燃油車嘅韌性仲喺。7 月燃油車零售約 54 萬輛,市場份額 35.5%。軒逸、朗逸依然穩居轎車前三,日系 SUV 同比下滑超 10%,但並非「斷崖式下跌」。燃油車存量用戶嘅置換週期仲喺,短期內唔會消失。呢一切喺度指向一個核心矛盾:國內市場嘅「蛋糕」喺變大,但搶蛋糕嘅車企互不相讓,競爭喺持續加劇。
比亞迪國內月銷 23.9 萬輛,已接近單一車企喺國內嘅份額極限。零跑喺 10 萬輛級別嘅體量上要繼續爬升,面臨嘅將會係產能瓶頸同供應鏈壓力。小鵬汽車 7 月交付 38,027 輛,新車款 MONA L03 訂單火爆但產能爬坡係佢接下來嘅最大考驗。小米汽車 7 月交付超 30,000 輛,連續第四個月卡喺呢個門檻上,澎程系列 9 月先至上市交付,真正衝量要到第四季。

國內汽車市場增量空間收窄,存量競爭新階段來臨,如今嘅中國汽車市場,「內需承壓、外貿強勁」嘅結構或係未來較長時間嘅趨勢。講白點,國內市場呢塊蛋糕,已經唔夠分咗。不出海,等死;出海,或許仲有活路。
結語
由 7 月銷量嘅海外數據睇,出海而家已係車企「主戰場」了。國內市場增速放緩,燃油車唔會速死,存量競爭加劇,出海係必然選擇。但海外定價空間更大係事實,但關稅、建廠、物流成本唔低,唔同模式嘅利潤結構差異巨大。邊個喺呢個「主戰場」打勝仗,而家唔好講。無論接下來戰況點點,中國車企必須清醒嘅係,出海唔係去撿錢,更唔代表國內市場可以放鬆警惕,點樣平衡內外關係,選擇适合自己嘅出海模式,先至係關鍵所在。