首頁蔚来

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
在刚刚过去的九月份,小鹏集团交付新车4.13万台,环比增长5%,这不仅是今年以来的最佳月销量,更重要的是助力小鹏跻身新势力销量榜第一梯队,超过了蔚来、理想等友商。今年第三季度小鹏累计交付达到11.84万台,环比增长15%,增速同样领跑。小鹏集团能够稳步向前,得益于主力车型精准满足了用户需求,产品阵容愈发完善,很好地开拓了年轻客群尤其是年轻女性客群的市场。

MONA L03单月交付1.4万台,小鹏受年轻人欢迎
具体车型来看,MONA系列依然是小鹏的销量主力。轿车产品MONA M03稳定发挥,在10-15万元纯电市场保持领先身位;SUV产品MONA L03更是交付1.4万台,登陆中国香港、菲律宾、澳大利亚、印度尼西亚等地区,随着产能爬坡以及口碑积累,其交付成绩还会越来越出色;旗舰SUV小鹏GX单月交付继续超过7千台,连续两个月位列30万元以上大型SUV销量前三;此外还有30万元级智驾MPV小鹏X9,以及刚刚上市的全球车型G9L定位黄金大五座科技旗舰,都将帮助小鹏在中高端市场保持旺盛的生命力。

小鹏汽车能够受到越来越多年轻用户认可,主要原因在于其产品兼顾到了时尚颜值、智能科技、亲民价格等特点,比如MONA L03,前法拉利设计师操刀,轿跑SUV的时尚运动风格拉满,丰富的配色和精致的车漆质感,尤其惹人喜爱。小鹏本就拥有智能科技方面的优势,现在MONA系列产品上,13万级别的版本就能给到用户城区NOA智驾体验,满足了当下年轻客群注重智驾体验的需求。图灵AI芯片以及第二代VLA大模型的下放,让更多消费者轻松拥有超强算力带来的科技价值。

产品阵容愈发完善,MONA L05上市在即
在刚才提到的产品阵容方面,小鹏不仅加速新品上市,也凭借“一车双能”的策略优化阵容结构,纯电+增程双动力布局,给了消费者更丰富的选择,既能满足日常城市纯电通勤的需求,也让长途出行场景没有续航焦虑。除了已经登陆海外市场的MONA L03之外,小鹏G9L也马上要亮相巴黎车展,登陆全球64个国家和地区,这也有助于小鹏集团迎来更多销量增长。

接下来,小鹏还将上市一款具有爆款潜力的新车——小鹏MONA L05。这是MONA家族首款面向家庭用户的中型大五座SUV,延续时尚、智能特色的同时,提升空间表现,也提供纯电、增程双动力选择,更适合家庭多人出行。参考小鹏MONA L03目前12-15万元的价格区间,新车MONA L05或许会瞄准14-18万元的市场,吸引年轻家庭用户的关注。

写在最后
整体来看,小鹏集团9月销量成绩已经证明,它不再依赖单一爆款,而是在10万级家用市场,以及20万元级、30万元级的中高端市场,在国内和海外,都有了更强的竞争力。相信随着G9L登陆全球市场,以及MONA L05即将上市,小鹏还将吸引更多客群,在新能源市场中占据更重要的位置。

文/赵云
9月28日,浙江吉利控股集团与蔚来控股有限公司达成充换电战略合作。蔚来成为首家以股权形式加入吉利智充网络的车企品牌,将入股吉利旗下浩瀚能源10%,约1万把蔚来独立充电枪接入吉利智充网络;吉利控股则以易易互联100%股权及6.4亿元现金入股蔚来能源,持股30%。受此消息提振,吉利汽车(0175.HK)盘中涨超3%,最高触及16.07港元,截至发稿报15.88港元、涨1.79%,主力资金近5日净流入3351.99万港元。招商证券国际维持“增持”评级、目标价34.2港元,富瑞维持“买入”评级、目标价32.8港元。对吉利而言,这不仅是补能网络的一次扩容,更是“一个吉利”战略下,补能平台从自建走向开放、从成本中心走向能源服务盈利点的关键一步。这场以资产换股权的深度绑定,正在成为改变中国新能源车补能市场格局的重要变量。
01
蔚来加入吉利智充,取长补短的强强联合
本次合作条款清晰现实,充电领域,蔚来以现金认购浩瀚能源新发行股权,交易完成后持股10%,约1万把独立充电枪接入吉利智充网络。换电领域,吉利控股将易易互联100%股权及6.4亿元现金注入蔚来能源,持股30%,易易互联旗下营运车辆换电业务并入蔚来能源。

对吉利来说,最具分量的并非1万把枪的物理接入,而是“第一家外部车企品牌以股权形式接入吉利智充体系”的示范意义。浩瀚能源已在全国232个城市布局2500座充电站、超1.2万把充电枪;按规划,到2027年底吉利将建成超2.2万座充电站、超10万把充电枪,其中智充站超1.5万座、智充枪超5万把,率先实现全国县级城市全覆盖。蔚来的加入,提升吉利智充场站密度和充电资源使用效率,推动车桩协同,加快构建覆盖多场景、多品牌用户的一体化智慧能源网络。

资本市场反应积极。招商证券国际认为,AI赋能补能创新,正在为吉利打造新智能化护城河;富瑞指出,吉利兆瓦级充电器成本约每枪15万元,显著低于同业24万至40万元,成本优势来自部件整合而非低规格硬件。券商与投研机构的共识是:蔚来加入吉利智充,验证了吉利补能体系的领先性、落地性与可持续性,吉利作为平台方的产业地位明显上升。
02
二者合作的动因:以开放联盟做大补能版图
吉利选择与蔚来交叉持股,根本原因在于补能竞争已从“有没有”转向“好不好、密不密、开放不开放”。单靠自建,2.2万座站、10万把枪的目标需要巨大资本开支和时间;通过开放联盟吸纳蔚来充电资产,吉利可以用更轻的方式迅速做大规模。

更重要的是,双方的合作带来了三重积极影响。其一,网络规模跃升,约1万把蔚来独立充电枪接入,直接补强吉利智充密度;其二,平台信用和示范效应增强,蔚来作为换电赛道标杆企业,以股权形式接入,证明蔚来看好吉利智充的开放性和可持续性;其三,后续接入预期打开,蔚来是第一家,大概率不是最后一家,吉利有望从车企私域充电网络升级为行业公共补能平台。
技术底气同样关键。吉利新一代AI智充技术实现单枪峰值功率2.2兆瓦、适配12C电池,电量从10%充至97%仅需8分40秒;锂离子脉冲修复技术让电池循环寿命提升20%以上。招商证券(香港)研报指出,完善的快充补能网络将成为龙头车企全新的核心竞争优势,对二线公司形成“降维打击”。蔚来加入吉利智充,正是对这一判断的注脚。
03
蔚来选择加入吉利:补能结构互补与成本账
蔚来愿意把约1万把独立充电枪接入吉利智充,并入股浩瀚能源,背后是现实的成本与场景考量。蔚来长期把换电视为差异化优势,但To C换电频次受销量和保有量制约,固定成本摊薄压力不小。吉利旗下曹操出行拥有海量营运车辆,日均行驶里程长、补能时间敏感,是换电和快充的高频刚需场景。易易互联已落地超420座换电站、覆盖全国50余城,结合曹操出行营运场景,能为蔚来换电网络带来稳定B端需求。

同时,吉利补能生态的规模与开放性已大到“加入比对抗更划算”。吉利智充不仅覆盖私家车超充,还兼顾营运车换电、目的地充电、高速补能等多元场景;成本上,吉利兆瓦级充电器每枪约15万元,明显低于同业24万至40万元。蔚来约1万把充电枪接入吉利智充,补的是场站密度;吉利获得的则是蔚来品牌背书、充电资产和更强的车桩协同效率。
在“一个吉利”战略下,浩瀚能源与易易互联整合为统一补能平台,技术平台共用、供应链集中议价、渠道协同、补能网络打通。蔚来加入吉利智充,使吉利补能体系从内部协同走向外部开放,强强联合、取长补短:吉利输出规模、成本、营运生态,蔚来输出换电技术、高端用户和运营经验,蔚来从吉利智充平台的受益明显。
04
补能格局生变,吉利估值逻辑迎重估
国内补能赛道正形成两条路径:比亚迪以“站中站”轻资产模式快速铺量,与能源企业合作改造既有加油站,年底目标2万座闪充站,成本可降约60%;吉利则走充换电并举加开放联盟路线,强调多场景、多品牌、县域全覆盖。蔚来加入吉利智充后,吉利平台属性进一步增强,从“自己建网”转向“众人接网”,堪称补能市场的“星链”补网计划,在补能领域的话语权和规则制定权显著提升。

对吉利新能源市场竞争而言,补能网络完善将直接提升纯电车型竞争力,尤其县县通和营运场景形成差异化优势。资本市场层面,补能服务收入一旦规模化,将在财报中显性化,吉利汽车有望从单纯整车制造PE估值,向“整车制造+能源服务”分部估值切换。招商证券国际目标价34.2港元、富瑞目标价32.8港元,均指向这一重估方向。
方向已经清晰。蔚来接入吉利智充,是吉利补能生态开放化的第一个强样本。当充电收入、换电权益逐步出现在财报中,“一个吉利”就不再是战略口号,而是可验证、可定价的经营现实。吉利概念股的成色,也将从“概念”走向“实绩”。
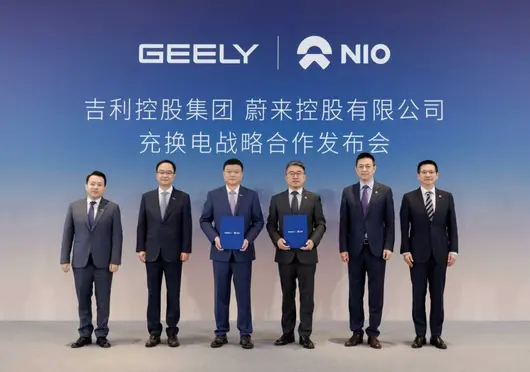


吉利控股集团将以其持有的易易互联100%股权及现金6.4亿元入股蔚来能源,蔚来则将入股吉利控股集团旗下浩瀚能源。
根据蔚来在港交所的公告,吉利将利用这些资产和现金认购蔚来能源的新股,该交易的投后估值约为160亿元。
交易完成后,蔚来中国将持有蔚来能源 63.6% 的股份,而现有投资者武汉光创新兴技术一期风险投资基金合伙企业将持有剩余的 6.4% 股份。
该交易将把吉利商用车队的电池更换业务引入蔚来能源,使双方的合作从技术标准和网络共享推进到业务整合。
吉利的换电站过去叫易易互联,已经很成熟。但这个主要是吉利过去主攻出租车、营运车 B 端换电的主体,未来易易互联整套站点和车队运营资产就会全部并入蔚来能源,由蔚来能源统一运营。
吉利最终的持股比例也与某些运营里程碑挂钩。如果业绩未达预期,其持股比例可能会在交易完成后减少,但不会低于20%。
吉利还被授予一项选择权,可以以现金追加投资6.4亿元人民币。若不计交易完成后的股权调整,行使该选择权将使其持股比例增至34%,而蔚来中国的持股比例将降至60%。
该期权必须在交易完成后的 2 年内或在蔚来能源签署新一轮融资的约束性协议之前行使,以先到者为准。
在充电业务方面,蔚来会能拿到浩瀚能源 10% 股权,吉利智充和蔚来充电桩资源就会全面打通。
浩瀚能源将利用所得款项从蔚来汽车收购部分充电资产。公告未披露投资金额,且该交易尚需获得监管部门批准并满足其他成交条件。
这些公司还计划全面连接其充电基础设施,扩大覆盖范围,提高运营效率,将相互股权投资与充电和电池更换网络的合作相结合。
针对消费市场,两家公司计划联合开发统一的换电技术和标准。吉利将开发可换电车型,蔚来能源则提供换电服务。
然而,蔚来汽车在香港提交的文件中表示,涵盖吉利旗下乘用车和商用车业务的换电计划仍处于初步阶段,最终确定和实施尚需相关各方进一步磋商。
蔚来表示,此次合作将加速其换电站网络的扩张。蔚来能源的目标是到2030年运营1万座换电站,届时整个网络的年用电量预计将超过100亿千瓦时。
吉利计划到 2027 年底建成超过 22,000 个充电站,配备超过 100,000 个充电接口,其中包括超过 15,000 个智能充电站,配备超过 50,000 个智能充电接口。
9月21日,晚点Auto曝出一个消息:理想汽车的芯片子公司正在推进首轮外部融资,投前估值约150亿元,计划融资数十亿元。
工商信息显示,7月14日,一家叫Mach Intelligent Cores Limited的公司在香港注册;8月4日,它全资持有的上海马赫智芯智能科技有限公司成立,理想CTO谢炎担任法定代表人;8天后又全资设立上海马赫心科技有限公司。与此同时,有员工透露,理想人事已经在和芯片团队沟通调整劳动关系。

公司注册、股权剥离、人员转移,然后才是融资消息放出来,这一顿操作基本把消息坐实。
一颗已经上车的芯片
和多数"PPT造芯"的故事不同,理想手里有一颗已经量产的高阶智驾芯片。
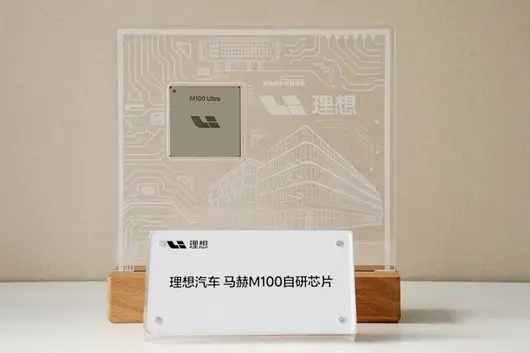
马赫M100,今年6月发布,定义为"全球首款动态数据流AI芯片"。车规级5nm工艺,单颗1280 TOPS,双芯2560 TOPS,达智驾算力全球最高,官方表示实际运行效率超过82%。目前它已经装在全新理想L9、L8、L6、i9等多款车型上。

这颗芯片的源头要追到2021年,理想内部立项造芯,代号"舒马赫",致敬当年F1车王。2022年11月项目正式启动,CTO谢炎带队,他没选先做小芯片试水的稳妥路线,而是直接对标英伟达同期最高水平,技术上也没走主流的GPU架构,押了数据流架构。2025年初流片成功,2026年量产上车,三年半从立项到装车,在造芯圈子里不算慢。

目前理想自研芯片团队约200人,除车端外,还在做一款云端推理芯片,目标是接一部分原本跑在GPU上的推理任务。
为什么要对外融资?
把芯片业务拆出去融资,账其实很好算。
理想上半年的财报不太好看:收入486.5亿元,同比下降13.4%;毛利率从20.3%掉到9.5%;净亏损39.8亿元;现金储备从2025年末的1012亿元降到875亿元。
而造芯是持续烧钱的生意。行业估算是,一颗5nm芯片的平均设计成本约4.49亿美元,折合人民币超30亿,这还不含流片、封装、测试和车规认证。第一颗芯片量产也不是终点——下一代车端芯片、云端推理芯片、编译器、工具链,后面排着队要钱。把这块投入装进独立公司、引入外部资本,相当于把它从整车利润表里切出去,让外面的钱进来一起养。

还有一层是人的问题。芯片人才是全行业抢得最凶的资源,理想的芯片团队已经有人走了——软件研发负责人金一华、前端设计一组负责人戴颉先后离职。对芯片工程师来说,一家估值150亿、有独立股权的公司,吸引力显然大过"车企内部的一个研发部门"。蔚来拆神玑时专门留了10%股权做员工激励,理想大概率会照着做。
芯片终归是生意
拆出来的下一步,就是外供。
理想汽车总裁马东辉日前接受采访时已经把话说得很白:理想自研的马赫芯片、碳化硅模块等零部件可以外供,标准化零部件外供有助于摊薄研发成本。
英伟达、地平线能赚钱,是因为芯片卖给全行业。理想8月交付37679辆,累计刚过180万辆,单靠这个体量摊薄一颗5nm芯片的研发成本,还是太紧。要么销量继续涨,要么把芯片卖给别人。
但外供说来容易做来难。别的车企凭什么用竞争对手的芯片?这个问题,蔚来和小鹏已经各自交出了一份答卷。
蔚来神玑的解法是"去蔚来化":不和友商直接交易,而是与爱芯元智成立合资公司,联合开发专供第三方的芯片M97,抹掉蔚来标签对外出货。据36氪爆料,吉利可能正在评估用两颗M97搭建L3方案,零跑、奇瑞也表露过兴趣。

小鹏图灵则是另一条路:芯片不单卖,打包进整套技术方案里卖。2023年大众花约7亿美元入股小鹏,买的是电子电气架构、座舱、辅助驾驶连同图灵AI芯片的一整套东西,今年3月大众ID.UNYX 08首发量产。小鹏二季度财报中服务及其他业务收入接近翻倍,毛利率飙到75.1%——和它整车12%的毛利率放在一起,卖技术和卖硬件哪个更赚钱,一目了然。

理想手里的牌型更像小鹏——芯片、马赫VLA大模型、舱驾融合方案一应俱全。除此之外,理想在研的云端推理芯片如果能把推理成本打下来,卖给第三方做AI推理,那是个比车端大得多的市场,客户也不再局限于车企。今年上半年国内半导体融资约1627亿元,AI计算是资金最密集的方向,这也是理想此时融资的底气。
150亿为何比蔚来还高?
蔚来神玑投后近百亿,商汤分拆的推理芯片公司曦望融了七轮、估值刚过100亿,理想芯片投前150亿比这两家都高一截。支撑它的,是一颗量产装车的5nm芯片、一支200人的团队、一个180万辆保有量的天然客户,以及一个还没讲完的云端故事。
但估值的另一面是压力:拿了钱,马赫智芯就得证明自己能持续迭代,能找到理想之外的第二个客户。

对理想汽车来说,这步棋的意义更直接:在不怎么赚钱的年份里,把最烧钱的业务之一摆上货架,换回几十亿现金和未来长期主义核心战略。车还要继续卖,芯片还要继续造,只是从现在开始,造芯片这件事,或许有人帮理想一起出钱了。
知嘹汽车/陈欣

7月新能源SUV市场,零跑A10以26424辆的成绩拿下销冠。这个数字其实不算太夸张,但它却把常年霸榜的特斯拉Model Y挤到了第二名,这才是榜单最有意思的地方。

Model Y当月卖出25158辆,同比下滑18.2%。这是Model Y在国内SUV销冠位置上比较少见的一次让位。
虽然两个品牌只相差一千多台的差距,但足以完成名次交换,这也说明头部阵营的竞争已经进入了寸土必争的阶段。

要知道零跑A10今年3月才上市,上市135天就下线了第10万台车。这款车售价6.58万到8.68万元,顶配版本搭载了128线激光雷达和高通8650智驾芯片。

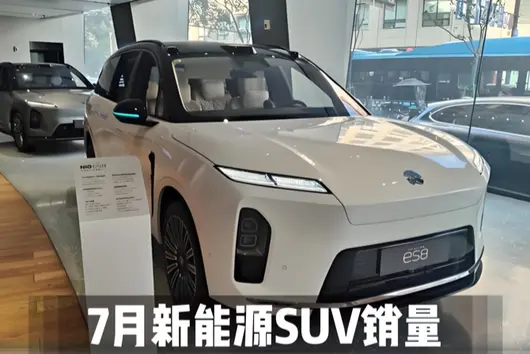
除了零跑,再看其他几家涨的。海狮06同比暴涨228%,蔚来ES8更夸张,涨幅843%。元UP、小米YU7也保持了大幅上涨。
蔚来ES8的843%增长是个典型案例。去年同期这款车只卖了1090辆。基数低是一方面,但10288辆的月销规模放在40万级市场里确实不算小。大型SUV和40万级车型销量双料冠军的身份,说明高端纯电市场正在形成自己的消费群体。这个群体不太受价格战的影响,他们更看重品牌和产品本身的吸引力。

再看Model Y的18%下滑。Model Y依然是榜单上站稳25万以上价位的外资车型。但问题是,当10万以下的车都能给到激光雷达和城市领航辅助的时候,尽管特斯拉的品牌和补能体系依然有价值,但这个价值未来还能不能支撑10多万的价差?此时就要打个问号了。
从7月的榜单上,其实不难发现另一个现象,大涨的车型集中在两个极端——要么是像海狮06这样的中端走量车型,要么是像蔚来ES8这样的大型高端SUV。而Model Y,恰好卡在中间地带。

7月新能源乘用车零售渗透率再次创下历史新高。每卖出3辆乘用车,已经有大约2辆是新能源车了。渗透率在创新高,但具体到车型层面却是有人吃肉有人喝汤。这说明市场已经从“一起涨”的阶段进入了“结构性分化”的阶段。
在这个阶段,要么像零跑A10那样把性价比做到极致,要么像蔚来ES8那样在高端市场建立壁垒。卡在中间的车型,面对的可能就是持续的份额流失,这个不只是特斯拉一家所面临的挑战。

当然,单月数据不能说明一切。市场也并没有抛弃电动车,只是消费者手里的选项变多了。
这里说个题外话,最近,廉价版特斯拉在香港市场以20.5万港元(折合17.59万)的价格开售。这个价格几乎触及了很多头部车型,比如海狮08的核心区间。

那么问题来了,如果这款车进入内地市场,会不会改写现有的格局?特斯拉接下来是否会沿着这样的策略继续选择用价格换市场,从而让Model Y杀个回马枪,重新夺回阵地?
恐怕要看特斯拉接下来的出牌了,好戏才刚刚开始。
知嘹汽车原创文章,如需转载请联系我们
*图片来源于网络,如侵权请联系作者删除*