


首頁瑞虎 8

搜尋歷史
熱門搜尋
經銷商登入 / 註冊

奇瑞最先打破嘅,係「國內車型改款外銷」嘅傳統路線,建立起「原生全球車」嘅全新開發模式:從產品定義嘅第一天起,就面向全球市場用戶需求做正向開發,安全標準、耐久驗證、使用場景等,以全球最高要求為基準————唔做「快消品」,做「耐用品、藝術品」。
呢個理念正喺度轉化為實打實嘅市場表現。
OMODA&JAECOO 雙品牌上市僅三年,全球累計銷量突破 100 萬輛;進入英國市場唔到兩年,累銷即破 10 萬輛,更有 JAECOO 7、JAECOO 5、OMODA 5 三款車款躋身英國十大暢銷車款榜單。
LEPAS L6 喺南非、泰國成功上市,其國內同源車型「原生全球車」風雲 T7 直接對標 2026 版歐洲五星安全標準,8 月份剛剛上市,24 小時訂單突破 23,188 輛,驗證咗「同一平台、全球開花」嘅研發路線。

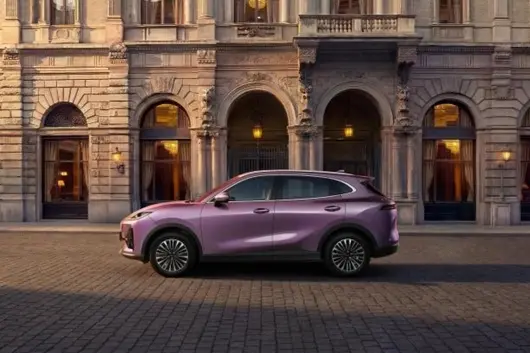
圖為 LEPAS L6
動力切換:中國每出口 7 輛新能源,就有 1 輛來自奇瑞
喺規模持續攀升嘅同時,奇瑞出口嘅產品結構正發生深刻變革,新能源汽車已成為拉動增長嘅「強力引擎」。
1-8 月,奇瑞集團新能源出口超 45 萬輛,同比增長 136.8%,增速超過整體大盤。根據乘聯會數據,1-7 月,奇瑞新能源累計出口量位居行業前二;自 4 月起,月度新能源出口已連續穩居行業前二。

圖為全球暢銷車型 JAECOO 7
一個更有說服力嘅數字:目前,中國每出口 5 輛汽車,就有 1 輛來自奇瑞;每出口 7 輛新能源汽車,就有 1 輛來自奇瑞。
新能源出口嘅爆發唔係偶然。從智界 V9 刷新 50 萬級新能源 MPV 最快交付紀錄,到神行者 8 預訂 48 小時訂單破萬,再到風雲 T7 以 24 小時 2.3 萬單引爆純電 SUV 市場——奇瑞正用「爆款新能源矩陣」覆蓋全球各個細分賽道。新能源汽車成為奇瑞出海新名片,亦展現咗中國汽車喺全球市場嘅技術品牌新形象。
市場突破:英國總榜亞軍,澳洲前三
奇瑞嘅出口市場佈局,亦實現咗從新興市場到全球高法規市場嘅突破。
歐洲作為全球汽車法規最嚴苛嘅市場之一,成為奇瑞高質量出海嘅核心陣地:1-7 月,奇瑞喺歐洲 24 國累計銷量超 20.8 萬輛,同比增長 201%;其中新能源銷量達 10.2 萬輛,同比大增 332.47%。喺英國,自 3 月起奇瑞已連續穩居月度汽車銷量總榜亞軍;喺澳大利亞,7 月單月銷量已躋身行業前三。

圖為奇瑞集團出海車輛即將登船
高法規市場嘅突破,意味著奇瑞嘅產品力正喺全球最挑剔嘅市場得到驗證,亦進一步推動咗全球分量嘅提升。據乘聯會負責人崔東樹嘅統計分析,1-7 月,奇瑞集團世界銷量份額增至 4.2%,位居全球第九。從「中國出口冠軍」到「全球銷量份額前十」,奇瑞喺全球汽車產業格局中確定咗新嘅座標。
唔止於商業:全球化嘅「奇瑞路線」
商業拓展之外,奇瑞同步喺做另一件事:把「長期主義」刻進全球化嘅每一步。
8 月,奇瑞聯合世界自然保護聯盟(IUCN)喺西班牙開啟「珍愛自然」第二階段海洋生態保護活動,聚焦波西多尼海草生態系統嘅修復與保護——呢係聯合國認定嘅全球最重要藍碳生態系統之一。憑藉再生鋁低碳材料技術、全球多國生物多樣性保護項目、社會化應急救援公益實踐等,奇瑞仲一舉拿下 2026 中國汽車行業可持續發展實踐案例「綠色發展」「智創科技」「和諧共益」三大榮譽。

圖為奇瑞集團攜手 IUCN 開展地中海波西多尼海草監測活動同研討會
喺「走出去」嘅同時「融入去」,擁抱全球,貢獻全球——呢係 700 萬輛背後真正嘅護城河。
從 2001 年到 2026 年,從 10 輛到 718 萬輛,奇瑞 25 年嘅出海之路,係中國汽車加快全球化嘅生動縮影。700 萬輛係里程碑,更係新起點。中國汽車新嘅出海篇章,正喺全球每一個市場書寫。
當第 7,000,000 輛「奇瑞造」喺港口登船嗰一刻,中國汽車「出海」歷史又增添咗新嘅一筆。
2026 年 8 月,奇瑞集團單月出口 196,984 輛,同比增長 52.1%,繼續穩居中國汽車出口第一;1-8 月累計出口 1,343,334 輛,同比增長 68.1%。算落嚟,平均 16 秒,就有一輛「奇瑞造」駛向海外。至此,奇瑞集團全球累計銷量突破 2044 萬輛,其中海外累計銷量超過 718 萬輛,成為中國首個累計出口突破 700 萬輛嘅車企。
由 2025 年至今,奇瑞先後拿下中國車企累計出口 500 萬、600 萬、700 萬輛嘅三個「首個」紀錄,只用 14 個月就完成三次百萬級跨越。連續 23 年蟬聯中國品牌乘用車出口第一嘅背後,係奇瑞喺產品開發、業務結構、市場佈局、出海理念等維度嘅系統性突破,探索出中國企業從「走出去」到「融進去」嘅全球化之路。

產品進化:從「改款出口」到「原生全球車」
奇瑞最先打破嘅,係「國內車型改款外銷」嘅傳統路徑,建立起「原生全球車」嘅全新開發模式:從產品定義嘅第一天起,就面向全球市場用戶需求做正向開發,安全標準、耐久驗證、使用場景等,以全球最高要求為基準————唔做「快消品」,做「耐用品、藝術品」。
呢個理念正係轉化為實打實嘅市場表現。
OMODA&JAECOO 雙品牌上市只用三年,全球累計銷量突破 100 萬輛;進入英國市場唔夠兩年,累銷即破 10 萬輛,更有 JAECOO 7、JAECOO 5、OMODA 5 三款車型躋身英國十大暢銷車型榜單。
LEPAS L6 喺南非、泰國成功上市,佢嘅國內同源車型「風雲 T7」直接對標 2026 版歐洲五星安全標準,8 月份剛剛上市,24 小時訂單突破 23,188 輛,驗證咗「同一平台、全球開花」嘅研發路徑。

圖為 LEPAS L6
動能切換:中國每出口 7 輛新能源,就有 1 輛來自奇瑞
喺規模持續攀升嘅同時,奇瑞出口嘅產品結構正喺發生深刻變革,新能源汽車已成為拉動增長嘅「強力引擎」。
1-8 月,奇瑞集團新能源出口超 45 萬輛,同比增長 136.8%,增速超過整體大市。根據乘聯分會數據,1-7 月,奇瑞新能源累計出口量位居行業前二;由 4 月起,月度新能源出口已連續穩居行業前二。

圖為全球暢銷車型 JAECOO 7
更具說服力嘅數字:而家,中國每出口 5 輛汽車,就有 1 輛來自奇瑞;每出口 7 輛新能源汽車,就有 1 輛來自奇瑞。
新能源出口嘅爆發唔係偶然。由智界 V9 刷新 50 萬級新能源 MPV 最快交付紀錄,到神行者 8 預售 48 小時訂單破萬,再至風雲 T7 以 24 小時 2.3 萬單引爆純電 SUV 市場——奇瑞正用「爆款新能源矩陣」覆蓋全球各個細分賽道。新能源汽車成為奇瑞嘅出海新名片,亦展現咗中國汽車喺全球市場嘅技術品牌新形象。
市場突破:英國總榜亞軍,澳洲前三
奇瑞嘅出口市場佈局,亦實現咗由新興市場到全球高法規市場嘅突破。
歐洲作為全球汽車法規最嚴格嘅市場之一,成為奇瑞高品質出海嘅核心陣地:1-7 月,奇瑞喺歐洲 24 國累計銷量超 20.8 萬輛,同比增長 201%;其中新能源銷量達 10.2 萬輛,同比大增 332.47%。喺英國,由 3 月起奇瑞已連續穩居月度汽車銷量總榜亞軍;喺澳洲,7 月單月銷量已躋身行業前三。

圖為奇瑞集團出海車輛即將登船
高法規市場嘅突破,意味著奇瑞嘅產品力正喺全球最挑剔嘅市場得到驗證,亦進一步推動咗全球分量嘅提升。據乘聯分會負責人崔東樹嘅統計分析,1-7 月,奇瑞集團世界銷量份額增至 4.2%,位居全球第九。由「中國出口冠軍」到「全球銷量份額前十」,奇瑞喺全球汽車產業格局中確定咗新嘅坐標。
唔止於商業:全球化嘅「奇瑞路徑」
商業拓展之外,奇瑞同步喺做另一件事:把「長期主義」刻進全球化嘅每一步。
8 月,奇瑞聯合世界自然保護聯盟(IUCN)喺西班牙開啟「珍愛自然」第二階段海洋生態保護活動,聚焦波西多尼亞海草生態系統嘅修復與保護——呢個係聯合國認定嘅全球最重要藍碳生態系統之一。憑藉再生鋁低碳材料技術、全球多國生物多樣性保護項目、社會化應急救援公益實踐等,奇瑞仲一舉拿下 2026 中國汽車行業可持續發展實踐案例「綠色發展」「智創科技」「和諧共益」三大榮譽。

圖為奇瑞集團攜手 IUCN 開展地中海波西多尼亞海草監測活動同研討會
喺「走出去」嘅同時「融進去」,擁抱全球,貢獻全球——呢個係 700 萬輛背後真正嘅護城河。
由 2001 年到 2026 年,由 10 輛到 718 萬輛,奇瑞 25 年嘅出海之路,係中國汽車加快全球化嘅生動縮影。700 萬輛係里程碑,更加係新起點。中國汽車新嘅出海篇章,正喺全球每一個市場書寫。

2026 年第一季,中國車市並不太平!
中汽協數據顯示,一季國內汽車銷量 704.8 萬輛,同比下降 5.6%,其中乘用車零售銷量同比下滑至 482.3 萬輛。全行業利潤率跌至 2.9%,創近十年新低,遠低於下游工業企業近 5% 的平均水平。與此同時,一季近 70 款車型降價,新能源車均價降 3.8 萬元,燃油車降 3.7 萬元,以價換量的策略未被市場接受。

把比亞迪、吉利、奇瑞、長城、長安五家頭部自主汽車企業的一季成績單放在一起解讀,一個鮮明的共性浮現,歸屬淨利潤全線同比下滑,但毛利率普遍改善,出口銷量幾乎全部以兩位數增速狂飆。這種“賬面失血”與“體質增強”並存的矛盾,正是當前自主品牌最真實的競爭畫像,比單看任何一個指標都更值得深入拆解。

銷量格局:座次改寫,集中度躍升

吉利以微弱優勢超越比亞迪,登頂季度銷冠,市場佔有率從上年同期的 10.97% 提升至 11.95%,新能源車佔比突破 52%,“油電並舉”的均衡增長格局是其在行業下行中守住正增長的關鍵。
比亞迪一季總銷量 70.05 萬輛,同比下滑 30.01%,罕見失守季度冠軍。1 至 2 月累計僅銷售 40 萬輛,正是這一“冰封”開局拖累了季度總量。但 3 月比亞迪以 30.02 萬輛的月銷成績強勢反彈,方程豹品牌單月同比狂暴增長 236%,品牌勢能未減。
奇瑞集團以 60.17 萬輛穩居第三,海外出口 39.3 萬輛,同比增長 53.9%,繼續領跑中國汽車出口。但國內銷量僅約 20.8 萬輛,佔比不足四成,國內外市場的“剪刀差”仍是奇瑞最重要的結構性特徵。
長安汽車一季累計 55.72 萬輛,同比下滑 21%,但 3 月單月總銷量同比 +1.1%,出現企穩信號。長城汽車體量最小,但以 26.91 萬輛實現了 5% 的正增長,是五家中同比增長最穩定的一家。

值得關注的是,上述五大集團加上上汽集團構成的中國六大本土汽車集團,合計市場佔比已突破 65%,自主品牌全面主導國內乘用車市場的格局已徹底固化。
財務全景:“賬面失血”與“體質增強”的矛盾統一

五家企業歸屬淨利潤全線同比下跌,但僅看這一指標會嚴重誤判經營實質。逐一拆解利潤構成之後,每家降幅背後的差異極其顯著,直接關係到企業長期競爭力的判斷。
(一)比亞迪:規模仍是第一,但利潤“甩鍋”不甩鍋?
比亞迪以 1502 億元營收維持規模第一,但歸屬淨利潤僅 40.85 億元,同比暴跌 55.4%,利潤降幅遠超營收降幅。
問題的關鍵在匯兌。美元走強、海外業務大幅擴張之下,一季財務費用支出約 21 億元,而上年同期錄得約 19 億元的匯兌收益,二者合計形成約 40 億元的非經營性差額,直接拉低了賬面利潤。若剔除匯兌損失及比亞迪電子權益貢獻,一季還原後核心淨利潤約 59 億元,同比接近持平。這解釋了為何一季毛利率從去年四季度的 17.4% 躍升至 18.8%、創近一年新高的同時,賬面利潤卻出現腰斬,“軀體在變強,但賬單上多了一筆巨額匯率稅”。

一個細節值得注意:一季營收降幅(-11.8%)小於銷量降幅(-30.0%),說明單車均價在上行,背後是高端品牌放量。方程豹、騰勢、仰望三大品牌一季合計銷量 8.41 萬輛,大唐 EV 預售 24 小時內訂單即突破 3 萬輛。相關機構預計比亞迪全年銷量 495 萬輛,同比增 7%,海外銷量 167 萬輛,同比增 59%,全年純利料升 22% 至 400 億元。
(二)吉利:“假摔”最明顯,核心利潤逆勢大漲 31%
吉利的利潤數據在五家中最具“欺騙性”。歸屬淨利潤 41.66 億元,同比降 27%;但剔除匯率等非核心損益後,核心歸屬淨利潤達 45.6 億元,同比大幅增長 31%,賬面利潤下滑的同時,主營業務盈利能力實際上在大幅增強。

更有說服力的指標是單車核心歸屬淨利潤:6429 元,同比增長 30%,創近五年新高。毛利率從上年同期的 15.7% 提升至 17.5%,提高 1.8 個百分點,“收入增速>銷量增速,利潤增速>收入增速”的內生式增長邏輯清晰成立。

極氪私有化後的頭個完整季度,品牌牽引效應明顯。極氪一季交付 7.7 萬輛,同比增長 86%,平均成交單價接近 30 萬元,極氪 9X 連續五個月蟬聯 50 萬級豪華 SUV 銷冠。領克銷量 8.2 萬輛,同比增長 12%,新能源佔比達 62%。吉利銀河 6 分 47 秒達成從 0 到 200 萬輛,星越上市 536 天交付 50 萬輛。
值得一提的是,一季研發費用化率已從上年同期的 28.5% 大幅提升至 44%,直接影響當期利潤,但盈利含金量顯著改善,全年預計將維持在這一水平。
(三)奇瑞:利潤降幅最小,毛利逆勢大增
奇瑞是五家中利潤降幅最小的企業,歸屬淨利潤 41.7 億元,同比僅減少 10.32%。但真正值得關注的指標在毛利端:一季毛利 105.64 億元,同比大增 24.9%;毛利率從上年同期的 12.39% 大幅躍升至 16.04%,提升 3.65 個百分點,增幅在五家中最大。

在營收微降 3.45% 的情況下實現毛利逆勢大增,關鍵驅動力是海外業務的高毛利支撐。一季出口 39.3 萬輛,佔總銷量的 65.4%,海外車型的溢價能力遠超國內產品。奇瑞是國內汽車企業中國際化程度最深的一家,2025 年來自其他國家和地區的收入約為 1574 億元,已超過中國市場的 1429 億元。

不過,奇瑞的隱憂同樣清晰。國內銷量僅 20.8 萬輛,佔比不足四成,在國內頭部品牌競爭中存在感仍需加強。一季銷售費用升至 27.23 億元,相較比亞迪的 58.27 億元和吉利的 43.84 億元仍處於低位,國內市場投入力度仍需觀察。
(四)長城:體量最小,但造血功能未傷
長城汽車營收 451.09 億元,同比增長 12.72%,增速居前。但歸屬淨利潤僅 9.45 億元,同比下滑 46%,扣非淨利潤更暴跌 67% 至 4.82 億元。
與比亞迪、吉利類似,匯兌是利潤波動的核心擾動因素。一季財務支出約 1 億元,而去年同期為收益 10.3 億元,淨差額逾 11 億元,直接侵蝕了利潤。相關機構測算,剔除匯兌影響後,長城淨利潤實際同比增長 42%,核心盈利能力穩健向好。

長城一季真正的亮點在財務結構:單車收入達 16.8 萬元,同比提升 1.2 萬元,創歷史最佳一季表現;20 萬元以上車型銷售佔比達 39%,同比提升 6 個百分點,銷售結構持續上移。毛利率 18.5%,為五家中最高,出口佔比提升至 48%,海外高毛利車型對整體毛利的拉動效應顯著。
但銷售費用率的上升需要持續跟蹤。一季銷售費用率 5.8%,同比提升 1.8 個百分點,主因直營渠道建設及新車型上市廣宣增加,這對利潤兌現構成了直接壓制。
(五)長安:逆水行舟,包袱最重
長安汽車一季歸屬淨利潤僅 3.5 億元,同比斷崖式下滑 74.09%,在五家中降幅最大。
匯兌損失同樣是重要擾動因素。剔除匯兌損益影響後,淨利潤同比實際為正增長,綜合毛利率 14.08% 也同比略有改善。但長安的困境不止於匯率:合資板塊投資收益的大幅萎縮是更沉重的拖累,而自主新能源品牌阿維塔、深藍、啟源仍處投入期,短期內難以貢獻正向利潤。

長安的轉機信號同樣值得關注。一季自主單車均價約 8.9 萬元,同環比分別提升 29.8% 和 4.9%,出口 21.3 萬輛,同比增長 33.2%,出口佔比提升至 38%。新能源“香格里拉”計劃、智能化“北斗天樞”計劃、全球化“海納百川”計劃三大戰略同步推進,泰國羅勇工廠已正式投產,深藍汽車獲首批 L3 級自動駕駛產品准入許可。對長安而言,當前階段更接近於黎明前的長期投入。
出口:共振增長,成為最大公約數

五家汽車企業海外銷量無一例外高速增長,出口已從“錦上添花”變為“核心支柱”。海外市場的價值不僅在於量的貢獻,更在於質的支撐,海外車型的毛利率普遍高於國內產品,是各家企業毛利率回暖的核心驅動力。

比亞迪海外銷量近 32 萬輛,同比增長 55%,覆蓋全球 120 個國家和地區。2026 年出口目標上調至 150 萬輛,泰國、巴西、匈牙利等海外工廠的產能爬坡進度是關鍵變量。
奇瑞出口 39.3 萬輛,是中國汽車出口冠軍,海外業務貢獻了大部分利潤。2026 年北京車展期間,奇瑞特意邀請了 4000 多位海外合作夥伴和 800 家海外媒體前來觀展,海外戰略的優先級可見一斑。
吉利出口 20.3 萬輛,同比暴增 126%,其中新能源出口 12.5 萬輛,同比增長 572%,單季度新能源出口就超過了 2025 年全年總量。吉利汽車集團 CEO 淦家閱明確表示:“2026 年公司出口挑戰目標是 75 萬輛”,毛利率預計在 Q1 基礎上保持穩定或微漲。
長城出口 13 萬輛,增速 43.1%。巴西工廠已穩定投產,全年出口有望衝擊 60 萬輛。長安出口 21.3 萬輛,同比增長 33.2%,泰國羅勇工廠已於 2025 年正式投產。

中國汽車工業協會相關人士分析指出,“十四五”期間中國汽車企業實現了跨越式發展,未來將從單一整車出口模式轉向整車出口、CKD 和當地製造並行的模式。海外本地化生產既能規避關稅壁壘,享受當地政策紅利,還能降低長途物流成本。
研發投入:短期利潤換長期壁壘的集體抉擇
在行業利潤率跌至 2.9% 的極限環境下,五家汽車企業的研發投入決策值得深思,研發投入無一縮減,反而普遍加碼。

比亞迪一季研發費用 113 億元,較同期淨利潤高出約 72 億元,累計研發投入已突破 2500 億元。這種“研發開支遠超當期利潤”的模式更接近科技企業的投入邏輯,不跟隨車型週期波動,而以多技術路線長週期同步佈局。3 月發布的第二代刀片電池與閃充技術,常溫下 10% 充至 70% 僅需 5 分鐘,已落地量產。閃充網絡計劃年內建成 2 萬座充電站,覆蓋基於這一基礎設施的能源服務高毛利業務有望持續釋放價值。

吉利走了另一條路更講效率。一季研發投入 44.7 億元,同比節省 4.9%,但研發費用化率從 28.5% 跳升至 44%,“一個吉利”整合下技術共享的協同效應開始顯現。4 月發布的 i-HEV 智擎混動技術熱效率達 48.41%,綜合油耗百公里 2.22 升。智駕方面,千里浩瀚 G-ASD 高級智駕系統用戶規模突破 60 萬,智駕里程超 13.2 億公里,已獲 UN R171 國際認證,成為中國首個在海外規模化應用的高級智駕方案。

長城汽車 4 月發布的歸元 S 平台是全球首個原生 AI 全動力平台,可兼容多動力形式和多車型開發,有望提升核心部件復用率、縮短新車開發週期。首款車型魏牌 V9X 預售價 37.18 萬至 41.18 萬元,首次實現超級 Hi4 插混系統+800V 高壓架構+6C 超快充的深度融合,綜合續航超 1600 公里。

汽車行業正處於電動化、智能化轉型的关键期,技術研發是汽車企業長期競爭力的核心支撐。但值得警惕的是,如果利潤改善不能盡快到來,持續高強度研發投入將面臨資金壓力。對體量較小或新能源轉型尚在投入期的企業而言,“燒錢換未來”的模式必須在一個合理時間窗口內見到成效。
競爭新階段:從“價格戰”到“技工貿”綜合戰
五份財報共同指向一個判斷,中國汽車產業的競爭已從“拼規模”進入“拼質量”的下半場。

從宏觀趨勢來看,2026 年一季國內汽車行業利潤率跌至 2.9% 的歷史低位,已逼近極限。一季近 70 款車型降價,市場對降價刺激明顯“脫敏”。價格戰邊際效用遞減的信號越來越清晰,單純的規模擴張已難以維繫利潤底線。
越來越多的汽車企業開始將競爭焦點從“新車發布會”的競技場轉向“技術 + 全球化”的新戰場。比亞迪構建的“海外拉動盈利→盈利反哺研發→研發驅動產品”正向循環、吉利實現“收入增速>銷量增速,利潤增速>收入增速”的內生式增長閉環、奇瑞海外市場毛利貢獻持續壯大、長城出口高佔比支撐單車毛利穩健、長安三大戰略同步推進,這些路徑共同揭示出一個趨勢,在自主品牌格局已牢固的背景下,頭部汽車企業不再僅僅“拼價格、搶份額”,而是在技術壁壘、品牌溢價與全球化本地化效率上展開更高維度的複合競爭。

有分析人士指出,到 2030 年前後,中國自主品牌與合資品牌市場份額有望形成 7:3 的格局,當前恰處於關鍵的轉折窗口期。但淘汰賽的下半場已經開始,比的已不再是誰跑得更快,而是誰跑得更遠。
五張答卷背後的長期考題
比亞迪的考驗在於,高額的海外產能投入與核心利潤增長能否形成正向飛輪,以及國內市場新能源增速放緩對整體銷量的壓制何時消解。
吉利的課題在於,極氪私有化後高端化戰略能否持續產生品牌溢價,出口增速翻倍後渠道和產能如何匹配;大宗商品上漲對單車成本造成的約 2000 元負向影響需要降本能力來覆蓋。
奇瑞需要回答,國內市場份額持續萎縮的結構性問題如何破局,65% 的出口依賴度在市場政策波動中是否構成隱性風險。
長城需要關注,銷售費用率上升趨勢能否隨新品放量後進入收穫期,扣非淨利潤大幅收縮背後是否有更深層的結構性因素。
長安的挑戰最重,合資板塊的陣痛還需時間消化,自主新能源品牌能否在激烈競爭中實現盈利拐點,將決定其未來五年的發展軌跡。
舊模式在瓦解,新模式在生長。誰能率先在國內新能源品牌向上、海外市場高增長盈利、高強度技術研發回報這三道長期大題中交出令市場滿意的答案,誰就將在這場淘汰賽中掌控主動權。


