首頁現代

搜尋歷史
熱門搜尋
經銷商登入 / 註冊

2026 年 10 月 30 日,北京現代內部人士確認咗一件事:總經理李鳳剛因「個人原因」離任,距離佢 2025 年 11 月 10 日正式履新,仲差九天滿一年。
李鳳剛嘅任職合約係三年,實際做咗一年。喺佢離職幾日前,韓聯社發布咗一組數字:9 月現代同起亞喺華零售合計約 9000 輛,月銷跌破一萬輛關口,市佔率 0.6%。其中,現代約 4000 輛,同比下滑 47%;起亞約 5000 輛,同比下滑 31%。
估唔到,令韓系車重回行業焦點嘅,係呢兩件事。唔幾多前,因為中秋國慶派發豐厚節日費同大禮包,北京現代同悅達起亞剛喺社交媒體刷咗一圈好感。
被遺忘嘅風光
韓系車喺中國市場,曾經有過輝煌嘅經歷。
2016 年,北京現代年銷 114.2 萬輛,悅達起亞 65 萬輛,兩間合計接近 180 萬輛,市佔率逼近 10%,穩坐合資陣營第三極,僅次於大眾同通用。
更早嘅 2013 年,北京現代年銷突破 100 萬輛,成為繼南北大眾之後,國內第三家單一品牌產銷破百萬嘅車企。豐田、本田、日產仲未做到嘅事,現代更早做到咗。
嗰幾年,係韓系車喺中國真正意義上嘅「街車時代」。伊蘭特、K5 停喺無數家庭嘅樓下,經銷商展廳入面客流唔斷。車展上更有因為韓國明星喺場,北京現代展台畀圍到水洩不通,門票畀炒到翻倍,展覽館玻璃門都畀擠壞咗。
北京現代呢間當時嘅明星車企,誕生在 2002 年 10 月,股東雙方北汽同現代各佔 50% 嘅股比。同年 8 月,東風悅達起亞更早一步落戶江蘇鹽城,東風、悅達、起亞三方各佔 25%、25%、50%。

兩家韓系品牌合資車企,用咗一套相似嘅打法:高配備、低價格、快速導入。東風悅達起亞成立三個月後,第一台車千里馬下線,迅速進入小型家用轎車市場。北京現代亦喺同年底,上市咗第一台索納塔,隨後進入公務同商務用車市場。
此後,賽拉圖、福瑞迪、獅跑、K3、智跑、K5,伊蘭特、悅動、途勝、ix35,兩個品牌頗有默契地,一款接一款車型鋪落去。現代主攻把合資車嘅價格打落嚟,起亞主攻令合資車更好睇。兩間合起嚟,把韓系車嘅形象釘咗喺「便宜、靚、配備高」上。
兩間企業喺嗰幾年也都忙於擴產能。北京現代喺北京順義之外落子滄州、重慶,一度排落五座工廠;悅達起亞喺鹽城擁有三座工廠。產能越鋪越大,所有人都默認增長仲會繼續,冇人有喺呢個時候諗,呢啲廠房將來如果空落低會點樣。
轉折同分野
轉折嚟得好突然。2017 年初,薩德事件發酵,韓系商品喺中國消費者心中嘅地位迅速下移。呢件事非企業所能控制,卻恰好直击韓系車命門。
北京現代同東風悅達起亞,都喺 2017 年迎来下滑。北京現代當年銷量跌到 78.5 萬輛,同比下滑 31.3%;東風悅達起亞跌到約 36 萬輛,同比減少 45%,幾乎腰斬。
韓系車喺華銷量嘅轉折,當然唔係薩德事件決定嘅,薩德係導火索,卻並唔係根本原因,喺嗰時嘅兩間車企內部同外界都有共識。韓方總結「喺最火嘅賽道上缺乏優秀嘅 SUV 產品」,起亞更是坦言「太樂觀咗,產品宣傳同定價上都有失誤」。
兩間車企隨後都開啟咗減價促銷,北京現代更是推出 4.99 萬元起售嘅全新瑞納。2018 年,北京現代銷量短暫企穩,東風悅達起亞小幅回升。
但呢個好似係一次回光返照,此後係更可怕嘅下滑通道。兩間企業銷量一路下探,一度傳出出售工廠、收縮渠道嘅消息。亦係從呢度開始,雙方走向唔同方向。
北京現代呢邊,中華股東嘅訴求同主張出現咗分歧。中方希望以更高嘅銷量目標,撐住渠道同份額;韓方希望以更保守嘅目標,減少虧損。中方主張大刀闊斧降本、引入本土供應鏈;韓方傾向於保護既有嘅韓系供應商體系,北京現代近八成嘅供應商屬於韓系。
50:50 嘅持股比例,放喺一對同樣強勢、互唔相讓嘅股東身上,變成咗面對困難同挑戰時僵持唔落同難以調和嘅拉扯。落喺北京現代呢間合資公司上,則係要命嘅管理內耗同長期戰略不明,企業喺激烈競爭同失序中唔知該飄向邊度。
2024 年,北京現代年銷量已來到 15.42 萬輛,呢係從 114.2 萬輛一路下跌嘅第八年。
同年嘅另一邊,悅達起亞全年銷量回升到 24.8 萬輛,同比增長 49.2%。呢一數字,主要靠嘅係出口。

2018 年 7 月,起亞新任副社長陳炳振出任東風悅達起亞總經理,次月,東風悅達起亞便拿到第一個海外出口訂單:400 台煥馳發往埃及。從拿到訂單到發船,滿打滿算唔到四個月。
從呢個速度可以看出,韓方幾乎係喺陳炳振上任後,第一时间確定咗東風悅達起亞嘅出口戰略,透過起亞全球網絡,嘗試轉移中國工廠开工唔足嘅產能問題。
400 台煥馳發往埃及後,第二批 856 輛煥馳馬上海港裝船,其中 200 輛繼續去埃及,656 輛發往菲律賓。幾日後,首批 288 台引擎也裝船出口斯洛伐克。之後便係更密集嘅整車同引擎出口。
2021 年 12 月,東風悅達起亞迎來更重要嘅轉折。東風以 2.97 億元掛牌轉讓手中 25% 股權,江蘇悅達作為唯一競拍人接落,「東風悅達起亞」更名為「悅達起亞」。
東風抽身後退後,悅達起亞嘅股東變成咗兩方,雖然都係 50:50 嘅股比,但悅達起亞嘅內部結構顯然更簡單。話事權一直喺韓方,股權變更後,決策鏈條變短咗,韓方話事權也更重咗。
悅達起亞仲建立咗同起亞全球一致嘅管理體系,每個部門只設一個負責人,廢除雙簽制。曾有合資公司離職高層評價雙簽制,「本質係透過駐派嘅管理者去確保股東自身利益,而非合資公司嘅利益」。
沒咗雙簽制嘅管理內耗,完全韓方話事嘅悅達起亞,喺面對中國市場更加激烈嘅價格戰時,戰略更加傾向出口,鹽城工廠明確成為起亞全球網絡中嘅一個出口樞紐。公司雖然仍喺喊「喺中國,為中國」,但出口嘅分量一年重過一年。
邊係邊非呢
2025 年,北京現代開始有唔好嘅跡象。首先係股東雙方喺戰略上似乎達成咗一致。
當年 3 月,北汽同現代聯合增資 80 億元。10 月又發布「智啟 2030 計劃」,定下目標:未來 4 到 5 年投放 20 款新產品,5 年達成年銷 50 萬輛(國內 30 萬輛、出口 20 萬輛),強化「喺中國、為中國、向全球」戰略。
喺煙台同上海,北京現代成立以中國工程師為主體嘅研發分支,規模超過 1300 人,聚焦新能源開發、智能駕駛、智能座艙,旨在提升喺中國市場嘅產品定義同技術路線主導權。
同年 11 月,又任命咗北京現代成立以來第一位中國籍總經理——李鳳剛。呢個任命被解讀為現代汽車全球行政總裁穆厚載推動管理層本地化嘅一環,穆厚載喺 2025 年 1 月上任,係現代汽車歷史上首位非韓國籍全球行政總裁,主張用更了解本地市場嘅人營運本地市場。
北京現代亦喺 2025 年實現銷量 21 萬輛,迎来 8 年下滑後難得嘅增長,出口開始加速。
李鳳剛當然想要大刀闊斧地幹一番,上任後佢提出「融合直售」,想令客戶喺線落單、全國價格統一。2026 年 4 月嘅北京車展上又發布咗「星馳計劃」,目標到 2030 年把經銷商網絡從 200 多間拓展到 484 間。
但離職嘅消息嚟得更快。據知情者透露,李鳳剛實際獲得嘅資源配置權同決策主導權,同佢嘅頭銜唔匹配。喺韓方駐派嘅管理序列中,中方人員嘅補充進展有限,關鍵崗位仍係以韓籍人員為主。網上消息話管理層想令煙台技術中心支持北京現代嘅工作,一部分精力要花喺「請韓方研發團隊食飯」上。

股東雙方嘅目標仍然好難達成一致,分歧仍出喺保銷量定係減虧損嘅核心問題上。中方希望設定更高嘅銷量目標、以更大幅度降本。但降本喺韓方看來唔只係財務問題,而係牽動韓國總部既得利益嘅問題。
直到 2026 年 9 月,中華股東雙方先至勉強達成共識,放棄更高銷量目標,年銷量定喺約 16 萬輛,虧損控制在 19 億元左右。
呢份共識敲定後唔久,李鳳剛離職嘅消息就傳咗出嚟,對外表述為「個人原因」離職。現代中國一名內部人士表示,「我哋內部好認可佢喺任期間所採取嘅措施」。
此時嘅悅達起亞,則係另一番景象。2025 年,悅達起亞全年銷量 25.4 萬輛,連續兩年正增長。但呢其中,出口 17.3 萬輛(佔 68%),內銷 8.1 萬輛(佔 32%)。
到 2026 年 9 月,悅達起亞已累計出口整車超過 66.64 萬輛,出口銷售額突破 74.4 億美元,覆蓋 92 個國家同地區;引擎累計出口超過 55 萬台,銷往韓國、俄羅斯、越南、馬來西亞等地。
出口也撐起咗公司嘅利潤。2025 年全年,悅達起亞淨利潤 8.43 億元,終於扭虧為盈。公司賺錢後,悅達起亞也及時分羹畀員工。
2025 年,悅達起亞普調薪酬,生產崗位績效工資每月調高 100 元,管理崗位職級同績效合計每月調高 225 元;年終獎派發 3 個月,比上一年多咗 0.5 個月。
2026 年 6 月,悅達起亞再次普調薪酬。對於呢次漲薪,內部通知稱「2026 年全球汽車市場挑戰重重,包括中東地緣衝突推高原材料成本、匯率波動、國內乘用車市場內卷加劇,但經營層面堅持『以人為本』,認同員工奉獻,因此實行全體調薪」。
2026 年中秋國慶,悅達起亞派發 1400 元現金節日費(公司 1000 元 + 工會 400 元)加零食大禮包同月餅。悅達起亞員工將呢個放上社交媒體後,引發咗網民唔少討論。
有網民盛讚韓系車企嘅員工保障同人文關懷。呢一點確實無可置疑,哪怕係處境唔易嘅北京現代,都同樣為員工送上咗並唔寒酸嘅雙節福利:500-1000 元現金節日費加實物禮品。呢份福利放喺 2026 年嘅整個汽車行業,都算得上體面。
當然,亦有疑似離職員工吐嘈呢幾年由於韓系車喺華邊緣化,導致大規模裁員。相比保障在職員工嘅福利,離職員工更希望有一份長久嘅工作保障,哪怕人人食粥,都比有人食有人飲要強。
邊啱邊錯呢?世間好多事,都冇標準答案。就好似博爾赫斯喺《小徑分岔嘅花園》入面寫嘅:時間永遠分岔,通往無數嘅未來。我哋走上唔同嘅路,邊都唔知另一條路上係咪開滿咗花。
十年過去咗,韓系車雖然已經邊緣化,但兩間企業都仲喺度,同所有其他車企一樣,努力向未來出發。而未來會點樣,邊都無法喺而家答。
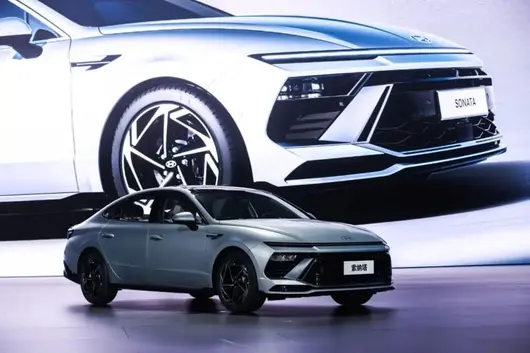

【CNMO 科技訊息】印尼混合動力汽車市場今年繼續擴大。數據顯示,2024 年 1 月至 8 月,印尼混動汽車批發銷量達 5.804 萬輛,按年增 43.3%。喺呢種背景下,現代汽車 Palisade Hybrid 以 774 輛嘅銷量位列當地混動汽車銷量榜第 9 位,Santa Fe Hybrid 以 538 輛排名第 14 位。

圖片源自網絡
據印尼汽車工業協會公佈嘅數據,今年前 8 個月,印尼汽車總銷量為 85.9256 萬輛,之中混動汽車佔比約為 6.75%。從市場結構睇,當地混動汽車銷售增長主要係由適合家庭使用嘅大型 MPV 同 SUV 帶動,相關車型需求比較明顯。
分車型嚟講,豐田 Innova Zenix Hybrid 以 1.7845 萬輛位居首位,Veloz Hybrid 銷量係 1.5554 萬輛,排名第二。隨後係鈴木 XL7 Hybrid,銷量 5572 輛;Fronx Hybrid 銷量 3294 輛;本田 HR-V Hybrid 銷量 3225 輛。呢啲車型構成咗印尼混動汽車市場嘅主要銷量來源。
現代汽車方面,Palisade Hybrid 同 Santa Fe Hybrid 均進入當地混動汽車銷量前列。其中,Palisade Hybrid 係現代喺印尼市場銷量最高嘅混動車型。按現有數據計算,呢兩款車型合計銷量為 1312 輛,喺當地混動汽車市場中佔有一定份額。

撰文 | 張霖郁
編輯 | 黃大路
設計 | 甄尤美
很多全球車企,在中國和在世界其他地方是兩種現狀。
比如雷諾,一個在中國已失去存在感的品牌,在欧洲却像吉利之于中国,正勃勃生機。
再比如現代、起亞,已多年在中國直不起腰來,但在美國、歐洲乃至其他市場,長期是當地消費者購車的重要選擇之一。
現代汽車集團在中國被低估,但這也與它自身戰略以及大環境有關。今天的中國車企紛紛出海,現代起亞或是一個值得研究的樣本。
現代、起亞和捷尼賽思面向不同消費者,保留各自的產品與品牌表達,同時共享集團的平台、研發、採購和製造資源。
根據兩家公司 2026 年 7 月 1 日發布的銷售公告,上半年,現代汽車公司包含捷尼賽思在內,全球銷量約 196.6 萬輛;起亞約 163.1 萬輛,兩者合計約 359.7 萬輛。其中,現代汽車公司銷量同比下降 4.9%,起亞增長 2.7%,創下其上半年銷量紀錄。

同期,現代汽車公司韓國銷量約 31.7 萬輛,起亞約 29.6 萬輛。韓國本土為集團提供了穩定的業務基礎,但更大的銷量來自海外。
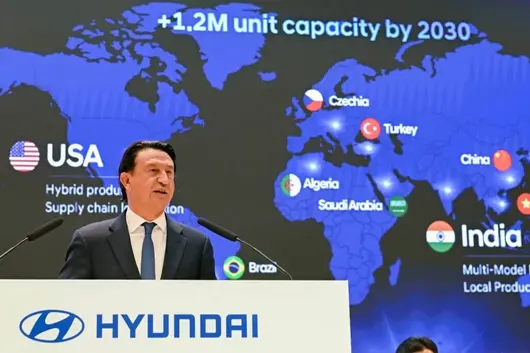
現代和起亞在美國分別經營產品與渠道,在歐洲通過捷克、土耳其和斯洛伐克等製造基地供貨,在印度也各自建立了本地生產體系。兩個品牌共享集團的技術與採購資源,同時面對不同的用戶展開競爭。
我們在中國看到的現代起亞,顯然不足以代表這個集團的全貌。但全球規模也沒有讓兩家公司擺脫利潤壓力。
2026 年第二季度,現代汽車公司收入 49.22 萬億韓元,同比增長 1.9%;營業利潤 2.85 萬億韓元,同比下降 20.8%,營業利潤率 5.8%。起亞同期收入 33.03 萬億韓元,同比增長 12.6%;營業利潤 2.62 萬億韓元,同比下降 4.9%,按此計算營業利潤率約 7.9%。

起亞的收入增幅和營業利潤率高於現代汽車公司,但兩家公司都面臨收入增長、營業利潤下降的情況。不同品牌、不同產品組合,在同一個集團內部呈現出不同的經營結果。
全球佈局讓現代起亞擁有多個市場支點,卻沒有消除成本、產品和競爭帶來的壓力。

它們在中國沒有發展好,並不妨礙研究它們怎樣建立全球業務、如何在全球取得成功。但同時,這套體系也面臨著新汽車時代的挑戰。

現代起亞出海

現代出海的起因,首先是韓國市場太小。
中國車企只要把本土市場做好,就可能達到數百萬輛規模,並依靠中國供應鏈完成一輪又一輪技術迭代。現代沒有這樣的條件。
1967 年成立,1968 年開始生產福特 Cortina,1976 年把 Pony 出口到厄瓜多爾,1986 年讓 Excel 進入美國。它在學習造車的同時,就必須尋找海外買家。
對於後發工業汽車,平台、模具、研發和工廠都是需要規模分攤的投入。韓國本土需求決定了,現代如果想成為大型汽車企業,就不能等到所有能力成熟後才考慮海外。
全球市場從很早開始,就是它建立工業能力時必須面對的約束。
這使中韓車企的成長條件有所不同。
中國企業可以依托龐大的國內市場完善產品、積累規模,再擴大海外業務。現代則更早需要學習怎樣進入別人的市場,理解別人的價格承受能力、審美、道路和消費習慣。這種差異並不決定誰更先進,卻影響了企業後來怎樣分配資源和權力。
現代最初同樣依賴低價。但美國市場很快讓它明白,低價能夠帶來第一次購買,質量和服務才能帶來第二次。
1998 年,現代汽車美國公司為 1999 年款新車推出包括 10 年或 10 萬英里動力總成有限保修在內的保障方案。這是一次建立信用的具體行動。
在保修條款覆蓋的範圍內,它把消費者擔心的部分可靠性風險轉回廠家,也要求製造、維修和質量管理跟上。一個陌生品牌能否站住腳,需要讓消費者相信,買車之後發生的問題仍然有人負責。
1998 年收購起亞,是現代建立今天這套全球體系的另一個重要節點。兩個品牌逐漸擴大平台和採購的共享,同時保留各自的設計與市場表達。
2005 年,現代阿拉巴馬工廠投產,起亞隨後在佐治亞州建立生產基地。現代、起亞由進口品牌逐漸成為當地僱主、採購方和投資者,與供應商、經銷商及地方政府建立長期關係。
現代的 Palisade、起亞的 Telluride 等大型 SUV 回應了家庭出行需求,混動車型回應使用成本,捷尼賽思則承擔品牌向上的任務。兩個大眾品牌加上豪華品牌,讓集團能夠在不同價格和需求之間展開競爭。
美國的現代起亞,不只是韓國車型增加幾個配置。當地需求進入了產品定義,購車金融、租賃和服務則進入了消費者的日常生活。
印度走的是另一條路。
現代 1996 年設立印度業務,1998 年推出 Santro 並展開本地生產,從小型車逐步擴展至緊湊型 SUV。價格、空間、油耗和維修便利性,構成了當地家庭更現實的購車判斷。

起亞後來進入印度,通過當地生產和 SUV、MPV 等產品建立業務。兩個品牌在同一個市場形成不同的產品組合,也讓印度在集團全球佈局中的分量進一步增加。
現代印度在 2026 年 2 月的業績交流中披露,本地化水平已達到 84%。隨著當地採購與製造能力不斷深化,印度同時承擔銷售市場、製造基地和區域出口中心的角色,向中東、非洲、中南美及亞太其他市場供貨。
歐洲又有不同的要求。
現代建立當地研發能力,通過捷克和土耳其工廠供貨,起亞在斯洛伐克形成製造支點。車身形式、駕駛感受、安全和排放要求,需要在開發階段解決。消費者熟悉的渠道、維修和配件供應,則決定產品上市後能否持續經營。
巴西的本地化甚至直接進入動力系統。
2012 年投產的現代巴西工廠和面向當地開發的 HB20,需要適應乙醇燃料體系、購買力與使用環境。中東和非洲更多依靠分銷夥伴建立覆蓋,再根據需求和政策深化組裝、採購。亞太市場對多人出行的需求,則為 MPV 和 SUV 提供了不同於歐洲的產品空間。
這些市場沒有被現代起亞當成同一套車型的不同銷售地址。
韓國本土提供研發、平台和製造基礎,各地區形成自己的產品組合、供應鏈和經營關係。集團共享資源,品牌分別面對消費者,地區業務則處理當地需求。
現代起亞完成變化,是不同市場逐漸進入企業內部,參與決定這家集團生產什麼、怎樣生產,以及怎樣服務用戶。

被低估的設計

設計在其中的作用,往往被性價比的印象遮住。
過去人們談韓國車,首先想到性價比。
今天,現代 IONIQ 5 的像素燈、起亞 EV9 的幾何輪廓,都在把品牌變成可識別的產品語言。現代起亞吸收全球設計人才,也逐步形成自己的表達。韓國消費電子、家居、零售和文化產業面向全球消費者的經歷,也為理解這種審美表達提供了背景。
對於汽車,文化可以體現於比例、材質、色彩、空間和介面中,並不需要每次都變成一個顯眼的傳統符號。現代起亞值得研究的地方,是怎樣讓不同文化背景的人理解它們的設計,同時願意為之付費。
共享平台和技术之後,兩個品牌仍然需要保留各自的面貌。技術協同能夠分攤成本,設計與產品定位則需要給消費者不同的選擇理由。
當電池、電機、芯片和螢幕越來越容易獲得,產品差異不會自然消失,但只依靠配置表建立優勢會越來越難。設計、易用性與整體體驗,將影響品牌能否擺脫價格競爭。
當然,現代起亞並沒有發明全球化。豐田更早完成了這條路上的許多工作。
1984 年,豐田與通用成立 NUMMI,即新聯合汽車製造公司,積累在美國組織生產和處理勞動關係的經驗,再擴大自己的製造體系。2004 年開始投放車型的 IMV,即創新型國際多用途汽車項目,則把泰國、印尼、南非、阿根廷等基地納入共同平台和跨國分工,讓一個國家的工廠服務多個市場。
豐田建立優勢,是可靠性、生產管理、維修網絡和長期使用成本。現代起亞作為更晚的進入者,需要一邊補品質,一邊通過設計、配置和價格組合縮小品牌差距。
它們都重視本地經營,現代起亞的經歷則更接近中國車企今天正面對的處境:產品已有競爭力,消費者為什麼仍然不願意換品牌?
這也是對比奇瑞、吉利和比亞迪時,這個樣本最有價值的地方。
奇瑞較早進入新興市場,依靠高性價比產品、當地經銷商和合作組裝擴大覆蓋,再深化製造與品牌投入。這條路徑與現代起亞有相近之處。
接下來的考驗,是把不同合作夥伴帶來的擴張速度,轉化為穩定的質量、備件和服務標準。國家、品牌和車型越多,渠道管理的難度越高。
吉利更多借助資本入股或收購以及技術合作。
沃爾沃以及與雷諾在巴西的合作,帶來了不同形式的品牌、研發、工廠和區域關係,也讓中國技術進入已有的全球網絡。它需要解決的,是品牌自治與平台共享怎樣相處,以及複雜的股權和合作關係能否真正提高效率。
比亞迪則依靠電池、電驅、整車和插混技術之間的協同,把中國市場形成的規模與成本優勢推向海外。
泰國工廠把當地銷售與區域出口放在一起,已體現了生產網絡的思路。接下來的考驗,是海外建廠、本地採購和渠道服務增加投入之後,比亞迪還能保持多大的成本優勢,以及能否把產品競爭力轉化為經銷商的利潤和用戶的長期信任。維修效率、備件供應和二手車殘值,都需要持續經營來積累。
現代起亞提供的經驗,是出海的考核最終必須落到當地經營上。汽車發進渠道之後有沒有賣給用戶,經銷商能否賺錢,備件多久到達,融資成本能否接受,比宣布進入多少個國家更能說明業務質量。
本地化也需要權力跟著責任走。
一個地區要對銷量和利潤負責,就必須能夠影響產品定義、配置、上市節奏和合作夥伴選擇。總部保留平台、質量與安全標準,當地團隊則需要有能力回應市場。

新汽車時代

中國正在改變汽車的價值結構。新能源平台、電池、智能座艙、輔助駕駛和快速更新,已形成一個高強度的創新環境。
新的功能和產品概念可以迅速進入大量車型,在真實競爭中被驗證、改進或者淘汰。
中國車企因此獲得了很高的產品體驗上限。但一輛在中國高度成熟的智能汽車,到了其他市場,未必能夠完整保留這套體驗。
地圖、賬號、音樂、支付、雲服務和 AI 應用需要重新連接;數據權限、隱私設定和主動推薦需要重新設計。一項在國內可以通過語音完成的服務,到了海外,可能沒有相應的服務商,也可能需要重新取得用戶授權。當地用戶是否需要它,同樣不能預先假定。
過去的本地化主要圍繞法規、底盤、動力和語言展開。今天,它越來越深入汽車的軟件結構和商業關係。中國數字生態整合得越深,海外遷移時需要重新開發和協調的部分,也可能越多。
中國智能化的優勢,需要通過另一套組織能力才能在海外兌現。功能增加多少,應由當地需求決定;用戶希望系統主動到什麼程度,也需要研究。不能把中國市場的高配置密度,直接等同於所有市場的高滿意度。
現代起亞長期面對多個市場,積累了處理地區差異的經驗。這種經驗可能有助於它們適應不同的數字生態。
但是否已經具備足夠好的軟件架構、開發效率和應用體驗,是另一個仍待檢驗的問題。
輔助駕駛會把難度進一步提高。
上海的非機動車、巴黎的環島、美國郊區的停車讓行,涉及不同道路環境和長期形成的駕駛習慣。在中國完成大量驗證,不意味著可以跳過海外的本地驗證。
數據能否採集、存儲在哪裡、怎樣用於訓練,也受到不同地區規則的影響。汽車平台可以盡量統一,數據閉環卻需要具備區域能力。對於中國車企,這增加了全球化成本;對於現代起亞,遍布全球的銷量也不會自動轉化為可用的輔助駕駛數據。
現代起亞在中國的失利,恰好提醒它們,過去積累的全球能力也有邊界。
北京現代曾在 2013 年突破百萬輛年銷量,起亞也曾在中国擁有遠高於今天的市場存在感。本地工廠、合資夥伴和渠道一度齊備,但當中國品牌在品質、設計、SUV 以及新能源上持續推進,韓國品牌原有的購買理由逐漸變弱。2017 年前後的外部衝擊加劇了下滑,卻不足以解釋此後的長期低迷。
製造已經本地化,技術選擇和產品投放卻仍需持續跟上中國市場的變化。當消費者開始用座艙、輔助駕駛和更新速度評價汽車,過去的燃油車信用無法自動變成新產品的吸引力。
因此,中國對現代汽車集團的意義,也不能只剩下恢復銷量。它還需要重新進入這裡的創新體系。
現代已開始引入中國夥伴的技術能力。2026 年公布的中國戰略中,包括與 Momenta 合作開發輔助駕駛系統,以及在智能座艙中引入豆包大語言模型。這些合作能否改善產品體驗,還需要量產表現與持續更新來驗證。來源:現代汽車中國戰略說明
豐田在中國車型上採用 Momenta 技術,日產和馬自達也通過中國團隊或合作夥伴推進新能源產品,都說明中國對全球車企的意義,正在從銷售市場延伸至技術和產品能力的輸入端。
現代、起亞的中國合資公司,也有了新的角色。
悅達起亞鹽城工廠已成為全球出口網絡的一部分,但製造出口只是其中一層。中國供應鏈和研發速度,還可以支持產品開發,再通過集團的法規、質量和品牌體系進入其他市場。
北京現代羿歐(ELEXIO)已經開始沿著這條路徑走向海外。這款電動 SUV 由北京現代生產,於 2025 年 10 月率先在中國市場推出,隨後進入澳大利亞市場,是現代「在中國、為中國、走向全球」戰略下的產品。
但羿歐在中國上市後銷量低迷,尚未打開局面。中國開發和製造、借助集團渠道進入海外,說明產品已經接入全球網絡;它是否具有足夠的競爭力,仍需由市場回答。
羿歐的考驗因此有兩層:在中國,它需要重新建立消費者選擇現代電動車的理由;在海外,它需要證明,經過當地適配之後,這套產品能否獲得持續銷量和合理利潤。中國市場的低迷不能直接預判海外結果,但同樣不能被海外投放的消息掩蓋。
這要求全球公司有能力判斷,哪些中國創新可以遷移,哪些需要調整,哪些只適合中國。在中國發現和驗證創新,再讓它適應不同國家的用戶,是現代汽車集團需要進一步建立的能力。
它能否完成這一步,將直接影響現代起亞怎樣應對中國車企的海外挑戰。

全球市場的新競爭

歐洲的競爭已同時落在純電、插混、價格和軟件體驗上。
現代和起亞各自的電動車產品擴展了集團的市場覆蓋,也使兩個品牌能夠以不同設計和車型爭取用戶。但擁有電動車產品,並不意味著已守住市場。中國品牌還在補生產和渠道,現代起亞則需要應對成本與體驗上的競爭。
南美和東南亞的競爭更直接。
中國車企把電池和插混優勢帶到當地,也在建設工廠、渠道和服務體系。插混尤其可能改變一些公共充電設施尚不充分的地市場:對於具備日常充電條件的消費者,不必等到公共充電網絡完全成熟,就能獲得日常電動駕駛體驗。使用成本能降低多少,則取決於當地油電價格和實際充電、行駛情況。
現代起亞需要判斷,燃油車和普通混動還能支撐多久,純電、插混和增程應以什麼速度進入。投入太慢會失去用戶,太快則可能承擔閒置產能。中東和非洲也不能籠統處理,海灣與其他市場的購買力、能源價格和基礎設施差異很大。
美國和印度提供了不同程度的緩衝。
美國的準入限制,印度的投資環境和本地產業關係,都提高了中國車企直接進入的難度。但現代起亞仍要面對豐田、美國本土企業,以及印度的馬魯蒂鈴木、塔塔和馬恆達。政策可以影響競爭發生的時間,卻不能替企業解決成本、產品和需求問題。
兩家公司的產品與投資選擇,已經體現了這種判斷。
現代汽車公司繼續擴大北美和印度產能,加強混動,並計劃從 2027 年上半年開始推出首批增程車型。起亞則在擴展純電、混動產品之外,把 PBV 專用車輛業務作為新的增長方向。集團的共同技術基礎,正在被用於不同品牌、不同市場的產品安排。來源:現代汽車 2026 年投資者日公告、起亞 2026 年投資者日公告
真正困難的是,多條技術路線都需要錢,也都需要組織承接。
燃油、混動、純電和增程同時投入,新舊工廠需要協調,軟件、自動駕駛和機器人又在爭取研發資源。集團正在推進 Pleos 座艙和軟件定義汽車,隨著相關系統進入量產,開發、驗證及持續更新的效率將接受實際使用的檢驗。
過去幫助它建立全球規模的流程,在新競爭中也可能增加時間和成本。地區業務越多,統一架構越重要;市場差異越大,當地自主權也越重要。兩者之間怎樣分工,是全球汽車公司今後必須反複調整的事情。
現代汽車公司為 2030 年設定了 555 萬輛銷量和超過 9% 的營業利潤率目標;起亞設定了 413 萬輛銷量和 10% 的營業利潤率目標。兩家公司的銷量目標合計約 968 萬輛,實現這些目標需要同時改善產品結構、成本和產能利用率。來源:現代汽車目標、起亞目標
如果中國競爭者不斷提高性價比,而現代起亞只能增加折扣,規模目標與利潤目標就會彼此牽制。共享技術和採購可以分攤投入,但不能替代每個品牌在當地市場建立購買理由。
現代起亞過去已證明,它們善於吸收外部能力,並把這些能力放進自己的全球體系。下一步,它們還需要證明自己能否更快創造新的產品體驗。中國車企的任務則是,讓已經形成的創新能力,在不同法規、文化和數字生態中繼續成立。
因此,現代汽車集團最值得中國車企學習的,是怎樣讓一家從本土成長起來的企業,在許多國家持續經營,讓當地用戶願意購買、長期使用,再次選擇它。這種能力要落實到產品、工廠、供應商、渠道和每一次售後服務中。
而中國給它出的新考題是,當汽車的技術和體驗標準越來越多地在中国形成,它能否把這些變化及時帶入全球體系。
現代起亞已經證明了怎樣成為一家全球車企,接下來還要證明,怎樣在汽車被重新定義之後,繼續做好這家集團。
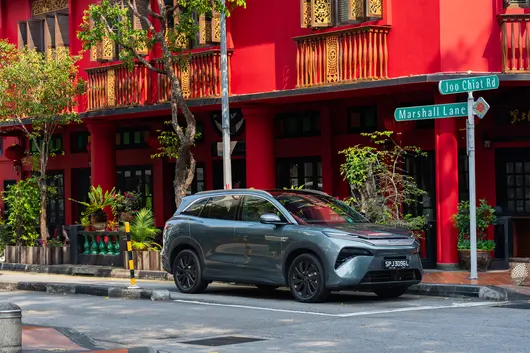
一隊由西安出發嘅車隊,33 天後喺新加坡停下。路線圖上寫住上萬公里,車窗外由國內六省換咗去泰國、馬來西亞,再一路抵達獅城。呢個收官好有意味:陸上絲路由西安啟程,海上絲路喺新加坡交匯,曾經嘅駝鈴同帆影,而家換咗成新能源車駛過山海嘅聲音。一條跨國路線,亦變成咗一場持續一個多月嘅公開體驗。

王朝、海洋、騰勢、方程豹、仰望多款車型組成嘅車隊,將高速、山路同城市塞車都跑咗一遍。長途旅行好誠實,補能快唔快、連續駕駛累唔累,跑幾日就會見底。比亞迪閃充用 5 分鐘由 10% 充到 70%、9 分鐘充到 97%,將等待壓進一杯咖啡嘅時間;天神之眼輔助駕駛則喺漫長路途度分擔重複操作。絲路遠行綠能相伴,喺度有一個清晰嘅畫面:車隊照計劃前進,技術安靜地解決每一段路上嘅麻煩。


終點揀喺新加坡,亦令呢趟旅程多咗一層現實落腳點。呢度汽車擁有成本較高,揀車自然會多做幾輪功課。2026 年 1 至 7 月,比亞迪喺當地乘用車市場份額達到 24.7%,純電市場份額達到 40.3%,並已佈局 16 處零售點。街道、商圈同購物商場入面越來越常見嘅品牌身影,比一場收官儀式更能說明當地消費者嘅態度。


我鍾意今次行程嘅一點,係佢將文化尋訪同真實用車擺喺同一條路上。古絲路要經歷驛站、港口同季風,今日嘅跨國遠行要面對續航、補能、路況同本地服務,時代換咗,抵達仍要靠一步一步走出嚟。車隊喺新加坡停下,路線卻無結束。

真正留下嚟嘅,係中國新能源汽車已經能夠喺萬里長途中穩穩完成任務,亦能駛入另一座城市嘅日常生活。