首頁東南

搜尋歷史
熱門搜尋
經銷商登入 / 註冊

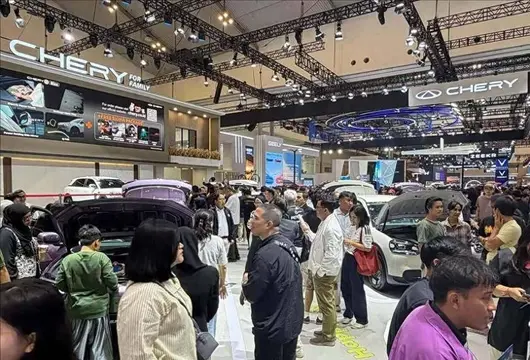
2025 年,整個東盟市場汽車銷量 325 萬輛,在全球各區域市場中排名第五,規模遠不及中美歐,但這個整體處於發展中的區域,有龐大的人口紅利,以及仍待釋放的 Demand,亦是中國車企出海最重要的目的地之一。

經過數年的快速增長,比亞迪、吉利、奇瑞、長城、名爵等品牌,已經在多個東盟國家進入主流榜單。接下來我們將基於 7 月份的銷量數據,聚焦印尼、馬來西亞、泰國、菲律賓、越南等五個東盟國家,看看中國車企在當地都取得了怎樣的好成績。
五個東南亞國家裡,7 月份合計總銷量大約 32 萬輛,其中規模最大的馬來西亞和印尼單月都超過 8 萬輛,越南、泰國位於第二梯隊,單月規模接近 6 萬輛,菲律賓則在 3.7 萬輛左右。
註:本文銷量數據來自外網統計,類似 Omoda/Jaecoo 等中國車企面向海外市場的品牌,都計入中國品牌,另外部分來自寶騰品牌基於吉利平台、架構的貼牌車型,亦擠入中國品牌車型。
01
印尼:比亞迪進入 Top 3,中國品牌份額超兩成

在人口數量、汽車市場規模上,印尼都是東南亞的領頭羊,不過其在汽車市場的地位並不穩固,馬來西亞在身後緊追不捨。
7 月份印尼新車銷量 8.11 萬輛,同比大漲 34%,增速甚至超過了越南,今年前七個月累計銷量 51.8 萬輛,增速亦達到 18.9%。

品牌總榜裡,豐田、大發兩個日系品牌佔據冠亞軍,份額分別達到 26.7% 和 17.4%,再加上後面的品牌,日系陣營在印尼的份額輕輕鬆鬆超過了四分之三,而且大發、三菱、日野、五十鈴等品牌,依然保持著強勁的增長。

比亞迪是目前唯一擠入 Top 5 的中國品牌,而且排名已經進入前三,超越了三菱和鈴木,7 月銷量 6569 輛,同比增幅達到 1.8 倍,在印尼佔據了 8.1% 的份額。另外奇瑞旗下的 Jaecoo 是新加入者,7 月也以 3200 輛的規模位列第八。
再往後看,吉利、五菱、奇瑞、名爵、小鵬、埃安、捷途共 7 個中國品牌集中在 11-20 名區間裡,銷量規模從 300 到將近 2000 輛。

單看中國品牌榜,絕大多數都呈現出遠超當地總體市場的增速,比亞迪貢獻中國品牌總體近四成銷量,前五個中國品牌合計接近九成,奇瑞、埃安、騰勢等品牌亦遭遇了不小的下滑,說明目前中國車企在當地整體大步增長的同時,少部分品牌已經出現了掉隊的迹象。

印尼車型榜反映出了強烈的實用主義,大發 Gran Max Pikap 排名第一,說明小型商用皮卡仍是市場剛需;豐田 Kijang Innova、Avanza、三菱 Xpander、豐田 Rush 等車型,體現了家庭和中小企業對七座、空間、耐用性、轉售價值的長期偏好。鈴木 New Carry、Daihatsu Sigra、Calya 等則對應低成本運輸和首購需求。
這種偏好與印尼的用車環境相關:家庭人口多、跨城和載物需求強,購車決策通常同時考慮座位數、耐用性、融資成本和售後半徑。傳統熱銷車未必技術最先進,但維修便利、保值穩定、家庭與商用兼顧。中國車型要進入主流,必須把這些理性因素與新能源使用成本結合起來,而不能只強調智能配置。

中國車型裡,比亞迪 Atto 1(海鷗)以總榜第二成為最醒目的中國車型,核心原因是把純電門檻壓到約 2 億印尼盾(約 7.6 萬人民幣)級別,同時車身緊湊、適合雅加達等城市通勤。它不是替代 Gran Max 或 Innova,而是給城市家庭第二輛車、年輕用戶和城市的高頻通勤,提供一個低於傳統電動車預期的選擇。

Jaecoo J5 進入總榜第六,說明中國品牌的吸引力並不只靠低價。J5 以 SUV 姿態、較大的電池、完整的安全與舒適配置切入 2.5 億—3.2 億印尼盾(約 9.5-12 萬人民幣)區間,直接面對原本考慮日系緊湊 SUV 的用戶,核心賣點是用接近燃油 SUV 的預算,提供更大的尺寸感、更多配置和新能源身份。

比亞迪 M6(宋 MAX)和吉利 EX2 的風格則另有不同,M6 進入總榜,切入印尼最重要的 MPV 場景,說明電動化開始從個人小車扩展到家庭多人出行;EX2 則以介乎 Atto 1 和 J5 之間的价格與尺寸,滿足對科技配置和空間有更高要求的用戶。
整體講來,中國車型在印尼市場的格局不是單一爆款,而是小型純電、SUV、MPV 三條線都在同時推進。
小結:
中國品牌對印尼原有格局的挑戰,首先落在日系二线和韩系品牌身上。比亞迪已經超過三菱、鈴木的 7 月單品牌銷量,Jaecoo 亦進入總榜前十,傳統格局中豐田之後由日系二線承接的秩序被打破,本田的大幅下滑進一步放大瞭這一眼空檔。
不過對於豐田,中國品牌尚未具備真正的挑戰力,豐田與大發合計份額仍超過四成,且在 MPV、低價車和商用車領域擁有渠道、金融、二手殘值和零部件網絡優勢。Atto 1 與 Jaecoo J5 的突破主要集中在新能源乘用車,尚未進入 Gran Max、Kijang Innova 所代表的高強度商用和大家庭核心場景。
印尼下一階段的關鍵,比亞迪需要避免過度依賴 Atto 1,Jaecoo 需要證明 J5 之後還有第二款穩定車型,吉利要把高增長轉化為渠道與售後能力,五菱則要利用早期積累更新產品。只要這些品牌繼續把價格、尺寸和配置優勢轉化為可靠使用口碑,日系二線所受壓力會明顯大於豐田。
02
馬來西亞:六成份額被本土車企佔據,吉利藉寶騰蠶食日系
馬來西亞和印尼的市場規模非常接近,7 月份銷量 80030 輛,同比增長 6.5%,1-7 月累計 48.9 萬輛,同比增長了 4.4%。

簡單提一下 Perodua,這是馬來西亞第二家國家車企,1993 年成立,最初定位比寶騰明顯要低,透過和日本大發的合作,獲得了平台、動總、製造體系等系統性支持,從低價車起步打開市場,目前已經覆蓋七座車、入門代步車和轎車市場。

如今的 Perodua,佔據馬來西亞市場將近 40% 的份額,7 月銷量 3.18 萬輛,超過之後第二、三名寶騰和豐田的總和。如果依然把寶騰視為馬來西亞本土品牌的話,那麼兩家車企的份額就達到了 61%,留給其它系別的份額就不足四成了。
不過趨勢方面,寶騰 7 月同比大漲 29%,1-7 月累計漲幅 38.7%,Perodua 的單月和累計則都下滑了近 5%,漲跌之下,馬來西亞頭把交椅,是有機會在未來兩年易主的。
整體品牌榜,Omoda Jaecoo、比亞迪、捷途、奇瑞四個品牌擠入 Top 10,唯一新勢力零跑進入了 20 名,特斯拉僅位列第三。馬來西亞留給海外品牌不到四成市場,日系品牌就佔據了近三成。

把所有中國品牌放進來,7 月份銷量破千的有 Omoda、Jaecoo、比亞迪和捷途,增長最強的捷途、極氪和零跑,都在成倍增長。這些所有中國品牌加到一起,在馬來西亞的份額達到了 8.9%。
不過,這並非中國車企在當地的全部成績,馬來西亞與其他市場最大的不同,是除了比亞迪、捷途、Jaecoo 等中國車標直接進入外,吉利也透過對寶騰的入股,將中國的相關平台和产品,轉化成了本土品牌銷量。寶騰品牌的很多熱銷車,其實都是吉利的貼牌產品。

車型方面,馬來西亞消費者最看重價格、使用成本和品牌信任。Perodua Bezza、寶騰 Saga、Perodua Axia、Myvi、Alza 位居前列,說明小型轎車、掀背車和低價 MPV 仍是基本盤。這些車型共同優勢是購置門檻低、油耗可控、維修便利、保值穩定,非常適合首購和家庭第二輛車。
這種偏好背後是強烈的國民品牌信任。Perodua 和寶騰擁有更深的經銷網絡、金融方案與二手車認知,消費者即使關注新能源,也往往先問維修是否方便、二手車是否好賣。中國品牌相關車型藉助寶騰進入榜單,本質上降低了新技術的信任成本。寶騰車型的热銷,亦說明消費者並不排斥中國平台,關鍵在於它是否透過本土品牌完成信任轉換。

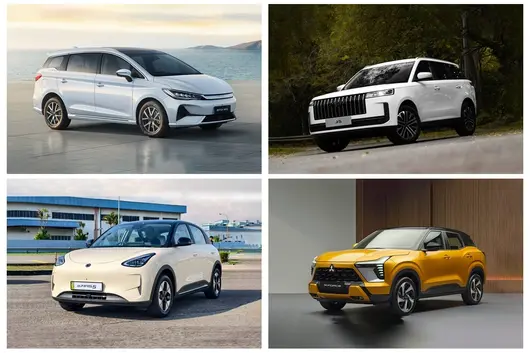
e.MAS 5(銀河星願)排名總榜第六,是一款與吉利星願/EX2 同源的入門純電車,切入了年輕用戶和城市通勤;e.MAS 7 則定位更高的純電 SUV。X50 和 S70 長期承擔寶騰在緊湊 SUV 和轎車市場的銷量任務。

把這些吉利貼牌車納入中國車型榜單,會發現前 4 名全部被寶騰品牌佔據,加上之後的寶騰 X70 和 X90,為中國車型額外貢獻了 10.7% 的份額。這樣來看,中國車型在馬來西亞市場的總體份額,已經達到了近 20%。
其它中國品牌裡,捷途 T2 強調方盒子造型和戶外感,與馬來西亞傳統小型車形成鮮明區隔;Jaecoo J7、J5 以 SUV 設計和配置吸引中產用戶;比亞迪 Atto 3 依靠較早進入新能源市場建立認知;極氪 7X、零跑 B10 等則面向更高預算的智能電動車用戶。這些車型銷量尚不算大,但已覆蓋從入門純電到中高端 SUV 的多個價格帶。
可以看出,馬來西亞中國車型靠的不是單純的便宜,設計、屏幕、輔助駕駛、電動化性能製造新鮮感,都起到了相當的作用。
小結:
在馬來西亞市場,中國品牌尚未威脅 Perodua 的第一位置,但已經開始壓縮外資第二梯隊。Omoda Jaecoo、比亞迪、捷途進入第五至第七,使馬自達、三菱等傳統品牌被擠到更靠後的位置;更重要的是,寶騰藉助中國相關車型實現增長,間接削弱豐田、本田在非本土品牌中的優勢。
未來馬來西亞市場的關鍵,是兩條中國路徑如何分工。寶騰可以繼續擴大 e.MAS 系列,中國品牌直接進入的難度會提高,因為消費者可能更愿意選擇擁有本土品牌身份和售後網絡的同類產品。
而如果比亞迪、捷途、Jaecoo 能夠建立清晰標籤,則可以在更年輕、更個性化的用戶中避開與寶騰正面重疊。馬來西亞的競爭本質,不是中國品牌對抗本土品牌,而是中國體系同時進入本土品牌內部和外部市場。
03
泰國:中國品牌合力超豐田,總體份額超三分之一

今年 7 月份,泰國新車銷量 5.92 萬輛,同比大漲了 20.1%,這是該國取得的連續第五個單月增長,其中純電車型的交付量大漲了 1.2 倍,滲透率達到 35%,同期油車動力同比跌幅達到了 34.5%。
泰國市場的第一個特殊性,是其汽車產量要高於本土銷量,各系別的車企都選擇將泰國作為面向東南亞市場的出口基地。7 月份泰國汽車產量達到 11.7 萬輛,幾乎是當地新車銷量的兩倍。

品牌層面,豐田以 33.5% 的份額排名依然穩居第一,之後的二、三名分別是日系的五十鈴和本田,但銷量規模都和豐田差了數倍。不過再往後的 4-9 名,全部都已經被中國品牌所佔據。
7 月份日系品牌在泰國市場的份額達到 55%,這已經是中国品牌加速崛起之後降下來的,除了日系品牌外,歐系、韓系、美系品牌在當地存在感都非常弱,福特、特斯拉銷量都剛剛過千,份額總計不到 4%。

把所有中國品牌都列進來,總體份額已經達到了 36.77%,其中 Omoda Jaecoo、比亞迪、吉利和名爵,份額都達到了 5% 左右,長城、埃安、深藍各約 3%,都已經開始在當地建立辨識度和存在感。

泰國車型榜首先體現的是皮卡和小型車的传统,豐田 Hilux、五十鈴 D-MAX 代表商用、農業、工程和鄉村用戶,對耐用性、載重、維修半徑和二手殘值高度敏感;豐田 Yaris Ativ 則代表城市首購和低成本通勤。前三甲仍由這類傳統強項佔據,說明泰國汽車消費的底層需求還沒有被改写。

Yaris Cross 之後,吉利星願和 Jaecoo 5 EV 直接進入總榜第五、第六,星願的優勢在於小巧、價格門檻相對低、適合城市日常通勤;Jaecoo 5 EV 則把 SUV 造型、配置和純電身份結合在較低價位,滿足泰國年輕家庭對空间和形象的需求。

深藍 S05、歐拉 5、名爵 S5 EV、埃安 UT、名爵 4 EV、iCAR V23 也進入總榜 Top20,說明中國品牌並非只依靠一款產品。它們的共同點是以電動車為切口,提供更鮮明的智能座艙、設計和配置;差異在於,有的強調城市兩廂,有的強調家用 SUV,有的強調個性化外觀。對於尚未完全信任電動車消費者,中國品牌用密集車型供給降低了試錯門檻。
這些中國車型熱銷,還與泰國市場對電動車認知較早有關。名爵、長城等品牌此前已建立了一定渠道和用戶基礎,新進入的吉利、Jaecoo、深藍、埃安則可以藉助已經形成的充電、試駕和口碑環境。
小結:
中國品牌對泰國的衝擊,首先體現在五十鈴、本田和三菱等傳統第二梯隊。7 月中國品牌合計是五十鈴與本田合計的 2.4 倍,第四至第九名又被中國品牌佔滿,這意味著日系品牌在乘用車和新能源交叉市場,已經失去了原來的自然排序優勢。
豐田的第一名仍難撼動,因為 Hilux 和 Yaris Ativ 不僅是銷量車型,更是泰國渠道、金融、二手殘值和社會使用習慣的代表。中國車型尚未在皮卡和高強度商用場景形成同等信任。吉利星願接近 Yaris Cross,是乘用車端的突破;但要真正挑戰豐田,則需要進入皮卡、混動或本地生產主流車等方法進一步深入。
04
菲律賓:日系高度主導,三家中國品牌攻入腰部

菲律賓是一個人口不算少、但經濟欠發達的區域,7 月份新車銷量 3.73 萬輛,同比下滑 2.5%,是五個東南亞市場唯一遭遇下滑,且 1-7 月累計下滑更大的市場,跌幅達到 10.2%,總計 24.2 萬輛。

我們關於菲律賓市場獲取到的數據比較有限,僅找到了 7 月份覆蓋到第 11 名的品牌榜。從數據能看出,豐田佔 47.69%,三菱佔 16.80%,兩者合計 64.49%。其餘品牌份額均不足 5%,說明菲律賓消費者仍高度依賴豐田、三菱的渠道、可靠性、零部件供應和二手殘值。
與 2025 年全年數據相比,今年以來菲律賓市場頭部格局的變化很小:豐田仍接近五成,三菱仍是第二名,鈴木仍在 4% 左右。而在榜單腰部的位置,福特、日產的份額有所回落,名爵、吉利、Omoda&Jaecoo 進入了 2%-3% 區間。
也就是說,中國品牌還遠未觸及市場金字塔頂部,但已經讓腰部競爭從傳統品牌內部排序變成新舊品牌混合競爭。

鈴木、本田、福特、五十鈴、日產構成傳統腰部陣營,份額大致在 2.6%—4.5% 之間。這個區間正是中國品牌目前最現實的突破口:名爵、吉利、Omoda&Jaecoo 分別位列第八至第十,份額約 2.3%-2.6%,已經與日產、五十鈴非常接近。
中國品牌三者合計 2708 輛、佔 7.25%。雖然仍遠低於豐田和三菱,但已超過鈴木,也超過本田與福特合計。菲律賓的變化不是頭部易主,而是腰部品牌開始擁擠:傳統日系二線、福特和中國新品牌正在爭奪同一批對價格、配置和新鮮感更敏感的用戶。另外,越南的 VinFast 也以 2.18% 的份額進入第 11。
小結:
對大量菲律賓家庭用戶而言,車輛既是通勤工具,也是跨城探親、接送和副業資產;可靠性和維修便利往往比配置更重要。豐田、三菱長期投入渠道和零部件體系,使消費者形成了較強的路徑依賴。中國品牌若沒有清晰的車型口碑,即便單月份額上升,也易出現交付後熱度回落。
這也意味著中國品牌在菲律賓不能只依靠配置或價格,如果售後網點、配件供應、金融方案和二手殘值跟不上,消費者即使被車型吸引,也可能在最后決策時回到豐田、三菱。
名爵、吉利、Omoda&Jaecoo 的銷量都在 900 輛上下,說明三者都還沒有形成壓倒性的單品優勢,但也意味著差距很小。任何一個品牌只要出現一款定位清晰的 SUV、跨界車或混動車,並配合核心城市渠道建設,就可能率先突破月銷千輛並拉開與中國同行的差距。
05
越南:VinFast 主導本國市場,中國品牌几近缺席

越南整體市場規模雖然有限,但增長非常強勁。今年 7 月份,越南市場新車銷量 5.9 萬輛,同比大漲了 26.1%,1-7 月累計銷量 38.8 萬輛,同比增幅甚至更高,達到 28.6%。

越南市場的格局非常奇特,本土品牌 VinFast 一家佔據超過三分之一的份額,是第二名豐田的三倍以上,且 7 月份 Vinfast 銷量同比增幅高達 89.7%,可見這家車企如今不僅佔據了主導,其份額依然在快速增長。
再往後看,豐田和 Thaco-Kia 小幅增長,現代、三菱基本持平,福特明顯下滑。日系品牌在當地份額總計不到 30%,不及 VinFast 一家,韓系的現代、起亞總計拿下了 14% 份額,是日系的一半。外資品牌並沒有全部失去市場,但增長權、話題權和新能源定義權,已經在向 VinFast 集中。
對於我們來說,VinFast 這個名字還很陌生,這是一個 2017 年由越南民企集團 Vingroup 創立的品牌,早期以燃油車切入,2019 年形成整車製造能力,2021 年開始交付電動車,隨後迅速停止燃油車生產並轉向全電動產品,並且在 2023 年登陸納斯達克。

車型榜顯示,目前在越南最受歡迎的,是低門檻、小尺寸、用途清晰的本土電動車。7 月車型前五全部來自 VinFast,VF3 定位城市通勤,VF5/Herio Green 覆蓋小型 SUV 和兩廂代步,Limo Green 偏向 MPV 和多人出行,Minio Green 進一步下探入門市場,VF6 承接更高一級的家用 SUV 需求。
這些車型熱銷的原因,不只是便宜,VF3 的小車身和低價格,降低了首次購車門檻,VF5、VF6 提供更符合家庭使用的空間和坐姿,Limo Green 則適合多人乘坐和高頻運營場景。VinFast 把電動車從少數人的嘗新消費,拆成不同價位、不同用途的日常工具,這正是其銷量能快速放大的關鍵。
相比之下,外資車型仍集中在傳統優勢細分市場。豐田 Yaris Cross 是少數保持高增長的外資品牌車型,馬自達 CX-5、三菱 Xpander、福特 Ranger 和豐田 Vios 則都承受了不小的下滑壓力。

至於中國品牌,基本還沒能在越南形成影響力,7 月進入品牌 Top15 的,只有商用车企 Dothanh-JMC,銷量 248 輛、份額 0.4%,中國乘用車品牌無一上榜,目前越南的熱銷車型邏輯已經被 VinFast 定義,中國品牌目前既不是新能源領導者,也不是本土情緒受益者。
很明顯,針對越南市場,中國車企無法簡單複製在泰國、印尼的打法,中國品牌在其他市場常以新能源先發者切入,但這個位置在越南已經被 VinFast 佔據,中國品牌如果以低價小車進入,也會正面撞上 VF3 和 Minio Green。
短期看,越南市場值得觀察的重點,是中國品牌何時能在當地出現一款月銷千輛以上的車型,這個和毗鄰的東南亞市場,在人口基數、經濟增速上,都有着難以忽視的潛力,如今很多中國企業已經進駐越南,中國車企何時能實現這點,還是个未知。
小結:
短期內,中國品牌難以挑戰豐田和三菱。豐田份額接近五成,領先優勢不僅是銷量,還包括渠道覆蓋、車隊採購、維修體系和消費者信任;三菱也有穩固的 MPV、SUV 和商用車基礎。中國品牌真正的機會,是先超越日產、五十鈴、福特和本田,把第三至第七名變成新的競爭區。
菲律賓更適合集中資源打造少數清晰車型,而不是複製泰國的多品牌擴張。市場規模較小、頭部集中度高,品牌過多容易造成渠道和售後負擔。名爵可依靠較早建立的品牌認知,吉利可強調設計與技術,Omoda&Jaecoo 则可突出 SUV 和新能源形象。誰能先把品牌標籤落在一款穩定熱銷車型上,誰就更可能從第八至第十名進入前五。
06
駕仕總結
東南亞整體市場有限,但各個單一市場的格局都大有不同。
在印尼和泰國,中國品牌已經在日系強勢市場形成直接衝擊;吉利對寶騰的入股,如今在銷量、份額上已經展現出了充分的回報;菲律賓市場依然高度集中,中國品牌需要從腰部陣營慢慢尋找突破口;形成本土產業鏈的越南,有著自己獨特的一套市場邏輯,是最難攻破的市場。
不過,中國車企在東南亞市場成為主流玩家,已經是既定事實,這個始終被日系主導的區域,也會在新勢力的影響下,迎來一段長時間的格局重塑。
(完)
產經新聞 近日,2026 印度尼西亞國際礦業展覽會在雅加達圓滿舉行。作為東南亞礦業領域嘅重磅行業盛會,本次展覽會聚焦產業高效化同智能化發展。賽輪集團帶同多品牌全系列礦業輪胎矩陣集中亮相,並首發印尼本土製造新品 SAILUN Terramax MT 2,全面展現咗企業喺礦業輪胎領域嘅技術創新實力同深化東南亞本地化佈局嘅成果。

直擊嚴苛工況,多品牌協同實現全場景覆蓋
印尼礦產同種植園資源豐富,但當地作業路況複雜、設備作業強度咁高,對輪胎嘅抓地力、耐久性及抗損性提出咗嚴苛要求。面對行業痛點,賽輪以成熟嘅多品牌戰略打出「組合拳」,打造全場景礦業輪胎解決方案。
展覽會現場,MAXAM 品牌專攻露天礦山重載工況,其高性能非公路輪胎滿足大型礦山工程機械嘅高強度作業需求,承載性同穩定性突出;SAILUN、ROADX 同 BLACKHAWK 三大品牌則覆蓋礦用運輸車、輕型商用車、4×4 作業車及物流車隊等場景。從大型開採設備到日常後勤保障,賽輪實現輕重工況全覆蓋,助力客戶提升設備出勤率、降低全生命週期營運成本。

本土製造新品首發,硬核技術應對非鋪裝挑戰
本屆展覽會嘅核心亮點,係賽輪印尼工廠自研自產新品 SAILUN Terramax MT 2 嘅正式發佈。該產品專為嚴苛作業環境下嘅輕型商用車及 4×4 作業車打造,主打皮卡車型,可從容應對礦區、種植園泥濘、碎石等非鋪裝複雜路況。
喺技術設計方面,Terramax MT 2 採用 3D 互鎖胎肩刀槽同開放式胎面設計,大幅提升複雜路況嘅抓地力同通過性;同時透過強化胎體、加厚胎側膠,有效抵禦尖銳物刺扎同岩石刮擦,耐久性及安全性顯著升級。

展覽會期間,賽輪展位吸引咗眾多當地礦業企業、車隊運營商同產業鏈夥伴到訪洽談,各方圍繞複雜工況輪胎選型、營運效率同成本等核心議題深入交流,精準對接本地需求。

今次新品首發係賽輪深化全球化、推進屬地化發展嘅關鍵舉措。依靠印尼本地生產同服務體系,企業可快速響應市場需求,提供更高效嘅產品供應同技術支援。未來,賽輪將持續深耕印尼市場,以高性能輪胎解決方案賦能當地工礦產業高質量發展。

近期中亞汽車市場傳來亮眼的數據,哈薩克斯坦汽車聯盟發布的最新銷量報告顯示,2026 年 6 月當地新車銷量 21860 輛,中國品牌銷量達到 12276 輛,市場佔比高達 56.2%,正式佔據當地車市半壁江山。
7 月車市整體平穩增長,中國品牌份額回落至 48.3%,依舊穩居第一梯隊,徹底改寫了此前韓系品牌長期主導當地市場的格局。
在哈薩克斯坦市場,長安表現最為搶眼,6 月銷量 2565 輛、7 月售出 2456 輛,連續兩個月位列當地品牌銷量第四名,CS35 Max、CS55 Plus 等 SUV 車款成為當地家用熱賣車款。
奇瑞、吉利緊隨其後,分別以瑞虎系列、銀河系列產品穩健立足,捷途、江淮、哈弗也憑藉高性價比的家用 SUV 佔據一席之地。比亞迪、理想等新能源品牌同步佈局,逐步打開電動化市場空間。
多家車企已啟動本土化組裝合作,理想汽車與當地頭部車企達成戰略合作,在科斯塔奈工廠實現本地化生產,進一步降低關稅成本,鞏固市場優勢。
不止中亞市場,中國汽車在全球多個區域市場均實現強勢突破。俄羅斯市場在經歷短期調整後快速回暖,2026 年 1-7 月我國對俄出口汽車 54.29 萬輛,同比大幅增長 136%,重回中國汽車出口第一大目的地。
目前奇瑞、長城、吉利、長安、廣汽五大中國品牌穩居俄羅斯銷量前十,整體市佔率超 45%,長城圖拉工廠、吉利白俄羅斯基地持續穩定量產,有效對沖當地政策壁壘,填補了歐美日韓車企退出後留下的市場空白。
東南亞市場成為中國新能源汽車的核心陣地。泰國純電汽車市場中,中國品牌佔有率超 86%,比亞迪、哪吒、名爵等車款包攬當地新能源銷量榜單前列,出租車、公務用車大規模採購中國新能源車。

巴西市場同樣表現亮眼,1-7 月我國對巴西出口 42.77 萬輛,同比增長 144%,新能源車款佔比超七成,比亞迪海豚拿下當地新能源銷冠,中國品牌整體佔據巴西純電市場 77% 以上的份額,逐步突破傳統合資品牌的壟斷壁壘。
在大洋洲澳洲,中國品牌終結了日系品牌長達 28 年的市場壟斷,整體市佔率提升至 25%,成為當地家庭購車的主流選擇;墨西哥新能源市場中,中國電動車份額接近九成,訂單持續供不應求。
從燃油車到新能源車款,從發展中國家到發達市場,中國汽車依靠完善的三電技術、高性價比的產品、成熟的售後體系,逐步擺脫低價標籤,憑藉硬核產品力收穫全球消費者認可。
隨著出海模式從整車出口轉向本土化建廠、本地化運營,中國汽車正從簡單的產品輸出,轉向技術、產能、服務體系的全球輸出。
連續兩個月單月出口破百萬輛的行業背景下,海外市場多點開花的格局,不僅為國內車市提供了穩定增長動力,也持續重塑着百年全球汽車產業的競爭版圖。
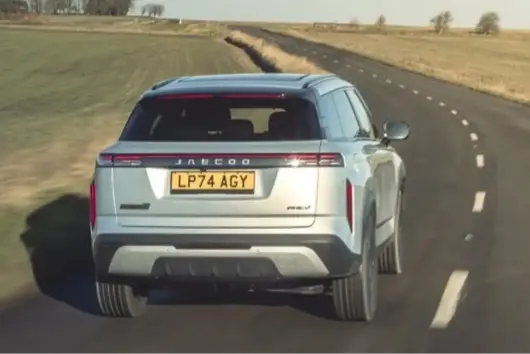

2026 年,中國汽車出海早已並非新聞。但真正令人感興趣嘅,係奇瑞全新 QQ3 喺東南亞嘅走法——泰國曼谷車展首秀即斬獲超 3000 輛訂單,印尼市場預售期仲未結束訂單就突破 6000 輛。一台起售價約 7 萬人民幣嘅中國 A0 級純電小車,憑乜令泰國人同印尼人搶著買單?

答案只有四個字:唔做特供。
全球統一標準,拒絕「海外特供減配」
過去幾十年,跨國車企玩嘅全係「特供牌」——歐美一個標準、中國一個標準、東南亞再一個標準。減配、縮水,能省則省。但奇瑞全新 QQ3 行緊一條反行業直覺嘅路:海外定名 Chery Q,堅持全球統一平台、統一三電、統一座艙,只針對東南亞路況做右舵調校、IP68 電池防水同高溫散熱強化,絕唔動核心配置同安全標準。
奇瑞 QQ 主理人章紅玉講得直白:「中國市場只係全新 QQ 嘅一部分,佢從出世起就係按全球標準打造嘅全球車。喺泰國買到嘅 Chery Q、喺印尼買到嘅 Chery Q、喺中國買到嘅 QQ3,底盤一樣、電池一樣、車機一樣,連 8155 芯片都一样。」

底盤架構、電池安全、車身結構全部同步國內標準,經歷全球多地域嚴苛測試。印尼奇瑞管理層講得更直白:「開拓印尼市場,品質優先級永遠高於短期利潤。」
產品力斷層領先,10 項同級唯一、13 項同級領先
好多人覺得東南亞消費者唔識車。唔啱。
泰國 62% 嘅訂單嚟自女性用戶。佢哋可能唔識咩叫熱成型鋼,但佢哋知道呢台車有 540 度全景影像、有自動泊車、有車外語音控制、有 70 升智能電動前備箱。佢哋比較過比亞迪 Atto 1,比較過吉利 EX2,比較過五菱 Air EV。佢哋會計數:同樣價位,邊個畀到更多?
全新 QQ3 畀嘅係:70L 智能電動前備箱、1300MPa 一體式熱成型門環、高通 8155 芯片、15.6 吋 2.5K 大螢幕、50:50 軸荷比後驅。喺東南亞同級別入面,就係斷層領先。
電池提供 29.48kWh 同 41.28kWh 兩種選項,頂配 CLTC 續航 420km,由 30% 快充至 80% 只需 16.5 分鐘。喺曼谷呢種擁堵同狹窄巷弄並存嘅都市,靈活車身同極致空間佈局提供咗穿行同停放嘅優雅解決方案。2700mm 軸距、85% 得房率,A0 級嘅外觀、B 級車嘅空間。每百公里電費只 5 泰銖,用車成本優勢突出。
紅點設計大獎加持,同 SMART、MINI 並稱「世界三小隻」
全新 QQ3 畀自己定嘅位係「世界三小隻,中國有 QQ」——同德國 SMART、英國 MINI 並列。靠乜?
靠紅點設計雙獎——2025 年概念車獲獎、2026 年量產車獲獎、2026 年智能座艙 HMI 再獲獎。由紅點獎團隊操刀嘅「輕盈幾何」設計,喺曼谷嘅都市景觀中顯得格外自洽。2700mm 超長軸距、82% 高強度鋼、16% 熱成型鋼嘅磐石車身、16.5 分鐘快充、後置後驅、四輪獨立懸掛——呢啲硬實力放埋一齊,早已超越咗「小車」嘅範疇。

二十年情懷沉澱,從產品輸出到品牌扎根
奇瑞 QQ 早在 2006 年便進入泰國、印尼市場,陪伴兩代東南亞消費者成長。泰國奇瑞總經理 Jim Lee 直言,二十年相伴係品牌深耕本地市場最寶貴嘅無形資產,大批中年家庭用戶因懷舊情懷主動下定。
情懷可以賣一次,賣唔到兩次。如果全新 QQ3 係個減配版、特供版,嗰啲因為「小時候坐過 QQ」而落單嘅用戶,會將奇瑞拉黑一世。所以奇瑞做咗一個反行業直覺嘅決定——全球統一標準,將國民代步車升級為全球精品小車 IP。

出海唔係傾銷,係扎根
好多中國品牌出海就係賣車,賣完走人,售後隨緣。全新 QQ3 點樣做?泰國 7 月啟動首批交付,首批運過去 2000 台,經銷商由 55 間增加至 70 間,提供整車終身保養。泰國市場定價 449,900 至 519,900 泰銖,上市當日累計訂單突破 3000 台。印尼市場 7 月 31 日登陸 GIIAS 車展正式開售,售價區間 2.399 億至 2.649 億印尼盾,截至 7 月底訂單量突破 6000 台。海外熱銷同國內市場形成強勢聯動,國內上市首月訂單突破 5.6 萬台。

QQ 系列曾暢銷全球 100 多個國家,2005 年月銷破萬、2011 年累計銷量突破百萬、2014 年達 150 萬台,連續 7 年蟬聯微轎出口冠軍。而家,全新 QQ3 以純電之姿煥新出海,泰國、印尼兩地同步爆單,標誌住奇瑞以雙核心市場為支點嘅東南亞佈局,已經完成從產品輸出到品牌扎根嘅跨越。
奇瑞提出「快樂平權」全球化理念——海外內消費者享受一模一樣嘅配置。當一款車能融合國際審美、本土智慧同普世情感,就能令「快樂」呢個人類共通嘅語言跨越山海。呢個或許正係全新 QQ3 喺東南亞引發現象級熱銷嘅最深層次答案。