


首頁新能源車

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
國內新能源乘用車市場格局趨於穩定,多家自主車企持續開展海外市場佈局。7 月中國新能源乘用車出口流向數據,客觀呈現出國產新能源車的海外佈局現狀。本次出口前十目的地,覆蓋歐洲、大洋洲、東南亞、東亞、拉美五大區域,市場多元化佈局特徵明顯。

從出口數據來看,英國是 7 月中國新能源乘用車出口第一大目的地,當月出口量達 5.13 萬輛,為當期出口規模較高的海外市場。英國持續推進燃油車替代工作,新能源乘用車市場需求平穩釋放,當地消費群體對純電、插電混動車型的接受度逐步提升。

出口英國的國產車型,主要以家用純電 SUV、中型新能源轎車為主,比亞迪海豚、元 PLUS 等國內常見車型進入當地渠道,補充當地中端新能源乘用車的市場供給。對比歐洲本土車企產品,國產車型在座艙配置、基礎功能佈局上存在差異,可適配普通家庭的常規用車需求。
比利時以 4.86 萬輛的出口量位列榜單第二位,與英國的銷量差距偏小。受地理區位影響,比利時安特衛普港是歐洲主要的汽車中轉樞紐,抵達當地的國產新能源車輛,一部分用於本土終端銷售,其餘車輛會分流至周邊歐盟國家,是該國進口中國新能源車體量偏大的主要原因。
出口歐洲區域的車型,多以長續航純電乘用車為主,適配歐洲跨城市、跨區域的長途出行場景,其中包含小鵬多款純電轎車、SUV 等國內保有量適中的產品。目前歐洲多國落地新能源轉型相關政策,為進口新能源車型提供基礎市場環境。區域內貿易規則、碳排放標準的動態調整,會增加國內車企的海外運營成本,歐洲市場的長期拓展存在一定不確定性。除英國、比利時外,西班牙、意大利也躋身本次出口前十榜單,歐洲仍是國產新能源乘用車出海的核心區域。
大洋洲市場穩步擴容澳大利亞位列榜單第三名,7 月進口中國新能源乘用車 3.97 萬輛。澳大利亞傳統汽車市場長期以大排量燃油 SUV 為主,新能源車型滲透率整體低於歐洲市場,近兩年當地消費結構逐步調整,新能源車型市場容量有所提升。

出口澳大利亞的國產車型集中為大空間純電 SUV,比亞迪唐、哈弗梟龍等在售車型批量進入當地市場,契合當地消費者偏好大尺寸車型的用車習慣,車輛續航參數可以滿足澳洲城市之間長距離出行的需求,整體出口規模保持穩步增長。對比歐洲市場,澳大利亞的車輛進口准入規則相對寬鬆,屬於具備增長空間的海外市場。
目前多家國內車企已將澳大利亞納入海外佈局範圍,持續投放在售車型,隨著當地市場對新能源車型認知逐步提升,該市場的後續容量變化具備持續觀察價值。
東南亞區域在本次出海榜單中增量平穩,菲律賓、泰國、印度尼西亞三個國家全部躋身出口前十。其中菲律賓 7 月進口量 3.64 萬輛,位列第四,銷量規模高於泰國、印尼。

東南亞人口基數龐大,汽車消費市場處於增長階段,當地燃油車使用成本偏高,新能源乘用車在使用成本層面具備一定優勢。菲律賓以城市短途通勤為核心用車場景,進口車型以中小尺寸純電轎車、小型 SUV 為主,比亞迪鯊魚等家用車型適配當地主流出行需求。
泰國作為東南亞汽車產業聚集地,7 月進口中國新能源乘用車 2.72 萬輛。當地持續出台新能源產業扶持政策,推動電動化普及。多家國內車企已在泰國搭建本地化生產體系,通過本土產銷模式降低關稅成本,拓展東南亞市場,投放車型涵蓋名爵、哪吒等品牌的家用轎車、中型 SUV 等主流在售品類。
印度尼西亞 7 月進口量 1.54 萬輛,該國擁有豐富的動力電池上游資源,當地政府依托新能源汽車產業完善本土產業鏈,吸引海外車企落地投資。隨著當地充電基礎設施不斷完善,印尼新能源汽車消費市場存在擴容空間。東南亞高溫多雨的氣候特徵,對車輛電池防護、車身密封工藝提出更高要求,出海車企需針對性完成車輛調校,保障產品穩定運行。
東亞拉美市場實現突破韓國位列榜單第六位,7 月進口中國新能源乘用車 1.78 萬輛。韓國本土擁有完善的整車製造產業,新能源乘用車市場競爭氛圍較濃,國產車型能夠實現穩定批量出口,體現出自主品牌在該海外市場的階段性進展。

出口韓國的國產車型多為高配純電 SUV,蔚來、小鵬的部分 SUV 車型逐步進入當地渠道,依托常規基礎配置、合理定價體系切入當地市場。同時,韓國車輛安全標準、進口認證體系較為嚴格,市場準入門檻偏高,後續開拓市場存在一定難度。
墨西哥以 1.21 萬輛的進口量位列榜單第十位,也是本次前十榜單中唯一的拉美市場國家。墨西哥緊鄰北美市場,區位流通條件特殊,入境車輛除本土終端消費外,存在一定跨區域流轉空間。出口墨西哥的車型以緊湊型純電乘用車為主,多款國內家用車型進入當地渠道,適配城市代步、近郊出行等多元場景。拉美地區新能源汽車普及進度偏緩,墨西哥是國產新能源車進入拉美大陸的重要節點,存在輻射周邊區域的可能性。

綜合 7 月整體出口數據來看,國產新能源乘用車出海對單一市場的依賴度持續降低。歐洲維持穩定出口體量,東南亞和大洋洲市場銷量穩步提升,東亞與拉美市場逐步打開,多區域並行的出海格局逐步成型。
同時,不同區域的用車習慣、出行場景存在區別,國內適配的车辆配置與功能,無法完全適配海外市場需求。車企需要針對當地路況與需求,完成車機語言、地圖、底盤調校、基礎駕駛輔助功能的本地化適配。此外,全球貿易環境存在波動,部分區域貿易保護傾向有所上升,關稅調整、貿易調查等因素,持續對車企出口業務產生影響。海外售後體系建設週期偏長,維修網點、配件供應鏈建設速度難以匹配銷量增速,容易出現終端服務斷層,影響國產汽車在海外的市場口碑。
全球化征程仍在繼續全球汽車電動化轉型趨勢保持稳定,海外傳統燃油車企轉型節奏偏緩,為國內新能源車企出海預留了相應的市場空間。國內新能源汽車擁有覆蓋電池、電機、電控、整車製造的完整產業鏈,完善的產業配套條件,構成車企佈局海外市場的基础支撐。

車企想要穩定開展海外業務,需要從單一的產品輸出,轉向全維度本地化佈局,完善海外研發、生產、銷售、售後全鏈條體系。目前已有多家車企啟動海外工廠建設,通過本地化生產降低關稅帶來的影響,適配當地政策與消費文化,是國內車企全球化發展的主要方向。
7 月新能源乘用車出口數據,英國、比利時支撐歐洲核心市場,大洋洲、東南亞銷量穩步增長,墨西哥成為進入拉美市場的重要通道,跨大洲的出海銷售網絡初步形成。
對於國內新能源車企而言,海外市場不再只是國內市場的補充,會對企業長期經營形成影響。後續各月度出口數據、區域市場銷量波動、海外准入規則調整,都值得行業持續跟蹤,以此觀察國產新能源汽車全球化發展的長期走勢。

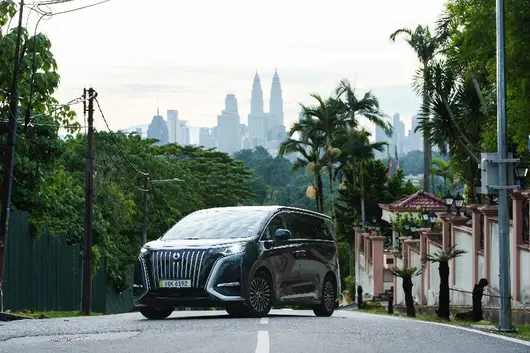
行喺新加坡街頭,你會發現一個有趣嘅現象——無論城市主要幹道、核心商圈定係購物中心,比亞迪嘅車款都隨處可見。喺全球汽車擁有成本最高、準入標準最嚴苛嘅市場其中之一,呢個中國品牌正被當地消費者瘋狂追捧。


數據會說話。截至 2026 年 7 月,比亞迪已連續 19 個月登頂新加坡乘用車全品牌銷量冠軍。2026 年 1-7 月,比亞迪拿下當地整體汽車市場 24.7% 嘅份額、純電市場 40.3%——平均每 4 輛新車就有 1 輛係比亞迪,每 10 台純電車超 4 台嚟自比亞迪。
衆所周知,新加坡購車門檻極高,比亞迪車款售價並唔低,卻被當地視作高端品牌,喺"高售價"前提下依然熱銷。呢背後絕對唔係偶然,而係產品技術力與本土化運營能力嘅雙重勝利。渠道端,比亞迪已佈局 16 處零售觸點,部分門店直接進駐核心購物中心,以創新模式觸達高端人群,經銷商信心持續走強。

硬實力先至係底氣。7 月 24 日,2026 絲綢之路萬里行·啟迪之路東盟線從西安出發,歷時 33 天穿越泰馬、落地新加坡收關,王朝、海洋、騰勢、方程豹、仰望五大矩陣全程護航。絲路遠行綠能相伴,支撐遠征嘅,正係閃充與天神之眼兩大技術。


閃充令"充電如加油"成真:常溫 5 分鐘充至 10%-70%,9 分鐘充飽 97%;-30°極寒下 20%-97% 亦僅多花 3 分鐘。8 月 28 日比亞迪閃充站正式破萬,年底將建成 20000 座,城區 90% 區域 5 公里內即可補能。天神之眼 B 搭載激光,覆蓋高快、城市領航與智能泊車,更首創"雙兜底"——智能泊車終身兜底,城市領航 1 年保障。19 冠王,只係開始。

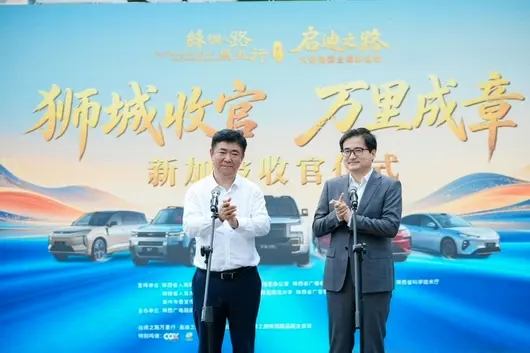
隨著「2026 絲綢之路萬里行·啟迪之路」在新加坡圓滿收官,比亞迪作為全程出行夥伴,從西安出發,穿過泰國、馬來西亞,最後抵達新加坡,真正做到咗「絲路遠行綠能相伴」。


整整 33 日,車隊跑咗上萬公里,唔單止高速狂奔,仲經歷咗山路、市區塞車各種複雜路況。呢一次,王朝、海洋、騰勢、方程豹同仰望等多個品牌車款齊集出征,相當於比亞迪全家桶一齊上,實實在在地接受跨國長途檢測。


一路上,「5 分鐘充好、9 分鐘充飽」嘅閃充技術輕鬆解決咗長途出行最頭痛嘅補能焦慮,再加上天神之眼輔助駕駛,就算上萬公里跑落嚟,也能令車隊大大減少疲勞感,同時亦保證咗安全性同舒適性。


正正因為產品力過硬,比亞迪在新加坡市場連續 19 個月奪得當地乘用車銷量第一。今次絲綢之路萬里行活動充分證明咗中國新能源車唔單止係城市代步,更能跨國門跑萬里長途。我只想講,中國汽車品牌越嚟越叻,呢件事亦會推動綠色交通走向更多國家。

【CNMO科技消息】7 月 16 日,@數說新能源 發佈東南亞汽車市場觀察數據:中國品牌在東盟六國(印尼、馬來西亞、泰國、越南、菲律賓、新加坡)新能源市佔率超 60%。其中,印尼高達 91%。

中國新能源汽車
據統計,東盟六國上半年乘用車及皮卡累計銷量為 192.46 萬輛,同比提升 7.2%。具體到 6 月數據,乘用車及皮卡零售 33.27 萬輛,同比上升 9.7%。印尼(乘用車,本段後同)銷量為 74507 輛,同比上升 10.5%;馬來西亞銷量為 72943 輛,同比上升 23.1%;泰國銷量為 68912 輛,同比上升 11.2%;越南和菲律賓分別售出 51366 輛和 38124 輛,同比上升 6.4% 和 4.1%;新加坡是唯一一個銷量同比下降的國家,售出 6948 輛,下降 1.8%。

數據顯示,6 月各國新能源滲透率差異懸殊,新加坡以 66.4% 的滲透率排名第一,同比增長 19.2%;越南和泰國分別以 41%、30.3% 的滲透分列第二、第三,同比增長 94.7% 和 31%。印尼和馬來西亞滲透率雖不足 20%,但同比暴增 78% 和 122%。菲律賓因充電設施匱乏嚴重滯後,滲透率只有 2.1%。這些市場增量主要由中國新能源品牌貢獻。
在新能源領域中,中國品牌市佔率超 60%。其中,馬來西亞達 62%,泰國達 78%,印尼高達 91%。但在整體市場中,日系仍以 68% 領先。不過,中國品牌整體市佔率同比增加 6.2 百分點(達到 13.7%),在泰國已達 17.3%,超越日韓系成為第一大派系。


文 | AUTO 芯球
作者 | AUTO 芯球團隊
就喺剛剛,新樂道 L60 上市咗。
呢場發布會前後有兩件事值得放喺一齊睇。往前計一日,蔚來參與咗新加坡換電標準嘅制定。發布會當日,一段樂道 L60 穿越極窄溶洞嘅智駕影片對外發布,喺海外社交媒體上引起咗唔少討論。
但真正令行業注意到呢件事嘅,係價格。神玑 NX9031 自研芯片、全域 900V 高壓平台、SkyOS 天樞操作系統——呢三樣嘢,同時出現喺一台起價 20 萬出頭嘅車上面。而呢三樣技術,喺之前嘅蔚來品牌車上面,定位係旗艦級嘅。
單就唔係一次普通產品迭代可以解釋得哂。
新能源汽車行業呢兩年,人人都喊住自研。三電自研、芯片自研、系統自研、智能駕駛自研——呢個字已經用到有啲通貨膨脹。但係同樣係自研,有啲係「定義規格、委託設計」嘅輕資產玩法,有啲係「從架構到流片全流程自己做」嘅重資產路線。兩者嘅區別,短期睇唔出,長期天差地別。
新樂道 L60 嘅出現,基本將呢個問題翻上枱面:當自研體系真係跑通之後,佢到底能帶來乜嘢?
自研嘅真正分界線,從一顆芯片講起
要想搞清蔚來嘅自研同其他人有咩唔一樣,最好嘅切入點係智能駕駛芯片。
神玑 NX9031,呢個項目背後嘅團隊有 600 幾人。李斌喺媒體溝通會上特意強調咗一句說話:「係從前端到後端,完整嘅一個設計能力。」呢句唔係隨口講講。
行業入面做智能駕駛芯片嘅路線有兩條:一條係定義好參數,搵設計公司幫佢做,慳錢、快,缺點係後續迭代處處受制人。另一條係自己搭團隊,從架構設計到後端流片全流程壓喺自己手入面,燒錢、慢,但係芯片、算法、傳感器、操作系統可以端到端耦合。
呢款芯片唔係嗰款芯片。就好似造車咁,搵工程設計公司代工同自己全棧自研,造出嚟嘅嘢都叫做「車」,但係底子完全不同。

李斌喺溝通會上提到三個具體嘅比較維度。
第一個係內存帶寬,神玑 NX9031 嘅內存帶寬「基本上係行業同行嘅 2 倍」——呢個指標決定咗車上可以跑幾大嘅模型、推理速度點樣。
第二個係多模信號處理能力,亦即係 ISP,李斌提到溶洞穿越嘅好表現跟呢個有關係,因為喺極暗環境下圖像處理能力係關鍵。
第三個係雙芯片毫秒級熱切換,李斌話呢個對於 L3、L4 級別智能駕駛係非常重要嘅。
呢三個指標單獨睇都係技術參數,合埋一齊睇係同一件事:當芯片、算法、操作系統全部係自己,產品定義嘅主動權先真正喺你手入面。否則你只係喺供應商嘅報價單入面做選擇題。
但係芯片自研嘅紅利唔止喺單點指標。因為芯片係自己嘅、傳感器佈局係提前統一規劃嘅,好似蔚來從 ET7 時代就定咗「7 個 800 萬攝像頭 +7 個環繞攝像頭」嘅硬件基線,一路延續到樂道 L60,所以硬件架構天然可複用。
硬件可複用,意味著數據可複用;數據可複用,意味著工具鏈可複用。喺度,李斌透露咗一個細節:蔚來二代平台所有車款嘅智能駕駛版本,能做到「正負唔超過幾個星期嘅時間窗口入面同時發版」。呢個節奏背後,係底層架構統一之後,一套代碼可以覆蓋多款車。
假設旗下有 5 款車,如果每款嘅智能駕駛軟件都要單獨開發、單獨測試、單獨迭代,維護成本係乘數級嘅。底層架構統一之後,多加一款車分攤研發費,邊際成本低到可以忽略不計。
新樂道 L60 能夠用上旗艦智能駕駛,唔係因為蔚來大方,而係硬件統一之後成本結構自己變咗。
自研嘅護城河已經挖開咗
如果芯片嘅故事說明咗自研能夠帶來咩,那輕量化同換電呢兩件事,就說明咗有些事不自研乾脆做唔到。
先講輕量化。
李斌今次喺發布會上面花咗大量篇幅講輕量化,喺行業入面唔太常見。輕量化係一個「睇唔見」嘅指標,用戶唔會因為白車身輕量化係數低而出錢,車企通常都唔拿佢當賣點。
但係李斌把它拆得好細。
新樂道 L60 嘅白車身輕量化係數做到咗 2.22。咁,係點做到㗎?有四個關鍵,大多需要自研支撐。
第一係電池。電池係整車最重嘅部件。如果你一門心思想堆續航,堆大容量磷酸鋰鐵電池,重量就跟住漲。樂道嘅策略係克制嘅:85 度電用三元鋰電池,比同容量磷酸鋰鐵輕咗 100 幾公斤。但係三元鋰貴,李斌嘅原話係:「呢就係好大一筆錢。」
第二係系統性重構。樂道 L60 嘅「智能保險絲」,聽落好似換咗個零件,實際上整台車嘅高壓、低壓架構都係重新設計。用傳統保險絲,電路設計係標準件;換成智能保險絲,從配電邏輯到線束走向全部要重嚟。集成化設計都一樣,將更多功能塞進更少模塊,省出嚟嘅唔止係重量,仲有空間同 BOM 成本。但係每一樣都係獨立嘅研發項目,沒有自研底盤、自研電子電氣架構嘅團隊,單個做都做唔到。
第三係全域 900V。高壓平台對輕量化嘅貢獻好多人無注意到——電壓越高,同樣功率下電流越小,電流越小線束越細,線束越細整車越輕。呢個閉環聽落簡單,但係 900V 本身嘅門檻極高,從功率半導體到絕緣設計到熱管理,全部係硬骨頭。
最後係工程能力。輕量化係數 2.22,佢考驗係「喺保證碰撞安全嘅前提下,用最少嘅材料做到最好嘅結構」。李斌打咗一個比喻:「有啲時用料過度大部分係冇安全收益,就好似有啲屋企牆望落好厚,唔代表一定結構堅固。」呢種能力無法拉靠供應商,靠係整車工程團隊多年積落嚟嘅數據、仿真、測試同試錯。
四件事拉完,輕量化呢件事就清楚咗:佢唔係單點技術指標,而係底盤、三電、電子電氣架構、工程仿真好幾個自研系統協同工作嘅綜合結果。

再講換電。
新樂道 L60 上市同日,蔚來參與咗新加坡換電標準嘅制定。加埋此前喺歐洲落地營運嘅 60 幾座換電站,換電呢個曾經被反覆質疑嘅模式,正由一個企業嘅選擇變成一種行業選項。
但換電呢件事,頭到尾都係自研。而家,樂道 L60 嘅用戶入面,電池租賃方案嘅滲透率超過 90%。
好明顯,一旦用戶接受咗「車電分離」,電池壽命嘅風險、保值率嘅焦慮、補能便利性嘅擔憂,全部轉移到營運方,也就是蔚來自己身上。
而蔚來敢接呢個盤,原因只有一個:換電網絡係整個自研體系嘅一部分。電池嘅充放電策略、壽命管理算法、殘值評估模型,全部係自家團隊喺跑。如果你把換電外包畀第三方營運,你根本唔敢對用戶承諾「電池租金覆蓋終身保養」,因為你控制唔到電池嘅真實健康狀態。
芯片自研讓你改得、輕量化讓你省得、換電讓你兜到底——呢三樣嘢拼埋一齊,變成一個完整嘅自研拼圖。而新樂道 L60,係呢三樣嘢第一次喺一台 20 萬級別嘅車上同時兌現。

最難嘅路,壁壘反而最高
講到呢度,有一個繞唔去嘅問題:自研咁燒錢,邊個在買單?
2026 年供應鏈嘅壓力好真實。車規級內存價格漲得好凶,鋰價亦都有反彈。一台樂道 L60,單單成本端就漲咗一萬幾塊,如果折算到最終售價計埋稅費,影響大約係一萬五。
喺度,李斌講咗句大實話:「樂道 L60 嘅毛利仲有,但係比較慘。」
但係喺呢種壓力下,樂道 L60 起步價都係放喺 20 萬出頭。但係,90% 嘅訂單揀咗帶神玑芯片同激光雷達嘅高配版,一季度全品牌平均售價 24 萬——呢個仲唔少傳統豪華品牌都要高。1 到 5 月,蔚來整體增長 68%,高於內部目標。
呢兩組數字放埋一齊睇,結論可能有啲反直覺——自研燒錢,但係自研恰恰係消化成本嘅辦法。
呢度嘅邏輯唔複雜。同一個技術體系覆蓋蔚來、樂道、螢火蟲三個品牌,研發費用被攤到更多車上面;同一套硬件架構服務多款車,採購量上去之後議價能力亦都有提高。當硬件統一、數據複用、工具鏈共享跑通之後,每多加一款車,邊際成本就會大幅下降。
新樂道 L60 將旗艦技術壓到 20 萬級,唔係蔚來喺做慈善,係呢個經濟模型自己運作嘅結果。
但將時間軸拉長,自研真正嘅帳,唔係按季度算嘅。
如果睇一個季度——別人喺卷銷量,佢喺修換電站。別人買芯片拼算力,佢由頭流片搭團隊。別人堆大電池拼續航,佢喺算輕量化係數。每一個動作單獨睇,都像係唔務正業。
但係睇三五年,會發現換電站鋪咗出嚟 3900 座,芯片跑通咗端到端耦合,輕量化係數做到咗 2.22——呢啲單點開始串聯成體系。
睇十年,你會發現呢間公司喺三電、智能駕駛、補能、電子電氣架構上建咗一套別人繞唔過去嘅基礎設施。呢就係自研帶嚟嘅核心壁壘,亦係而家消費者越來越為蔚來買單嘅關鍵。
寫喺最後
回到新樂道 L60。
呢台車嘅意義,唔在於佢比 Model Y 便宜咗五六萬,亦唔在於用咗旗艦芯片同激光雷達,甚至唔在於賣咗幾多錢。
佢嘅意義係在於,一台 20 萬級別嘅車,配上咗一套只有全棧自研體系先至能夠支撐嘅技術組合。中國新能源汽車嘅自研,已經從「能唔能夠造」嘅階段,進入咗「好唔好用、計唔計得過帳」嘅階段。
喺中國新能源汽車嘅牌枱上面,願意用十年壘基礎設施、用時間換空間、用深耕換壁壘嘅玩家,一只手數得埋。新樂道 L60 嘅出現,不過喺講一件事:嗰些年所有人覺得好傻嘅投入,而家開始喺報表上、產品上、行業嘅標準入面,一筆一筆兌現咗。
馬拉松仲未跑完。但跑喺前面嘅,永遠係起跑前就把地基挖得最深嗰個人。
*本文圖片均係來自網絡
聚焦智能汽車,助力關鍵決策。
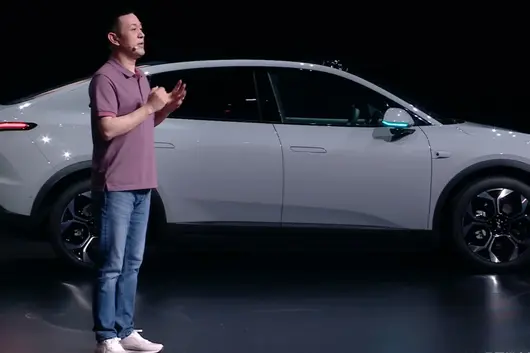

4 月 12 日,“超越|引領 2026 國際未來出行設計論壇”的壓軸環節,清華大學教授柳冠中的一句話,讓全場安靜:
“我們產品走出去不夠,要設計走出去。”
“產品出海”與“設計出海”,一詞之差,前者是貿易思維——賣車、賺錢,賺不到錢就撤;後者是生態思維——輸出理念、建立標準、嵌入當地社會的運行邏輯。

同一天,中國新能源車正在泰國大出風頭。
泰國副總理頌薩將公務座駕,更換成了奇瑞 JACOO 6 TEV,這是繼總理阿努廷開比亞迪海獅 07 之後,泰國政府高層對中國電動車的再次背書,並從“一把手”擴展到“二把手”。這也是泰國市場對中國新能源車,非常給力地拋出了橄欖枝。
一週前的 4 月 5 日,曼谷國際車展順利閉幕。在這次重要的車展上,中國品牌也是喜事連連,斬獲了 9 萬 + 訂單,前十佔了七席,場面強勢。其中比亞迪(含騰勢)以 18057 輛的訂單,首超豐田。

然而,在這些光鮮的背後,中國新能源車在泰國,卻剛剛經歷了跌宕起伏。1 月以 47.34% 份額超日系;2 月 EV3.5 政策落地,要求進口 1 輛必須本地產 2 輛,不達標取消補貼,消費稅從 2% 跳至 10%,中國品牌份額瞬間跌至 11.6%,其中比亞迪單月跌幅高達 97.7%,直到 4 月車展才強勢反彈。
這種跌宕起伏的背後,直指兩個核心症結:日系品牌的長期壁壘與泰國政策的導向變化。與之對應的,是中國品牌在泰國市場暴露出來的深層脆弱性——賣的是車,不一定是信任。
信任缺口集中在兩點:保值率和售後服務。
保值率背後是一個品牌在二手市場的生命力,它決定了消費者願意以多高的價格買入,以及換車時能收回多少。在家庭債務佔 GDP 超過 90% 的泰國,車貸通過率從 80% 降至 50%,消費者購車前計算的第一筆賬就是十年後的殘值。
日系品牌給出的答案是:三年車齡保值率 65% 至 75%,五年車齡保值率 52%。中國品牌的對應數據是:40% 至 50%,以及 28%(參照中國市場保值率數據)。25 個百分點的差距,意味著買中國新能源車的消費者換車時,要比買日系車多承擔 25 萬泰銖的損失。
日系品牌在泰國耕耘近 70 年,建立的不僅是銷售網絡,更是一整套“信任基礎設施”:數百家服務網點覆蓋泰國 90% 以上行政區,維修週期約 10 天,本地化率超過 80%。特別是在曼谷街頭,隨便找間修理店,幾乎都能找到豐田配件。這套體系的核心價值是讓消費者相信,這輛車買回家以後,十年內有人管。
中國品牌的對應數據是:服務半徑超過 60 公里,維修週期動輒 30 至 40 天,整體本地化率僅約 27%,配件等待一般需要 3 至 4 個月。
信任的建立需要時間,而崩塌只需要一次價格調整。比亞迪 ATTO3 在 2024 年減價 34 萬泰銖,引發老車主集體投訴。哪吒汽車 2024 年在泰國賣了 7,969 輛,2026 年品牌倒下,經銷商從 60 多家銳減至 20 家,泰國財政部追討 20 億泰銖補貼。曾經的份額,最終變成一地烏煙瘴氣。
截至 2026 年 4 月,已有 7 家中國主流車企在泰國投資建廠,累計投資超 30 億美元,總規劃年產能超 60 萬輛。泰國工業部數據顯示,2025 年第一季度,在泰註冊的中國汽車零部件企業已達 420 間,比 2020 年翻了三倍。這固然說明中國企業在泰國,已經有了產業扎根的意識,但更關鍵的問題在於:面對日系 70 年的信任積累,這套體系能否真正轉化為消費者的購買信心。
柳冠中說得透徹:“一定要跳出‘造車’的思維,研究對象不是車,而是生活本身,這樣才明白什麼是車。”
中國品牌在泰國的真正對手,不僅是日系品牌,同時還有時間的考驗。政策會退、價格會卷,能活下去的,只有信任。
汽車出海不是短跑,是馬拉松。而馬拉松的勝負,從來不在起跑線上。因此,中國車企出海,對此還需要有一個非常清醒的認識。


