首頁摩根

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
近日,摩根大通甩出一份 58 頁嘅《China Auto Industry 2027》報告,最近又被車圈翻出來瘋狂轉發。佢冇畀中國車市灌雞湯,反而潑咗盆冷水:2027 年國內乘用車零售可能繼續下滑,價格戰未打完,歐洲關稅同非關稅壁壘又喺門口排隊。更加扎心嘅係,報告將比亞迪、吉利、小鵬、零跑評級向下調,但係仲話比亞迪最勁。有矛盾嗎?唔矛盾——車市嘅下半場,拼嘅唔係邊個賣得多,而係邊個仲可以賺錢、留住現金流。本文只係拆解報告邏輯,唔構成為投資建議。

一、銷量跌唔係最痛嘅
首先睇需求。報告模型入面,2025 年乘用車零售約 2400 萬輛,2026 年可能跌 21% 至 1896 萬輛,2027 年再跌 5% 至 1801 萬輛。批發端因出口托底,2026 年跌 5%、2027 年只跌 1%。呢組數字好似一把刀,將「生產熱」同「消費冷」切開:工廠可以靠出口將批發撐住,但係國內消費者唔掏錢,終端就繼續擠水分。摩根大通畀咗兩種情景:政府繼續刺激,銷量大致持平;補貼退坡,跌約 5%。基準預測已假設有政策托底,但係分析師仍偏謹慎。我嘅判斷係,2027 年最應該盯住嘅唔係「又出幾款新車」,而係產能出清嘅速度。產能唔減,需求唔漲,庫存就會變成壓喺經銷商同車企身上嘅石頭。銷量下滑只係表面症狀,產能過剩先係病根。

二、價格戰將利潤打薄
利潤端更加難睇。報告測算,實際成交價相對指導價平均仍打 15%—16% 嘅折扣,雖然較 2025 年上半年 17% 嘅高點略為收縮,但係仍係「以價換量」嘅硬折扣。更加麻煩嘅係,新車款、智能駕駛、座艙芯片都要持續燒錢,售價往下走,研發營銷往上走,收入增長同利潤增長就脫鉤。摩根大通仲補咗一刀:2027 年 DRAM 同 NAND 價格可能升超過 20%,智能化越深,車企對儲存芯片越敏感。截至報告發布,市場對中國汽車行業盈利預測年內已調降超過 40%,但係摩根大通對 2026—2027 年嘅盈利預測仍比一致預期低 10%—11%。翻譯下:大家已經砍咗一刀,佢覺得仲要再砍。經銷商都唔好躲,庫存周轉靠短貸,賣得慢、價格跌,現金流同庫存價值會雙殺。價格戰打到而家,唔係邊個軟邊個輸,而係邊個先被利潤表拖垮。

三、歐洲關稅只係前菜
海外係增長引擎,都係新雷區。中國品牌喺中國以外市場份額從 2020 年 1.5% 衝到 2026 年前七個月 8.2%;海外 PHEV 份額約 44%,純電 23%,HEV 約 5%。呢個成績好猛,但係歐洲已經開始上強度:2024 年 10 月起對中國製造純電徵反補貼稅,摩根大通預計 2027 年底前可能將貿易防禦擴至 PHEV,2027 年中期後《工業加速器法案》相關准入要求逐步落實,本地化生產、採購、最低售價、配額都可能上桌。出口增值稅退稅調整亦被列為風險,但係報告明確當時未正式宣佈。出路唔係繼續硬出口,而係本地化:比亞迪押泰國、巴西、匈牙利,吉利借合作伙伴,零跑用 Stellantis 網絡,奇瑞布馬來西亞、西班牙、巴西。我嘅觀點:出海從「賣車副本」切到「建廠副本」,邊個可以把供應鏈、合規同成本一齊落地,邊個先至有第二增長曲線。
結語:呢份報告最狠嘅地方,唔係預測 2027 年銷量再跌 5%,而係將行業估值錨由「銷量榜」拽到「利潤表」。反內捲若只反低價、唔解決產能過剩,價格戰仲會換個馬甲返嚟。2027 年值得盯四件事:終端價格能否企穩、產能能否真出清、歐洲本地化能否兌現、車企現金流能否扛住。唔好急住開香檳,睇下邊個喺退潮時仲著住褲。
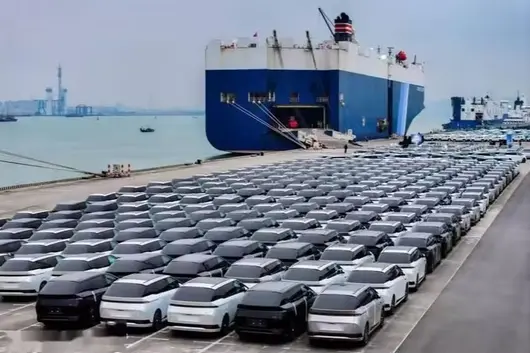
當國內車市深陷存量博弈,中國車企嘅增量邏輯正在被重新書寫。奇瑞集團 9 月交出嘅這份“雙突破”成績單,不僅刷新了中國汽車工業嘅單月出口紀錄,更罕見地獲得了國際投行嘅資本背書。
 數據顯示,奇瑞集團 9 月單月出口量達到 20.7814 萬輛,同比增長 51%。這意味著,在剛剛過去呢個月,平均每 15 秒鐘,就有一輛掛住奇瑞系車標嘅汽車駛向海外。更值得關注嘅係,1-9 月累計出口 155.1178 萬輛,呢個數字已超越其 2025 年全年的出口總量,65.6% 的累計增速喺當下嘅大環境中顯得尤為醒目。
9 月底,摩根大通發布研報,首次覆蓋奇瑞汽車並給予增持評級,將其列為中國乘用車首選標的。喺資本市場上,真金白銀嘅評級往往比企業自說自話更有說服力。摩根大通給出的核心理由係,奇瑞嘅海外業務已經從單純的貿易出口進化到了本地化運營階段,並形成了規模化盈利平台。
 從走出去到紮下根的質變
過去很長一段時間裏,外界對中國汽車出海嘅印象往往停留在性價比同亞非拉市場。但奇瑞 9 月的這份成績單,正在打破呢種刻板印象。
一個具有代表性嘅係英國市場。9 月,奇瑞喺英國單月銷量達到 32823 輛,連續第二個月拿下英國月度品牌銷量冠軍。喺這樣一個法規嚴苛、傳統汽車工業極為成熟的歐洲核心市場,JAECOO 7 登頂全車型銷量榜首,JAECOO 5、OMODA 5 也躋身前 10。換言之,喺英國每賣出 10 輛新車,就有 1 輛來自奇瑞。
呢種突破並非孤例。1-8 月,奇瑞喺歐洲 24 國累計銷售 23.4 萬輛,同比增長 193%,其中新能源車型佔比接近一半且增速超過 3 倍。能喺歐洲咁樣的高法規門檻市場實現規模化突破,說明中國汽車的競爭力已不再局限於價格維度,而是真正觸及了產品力、品牌力同合規能力嘅綜合比拼。
 新能源:從外溢到引擎
另一個值得行業深思嘅變化係新能源出海嘅角色轉換。數據顯示,1-9 月奇瑞出口新能源汽車 52.9337 萬輛,同比增長 136%。目前,中國每出口 7 輛新能源車,就有 1 輛來自奇瑞。呢個比例背後,係 OMODA & JAECOO、iCAUR、縱橫等多個新能源品牌矩陣的協同出海。從泰國、馬來西亞到沙特、阿聯酋,奇瑞的新能源產品正喺不同層級嘅市場中建立細分市場優勢。
摩根大通喺研報中特別提到,預計奇瑞新能源滲透率同毛利率將大幅提升。呢點其實點出了行業的一個突破趨勢,新能源出海正從國內產能嘅外溢通道,轉變為中國汽車品牌實現高端化、智能化形象輸出的核心引擎。
 資本青睞背後嘅行業啟示
縱觀奇瑞近期的全球化動作,無論是英國市場的品牌登頂,還是都靈設計獎上的 3 款車型獲獎,抑或係全球十大造型中心同千人設計團隊嘅投入,都在指向同一個方向:中國汽車的出海邏輯正從賣產品向輸出品牌同體系升級。
摩根大通等機構給出的積極評級,本質上係對這種體系化出海能力的定價。當海外業務能夠貢獻持續增長的收入同利潤,中國汽車企業的估值模型就需要被重新審視。
從累計出口率先突破 700 萬輛,到單月出口再創新高,再到獲得國際資本的首選標的認證,奇瑞的全球化路徑提供了新樣本。喺全球化嘅大考中,真正的護城河唔係某一款爆款車型,而係本地化運營的深度、產品矩陣的廣度,以及穿越不同市場週期的適應能力。
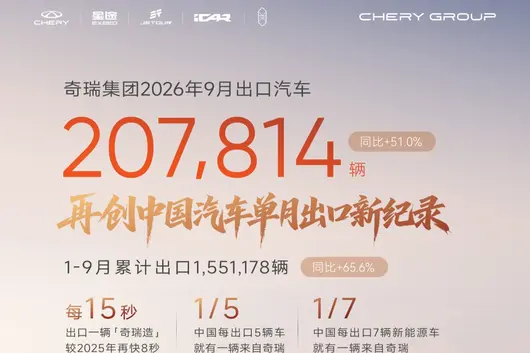

刚刚过去的9月,奇瑞全球化迎来“双突破”:一边是出口销量,一边是投资价值。
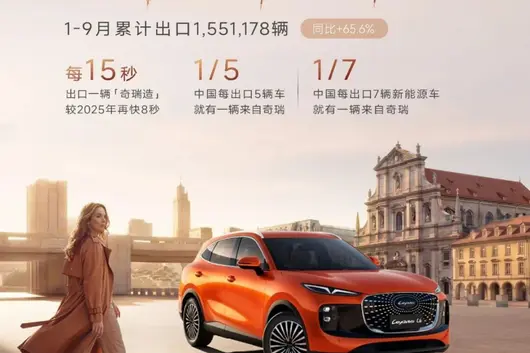
继累计出口率先突破700万辆后,奇瑞集团再创中国汽车新纪录:9月出口207,814辆,同比增长51%,年内单月出口再次突破20万辆。1-9月,集团累计出口1,551,178辆,同比增长65.6%,已超2025年全年出口量。平均每15秒,就有一辆“奇瑞造”驶向海外。
奇瑞的全球化表现获得国际投行关注。9月底,摩根大通发布《奇瑞汽车-H:估值偏低;首次覆盖,给予“增持”评级》(Chery Auto-H:Undervalued;initiating coverage at OW)研报,首次覆盖奇瑞汽车,给予“增持”评级,并将其列为“中国乘用车首选标的”。

资本投票:摩根大通首予“增持”,奇瑞成中国乘用车首选
摩根大通看好奇瑞的全球化、新能源转型等。其判断是:奇瑞海外业务从出口到本地化,已形成先发优势,并形成规模化盈利平台,海外收入和盈利能力将持续快速增长。基于这一逻辑,摩根大通对奇瑞2026、2027年的盈利预测分别高于市场一致预期3%和9%,并预测2025至2028年净利润复合增速达20%。报告还预计,奇瑞新能源渗透率和毛利率将进一步大幅提升。
摩根大通的观点并非个例。今年以来,中金、中信、中泰、国泰海通、花旗等海内外机构纷纷对奇瑞给出或维持“买入”“跑赢行业”等积极评级。核心逻辑指向同一个判断:全球化和新能源,已成为奇瑞增长的核心引擎。
用户用订单投票,机构用评级投票。用户价值和投资价值双线突破,奇瑞出海正从规模扩张转向价值引领。
英国再夺冠,欧洲销量增长近2倍
9月,奇瑞在英国以32,823辆的销量,连续第二个月拿下英国月度品牌销量冠军;旗下JAECOO 7再次登顶英国月度全车型销量榜首。
如今,奇瑞集团已有JAECOO 5、JAECOO 7、OMODA 5三款车型跻身英国十大畅销车榜单。在英国,每卖出10辆新车,就有1辆来自奇瑞。

图为JAECOO 7
英国是奇瑞在高法规市场表现的一个切面。1-8月,奇瑞在欧洲24国累计销售汽车23.4万辆,同比增长193%,其中新能源超11.4万辆,同比增长超3倍 。
高法规市场,正在成为奇瑞出口增长的重要引擎。欧洲是全球法规门槛最高的市场,能在这一市场被用户选择和认可,是品牌向上最直接的证明。

图为OMODA 5、JAECOO 5
每7辆中国新能源出口,就有1辆来自 奇瑞
新能源转变的不只是动力形式,更是全球用户对中国汽车的认知。新能源出海,正树立中国汽车电动化、智能化、高端化的形 象。
目前,中国每出口7辆新能源车,就有1辆来自奇瑞。新能源已经成为奇瑞出口增量引擎。1-9月,奇瑞集团出口新能源汽车529,337辆,同比增长136 %。
秉持“生而全球、生而新能源”理念的新能源高端品牌OMODA & JAECOO,已进入77个市场,全球销量突破130万辆,JAECOO 5斩获澳大利亚、泰国、印尼细分市场冠军。iCAUR覆盖全球40多个国家和地区,iCAUR V23全球销量超10万辆,并登顶泰国、马来西亚、尼泊尔、南非等国细分市场冠军,位居中国香港全品类车型销量榜首。豪华越野新能源品牌纵横G700上市11个月全球销量突破3万辆,在沙特、阿联酋、墨西哥等8个国家拿下中国豪华SUV销量第一 。

图为纵横G700在墨西哥开展越 野试驾
三款车型获都灵设计奖,设计成为品牌向上 驱动力
9月,第二届都灵汽车设计奖(TADA)揭晓,奇瑞集团iCAUR V27、LEPAS L6、TIGGO9三款车型获奖,奇瑞集团董事长尹同跃获评“TADA 2026年度人 物”。
这背后,是奇瑞对设计体系的持续投入。奇瑞以设计驱动品牌向上,融合工程师的严谨和艺术家的审美,把每一辆车打造成耐用品、艺 术品。
奇瑞在全球设有十大造型中心,拥有超过1000名来自世界各地的设计师,兼具国际视野与多元审美。奇瑞正把设计打造为品牌出海的通用语言,推动中国汽车向设计输出 升级。
全球份额跻身前九,新能源稳 居前五
全球市场持续突破,推动奇瑞在全球汽车产业格局中的坐标不断 上移。
据相关统计数据,2026年1-8月,奇瑞集团全球销量份额增至4.4%,排名全球第九;新能源销量全球份额达到5.5%,稳居全球 前五。
截至9月底,奇瑞集团全球累计用户突破2073万,其中海外累计用户超739万,全球竞争力和影响力持续 攀升。
当前,奇瑞已进入出海3.0阶段。为真正实现In somewhere,For somewhere,Be Somewhere(在哪里,为哪里,成为当地的一份子),奇瑞正展开组织变革,构建全新的国际化体系,一个全新的“国际奇瑞”正在逐步成型。
2026 年 9 月,海外投資銀行摩根大通針對中國乘用車市場發布最新行業研究報告,對國內整車板塊作出整體審慎判斷,只優先看好比亞迪、吉利兩家具備規模、產品多元化、全球化能力嘅車企,背後動因正係剛剛集中披露完畢嘅國內車企 2026 上半年財報。
這份研究報告嘅審慎論調,並非憑空推演,而是建立在 2026 上半年國內車市嘅真實經營結果之上。中汽協官方數據擺喺眼前:上半年國內汽車總銷量 1501.7 萬輛,僅僅同比下滑 4.1%,市場體量依舊龐大、消費需求並冇崩盤。但翻開主流車企財報,整個行業嘅盈利體系幾乎集體失守:淨利潤幾乎清一色下滑、過半車企陷入虧損、多家老牌頭部由盈轉虧。
好多人以為車市難喺「賣唔動」,真實現狀係:車照樣賣,只係越賣越薄、越賣越蝕。
今年上半年車市最大嘅反常逆轉:增長嘅全係營收同銷量,崩塌嘅全係利潤。
16 家主流上市車企入面,仅有零跑、蔚來、江淮、北汽藍谷四家嘅淨利潤指標實現同比正增長。但係呢組亮眼數據完全係「文字陷阱」:後三家根本冇盈利,只係虧損幅度收窄,賬面依舊喺蝕錢;真正实现盈利且利潤大漲嘅,全行業只有零跑一家。
比虧損更可怕嘅係盈利倒退。賽力斯、理想、嵐圖、北京汽車四家去年仲穩穩賺返錢,今年上半年集體由盈轉虧,從盈利梯隊直接跌落虧損泥潭,車市迭代速度遠超所有人想像。
更顛覆認知嘅係:哪怕行業絕對龍頭,亦頂唔順呢波利潤嚴冬。
拿比亞迪嚟睇,作為行業利潤天花板,佢依舊係全行業唯一淨利潤破百億嘅車企,基本盤無人可以撼動。但縱向比較去年同期,下滑數據肉眼刺眼:上半年營收 3448.15 億元,同比 7.13%;歸屬母公司淨利潤 123.25 億元,同比大幅下滑 20.54%,毛利率回落至 18.85%。
簡單換算就能睇到真相:比亞迪銷量依舊領先全球,但單車盈利能力正在持續縮水,國內價格戰已經精準击穿龍頭嘅利潤底線。
如果說比亞迪係「賺少咗」,那長城汽車就係「賺崩咗」,完美印證傳統車企嘅困境。
長城今年看似全面向好:上半年銷量 57.58 萬輛,同比微增 1.22%;營收首次在上半年突破千億,達到 1021.01 億元,同比實現正向增長。銷量、營收雙漲,本應係利好成績單,結果利潤直接腰斬再腰斬:歸屬母公司股東淨利潤僅 24.65 億元,同比暴跌 61.11%。
車企已經進入「有量無利、增收唔增利」嘅畸形階段,表面銷量紅火,內裏盈利早已千瘡百孔。
行業全員虧損潮入面,偏偏殺出一個逆勢穩健嘅異類,再次顛覆行業認知。
吉利汽車成為頭部唯一穩住基本盤嘅車企:上半年銷量 142.3 萬輛,同比微增 1%;營收 1736 億元,同比大漲 14.67%;歸屬母公司股東淨利潤 90.90 億元,僅僅微降 1.79%,毛利率穩定喺 17.90%。
喺全行業利潤暴跌嘅大環境下,近乎零跌幅嘅利潤表現,顯得格外稀缺。佢嘅抗週期邏輯好清晰:極氪高端車型放量拉升產品均價,疊加海外出口持續增收,用產品升級 + 全球化,對沖咗國內慘烈嘅價格戰,這亦係後續車企破局嘅核心方向。
好多人疑惑:銷量冇大跌,車企嘅錢到底蝕邊度去?兩大全行業共性原因,揭開謎底。
第一,造車成本全面上漲,擠壓全行業毛利。碳酸鋰、晶片、銅鋁等原材料價格走高,直接抬升單車製造成本。蔚來李斌公開坦言,相比去年底,今年第二季度單車成本上漲 1.4 萬元,下半年仲將再漲 2000 元。
成本上漲對所有車企一視同仁,但龍頭可以靠規模、供應鏈優勢對沖,中小型車企、新勢力只能硬頂,虧損自然持續擴大。
第二,匯率劇烈波動,吞噬出海車企利潤。如今頭部車企出海比例極高,奇瑞出口佔比約 70%,長城超 50%,比亞迪、長安超 40%,吉利、上汽超 30%。
長城魏建軍直接點出利潤下滑關鍵:海外稅收補貼回款延期、匯率波動拖累業績。但最关键嘅逆轉喺呢度:剔除匯率、一次性損益後,多數頭部車企真實盈利其實喺大漲。
數據唔會騙人:上汽扣非核心淨利潤 78.7 億元,同比暴漲 72%;長安扣非利潤同比增長 12%;吉利扣非核心淨利潤 96.8 億元,同比大增 46%。
這意味著,車企主業賺錢能力冇崩,只係短期外部因素掩蓋咗真實實力,全球化早已唔係加分項,而係車企保命嘅核心底牌。
更關鍵嘅增量事實係:海外市場唔僅能避險,仲能賺更高利潤。
比亞迪上半年境外營收 1812.68 億元,同比暴漲 33.9%,佔總營收一半以上。摩根大通精準測算:比亞迪國內單車利潤約 1 萬元,海外單車利潤超 2 萬元,盈利能力係國內市場嘅兩倍。隨著匈牙利、印尼、巴西海外工廠持續爬坡,海外高利潤紅利仲會持續釋放。
正正係看清咗呢套行業底層邏輯,摩根大通畀出咗極度清醒嘅差異化判斷:對中國乘用車行業整體保持審慎,唔盲目看多,只長期堅定首選比亞迪、吉利兩大龍頭,同時戰略看好抗週期嘅重卡賽道。
當下嘅車市,早已告別「銷量為王」嘅時代。
2026 財報畀出嘅終極答案好殘酷:國內內捲殺利潤,海外增量救企業。只識得喺國內降價內捲嘅車企,正被市場淘汰;手握規模、多元產品、全球化佈局嘅龍頭,正係穿越行業嚴冬。
呢場轰轰烈烈嘅車市洗牌先至開始:銷量決定熱度,利潤決定生死,出海決定未來。
來源:車觀察