首頁尹同躍

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
近日,奇瑞董事會主席尹同躍在 2026 世界智能網聯汽車大會上說了一句不合時宜的話:「要吸取摩托車出海的經驗,堅決不能打價格戰;要做好準備,不要盲目出海。」他還提醒同行,不要在海外變成「海吹」。
這句話之所以刺耳,不是因為說得重,而是因為說得太是時候。2026 年,中國汽車出海正處於最亢奮的時刻:出口將破 1200 萬輛,巴黎車展 60 個品牌裡有 20 個來自中國,海外工廠規劃產能接近 700 萬輛,幾乎每家車企都把「不出海就出局」掛在嘴上。就這個時候,中國最大的汽車出口商說:別學摩托車。
一個已經把車賣到 130 多個國家的人,本可以只談成績。他偏要談教訓。這句話的分量,行業裡聽得懂的人不多。
二十多年前,中國摩托車在越南演示過一次完整的死亡。1998 年,日本品牌佔越南市場 98%,一輛車賣 2000 美元;嘉陵、宗申、隆鑫帶著 700 到 800 美元的批發價衝進去,到 2002 年拿下近 90% 的份額。然後價格戰開始:800 美元降到 700,再降到 600,最後跌到 170 美元;賣一輛車只賺三十幾塊錢。鋼板變薄,發動機用非标件,售後網點不建。2003 年,一起車架斷裂事故被電視台曝光,信任雪崩。到 2006 年,日本品牌奪回 95% 以上,中國摩托車只剩不到 1%。
殺死中國摩托車的不是低價,是低價之後沒有退路:利潤薄到無法投入質量、服務和品牌,一次事故就能讓整個品類陪葬。
汽車不是摩托車。但那条傳導鏈——價格戰、利潤變薄、質素和服務失血、信任崩塌、政策反噬——已經在泰國、歐洲、俄羅斯同時出現。
出口越火,越像當年的摩托車
國內價格戰的底層邏輯是產能過剩、產品同質化、經銷商扛庫存。2026 年上半年,國內乘用車零售同比下滑 20%,行業利潤率 3.3%,產能利用率 70.8%,低於 80% 的盈虧平衡線。車賣不動,出口就成了洩壓閥。
2026 年前 9 個月出口 863 萬輛,佔產量的比重正從兩成逼近三成。奇瑞 2025 年出口 134.4 萬輛,比亞迪 105.4 萬輛。數字很漂亮,但洩壓閥有副作用:國內那套打法,會跟著車一起出口。
更值得警惕的是,出海已經變成一場集體衝刺。130 多個海外生產基地、700 萬輛的規劃產能、巴黎車展上 20 個中國品牌,所有人都在搶窗口。尹同躍的警告,就是在這個集體衝刺的時刻,突然有人喊了一聲:前面是懸崖。
車還是那批車,經銷商還是那套返利和壓庫,銷售話術還是「再降一點就能起量」。唯一變化的,是海外市場縱深更淺、消費者耐心更短、政策的手更硬。
2026 年 8 月,商務部、工信部、市場監管總局聯合印發《汽車行業境外競爭行為與合規建設指引》,明確要求車企避免「多頻次、大幅度價格波動影響境外消費者利益和品牌形象」,並尊重當地經銷商自主定價權。監管層已經先於企業看到了危險。
出口不是解藥,是止痛藥。國內賣不動的車,換一個海關不會變成好生意。
泰國先演了一遍:補貼退坡,份額從 47% 掉到 11%
2025 年,中國品牌在泰國賣出 13.4 萬輛,市場份額 22.2%,日系首次跌破 70%。2026 年 1 月,中國品牌以 47.34% 對 47.33%,0.01 個百分點險勝日系,登頂泰國。
一個月後,泰國補貼退坡,進口車消費稅從 2% 調回 到 10%。中國品牌份額從 47.3% 驟降到 11.6%。
那 47% 裡,有相當一部分不是品牌忠誠,是政策租金。價格戰把租金提前花掉了。
比亞迪 ATTO 3 從 119 萬泰銖降到 90 萬,2026 年 7 月又降最高 34 萬;海豚從 80 萬降到 50 多萬。比亞迪用一年免費充電撫慰老車主,仍有品牌因降價被投訴。
更慘的是哪吒。泰國政府要追回 20 億泰銖補貼,因為哪吒沒完成本地化生產承諾:2024 年目標 1.6 萬輛,實際只造了約 4000 輛。18 家經銷商聯合起訴,展廳從十多家縮到 3 家,部分保險公司停止承保。一個品牌爆雷,整個「中國車」跟著陪葬。
中國車企在泰國的規劃產能超過 55 萬輛,而泰國全年市場只有 60 萬輛。工廠建好了,市場沒那麼大,降價換量成了「無奈選擇」。
價格能買到份額,買不到忠誠;補貼能造出市場,也能一夜收回。用國內的方式打海外,份額是租來的。
歐洲的殘值賬:價格戰的賬單,三年後才寄到
2026 年上半年,中國品牌在歐洲賣出 64.3 萬輛,份額從 4.5% 升到 8.9%,同比增長 111.5%。入門車型比歐洲競品便宜 20% 到 30%。
但歐洲有一本國內很少算的賬:殘值。
德國 DAT 的數據顯示,中國品牌插混車使用三年後只保留 47% 的車價,2024 年初還是 61%;兩年掉了 14 個百分點,同期德國電動車整體只掉 7 個百分點。中國車的貶值速度是市場的兩倍。
殘值是歐洲汽車金融的地基。歐洲人大量貸款、租賃、置換,殘值每掉一個點,都會變成月供。一輛 3.8 萬歐元的車,三年殘值少 14 個百分點,等於少賣 5320 歐元;攤到 36 個月租賃,每月多出 148 歐元。大型租賃公司已經開始提高中國品牌的租賃價格。
更麻煩的是預期。DAT 調查顯示,近一半德國消費者認為部分中國品牌五年內會退出歐洲。二手車買家壓價,金融機構提高首付,品牌再拿補貼填坑——一個自我強化的負循環。
中國車企不是沒算過這筆賬。比亞迪匈牙利工廠投了 40 億歐元,初期 15 萬輛產能,僅折舊每輛車就攤 2600 歐元;年銷要到 12 萬到 15 萬輛才能覆蓋固定成本。如果為了搶份額繼續降價,殘值會先把金融模型打穿。
國內降價傷的是老車主的心,歐洲降價傷的是金融模型的命。前者一次免費充電能撫慰,後者要三年、五年才修得回來。
俄羅斯和墨西哥提醒:市場會關門,政策會翻臉
中國汽車出海最大的風險,不是車賣不動,是市場突然不讓你賣。
俄羅斯 2024 年進口中國車超過 116 萬輛,2025 年降到 63.2 萬輛,接近腰斬;中國品牌份額從 58.5% 降到 51.7%。2025 年第一季,俄羅斯關閉 274 家汽車展廳,213 家是中國品牌,佔 78%。奇瑞已經出售部分在俄資產和經銷渠道。
原因不複雜:報廢稅提高 70% 到 85%,關稅調到 20% 到 38%,平行進口被堵,認證週期拉長。政策一轉身,第一大市場變第三大。
墨西哥 2025 年還是中國汽車第一大出口目的國,2026 年 1 月起對中國車加徵最高 50% 關稅;上半年中國對墨出口下降 33.7%。歐盟在對純電加徵最高 45.3% 關稅後,又在討論把限制擴展到混動。
這些政策針對的不是某一家企業,是「出口模式」本身。車從中國運過去,賺的是製造效率和匯率差價;東道國一加稅、一改認證、一收補貼,優勢就沒了。
唯一能對沖的,是把製造、研發、供應鏈和就業留在當地。但中國車企海外全工藝工廠規劃產能接近 700 萬輛,2025 年海外產量只有約 120 萬輛;130 多個生產基地裡,真正全工藝的只有 17 個;海外本土化率約 30%,歐美日車企超過 80%。
700 萬輛的規劃,像把國內的過剩原封不動搬到了別人的港口。本地化不是萬能藥,但沒有本地化,連生病的資格都沒有。
汽車不是摩托車,但也沒有免死金牌
汽車和摩托車不一樣。摩托車沒有核心技術,賣完就走;中國汽車有三電、智能座艙、智駕,在泰國能把海豹賣到 27 萬元,在巴西能把比亞迪賣到單月零售第一。
但「不一樣」不等於「有免死金牌」。
摩托車死在「低價之後沒有能力做三件事」:把質素做穩、把售後做密、把品牌做上去。這三件事,中國汽車也沒有完全做到。澳大利亞已經出現中國電動車因維修數據不開放被監管關注、消費者投訴配件等待時間長的情況;崔東樹的判斷很直接:中國車在海外仍是「成本優勢為主、技術溢價為輔、品牌溢價尚未成型」,40 萬以上很難突破。
價格戰恰好會摧毀這三件事。利潤打薄,就沒錢做質素驗證、建售後、投品牌;殘值上不去,金融成本就下不來;全生命週期成本更貴,低價最後變成了「貴」。
現代汽車是反面參照。1986 年 Excel 進入美國,第一年賣 16.8 萬輛;幾年後質量崩潰,成了脫口秀笑柄,1998 年銷量跌到 9 萬輛。那一年現代推出 10 年/10 萬英里質保,到 2004 年新車質素追平本田。但質保只是信號,現代用了二十年把產品真正做好。
日本汽車是另一個參照。1981 年被迫接受對美自願出口限制,每年 168 萬輛,持續到 1994 年。日本車企沒有繼續降價,而是去美國建廠:1985 到 1990 年,在美產量從 82 萬輛增到 180 萬輛,份額從 18% 升到 25% 以上,同時推出凌志、讴歌、英菲尼迪。
貿易壁壘沒擋住日本車,本地化和品牌升級做到了。這兩件事,中國汽車都還在路上。
尹同躍的警告,首先是說給奇瑞自己聽的
奇瑞是出海最大的受益者之一。2025 年營收 3002.9 億元,海外營收 1574.2 億元,佔 52.4%——第一次海外收入超過國內;出口 134.4 萬輛,連續 23 年第一。
但 2026 年上半年,奇瑞出口增長 71.5%,歸屬母公司淨利潤下降 11.7%。收入幾乎原地踏步,毛利率升到 16.1%,淨利潤反而少了。出海規模在漲,賺錢更難了。
奇瑞的毛利率本來就不高。2025 年第一季 12.4%,低於比亞迪 20.1%、吉利 15.9%、長城 17.84%。它靠規模、渠道、性價比把車賣到全球,最怕的就是海外也變成國內那樣的價格戰。
所以尹同躍的警告不是道德勸說,是算賬。奇瑞一半收入在海外,海外毛利率高於國內;海外打價格戰,奇瑞的利潤表會第一個疼。
奇瑞也在給自己找退路。西班牙巴塞羅那,奇瑞與 EV MOTORS 合資重啟原日產工廠,生產 EBRO S700,75 分鐘下线一輛車,一期年產能 5 萬輛,創造 1000 多個本地崗位;截至 2026 年 5 月,EBRO 在西班牙上牌 11,131 輛。
尹同躍說過奇瑞的「貓哲學」:「我們像貓一樣,悄悄的進了,然後悄悄的就成為他一家人。」這句話和「海吹」正好相反。它不是姿態,是方法:先賣車,再建渠道,再本地化,最後成為當地產業的一部分。
尹同躍不是唱衰,是示警。
他把行業最不願意聽的舊賬翻出來,是因為他知道,這筆賬不翻,早晚要還。
尾聲
2002 年,中國摩托車在越南拿下 80% 的份額時,沒有人覺得那是終點。2026 年,中國汽車出口站上 1200 萬輛時,也沒有任何人覺得那是終點。
區別只在於,摩托車沒有第二次機會,汽車還有。尹同躍這句話的及時,不在於它說破了什麼秘密,而在於它說破得太早——早到行業還來得及改。
中國汽車有技術、有產業鏈、有本地化工廠,也有利潤空間去修質素、售後、品牌。但機會不會自動兌現,它取決於一個選擇:把海外當消化國內庫存的水道,還是當第二次創業。
接下來要驗證的只有一件事:當國內零售繼續下滑,哪家車企敢第一個停止用海外市場消化庫存?
這個問題的答案,會比 1200 萬輛更能說明中國汽車出海的成色。

文 | AUTO 芯球
作者 | AUTO 芯球團隊
喺中國汽車嘅大家族入面,有間「非典型」頭部企業。
佢已經連續 23 年,位居中國品牌乘用車出口第一,全年銷量幾乎有一半係賣到國外嘅,係公認嘅出海一哥。
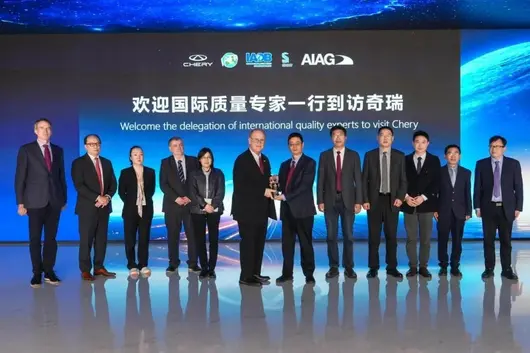
你可能唔知道,喺海外消費者心目中,佢嘅地位高到咩程度?今年 4 月 23 日,由國際汽車工作組(IATF)、國際汽車監督署(IAOB)、汽車工業行動集團(AIAG)、英國汽車制造商同貿易商協會(SMMT)組成嘅國際汽車質量專家團追住佢,親自登門造訪把「汽車工業巔峰獎·品質創新人物」呢個大獎,捧到咗呢間企業嘅董事會主席手上。

更唔用講,連續三次獲得被譽為國際質量「奧林匹克」級嘅 ICQCC 質量金獎,證明咗佢喺海外市場受歡迎嘅程度,已經「遙遙領先」於國內同行。
如果上面講嘅呢啲,您仲未感覺嘅話,那我話你知,最近備受關注嘅路虎神行者 8 嘅引擎,係佢造嘅。
恭喜你答啱咗!沒錯,我講嘅就係奇瑞汽車。
咁樣,奇瑞點解如此光芒四射?董事長尹同躍又做啱咗咩呢?
「技術偏執狂」嘅雙輪驅動:自研死磕,合作唔裝
尹同躍畢業於被譽為安徽汽車產業嘅「黃埔軍校」合肥工業大學。1984 年汽車製造專業畢業後,尹同躍直接入職咗一汽紅旗轎車廠,做起咗汽車工藝員嘅工作。由於佢勤奮好學同突出嘅表現,好快便畀工廠錨定為核心人才並被派去德國、美國進修。
回國後,尹同躍擔任一汽大眾總裝車間主任兼物流科科長,仲畀授予過「一汽十大傑出青年」稱號,可話係前途一片大好。

然而,芜湖市組織嘅一次參觀學習活動,卻徹底改變咗尹同躍嘅人生軌跡。
當時芜湖市正在計劃建設一座汽車城,亦得到咗省裏嘅大力支持。而此時已經鋒芒初露嘅尹同躍,正係芜湖市所稀缺嘅人才,於是訪問團力邀其返鄉發展,主持家鄉嘅汽車項目。而真正打动尹同躍嘅卻係訪問團講嘅一句說話:總係為外國人做事冇咩出息。正係呢句說話,激發咗佢心底嘅「國產品牌之夢」。
於是,辭職辦手續,揹住行李從中國汽車之都長春,來到咗睇落跟汽車毫無關係嘅蕪湖。
天將降大任於斯人也,尹同躍深感責任重大,唯有全力以赴,鞠躬盡瘁。
奇瑞喺起步期,係從「汽車嘅心臟」引擎開始嘅。為咗呢個項目勢在必得,尹同躍甚至立咗硬淨軍令狀:如果搞砸咗,就去跳長江。
正係憑住呢股執着同韌勁兒,佢從一汽挖嚟咗 288 名幹部同 1000 多名員工,正係憑住呢股執着同韌勁兒,面對扯皮怠工嘅外國生產線組裝團隊,佢哋大聲吼出一聲:滾回你哋老家去,讓我哋自己嚟!
於是,經過 500 日嘅艱苦奮戰,1999 年 4 月 27 日,奇瑞第一台引擎順利下線,一次過點火成功。7 個月後,首輛奇瑞轎車——風雲 000001 成功下線。

至此以後,喺尹同躍帶領下,奇瑞爆款車層出不窮。2003 年,奇瑞推出一代神車奇瑞 QQ,全年嘅銷售額突破 80 億元。
奇瑞 QQ 當年幾火?用「現象級國民神車」嚟形容佢唔誇張,因為佢係中國自主品牌第一款真真正正意義上嘅「爆款」。2014 年奇瑞 QQ 停產前,累計銷量高達 140-154 萬輛,出口全球 100 多個國家同地區,累計出口超 50 萬輛。

2013 年,奇瑞喺新嘅體系同流程下,又打造出另一款經典車—瑞虎 5。而為咗嚴把質量關,喺準備上市之前,尹同躍仲請咗日本專家進行驗收,呢個日本專家當時用指甲抠車把入面,發現有個印,話:呢個唔行。
於是無理三七二十一又重新做。第二次檢查嘅時候,日本專家又話材料配方要重新調整、重新認證。
就係咁樣,尹同躍帶領團隊反覆推倒重嚟。而當瑞虎 5 通過嚴苛驗證時,亦意味著奇瑞告別咗「攞零件造車」嘅初級階段,造車技術同體系亦真正貼近咗國際標準。
以引擎熱效率為例,呢係衡量燃油車核心能力嘅硬指標。目前主流引擎熱效率大多喺 38%—45% 之間,而奇瑞鯤鵬天擎引擎做到咗 48%。據奇瑞內部數據,其鯤鵬動力引擎升級版嘅全球累計裝機量,已超過 310 萬台。所以,中國造嘅燃油車引擎到底行唔行?敢拍胸脯話「行」嘅,目前恐怕只得奇瑞。
如今,奇瑞引擎熱效率已穩定喺行業頂尖嘅 44.5%。憑呢手絕活,奇瑞贏得咗捷豹、路虎呢兩大國際豪車標竿嘅青睞,雙方合資成立咗間新公司,新能源汽車品牌「神行者」(FREELANDER)更係直接搭載咗奇瑞嘅 1.5 公升增程器。
同華為嘅合作,則係強強聯手。尹同躍有一句話常被提及:「意見唔一致嘅時候聽華為嘅,意見一致嘅時候聽奇瑞嘅。」呢唔係場面上嘅追捧,亦唔係刻意低調,而係一個工程師出身嘅企業家,對技術最真實嘅尊重,同最務實嘅姿態。
事實上,由智界 S7/R7 開始,雙方都係滿意同互相欣賞嘅。鴻蒙智行為何將首款 MPV 揀定為智界 V9?正係綜合考量咗奇瑞嘅製造硬實力,係「技術定義 + 頂級製造」深度結合嘅需要。

首先喺產能同品控方面,奇瑞為智界 V9 專心打造咗超級工廠同全新焊裝線,投入超 200 億專項資金,可以保质保量交付呢種大尺寸 MPV 同高工藝要求嘅車型。其次喺供應鏈成本管控上,奇瑞擁有完善嘅供應鏈體系,能有效平衡華為高級智駕(如 896 線激光雷達)帶嚟嘅高 BOM 成本,支撐 V9 定價喺 38.98 萬起嘅價格區間,具備較強嘅市場殺傷力。
全球化佈局:唔係「賣出嚟」,而係「生長出嚟」
早在 1999 年,尹同躍就認定咗一件事:中國汽車必須走出去,但唔係以廉價傾銷嘅方式,而係以長期主義嘅方式。
結果係咩?奇瑞連續 23 年穩坐中國品牌乘用車出口第一,2025 年出口汽車 134.4 萬輛,幾乎佔咗全年銷量嘅一半,累計出口已超 585 萬輛。更難得嘅係,奇瑞出口嘅新能源汽車,每賣 5 輛就有 1 輛賣到法規最嚴嘅歐洲,這意味著奇瑞汽車嘅品質,係全球頂級嘅。
尹同躍用一句說話總結咗奇瑞嘅全球化理念:「In somewhere, For somewhere, Be somewhere——喺邊度,為邊度,成為當地一份子。」將深度融入本地市場當做汽車出海嘅核心目標。
呢唔係口號。奇瑞喺全球有 10 個海外工廠,好似俄羅斯、巴西、埃及等 KD 工廠實現咗「散件出口、本地組裝」,咁樣既能規避關稅,又帶動咗當地嘅就業,深受當地政府嘅歡迎同支持。
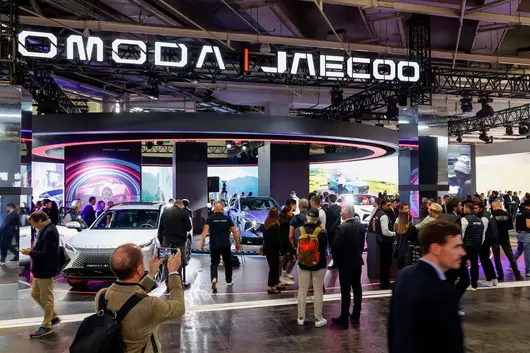
針對俄羅斯同中東嘅極寒天氣,奇瑞強化咗汽車嘅空調系統同引擎冷卻功能;針對巴西同拉美市場,奇瑞開發咗靈活燃料可同時加注乙醇同汽油嘅引擎;針對歐洲市場,以 OMODA、JAECOO 新品牌切入,全力滿足 Euro NCAP 五星安全標準;針對東南亞市場,奇瑞利用本地工廠開發咗右舵車型。

除此之外,奇瑞仲開發咗 T1X、M1X、火星架構等多個模塊平台,讓產品能快速適應不同國家嘅法規、路況同氣候。
今年 4 月,奇瑞喺西班牙巴塞羅那成立咗首個海外區域營運中心,並且同步啟動咗西班牙研究院,主攻方向為電動化、智能出行與可持續發展,目標係開發出「更有本地味兒嘅汽車」。
喺海外市場,奇瑞冇將自己當做「外嚟嘅製造商」,仲主動為當地承擔企業嘅社會責任。例如,同世界自然保護聯盟合作,開展咗一項地中海波西多尼亞海草床恢復項目,以守護當地嘅「海洋之肺」;奇瑞仲喺馬來西亞組織當地車主,開展植樹造林公益活動,為守護當地嘅生態環境盡心盡力。

當好多企業仲喺「追風口、賺快錢」嘅時候,奇瑞已經喺海外搭建產業鏈、佈局研發網絡多年。呢份堅持,如今終於交出咗耀眼嘅成績單。
結語:唔係神來之筆,而係 23 年嘅「笨功夫」
尹同躍做啱嘅,從來唔係某一個「神來之筆」,而係喺 23 年前就認定咗「中國汽車必須走出去」,然後用工程師嘅較真、商人嘅耐心、長期主義者嘅定力,將「中國製造」嘅口碑一塊一塊地砌入咗全球市場。
當國內车企仲卷價格卷配置嘅時候,奇瑞早已喺海外市場完成咗從「廉價替代」到「品質首選」嘅蛻變——呢先係國際質量專家團「追住頒獎」嘅根本原因同底气:唔係因為你講咗咩,而係因為你喺全球市場上,用二十多年嘅時間,真正做到咗咩。
可以好客觀嚟講,奇瑞掌舵人尹同躍,不僅係國產汽車出海一哥,更係推動中國汽車走向世界嘅奠基人同火炬手,呢份榮耀將會寫入中國汽車工業嘅編年史。
願奇瑞汽車百尺竿頭,更進一步!
*本文圖片均來自網絡
聚焦智能汽車,助力關鍵決策。