首頁固特異

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
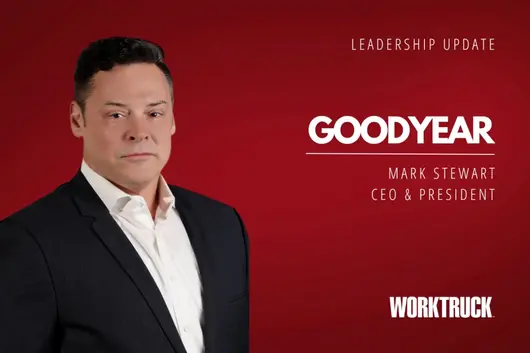
當地時間11月9日,固特異发布公告,宣布董事局成員羅傑·伍德接任臨時CEO兼總裁,原CEO馬克·史都華即時離任並退出董事局,獵頭機構正尋找正式接任人。此次更替距離三季報公佈僅五日。

固特異原行政總裁馬克·史都華
兩年十個月,累計虧損約158億元
更替領導層前五日,固特異剛公佈2026年第三季度業績:營業額45億美元,同比下降2.3%;淨虧損2.38億美元。
財報顯示,公司2024年純利潤4,600萬美元,2025年轉為淨虧損17.21億美元(包括15億美元遞延所得稅資產估值撥備、6.74億美元商譽減值等非現金項目),2026年前三季度又連續虧損累計6.91億美元,2024年以來累計淨虧損約23.66億美元(約157.84億人民幣)。2026年前三季度經調整後淨虧損達3.2億美元,顯示問題不僅僅是會計減值。
值得留意的是,SEC文件將斯都華離職性質列為「非因故終止」,不能簡單理解為主動請辭。

出售三項業務,關閉多家工廠
史都華於2024年1月29日接任,任內動作集中於變賣資產、削減產能:非公路輪胎業務9.05億美元售予橫濱橡膠、登祿普商標權7.35億美元售予住友橡膠、化工業務6.5億美元出售,2025年合共獲得約23億美元處置收入用於償債;南非、馬來西亞多家營運數十年工廠關閉,德國工廠部分停產涉及1171個職位,預計2028年起每年節省成本約2.7億美元。
惟2025年底前營業利潤率未能恢復至10%目標,惠譽將評級由"BB-"下調至"B+",公司債務仍超70億美元,股價由2022年初高位21.90美元跌至4.36美元,跌幅約80%。

30年老將臨時接手
新任臨時CEO羅傑·伍德曾任天納克聯合行政總裁,於汽車製造業擁有超30年經驗。董事局主席Joe Hinrichs稱,現正是更替領導層、加快改革的合適時機。此前10月27日,固特異已公佈新財務總監人選將於12月1日履新,CEO 與CFO 相繼換人,公司正進入新一輪管理重組。
變賣資產、削減成本只是第一步,如何在業務收縮後重建盈利能力與競爭力,才是新管理層必須回答的問題。
繼全球多地密集調整產能後,固特異輪胎再次按下「暫停鍵」。近日,固特異宣佈其土耳其伊茲米特工廠將於 7 月 2 日至 8 月 2 日停產一個月,預計 8 月 3 日恢復生產。
固特異官方表示,此次停產旨在進行庫存管理及計劃內的定期維護,期間生產線將實施技術調整與現代化改造,不會對營運和財務造成負面影響,員工權益也不受影響。然而,此次停產時機頗為微妙——距該工廠因違反反壟斷法被土耳其政府重罰 6.72 億里拉僅過去一週。值得一提的是,該工廠在 2025 年 6 月也曾以「調整庫存」為由停產過一個月。

巨頭深陷調整陣痛,關停裁員接踵而至
固特異土耳其工廠的停產,只是全球輪胎行業劇烈震盪的一個縮影。2026 年以來,國際輪胎巨頭頻現「關停潮」:
5 月,普利司通突然宣佈關停營運超 40 年的台灣新竹工廠;同月,倍耐力阿根廷工廠宣佈停產,該廠自 2023 年以來已累計裁員 700 人;大陸集團也宣佈在全球調整約 3000 個職位,其中 1600 人被納入裁員範圍。

作為百年巨頭,固特異自身的「陣痛」更為劇烈。在「固特異前進」重組計劃下,其已先後關閉或出售了德國富爾達(營運 125 年)、南非 Kariega(營運 78 年)、馬來西亞莎阿南等多地工廠,並出售了鄧祿普品牌及化工等非核心業務。今年 4 月,固特異美國唯一的 OTR 工程輪胎老廠托皮卡也實施了短期停工。

亞洲低價輪胎衝擊,全球競爭白熱化
這場席捲全球的停產關廠潮背後,是供需失衡與亞洲(特別是中國)高性價比輪胎的強力衝擊。
近年來,中國輪胎企業憑藉性價比優勢在全球攻城略地,直插外資大牌市場腹地,使其原有高價定位難以為繼,利潤空間被大幅壓縮。固特異財務數據顯示,其 2025 年全年淨銷售額同比下降近 5% 至 183 億美元,淨虧損高達 17 億美元;預計 2026 年第一季度全球銷量同比將下降約 10%,並面臨 1.85 億美元的成本增加壓力。
面對高成本區域的產能冗餘與亞洲輪胎的價格衝擊,國際巨頭不得不通過「斷臂求生」來降本止損。固特異預計其重組計劃全年將節省約 3 億美元成本。然而,在競爭遠超預期的全球輪胎市場中,這種「刮骨療毒」式的自救能否換來真正的復興,仍需時間檢驗。