首頁動力電池

搜尋歷史
熱門搜尋
經銷商登入 / 註冊


"以安全為基石,引領全球新能源科技"係因湃電池嘅願景。喺呢個願景下,因湃憑藉卓越嘅鋰電製造能力打造行業標桿產品,佢嘅電芯喺針刺、360° 扭轉、三摺疊情況下依然唔冒煙、唔起火、唔爆炸。
針刺測試模擬係電池內部短路呢一極端工況,係行業公認嘅高難度安全考驗;360° 扭轉與三摺疊則從機械濫用角度,檢驗電芯喺形變條件下嘅穩定性。多項嚴苛測試同時通過,說明因湃喺電芯材料體系、結構設計同製造工藝上具備系統性嘅安全控制能力,而唔係單點優化。
安全之所以被因湃置喺基石位置,同佢嘅產業化定位密切相關。因湃電池係廣汽集團電池產業化主體,總投資 109 億元,動力及儲能電池全棧自研自產,覆蓋新能源汽車以及儲能兩大領域。無論係乘用車仲係儲能場景,電池安全都直接關係用戶生命財產與系統穩定。隨著第 30 萬套動力電池量產下線、泰國工廠即將開業,因湃嘅安全能力亦將接受更大規模、更多場景嘅市場檢驗。

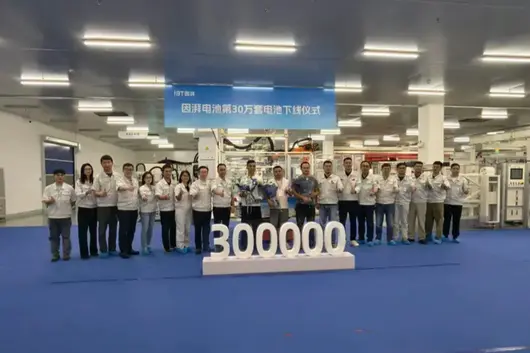


11 月 3 日晚上,盖世汽車由廣汽集團獲悉,廣汽因湃泰國工廠開業暨首套動力電池下線儀式已於 10 月 29 日在泰國春武里府舉行。呢個係廣汽集團首個海外自主動力電池 PACK 工廠,標誌住佢喺泰國實現整車製造與動力電池 PACK 本地化配套。

圖片來源:廣汽集團
據介紹,該工廠一期規劃年產能為 7000 套電池包,主要配套泰國生產嘅埃安 Y Plus 車型;二期預留擴產空間,達產後預計年產能可提升至 2 萬套。
喺生產製造方面,泰國工廠將引入因湃喺國內嘅電池 PACK 製造工藝及質量管理體系,以滿足當地整車生產需求。廣汽表示,本地化電池供應有助於縮短交付週期,並提升海外供應鏈嘅穩定性。

圖片來源:廣汽集團
因湃電池係廣汽集團旗下動力電池業務嘅重要組成部分。廣汽自 2011 年啟動電池系統及電池管理系統(BMS)研發,隨後逐步拓展至電芯研發、生產及 PACK 製造。2023 年,因湃國內工廠竣工投產。此次泰國工廠投產前夕,因湃第 30 萬套電池喺廣州下線。
近幾年嚟,泰國持續透過 EV3.5 等政策推動新能源汽車產業發展,並鼓勵車企擴大本地化生產。隨著中國車企加快東南亞市場佈局,海外製造正從整車組裝向核心零部件配套延伸。
對於廣汽而言,泰國 PACK 工廠嘅投產進一步完善了當地製造體系。不過,而家工廠主要服務於埃安現有車型,其後產能擴張及本地化配套範圍,仍將取決於東南亞市場需求與廣汽海外業務發展情況。

【懂車之道 產業】我哋來盤點一下 2026 年 10 月 16 日,汽車界發生咗咩大事件。
汽車事件一:江淮汽車漲停
10 月 16 日,汽車整車板塊震盪反彈,江淮汽車盤中漲停,報 22.37 元/股,漲幅 9.98%,最新總市值超 500 億元。


10 月 15 日,尊界汽車發表聲明,尊界汽車積極響應、完全服從並將全力配合聯合調查組嘅工作,堅決維護消費者合法權益,堅決維護新能源汽車產業發展大局。當晚,工信部等三部門發布咗聯合調查有關車輛煞車踏板支架斷裂問題嘅通報。
隨後 10 月 15 日晚間,華為常務董事、產品投資評審委員會主任、終端 BG 董事長余承東喺個人朋友圈回應,“正義可能會遲到,但永遠不會缺席!”
汽車事件二:2026 年 9 月國內動力電池裝車量 87.2GWh 環比增長 10.4%


10 月 15 日,中國汽車動力電池產業創新聯盟發佈咗,2026 年 9 月動力電池月度資料。9 月產量方面,我國動力同儲能電池合計產量為 237.8GWh,環比增長 0.3%,同比增長 57.3%。1-9 月,我國動力同儲能電池累計產量為 1833.1GWh,累計同比增長 63.4%。
汽車事件三:騰勢雙旗艦車型登陸印度尼西亞
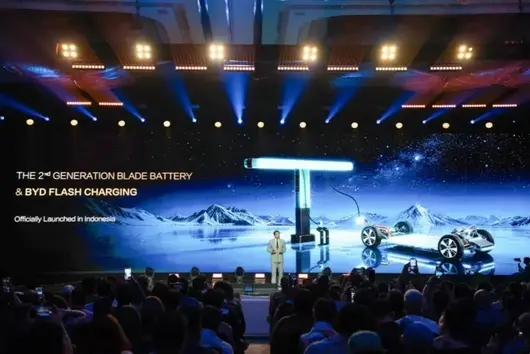
日前,騰勢汽車喺印度尼西亞正式發佈第二代刀片電池及閃充技術,並宣佈騰勢 Z9GT 同騰勢 D9 正式上市。憑藉兩項顛覆性技術創新,實現咗全球領先嘅超快充電速度,真正做到“5 分鐘充好,9 分鐘充飽”,令充電好似加油咁便捷高效。

比亞迪股份有限公司副總裁兼亞太區汽車銷售業務部總經理劉學亮表示:“真正嘅技術情懷,係相信一個未來,並堅定將佢變為現實。發展至今,比亞迪對技術創新嘅諗法,早已超越咗單純'製造車、賣車'嘅範疇。我哋始終相信,企業嘅價值唔單止在於自身有多強大,更在於能否透過技術創新,為社會創造更大嘅價值,令先進技術真正惠及更多人。正係呢份信念,推動比亞迪不斷突破技術邊界,將曾經看似遙遠嘅技術願景一步步變為現實。此次將第二代刀片電池與閃充技術帶到印度尼西亞,正係呢一個理念嘅具體實現。我哋希望讓更多印尼消費者切實感受到科技進步帶來嘅改變,令先進技術真正走進人們嘅日常生活。”
汽車事件四:長安汽車高層人事調整

近日,懂車之道消息,10 月 16 日,重慶長安汽車股份有限公司(簡稱“長安汽車”)最新公告披露,朱華榮繼續擔任中國長安汽車集團有限公司(簡稱“中國長安汽車”)黨委書記、董事長,由集團層面統籌旗下汽車業務嘅整體規劃同長遠發展,唔再擔任公司同控股子公司任何職務。原長安汽車總裁趙非升任董事長,原常務執行副總裁葉沛升任總裁。

(趙非)
此外,葉沛唔再擔任長安汽車常務執行副總裁,將任董事、總裁、黨委副書記。楊大勇唔再擔任長安汽車執行副總裁,將擔任常務執行副總裁。鄧承浩唔再擔任長安汽車副總裁,將擔任執行副總裁。
長安汽車表示,今次調整旨在充分發揮中國長安汽車作為專業化汽車產業集團“定戰略、配資源、促協同、控風險、強激勵”嘅作用,有利於公司進一步優化市場化機制、聚焦全球化經營,推動上市公司高質量發展。
《每日車聞》,呢度有最新嘅當日汽車新聞,請繼續關注《懂車之道》。


2026 年上半年,欣旺達動力電池出貨量同營收均大幅增長,動力儲已經超過消費類電池成為公司主要收入來源。但作為動力電池業務核心載體嘅子公司欣旺達動力仍喺虧損,叠加海外市場匯兌損失,上半年公司扣非淨利潤不足壹億元,新嘅增長引擎剛剛到位,尚待發力
文|《財經》特約撰稿人 楊錚 趙成
作為全球領先嘅消費類電池供應商,欣旺達(300207.SZ)嘅增長主引擎正喺向動力電池切換。
日前,欣旺達電子股份有限公司披露 2026 年半年度報告。上半年公司實現營業收入 381.79 億元,同比增長 41.48%,創下歷史同期新高。淨利潤 4.68 億元,同比增長 91.1%。歸屬於上市公司股東嘅淨利潤為 6.03 億元,同比下跌 29.59%,二者差額來自少數股東損益,特別係非全資子公司欣旺達動力嘅虧損。
業績變動主要源於兩方面:一係動力電池出貨量同比大增 76.37% 至 28.36GWh,帶動營收規模快速擴張;二係財務費用激增 345.33% 至 8.82 億元,主要係匯兌損失增加所致。
從業務結構來看,曾經以消費類電池業務為主嘅欣旺達,已經將核心增長引擎切換至動力與儲能板塊。電動汽車類電池(動力電池)業務實現營收 141.34 億元,同比增長 85.87%,毛利率提升 8.59 個百分點至 18.36%;儲能系統業務營收 17.70 億元,同比增長 76.21%。相比之下,傳統優勢嘅消費類電池業務營收 144.52 億元,同比增長 4.04%,毛利率下跌 4.95 個百分點至 14.68%。可見,欣旺達喺今年上半年嘅利潤增長主要嚟自動力電池與儲能系統,增長主引擎已經切換到動力電池版塊。
不過,矛盾之處也喺於此。作為動力電池業務核心嘅欣旺達動力科技上半年實現營業收入 155.29 億元,同比增長 90.1%,但以歸母口徑計算仍虧損 1.29 億元。
這意味著,欣旺達雖然喺傳統消費市場增長乏力嘅情況下有搵到新嘅增長動能,但其盈利質量仍有待提高,真正嘅考驗或不喺喺拿下多少訂單,而在於能從訂單中賺到幾多錢。

(圖表:楊錚 數據來源:企業財報)

動力電池成營收增長主引擎
動力電池業務係欣旺達上半年主要增長極。財報顯示,上半年電動汽車類電池收入 141.34 億元,同比增長 85.87%,毛利率 18.36%,較上年同期嘅 9.77% 接近翻倍。2026 年上半年公司電動汽車類電池出貨量 28.36GWh,同比增長 76.37%。
動力電池領域嘅快速增長嚟自內外兩方面動力。首先係欣旺達自身喺 HEV(油電混合動力汽車)電池領域嘅領先地位。2018 年,欣旺達通過雷諾 - 日產聯盟審核並獲得 HEV 電池定點,產品搭載喺軒逸、奇駿 e-POWER 等車型,並進入上汽大眾與一汽 - 大众多款主力車型嘅混動供應體系。SNE Research 數據顯示,今年第二季,欣旺達 HEV 鋰電池裝機量位居全球第一。
歐洲市場對 HEV 電池嘅需求持續驅動相關業務增長。根據歐洲汽車製造商協會(ACEA)發布嘅官方數據,今年上半年 HEV 喺歐盟新車註冊量中嘅市場份額為 37.3%。呢一比例喺所有動力類型中位居第一,且較 2025 年同期嘅 34.8% 有所提升。相應嘅,欣旺達喺匈牙利規劃 15GWh 動力電池基地,對接雷諾、大眾等大客戶需求。該工廠將成為中國二線廠商喺歐洲建設嘅首個獨資電池工廠。
國內市場亦呈現出有利於欣旺達嘅發展態勢。多家整車企業正努力推動動力電池供應商嘅多元化,為二線廠商提供咗進入空間。中商產業研究院數據顯示,上半年寧德時代喺動力電池市場嘅份額整體呈下降趨勢,從今年 2 月嘅 49% 已經降至 6 月嘅 42.7%。中信證券分析稱,喺汽車產業鏈競爭持續加劇嘅背景下,動力電池供應體系正由單一供應逐步向雙供應、多供應演進,多元化採購將成為行業長期趨勢。
2025 年下半年,欣旺達同理想汽車按各 50% 股比喺山東成立咗動力電池合資企業山東理想汽車電池有限公司,欣旺達喺財報中表示,山東理想由欣旺達派駐經營管理團隊進行管理。此外,據當地媒體報導,喺小米汽車獨立子品牌“尋天”系列中,欣旺達以 60% 嘅供應比例成為主供;鴻蒙智行旗下智界品牌亦正式引入欣旺達,智界 V9 同智界 R7 兩款車型將搭載佢嘅三元電池包;同時,上汽集團、吉利、五菱等主流車企均同欣旺達保持緊密合作,公司義烏基地一期產品已直接配套沃爾沃同吉利。

(圖表:楊錚 數據來源:企業財報)
同諸多整車製造商嘅合作有效拉動咗欣旺達動力電池嘅市場表現。據蓋世汽車研究院數據,上半年欣旺達動力電池裝車量達到 7.24GWh,市場份額 3.1%,裝機量同比增長 32%,市場份額較 2025 年全年增加 0.6 個百分點。
相應嘅,動力電池領域嘅規模效應嘅釋放同盈利能力嘅提升都喺預期之中。西部證券研报指出,欣旺達動力電池已配套理想、東風、吉利、雷諾、日產等整車企業,有望實現出貨規模效應嘅釋放,推動全年業績盈虧平衡。華創證券亦認為,公司動力電池同儲能業務放量驅動收入高增,盈利能力得到顯著修復。

儲能新品落地,第二曲線初顯
同動力電池板塊一齊屢屢被券商機構提及嘅係儲能業務嘅增量。財報顯示,欣旺達儲能業務上半年收入 17.70 億元,同比增長 76.21%,出貨量 14.7GWh,同比增長 64.98%。
今年新品嘅睇點喺大容量電芯同 AI 備電。5 月,欣旺達投產 588Ah 儲能電芯,並喺 8 月正式對外發布。該電芯能量密度達 417Wh/L,喺 25 攝氏度工況、電池健康度降至 70% 時循環壽命可達 1 萬次,理論上匹配電站 20 年運營周期。單座 200MWh 電站全生命週期預計可節省 1000 萬度電量損耗。喺此之前,佢 684Ah 疊片電芯已實現百萬顆級量產下線,兩款產品分別基於卷繞同疊片路線,形成覆蓋不同系統設計嘅容量梯隊。
財報顯示,欣旺達儲能系統收入主要嚟自海外市場,海外客戶超 70%。喺家庭儲能同工商業領域,已覆蓋歐洲、中東、南亞等核心市場,其中歐洲區域為主戰場,已經成為德語區主要工商業儲能品牌,核心渠道覆蓋率超 95%。喺網絡能源領域,隨著全球 AI(人工智能)算力產業嘅高速擴張,欣旺達嘅 AIDC(人工智能計算中心)儲能業務上半年訂單同比增長近 30 倍。依托全棧自研能力,佢 AIDC 鋰電解決方案已落地國內外多個重點項目。
中金公司研报稱,數據中心儲能備電需求擴張,而欣旺達能夠提供全棧式解決方案,因此看好儲能業務同動力電池業務一齊成為公司嘅第二成長曲線。

(圖源:楊錚 攝)

新引擎嘅質量有待提升
上半年,作為欣旺達傳統主業嘅消費類電池收入 144.52 億元,同比僅增長 4.04%,毛利率下跌 4.95 個百分點至 14.68%。呢個唔係欣旺達一家嘅問題。券商研报顯示,上半年全球智能手機出貨同比下滑,高端手機銷量雖然增長,但難改板塊整體承壓,消費電芯嘅盈利空間被擠壓。
但對欣旺達而言,消費類電池係公司銷售境外嘅主要產品。喺消費類電池業務較上年增長有限嘅情況下,動儲板塊繼續擴大海外布局嘅緊迫性變得更加明顯。
目前欣旺達嘅海外基地仍處於投入期。財報顯示,欣旺達泰國電池生產基地一期項目喺上半年正式投產,目前公司喺海外尚有泰國二期項目、匈牙利動力電池生產基地同越南消費類電芯生產基地處於建設階段。投入期嘅代價直接體現喺財務端,上半年匯兌損失 5.38 億元,其中美元已經透過套保對沖,泰銖、印度盧比等幣種嘅對沖工具有限,激增超過 300% 嘅財務費用很大程度上正源於此。
因此,下半年欣旺達嘅增長前景仲要回到國內嘅動儲市場。券商結構分析認為,欣旺達下半年動力同儲能產品出貨均已排滿,隨著原材料順價逐步落地,產線良率持續提升,後續盈利有望改善。據東吳證券測算,欣旺達全年動儲出貨量將到 90GWh,其中動力電池 55GWh、儲能系統 35GWh。這意味著,下半年公司待交貨約 62GWh,而單 Wh 盈利每改善一分钱,就能多咗 6.2 億元嘅盈利空間,反之亦然。公司下半年乃至全年嘅盈利曲線,很大程度上將由動儲業務,特別係動力電池板塊嘅盈利質量決定。
將動力電池嘅業績放到業內橫向看,喺近期公布財報嘅幾家動力電池上市公司中,欣旺達既有增速快、毛利率改善幅度大嘅優勢,亦存在尚未喺動力板塊實現盈利嘅不足。除咗規模同盈利均大幅領先嘅寧德時代,國軒高科上半年喺實現動力電池裝機量進入行業前三嘅同時亦實現咗 13.86 億元嘅歸母淨利潤,億緯鋰能上半年歸母淨利潤以 457 億元營收實現 33 億元嘅歸母淨利潤同 105.66% 嘅淨利潤增幅,動力同儲能已經進入穩定盈利區間。相比之下,欣旺達動力電池業務雖然營收高增、毛利率大幅改善,上半年整體仍錄得小幅虧損,整體業務嘅歸母淨利潤水平亦未能與其超過 380 億元嘅營收規模相稱。
增長速度唔輸同行,盈利質量仍在追趕,係欣旺達喺動力電池行業中嘅真實地位。換句話講,增長引擎已經完成切換,但從新引擎就位到發力增長,尚有距離。
符蓉 實習生 方煒博 程思語
8 月 26 日晚間,欣旺達(300207.SZ)公佈 2026 年半年報。上半年,公司實現營收 381.79 億元,同比增長 41.48%,創歷史同期新高;但歸屬母公司股東之淨利潤 6.03 億元,同比下滑 29.59%,扣除非經常性損益後之淨利潤僅 0.97 億元,同比大跌 83.32%。公司呈現出“增收不增利”特徵,電池主業盈利能力承壓。

從業務結構看,欣旺達正加速擺脫對單一業務嘅依賴。作為基本盤嘅消費類電池上半年營收 144.52 億元,同比增長 4%,穩居全球手機電池市佔率第一。但受全球消費電子需求疲軟及上游物料漲價影響,該板塊毛利率同比下滑。
動力電池同儲能業務成為拉動營收嘅核心引擎。動力電池方面,公司 HEV 混動電池第二季度裝機量躍居全球第一,上半年出貨 28.36GWh,營收至 141.34 億元,同比大增 85.87%。儲能業務同樣處於規模放量加速期,受益於全球 AIDC 備電需求爆發,相關訂單創歷史新高。然而,儘管動、儲兩大業務板塊嘅出貨大漲,但受行業價格戰及規模擴張期高資本開支影響,利潤有待喺未來陸續轉化。
上半年公司研發投入達 23.63 億元,研發費用率超 6%,持續深耕電化學基礎研究同材料創新。同時,泰國基地一期已投產,二期亦同步啟動,匈牙利、越南基地正處於有序建設階段,海外客戶佔比持續提升,公司盈利彈性亦有望進一步釋放。但高額嘅研發投入同全球化佈局亦考驗住公司嘅現金流。
展望下半年,欣旺達電子股份有限公司副總裁兼首席可持續發展官梁銳在接受媒體採訪時表示,消費類市場基本飽和咗,欣旺達電動汽車類電池同儲能系統兩個業務嘅合計佔比將會超過消費類電池。
喺行業週期波動下,欣旺達能否改善扣除非經常性損益後淨利潤、將 HEV 高市佔率轉化為更多純電定點,以及 AIDC 儲能訂單能否持續落地,將係其後續破局嘅關鍵看點。

賺麻咗,只用呢三個字嚟形容寧德時代 2026 年上半年嘅業績啦。
7 月 24 日,寧德時代發佈上半年財報。2026 年上半年,寧德時代實現營業收入 2769.17 億元,同比增長 54.80%;歸屬於上市股東嘅淨利潤 432.84 億元,同比增長 41.98%;扣除非經常性損益後嘅淨利潤 390.13 億元,同比增長 43.44%。這意味著,喺核心嘅歸屬於上市股東嘅淨利潤上,寧德時代比去年上半年多賺咗 128 億元!而喺寧德時代嘅手頭,持有現金及等价物約 3405.8 億元。

從業務板塊嚟睇,寧德時代喺三大業務板塊都實現咗快速增長。其中,動力電池系統實現收入 1921.25 億元,同比增長 46.02%,佔總營收嘅 69.38%;儲能電池系統收入 532.61 億元,同比大幅增長 87.54%,佔總營收嘅 19.23%;電池材料及回收、礦產資源業務收入 188.11 億元,同比增長 67.23%,佔總營收嘅 6.79%。可以見到,儲能係今年寧德時代增長嘅火車頭。

從毛利率嚟睇,動力電池系統板塊毛利率為 20.63%,比去年降低咗 1.78%。而儲能電池系統毛利率為 23.96%,都比去年降低咗 1.56%。電池材料及回收、礦產資源業務毛利率為 27.04%,比去年增長 5.81%。從國內国际市场嚟睇,寧德時代喺國內市場嘅毛利率係下降嘅,其毛利率為 21.16%,下降 1.78%。而国际市场嚟睇,毛利率遠高於國內市場,達到咗 29.97%,比去年增長咗 0.95%。
從市場層面嚟睇,動力電池全球龍頭地位進一步強化,2026 年 1-5 月全球動力電池市佔率 40.2%,同比提升 2.2 個百分點;國內乘用車裝車份額 46.7%,同比提升 5.6 個百分點,國內三元電池市佔率高達 75.2%。海外市场同步突破,海外收入佔總營收 31.46%,海外份額穩步上行,匈牙利、西班牙、印尼等海外基地產能持續落地。

喺儲能領域,根據鑫椤資訊數據,2026 年 1-6 月公司儲能電池出貨量位列全球第一。這主要得益於 AI 算力、新能源併網帶動海内外儲能項目集中落地。儲能端推出 9MWh 超大容量 TENER、6.25MWh 天恒液冷儲能艙、鈉電整站系統,與海博思簽訂三年 60GWh 鈉電儲能長單,落地大型獨立儲能標桿項目。
而換電、低空 eVTOL、船舶等新興業務有序推進,全國巧克力乘用車換電站建成約 2000 座,旗下 5 噸級 eVTOL 進入適航取證階段,海外重卡換電合資項目落地。整體嚟睇,目前寧德時代產能儲備充足,現有電池系統產能 525GWh,在建產能 764GWh,產能利用率 94.86%。

當然,對於寧德時代而言,其增長嘅盈利必然會為此帶來非議。這係因為從目前行業嚟睇,車企嘅盈利能力相對而言就過於薄弱。2026 年上半年,整車製造行業平均利潤率約為 1.5%,創下近十年新低。而從已披露嘅 2026 年半年度業績預告看,整車企業嘅日子明顯唔好過。
除北汽藍谷預告淨利潤同比增長 14.65%-23.32% 外,其餘多家主流車企均出現大幅下滑:海馬汽車(000572.SZ)預告淨利潤同比下降 0.64% 至 47.61%,長安汽車、長城汽車預告降幅均超過 57%,廣汽集團預告降幅接近甚至超過 60%,賽力斯預告淨利潤同比降幅喺 151%-161.2% 由盈轉虧。據測算,目前一款終端售價約 20 萬元車型,單車淨利潤僅約 3000 元。
喺呢種背景下,寧德時代無疑會再次遭遇“車企為寧德時代打工”嘅質疑。2025 年,寧德時代營業收入 4237.02 億元,歸母公司淨利潤 722.01 億元。同年,比亞迪、吉利、上汽、長城、長安五家頭部車企嘅淨利潤加埋係 735 億元,只比寧德時代一家多出 13 億元。而喺 2026 年第一季度,寧德時代歸母公司淨利潤 207.38 億元,奇瑞、吉利、比亞迪、上汽、長城、賽力斯、長安七家車企加埋 175 億元,七家之和唔及寧德時代一家。

2026 年 6 月,寧德時代董事長兼總經理曾毓群接受媒體專訪中,拿光伏產業作對比,回應車企對其價格嘅抱怨,佢表示“而家鋰電行業冇呢個變成光伏而家這種惡果,係因為寧德時代喺撐住呢個價錢,只要寧德時代把價錢低落,佢比光伏仲慘。當然,呢個完全冇平息外界嘅質疑。
不過,寧德時代對行業現狀都頗有怨言。曾毓群此前曾表示,好多人想進入電池行業,第一件事情就係到寧德時代挖人,或者偷一點技術;再然後到設備廠商、材料廠商,睇人哋有乜嘢配方,然後合埋一齊說有錢投,就入咗入。曾毓群指出,別人造(其他廠商)模仿嘅水平可能也就只有百分之六七,卻用低價競爭。
例如喺一些企業嘅採購環節,部分決策者只以完成當期 KPI(關鍵績效指標)為導向,而電池質量嘅驗證週期漫長,潛在缺陷往往喺車輛使用三五年後先顯現。
曾毓群認為,這種低價競爭之所以能夠奏效,根源喺部分市場參與者嘅浮躁心態與短視行為。佢認為,如果冇寧德時代喺前面頂住,電池行業會好亂。而如果從呢個角度睇,其實作為龍頭嘅寧德時代賺錢,並冇咩唔合理之處。可怕嘅係,如果龍頭都唔賺錢,咁呢個行業就危險。