
搜尋歷史
熱門搜尋
經銷商登入 / 註冊

两年价格战打下来,车市的底牌被一张张掀开。降价海报轮番刷屏,配置内卷层层加码,消费者看得心满意足,车企的财报却冷暖不一。步入2026年下半年,往日红火的“金九银十”悄然降温,吉利汽车在财报中也坦言,行业竞争之激烈前所未有。

正是在这样的氛围里,吉利三季报中的一个数字格外醒目,单车核心归母净利润6664元,同比攀升37%。当行业整体销量同比回落约6%,吉利前三季度却交出223.55万辆的成绩单,整体乘用车市占率抬升至11.1%,新能源乘用车市占率升至11.4%。
逆风之中,单车盈利能力不降反升,这背后的逻辑值得细细推敲。不过在展开之前,不妨先把6664元这个数字的来龙去脉理清楚。
单车超6000元利润是怎么算的
同一份财报,吉利给出了两套利润口径,而多数人记住的,往往是更亮眼的那一套。一套是香港财务报告准则下的报表归母净利润,另一套则是公司自行定义的核心归母净利润。

港交所公告显示,今年前三季度,吉利报表口径的母公司拥有人应占利润为139.3亿元,同比增长7%;核心归母净利润达149亿元,同比增长41%。两者之间隔着近10亿元,落差主要系于汇兑。公告写得清楚,核心口径剔除了外汇汇兑损益与非金融资产减值;今年前三季度,吉利录得汇兑净亏损约11.26亿元,而去年同期落袋的是净收益约33.37亿元。
由此不难理解,6664元是以核心利润除以销量得出的口径。倘若切换到更严格的报表口径,用139.3亿元除以223.55万辆销量,吉利前三季度每卖出一辆车,真正归入母公司股东账下的净利润约为6230元。

两个数字都站得住脚,可一旦横向比较,就必须共用同一把标尺。若拿吉利的核心口径去对标别家的报表口径,表面占了上风,比较本身却失之严谨,这正是后续讨论的起点。
各家车企卖一辆车赚多少
把吉利、比亚迪、奇瑞、长城这四家数据完备的企业,统一放进报表归母净利润除以上市主体销量的框架里,画面立刻清晰起来。
今年前三季度,比亚迪销量313.16万辆,归母净利润223.45亿元,单车约7135元;奇瑞上市主体销量207.69万辆,归母净利润139.63亿元,单车约6723元;吉利销量223.55万辆,归母净利润139.3亿元,单车约6230元;长城销量92.03万辆,归母净利润38.26亿元,单车约4157元。

单看绝对值,吉利的6230元位列比亚迪、奇瑞之后。这个排序或许有违不少读者的直觉,毕竟吉利的通稿里新高频现、领跑颇多,但数字自有其冷静的逻辑,至少在报表口径上,吉利尚未坐上单车盈利的头把交椅。
真正耐人寻味的是趋势走向,比亚迪前三季度归母净利润同比下滑4.24%,奇瑞微降约2.8%,长城回落55.69%,唯独吉利报表口径仍守住7%的增长。比起一时谁赚得更厚,吉利的可贵之处在于曲线始终向上,是四家中为数不多保持正增长的企业,经营身位也因此更显从容。
如果将视线拉远,放眼整个财报季,车企间的分化还要鲜明。赛力斯第三季度斩获营收280.8亿元,归母净利润14.2亿元,环比扭亏为盈,前三季度亏损随之收窄至2.97亿元,修复势头清晰可见;零跑第三季度全球交付31.0052万辆,同比大增78.34%,上半年已实现净利润2.1亿元,规模效应正加速兑现为利润。

另一头,广汽集团前三季度归母净亏损69.87亿元,同比扩大62.04%,转型依旧负重前行。几家企业并排而立,市场轮廓不言自明:既有刚跨过盈亏线的追赶者,也有仍在摸索调整的企业,而吉利的特质在于体量庞大、步伐稳健,并连续多个周期保持盈利。在波动加剧的行情里,这份确定性殊为难得。
还有一处细节常被略过。奇瑞前三季度集团出口155.1万辆,约占集团总销量七成,出海比例高于出口79.8万辆的吉利,可两家单车利润却处在同一梯队。这恰恰说明,出海并非单车盈利的唯一答案,产品结构、成本控制与费用管理,都在悄然改写最终的结果。
吉利能多赚钱靠的是什么
吉利这条上扬的曲线,背后站着三股力量。其一为产品结构。前三季度,极氪销量28.8万辆,销量与收入双双翻倍,高价位车型占比水涨船高,直接撬动整体均价上行;与此同时,走量的银河品牌售出87.7万辆,规模扩张之后,也会在一定程度上摊薄均价。两股力量如何此消彼长,决定着均价的后续走向。

其二为出海。今年前三季度,吉利出口79.8万辆,同比激增169%,海外市场更优的售价与毛利,成为单车盈利改善的重要推手;只是在西班牙、巴西等本地化产能投产之前,这一轮出口红利还能享用多久,仍需持续观察。按照规划,吉利力争在2到3年内建成一体化海外体系,构筑泛欧60万辆、东盟50万辆、拉美非40万辆、东欧30万辆、中东亚20万辆的市场格局,欧洲渠道网络年底有望铺至1000家。
其三为费用管控。前三季度,销售费用率与行政费用率各降0.1个百分点,整合带来的节流效应正逐步释放。
技术投入的规模化落地,同样在为这份盈利添砖加瓦。吉利披露的数据显示,千里浩瀚辅助驾驶累计用户已突破百万,行驶里程达31.4亿公里,功能开启率93.9%,累计避险超过1218万次;FlymeAuto车载系统装机量超过132.6万辆,全球用户突破359万。
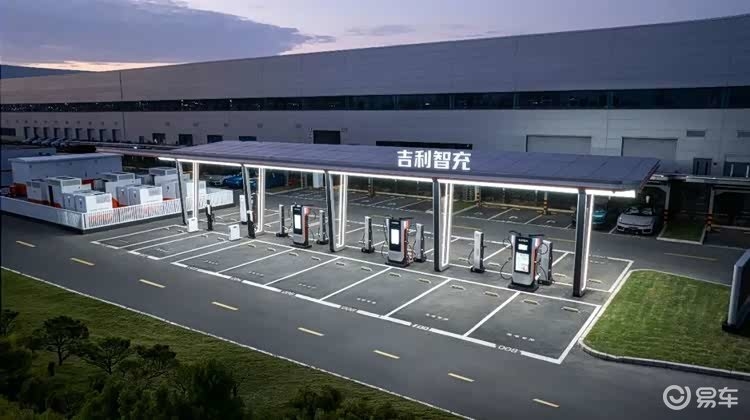
补能层面,吉利计划2026年底建成6000座智充站、超2万把充电枪,到2027年底进一步扩容至2.2万座站、超10万把枪。这些数据透露出一个信号,吉利的技术叙事正一步步沉淀为可量化的用户规模,而非停留在发布会的概念层面。

值得留意的问题同样不容忽视。前三季度,吉利研发费用约144.38亿元,金额与去年同期大体持平,研发投入占收入的比例却同比回落0.7个百分点。在智驾与人工智能仍需重金投入的阶段,投入持平究竟意味着效率提升,还是节奏趋于谨慎,眼下还不宜仓促定论。
再看资产负债表,截至9月30日,吉利流动负债净额约87.45亿元,较6月30日的约150.42亿元改善42%,经营现金流与营运资金管理均在向好;但报表口径与核心口径近10亿元的差距也在提醒,汇率波动对这家高度倚重出海的企业,分量已然不轻。奇瑞的经历同样印证了这一点,其前三季度汇兑净损失约31.71亿元,出海的盘子越大,汇率这根弦便绷得越紧。

一路梳理下来,吉利的真实画像,比官方措辞更经得起品读。它并非单车利润最厚的企业,比亚迪和奇瑞都排在前面,却是大盘下行中少数仍在持续抬升盈利曲线的传统车企,也是主流阵营里少有的守住报表归母正增长的企业。
高端化、出海、整合三张牌,如今已见成效,智能化与补能布局则在积蓄新的支撑,只是每一张牌的红利都有其周期。6664元与其说是一份成绩单,不如说是一道待解的题。未来几个季度,市场更想看到的,是吉利能否让报表口径的6230元,稳步追上自己讲述的增长故事。


