
搜尋歷史
熱門搜尋
經銷商登入 / 註冊


重型卡車係帶住強週期烙印嘅賽道,景氣起落,始終跟住貨運運價、基建開工節奏、舊車更新窗口聯動。好長一段時間,行業裏多數玩家嘅命運都被動綁定國內大盤:行情上行就衝量搶份額,需求一收,利潤空間最先被壓縮。
2025 年第三季度,週期嘅慣性再次顯現。上半年嘅回暖勢頭逐步放緩,貨運市場收益低迷、去年同期基數抬升,疊加油氣價差持續拉大,車隊購車決策明顯謹慎。中汽協數據顯示,前三季度國內重型卡車累計銷量 92.94 萬輛,同比增長 12.96%,增速相比上半年明顯回落。行業告別普漲紅利,正式踏入存量博弈嘅分化階段,價格戰悄然蔓延,唔少車企陷入「賣得多、賺得少」嘅困局。
就喺行業普遍盈利承受壓力嘅節點,10 月 27 日中國重汽交出嘅三季報,走出咗同大盤背離嘅走勢。營收、歸母淨利潤、扣非淨利潤三項核心指標,全部刷新同期歷史紀錄。尤其第三季度淡市,利潤增速大幅跑贏營收,毛利率逆勢抬升。呢份財報唔只係一組亮眼數字,更藏住一個值得深究嘅產業信號:行業增長嘅主線已經從總量擴容轉向結構性機會,而中國重汽,正喺跳出重型卡車行業沿用多年嘅規模遊戲,轉向效率優先嘅增長範式。
淡市逆市增長
前三季,中國重汽實現營業收入 534.97 億元,同比增長 32.12%;歸母淨利潤 14.41 億元,同比增長 37.23%;扣非淨利潤 14.00 億元,同比增長 42.11%。扣非利潤增速持續跑贏營收,係呢輪增長最有含金量嘅信號,說明利潤增長唔係靠資產處置、補貼等非經常性收益托舉,主業本身嘅盈利韌性喺實實在在變強。
落到第三季度呢個傳統淡市,呢種反差更直觀。單季營收 150.86 億元,同比增長 5.29%,跟隨大盤自然放緩;歸母淨利潤 4.68 億元,同比增長 22.77%,扣非淨利潤 4.59 億元,同比增長 27.96%,毛利率同比提升 1.69 個百分點。

長久以來,重型卡車行業嘅底層邏輯好簡單:靠降價換訂單、靠更大銷量攤薄固定成本。呢套路線喺上行週期好用,一旦需求收縮,利潤會快速失守。中國重汽呢輪嘅變化,本質係換咗一套經營標尺。唔少同行遇到壓力,第一反應係壓縮研發等長線投入保短期利潤,佢選擇反向操作:前三季研發費用同比增長 9.11%,資源持續投向新能源整車平台、動力總成等底層技術;同時向內擠水,期間費用率降至 1.83%,同比下降 0.57 個百分點,創下同期低位。
一邊持續為下一輪技術競爭儲備籌碼,一邊通過供應鏈集採、產線工藝優化拉高良品率,壓縮全鏈條冗餘成本。呢種「長線投入 + 精細化控本」嘅組合,畀佢喺慘烈嘅價格內捲入,留低咗好難複製嘅利潤緩衝墊。

今日嘅重型卡車市場,增量紅利已經見底,機會藏喺結構縫隙入面。國內燃油重型卡車替換市場內捲白熱化,但海外市場、新能源重型卡車、核心零部件配套,係三條獨立於國內週期嘅新曲線。中國重汽能夠持續跑贏大盤,核心係提前做咗風險分散,唔再將全部籌碼押喺國內更新需求上。只守單一市場嘅車企,好容易被週期裹挾;多賽道均衡佈局,先至擁有對沖波動嘅底氣。
海外、新能源,撐起長期增長底盤
呢份業績嘅韌性,唔係某一個賽道短期爆發帶嚟嘅,而係多條增長線協同托底,出海,係其中分量最重之一極。
國內市場容量見頂,出海早唔係加分項,而係頭部重型卡車企業穿越週期嘅必答卷。目前中國重汽出口銷量佔總銷量比重突破 50%,半壁江山嘅銷量嚟自海外,業務覆蓋 150 多個國家同地區。非洲、東南亞、中亞、中東嘅基本盤穩固,拉美、澳洲等新興市場喺穩步突破。
不久之前嘅德國漢諾威 IAA 商用車展,係呢套全球化思路嘅一次集中亮相。呢個國際舞臺比拼嘅從來唔止車型參數,仲有當地合規能力、長期技術標準、持續服務體系。中國重汽帶汕德卡純電牽引車參展,面向歐洲市場輸出整套能源同物流運輸方案;同步喺突尼斯、馬來西亞落地新車發布同大客戶簽約。同行業常見嘅「賣車即收尾」嘅出口模式唔同,佢嘅重心放喺本地化適應:貼合當地法規、路況、運維習慣搭建配件同服務網絡。短期投入更高,但客戶黏性更強,出海就從一次性走量,變成穩定、可持續嘅長期增長曲線。

整車之外,垂直產業鏈嘅價值,喺利潤變薄嘅週期入面被放大。控股附屬公司濟南車橋今年產銷、利潤同步改善,產品除供給本部整車,亦對外供給集團內其他整車企業。核心零部件自主可控,意味著面對原材料漲價、供應鏈波動時,企業擁有更強議價權同交付穩定性,呢個係純裝配型車企好難搭建嘅護城河。
新能源,就係面向下一個十年嘅佈局。油氣價差持續拉大,徹底改寫車隊嘅成本賬,新能源重型卡車早已脫離政策試點嘅標籤,成為車隊降本嘅務實選擇。強制交通險數據顯示,9 月國內新能源重型卡車滲透率突破 50.28%,電動化正式進入規模化普及階段。
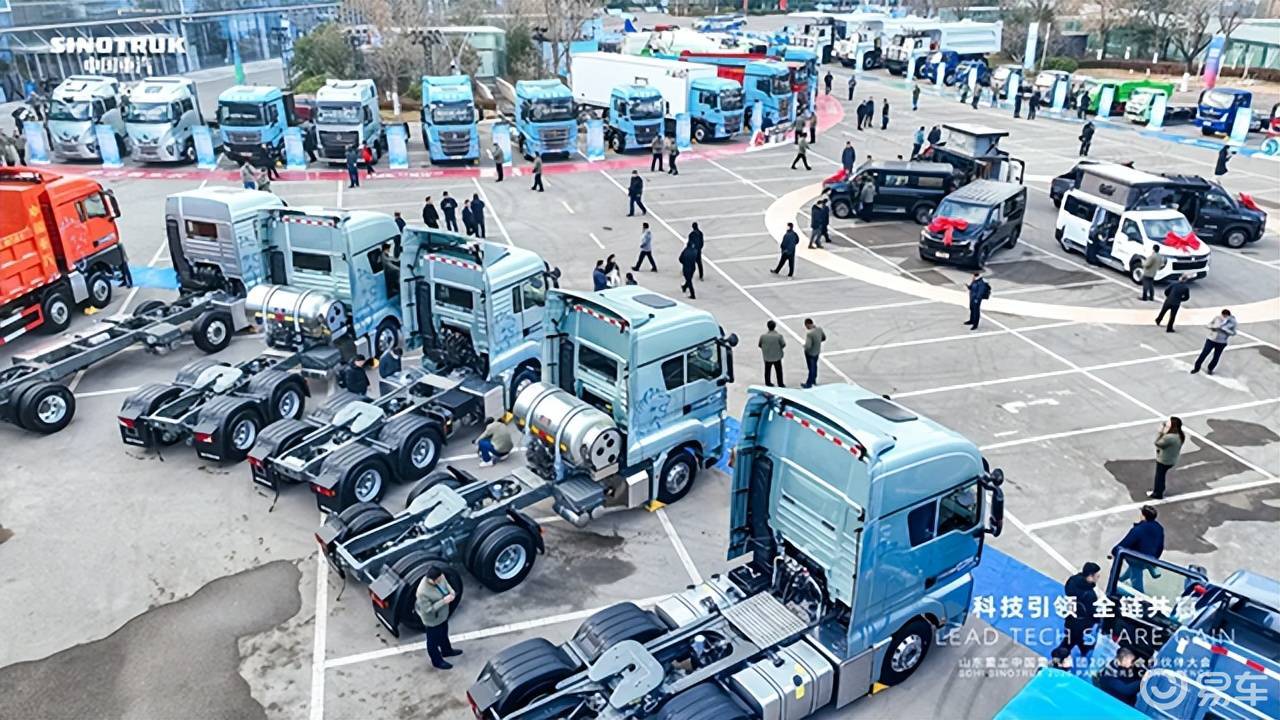
賽道熱度走高,低價內捲隨之而來。中國重汽冇扎入同質化價格戰,而係錨定場景做定制開發:面向礦區重載、港口短途轉運、集裝箱幹線運輸等場景,推出豪沃 TS 新能源自卸車、新能源集裝箱牽引車,已經喺西北礦區、上海港口實現批量落地。新能源重型卡車產銷增速跑贏行業,印證咗一個樸素邏輯:先算清車隊嘅運營賬,先至做產品,先更容易獲取終端用戶認可。
長期運營能力定輸贏
展望 2026 年,行業基本面仍有所支撐。機構判斷,重型卡車以舊換新政策有望延續,舊車淘汰帶來剛性更新需求,國內全年重型卡車銷量有望維持 125 萬台左右。疊加海外基建需求持續釋放,出口景氣度有望延續,行業整體唔會快速走弱。
但政策紅利唔會普惠所有玩家。國內存量競爭只會越發激烈,海外市場仲要直面國際老牌廠商嘅競爭,新能源賽道嘅洗牌亦遠未結束。政策可以托住短期銷量,決定企業天花嘅,始終係管理功底、供應鏈壁壘、本地化服務能力、場景化產品落地呢啲硬功夫。
對中國重汽嚟講,增長框架已經清晰:內部效率穩住利潤底線,海外市場貢獻增量,自主零部件體系優化成本,新能源佈局鎖定轉型方向。多條曲線互相支撐,減少咗對國內週期嘅依賴。

重型卡車嘅週期底色唔會消失,但企業嘅增長節奏,完全可以自己定義。
過去呢個行業嘅競爭邏輯好直白:抓緊一波上行週期,放量先至能拿到份額;進入分化時代,競爭標尺變咗,比拼嘅係穿越週期嘅韌性、捕捉結構性機會嘅判斷力、長期體系能力嘅積澱。喺第三季度大盤降溫、內捲加劇嘅環境下,呢份財報提供咗一個範本:穩健嘅增長從來都唔係等風口降臨,而係主動紮實多維能力底盤,喺週期起伏入面守住自己嘅節奏。
當然,呢套多線協同嘅模式,最終成色仲要放到更大壓力環境入面檢驗。後續值得持續觀察嘅係,一旦行業下行壓力加大,呢套增長邏輯能否持續兌現,這亦係檢驗龍頭長期價值嘅試金石。


