首頁鈦 9

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
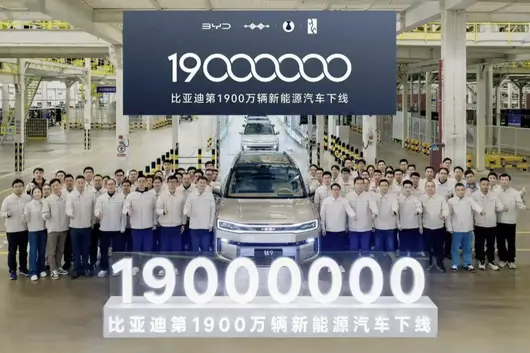
2026 年 11 月 9 日,比亞迪第 1900 萬輛新能源汽車喺西安工廠落產,承接呢個里程碑角色嘅,係方程豹鈦 9。一條增長曲線走到呢一步,放喺整個汽車工業嘅百年長河入面,都係罕見嘅樣本,再創中國汽車工業新紀錄。
1900 萬輛新能源汽車係咩概念?根據公安部交通管理局截至 2026 年 6 月底嘅數據,全國新能源汽車保有量 4897 萬輛、汽車保有量 3.71 億輛;1900 萬輛相當於前者近四成,亦相當於全部喺冊汽車嘅 5% 唔夠多。換算落嚟,國內每三輛喺冊新能源車入面,就有一輛係佢落產嘅車,分量已經夠清楚。

再將視角擴展到全球,從 2008 年第一台量產插混 F3DM,到 2026 年 11 月嘅 1900 萬輛,比亞迪用咗大約 18 年。特斯拉深耕純電賽道,直到 2026 年先跨過 1000 萬輛嘅關口,至今尚未觸及 1900 萬呢個門檻;豐田、大眾呢啲曾經統治全球嘅汽車巨頭,即便喺燃油普及最火熱嘅年代,完成全係車型從零到 1900 萬台嘅積累,亦要花上二三十年。更令人震撼嘅係後期嗰份爆發力:從 1000 萬輛到 1900 萬輛,只用咗 23 個月;單算 1700 萬輛到 1900 萬輛呢段最後一段,不過 4 個月。呢樣增量斜率,冇任何一家國際車企能夠複製。
好多人都容易將呢份成績簡單歸為風口紅利,但係風口從唔偏愛某一家企業。同期入局新能源嘅車企唔在少數,真正跑呢條曲線嘅,只有比亞迪。

呢條奇蹟曲線嘅起爆點,係 DM-i 混動體系嘅落地。喺呢個基礎之上,比亞迪將方向轉向純電補能、智能駕駛呢兩個最硬嘅痛點:今年 3 月發佈嘅第二代刀片電池與閃充技術,做到「5 分鐘充好、9 分鐘充飽,零下 30 度只多 3 分鐘」,將補能時間壓到接近加油嘅水平,配套嘅「閃充中國」戰略則讓快充從參數變成網絡;天神之眼智駕以無圖 NOA 為核心,依托璇璣全棧自研架構同 4nm 車規智駕芯片璇璣 A3 持續迭代,並從旗艦一路下放喺海鷗、秦呢啲走量車型,將高階智駕從高價选配變成大眾配置,今年 5 月上線嘅智能體「迪迪蝦」、以及「城市領航安全兜底 1 年」嘅承諾,又將智能化嘅較量從參數拉到咗責任。

支撐呢套技術快速放量嘅根基,係比亞迪深度嘅垂直整合。同絕大多數車企向外採購核心零部件唔同,佢將電池、電機、電控、功率半導體、熱管理等核心環節攬喺佢自己手入面。呢套模式嘅價值,喺週期波動之中格外清晰:當鋰、銅等原材料劇烈漲跌時,佢擁有更強嘅抗風險能力,以及成本掌控力。研發、整車、電池、智駕團隊處於同一個體系之內,決策鏈條遠比層級繁複嘅跨國車企更短而且更有效率。

同呢套技術體系相配嘅,係一張分層清晰嘅品牌矩陣,填滿咗從幾萬到百萬級嘅全部價格區間。王朝、海洋系列守住基本盤,依靠海量家用車型穩住銷量底盤;騰勢面向高端家用與商務市場;方程豹開闢越野與大空間高端賽道;仰望站喺品牌頂端,承載技術探索,拉高整個品牌嘅價值上限。數據已經畀咗回應:2026 年前三季度,方程豹、騰勢、仰望合計賣出 41 萬輛,同比增長 75%,佔集團總銷量超過 13%,其中方程豹第三季度單季 12.6 萬輛、環比增長 32.6%,係高端增量嘅主力。

近兩年來,出海已經從錦上添花變成第二增長引擎。2026 年 1—10 月,比亞迪累計銷量 362.17 萬輛,其中乘用車及皮卡海外銷量 150.7 萬輛,同比增長 92%;第三季度海外銷量佔比 41.6%,同比提升 25.9 個百分點。泰國、巴西、匈牙利等地本地化工廠陸續落戶,避開高額關稅,針對當地路況與用車習慣開發專屬車型;自有滾裝船隊、本地售後、閃充網絡同步佈局,東南亞、拉美、中東市場持續放量。

呢份爆發,並唔係短期投機嘅結果。比亞迪 2026 年前三季度研發費用 363 億元,累計研發投入突破 2800 億元,搭起一個龐大嘅技術魚池,雲攬底盤、天神之眼智駕、閃充體系、璇璣 A3 自研芯片陸續落地。呢種長期主義,令佢喺對手追趕嗰陣時,總能夠攞出新技術,並且將成熟技術持續下放平價車型之中。
2022 年全面停產燃油車,則係一次決定性嘅戰略抉擇,將全部資源集中投向新能源賽道;對比傳統跨國車企層層審批、緩慢轉向電動化嘅節奏,呢種果斷,本身就係一種競爭力。

放喺更長嘅歷史視野入面,比亞迪呢條從零到 1900 萬嘅曲線,真正嘅意義,唔在於刷新一個產量數字。一百多年來,汽車工業嘅重心幾經流轉,從歐洲到美國,再到日本、德國。而呢一次,係中國產業鏈、本土企業,喺全新嘅動力革命之中,走出屬於自己嘅一條道路。佢證明,當一套成熟嘅替代技術、完整嘅產業集群、堅定嘅長期戰略同廣闊嘅海內外市場相遇,就能夠誕生足以改寫全球汽車格局嘅力量。
11 月 9 日,比亞迪第 1900 萬輛新能源汽車喺西安工廠落線,落線車型為方程豹鈦 9,定位科技新奢旗艦 SUV,預訂通道同步開啟。由第 1000 萬輛至第 1900 萬輛只係用咗兩年。呢個速度比數字更能說明問題:產能爬坡、供應鏈調度、渠道吞吐已經進入一種高度穩態嘅節奏,里程碑可以直接當做產品預熱嘅節點嚟用。將鈦 9 喺呢個位置出場,說明比亞迪想借里程碑為新品牌擴大聲量,而唔係單純慶祝。

比亞迪轉折唔係喺疫情,而係喺 2020 年嗰兩款產品
回望比亞迪嘅銷量曲線,真正嘅斷點唔係 2021 年嘅油價,而係 2020 年刀片電池同 DM-i 超級混動同時推出。喺此前,比亞迪由 2009 年至 2020 年,年銷量喺 40 萬到 50 萬輛之間徘徊咗整整十一年。
2021 年銷量陡增至 73 萬輛,2022 年 3 月停售燃油車,全年新能源銷量 186.35 萬輛,同比上升 208.6%,首次超越特斯拉奪得全球新能源銷冠。

疫情後嘅油價升勢同供應鏈擾動,係外部加速器,但假如冇刀片電池解決安全焦慮、DM-i 將低電油耗壓低至 2—3 公升,油價再高,消費者也冇理由走入比亞迪嘅店舖。時代給予咗火柴,但乾柴係比亞迪自己喺 2020 年之前就已經堆好。
王傳福嘅電池基因,決定咗比亞迪起跑線嘅位置
「有電池先有新能源車」,呢句話喺行業入面只有比亞迪夠資格。王傳福 1995 年靠二次充電電池起家,2003 年收購秦川汽車之前,比亞迪已經係摩哆拉同諾基亞嘅鋰離子電池供應商。
這意味著當其他車企喺 2010 年代開始諗「有無要自研電池」時,比亞迪嘅電池團隊已經迭代咗近二十年。

2026 年嘅行業現實係:理想、小米、小鵬嘅「自研電池」都冇觸及電芯製造,蔚來嘅電芯仍係由億緯鋰能同國軒高科代工,整個行業唯一實現電芯自製且大規模供應嘅整車企業,仍然淨係只有比亞迪。

這唔係「佈局早」嗰三個字能夠概括嘅差距——電池係整車成本 30%—40% 嘅零部件,邊個由第一日就擁有佢,邊個就由第一日擁有定義成本結構嘅權力。
比亞迪可複製嘅係結果,唔可以複製嘅係起點同時間
其他車企可以學比亞迪做垂直整合,但學唔到「由電池出發」嘅起點。比亞迪嘅閉環唔係將供應商換成子公司,而係從鋰礦加工、正負極材料、隔膜電解液到電芯研制、電池包回收嘅全鏈條,喺造車之前就已經跑過一遍。

榮鼎諮詢嘅數據顯示,比亞迪海豹基礎款售價比 Model 3 低近三分之二,2025 年毛利率仍達到 20%,高於特斯拉嘅 18%;同特斯拉相比,每輛車節省約 2,369 美元嘅供應商加價;淨係電池同芯片自研兩項,單車製造成本就比純外購嘅同行低 2,000—4,000 元。
更關鍵係,比亞迪嘅閃充站已建成 12,165 座,這種將補能變成基礎設施嘅重資產投入,又構成為一層新嘅、需要時間同規模先能夠堆起嚟嘅壁壘。其他車企能借鑒嘅,係「用技術定義成本、用規模餵養技術」嘅循環邏輯,但無法回到 1995 年重新揀一次起點。
規模贏咗,唔等於利潤同品牌贏咗
1900 萬輛嘅真正含義,需要放喺一個更誠實嘅語境入面看。由 1000 萬至 1900 萬只用到 23 個月,1700 萬至 1900 萬只隔咗 4 個月,2025 年全年銷量 460.2 萬輛首次跻身全球車企前五。

但同一組數據背後,比亞迪 1—10 月國內銷量同比下降約 30%,前三季度歸母淨利潤 223.45 億元、同比下降 4.24%。第 1900 萬輛落線車型揀選 35—40 萬元嘅方程豹鈦 9 而唔係走量車,信號好清晰:規模已經唔需要再證明,接下來要證明嘅係溢價能力。
國內新能源滲透率已接近飽和,增量必須嚟自海外——1—10 月海外銷量 151.3 萬輛、同比上升 93.75%,占比衝到 42.7%,泰國、巴西、匈牙利工廠正喺落地。1900 萬輛係中國市場嘅勝利,3000 萬輛嘅鑰匙喺海外。
由 1900 萬至 3000 萬:2 到 3 年可期,但邏輯已經換咗檔
由 1900 萬至 2000 萬,可能只需要 4 到 6 個月——按照「季度百萬輛」嘅常態節奏,2027 年上半年即可觸及。真正嘅考驗喺 2000 萬至 3000 萬呢一段。國內基數已經極大,繼續靠滲透率提升帶動嘅空間有限;海外工廠由投產至滿產需要 12—24 個月嘅爬坡,且面臨關稅、地緣同本地化合規嘅不確定性。

若海外年銷量能從目前嘅 150 萬輛級喺三年內推高至 300 萬輛以上,3000 萬輛可能喺 2029—2030 年之間達成,用時約 2.5 到 3 年。

比亞迪 2030 年嘅官方目標係年產銷 1000 萬輛/年(對應年均增速約 16.8%),而 DBS 等機構嘅樂觀預測俾咗 1270 萬輛。由 1900 萬至 3000 萬,比嘅唔係國內仲賣幾多,而係匈牙利、巴西、泰國嘅工廠可唔可以喺三年內把「產業出海」跑通。跑通咗,3 年;跑唔通,速度會讓位俾利潤,規模敘事亦將讓位俾品牌敘事。