首頁艾瑞澤 8 PRO

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
近日,奇瑞董事會主席尹同躍在 2026 世界智能網聯汽車大會上說了一句不合時宜的話:「要吸取摩托車出海的經驗,堅決不能打價格戰;要做好準備,不要盲目出海。」他還提醒同行,不要在海外變成「海吹」。
這句話之所以刺耳,不是因為說得重,而是因為說得太是時候。2026 年,中國汽車出海正處於最亢奮的時刻:出口將破 1200 萬輛,巴黎車展 60 個品牌裡有 20 個來自中國,海外工廠規劃產能接近 700 萬輛,幾乎每家車企都把「不出海就出局」掛在嘴上。就這個時候,中國最大的汽車出口商說:別學摩托車。
一個已經把車賣到 130 多個國家的人,本可以只談成績。他偏要談教訓。這句話的分量,行業裡聽得懂的人不多。
二十多年前,中國摩托車在越南演示過一次完整的死亡。1998 年,日本品牌佔越南市場 98%,一輛車賣 2000 美元;嘉陵、宗申、隆鑫帶著 700 到 800 美元的批發價衝進去,到 2002 年拿下近 90% 的份額。然後價格戰開始:800 美元降到 700,再降到 600,最後跌到 170 美元;賣一輛車只賺三十幾塊錢。鋼板變薄,發動機用非标件,售後網點不建。2003 年,一起車架斷裂事故被電視台曝光,信任雪崩。到 2006 年,日本品牌奪回 95% 以上,中國摩托車只剩不到 1%。
殺死中國摩托車的不是低價,是低價之後沒有退路:利潤薄到無法投入質量、服務和品牌,一次事故就能讓整個品類陪葬。
汽車不是摩托車。但那条傳導鏈——價格戰、利潤變薄、質素和服務失血、信任崩塌、政策反噬——已經在泰國、歐洲、俄羅斯同時出現。
出口越火,越像當年的摩托車
國內價格戰的底層邏輯是產能過剩、產品同質化、經銷商扛庫存。2026 年上半年,國內乘用車零售同比下滑 20%,行業利潤率 3.3%,產能利用率 70.8%,低於 80% 的盈虧平衡線。車賣不動,出口就成了洩壓閥。
2026 年前 9 個月出口 863 萬輛,佔產量的比重正從兩成逼近三成。奇瑞 2025 年出口 134.4 萬輛,比亞迪 105.4 萬輛。數字很漂亮,但洩壓閥有副作用:國內那套打法,會跟著車一起出口。
更值得警惕的是,出海已經變成一場集體衝刺。130 多個海外生產基地、700 萬輛的規劃產能、巴黎車展上 20 個中國品牌,所有人都在搶窗口。尹同躍的警告,就是在這個集體衝刺的時刻,突然有人喊了一聲:前面是懸崖。
車還是那批車,經銷商還是那套返利和壓庫,銷售話術還是「再降一點就能起量」。唯一變化的,是海外市場縱深更淺、消費者耐心更短、政策的手更硬。
2026 年 8 月,商務部、工信部、市場監管總局聯合印發《汽車行業境外競爭行為與合規建設指引》,明確要求車企避免「多頻次、大幅度價格波動影響境外消費者利益和品牌形象」,並尊重當地經銷商自主定價權。監管層已經先於企業看到了危險。
出口不是解藥,是止痛藥。國內賣不動的車,換一個海關不會變成好生意。
泰國先演了一遍:補貼退坡,份額從 47% 掉到 11%
2025 年,中國品牌在泰國賣出 13.4 萬輛,市場份額 22.2%,日系首次跌破 70%。2026 年 1 月,中國品牌以 47.34% 對 47.33%,0.01 個百分點險勝日系,登頂泰國。
一個月後,泰國補貼退坡,進口車消費稅從 2% 調回 到 10%。中國品牌份額從 47.3% 驟降到 11.6%。
那 47% 裡,有相當一部分不是品牌忠誠,是政策租金。價格戰把租金提前花掉了。
比亞迪 ATTO 3 從 119 萬泰銖降到 90 萬,2026 年 7 月又降最高 34 萬;海豚從 80 萬降到 50 多萬。比亞迪用一年免費充電撫慰老車主,仍有品牌因降價被投訴。
更慘的是哪吒。泰國政府要追回 20 億泰銖補貼,因為哪吒沒完成本地化生產承諾:2024 年目標 1.6 萬輛,實際只造了約 4000 輛。18 家經銷商聯合起訴,展廳從十多家縮到 3 家,部分保險公司停止承保。一個品牌爆雷,整個「中國車」跟著陪葬。
中國車企在泰國的規劃產能超過 55 萬輛,而泰國全年市場只有 60 萬輛。工廠建好了,市場沒那麼大,降價換量成了「無奈選擇」。
價格能買到份額,買不到忠誠;補貼能造出市場,也能一夜收回。用國內的方式打海外,份額是租來的。
歐洲的殘值賬:價格戰的賬單,三年後才寄到
2026 年上半年,中國品牌在歐洲賣出 64.3 萬輛,份額從 4.5% 升到 8.9%,同比增長 111.5%。入門車型比歐洲競品便宜 20% 到 30%。
但歐洲有一本國內很少算的賬:殘值。
德國 DAT 的數據顯示,中國品牌插混車使用三年後只保留 47% 的車價,2024 年初還是 61%;兩年掉了 14 個百分點,同期德國電動車整體只掉 7 個百分點。中國車的貶值速度是市場的兩倍。
殘值是歐洲汽車金融的地基。歐洲人大量貸款、租賃、置換,殘值每掉一個點,都會變成月供。一輛 3.8 萬歐元的車,三年殘值少 14 個百分點,等於少賣 5320 歐元;攤到 36 個月租賃,每月多出 148 歐元。大型租賃公司已經開始提高中國品牌的租賃價格。
更麻煩的是預期。DAT 調查顯示,近一半德國消費者認為部分中國品牌五年內會退出歐洲。二手車買家壓價,金融機構提高首付,品牌再拿補貼填坑——一個自我強化的負循環。
中國車企不是沒算過這筆賬。比亞迪匈牙利工廠投了 40 億歐元,初期 15 萬輛產能,僅折舊每輛車就攤 2600 歐元;年銷要到 12 萬到 15 萬輛才能覆蓋固定成本。如果為了搶份額繼續降價,殘值會先把金融模型打穿。
國內降價傷的是老車主的心,歐洲降價傷的是金融模型的命。前者一次免費充電能撫慰,後者要三年、五年才修得回來。
俄羅斯和墨西哥提醒:市場會關門,政策會翻臉
中國汽車出海最大的風險,不是車賣不動,是市場突然不讓你賣。
俄羅斯 2024 年進口中國車超過 116 萬輛,2025 年降到 63.2 萬輛,接近腰斬;中國品牌份額從 58.5% 降到 51.7%。2025 年第一季,俄羅斯關閉 274 家汽車展廳,213 家是中國品牌,佔 78%。奇瑞已經出售部分在俄資產和經銷渠道。
原因不複雜:報廢稅提高 70% 到 85%,關稅調到 20% 到 38%,平行進口被堵,認證週期拉長。政策一轉身,第一大市場變第三大。
墨西哥 2025 年還是中國汽車第一大出口目的國,2026 年 1 月起對中國車加徵最高 50% 關稅;上半年中國對墨出口下降 33.7%。歐盟在對純電加徵最高 45.3% 關稅後,又在討論把限制擴展到混動。
這些政策針對的不是某一家企業,是「出口模式」本身。車從中國運過去,賺的是製造效率和匯率差價;東道國一加稅、一改認證、一收補貼,優勢就沒了。
唯一能對沖的,是把製造、研發、供應鏈和就業留在當地。但中國車企海外全工藝工廠規劃產能接近 700 萬輛,2025 年海外產量只有約 120 萬輛;130 多個生產基地裡,真正全工藝的只有 17 個;海外本土化率約 30%,歐美日車企超過 80%。
700 萬輛的規劃,像把國內的過剩原封不動搬到了別人的港口。本地化不是萬能藥,但沒有本地化,連生病的資格都沒有。
汽車不是摩托車,但也沒有免死金牌
汽車和摩托車不一樣。摩托車沒有核心技術,賣完就走;中國汽車有三電、智能座艙、智駕,在泰國能把海豹賣到 27 萬元,在巴西能把比亞迪賣到單月零售第一。
但「不一樣」不等於「有免死金牌」。
摩托車死在「低價之後沒有能力做三件事」:把質素做穩、把售後做密、把品牌做上去。這三件事,中國汽車也沒有完全做到。澳大利亞已經出現中國電動車因維修數據不開放被監管關注、消費者投訴配件等待時間長的情況;崔東樹的判斷很直接:中國車在海外仍是「成本優勢為主、技術溢價為輔、品牌溢價尚未成型」,40 萬以上很難突破。
價格戰恰好會摧毀這三件事。利潤打薄,就沒錢做質素驗證、建售後、投品牌;殘值上不去,金融成本就下不來;全生命週期成本更貴,低價最後變成了「貴」。
現代汽車是反面參照。1986 年 Excel 進入美國,第一年賣 16.8 萬輛;幾年後質量崩潰,成了脫口秀笑柄,1998 年銷量跌到 9 萬輛。那一年現代推出 10 年/10 萬英里質保,到 2004 年新車質素追平本田。但質保只是信號,現代用了二十年把產品真正做好。
日本汽車是另一個參照。1981 年被迫接受對美自願出口限制,每年 168 萬輛,持續到 1994 年。日本車企沒有繼續降價,而是去美國建廠:1985 到 1990 年,在美產量從 82 萬輛增到 180 萬輛,份額從 18% 升到 25% 以上,同時推出凌志、讴歌、英菲尼迪。
貿易壁壘沒擋住日本車,本地化和品牌升級做到了。這兩件事,中國汽車都還在路上。
尹同躍的警告,首先是說給奇瑞自己聽的
奇瑞是出海最大的受益者之一。2025 年營收 3002.9 億元,海外營收 1574.2 億元,佔 52.4%——第一次海外收入超過國內;出口 134.4 萬輛,連續 23 年第一。
但 2026 年上半年,奇瑞出口增長 71.5%,歸屬母公司淨利潤下降 11.7%。收入幾乎原地踏步,毛利率升到 16.1%,淨利潤反而少了。出海規模在漲,賺錢更難了。
奇瑞的毛利率本來就不高。2025 年第一季 12.4%,低於比亞迪 20.1%、吉利 15.9%、長城 17.84%。它靠規模、渠道、性價比把車賣到全球,最怕的就是海外也變成國內那樣的價格戰。
所以尹同躍的警告不是道德勸說,是算賬。奇瑞一半收入在海外,海外毛利率高於國內;海外打價格戰,奇瑞的利潤表會第一個疼。
奇瑞也在給自己找退路。西班牙巴塞羅那,奇瑞與 EV MOTORS 合資重啟原日產工廠,生產 EBRO S700,75 分鐘下线一輛車,一期年產能 5 萬輛,創造 1000 多個本地崗位;截至 2026 年 5 月,EBRO 在西班牙上牌 11,131 輛。
尹同躍說過奇瑞的「貓哲學」:「我們像貓一樣,悄悄的進了,然後悄悄的就成為他一家人。」這句話和「海吹」正好相反。它不是姿態,是方法:先賣車,再建渠道,再本地化,最後成為當地產業的一部分。
尹同躍不是唱衰,是示警。
他把行業最不願意聽的舊賬翻出來,是因為他知道,這筆賬不翻,早晚要還。
尾聲
2002 年,中國摩托車在越南拿下 80% 的份額時,沒有人覺得那是終點。2026 年,中國汽車出口站上 1200 萬輛時,也沒有任何人覺得那是終點。
區別只在於,摩托車沒有第二次機會,汽車還有。尹同躍這句話的及時,不在於它說破了什麼秘密,而在於它說破得太早——早到行業還來得及改。
中國汽車有技術、有產業鏈、有本地化工廠,也有利潤空間去修質素、售後、品牌。但機會不會自動兌現,它取決於一個選擇:把海外當消化國內庫存的水道,還是當第二次創業。
接下來要驗證的只有一件事:當國內零售繼續下滑,哪家車企敢第一個停止用海外市場消化庫存?
這個問題的答案,會比 1200 萬輛更能說明中國汽車出海的成色。
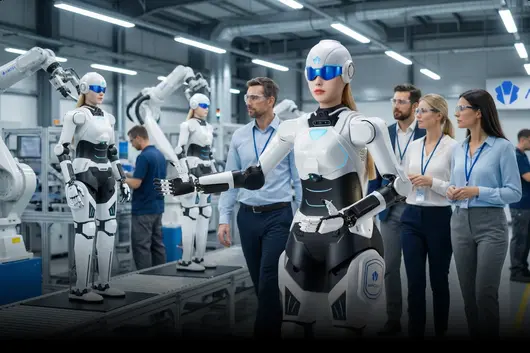
8 月 19 日,奇瑞執行副總裁、國際業務事業群總經理兼墨甲機器人總經理張貴兵在 2026 世界機器人大會期間透露,奇瑞旗下墨甲機器人(AiMOGA Robotics)已啟動 IPO 籌備,正與多個上市地磋商,時間表尚未確定。佢表示,上市既能為技術投資融資,亦有辦法提升治理透明度。

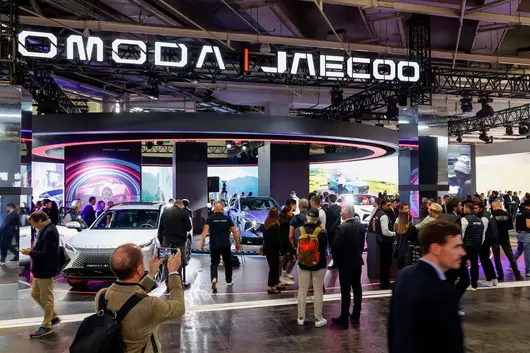
墨甲嘅起點並非造機器人,而係數碼虛擬形象墨茵(Mornine)。2023 年前後,奇瑞海外品牌 OMODA 為 C5 車型預熱,打造咗能與 Z 世代共鳴嘅虛擬人墨茵,活躍於宣傳動畫、品牌直播等平臺。
轉折始於奇瑞海外門店遇到嘅營運痛點。張貴兵透露,海外銷售受淡旺季影響,人員流動頻繁,招工困難,即便招到人,多國語言培訓又係一道高門檻,團隊由此萌生"讓墨茵走進現實"嘅構想,呢個想法成為咗 AiMOGA Robot 項目嘅起源。
2023 年底墨茵首台樣機下線,2024 年初喺奇瑞全球經銷商大會首次公開亮相。歷經兩年多嘅技術積累後,2025 年 1 月 7 日,奇瑞正式出資成立"安徽墨甲智創機器人科技有限公司",註冊資本 1 億人民幣,法定代表人為張貴兵,墨甲從內部項目轉變為獨立法律主體。

同年 2 月,墨茵喺馬來西亞吉隆坡門店完成海外商用首秀;4 月亮相上海車展,展示多模態感知與靈巧操作能力;10 月喺奇瑞全球創新大會以七國語言自主演講,成為全場焦點。

2025 年 12 月至 2026 年 1 月,墨甲完成首輪增資引戰,註冊資本增至約 1.04 億元。增資後最新股權結構顯示,奇瑞汽車持股 96%,伯特利 1.40%、富春染織 1.20%、和諧超越基金 0.40%、智元創新 0.20%、蕪湖經開區偉達創投 0.40%、蕪湖創科投資基金 0.40%。
業績方面,墨甲全球累計交付已突破 3000 台,約 2000 台銷往海外,業務覆蓋 60 多個國家同地區,係全球首個完成歐盟軟件硬件雙認證嘅人形機器人。2026 年 4 月 27 日發布會上一次性簽約 1000 台智能警用機器人訂單並現場交付 110 台,產品線由此從"4S 店導購"擴展到公共安全領域。重點客戶覆蓋奇瑞海外經銷商網絡及多個城市嘅公共安全部門。
張貴兵透露計劃 2027 年全球交付量提升至 1 萬台,躋身行業第一梯隊,並提出"提升大規模應用可靠性與成本效益、喺超 50 國 100 多個場景中迭代、實現 100 台交付促成 1000 台意向簽約"嘅三項具體動作。
產業化按"場景驅動技術"分三階段推進,先做兒童陪伴場景機器人,再拓展公共服務同企業服務場景,最終推動機器人進入家庭。配套建設上,已設 31 個創新實驗室、成立"AiMOGA 學院",與 100 所高校簽約培養人才,四足機器人產線年產能達 1.5 萬台。

今年 1 月奇瑞 AI 之夜上,奇瑞董事長尹同躍提出"一個底線、三大方向"戰略,以汽車為基石推動 AI 向物理世界延伸,覆蓋人形機器人、Robotaxi、智慧農機等場景,"將汽車大腦裝入其他產業嘅軀體"。佢透露 2026 年奇瑞研發預算超 320 億元,Robotaxi 同墨甲構成嘅"2R 技術"係四大重點之一,並稱佈局初衷係對"未來汽車總量減少後第二增長點"嘅再思考。
喺 4 月 27 日墨甲發布會上,佢再次表示:"我哋最唔希望被定義為一家汽車公司,而係一家面向未來嘅高科技、具身化、創新公司。"
佢提出"智能汽車就係移動嘅機器人",機器人同智能汽車喺感知、規劃、控制等底層技術高度同源,技術模塊同供應鏈可平移。
2026 年被業內視為車企具身智能佈局嘅集中釋放之年,全球已有超 20 家主流車企通過自研、孵化、投資等方式入局,行業正從技術探索轉向量產競速。
工信部數據顯示,中國四足機器人已佔全球銷量近 70% 份額。行業普遍判斷,2026 至 2028 年將係人形機器人從"原型機"走向"萬台量產"嘅關鍵驗證窗口,但商業化閉環仍處早期"戰略虧損"階段,應用場景有限、成本較高等瓶頸尚待突破。喺汽車行業利潤率跌破 3% 嘅背景下,具身智能已被多家車企視為對沖主業增長放緩嘅"第二增長曲線"。
來源:車觀察