首頁紅茶

搜尋歷史
熱門搜尋
經銷商登入 / 註冊

汽勢 Auto-First | 梧桐
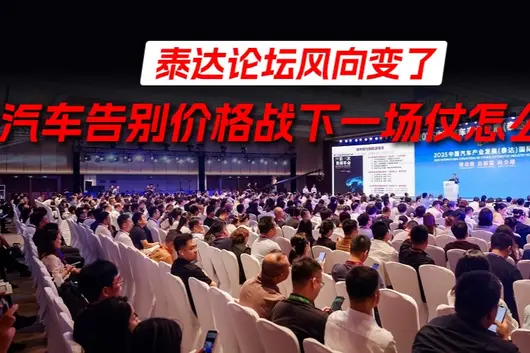
每年九月嘅泰達論壇,都係觀察中國汽車行業風向嘅窗口。今年,風向明顯變咗。
過去幾年,呢個論壇嘅關鍵字一直係「新能源滲透率」「智駕平權」「出海」。但今年,你會發現一個微妙嘅變化——從工業和信息化部總工程師、行業協會秘書長到頭部車企高管,所有人都在講同一件事:要遏制非理性競爭,再唔可以陷入無底線價格殺戮。
呢句唔係場面話。當行業利潤率跌破警戒線、當產能過剩成為共識、當「賣一輛虧一輛」由傳聞變咗現實,叫停非理性競爭,本質上係喺宣告一個粗放增長時代嘅結束。
問題係:再唔單單依靠低價換量,下一仗點樣打?
論壇上發生咗咩:從部委到車企,集體轉向嘅信號
先將論壇上最關鍵嘅幾條信息捋清楚。

工業和信息化部總工程師王衛明喺 9 月 19 號開幕式上嘅表態,可以視作呢輪產業轉向嘅政策定調。佢直言當前行業面臨「非理性競爭、製造業利潤率走低」等挑戰,宣佈將實施汽車標準提升專項行動,落地動力電池數字身份證制度。
呢句話嘅分量喺於:此前監管層更多以行業引導為主,如今升級為常態化規範競爭秩序,整治非理性競爭亂象。一字之差,傳遞出更強嘅產業治理導向。
中國汽車工業協會專務副秘書長何毅則表示,國內市場面臨階段性壓力,全行業應當凝聚共識協同應對,共同維護公平市場環境,持續提升全球化合規經營能力同風險抵禦能力。
與此同時,王衛明點出咗行業短板——高端芯片、基礎操作系統仍存差距,海外貿易壁壘加劇,競爭已經由產品層面轉向規則層面。攻堅方向亦好明確:車規芯片、全固態電池、操作系統、自動駕駛大模型。

中汽中心黨委副書記、總經理龔進峰嘅表述更直白:行業要由價格比拼轉向質量升級,壓實產品安全主體責任,嚴控生產一致性。同時支持 L3 及以上自動駕駛規模化商業運營,推動汽車同 AI、低空經濟、具身智能深度融合。

企業層面嘅表態同樣值得注意。賽力斯集團科技公司總裁劉宗成講咗一句好重嘅話:「汽車產業最大嘅風險唔係慢,而係速成。」佢反對壓縮驗證周期、降低安全標準搶速度,強調中國汽車要由規模領先邁向質量領先,堅持高安全、高可靠、高性能、高品質、高價值嘅「五高」標準。

長城汽車技術中心副總裁、首席科學家陳曉峰則將話題帶咗出海外:智能化係中國汽車出海最鮮明嘅標籤,出海已經告別單純性價比,要由硬件出口升級為體系化 AI 生態出海。海外競爭唔係賣車,係整套智能能力嘅跨地域落地。
將呢啲發言放埋一齊睇,你會發現一條清晰嘅主線:行業競爭嘅標尺正由「低價走量」切換到「質量 + 體系 + 規則」。
事實分層:邊啲確認咗,邊啲仲喺變
喺討論行業轉向之前,先將事實邊界劃清楚。
已經確認嘅事實:
第一,九部門印发嘅《智能聯網新能源汽車產業發展十五五規劃》已於 9 月 11 號落地,明確 2030 年新能源乘用車滲透率 70%、商用車 40% 嘅目標,高度自動駕駛規模化落地。呢唔係論壇上嘅即興發言,而係正式嘅政策文件。
第二,頭部車企嘅集體表態係一致嘅——反對非理性競爭,強調質量同安全。賽力斯、長城、長安等企業高層喺唔同場合傳遞咗相似信號。
第三,產能調控同併購重組嘅方向已經明確。十五五規劃文件中提到強化產能預警調控、鼓勵併購重組,這意味住落後產能出清再唔單單依靠市場自發調節,仲會配套政策引導。

仍需要觀察嘅變量:
第一,「整治非理性競爭」具體點樣落地?係約談、行業自律定係其他監管手段?執行力度直接影響行業轉向嘅節奏。
第二,動力電池數字身份證制度嘅覆蓋範圍同落地時間。目前僅明確制度建設方向,具體細則仲未對外發佈。
第三,一汽擬入股廣汽事項,雙方僅簽署意向協議,處於重大資產重組籌劃階段,依依然存在重大唔確定性。本次合作若落地,係繼長安全風整合擱置之後,央企重組嘅新模式:先資本聯姻,再業務協同,唔追求全盤合併。後續邊度可以落地,仲要睇預案編制同監管審批結果。
將呢啲分清楚,你就不會將「方向已定」誤讀成「改革已經落地」。
呢輪轉向背後嘅真正分歧:唔打低價戰,嗰打咩?
表面睇落,論壇各方都喺呼籲遏制非理性競爭。但往深處睇,各方對「接下來該打咩仗」嘅理解,其實並唔完全一致。

工信部嘅視角係規則之爭。王衛明提到,全球產業競爭已經變成標準、規則之爭。中國新能源產銷連續 11 年全場第一,但高端芯片、基礎操作系統仍存短板。所以攻堅方向係車規芯片、全固態電池、操作系統、自動駕駛大模型——呢啲係「卡脖子」領域,亦係下一輪規則制定嘅話語權所在。
賽力斯嘅視角係安全同品質之爭。劉宗成講「最大風險係速成」,背後係行業隱憂:快速擴張過程中,部分企業存在壓縮驗證周期、降低安全標準嘅衝動。佢強調嘅「五高」標準,本質上係喺講:規模增速唔能夠以犧牲安全為代價。
長城嘅視角係生態出海之爭。陳曉峰講嘅「體系化 AI 生態出海」,指唔係簡單將車賣到海外,而係將智能駕駛、座艙系統、補能網絡、用戶服務整套能力搬到海外。呢係一種更高維度嘅競爭——由賣產品到賣體系。
你會發現,呢三種視角並唔矛盾,但側重點唔同。監管層擔心嘅係產業安全同規則話語權,車企需要解決盈利模式、尋找差異化競爭路徑,而行業形成唯一共識:單單靠低價走量,已經行唔落去。
點解係而家:行業拐點已經到咗
點解偏偏係 2026 年嘅泰達論壇,集體呼籲遏制非理性競爭?呢唔係偶然,而係幾個變量疊加到咗臨界點。
第一個變量:國內市場由增量變咗為存量。
新能源滲透率穩住 60%,燃油車加速萎縮。當滲透率超過 50%,行業就由「搶新用戶」變「搶存量置換用戶」。呢個階段,低價競爭嘅邊際效應會快速遞減——降價能搶來嘅用戶越嚟越少,但利潤損失越嚟越大。
第二個變量:產能過剩已經由隱憂變成現實。
十五五規劃專門提到產能預警調控,說明呢個問題已經嚴重到需要政策介入。大量車企處於虧損狀態,市場份額持續向比亞迪、吉利、奇瑞、零跑等頭部企業集中;賣車虧損常態化,經銷商盈利持續承壓。呢種狀態長期延續,將傳導至整個產業鏈。

第三個變量:海外利潤變成咗新嘅生冚線。
國內單車利潤極薄,海外單車淨利潤顯著高於國內。比亞迪上半年海外營收佔比首次過半,說明出海已經由「錦上添花」變成重要嘅利潤支柱。但整車直接出口面對各國關稅壁壘,車企全面轉向海外建廠 + 本地供應鏈模式——競爭維度升級,再唔係單台車嘅性價比拼,而係供應鏈、體系、合規嘅全方位競爭。
第四個變量:全球傳統車企集體收縮瘦身。
大眾持續推進本土產能優化、裁員計劃,收縮燃油車業務、精簡產品線;寶馬、奔馳同步壓縮研發同人員,收縮低效業務。傳統車企策略:削減燃油車研發,縮減冗餘產能,聚焦高端電動車。
呢畀中國車企留咗窗口期,但窗口唔會一直開放。邊個喺窗口期內建立體系能力,邊個就能喺未來嘅全球格局中佔據位置。
呢四個變量疊加埋一齊,就解釋咗點解係而家——唔係企業主動放棄低價策略,而係持續非理性競爭嘅代價,已經大到整個行業都難以承受。
接下來該睇咩:三個觀察維度
論壇喺 9 月 20 號結束咗,但行業轉向先至剛開始。接下來,有幾個維度值得持續觀察。
觀察一:動力電池數字身份證,會唔會變成非理性競爭嘅「緊箍咒」?
電池數字身份證制度嘅核心,係實現動力電池全生命週期嘅可追溯、可監管。這意味住低價競爭嘅灰色空間會被壓縮——依靠低成本劣質電池降價嘅路徑,未來將受到更強約束。呢項制度嘅落地細則同執行力度,直接決定「質量升級」係口號定係現實。

觀察二:央國企資本抱團,會唔會掀起新一輪行業整合?
一汽擬入股廣汽,屬於籌劃階段,依依然存在重大唔確定性。若呢模式跑通,接下來可能會有更多車企透過股權綁定嘅方式,喺採購、研發、出海層面協同。呢會直接改變行業競爭格局。
觀察三:出海本地化,係真利潤定係新包袱?
比亞迪匈牙利工廠、零跑同 Stellantis 西班牙共線、奇瑞越南工廠、長安印尼基地——海外建廠潮已經起動。但建廠只係第一步,點樣喺海外實現本地化盈利、搭建完整供應鏈體系、應對當地合規同勞工問題,呢啲先係真正嘅考驗。
汽勢觀:行業賽道切換,比拼硬實力嘅新階段開啟
每年泰達論壇結束,都會有一堆「金句」被傳播。但金句本身唔改變行業,真正改變行業嘅,係金句背後嘅現實壓力同政策推力。
今年嘅信號好清楚:中國汽車行業正告別「以價換量」嘅粗放階段,進入「以質取勝、以體系出海、以規則定勝負」嘅新階段。
呢個過程唔會一帆風順。非理性競爭唔會因為論壇上嘅呼籲即刻消失,質量升級亦唔會因為幾份文件自動完成。但方向已經定咗——接下來嘅五年,邊個喺核心技術、體系能力同全球合規上建立壁壘,邊個先能夠真正活落去。
對普通消費者嚟講,呢可能意味著:極致低價車型會變少,但產品品質、安全性更有保障嘅車型會越嚟越多。對汽車企業嚟講,呢意味著:單單依靠降價衝量嘅日子結束咗,比拼綜合實力嘅時代開始咗。(部分圖片源自網絡)