首頁生產

搜尋歷史
熱門搜尋
經銷商登入 / 註冊

今年嘅汽車市場,國內、海外冰火兩重天。
乘聯會數據顯示,今年 1 月到 9 月國內乘用車零售 1333.4 萬輛,同比下降 21.7%,全年大概率落喺 1850 萬輛上下,比 2025 年嘅峰值少咗五百多萬輛。另一邊,出口喺狂飆。同期新能源汽車出口 400.6 萬輛,同比增長 1.3 倍,中國車喺海外市場嘅進取節奏完全冇慢落嚟嘅意思。
一邊係存量市場嘅刀光劍影,一邊係海外增量嘅勢如破竹。騰訊智慧出行專場將這兩條曲線擺埋一齊,提出一個好「硬」嘅主題:AI 激活出行全場景生產力。潛台詞好清楚:增量唔喺原來嘅地方咗,接住增量嘅能力,亦唔喺原來嘅工具箱入面。
喺智能座艙已經成為新車標配之後,騰訊冇將 AI 包裝成一個新嘅賣點,而係將佢拆成咗兩條線:一條線喺車入面,改變產品本身;另一條線喺車廠內部,改變造車嘅人同流程。
產品端,Agent 上車,汽車從「載具」向能感知、能執行、能決策嘅智能體演進;組織端,AI 走進車廠內部,重新定義邊個喺做決策、用咩做決策。一句話:產品進化牽引組織變革,組織變革支撐產品進化。
AI 冇憑空創造需求,佢改變嘅係成本曲線、流程長度同協作方式。增量到底喺邊?國內拼差異化體驗同組織效率,海外拼合規底座同屬地化能力,新場景拼同源技術嘅重覆速度。
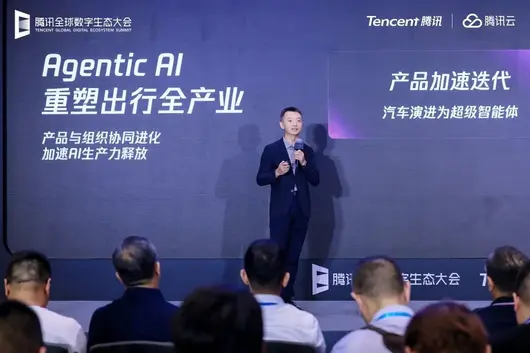
騰訊喺汽車行業嘅定位亦更清晰:佢唔碰整車定義,唔替車廠做產品決策,亦唔做自己嘅 Robotaxi。用騰訊集團副總裁、騰訊智慧出行總裁鍾翔平嘅話說,車廠負責造好車,騰訊負責讓 AI 用得嚟、用出效。

01
座艙 AI 嘅勝負手,從「聊得嚟」到「辦得成」
過去一年座艙 AI 嘅競爭集中喺三件事:大模型上車、語音升級、生態接入。但一個尷尬嘅事實係,幾乎所有車廠都能演示「一句話點咖啡」,用戶日常高頻調用嘅仍然係導航同音樂。
蓋世汽車研究院給咗一組好刺眼嘅數據:2026 年 8 月,國內乘用車智能座艙滲透率 87.5%,中控屏、語音交互喺新車上已經「趨近飽和」。
但 J.D. Power 同年做嘅智能化體驗研究,給出咗另一半畫面:喺用戶對先進配置嘅全部抱怨入面,「工作唔穩定、唔準確」佔到 48%,高踞第一;56.5% 嘅用戶因為可靠性同安全顧慮,主動減少咗 AI 車控嘅使用。
配置喺往上堆,信任喺往下掉。座艙 AI 正經歷緊一道好具體嘅裂縫——唔係功能唔夠多,係用戶唔敢用。問題唔喺模型唔夠聰明,而係喺理解意圖同完成交易之間,隔住支付、訂座、票務、停車繳費一啲「手腳」動作。
騰訊今次升級嘅 TAI 出行服務智能體,恰好係順住呢道裂縫將中間呢段「用戶親自動手」嘅路解決掉,核心變化係從問答閒聊轉向任務閉環。
其中騰訊地圖負責搵得啱,微信小程序生態負責落單,微信支付負責付得成,內容娛樂智能體負責路上聽咩、睇咩。用戶講一句說話,後面嘅事佢喺座艙入面跑完。
聽落去好似一個更聰明嘅語音助手。但放喺車呢個場景入面,意義唔太一樣。開車嘅人注意力係稀缺嘅,任何需要「掏出手機再操作一遍」嘅服務,本質上都係體驗嘅斷裂。能將斷裂缝上,比多十個聊天技能都值錢。

騰訊車圖 Agent 嘅五個角色拆得更細:出行規劃、生態內容、智能領航、地圖渲染、停車攻略,覆蓋出發前到目的地之後嘅完整鏈條。合作方式亦保持咗騰訊一貫嘅靈活——可以獨立上車,亦可以集成進車廠自己嘅 MaaS Agent。
另一個容易被忽略嘅動作係跨端。車機上嘅事,下車之後回到手機上嘅元寶或微信入面繼續;出門前喺手機上規劃嘅路線,上車一鍵同步到車機。同一個助手、同一套記憶,行前、行中、行後不斷線。呢個唔算咩炫酷嘅技術,但它解決係一個好日常嘅問題:服務唔應該因為人換咗一個物理空間就重新開始。
騰訊雲副總裁、智慧出行負責人鍾學丹喺接受媒體採訪時說得好清楚:車機與手機喺相當長一段時間內係共存關係,核心體驗喺車上,但服務嘅連續性唔應該止於下車那一刻。
喺端雲分工上,鍾學丹介紹,車端模型負責本地感知、簡單意圖同不便出域嘅數據,雲端大模型承擔複雜任務編排,弱網時端側保住基礎體驗,呢係成本、時延與隱私嘅三角平衡。
當然,座艙 Agent 嘅競爭唔會因為一個發布就分勝負。豆包座艙助手搭載已經超過 700 萬輛,覆蓋面擺喺度。騰訊嘅牌面係另一套東西:微信生態、支付、小程序、元寶搜索嘅信源積累,再加上 2000 萬輛嘅座艙搭載存量。

牌唔一樣,打法自然唔一樣。鍾學丹喺群訪入面被問到「會不會有一個面向 C 端嘅名字」時回答得好乾脆:產品生命力唔喺傳播,喺用戶係咪真係持續用落去。呢啲話聽落去好似迴避,但放喺座艙呢個場景入面,其實係啱嘅。用戶唔關心車入面裝緊邊個嘅 Agent,而係「我講咗一句說話,事情辦沒辦成」。
02
車廠組織入面嘅 AI
如果說座艙嗰條線面對嘅係用戶,組織嗰條線面對嘅就係車廠自己。
騰訊雲副總裁孫燕給咗一個唔繞彎子嘅診斷:局部提效同整體收益之間,有一道明顯嘅落差。同樣嘅模型、同樣嘅算力,差距唔喺邊個部署咗更多智能體,而喺邊個能讓智能體真正進入業務流程。
零跑係一個將呢道裂縫填上嘅樣本。9 月,WorkBuddy 正式進入零跑,覆蓋整車研發、智駕、採購同供應鏈、審計等 40 多個業務場景。按傳統開發模式累計需要 1700 多人天嘅工作量,喺 AI 輔助下壓縮到 177 人天,平均提效約 90%。
拆開睇更直觀:沖壓模具管理系統涉及 12 個管理模塊,按傳統 IT 立項流程約 100 人天,業務人員用 WorkBuddy 以「AI 生成代碼 + 人工審查聯調」嘅方式,10 個人天、兩週跑完上線;試驗車交付跟進從 45 人天降到 5 人天。
但呢啲數字只說明咗「快」。真正值得玩味嘅係零跑整車團隊喺 40 多個場景入面沉澱落嚟嘅東西:模具全生命週期管理、試驗車調度、供應鏈風險預警——呢啲過去裝喺資深工程師腦入面嘅經驗,被封裝成可重覆使用嘅 Skills,向全公司開放。
長安汽車亦係一個典型樣本。今年 8 月,長安同騰訊攞咗一支 34 人嘅聯合 FDE 團隊,長安從內部選拔咗 24 位業務同技術骨幹脫產兩個月,騰訊派咗 10 位產品、研發同交付專家駐場。
呢個項目喺長安內部叫"AI 火箭班",從提出構想到正式開班唔到一個月。圍繞軟件研發、產品策劃、合約智審、智能客服、產銷協同七個核心場景,每個場景都要走曬方案設計、聯合開發、灰度上線、運營推廣嘅全流程,邊個 Agent 唔好用就現場改,邊個流程跑唔通就一齊拆。
入面有一個細節值得注意:長安脫產嘅係業務骨幹,唔係 IT 骨幹。 孫燕喺群訪入面說得好直白,好多 AI 項目做唔動唔係技術唔得,而係一開頭就揀錯咗場景。揀場景呢件事,技術人員幫唔到業務嘅人。FDE 模式嘅核心,明講就係將「懂業務嘅人」同「懂 AI 嘅人」揸喺同一張枱上面,唔隔住需求文件同排期表傾計。
目前近九成國內車廠喺使用騰訊嘅 WorkBuddy、CodeBuddy 等智能體產品,WorkBuddy 企業版落地咗 50 多個行業。

數字本身唔說明一切。更值得追問嘅係:個人效率提升之後,嗰啲被驗證有效嘅「個人方法」有冇留下嚟?
孫燕給咗一個好具體嘅答案:一位售後工程師用 AI 做質量問題排查嘅方法,平台要做嘅唔止係讓佢本人更快,而係將佢嘅判斷邏輯、調用嘅工具、參考嘅數據整理成可重覆使用嘅 skill,換一個人、換一個項目,唔使由零開始。
長安汽車變革效率部總工程師祁越坦言技術唔難,而係「業務到底想要咩,一開始講唔清」:業務能講出「痛」,但痛到咩程度、現狀邊度唔啱、隱性嘅經驗喺邊個嘅腦入面,呢啲唔澄清,AI 接唔到。
一汽 - 大眾體系數碼化部總監白塔講得更直接,佢踩過最大嘅坑係「讓兄弟們去搞」,Leader 自己唔下場,咁導致對 AI 嘅認知就停留在二手判斷上。
整體嚟講,AI 提效嘅卡點唔喺模型,而喺工程化治理同敏捷組織嘅保障;跑得動嘅場景往往唔係模型能力最強嘅場景,而係上下文最完整嘅場景。
目前長安、上汽、廣汽、零跑等近九成國內車廠,使用騰訊 WorkBuddy、CodeBuddy 等 AI 智能體產品同模型服務。
03
出海,唔係將國內方案翻譯一遍
騰訊雲副總裁李博喺接受採訪時表示:海外好多市場嘅智駕同座艙水平,仲停留喺國內一兩年前嘅狀態。這意味著中國車廠出去,智能化能力本身就係一個身位差。
國內已經驗證成熟嘅能力,到咗當地未必能直接平移,中間隔住合規、雲基礎設施、地圖、生態適應一堆事。
合規係第一道牆,每個國家嘅數據出境規則唔一樣,越南要求數據唔能出境,就得單獨搭系統;歐洲嘅 GDPR 同即將落地嘅 Data Act 則係另一套更系統嘅約束。第二道牆係雲基礎設施嘅性價比同響應速度,習慣咗國內雲廠商服務節奏嘅智駕團隊,好難接受傳統海外雲廠商嘅工單模式。
騰訊嘅解法係分兩層走。其中底層係「全球一朵雲」:海外活躍客戶數翻倍,覆蓋 150 多個國家同地區,法蘭克福、大阪、泰國等地新增同擴容數據中心,同時同頭部車廠共建雲原生跨境合規網關,將智駕研發入面最棘手嘅跨境數據流動問題做成可重覆使用嘅工程能力。
上層係產品同生態嘅適應:智駕地圖海外版將座艙圖同智駕圖統一喺一套引擎同接口體系之下,座艙圖支援線上離線協作,智駕圖用輕量級引擎支援無圖場景嘅感知定位規劃控制,年底首個版本上線。
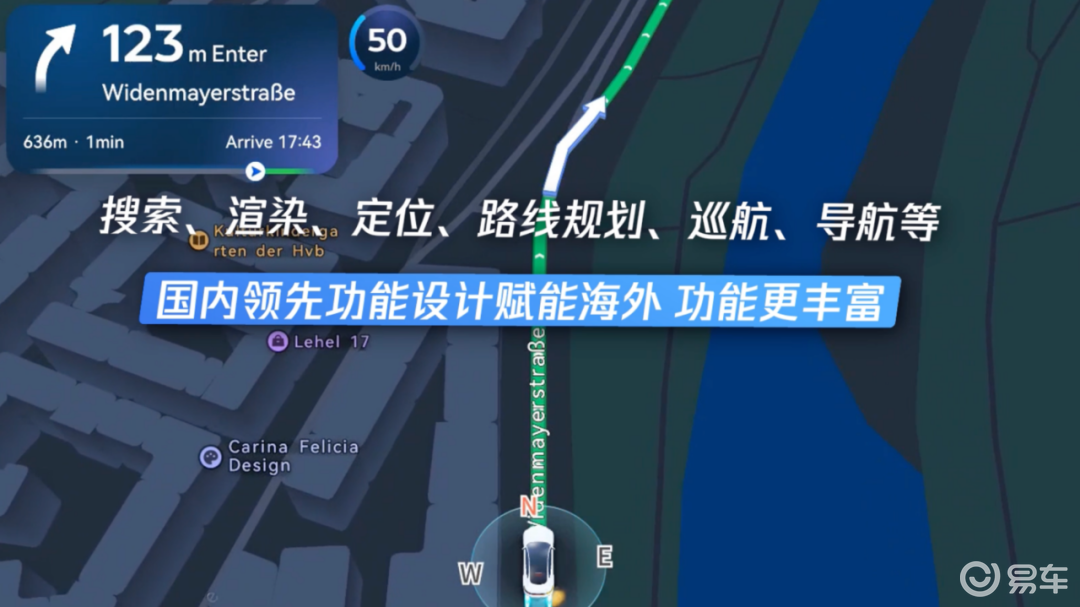
李博喺群訪入面補充咗一個好實在嘅細節:海外好多市場嘅圖商係按車按年收費,幾百到上千塊一輛車,對出海車廠嘅單車成本係實打實嘅壓力;騰訊將國內「雲圖一體」嘅實踐複製出去,邏輯上係喺幫車廠將「有冇」嘅問題同「貴唔貴」嘅問題一齊解決。
上汽嘅案例將呢種合作落咗到地面。上汽大乘用車喺歐洲以 MG 品牌承載智能化能力,海外智能座艙激活量超過 140 萬,底層係騰訊雲提供嘅五層架構——從車載終端、設備接入到業務中台、數據存儲,再到雲基礎設施,用多租戶方式支撐 MG、榮威、大通、五菱多個品牌嘅出海策略。
SLA 做到 99.95% 以上,時延小於 100 毫秒,多可用區災備,呢啲指標聽落去唔性感,但百萬級用戶量嘅車聯網服務,穩定性本身就係產品力嘅一部分。
04
具身智能同 Robotaxi,同源能力外溢
Robotaxi 同具身智能則係更遠嘅牌。高盛將中國 Robotaxi 車隊 2026 年嘅預測上調到咗 1.4 萬輛,2030 年 70.5 萬輛,佔共享出行車隊嘅 12%。
騰訊明確聲明自己唔做 Robotaxi,要做嘅係"每一支車隊背後嗰朵雲",加上出行平台嘅 C 端入口。
李博給咗一個好落地嘅錨點:Robotaxi 嘅本質係「智能駕駛能力 + 出行運營能力」嘅結合體,而騰訊恰好同時服務呢兩端:既服務自動駕駛公司,又服務出行平台,兩邊都懂,中間缺嗰塊拼圖恰好係佢有嘅。
100% 嘅主流網約車平台跑喺騰訊雲上,出行小程序月訪問量過億,小馬智行、文遠知行、蘿蔔快跑已經接入騰訊出行平台。當 Robotaxi 車隊規模跨過千輛門檻之後,下一道坎係運營效率同獲客成本,而呢恰好係騰訊喺網約車時代攞下嚟嘅存量能力。
具身智能走嘅係同一條「能力重覆使用」嘅邏輯。智駕積累嘅感知、規劃控制、數據閉環同仿真能力,底層同具身智能共享物理 AI 同世界模型嘅骨架,差別在於複雜度——車嘅運動空間係平面嘅「三向」,靈活手嘅自由度、觸感反饋同控制複雜度係幾何級上升。
騰訊嘅切入方式係做平台而唔係做本體:AI Infra 提供多元算力組合同星脈高性能網絡,Tairos 開放平台承接模型同工具鏈,具身數據閉環套件覆蓋連接互動、數據生成同驗證環節。已經公開嘅數據係,呢套數據平台能將數據發現時間縮短 90%,存儲成本降低 50%。
騰訊唔做具身本體,亦唔做 Robotaxi 車隊,只做平台——呢個邊界劃清楚之後,合作性反而變得更好,因為無人會擔心平台方下場跟自己搶生意。
"技術會不斷迭代,但衡量嘅尺度始終係問題有冇被解決、用戶有冇真係受益。"鍾翔平喺開場中呢句話涵蓋咗騰訊賦能汽車行業嘅底色。
國內汽車市場喺縮,海外市場喺漲,AI 嘅成本同期待都喺往上走。喺呢個節點上,將 AI 講得天花亂墜係容易嘅,難嘅係回答一個朴素嘅問題:一個開車嘅人,係咪少按咗一次手機;一個喺產線上排產嘅工程師,係咪少熬咗一個通宵;一個喺海外買中國車嘅用戶,係咪攞到咗一台同國內體驗唔脫節嘅車。
冰火之間,呢啲具體嘅事,比任何宏大嘅敘事都更能說明 AI 到底「長」出咗咩。

營業額破百億利潤卻跌17%,丁正祥接掌的中集車輛正陷毛利率困局。
9 月 4 日盤後,中集車輛(301039.SZ)發布公告,聘任高級副總裁丁正祥為公司總裁,填補原總裁王柱江因個人身體原因辭職後的空缺。
丁正祥 1991 年加入中集集團,2004 年進入中集車輛體系,從生產調度一路做到總裁,在中集體系深耕三十五年。
人事變動的背後,是一份增收不增利的中期報告。
2026 年上半年,中集車輛實現營業收入 107.37 億元,同比增長 10.09%,但歸屬母公司股東之淨利潤僅 3.34 億元,同比下降 17.04%,扣除非經常性損益後淨利潤同比下降 13.13%。
真正要提升毛利率,還得靠產品結構升級,靠高附加值產品佔比的提升,靠從價格競爭轉向價值競爭。

三十五年生產老兵的逆襲
從車間調度到半掛車龍頭總裁
營業額破百億,利潤卻在縮水。
問題出在毛利率。全球半掛車業務收入實現增長,但市場競爭加劇,產品毛利率有所回落,造成盈利水平同比下降。丁正祥這位從生產一線走出來的老兵,接掌的不是一份輕鬆的家業,而是一場毛利率保衛戰。
丁正祥的履歷,是一部典型的中集成長史。

1967 年出生的他,1991 年加入中國國際海運集裝箱集團,從最基礎的生產調度做起。
二十世紀九十年代的中集,正是集裝箱業務全球擴張的黃金期,丁正祥在生產一線摸爬滾打,積累了紮實的製造管理功底。
2004 年是丁正祥職業生涯的轉折點。
這一年,他正式加入中集車輛體系,進入深圳中集專用車有限公司,先後擔任生產部副經理、質控部副經理。從集裝箱到專用車,丁正祥完成了業務領域的跨越,但不變的是他對生產製造的深耕。
2007 年至 2010 年,丁正祥被外派至中集車輛泰國有限公司擔任總經理助理,隨後返回深圳中集專用車有限公司,歷任總經理助理、副總經理。
此後,他又先後執掌中集車輛江門公司、深圳中集專用車公司、山東萬事達專用汽車公司,足跡遍布中集車輛在華南、華東、華北的核心產能基地。
2023 年 2 月,丁正祥出任公司助理總裁,正式進入集團核心管理層。同年 12 月,他兼任星鏈 LTP 集團 CEO,負責這一創新業務板塊的運營。
2026 年 6 月卸任星鏈 LTP 集團 CEO 後,丁正祥出任公司高級副總裁,兼任星辰 LTP 板塊協管領導。從生產一線到集團總裁,三十五年的履歷沒有短板。
這種從車間走出來的總裁,在 A 股上市公司中並不多見。大多數上市公司總裁,要么是財務出身,要么是營銷出身,要么是海歸精英。
丁正祥不一樣,他的每一步晉升,都踩在生產製造的實地上。這種背景,恰恰是中集車輛當前最需要的。

丁正祥的真正考題
中期報告數據已經說明了問題。2026 年上半年,中集車輛實現營業收入 107.37 億元,同比增長 10.09%,但歸屬母公司股東之淨利潤僅 3.34 億元,同比下降 17.04%。
扣除非經常性損益後淨利潤 3.34 億元,同比下降 13.13%。經營活動產生的現金流量淨額 7.78 億元,同比下降 16.14%。營業額在漲,利潤和現金流都在跌。

公司自己給出的解釋很直白。全球半掛車業務收入實現增長,但是市場競爭加劇,產品毛利率有所回落,造成盈利水平同比下降。
一句話,賣得更多了,但賺得更少了。這不是中集車輛一家的問題,而是整個半掛車行業面臨的共同困境。
毛利率回落不是短期波動,而是行業競爭格局的深層變化。半掛車行業技術門檻相對不高,產能過剩問題長期存在。
當需求增長放緩時,價格戰就成了最直接的競爭手段。中集車輛作為全球半掛車龍頭,雖然規模優勢明顯,但也難以獨善其身。量增價減,是龍頭也繞不開的魔咒。
丁正祥的生產背景,恰恰是破解毛利率困局的关键。從生產一線走出來的人,最懂成本控制和效率提升。
三十五年的製造管理經驗,讓他對每一個生產環節的成本構成了如指掌。在原材料價格波動、人工成本上升的背景下,精細化生產管理就是提升毛利率的最直接手段。
但毛利率困局不只是生產端的問題,更是市場端和產品端的問題。生產端降本增效,能解決的是內部效率問題。但如果外部市場價格持續下行,內部降本的空間終究有限。
丁正祥此前執掌的星鏈 LTP 業務,或許正是破局方向之一。LTP 是物流運輸裝備的創新模式,通過數位化、平台化的方式,重構半掛車的生產、銷售和運營生態。
如果這一創新業務能夠成功,將為中集車輛打開新的增長空間,也能從根本上改善毛利率結構。丁正祥對這一業務的熟悉,是他的獨特優勢。
三十五年的生產老兵,接掌的是一份營業額破百億卻利潤下滑的家業。
丁正祥能否把三十五年的生產經驗轉化為毛利率的回升,能否把星鏈 LTP 的創新模式轉化為新的增長引擎,才是檢驗這次換帥成敗的真正標準。
車間裡走出來的總裁,能不能在董事會的位置上坐得穩,市場會給出答案。
【CNMO 科技消息】9 月 9 日,喺浙江溫州舉辦嘅 2026 私營經濟創新發展大會上,全國工商聯正式發布「2026 年私營企業發展新質生產力案例」。全球自動駕駛科技企業文遠知行憑藉喺自動駕駛核心技術創新同規模化商業運營方面嘅系統實踐成功入選。

文遠知行產品
大會由全國工商聯同浙江省人民政府共同主辦,主題為「創新聚勢·賦能未來」。同期發布嘅仲有《2026 研發投入前 1000 間私營企業創新狀況報告》《2026 私營企業研發投入、發明專利 500 間榜單》等多項重要成果。
自 2017 年喺廣州成立以來,文遠知行始終堅持以科技創新推動產業創新。作為廣州本土優質私營科技企業,文遠知行係廣東佈局自動駕駛新賽道、培育新質生產力嘅典型私營標桿。
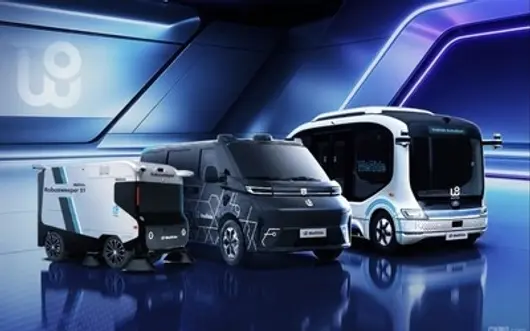
依托自研嘅 WeRide One 自動駕駛通用技術平台,文遠知行喺廣州率先落地咗開放道路 Robotaxi 商業化營運、自動駕駛小巴收費營運、無人環衛同無人貨運等全場景應用,有效降低咗規模化部署成本。呢個平台將軟件算法、硬件模組、雲架構全部模組化,令的士、小巴、環衛車、貨運車等共享約 90% 嘅底層算法。車上搭載嘅 HPC 3.0 計算平台算力高達 2000 TOPS,一秒能完成兩萬億次運算。

文遠知行產品
美國《財富》雜誌 2023 年評選「改變世界嘅 59 間公司」,文遠知行位列第八,係唯一入選嘅中國企業。
截至目前,文遠知行自動駕駛業務已覆蓋全球 13 個國家、60 多座城市。公司係全球同時擁有中國、阿聯酋、新加坡、法國、美國、沙地、比利時、瑞士八國自動駕駛執照嘅唯一科技企業。
車隊規模方面,截至 2026 年 7 月 31 日,文遠知行全球 L4 級自動駕駛車隊規模約 3400 輛,其中純無人 Robotaxi 超過 1800 輛,已經成為全球最大規模商業化 Robotaxi 車隊之一。部分海外區域業務已經實現階段性經營盈利。
2026 年上半年,文遠知行實現收入 3.46 億元,按年增長 73.3%;海外收入按年增長 154.4%;毛利率由上年同期嘅 30.6% 提升至 36.6%。第二季海外收入按年增長 164%、環比增長 169%。
【懂車之道 產業】我哋嚟盤點吓 2026 年 9 月 8 日,汽車圈都發生咗啲咩大事件。
汽車事件一:小鵬機器人生產線正式啟用

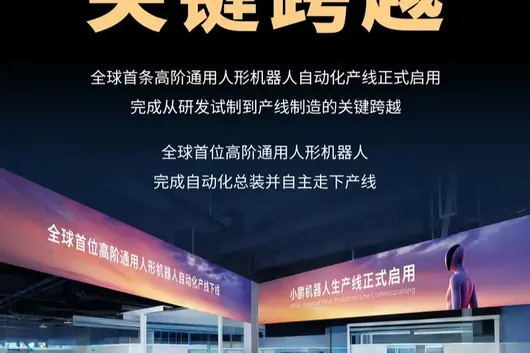
9 月 8 日,小鵬機器人生產線正式啟用,全球首位高階通用人形機器人完成自動化總裝並自主行落產線。小鵬機器人完成關鍵跨越。
小鵬集團董事長何小鵬稱:今日,我哋創造咗一個可能載入機器人發展史嘅重要時刻——全球首條高階通用人形機器人自動化產線正式啟用,用“機器人”自動化生產“機器人”。
汽車事件二:華為乾崑智駕/鴻蒙座艙搭載量達成 200 萬 里程碑時刻

9 月 8 日,華為乾崑智能汽車解決方案官宣:乾崑智駕搭載量、鴻蒙座艙搭載量、華為乾崑 APP 用戶數三大維度同步達成 200 萬里程碑!
華為乾崑堅守安全高於一切,以技術承接每一份用戶信賴。200 萬唔係終點,係全新嘅起點。華為乾崑將持續以真技術、真體驗、真生態,回饋更多用戶。
汽車事件三:極氪 7X 全球第 20 萬台量產車落線
9 月 8 日,極氪汽車官宣:極氪 7X 全球第 20 萬台量產車落線。標誌住呢款車款上市近兩年嚟,喺全球市場收穫階段性成果。

作為極氪面向豪華純電 SUV 市場嘅主力車款,極氪 7X 自上市起便保持較高嘅市場增長節奏。車款上市僅 25 天,交車量便突破一萬台,刷新豪華純電動車款交車速度紀錄;2025 年 5 月正式展開歐洲出海進程後,僅用 15 個月時間就進入全球 50 多個國家同地區,涵蓋歐洲、大洋洲、東南亞、中東、北非等主要區域。2026 年 7-8 月,極氪 7X 全球單月銷量連續保持萬輛規模,市場需求持續旺盛。
汽車事件四: 悅達起亞 8 月銷量達 19588 輛
9 月 8 日,悅達起亞公佈 2026 年 8 月銷量達 19588 輛,1-8 月累計銷量達 162734 輛;8 月整車生產 20600 輛,1-8 月累計生產 167600 輛。呢主要得益於悅達起亞始終堅持“以用戶為中心”嘅經營理念,圍繞中國用戶嘅出行需求持續迭代產品。

悅達起亞穩步推進海外出口業務,內外銷齊頭並進發展態勢得到進一步鞏固。自 2018 年 11 月開啟出口業務以來,悅達起亞累計出口整車超 65.06 萬輛,出口銷售額突破 72.2 億美元,構建起由 EV5、獅鉑拓界、賽圖斯、K5、索奈、煥馳等 6 款車款組成嘅出口矩陣,出口涵蓋澳大利亞、墨西哥、沙特阿拉伯等全球 92 個國家及地區;累計出口引擎 544,110 台,出口銷往韓國、俄羅斯、捷克、斯洛伐克、越南、馬來西亞、印度、哈薩克斯坦、土耳其、烏茲別克斯坦等國家。
《每日車聞》,入面有最新嘅當日汽車新聞,請繼續關注《懂車之道》。