首頁減速

搜尋歷史
熱門搜尋
經銷商登入 / 註冊

作者:王珊珊
煞車,唔係認輸,係換道。「唔可以活喺成功经验入面」,唔係否定過去,係睇清咗未來。
汽車唔係快銷,本唔該追逐短平快。可現實係,整個行業嘅競爭,已經淪為一場競速遊戲。資本嘅壓力、流量嘅狂歡,不斷擠壓車企嘅開發週期。大家都在加速嘅時候,有人選擇減速,就成咗異類。
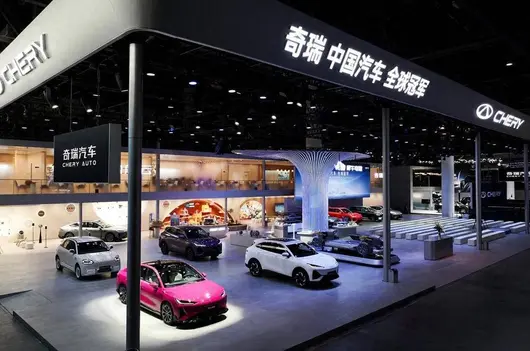
日前,奇瑞風雲 T7 上市。奇瑞汽車執行副總裁李學用上台,第一句話就令會場安靜咗幾秒:「全球車,快唔到一啲。」

喺而家嘅汽車行業,呢句話幾乎係同所有人唱反調。整車研發週期由 48 個月被壓縮到 26 個月,本該喺實驗室解決嘅 Bug,直接甩畀車主路試。而奇瑞行咗一條完全相反嘅路。風雲 T7 歷經 2 年策劃、3 年研發,完成 145 萬公里耐久專項測試。同源車型 Lepas L6 而先喺泰國上市、南非開始預售,打磨完海外市場先回流國內,行咗一條非主流嘅「反向上市」路徑。
呢台揀選「慢做」嘅新車,撕開咗奇瑞而家最核心嘅命題:當整個行業都在拼命踩油門,奇瑞點解踩咗煞車?
2000 萬輛之後緣何踩煞車?
一個月前,7 月 25 日,奇瑞全球累計銷量突破 2000 萬輛。放喺任何車企,都係值得大興師動眾嘅時刻。但奇瑞嘅慶典由頭至尾透出反常。
冇沉浸喺數字狂歡入面,尹同躍當眾講咗一段話:「2000 萬之後,我哋唔再參與內捲,唔再只追求銷量,而要追求品牌向上,追求技術更多嘅突破,追求客戶滿意度更大嘅提升。」

喺外人睇嚟,一路狂奔嘅奇瑞似乎冇調整嘅必要。由 2021 年嘅 96 萬輛到去年嘅 280 萬輛,增長曲線足夠靚。但尹同躍近乎踩咗一脚煞車、打咗一把方向。
其後,奇瑞汽車常務副總裁張國忠將話講得更透:「奇瑞唔可以活喺過去嘅成功经验入面。面對行業嘅快速變革,有些要小改,有些甚至要重構,只有咁先至可以適應下一個週期嘅發展。」
佢舉咗個例子。幾年前行業對於未來能源格局嘅主流判斷係混動 4、純電 3、燃油 3,但而家純電嘅增速同市佔率早已遠超當初嘅預期。「呢種消費趨勢嘅變化嚟得好快都好猛,過去我哋覺得獵鷹 500 嘅智駕就夠用咗,但由第二季開始,消費者更加想要獵鷹 700 甚至 900 咁樣嘅高階版本。」

變化嚟得太快。如果奇瑞仲抱著過去二十年嘅成功经验——繼續依賴燃油車紅利、繼續以銷量為第一優先級、繼續用過去嘅產品定義邏輯應對市場——好可能喺下個週期掉隊。
過去二十年到底做啱咗乜?
要理解奇瑞點解要「煞車」,得先搞清楚奇瑞係點樣「跑」到今日嘅。
奇瑞嘅崛起,本身就係對行業成見嘅反抗。上世紀 90 年代,中國汽車圈流行兩句說話:唔搞合資冇活路,唔到百萬輛規模就別談自主研發。奇瑞偏偏唔信。
1999 年,第一台自主研發嘅發動機點火成功。同年 12 月,第一輛「風雲」下線。冇合資背書,冇現成體系,奇瑞硬係由發動機、變速箱、底盤呢啲核心部件啃起,成為中國品牌第一家掌握「三大件」核心技術嘅車企。呢份技術自研嘅堅持,令奇瑞躲過咗好多車企「卡頸」嘅危機。

呢條路行得啱。2007 年,奇瑞成為第一個累計銷量破百萬嘅自主品牌。QQ 成就咗 140 萬輛嘅銷量傳奇,令普通家庭能開上私家車。瑞虎系列靠高性價比、低保養成本,快速做大規模,積累咗海量用戶同完善嘅供應鏈,完成咗企業最關鍵嘅原始積累。
奇瑞最精明嘅一著,係早早走出咗國門。2001 年第一批風雲出口敘利亞,其後連續 23 年位居中國品牌乘用車出口第一。當所有自主品牌擠喺國內市場貼肉搏鬥時,奇瑞悄悄鋪好咗全球渠道。海外市場一直係奇瑞嘅「壓艙石」,國內卷價格賺唔到錢嘅時候,海外市場穩定輸血、對沖風險。

總結落嚟,奇瑞過去嘅成功邏輯唔複雜:靠自研稳住底盤,靠性價比做大銷量,靠海外稳住基本盤。
呢套打法放喺過去二十年,屢試不爽。但放喺而家,光環暗淡咗。
點解唔可以活喺過去?
行業最根本嘅變化係:由增量擴張轉咗存量競爭。靠規模攤薄成本、以價換量嘅粗放增長模式走到頭咗,行業利潤率跌到 1.5%,甚至出現賣嘅越多蝕嘅越多。拼命衝銷量,早已經唔係做大做強,而係低效內耗。
另一個變化係賽道切換。奇瑞最擅長嘅,係燃油車時代嘅硬件研發同動力技術。但而家嘅競爭核心係電動化、智能化同軟件體驗。過去比嘅係車耐唔耐開、動力夠唔夠強;而家比嘅係智駕好唔好用、車機夠唔夠流暢。奇瑞過去穩步迭代嘅節奏,放喺燃油車時代係穩,放喺新能源時代,就係慢。

仲有一個現實短板:品牌桎梏。靠性價比起家,係奇瑞嘅優勢,亦係最大嘅包袱。喺大數消費者心裡,奇瑞就係「實惠家用車」,同高端、價值、溢價呢啲詞唔沾邊。2000 萬累計用戶大多係平價用戶,好難形成品牌溢價。冇品牌高度,就只能永遠困喺低端價格帶廝殺。
比產品同市場更难改嘅,係組織慣性。一套打法成功二十年,企業內部一定會形成思維固化。做燃油車嘅經驗、舊嘅項目流程、唯銷量論嘅考核方式,會唔自覺套用喺新能源、新車型上。呢就係路徑依賴嘅可怕之處——過去令你登頂嘅經驗,會變成困住你嘅圍牆。張國忠講嘅「有些要小改,有些要重構」,改嘅唔單止係車,係整個企業嘅思維同體系。
告別影子之後,奇瑞向何處去?
重構已經開始咗。最直觀嘅信號係,過去幾年奇瑞並唔避諱自己發佈會開得咁多,2025 年辦咗 189 場活動,但今年以來,媒體前往蕪湖嘅次數少咗一半多。
另一個體現喺銷量上。上半年奇瑞喺國內少發咗 15 萬台車,主動擠掉「水分」,大幅降低經銷商庫存,國內零售約 41.28 萬輛,同比下滑 36.4%。呢個係陣痛,亦係修復終端價格體系嘅必要代價。而喺海外,月銷 20 萬正成為常態,7 月海外銷量佔比已悄然嚟到七成。

變化已經開始發生。9 月 1 日公布咗 8 月銷量數據顯示,奇瑞單月銷量 280,128 輛,其中出口 196,984 輛,國內銷量 83,144 輛。相比 7 月出口首次突破 20 萬輛、國內銷量約 7.4 萬輛嘅數據,8 月國內銷量環比回升咗近 1 萬輛。喺連續數月收縮之後,國內基本盤出現咗修復跡象。
一降一升之間,奇瑞正完成發展邏輯上嘅切換。用張國忠嘅話講,「無內唔穩,無外唔強」,奇瑞已唔再單一依賴國內燃油車市場,而係建構起咗「海外 + 新能源」呢兩大新嘅增長曲線。
喺內部,品牌矩陣進入整合期。奇瑞近期調整咗星途事業部嘅匯報關係,戰略重心全面轉咗海外;智界品牌由追求單品爆發轉咗「長跑思維」。雖然多品牌同源重疊嘅問題尚未根本解決,但精簡 SKU、厘清定位嘅動作已經啟動。新能源方面,上半年毛利率由 5.2% 大幅提升至 12.8%,告別低價走量,進入規模盈利週期。

風雲 T7 嘅上市路徑,恰好說明咗呢套新邏輯。一台車而先在米蘭設計週亮相,接住喺南非、泰國上市,接受海外消費者同市場嘅檢驗,打磨完咗再回國內——「全球車,快唔到一啲」。唔跟行業拼上新速度,用全球市場驗證過嘅產品力講。
人汽說:
中國品牌間嘅你追我趕仲在持續加碼。比亞迪 7 月海外銷量已達 17.98 萬輛,吉利將出口目標上調至 92 萬輛並衝擊百萬規模,長城設定 60 萬輛目標。奇瑞嘅先發優勢正被稀釋,窗口期喺收窄。
想要穿越週期,奇瑞嘅路徑已經清晰:全球化由「賣得多」轉咗「攞得穩」;打通海内外技術雙向反哺通道;國內市場唔再盲目衝批發量,聚焦產品價值競爭。國內市場嘅核心任務,係成為智能化新技術嘅試驗田,完成驗證之後先反哺全球車型。

對於奇瑞而言,跨過 2000 萬輛,唔係終點,係一道分水嶺。尹同躍踩下嘅嗰腳煞車,唔係認輸,係換道。張國忠講嘅「唔可以活喺過去嘅成功经验入面」,唔係否定過去,係睇清咗未來。
當喧囂退潮,呢間由蕪湖小草房走出嘅企業,依然用近乎愚直嘅方式,行一條更遠嘅路。