


首頁深蓝

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
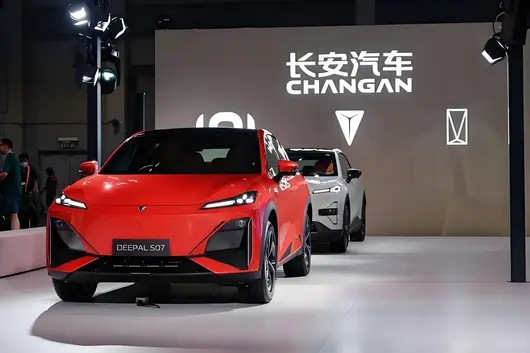
近日,一则消息在汽车圈迅速传开:长安汽车正式成立AD协同发展部,定义为一级部门,专门统筹阿维塔与深蓝两大品牌的协同业务。

AD取自两个品牌英文名称Avatr和Deepal的首字母,这个看似简洁的命名,意味着长安筹划了整整五个月的品牌整合终于从纸面走向落地。
在长安此前对外披露的整合框架中,“前端独立、中后端协同”是核心原则,这也得到阿维塔内部人士的证实。该人士进一步强调:“阿维塔跟深蓝并不是一个合并的关系,我们是战略协同关系。”
但AD协同发展部的成立,让外界看到了比预想更激进的执行力度。
从内部流出的架构信息来看,这个一级部门下设规划与合作部、市场产品部、人力共享中心、财务共享中心、综合部共五个二级部门,承接两个品牌委托的共性后台业务。更值得关注的是两个品牌的差异化调整:长安建议阿维塔成立造型设计、产品开发、平台技术等多个共享中心,承接深蓝委托的相关业务;而深蓝则被要求撤销多个业务单元及下设组织。
这意味着阿维塔的造型设计、产品开发、平台技术能力将被“提取”出来,成为两个品牌共享的能力底座,而深蓝自身的相关业务单元则被大幅精简。用行业内的说法,这是一次“能力上收、业务瘦身”的组合拳。整合完成后,双方在技术研发、供应链采购等环节的资源将打通复用,公用资源相关成本有望下降20%至30%。
长安汽车董事长朱华荣反复强调“两个不变”——战略不变、品牌经营不变。阿维塔继续锚定高端豪华,深蓝聚焦中高端新能源市场,两者在用户端保持独立认知,前端销售渠道和服务体验不做调整。
为什么长安要在此时对两个还在成长期的品牌动刀?答案藏在销量和财务数据里。
2026年8月,阿维塔官方交付8,082辆,环比增长约6%,是继7月7,626辆之后连续第二个月环比正增长,但离品牌总裁陈卓设定的月销万辆目标仍有距离。但同比2025年8月,下滑幅度约23.5%。1-8月累计零售32,781辆,同比下滑约37%。
深蓝的表现则呈现出鲜明的结构性分化。2026年8月,深蓝全球销量28,659辆,同比微增约1.5%,但环比下滑约1.9%,已连续两个月环比回落。1-8月全球累计销量222,028辆,同比增长11.77%。但拆开来看,真正的增长引擎几乎全部来自海外:1-8月海外累计销量52,647辆,同比大涨76.98%;而国内市场同期累计约16.94万辆,同比仅微增0.3%。
深蓝全年目标为48万辆,1-8月全球完成率仅46.3%,剩余4个月需月均卖出约6.45万辆才能达标,而当前月销不足3万辆,缺口巨大。
从2025年的经营数据来看,深蓝全年销量32.5万辆,净亏损8.99亿元;阿维塔全年销量12.3万辆,净亏损11.6亿元,两家合计年亏损超过20亿元。
再看长安汽车的整体盘子。2026年上半年,长安实现营业收入656.34亿元,同比下降9.71%;归母净利润8.17亿元,同比下降64.32%。当行业利润率跌至历史新低时,任何一家车企都无法容忍两个主力新能源品牌长期“各自为战、各自亏损”。
在4月21日的全球战略发布会上,朱华荣对行业走势给出了一个颇为残酷的判断:年销量800万到1000万辆的车企才能“真正活得好”,500万到700万辆“活得过去”,300万到350万辆“只能活下来”。
以长安的体量,如果不能在成本结构上做到极致,就很有可能被卡在“只能活下来”的区间。而长安给出的解法,是通过整合打造一个全球突破150万辆级的中高端品牌群:其中阿维塔目标50万辆,深蓝目标100万辆,海外销量占比超过40%。
阿维塔负责“撑门面”,走“情感新奢”路线,坚持原创设计;深蓝则定位“潮酷青年”市场,以“左手超级增程,右手华为乾崑智能”为标签,价格覆盖15万至30万元区间。朱华荣表示,整合的核心目标有三个:提升效率、提升效益、确保体验,通过资源整合与协同增效,规模效应将带来20%至30%的成本下降。
阿维塔科技总裁陈卓表示:这是长安从一个独立品牌生存所必须具备的全球竞争力规模量级来推演的结果。换言之,50万辆不是阿维塔一个品牌能做到的舒适规模,但在与深蓝共享中后台能力之后,这个目标就不再遥不可及。
2025年以来,中国车企已经掀起了一轮罕见的品牌整合浪潮。
吉利是最早也最彻底的实践者。 在“一个吉利”战略下,吉利完成了领克与极氪的业务深度整合,随后又将极氪完全私有化纳入上市公司体系。整合效果显著:2025年吉利全年销量突破400万辆,同比增长26%;研发投入比下降13.5%,行政费用率下降17.1%。吉利管理层算过账:整合后研发投入能降10%至20%,零部件采购成本能降5%至8%。极氪领克合并后双品牌综合毛利率达到19.1%,按香港会计准则,极氪已实现盈利5.1亿元。
广汽的路径同样值得关注。 2025年12月,广汽启动自主品牌BU改革,昊铂埃安BU率先完成组建,两大品牌纳入同一事业部统筹运营。渠道融合后,昊铂的服务网络从200家扩大到超1000家,覆盖全国四线以上城市。BU组建后的首个完整月,昊铂埃安销量达23591辆,同比增长63.9%。
上汽选择了“大乘用车板块”路线。 将荣威、名爵、飞凡的研发资源并入上汽创新研发总院,原飞凡800V超快充技术团队整体并入智己。集中研发、供应链和渠道资源后,上汽实现了降本30%、开发周期缩短40%的硬指标。
东风则在高端板块做了多线布局。 奕派科技整合了风神、奕派、纳米三大品牌,岚图明确港股IPO路径,猛士通过84.7亿元合资公司引入外部资本。东风自主品牌形成了覆盖豪华、高端、主流的品牌矩阵,但规模效应尚在爬坡阶段。
这些案例揭示了一个共同的行业逻辑:在新能源风口期,车企奉行多品牌策略“铺摊子”,恨不得每个细分赛道都布局一个品牌;而进入存量厮杀后,大家都在“收拳头”,靠体系能力去拼成本和效率。朱华荣在今年两会期间就曾直言,品牌冗余正成为阻碍行业高质量发展的“绊脚石”。
然而,整合从来不是一纸文件就能完成的事。阿维塔与深蓝的整合中,仍存在几重值得关注的难点。
股权结构的差异是第一个难题。 长安汽车在阿维塔的持股比例约为41%,在深蓝的持股比例约为51%。这意味着深蓝是控股子公司,整合决策相对顺畅;而阿维塔涉及更多外部股东利益,在共享资源的同时如何平衡各方诉求,需要更精细的制度设计。
阿维塔的IPO进程是第二个变数。 阿维塔于今年6月30日重新向港交所递交上市申请,招股书有效期至年底。陈卓已表态“赴港上市计划不会受到影响”,但整合架构的推进是否会影响资本市场对阿维塔独立价值的判断,仍有待观察。
整个整合工作预计在2026年底全部完成,更长期的目标是到2030年合计年销量突破150万辆。留给长安验证这套体系的时间,还有四年。
中国汽车行业正在经历一场从“多子多福”到“优生优育”的集体转身。谁能先把分散的拳头握紧,谁就能在这场淘汰赛中多一分活下去的底气。长安的AD协同发展部已经挂牌,但真正的考验,才刚刚开始。
来源:车观察

点击输入图片描述(最多30字)
文源 | 源Auto
作者 | 潘卓伦
今年7月1日,长安汽车发布公告,称阿维塔科技于2026年6月30日向香港联交所重新递交发行上市申请。另据证券时报等媒体的报道,阿维塔二次递表是因为2025年11月27日递交的招股书满6个月,已进入失效状态。
一转眼,时间又过去快3个月了。
按照港交所规则,阿维塔第二次递交的招股书和上市申请还有约3个月的有效时间,所以到今年12月31日,这家背靠长安的高端新能源车企能否在港交所敲钟上市,就会有新一阶段的结果。
值得一提的是,有行业人士指出,近期港股市场IPO审核周期普遍较长。数据显示,光是今年5月,就有至少20份递交到香港联交所的招股书失效。

点击输入图片描述(最多30字)
不过从阿维塔近期的市场表现以及未来3个月的可能性看,在年末压轴上市未尝不是一件好事。
根据来源于中汽协和乘联会的终端零售数据,阿维塔今年1—8月累计销量为36111台,相比2025年同期减少约48.7%。考虑到阿维塔今年4月和8月才先后投放两款主流价位重磅新车——阿维塔06T和阿维塔07L,阿维塔截至目前的市场成绩还有很大上升空间。
对于阿维塔出现的销量波动,阿维塔科技副总裁王金海在7月举行的中国长安汽车集团年中媒体沟通会上,归因于大盘整体缩量以及自身产品节奏影响,但也表示交付量已经在回暖过程中。
而按照中国长安汽车集团有限公司董事谭本宏的说法,阿维塔经过上半年整体战略调整,下半年品牌会在量利平衡的前提下重回增长轨道。

点击输入图片描述(最多30字)
说到量利平衡,阿维塔9月24日还官宣将在10月完成品牌首款“9系”旗舰SUV阿维塔T09的全球首秀。参考蔚来ES8,阿维塔要回归增长轨道,也许只要把T09一款车打造成爆款就够了。
如果能够像上述高管说的一样,阿维塔下半年止跌回升,那么晚一点登陆港股恰是上策。毕竟对于车企来说销量就是王道,试想阿维塔如果以当前状态登陆港股,可能连维持发行价都有困难。
而在阿维塔自身之外,也许其与深蓝的整合,也会成为有利于港股上市后市值管理的X因素。
今年4月,中国长安汽车集团董事长朱华荣宣布阿维塔将与深蓝汽车进行战略整合,按照规划,整合后的新公司计划到2030年形成150万辆级的销售规模。

点击输入图片描述(最多30字)
另据谭本宏在7月媒体沟通会上透露,阿维塔与深蓝汽车的整合在持续推进,“整合对两大品牌的影响主要体现在‘三个不变和三个共享’,包括战略、品牌经营和ToC的经营不变,以及体系能力、资源以及发展机遇的共享”。
新公司究竟会以阿维塔还是深蓝汽车为主体未可知,但从市场风声和长安的整体布局来看,深蓝汽车从长安剥离并入阿维塔是可能性更大的发展方向。
天眼查APP显示,重庆长安汽车股份有限公司持有阿维塔科技约41%的股份,而在深蓝汽车中则持有约51%的股份,换言之,长安是阿维塔的大股东,而在深蓝汽车中则是控股股东。结合重庆长安汽车股份有限公司的上市公司身份,如果阿维塔和深蓝汽车整合后要以后者为主体上市,复杂度远超阿维塔。
更何况阿维塔已经走到港股上市的最后一关。
可能有人会说拿年内销量超16万辆的深蓝汽车去给阿维塔“抬轿子”怪可惜的,但从极氪、领克整合的案例看,这似乎更贴合中国长安汽车集团的发展痛点。

点击输入图片描述(最多30字)
在新能源车领域,中国长安汽车集团共布局长安启源、深蓝汽车以及阿维塔三个自主品牌,理想状态下,应该是在价格上分别对应入门、中高端以及豪华三个细分赛道。但从现状看,长安启源和深蓝汽车都以15万元以内的车型为主力,而阿维塔则在20万元以上价位迟迟站不稳阵脚。
在这样的背景下,假如拿深蓝汽车作为辅助,能够让阿维塔站稳20万元以上细分市场,相信更对中国长安汽车集团的胃口。而从极氪和领克的例子看,这不是没有可能。
在2025年2月完成股权交割,极氪持有领克51%股份并成立极氪科技集团之前,领克一直是销量更好的一家,而极氪则长期在中国豪华新能源车企中排名中游。
双方合并之后,极氪开始按两品牌合计口径宣传销量成绩,基于领克的稳定销量,在行业中的存在感和影响力显著提升,绝大部分普通消费者都记住了“极氪越卖越好”的标签。

点击输入图片描述(最多30字)
积攒向上势能后,极氪2025年下半年开始进入新产品周期,极氪9X横空出世,在产品力和品牌势头双重保障之下成功卖成50万元级别爆款。再到2026年,虽然领克2026年的销量有所下滑,但极氪也成为吉利量价齐升的重要增长引擎。
回归到阿维塔,作为背靠长安、华为、宁德时代三座大山,被行业调侃为“含着金钥匙出生”的中国豪华新能源品牌,其一直被市场寄予厚望,但又迟迟不能兑现。如今到了和深蓝汽车整合的十字路,阿维塔需要抓住机遇,别让一众老车主和对其有好感的潜在客户再次失望。
部分图片引用网络 如有侵权请告知删除
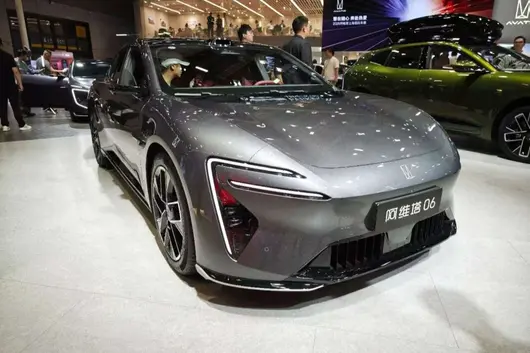
6 月 10 日消息,喺 2026 年 5 月國內緊湊型 SUV 銷量排行榜中,深蓝 S05 強勢登頂,達致 3 至 5 月銷量三連冠佳績,持續喺 15 萬以內新能源 SUV 細分市場保持領先地位。由上市以來,深蓝 S05 月均銷量突破一萬輛。5 月佢全球銷量達到 18,866 輛,同比增長 102.71%。截至 5 月底,全球累計銷量已突破 22 萬輛,成為中國新能源汽車市場現象級嘅“全球大單品”。
喺國內市場,深蓝 S05 連續三個月銷量領先,喺 15 萬以內純電緊湊型 SUV 細分市場確立咗絕對嘅領先地位;放眼全球市場,佢已經進入 70 多個國家同地區,未來仲會拓展至 150 多個國家,成為中國新能源汽車技術出海嘅標杆。呢種「國內領跑、全球開花」嘅雙線熱銷態勢,喺 15 萬級純電 SUV 市場中獨樹一幟。
此外,深蓝 S05 唔同於行業常見嘅出海路徑,始終堅持全球統一嘅標準同品質,喺歐洲、東南亞、中南美等市場獲得消費者嘅高度認可。
從「價格戰」邁向「價值戰」:深蓝 S05 嘅破局之策過去一年,15 萬以內新能源 SUV 市場嘅價格博弈異常激烈。面對行業嘅內捲態勢,深蓝 S05 冇參與低價競爭,而係憑藉技術創新同產品升級,為用戶提供「越級體驗」,獲得市場嘅廣泛認可。

深蓝 S05 之所以成功,係因為佢準確抓緊晒大部分家庭用戶對純電汽車嘅真實需求。大部分家庭用戶想要嘅唔係「便宜」,而係「續航時間長、充電快、低溫下都能用、安全有保障」。深蓝 S05 就係喺呢啲關鍵點打造咗一款冇短板嘅車。喺續航同充電方面,深蓝 S05 全系都用咗寧德時代嘅電芯同金鐘罩電池,CLTC 純電續航最高能到 620 公里,既能滿足日常返工,亦能應對長途旅行。而且,全系都配備咗 3C 超充技術,由 30% 充到 80% 只需要 15 分鐘,徹底解決咗純電車主嘅里程焦慮問題。

北方嘅朋友擔心低溫下電動車續航唔得,深蓝 S05 用咗一種全球首創嘅微核高頻脈衝加熱技術,仲得到中國專利金獎同聯合國嘅認可。呢種技術喺零下 30 度嘅時候,可以令電池溫度升 20 度,動力提升 50%,充電時間縮短 15%。再配上標配嘅熱泵空調系統,比傳統嘅加熱方式省電多咗,能省 1.8 至 2.4 倍,冬天開車都能保證續航穩定。
喺安全同車身結構方面,深蓝 S05 嘅動力電池已經通過咗 2025 版嘅新國標安全檢測,仲得到中汽中心嘅 NESTA 六維電安全認證。全車用咗 78% 嘅高強度鋼同鋁,最高鋼材強度有 1700MPa,仲有 7700T 大壓鑄一體式鑄鋁技術,車身扭轉剛度達到 35000N・m/deg,全方位保障出行安全。
從「產品賣到國外」到「品牌走向世界」:中國汽車邁向全球嘅新征程。深蓝 S05 嘅全球之旅唔單止係賣車,而係將技術同品牌價值帶出去。喺歐洲,深蓝 S05 好受歡迎,2 月同 3 月連續喺西班牙嘅緊湊型純電 SUV 銷量排第一;喺東南亞,深蓝 S05 一進入巴基斯坦市場就賣得幾好,第一個月就收到 2000 幾輛嘅訂單,之後每個月都穩定喺 500 幾輛;5 月,深蓝 S05 進入波蘭市場,進一步完善咗佢喺歐洲嘅戰略佈局。
市場認可同專業獎項雙重證明。喺國內,深蓝 S05 喺 2026 年 J.D.Power 中國新能源汽車新車質量研究入面獲得緊湊型純電動 SUV 第一名,呢係行業對佢品質嘅權威認可;喺國外,佢仲獲得泰國年度最佳後驅緊湊型電動 SUV、智利 Autocosmos 2026 最佳推薦車型、FIPA 美洲汽車記者聯合會年度混動車型大獎,證明佢嘅產品力適應唔同國家同地區嘅用車需求同消費喜好。此外,佢仲獲得德國 iF 設計大獎、都靈汽車設計獎最佳智能人機融合獎、世界綠色設計組織綠色設計國際大獎,從設計美學、智能交互同可持續發展等等方面,證明佢嘅水平達到咗國際一流,提高咗全球對中國汽車嘅認知。

最近,深蓝汽車成為葡萄牙國家隊嘅全球官方合作夥伴,透過體育嚟提升全球影響力。之前,深蓝 S05 已經交付俾葡萄牙國家隊,同世界級球星一齊傳遞競技精神。呢種跨界合作,係頂尖製造同冠軍精神嘅結合,展示出中國汽車品牌嘅自信同實力。
總結:深蓝 S05 喺國內領先,全球 70 多個國家都在熱銷,仲獲得多項國際大獎,用成績證明咗中國汽車品牌有能力打造全球爆款。佢嘅成功為中國新能源汽車樹立咗標杆,為中國品牌走向世界提供咗範例。
三連冠唔係終點,而係深蓝 S05 嘅新起點。未來,隨著深蓝汽車嘅全球化佈局進一步深化,相信深蓝 S05 會繼續領跑緊湊型 SUV 市場,為中國汽車品牌譜寫新篇章。


觉罗哥-车评
4月21日,长安汽车全球战略发布会释放关键判断。董事长朱华荣表示,未来三到五年,全球汽车产业竞争格局将基本定型。年销量800万至1000万辆规模的企业才能“活得好”,而300万辆规模仅处于“生存线”边缘。
这一预判直接驱动了长安的下一步动作。

“1445”战略
基于上述判断,长安汽车正式发布“1445”战略,明确提出到2030年跻身全球汽车企业TOP10,实现五大倍增:新能源销量240万辆,海外整车销量150万辆,营业收入6000亿元,品牌价值2000亿元。
产品策略同步调整。长安将产品线从63款砍至36款,集中资源打造1款年销50万台级、5款年销30万台级的全球大单品。6款核心车型贡献200万辆,剩余30款分担其余200万至300万辆。海外产能从35万辆扩至80万辆,海外目标150万辆、奋斗180万辆。

深蓝与阿维塔“合体”
资源整合的重头戏是阿维塔与深蓝的战略协同。据朱华荣透露,两个品牌预计今年年底完成整合。整合不是简单的合并,战略不变,品牌不变,但研发、采购、制造及支持部门将实现深度协同,效率进一步提升。
目标明确:到2030年,阿维塔与深蓝共同构筑一个150万辆级的中高端品牌群。其中阿维塔锁定50万辆,深蓝承载100万辆。

整合背后的账本
整合的直接动因是利润压力。2025年,长安汽车营业收入稳步增长至1640亿元,但归母净利润较2024年大幅收缩44.34%。激烈的价格战之外,新品牌前期投入与研发摊销是主要掣肘。
销量层面,阿维塔2025年全年交付12.3万辆,突破12万辆大关,但与既定22万辆目标仍有较大差距。深蓝全年销量32.5万辆,同比增长44.4%,成为长安新能源增长的关键。一个需要拉量,一个需要降本,协同成为必然选项。

上市变数
整合动作也将影响阿维塔的资本节奏。2025年第四季度,阿维塔已正式向香港联交所递交上市申请,是备受关注的新造车IPO标的。随着与深蓝战略协同加深,阿维塔的组织架构、业务边界、财务口径等将进一步梳理优化,其上市路径和时间窗口面临“重新评估和调整的空间”。

觉罗观察
大型车企集团内部整合,已是应对激烈竞争的普遍动作。长安这一步,方向明确:把有限的资源集中到能打硬仗的品牌上,用规模换生存空间。阿维塔有品牌高度但量未起,深蓝有销量基盘但定位偏中低端,二者协同后,研发和采购成本有望显著下降,渠道和制造端也能共享效率。150万辆的中高端品牌群目标并非空中楼阁,但挑战同样清晰——整合不是简单的拼凑,品牌区隔、团队融合、渠道协同,每一项都是硬仗。至于阿维塔的IPO,节奏调整未必是坏事,梳理清楚业务边界再上市,反而可能更受资本市场认可。长安这次动刀,够果断,接下来就看执行了。


长安出人意料的宣布了将对阿维塔和深蓝进行战略整合。4月21日,在长安汽车集团全球战略发布会后的沟通会上,长安汽车董事长朱华荣表示,将对阿维塔和深蓝两个品牌进行战略性整合。目前对于如何整合尚没有进一步的消息。但朱华荣已经清楚的揭晓了此次整合的目标。从其表述来看,其整合的目标有三个,分别对应的市场、品牌和成本。
首先是在市场上,朱华荣表示整合之后深蓝和阿维塔到2030年形成150万辆级的规模,其中阿维塔目标50万辆,深蓝汽车100万辆。其次,在品牌对深蓝和阿维塔整合之后是要形成“中高端品牌”。这意味着深蓝的价格带将不会下探,而要维持在中端品牌之上。目前深蓝最便宜的车型是深蓝S05,该车的价格在10万-15万之间。第三,朱华荣表示,整合以后,效率会进一步提升,这意味着在成本等板块会有更好的控制。
朱华荣表示,深蓝和阿维塔的整合预计今年年底完成整合。而从目前来看,这两个品牌在后续都会保留,并且相对独立。因此长安这种品牌整合与此前吉利所进行的“极氪、领克合并”路径非常相似。极氪和领克在2024宣布整合,极氪从美股退市与领克合并,成立极氪汽车集团。这是整个大吉利进行品牌整合,回归一个吉利中的一环。
和极氪和领克的合并一样,深蓝和阿维塔的战略整合不是简单的两个公司合并,是双方业务的重组,是管理和业务团队的优化整合,能通过这整合合并,对阿维塔和深蓝带来更多的协同效应,实现更高的回报。
参考吉利的操作,两个品牌可以团队上进行整合,其次在渠道上进行统一化。另外会通过技术下沉,将很多技术应用到深蓝上,在研发上和采购上会进行标准化梳理。比如在技术方面,在机械、三电、座舱、智驾等多个方面会进行整合,平台架构可以进一步降低数量。此外,在电子软件上面也会统一,比如在底座和中间件上保持一致,应用层保持目前的不同。
这种改革带来的效率是非常巨大的。比如吉利在研发投入上,实现10-20%的成本降低。而在供应链上,通过技术协同可以实现5%-8%的成本降低;在制造上,工厂的利用率可以实现3%-5%提升;对于支持部门,可以实现10%-20%的费用降低。在渠道建设这块,也可以实现高度互补。因此,对于深蓝和阿维塔来说,这种改革潜在的能量是非常可以期待的。
目前,深蓝和阿维塔仍然面临着成本上压力,并且从经营层面来说,整合可以加速其盈利进程。从财报来看,阿维塔和深蓝在2025年亏损都大幅缩减,但要在竞争激烈的环境中实现更好的业绩,进一步控制成本是必然要求。另外,从长安汽车的企业来看,深蓝和阿维塔简快盈利速度也是长安利润表现提升最核心的影响因素。因此,我们认为,增强这两个品牌的盈利能力是此次改革的最直接原因。

但是,此次整合也有一些尚不明确的地方。比如阿维塔目前处于IPO阶段,其招股书显示,阿维塔在香港上市前的股东架构中,长安汽车直接及间接合计持股约41.57%,为控股股东,第二大股东是宁德时代。而根据媒体报道,深蓝汽车目前的股权结构显示,重庆长安汽车股份有限公司为第一大股东,持股比例50.9959%,对公司形成绝对控股。南京润科产业投资有限公司为第二大股东,持股比例为11.078%。
因此,阿维塔的IPO计划是否会调整,深蓝是否有机会进入上司公司资产也是一个悬念。当然,这些问题将在后续揭晓。但对长安而言,此次品牌整合的意义非常明显:通过内部整合进一步提升效率,完成品牌架构的重塑,从而获得更强的竞争力。参考吉利和东风此前改革的案例,我们有理由相信,此次长安的整合会给企业带来脱胎换骨的效果。当然,这一些列改革的效果将在2027年的财报中才会显现。


