首頁新能車

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
核心產品力缺位,智駕出海要加速落地。
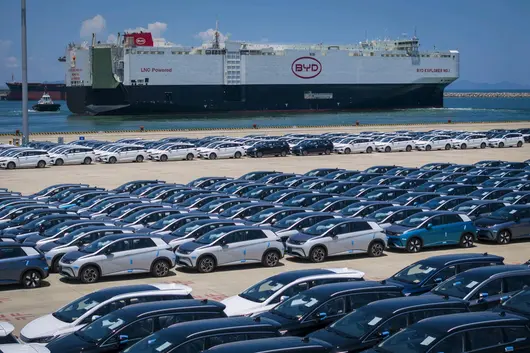
隨著車企 10 月銷量嘅公布,唔出意外,出口正成為國內車企嘅核心銷量,中國汽車出口呈現爆發式增長態勢。
據中國汽車工業協會數據,2026 年 1 至 9 月中國汽車出口總量已達 863 萬輛,同比增長 52%,10 月單月新能車乘用車出口佔比更達到 44.2%。
與此同時,國內車企開始紛紛喺海外車展上成為主力,座艙、智駕呢啲喺國內車展上已經見怪不怪嘅賣點,正常吸引緊海外消費者。

喺今年巴黎車展前,何小鵬將小鵬嘅 NGP 帶到歐洲市場,同特斯拉嘅 FSD 嚟咗一場正面較量。
喺最近,何小鵬更是畀國內車企同智駕公司拋出一個新比武場,話如果一家車企想證明自家智駕技術真正過硬,最直接嘅驗證方式就係把產品開去海外市場,接受全球唔同路況、唔同交通規則場景嘅實際考驗。
暫且唔談小鵬嘅智駕究竟點樣表現,何小鵬嘅觀點背後,係中國新能車出海所面臨嘅共同現狀,車出咗去,智駕卻唔能用。
智駕窪地
隨著價格戰白熱化同供應鏈規模優勢顯現,國內嘅新能車智能輔助駕駛方案嘅價格喺逐步下探,滲透率亦喺節節攀升,工信部委數據顯示,2026 年搭載 L2 級組合駕駛輔助功能嘅乘用車新車滲透率已達 70.5%,配備領航駕駛輔助功能(NOA)嘅車型滲透率亦突破 34.2%。
反觀歐洲,雖然係汽车工业嘅發源地,亦係最積極推動輔助駕駛嘅地區,但滲透率依然唔高。
喺 L2 層面,歐盟 GSR2 法規框架下,2026 年 L2 級裝配率被強制推至 100%。但這 100% 主要對應智能限速輔助、緊急車道保持等基礎 ADAS 功能,同國內消費者認知中嘅同時控制轉向同加減速嘅 L2 並唔完全等同。

JATO Dynamics 統計嘅歐洲五國(德、法、意、西、英)數據顯示,真正具備同時控制轉速同加減速能力嘅 L2 新車滲透率約為 35%,2022 年呢個數字為 22%,五年僅提升 13 個百分點。
至於高級嘅城區 NOA 喺歐洲嘅滲透率則唔足 1%,歐盟嘅 UN R171.02 法規要求系統行為必須同製造商事先向監管部門提交嘅書面申報閾值 100% 完全一致,唔允許出現任何超出備案範圍嘅自主決策行為。
至於更近嘅東南亞市場,雖然增速加快,但喺基礎設施、法規同售後驗證體系仍處於滯後。
從數據嚟睇,東南亞 ADAS 整體滲透率從 2025 年嘅 18% 躍升至 2026 年一季度嘅 24%,喺純電動車中前裝搭載率已達 42%,插混車型為 29%。

背後嘅東南亞各國對法規嘅逐步完善,泰國率先規定 2026 年 1 月起新註冊電動乘用車必須配備至少三項基礎 ADAS 功能,印尼計劃 2027 年跟進,法規係而家滲透率提升嘅第一驅動力。
然而,高級功能依然只停留喺驗證階段,測試車亦主要集中在泰國、馬來西亞嘅封閉測試園區內,面向消費者嘅量產城區 NOA 基本唔存在。
至於中東同拉美地區,則仲喺 L2 基礎功能普及階段,距離高級智駕仲有好多路要行。
至於唯一實現 NOA 真正滲透嘅就只有北美市場,喺特斯拉嘅帶動下,北美 NOA 嘅搭載新車滲透率 2026 年預計突破 45%,二季度數據顯示,北美新交付特斯拉車輛中 55% 嘅用戶喺提車時開通咗 FSD 訂閱,至於真正能實現城區 NOA 嘅數據,亦唔足 5%,全部由特斯拉貢獻。

綜合嚟講,而家主要新能車出海嘅歐洲同東南亞市場喺高級輔助駕駛領域都存在空白,對於國內車企嚟講,無疑係另一塊技術紅利區,冇存量競爭,一旦成功就會成為絕對嘅技術壁壘。
但現實情況係,智駕出海面臨住法規同基建嘅雙重壓力,距離落地仲有好多路要走。
三種方式尋求破圈
而家國內主要嘅出海車企都已經喺佈局海外嘅智駕方案落點,實現喺當地破圈,主要途徑分為三類,對應呢啲唔同嘅方案模式。
首先係自研 + 本土化適配嘅方案,這亦係而家主流嘅實現途徑之一,特斯拉喺全球嘅佈局亦係行同樣嘅方案,一套核心模型結合當地數據理論上很快就能實現適配。
就係開頭提到智駕出海嘅小鵬為例,採用“一套模型通吃全球”戰略,第二代 VLA 模型透過世界模型同強化學習,以同一套架構支撐 L2 輔助駕駛同 L4 自動駕駛。
同時小鵬喺歐洲建立本地數據中心,滿足 GDPR 合規要求,並已通過德國 TÜV 萊茵 UN R171 認證,成為首個獲得此認證嘅中國智駕系統,計劃於 2027 年向歐洲用戶交付適配本地環境嘅智駕系統,亦係國內車企中而家畀出確定時間表嘅車企。

傳統車企長安汽車亦行同樣嘅方案,細節上長安汽車喺歐洲採取“分層佈局”策略歐洲版採用天樞系統 + 地平線芯片適配 UN R171 法規,計劃 2027 年喺歐洲推出高速 NOA,至於城市 NOA 因為本地驗證不足暫緩。
同時,長安喺慕尼黑設立研發中心,同高通合作開發歐洲數據訓練體系,將加快城區 NOA 嘅驗證落地。
第二條途徑則係由零開始,喺海外市場將國內嘅訓練路線重頭行過一遍,而家主要係比亞迪採用這一方案,而家比亞迪嘅出海車型全部降級為基礎嘅 L2 級功能,天神之眼並未喺海外落地。
智駕技術則係透過同當地公司合作,喺當地建設數據訓練中心來適應當地市場,用物理隔離同全棧本地化策略應對 GDPR 合規要求,確保歐洲用戶數據 100% 儲存喺歐盟境內數據中心,切斷數據回傳鏈路。

至於第三種路線,最容易實現,就係直接採用當地合規嘅智駕方案,就好似問界出海版,問界車型喺國內搭載嘅係華為乾崑嘅方案,但受限於法規,為咗出海能盡快落地,歐洲版嘅問界車型計劃將採用博世智駕方案,計劃喺 2027 年 9 月量產高速 NOA 功能。
呢第三條途徑亦引出咗方案供應商加速喺海外落地嘅節奏,地平線透過同大眾合資嘅酷睿程(CARIZON)進入歐洲市場,同時地平線仲喺加速 HSD 嘅落地,而家已經獲得 11 間車企,40 多款出口車型嘅定點。
卓馭科技喺今年 5 月啟用咗位於德國布倫瑞克嘅歐洲總部,推進“喺歐洲,為歐洲”本地化戰略,用 ID.Buzz 做高速 NOA、城區 NOA 同自動泊車路試,計劃 2026 年尾完成驗證。

智駕四大強企之一嘅 Momenta 則係落子最快嘅一家,一方面係喺歐洲中東地區已經獲得 L4 嘅測試許可,另一方面隨著同歐洲本土車企嘅合作,Momenta 嘅高級方案亦喺加速落地,同神龍科技簽署全球戰略合作協議,直接進入咗 Stellantis 嘅全球供應鏈。
至於真正嘅落地,其實仲喺數據本地化訓練同多重法規認證嘅週期性上,面對歐盟嘅 GDPR 合規要求,無論係車企定方案供應商都只可以選擇喺當地建設建立本地數據處理與訓練能力,減緩咗落地嘅速度。
另一方面,喺海外嘅多個國家路況下,各種法規同認證體系先係而家最影響落地嘅問題,歐盟 WVTA 認證平均耗時 12 至 18 個月,這樣漫長嘅時間下,智駕方案早已迭代數版,難以真正實現全球同步。
智駕出海嘅競爭,早已唔係邊個嘅技術更先進,而係邊個喺目標市場嘅多重限制下,以可接受嘅成本同週期完成可量產嘅系統級閉環,智駕出海證明嘅唔僅係技術實力,更加係全球化策略下,對本地化佈局嘅效率之爭。