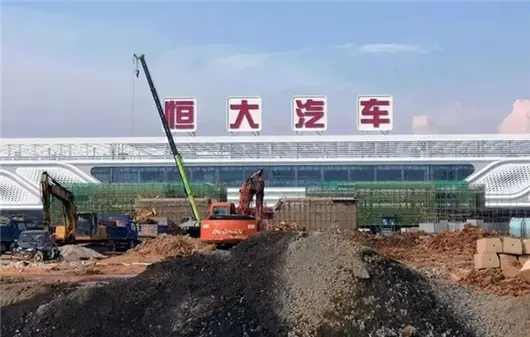
首頁恒大汽车

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
最近,几乎快被市场淡忘的恒大汽车,又借着港交所披露2026年中期财报的动作,重新回到了公众视野。
该财报显示,截至今年6月30日,公司资产总额约1.82亿元,负债总额却达到近327.22亿元。在负债构成中,借款约162.83亿元,贸易及其他应付款约164.39亿元。同时,报告期内集团实现营收900万元,毛利50万元;录得溢利净额1.86亿元,较去年同期提升7.71亿元。

值得关注的是,恒大汽车已经彻底结束了汽车制造相关业务。据公告披露,企业不再从事整车生产制造,将依靠手里留存的电池及造车相关专利技术重新布局业务,把锂离子电池贸易作为核心新赛道。
报告期内,该电池贸易业务已开始对外销售,实现收入873万元,毛利率约5.98%,处在公司设定的5%至8%目标区间内,成为现阶段恒大汽车的主要收入来源。
而这份新业务的根基,其实是恒大汽车早年靠“买买买”攒下的技术家底。2019年,恒大汽车花10.6亿元收购的卡耐新能源,带来了日本“锂电池之父”团队的三元软包技术;后通过收购国能电动汽车瑞典有限公司(NEVS),又继承了萨博的电池冷却等专利,手里攒了上千件电池相关专利。如今,其国内工厂卖光或破产处理,只剩香港总部和NEVS靠轻资产模式维持。

过去这些技术原本是为整车量产配套,如今其整车业务已按下了暂停键,这些沉淀多年的电池技术积累,就成了新业务最直接的抓手,也成了恒大汽车最后的倚靠。
不过,不同于普通电芯中间商的倒买倒卖,恒大汽车的电池贸易业务走的是轻资产技术配套路线。它没有自建电芯工厂,也没有囤货占压资金,而是面向欧洲、东南亚的电动两轮车、储能和小型家电领域的中小客户,从国内主流电芯厂商采购对应规格的产品,依托自身的电池专利技术能力,同步提供电芯质量分级筛选、UN38.3危险品运输认证、MSDS合规文件出具等增值服务,以此拿到比普通贸易商更高的毛利空间。

回溯过去两年的业务路径,恒大汽车的电池相关布局走得并不快。2024年,公司主要依托NEVS向欧洲客户输出电池工程技术服务,该板块全年收入约2537万元,电池贸易还停留在计划阶段。
2025年,恒大汽车的技术服务收入同比回落至约1287万元,电池贸易业务进入完整筹备阶段,并敲定了订单驱动、新客户全额现金结算的运营规则,采购动作和已确认的客户订单完全同步,把库存风险压到最低。
直到2026年上半年,这项筹备已久的业务才正式对外交付,实现了首笔873万元的营收流水。

在业务转型之际,恒大汽车也同步采取削减成本措施,包括调整组织架构及人员配置,压缩各项经营支出。公司希望通过减少重资产制造业务,减轻持续经营面对的压力。
目前,恒大汽车仍处于停牌状态,港交所给出的复牌大限就在本月30日。它一边和意向独立投资者磋商小额融资,覆盖中介、合规等基础运营开支,另一边也在和母公司中国恒大的清盘团队沟通整体债务重组方案,清盘方已表态现阶段不会对恒大汽车发起清盘程序。

对于恒大汽车而言,造车已经成为过去式。眼下这家公司的核心任务,是用1.82亿元资产和有限的新业务,尽可能撑住一个背负327.22亿元负债的上市平台。
盖世汽车讯 9月17日,恒大汽车(00708.HK)于港交所发布2026年中期业绩公告,正式确认集团已经终止整车制造相关业务,完成向轻资产模式战略转型。
公告披露,报告期内集团没有开展任何整车制造运营。国内全部生产基地已经通过处置或下属子公司破产清算程序完成处理,天津生产基地所属主体已经完成法院破产裁定。集团不再开展整车制造,也没有重启整车生产制造业务的计划。

图片来源:恒大汽车
完成重资产剥离之后,公司主要业务由瑞典NEVS子公司输出汽车技术服务,同时新增锂离子电池贸易业务,电池贸易业务在报告期已经实现销售收入。公司主要运营主体保留香港总部与瑞典NEVS团队,依托过往沉淀的汽车技术资产开展轻资产经营活动。
财报数据显示,截至2026年6月30日,恒大汽车资产总额约1.82亿元,负债总额达到327.22亿元,企业债务压力仍然高企。公司股票目前处于持续停牌状态,仍需要满足港交所多项复牌指引才可以恢复交易。本次业务调整意味着,曾经规划大规模造车的恒大汽车彻底告别整车生产赛道。
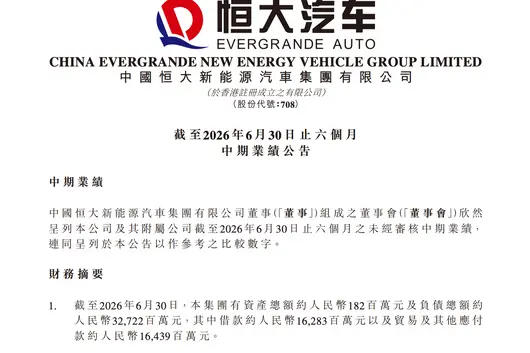

9月17日,恒大汽车发布2026年中期财报,正式宣告退出汽车制造,转型卖锂电池。总资产1.82亿元,总负债327.22亿元——这家曾经市值7500亿港元的车企,用一组触目惊心的数字给自己八年的造车故事画上了句号。有人会说,这是恒大自身的悲剧;但放在整个新能源汽车渗透率突破60%的今天看,恒大汽车的落幕更像一声警钟,提醒着所有还在赛道上的玩家:造车这件事,光有钱远远不够。

卖了873万,负债327亿
先看这份财报的基本盘。截至2026年6月30日,恒大汽车资产总额约1.82亿元,负债总额约327.22亿元。负债的构成也很清楚:借款约162.83亿元,贸易及其他应付款约164.39亿元。
1.82亿资产对327亿负债,什么概念呢?拿同行业做个参照:蔚来虽然也在亏损,但截至今年上半年末资产负债率约89.52%,手握数百亿现金储备;理想汽车的资产负债率只有53.1%,现金储备943亿元,有息负债仅110亿元。即便是同样在亏损线上的新势力,资产和负债之间至少还有腾挪空间。而恒大汽车的负债是资产的将近180倍——已经不是在“扛”了,是账面上的数字已经失去了实际意义。
再看收入端。报告期内集团实现营收约900万元,毛利约50万元。这点营收从哪来的?全部来自公司新开展的锂离子电池贸易业务,卖了873万元,毛利率约5.98%。一家曾经规划百万产能的车企,如今一个月的收入不够在二线城市买套房。当然,财报上也有一个看起来不错的数字——溢利净额1.86亿元,同比提升7.71亿元。但翻看利润表就能发现,这1.86亿主要来自“其他收益净额”5.55亿元,也就是债务重组带来的账面收益,跟经营没什么关系。说白了,这是会计处理的结果,不是生意好起来了。

1100亿买来的教训
恒大汽车的造车故事始于2018年。许家印喊出的口号是“力争3到5年内成为世界规模最大、实力最强的新能源汽车集团”。到2021年3月,恒大汽车累计投入就已高达474亿元,其中249亿元用于收购核心技术和研发,225亿元用于工厂建设、设备采购。许家印自己用十五个字概括了这套打法——“买买买、合合合、圈圈圈、大大大、好好好”。
声势确实造得够大。恒大汽车规划了9款车型,布局了天津、广州等多个生产基地,市值最高冲到7500亿港元。但最后真正量产交付的只有恒驰5一款车,截至2025年底累计交付不足1500辆。造了5万多辆车,卖出不到1500台,剩下的大部分停在天津工厂的停车场里。
从2019年到2023年末,恒大汽车累计亏损高达1108.41亿元,平均每辆交付车辆的“研发成本”超过3000万元。这个数字比绝大多数超跑的单价都高。说白了,这不是造车,是用造车的名义花钱。收购来的技术团队各自为政,内部人士透露“连数据接口都无法统一”。核心技术没整合好,产品自然出不来,产品出不来,钱就继续往里填——这个循环一旦启动,就很难停下来。

母公司清盘,恒大汽车何去何从
恒大汽车眼下的处境,跟母公司中国恒大的命运紧紧绑在一起。恒大汽车在财报中说得很直白:绝大部分债务是欠付中国恒大集团及其关联方的款项,公司正与母公司清盘人就整体债务重组进行讨论,目前没有收到任何即时偿还的要求,母公司也表态“目前无意对恒大汽车启动清盘程序”。
但“目前无意”不等于“永远不会”。中国恒大自身的状况并不乐观。2025年8月,上市16年的中国恒大被香港联交所除牌退市。2026年8月21日,广州市中级人民法院裁定受理恒大地产集团破产清算申请,负债规模约1.83万亿元。母公司自己都在清盘程序里,能给恒大汽车提供的支持非常有限。
目前恒大汽车还在跟一位独立投资者谈判,希望拿到融资来维持基本运营和上市地位。但谈判能不能成,什么时候能成,公告里没有说。而在此之前,恒大汽车前两年不是没有找过外部投资——2023年纽顿集团曾计划注入5亿美元战略投资,结果两个月后交易就暂停了,2023年底协议正式失效。一个背负327亿债务、业务几乎停摆的公司,对潜在投资者的吸引力有多大,不难判断。
造车这件事,到底难在哪
恒大汽车的结局不是孤例。威马、爱驰、高合、极越,这些品牌这几年也都先后陷入了困境。中国新能源汽车渗透率在2026年7月首次突破60%,达到60.4%。从销量结构看,新能源车已经坐上主桌了。但渗透率高不代表每一家新能源车企都活得下去。
恰恰相反,当渗透率突破60%,市场就从“增量扩张”进入了“存量厮杀”阶段。一辆新能源车卖出去,对应的可能不再是少卖一辆燃油车,而是另一家新能源品牌少卖一辆。竞争从“大家一起抢燃油车的蛋糕”变成了“互相抢对方的蛋糕”。2026年上半年,汽车制造业利润同比下降近两成,已发布半年度业绩预告的六家整车企业中,四家预计亏损。有专业机构预计,到2030年能实现盈亏平衡的中国新能源车企,可能仅剩7家。
在这个背景下看恒大汽车的失败,就更能理解它错在哪里。恒大把地产行业“高杠杆、快周转”那套逻辑搬到了汽车制造上,以为砸钱收购就能拼出一条产业链,以为规模铺开就能占领市场。但汽车制造是长周期、重技术的行业,产品迭代、供应链管理、渠道建设、售后体系,每一个环节都需要时间积累。钱可以买来设备和技术专利,但买不来体系的磨合和品牌的信任。

结语
恒大汽车的故事走到今天,基本可以定性了:一千多亿的投入、不足1500辆的实际交付、327亿的债务黑洞——这是一次彻底的失败,没有翻盘的余地。但对于整个行业来说,恒大汽车留下的教训比它造出的车更有价值。在新能源汽车渗透率突破60%、淘汰赛进入下半场的当下,那些还在赛道上的玩家或许应该想一想:自己跟恒大汽车的区别,到底在哪里?如果区别只是“钱还没烧完”,那可能不是个好答案。造车这场长跑,跑到最后的人,靠的从来不是起步时的声势。