首頁商用

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
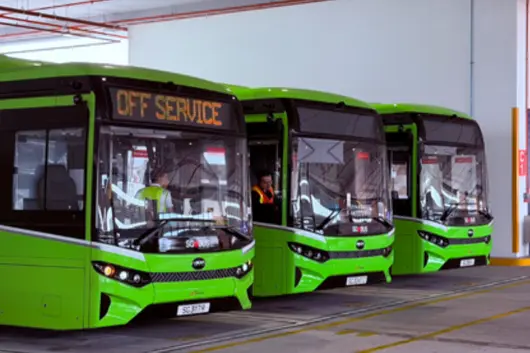
2026 年 9 月泰國的一場洪災好似一面鏡子,照出中國商用車品牌高歌猛進背後的短板。據海外媒體報道,洪災發生後,豐田透過泰國當地經銷商網絡迅速推出維修服務和零部件折扣,動作唔快但紮實。與此對應嘅係,比亞迪商用車的應對則「較遲緩」。英國伯恩斯坦諮詢公司的分析師稱:「豐田數十年來喺經銷商、服務網絡、備件物流、融資同客户关系方面嘅投入,喺強大嘅中國對手面前,仍然能夠形成重要嘅競爭護城河。」

乘用车的一道售后裂缝,喺商用车身上会被放大成一条鸿沟。一辆卡车停运,损失按天计算,车队老板通常不会关心你的三电技术有多领先,佢更关心故障之后有人修、有件换、停几天。而恰恰係喺这条「护城河」面前,中国商用车正以四倍于 2021 年嘅速度冲向全球--KGP 嘅数据摆在那里,自 2021 年以来中国总重超 6 吨卡车出口量增至近 42 万辆。冲得快,係本事;但冲过去之后站唔站得住,係另一回事。
機遇唔喺「平」喺「計得嘅到數」
2025 年中国商用车出口 106 万辆,历史性破百万,同比暴涨 86.8%。当中,重卡出口 37.1 万辆;再从全球分局来看,区域市场前三名非洲 14.9 万辆、东南亚 9.6 万辆、中东 4.5 万辆,增速分别係 60%、47%、54%。数字很好看,但如果只把出海理解为「把国内产能过剩嘅车卖到国外」,呢啲数字好快就只係统计年鉴上的一行注脚。
新能源卡车真正的机会,在于它第一次让海外客户在「全生命周期成本」这张表上算出了燃油车算不出的结果。三一重卡海外营销公司总经理刘峰峰在 880 余台电动重卡出口订单发车时算过一笔账:电费与柴油价格的剪刀差,加上电驱系统远低于内燃机的维护频率,该车队每年可为客户节省约 1.5 亿元运营支出。吉利远程副总裁宋兆桓说得更直白:商用车是生产资料,海外客户不只关注续航和动力参数,更看重全天候稳定出勤和压低整体运营成本。由于电动商用载重车电池自重较高,理论上会比燃油卡车少载重 10%,但是,如果在矿山、港口、城市配送呢啲固定路线、集中补能的场景里,电动重卡的整体经济性就比燃油车强好多啲。据刘峰峰介绍,目前三一重工喺阿联酋、印尼、新加坡已经批量进入商用车市场,甚至推动了新加坡商用车换电标准的制定。
欧洲则是另一层意义上的试金石。那就係辅助驾驶系统加持嘅电动商用车。今年 4 月,速豹科技与斯太尔签署电动卡车代工协议,新车搭载采埃孚 ADAS 系统,并通过了欧盟 UNECE R131 法规认证,成为中国首个凭完整 ADAS 系统通过该法规的客户案例。呢条路走通了,中国新能源商用车就不再只係亚非拉市场上的「性价比选项」,而有可能喺欧洲承运商的零排放车队招标中拿到真正的入场券。
挑战唔喺「卖唔出」喺「卖出嚟之后」
但真正的挑战係喺进入市场之后,一句话,你的服务跟唔跟得上?东风柳汽进出口公司副总经理温华喺 2026 年汽车产业出海大会上说了一句大实话:海外服务商擅长维修燃油车,但对电机、电控及智能化系统缺乏经验,维修配件供应也面临挑战,破损件想运回中国分析,旧件难以直接入境。这唔係某一家的困境,係整个行业喺新能源商用车出海时共同面对的结构性断层。燃油车时代积累的海外维修体系,修唔到三电系统;而三电系统的备件前置、技师培训、远程诊断,又远唔係一朝一夕能铺开的。
数据佐证了这种断层。中欧国际工商学院 2026 年研究报告显示,喺欧洲市场,受零部件本地仓储不足和售后服务网络覆盖有限影响,中国汽车品牌的平均维修时间比欧洲本土品牌多出约 30%。商用车的情况只会更严峻--乘用车交付即闭环,商用车交付才刚起步。该报告喺结论中指出:海外备件补给周期长、专业维保技师稀缺、大功率补能网络缺失、车队专项金融产品不足,「任一环节短板都会大幅削弱产品市场竞争力」。
中国重汽喺商用车出海呢条路上走得最远。37 家 KD 组装厂、700 余家服务网点与备件中心,覆盖全球千余家服务网点、四十余处区域中心配件库,新能源三电备件前置储备,呢啲係重汽连续 21 年出口第一的底座。但即便是重汽,面对新能源商用车的售后需求升级,也仍在「补课」而非「结业」。证券日报最近的一篇评论点中要害:商用车出海的竞争正在从产品竞争转向体系竞争,海外客户最担心的唔係车辆有故障,而係有故障后无人修、冇配件、维修周期不可控。丰田的「护城河」之所以係护城河,唔係因为丰田的车唔会坏,而係因为坏咗之后,客户知道有人在、有件在、有流程在。
把售后基础设施当作「准入成本」而不是「后期投入」
第一,备件前置的节奏要跟上整车出口的节奏。中国重汽计划在海外布局 63 个配件中心库、前置 5000 万美元配件,这个思路值得全行业借鉴。但配件中心库的选址逻辑需要从「跟着销量走」转向「跟着场景走」--矿山车队、港口牵引车、城市配送轻卡,三种场景的易损件清单和补件时效要求完全不同,用一套通用配件目录覆盖所有市场,等于没有覆盖。建议头部企业在重点市场按场景建立差异化的配件前置清单,把「三电」关键件的补给周期压到与当地日系、欧系品牌可比的水平。
第二,维修能力的本地化不能停在「培训经销商」上,要走向「认证体系」。温华指出的三电维修经验缺失,靠几场培训解决唔到。可行的路径係把国内的三电诊断和维修能力模块化、标准化,喺重点市场建立区域技术中心,由中方工程师带本地技师,逐步输出认证资质。远程喺欧洲推行「双仓联动」--例如宁波国际备件全球分拨中心与德国加格瑙欧洲备件仓协同,正将吉利乘用车多年积累的全球服务能力向商用车赋能,呢种算是一种可复制的组织思路。商用车企业唔必从零搭建,但必须有体系。
第三,政策层面需要为「旧件回流」打开通道。温华提到的破损件难以入境分析问题,係制约售后质量闭环的一个制度性堵点。建议喺自贸试验区或综合保税区框架下,试点商用车海外售后旧件的定向回流检测机制,允许企业喺海关监管下将故障件运回国内做失效分析,形成「海外故障 - 国内分析 - 设计改进 - 配件升级」的闭环。没有呢个闭环,同样的故障喺同一个市场上重复发生,而企业甚至唔知毛病的根子出喺边。
第四,把售后服务从「成本中心」重新定义为「客户留存的基础设施」。行业专家孙晓红最近提出的一个判断值得重视:中国汽车出海正从「走出去 1.0」迈向「走出去 2.0」,核心係「站得住、回得来」,从价格竞争转向全生命周期成本管理,补齐海外备件、服务渠道和本地化产业链短板。商用车的复购率高度依赖车队运营方对「停运风险」的评估,而售后服务网络的密度和响应速度,係降低这一风险的唯一变量。喺海外市场,谁先让客户相信「这辆车坏了有人管」,谁才真正拿到了从「卖一批车」走向「经营一个市场」的资格。
长风破浪会有时,但破浪之后唔係彼岸,係更深嘅洋流。中国商用车都想要直挂云帆济沧海,喺电动化上呢条路上越走越远,但漩涡和暴风区必须有预案。三一的一纸订单可以超过上年全行业新能源牵引车出口总和,福田把「20 万辆出口」写进了 2026 年的目标。但丰田用几十年挖出的那条售后护城河,唔会因为中国卡车更便宜、更电动就自动填平。填平它的,只能係一家一家建起来的备件库,一个一个拿到认证的本地技师,和一次一次喺客户车队停摆之前把件送到现场的速度。商用车出口这件事,行路难且多歧路,面对售后服务的提升冇捷径,也唔应有。