首頁人參

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會拿本田 HR-V 同奇瑞 Tiggo 7 Pro 嚟做比較。這兩款車喺價錢同定位上都幾近,今日我哋就從多方面做一個詳細比較,幫您節省做功課嘅時間。
本田 HR-V 喺馬來西亞嘅 OTR 售價係 RM 115,900 - 143,900,一共有 4 個版本,包括 2026 e:HEV 1.5L RS(RM 143,900)、2026 1.5T V(RM 137,900)、2026 1.5T E(RM 130,900)等。
奇瑞 Tiggo 7 Pro 喺馬來西亞嘅 OTR 售價係 RM 123,750 - 123,750,一共有 2 個版本,包括 1.6L Turbo Standard(RM 125,000)、1.6L Turbo Premium(RM 140,000)等。
從價錢嚟睇,本田 HR-V 嘅起步價確實比奇瑞 Tiggo 7 Pro 平咗 RM 7,850。如果你預算有限,本田嘅入門版已經可以滿足日常需要。但都係要注意,平嗰幾千塊,喺配備上會有取捨,具體要睇你嘅需要。

本田 HR-V 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
奇瑞 Tiggo 7 Pro 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
兩款車用咗同一套動力系統,日常開起來嘅感覺基本冇分別。油耗方面都差唔多,唔使太糾結這一點。

本田 HR-V 車身長 4500 mm,行李箱 450 L。
奇瑞 Tiggo 7 Pro 車身長 4400 mm,行李箱 400 L。
空間方面,本田 HR-V 嘅車身比奇瑞 Tiggo 7 Pro 長咗 100 mm,車內乘坐空間會稍微寬裕少少,尤其係後座腿部空間。如果你經常載家人或者需要放嬰兒車,大少少嘅車身確實更實用。

本田 HR-V 同奇瑞 Tiggo 7 Pro 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑更好嗰款;如果你更在意性價比同配備,就揀配置更豐富嗰款。最終都係建議兩款都去試駕,親身體驗先最重要。
總括嚟講,本田 HR-V 同奇瑞 Tiggo 7 Pro 都係馬來西亞市場好唔錯嘅車型。揀邊一輛,關鍵都要睇你嘅個人需求同預算。建議大家做足功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。

花生说:
这次活动最大的意义,是行业里的先行者们在提供“公共品”。
绿色和平东亚分部北京办公室项目副总监刘君言在开场时就说过:“绿车充绿电,绝不是某一家企业或某一个机构或者某一个个人能单独完成的事。它需要政策引导、市场推动,更需要媒体朋友的传播引导与公众的协同参与。”
本来是分散的企业、模糊的标准、信息差的用户,被一个信息库、一场研讨会拉到了同一个桌面上。原来不可讨论的问题,变成了可以坐下来聊路径、聊难点、聊解决方案的具体议题;原来各自为战的尝试,变成了可以互相参照的行业经验。
回溯过往,十年前我听院士讲“电动车不一定环保”的时候,更像一个振聋发聩的质疑;五年前我看车企从上游矿山开始管碳的时候,更像头部企业的超前布局;今天我再看“绿车充绿电”,已经从质疑、从少数企业的示范,变成了有路径、有工具、有玩家、有公众参与的具体实践。
这笔曾经的糊涂账,正在被一群人一点点算清楚、捋顺畅、落到实处。

2026年上半年,国内新能源汽车销量持续领跑,保有量早已突破千万量级;同期全国充换电服务业用电量突破810亿千瓦时,是同期互联网服务业的1.63倍,同比增速高达56.9%。
当新能源车从政策产物变成街头主流,当充电设施的用电量体量追上了互联网产业。“新能源汽车到底是不是真的环保?”这个问题不能再继续这么含含糊糊、不明不白了。
十年前,我独家采访工程院院士杨裕生,请他谈谈对于新能源汽车技术发展的看法,老爷子聊得兴起,说了一句,我有个观点,但你们党报怕是不能写——新能源汽车,并不见得环保。
他举了个例子,有消费者从香港进口了一辆特斯拉到新加坡,本想得到节能减排的相关奖励,但政府对车辆进行检测后,发现车辆耗电量过高,反而罚了一笔钱。
从这里我打开了思路,电动汽车的环保账本,不只是看用汽油还是用电带动车轮,更是得从电池制造、上游矿产、电力来源、回收利用,全生命周期加起来,去追寻真实的碳足迹。不能拿「零排放」三个字糊弄人,得从矿山到电网、从工厂到电桩,全链路算清楚。

花生曾经在《捋捋这笔“糊涂账”:电动汽车是否真的环保?》里拆解算过这笔账,结论很明确:拿 “零排放” 当标签,本质上是笔糊涂账。
以至于有些基础概念都是似是而非的。一位就职于NGO的研究者跟花生直言:不少公众对电力的概念就停在“从电线里来”,至于电是风光还是火电,很少往后多想一步。
很多人分不清非化石能源和可再生能源,比如核电算是非化石能用,但不算通常意义上的绿电;绿电消费、绿证,对应的是风电、光伏、生物质。光是这俩指标混着说,账永远算不清。
当然,事情也在其变化,这些年在产业界一线,能感觉到制造业对环保的要求越来越高,账越算越明白。
2018年,花生受邀去慕尼黑宝马总部,他们特意打造一条小型电池试制线,花了很长时间,对我详细介绍上游锂矿钴矿如何实现原料合规,如何在未来用回收的原料,避免重新开采。花生当时惊觉:全球头部车企早把环保账算到了产业链最上游,全链条。
上礼拜,花生受邀来到福建宁德市调研宁德时代,作为全球动力电池链主,它推零碳的逻辑很清晰:一手硬,给上游输出碳核算工具、绿色采购标准,用订单带着整条产业链降碳;一手软,做零碳教育、做公众科普。
《当『碳中和』成为新能源入场券,谁还在裸游?》
受管理学圣经《哈佛商业评论》邀请,花生此前撰文《双碳不是成本,是中国制造的下一条护城河》时提出,龙头企业的价值,从来不是自己达标就行,而是能把标准变成整个生态的门槛。

能看得出,在大规模工业生产端,无论是整车厂还是动力电池生产商都已经行动起来。最重要是的,他们本身是链主,在市场内有调动协调资源的能力,就好像是牛鼻子,只要他们有动力,就更容易推行“碳中和”。
从上往下捋,制造业绿色推行有望,那么使用端呢?现在新能源汽车已经成为消费主力,汽车充换电已经成为大头,能不能让绿色的新能源汽车,用上绿色的电呢?
咦,好像之前没什么讨论,听说这样很难,为什么呢?
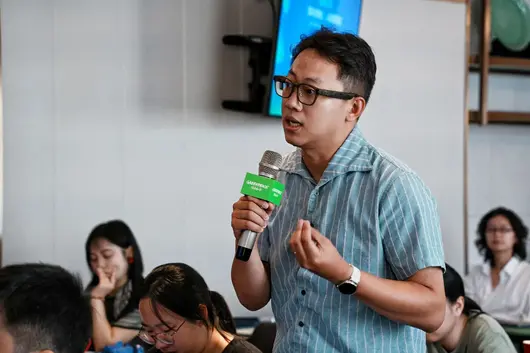
带着这个疑问,花生受邀参加了绿色和平与清华四川能源互联网研究院合办的“绿电上车” 研讨会,在这场内部分析会上,听了些真话。发现从制造到充电,不同场景间的碳中和难度完全不是一个量级。

和电池制造高度集中的格局不一样,充电行业太零散散了。没有那个明确的“牛鼻子”。
全国几百万根充电桩,成千上万的运营商,散落在商场、地下车库、园区、高速路,产权复杂、户号复杂,到底充的是不是绿电、比例多少,界定不易,标准不一。
同时,用电和发电的高峰总是会错配。公共充电高峰集中在夜间20 点到凌晨 2 点,光伏发电高峰恰恰在中午。这不是靠调度就能完全抹平的,总不能让所有车主都改到中午充电吧。
上海联联睿科电力市场部部长刘春雨介绍了一个看似反直觉的行业共识,如果所有人都冲着“中午光伏多” 去凑时间充电,反而会人为造出一个新的午间负荷尖峰,最后既没消纳好新能源,还给电网添了负担。
这意味着,绿色充电没啥最佳时刻,成了个动态优化的问题:车越多,最优方案变数越大。

在北京清能互联科技有限公司咨询总监费云志看来,电价逻辑正在生变。过去的峰谷电价是人为划定的,跟着传统负荷曲线走;但随着统一电力市场建设,未来每一度电在每个小时都会有对应的市场价格。在光伏大发的时段,电价自然就低;用电高峰的时段,电价自然就涨。价格信号本身就会引导充电负荷慢慢和新能源出力匹配,不用硬喊着大家改时间。
说完了供应端,再看看需求端。我支持给“绿车充绿电”,但我不乐意多掏钱。
绿色和平气候与能源项目主任佘煜宁基于公众调研发现,受访者对“绿车用绿电”的理念认同度很高,近七成的人支持绿电充电,觉得电力来源决定了车是不是真低碳;同时,付费意愿很低,只有不到四成的人愿意为绿电多花钱,大部分人对度电溢价的接受度在几分钱的量级。
知乎汽车领域运营负责人刘海洋补充过一个很形象的观察:用户选充电桩,优先级永远是距离> 价格 > 充电速度,绿电只能排到第四位。只有前三项都差不多的时候,绿色才会成为加分项。就像支付宝种树,大家喜欢举手之劳就能参与环保的感觉,但要多掏钱就很难。
难是固然难,但仍可以做点什么,正所谓进一寸有一寸的欢喜。

目前,充换电行业里跑通了四条绿电消费路径。
有独立户号、规模大的场站,直接走绿电交易,证电合一,最扎实;散落在商场地下、没有独立计量的站点,用绿证交易做兜底,改造成本最低;有场地条件的园区、场站,用光储充一体化就地消纳;负荷规模够大的,还能聚合起来做虚拟电厂、需求响应,从电网侧要收益。
在清华四川能源互联网研究院电力市场与碳市场研究所副所长蔡元纪看来,充换电行业海量、分散、灵活的负荷特征,决定了它不可能只有一条路,必须是多元路径并行。
有些城市也已经走在了前列,刘春雨介绍了上海的经验:上海之所以走得快,核心是把绿电消费和场站星级补贴挂上了钩,三星场站一度电补三毛钱,绿电比例是硬指标。而且政策还在往前推,最近刚出了小时级绿电交易方案,每天以小时为单位进场交易,场站可以按小时买绿电,灵活性和精准度都高了很多。
政策激励一到位,企业的动力立刻就不一样了。
与此同时,挑战并存:上海绿电供给只占一成,高度依赖外省输入;充电高峰在夜间,光伏高峰在白天,天然错配;绿电溢价很难传导给终端用户,车主还是对价格太敏感了。

绿色和平与清华四川能源互联网研究院推出的报告《充电基础设施绿色电力消费:现状与建议》中指出,上海市把场站绿电消费水平与星级评价、财政补贴等机制挂钩,对场站绿电消费行为予以激励,能有效提升运营商参与绿电消费的积极性,但相似的激励性政策仍有待在全国更大范围内推广。
花生曾经在《绿色出行技术,真有“终极路线”吗?》里说过一个观点:能源转型从来没有什么全球统一的终极配方,能落地、适配本地场景的,就是好方案。
放在充电绿电这件事上尤其适用。没有放之四海皆准的模式,地下商场用绿证、产业园用光储充、高速站靠绿电交易,不同场景各有各的解法。不用追求一步到位,也不用争论哪条路线最正宗,先跑通的就是好路线。
所以,绿色和平在做的三件“小事儿”很吸引我。
其一,他们打造了一个“绿电充换电站点信息库”,首批收录了54家运营商的2000 多个站点。这让消费者能够有一个明确的入口,知道哪些运营商在用绿电,在哪能充上绿电。
其二,他们正在和一家地图供应商商讨,将绿电站点在地图上能够清晰标识,让消费者能够更好地辨识到,找得到。
其三,他们打造了一个绿电充电桩的标识,正在慢慢推广。

小切口,真干事儿,涓流可成溪,看上去是很小的一步,其实是把“绿电消费”从企业的ESG文案,变成了普通人指尖就能选的真实选择。
同时,这也能够给于真正在绿车充绿电路线上努力的前行者以支持。
北京逸安启新能源科技有限公司运营负责人张磊表示,逸安启坚持全站 100% 绿电消费,根植于企业发展基因与社会责任担当。在绿色电力凭证的遴选上,企业确立三项核心准则:首先看重绿证的可信度,要求环境属性可追溯、可核销,切实兑现面向消费者的绿电承诺;其次强调时间维度匹配,力求绿证对应的发电年份与实际用电消费年份保持对齐;同时兼顾绿证供应的持续性,保障供应稳定、长期成本可控。
过去,绿电更多停留在企业内部的自我标准与实践,外界难以感知。随着行业统一标识、公共信息平台的建立,绿电充电将不再只是企业的自律要求,更转化为普通用户能够看得见、可识别、可主动选择的公共充电服务选项。
文 | 李皙寅·花生
编辑 | 黑松

8 月 4 日,乘聯會公佈了 2026 年上半年全球車企銷量排名,一個歷史性時刻就此誕生。
榜單顯示,豐田仍以 11% 的全球市場份額位居第一,大眾、現代起亞分列二、三位。而中國車企則迎來集體突破:比亞迪以 4.8% 的份額排名全球第六,吉利以 4.6% 位列第七,奇瑞則以 4.1% 的份額與福特並列第九。全球銷量前十榜單,第一次同時出現了三家中國車企。
這不僅意味著中國汽車第一次在全球頭部陣營站穩腳跟,也意味著全球汽車產業的競爭格局,開始真正發生改變。

過去幾十年,全球汽車產業長期由歐美、日韓品牌主導,中國車企更多是在本土市場追趕。如今,比亞迪、吉利、奇瑞三家企業同時進入全球前十,說明中國汽車已經不再只是新能源汽車領域的參與者,而是全球汽車產業的重要競爭力量。
但如果仔細觀察這三家企業,會發現它們走向全球前十的路徑並不相同。
比亞迪依靠新能源完成了快速崛起。憑藉三電技術和規模優勢,比亞迪不僅穩居國內新能源汽車第一,海外市場也成為新的增長極。今年上半年,比亞迪全球銷量約 180 萬輛,其中海外銷量達到 78.9 萬輛,佔比超過 43%,同比增長 145%,海外已經不再只是補充市場,而是企業增長的重要支撐。
吉利則依靠全球化佈局。沃爾沃、極氪、領克等品牌形成了覆蓋不同市場、不同價位的品牌矩陣,讓吉利擁有更強的全球競爭能力。
奇瑞則代表著另一條道路。雖然在國內關注度不如比亞迪,但憑藉多年堅持出口,奇瑞已經進入 130 多個國家和地區,在海外積累了穩定的渠道和品牌基礎,這也是它能夠首次躋身全球前十的重要原因。

不過,銷量進入全球前十,並不意味著中國汽車已經真正贏得全球市場。
事實上,中國汽車出海已經開始進入新的階段。
今年上半年,中國汽車出口達到 509.6 萬輛,同比增長 65.3%;6 月單月出口首次突破 100 萬輛,全年出口甚至有望衝擊 1000 萬輛。數字依然亮眼,但越來越多企業意識到,僅靠把汽車賣出去,已經不足以支撐下一階段的发展。
中國汽車工業協會將中國汽車出海劃分為三個階段:第一階段是整車出口的"走出去",第二階段是產能出海的"走進去",第三階段則是品牌真正"走上去"。目前,中國車企正處於第一階段向第二階段過渡的關鍵時期。
一方面,各國貿易壁壘不斷提高。歐盟對中國電動車加徵最高 37.6% 的反補貼稅,巴西將整車關稅提高到 35%,墨西哥提高至 50%,單純依賴整車出口的的成本優勢正在迅速縮小。
另一方面,越來越多國家開始要求本地生產、本地研發、本地採購。中國車企如果想長期留在海外市場,就必須真正融入當地產業鏈。

因此,我們看到越來越多企業開始改變打法。
吉利與福特合作,共同營運西班牙瓦倫西亞工廠,借助現有產能快速實現歐洲本地製造。
比亞迪泰國羅勇工廠已經實現五款車型本地化生產,當地員工佔比約 93%,本地零部件採購比例達到 50%,並正在建設覆蓋歐洲、東南亞、拉美的海外產能網絡。
小鵬則在德國完成圖靈 AI 智駕本地化測試,在欧洲建立數據中心和研發能力,而不是簡單把中國的軟件搬到海外。
這些變化說明,中國汽車出海的重點,正從"賣車"變成"建立生態"。不過,恰恰在這個階段,車企更需要保持清醒。

今年的中國汽車論壇上,多位行業人士都提到了一个值得警惕的問題——"內捲外溢"。
吉利汽車集團首席產品戰略官唐黎明指出,當前行業面臨關稅、融資、技術壁壘等多重挑戰,而國內價格戰向海外蔓延的"內捲外溢",同樣正在透支中國汽車的整體品牌形象。他提出,企業應加強價格自律、渠道自律、合規自律和品牌自律,實現良性競爭。
中國貿促會汽車行業委員會會長王俠也強調,海外市場應該成為品牌增值的新高地,而不是新的價格戰戰場。企業應盡快實現從"賣出去"到"融進去"的戰略轉變,與當地實現項目共建、價值共享、風險共擔,而不是把國內的低價競爭複製到海外。
這一提醒,恰恰值得所有中國車企認真思考。

主編點評
三家中國車企進入全球前十,確實是值得紀念的一步,但這更像是拿到了一張進入全球頂級賽場的門票,而不是比賽已經結束。
真正決定未來排名的,不只是銷量增長速度,而是誰能夠建立海外研發體系、本地製造能力、完善供應鏈網絡,以及獲得當地消費者長期信任。
全球前十,是中國汽車的新高度。而真正的全球品牌,仍然需要時間去建設。
只有當中國車企不僅能夠把汽車賣到海外,更能夠真正扎根海外、融入海外,中國汽車才能從"銷量全球前十",真正走向"全球汽車強國"。