


首頁一汽

搜尋歷史
熱門搜尋
經銷商登入 / 註冊
知嘹汽车/费德

如果把4个圈拿掉,一辆奥迪还值多少钱?

这个问题,以前可能都没人想过,但如今奥迪自己先动手了。
近期有媒体报道称,奥迪在华业务可能进一步分立。传统四环车型将更多集中于一汽奥迪,上汽一侧更重点发展全新的AUDI电动车品牌。当然具体方案尚未得到奥迪确认和完整官宣。

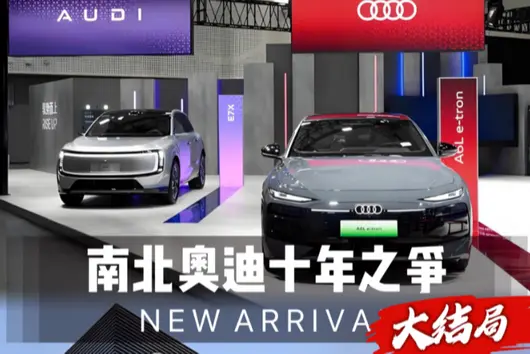
但从奥迪已经公开的信息里面还是能看到一些端倪的。今年北京车展,奥迪把中国战略概括为“两个伙伴、两个品牌”。四环奥迪和AUDI开始面对不同消费群体。
这意味着,持续近10年的南北奥迪之争,正在换一种方式继续。
豪华品牌最怕什么?奥迪当初引入上汽,逻辑其实挺简单。
2016年前后,中国豪华车市场还有空间。上汽需要豪华品牌,奥迪希望获得更多本土资源,双方一拍即合。

但奥迪忘了,自己好歹是个豪华品牌。普通品牌可以用更多车型覆盖市场,但豪华品牌主要得靠品牌溢价,渠道、价格和产品都需要保持稳定。
况且一汽奥迪此前经营了近30年,A4L、A6L、Q5L也形成了稳定认知。这时候再来一个奥迪,新增的可能不是机会,也可能是竞争者。

所以就有了2017年的经销商风波,本质上是大家在争同一块利润。
最后达成的协议甚至明确提出,第三方不得早于2022年销售,潜台词就是,只要蛋糕变大,两套体系可以并存。
但后来蛋糕却变小了。

2025年,奥迪在中国及香港交付约61.8万辆,同比下降5%。与2020年超过72万辆的水平相比,规模已经明显收缩。蛋糕没有如期变大,但原本可以被增长掩盖的问题,却盖不住了。
两家合资不是问题,两家都卖“奥迪”才是问题大众、丰田、本田都有两家主要合资伙伴。为什么奥迪不行?
除了之前说的品牌属性,时间问题也不可忽视。
不像大众、两田合资伙伴的同步成长经历,一汽奥迪进入中国远早于上汽奥迪。消费者对奥迪的理解,早已和一汽体系深度绑定。上汽奥迪后来再拿同一个四环进入市场,很难避免产品和渠道之间的比较。
所以A7L、Q6等车型的问题不能只归结为是产品的问题。上汽奥迪真正缺少的,是一个无法被一汽奥迪替代的位置。

产品太接近,就左右手互博,如果刻意错开,上汽一侧又很难拿到成熟的销量车型。
这才是双合资进退两难的地方。
于是奥迪最终选择了一条很特别的路。
不是继续给上汽奥迪加四环车型,而是干脆加一个品牌——AUDI。
没了四环的AUDI还能卖出“奥迪价值”?2024年,奥迪与上汽推出AUDI品牌,它没有使用传统四环标识。首款量产车E5 Sportback于2025年投产,E7X随后加入,奥迪还计划继续开发新车型。

从企业角度看,这一招很聪明。
一汽奥迪可以继续经营四环的传统资产。上汽也终于不用围绕A6L、Q5L这些成熟车型寻找空位。双方从争夺同一个品牌资源,变成错位经营。
但从品牌营销角度看,这招也有一定潜在风险。
AUDI需要借奥迪的技术和品牌,还得证明自己不是换壳。需要强调中国研发和智能化,还不能让消费者觉得它离奥迪太远。

天哪,这比卖车难多了!
以前消费者至少认识四环,现在AUDI首先要解释自己是谁,然后再解释凭啥值这个钱。
奥迪官方希望AUDI面向更年轻、更关注智能科技的中国消费者,这个方向没有问题。
问题是,这批人恰好中国新能源品牌也在盯着,再加上他们未必像过去消费者那样看重一个德国品牌的历史。
所以奥迪这回不仅要解决好“分家”的问题,还要面对,即便是四环奥迪也没法给业绩增长打包票的时候,AUDI还有多少底牌可出?

但收益也是巨大的,如果AUDI成功,过去困扰奥迪十年的问题全都解决了,奥迪还能找到新的中国合作方式。
可如果卖不动呢?结果不敢想。
知嘹汽车原创文章,如需转载请联系我们
*图片来源于网络,如侵权请联系作者删除*
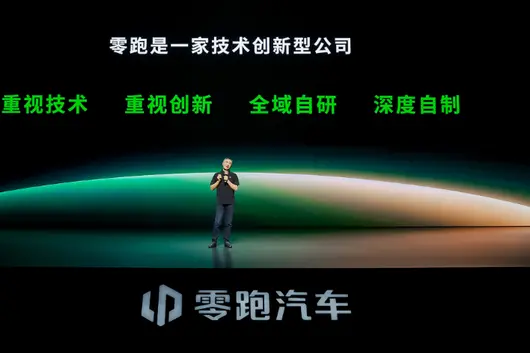
9 月 16 日,以底氣為主題嘅 2026 零跑技術日舉行。現場發布一套 LEAP 5.0 整車架構,以及 LWM 世界模型智駕、MM-i 多模混動電驅、CTC3.0 高低壓融合電池三項核心技術,成立 11 年來嘅自研成果做一次大秀。

同一天,零跑公告一汽股權投資嘅定增認購已通過證監會審核並完成註冊,中國一汽呢家國企正式成為持股 5% 嘅戰略股東。37.44 億元之外,零跑真正拿到嘅係國企嘅信用背書,以及一家國企集團背後成體系嘅產業資源。
身份落定嘅日子同技術補齊嘅日子撞埋一齊,唔太像巧合。雙方去年 12 月簽約時寫明嘅合作方向係插混同增程動力總成嘅聯合開發,而零跑當天發布嘅,正係自己嘅第一款插混電驅 MM-i。從紅旗項目畀零跑付平台許可費,到 CTC3.0 專利向全行業開源,零跑正係把 11 年攞落嚟嘅嘢,從自家產品度拎出來,擺上行業嘅貨架。
零跑嘅底氣到底係咩
呢場技術日要回答嘅第一個問題,係底氣兩個字指乜。
零跑科技創始人、董事長、CEO 朱江明闡述咗國內汽車行業以及新能源品牌喺 2026 年嘅處境,喺行業面臨挑戰嘅階段,零跑月銷站穩 10 萬輛、連續三個半年度盈利,顯現出分量。喺一個收縮嘅市場入面仲敢談投入,本身就需要底子。
底子嘅第一層係研發密度。零跑總共 1 萬名員工,做研發嘅係 8500 人,銷售、人力、財務、公共全加埋 1500 人。

第二層係全域自研同深度自製,自主掌握 65% 整車成本,建成 18 座零部件工廠,平台通用化率 90%。但朱江明畀呢套模式劃咗一條底線,自己研發製造嘅核心零部件,PPM 同 3mis 一定要優於供應商,先會投放市場。先保證品質更好,其次先係成本更優。呢句話正面回應咗外界對垂直整合最常見嘅質疑,自研唔係為咗慳錢,係為咗把品質抓係自己手入面。
第三層先係真正嘅底氣所在,呢啲技術已經有人買單。電子系統對外合作 5 家,電驅獲 8 家主機廠定點,電池系統對外合作 10 家。
最硬嘅一條證據係紅旗 G117。2025 年 3 月,一汽電子招標平台公告,紅旗品牌 G117 產品嘅整車聯合開發同平台許可費技術採購,成交人係浙江零跑。一家整車廠向另一家整車廠支付平台許可費,呢個動作本身就係對身份嘅認定,佢比任何自我定位都更能說明零跑喺行業入面扮演嘅角色。
押注 2027
LEAP 5.0 唔係為現有車型準備嘅,佢押嘅係一個仲未出世嘅品牌。
架構分物理同電子兩層。物理層沿 XYZ 三個方向同時把座艙做大,超級空調一體機集成加動力總成後置換來艙內長度提升 19%,減振器直立布局加小型化減振塔包換嚟前排腿部寬度提升 37.5%,純平低地板加原生一體化智能升頂棚換嚟艙內高度提升 63.7%,最終整出超過 100% 嘅得房率。電子層係四葉草 5.0,全車 48V 供電、全車以太網、車云 AgentOS,中央域控做決策、其餘域控只執行,整車線束壓到 500 米以內。

零跑科技整車產品綫負責人曹力把呢個新物種講得更具體,佢可能取代一部分酒店嘅功能、露營嘅場景、臨時嘅休息,甚至係辦公、休閒嘅咖啡廳同餐廳。佢強調嘅前提值得注意,第二品牌最強嘅屬性首先係解決高階輔助駕駛嘅問題。
呢點也解釋咗零跑點解畀智駕訂咗一條硬指標,朱江明話目標係喺今年年底實現城區 100 公里無接管。
第二品牌喺 2027 年第四季度開始亮相並交付。零跑而家月銷 10 萬 + 輛,主銷區間喺 10 到 20 萬,這是一個明確向上嘅動作。
100% 得房率係個值得暢想嘅場景,佢哋可以唔可以從發佈會概念變成用戶願意畀錢嘅理由,要等到 2027 年先至有答案。
把智駕壓到 10 萬
零跑做智駕嘅路子係反嚟。其他人用算力同人數把價位抬上去,零跑想將同一套能力壓入全系車型。
LWM 世界模型智駕嘅特點說清三件事就夠,唔靠 BEV 感知、唔依賴規則代碼、激光雷達只做安全冗餘。雲端基座模型負責同學習同推理,車端實時模型負責決策,規則只畀紅綠燈呢類交通法規兜底,代碼量減少 90%。算力可部署喺 200、640、1280 TOPS 唔同平台,結果係高階輔助駕駛下探到 A10 在內嘅 10 萬以內車型。
零跑科技電子產品綫負責人周洪濤提出咗自己嘅觀點,佢唔認可智駕需要砸錢堆人先至可以做出嚟,理由係絕大部分此前投入幾千人之後嘅同行而家都喺大幅縮減。呢個判斷同零跑嘅路徑係自洽嘅,既然唔能用人數換進度,就只能在算法效率上搵空間。

零跑已售 35 萬輛激光雷達版車型免費升級到世界模型版本並終身免費使用,其中最早嗰一萬多用嘅係 OrinX 平台,而零跑而家以高通 8650 平台為主,移植相當於把一套算法重新開發一遍。朱江明講咗決策過程,嗰一萬多老用戶買得早、AI 芯片貴,花咗咁多錢支持零跑,買完仲唔好用,心入面會好難過,所以寧可花再多精力都要升上去。
關於追特斯拉 FSD,佢個回答好巧妙。跟特斯拉冇可比性,中國嘅車唔能到美國去,FSD 唔太能喺中國落地,這個就無解了,點講都可以,因為都比唔及。
智駕要攤平成本必須上量,零跑行嘅係用規模換普及嘅路線。呢條路嘅代價係慢,好處係一旦跑通,覆蓋面會比其他人大。
補上插混呢塊
MM-i 補嘅唔只係一個動力形式,佢從定義嗰日係衝住海外去嘅。

零跑科技電驅產品綫負責人巫存把定位講得好直接:以國外為主。理由係國外充電設施落後,混動市場仲有 5 到 10 年甚至更長時間;國外用戶對中高速加速能力要求更高,而豐田同本田嘅 iMMD 喺中高速好無力。佢畀咗一組對比,同級車 80 碼到 120 碼嘅加速一般係 8 秒,零跑可以做到 4.5 秒。新能源嘅本質唔係要去掉內燃機,而是要去碳。如果混能能帶嚟純電嘅體驗,又能減少碳排放,那就係新能源技術。
不過今年國內多家品牌有個共識,細電池嘅混動車型喺國內仍然有市場且已經有幾款車型開始投放市場,並不排除零跑會喺國內大力推廣。
隨著 MM-i 嘅發佈,零跑完成純電、增程、插混嘅全動力佈局,覆蓋 A0 到 D 級。出海呢條線也接嚟,產品已进入全球 45 個國家同地區,海外門店超過 1000 間,出海兩年累計出口超 20 萬輛,
獨屬零跑嘅打法
零跑賣嘅唔係零部件,係一套已經跑通嘅方案。
朱江明把外供模式講得好清楚,跟一汽、Stellantis 都係平台級合作,共享平台。落地方式有兩種,一種喺零跑嘅工廠生產,一種喺合作夥伴自己嘅工廠生產,但零跑提供電池包、電驅動、所有控制器、車燈等核心零部件嘅打包套件。佢嘅判斷係呢套核心套件比對方自己揀一堆供應商至少省 1000 到 2000 元,而且速度快、磨合時間短、風險更小。
值得注意嘅係零跑宣佈把高低壓融合嘅相關專利向全行業開源。整車廠通常把專利當護城河,願意開源嘅公司要係讓行業跟住自己嘅標準走,這已經係供應商嘅思維方式。
喺談到出海協同嘅問題,體現咗朱江明嘅格局,佢話汽車必須行本地化,跟國內車企都有協同空間,譬如喺泰國已經唔少中國車企建咗工廠,零跑希望唔去重複建廠,能用佢哋個工廠最好,減少重複投資。這同零跑一直強調嘅體系化出海係同一個思路,與其各自把工廠重鋪一遍,不如把已有嘅產能用起嚟。
喺談到具身智能機器人,朱江明就幾務實。佢話到人形機器人仲喺好早期嘅階段,而家能跑,但要工作仲有好多成長過程,短期唔會把人形作為重點。佢更重視嘅係非人形嘅、形態可以變化嘅具身智能,判斷標準係可唔可以完成工作、成本可唔可以更低。
銳視角:技術同創新係面向未來嘅底氣
呢場技術日發布嘅嘢唔少,真正值得注意嘅係佢哋嘅去向,一部分畀 2027 年嘅第二品牌,一部分賣畀一汽呢樣嘅股東,一部分直接開源畀全行業。
朱江明對競爭嘅態度好直白,佢話競爭不可避免,只有競爭先至可以促使企業進步,讓消費者花更少嘅錢買到更好嘅產品,但佢同時提咗一個前提,唔好喺互聯網上競爭,要真正做產品實力嘅競爭。
三條綫同時擺住,一汽嘅股權與動力總成協同、Stellantis 嘅海外渠道、第二品牌喺 2027 年第四季度嘅向上。
挑戰也實實在在。朱江明自己嘅說法係居安思危,所有事情唔可能一帆風順,行業已經進入負增長,規模越大,向上走一步嘅難度只會越大。
朱江明表示:「技術同創新係企業面向未來嘅底氣,亦係最核心嘅競爭力。」
9月14日晚,在国内A股和香港H股两地上市的广汽集团发布资产重组公告。公告称,广州汽车集团股份有限公司(简称“广汽集团”)与中国第一汽车股份有限公司(简称“一汽股份”,是一汽集团核心整车资产平台)当天签署了《意向协议》。为促进地方国企和央企产业资源优化整合,提升上市公司经营效益,广汽集团筹划以发行股份的方式购买一汽股份持有的某整车合资公司的部分股权,并募集配套资金。

消息发出,各种解读莫衷一是。其实,双方签署的《意向协议》并不涉及组织架构和隶属关系的变化,主要是资本层面的股权合作,并通过资本运作,推动双方在其他方面的合作。
交易完成后,广汽集团的实控人仍然是广州市国资委。一汽集团旗下的一汽股份成为上市公司广汽集团(A股代码601238、H股代码02238)的第二大股东。
《意向协议》具有三方面重要意义此次一汽和广汽签署的《意向协议》,在以下三个方面具有重要的现实意义:
一是契合国家汽车产业集中整合、提质升级的政策导向。
中国汽车产业已经进入存量竞争时代,大而不强,集中度不足、资源分散、资源浪费的问题非常突出。

工信部等九部门发布的《智能网联新能源汽车产业发展“十五五”规划》提出,优化产业组织结构,以市场化法治化方式推进车企兼并重组与跨区域资源整合,推动产业集聚、优化产能结构、巩固产业竞争优势。
一汽与广汽签署的《意向协议》正契合国家这一政策导向。
二是打造央企和地方国企协同改革示范样板,深化国资国企改革。
本次股权合作是汽车领域央企和地方国企的首次尝试,有利于优化一汽和广汽中国特色现代企业制度与法人治理结构,探索央地国资市场化整合新模式。
交易完成后,通过资源互通、优势互补,有利于做强做优做大国有资本,夯实国有企业核心功能、增强核心竞争力,为央地汽车国企深化改革、联动发展提供范例。

三是有利于双方南北产业协同,深化全产业链协同整合,提升规模实力,促进企业良性发展。
交易完成后,一汽集团和广汽集团可集聚优质资源,通过技术共享、供应链融合、渠道和物流共享、优势市场互补等方式,实现规模化的成本管控,提升双方市场风险抵御能力与核心竞争力,提升产业集中度与整体综合竞争力,打造具备全球影响力的中国自主汽车品牌矩阵。
一汽、广汽和丰田实现三方共赢广汽集团在公告中称,广汽集团筹划以发行股份的方式购买一汽股份持有的某整车合资公司的部分股权,并募集配套资金。
这里所说的某整车合资公司,业界普遍认为是一汽丰田汽车公司。
一汽旗下有两家合资整车企业,一家是一汽丰田,一家是一汽-大众。广汽则有广汽丰田和广汽本田。双方有交集的只能是一汽丰田。

交易落实后,对广汽集团来说,将同时拥有广汽丰田和一汽丰田股权,有利于整合南北两个丰田的投资收益和内部协调。
一汽作为央企,在国家级项目、供应链统筹、重大产业政策层面拥有更强的话语权,可以帮助广汽在技术投资、海外项目、产能跨区域调配方面获得更好的条件。
广汽的大本营在华南、在新能源研发和产品方面有很多优势、海外东南亚市场布局也卓有成效。一汽拥有北方强大经销网络、红旗高端品牌运营经验、以及解放商用车体系。双方可以互相渗透市场,降低新能源车型跨区域开拓成本。广汽还可以借鉴红旗高端品牌的打造经验,助力广汽自有品牌向上突破。 合资体系打通,减少内耗。

对于丰田来说,过去南北丰田两套体系、两套产品、两套销售,重复投入,打价格战自相残杀。整合之后,南北丰田在产品、渠道、采购、品宣等方面可以互相协同,减少内耗,提升合资企业的整体销量和效率。
目前,一家跨国汽车公司在中国有两家合资整车企业的,还有一汽-大众和上汽大众、东风本田和广汽本田,中方同样是央企和地方国企。下一步如何重组,也是一个很复杂的问题。(文/ 一锤定音 张毅)

9月14日深夜,广汽集团(601238.SH,02238.HK)发布紧急公告,广汽集团与中国第一汽车股份有限公司签署《意向协议》,筹划重大资产重组事项。公告明确交易标的:一汽股份持有的某整车合资公司部分股权。

鉴于一汽丰田和广汽丰田的历史渊源、业务属性和发展境遇,业界普遍认定本次资产重组标的是一汽丰田及其销售公司。为什么是一汽丰田?交易对价是多少?本次重组对行业发展会产生什么重大影响?

一汽丰田的治理结构和研发能力是其成为交易标的的关键因素。通俗来讲,为什么是广汽集团重组一汽丰田,而不是一汽集团重组广汽丰田?一汽集团作为汽车行业的“共和国长子”,独特政治地位赋予其在对外合资合作中强势地位。
广汽“重组”一汽丰田,其一目标是“财务并表”?
2010年前,一汽在大众及马自达的合资公司均占股60%,一汽间接控制一汽丰田销售公司53%的股权,也就是说一汽股份实现对三家整车合资公司财务并表。反观广汽集团对旗下四家整车合资企业只记长期股权投资,不合并营收资产。
过去三年,丰田产品竞争力持续下降,能和国内企业势均力敌的新能源汽车产品,包括铂智系列3款乘用车和领程品牌商用车,多数源自广汽自研平台技术。一句话:攻守易型,广汽已经从合资利益的受辅者变成核心技术的赋能者。
反观一汽集团对一汽丰田缺乏核心技术的输出能力。
但实现对旗下合资企业的财务并表,对公司行业地位,经营主动性和对外融资大有裨益。广汽集团重组一汽丰田,凭借中方股东一致行动人制度安排,可以将一汽丰田经营资产并表进入广汽集团。

本次资产重组完成后,广汽集团将成为丰田汽车在国内唯一合资伙伴,可以凭借财务并表和技术赋能获得在合资企业的话语权,彻底改变此前广汽在四家合资企业发展的被动地位。
广汽集团公告明确:“交易完成后,一汽股份将成广汽集团第二大股东”。

本次公告发布之前,广汽集团A股20个交易日平均股价约为529亿元,第二大股东是港股公众流通股,占比为27.59%。按照简易财务模型推算,一汽股份将持有重组后广汽集团不少于22%股权,港股公众流通股作为第三大股东,持股比例不高于21.5%,仍符合香港联交所相关规定

股东双方在一汽丰田各占50%股权,但是一汽持有一汽丰田销售公司38%的股权,通过一汽丰田间接持有一汽丰田销售公司15%的股权,合计持有一汽丰田销售公司53%的股权,以实现财务并表。广汽集团若要获得一汽丰田销售公司财务并表权,除了一汽直接持有38%股权外,还必须持有一汽丰田不少于41%的股权。

笔者认为,着眼资产重组效益最大化的角度,广汽集团将获得一汽丰田至少41%的股权和一汽丰田销售公司38%的股权,相应的交易对价应该在150亿元人民币。对于一汽和广汽而言将是双赢,同时保留双方进一步深度合作的想象空间。
坊间有媒体传闻“一汽丰田25%股权,交易对价200亿元人民币”的资产重组方案。
就此而言,一汽丰田整体估值800亿元,这个估值不但超过造车新势力“蔚小理零”任一企业,与华晨宝马股权交易相比,后者盈利高峰期估值1158亿元,在笔者看来,此媒体推测的交易方案,不但在资本市场有失公允,对一汽和广汽而言也是双输。
从丰田开始,外资“离岸平衡”策略彻底失效
一广资产重组,另一个重要的行业影响是:丰田“离岸平衡”策略终了。

2001年11月,中国加入世界贸易组织后,按照国家顶层设计,虽允许“1+2模式”,即一家跨国汽车企业可以和国内两家企业建立整车合资公司,但是实务操作中却鼓励“1+1模式”比如日产和东风,福特和长安,通用和上汽,菲亚特和南汽,奔驰和北汽,宝马和华晨。
日本车企深受“离岸平衡”思维影响,即日本企业不会深度绑定任一中国企业,反而通过资本和技术合作的方式“四面开花”,尤其是扶持一些中国中小型汽车企业,已实现对中国企业间制衡,同时实现自身在市场博弈中利益最大化。丰田、本田、三菱、铃木、马自达和五十铃都是采取这一思维,日产和东风的深度绑定,不过是欧洲主导雷诺日产联盟的结果。
20世纪90年代,丰田通过资本手段与日野、大发、斯巴鲁(富士重工)形成产业联合体。一汽丰田成立之前,“丰田商业联合体”在国内有五家整车合资企业,三家技术合作整车企业,三家动力总成合资或合作企业,将“离岸平衡”策略发挥到淋漓尽致。

✧丰田和四川旅行车厂合资成立四川丰田,生产高档中巴;
✧丰田和天津汽车厂合资成立天津丰田,生产乘用车;
✧丰田和沈阳汽车厂合作,通过技术授权生产海狮轻客;
✧丰田和绵阳发动机厂合作,通过技术授权生产汽油发动机;
✧日野和沈飞合资成立沈飞日野,生产大中型客车;
✧日野和黑龙江客车厂合资成立龙日客车,生产大中型客车;
✧日野和上柴合资成立上柴日野,生产中重型柴油发动机;
✧日野和中国重汽共同投资开发“991H240”中型卡车;
✧斯巴鲁和贵航合资成立贵州云雀,生产微型乘用车
大发和天津汽车厂合作,通过技术授权生产华利和夏利;
2002年6月,一汽和丰田签署全面战略合作协议,一汽随之整合天汽、川旅等中方企业,意在深入贯彻“1+1模式”。丰田却利用“1+2模式”的政策许可,南下和广汽合资成立广汽丰田,并利用广汽相对弱势地位,拒绝参照一汽丰田销售公司向中方让渡控制权的做法。
从法律层面,作为合资方的丰田汽车,有权否决一广资产重组。但从商业利益考量丰田不会也不敢这么做。应该看到,在新能源智能汽车领域,中国已经具有绝对领先的技术优势,已经容不得丰田傲娇,更何况广汽集团已经处于核心技术赋能者的位置。

如果丰田执意否决一广资产重组,不但意味着丰田失去广汽的技术支持,还不得不在美国之外的全球市场独立承担中国车企的如潮攻势。接受一广资产重组,已经成为丰田无奈而又理性的选择。
可以预见,一广资产重组将对国内汽车产业发展产生深远影响,并具有极强的商业示范作用。去年,广汽本田已经完成对东风本田发动机公司的并购。接下来,广汽本田和东风本田在整车业务层面,是否会出现进一步资产重组的可能性,我们不妨拭目以待。

一汽重组广汽最终敲定,但剧本和想的有点不同。
9月14日晚,广汽发布公告称,广汽集团股份有限公司(简称“广汽”)与中国第一汽车股份有限公司(简称“一汽股份”)签署《意向协议》,后者是中国第一汽车集团的核心经营平台。广汽公告中表示,筹划以发行股份的方式购买一汽股份持有的某整车合资公司的部分股权,并募集配套资金。经初步测算,本次交易完成后,一汽股份将成为广汽第二大和具有战略影响力的股东。
目前,广汽两大股东分别是广州汽车工业集团有限公司、香港中央结算代理人有限公司,分别持股54.02%和27.56%。如果一汽股份要成为广汽第二大股东,其持股比例就要超过香港中央结算代理人。广汽表示,本次交易预计构成重大资产重组及关联交易,但不构成本公司实际控制人变更,不构成重组上市。
简单来说,这个公告说的是广汽花钱买了一汽股份某合资公司股权,而一汽入股了广汽集团,成为其第二大股东。同时,由于此次交易尚处于筹划阶段,存在不确定性,为保证公平信息披露,维护投资者利益,避免造成股价异常波动,广汽将将从9月14日起开始停牌,预计停牌时间不超过10个交易日。
资料显示,一汽集团2025年销售汽车330.2万辆,营收5415亿元,至今未整体上市,2025年末还签约拟战略入股零跑汽车。广汽目前则处于业绩低谷,2025年销量172.15万辆,同比下降14.06%;营收956.62亿元,下降10.43%;归母净亏损87.84亿元,由盈转亏;2026年上半年亏损同比扩大至44.67亿元。外界将这理解为合并第一阶段,如果完全合并一汽广汽合并后整体规模为年销500万+,超过比亚迪和上汽,稳居国内第一大车企。

不过,事情好像没有那么简单。首先,外界猜测,此次购买的资产很可能是一汽股份中的一汽丰田资产,由此,这也引发了外界关于丰田在华合资公司调整布局的一种重大调整。如果南北丰田的全部调整进入广汽丰田资产中,那么现在的双丰田格局也就不复存在了。
从合资主体看,2025年一汽丰田全年销量突破80.5万辆,广汽丰田销量达75.6万辆。由此,这两家合资公司如果也同步调整,预计新的丰田合资公司将有超过170万的体量,是目前最大的一家合资公司,但如果如此调整两家公司的产品线会大幅度调整。毕竟丰田的产品布局中目前也有很多一鱼两吃的产品。
据消息人士透露,其实南北丰田整合早有迹象,其车型划分已经在去年做了切割。由此,外界称之为整合第一步完成。
实际上,关于一汽广汽合并的传闻在两年前已经出现,并且已经有过清晰的版本。此次战略整合,被认为是汽车央国企整合的又一次新动作。就在此前的9月11日,国家发改委在新闻发布会上提出,将积极支持大型企业集团开展改革,以市场化、法制化方式推进产业企业间兼并重组,支持骨干企业有效整合研发、生产等资源,避免在产品设计、技术研发等方面开展同质化竞争。
从目前来看,整个央国企整合的思路是做大两家核心央企一汽和东风。其中,一汽路径是合并广汽,东风则重组长安。但是东风长安的合并在后续出现了变动,最终长安升级为独立央企。不过,坊间一直有传言说实际上是东风和长安进行赛跑,最终由胜出者来主导重组,但是该说法仅为一些分析人士观点。最终结果,需要时间观察。
广汽在公告中表示,广汽表示为促进地方国企和央企产业资源优化整合,提升上市公司经营效益。从历史上来看,车企之间的兼并重组已经有过多轮,但改革压力也很大。

此前2009年3月,国务院出台了《汽车产业调整和振兴规划》,提出推动企业兼并重组,提高产业集中度,实现汽车产业组织结构优化升级。紧接着在2013年1月,工信部又下发了《关于加快推进重点行业企业兼并重组的指导意见》,提出要推动整车企业横向兼并重组;推动零部件企业兼并重组;支持大型汽车企业通过兼并重组向服务领域延伸等。在一系列政策的支持下,确实促成了多家中国车企的兼并重组。
有意思的是,上一波企业兼并重组最早响应的是广汽。在2009年5月,广汽出资约10亿元受让长丰汽车29%股权成为第一大股东,是《汽车产业调整和振兴规划》后国内汽车并购第一单,后长丰汽车更名为广汽长丰。但这次收购影响了当时广汽的上市计划。据悉,在收购前,广汽曾向有关部门咨询是否影响整体上市,得到“不影响”的答复,其后却因持股比例不足、同业竞争等问题上市遇阻,直至2012年才以换股吸收合并广汽长丰方完成A股上市,广汽长丰退市。
再比如,2009年11月,兵装集团与中航工业重组中国长安汽车集团,哈飞、昌河等划拨入长安,系央企间首例汽车重组。在重组后,哈飞销量从2009年巅峰的22.05万辆跌至2015年仅38辆,2018年挂牌1元转让38%股权无人接盘。2024年,哈飞汽车破产重整;并在今年5月份,重新从长安回到哈尔滨地方国资手中。

同期被并入长安的昌河汽车,处境也并不乐观。在2012年1月,长安汽车计划把昌河铃木的整车自主挪给长安马自达,由此引发昌河员工的大规模抗议;之后的2013年1月,长安汽车还计划将合肥昌河基地收归为中国长安在合肥的生产基地,再次引发昌河汽车不满。同年4月,昌河铃木独立参加上海车展,并发布双品牌战略,被解读为谋求“独立”。
后来昌河在2013年10月正式脱离长安转投北汽,北汽重组成立江西昌河汽车,持股70%,但销长期销量未见起色;后来昌河汽车乘转商,还是需要依赖北汽持续输血。
早些年,还有一个经典的收购,是2002年6月,一汽与天津汽车工业集团签署联合重组协议,获得天津夏利50.98%股权。要知道,夏利曾连续18年(1986年-2004年)居全国经济型轿车销量第一,2011年销量巅峰25.3万辆。但最终因为研发投入不足、产品迭代慢等原因走下坡路。2018年,夏利品牌停产。不过,一汽通过收购夏利,获得和丰田合作的跳板,成立了一汽丰田。
因此,对汽车集团来说整合不是目标,从整合中获得新生力量才是关键。至于一汽广汽后续要如何整合,又会有哪些动作,让我们拭目以待。


本次重大资产重组,一汽股份亦不寻求控股广汽集团
文|《财经》特约撰稿人 杨铮 宋立伟 赵成
9月14日晚间,广州汽车集团股份有限公司(601238.SH)披露《关于筹划重大资产重组事项的停牌公告》。公告载明,当日广汽集团与中国第一汽车股份有限公司(下称“一汽股份)签署意向协议,广汽集团拟以发行股份的方式购买一汽股份持有的某整车合资公司的部分股权,并募集配套资金。公告同时表示,本次交易构成重大资产重组及关联交易,交易后,一汽股份将成为广汽集团第二大股东。
借由此次交易,广汽集团与一汽股份将从不同层面受益。《财经》了解到,公告提及的“某整车合资公司”即为一汽丰田汽车有限公司(下称:“一汽丰田”)。消息人士向《财经》透露,本次交易大概率不涉及一汽丰田汽车销售有限公司,广汽集团不会全盘收购一汽股份所持一汽丰田股权,交易也不会直接促成广汽丰田与一汽丰田合并。交易落地后,一汽丰田主体继续存续,股东将变为一汽股份、广汽集团与丰田系,丰田汽车将成为一汽丰田第一大股东。
此外,上述消息人士透露,一汽股份在交易后或将持有广汽集团约30%的股份。《财经》就此分别致询丰田中国、一汽丰田及广汽丰田,三方均表示,对此事不予回应。
本次交易的重心不在于两家合资公司层面的整合,也不限于广汽集团发行股份购买一汽丰田的股权,而在于一汽股份及其背后的中国第一汽车集团有限公司(下称:“一汽集团”)借此渠道,以资源互通的形式正式入股广汽集团。广汽集团在《公告》中也指出,本次交易完成后,一汽股份将成为公司第二大股东,具有战略影响力。
交易若能顺利完成,将成为央地国资市场化整合新模式的一次成功探索,甚至是全国范围内央地汽车国企深化改革、联动发展的一项可复制、可推广实践的范例。

(图源:广汽集团公告)

一汽丰田或迎三方股东
广汽集团在14日晚的公告表示,因本次重组标的涉及境外上市公司,暂缓披露标的资产名称。
不过,消息人士告诉《财经》,本次交易的标的确为一汽丰田,不过,广汽集团不会全额收购一汽股份所持有的一汽丰田股份,这也意味着,一汽丰田和广汽丰田不会在此次交易中合并。此外,负责一汽丰田销售业务的一汽丰田汽车销售有限公司也不涉及此次交易。
从相关企业的股权结构、经营动态以及广汽集团公告中对交易标的的描述来看,上述消息亦能得到佐证。
一汽股份旗下涉及整车业务的合资公司主要是一汽-大众和一汽丰田两家。
从股权与业务层面看,一汽-大众是一汽股份持股60%的控股公司,也是一汽集团销量与利润的核心支柱。以一汽-大众股权作价注入广汽集团,等于一汽让渡自身最核心的控股资产,甚至可能影响一汽股份的控股股东地位,与本次交易一汽以合资资产换广汽第二大股东地位、不改变自身主营基本盘的温和定位不匹配。同时,一汽-大众与广汽集团现有合资板块无同系关联,协同价值远弱于同属丰田体系的一汽丰田与广汽丰田,也不符合避免同质化、跨区域整合的政策导向。
一汽丰田由一汽股份与丰田汽车合资设立,双方通过直接或间接方式各自持股50%。广汽集团自身已持有广汽丰田股权,若通过发股购入一汽丰田部分股权,则同一体系内的南北丰田权益归入广汽集团,采购、渠道与研发协同空间打开,直接呼应监管层避免同质化竞争的要求。
《财经》还注意到,公告对交易标的“经营范围”的描述精确匹配一汽丰田的工商登记信息,但与一汽-大众的登记信息有显著不同。
此外,零跑汽车亦有一汽系投资,但投资方为一汽股权投资(天津)有限公司,后者为一汽集团全资子公司,与一汽股份没有从属关系。

一汽股份战略入股,广汽一汽资源互补
合资车企的资产交易只是标的,更值得关注的是广汽集团与一汽股份建立的新股权关系。
广汽集团成立于1997年6月,是广州市国资委监管的A+H股上市国有控股企业。旗下拥有广汽传祺、埃安、本田、丰田等子公司及研发机构,品牌矩阵覆盖传统燃油车与新能源领域。广汽集团已连续14年入围《财富》世界500强。
一汽股份是一汽集团的控股子公司。一汽集团是国有特大型汽车企业集团,总部位于吉林省长春市。一汽集团已经建立了东北、华北、华东、华南、西南等五大生产基地,构建了全球化研发布局,拥有红旗、解放、奔腾等自主品牌和大众、奥迪、捷达、丰田等合资品牌,销量规模位列中国汽车行业第一阵营。
交易完成后,一汽股份将成为广汽集团第二大且具有战略影响力的股东。2026年上半年财报显示,广汽集团第一大股东为广州汽车工业集团有限公司,持股54.02%;第二大股东为香港中央结算(代理人)有限公司,持股27.56%。
虽然与14日停牌期间传闻的“两大集团合并”相距甚远,但此举仍标志着一家中央企业以资产换股方式成为地方国有汽车集团的重要股东,在汽车行业央地整合进程中堪称少见动作。这也是2025年上半年,长安汽车(000625.SZ)与东风集团整合重组未果之后,国有大型汽车集团尝试兼并重组的又一次努力。
本次交易中,一汽股份并不尝试获得控股权,广汽集团也确认交易不构成本公司实际控制人变更,不构成重组上市。一汽股份以第二大股东的身份进入广汽集团,以参股并施加战略影响的形式推进整合,以温和的形式迈出了重要的一步。
同时,广汽集团拟以发行股份方式购买一汽股份所持一汽丰田部分股权,并同步募集配套资金。在不动用企业现有资金的情况下就能获得一汽丰田部分股权,对广汽集团整体也能带来相当规模的收益。此前媒体报道称,一汽丰田2025年实现利润超过73亿元,按比例推算可为一汽股份带来约37亿元的利润。相比之下,广汽集团今年上半年亏损超过44亿元,一汽丰田未来的相应利润分成将有效改善广汽集团的财务状况。
从业务层面上看,广汽集团与一汽股份也有较强的互补性。
广汽集团在节能与新能源汽车领域布局较早,并建立了一定规模的业务基盘。产销快报显示,今年1月-8月,广汽集团新能源车累计销量达36.82万辆,同比增长63.06%;节能车同比增长3.30%,达到28.87万辆。同期,在不计入零跑汽车的情况下,一汽集团新能源汽车销量为18万辆左右。海外市场也是广汽集团近期发展的重点领域。今年1月-8月,广汽集团累计出口量17.2万辆,同比增长136%。一汽集团方面,除了拥有大众,奥迪这样的知名外资品牌,还打造了自主高端品牌红旗,在商用车领域,一汽集团拥有上市公司一汽解放(000800.SZ)。
实际上,通过技术共享、供应链融合、渠道和物流共享、优势市场互补等方式,两家企业可以快速实现规模化的成本管控,大幅提升双方市场风险抵御能力与核心竞争力。

央地整合探路,汽车国企温和重组迈出一步
实际上,《意向协议》签订本身,已经让两家企业在整合重组的道路上比同业走得更远。业内人士指出,即便此前东风集团与长安汽车的重组尝试未能最终落定,行业共识仍是整合只是暂停,绝非终止。而此番交易若能顺利完成,将标志着汽车行业的大型央国企整合走出实质性一步。
这一步有着更清晰的政策背景。9月11日,工信部等九部门印发《智能网联新能源汽车产业发展“十五五”规划》,其中提出加大汽车企业依法兼并重组和跨区域整合力度。9月14日,国家发展改革委产业发展司副司长邵稷在新闻发布会上表示,将积极支持大型企业集团开展改革,以市场化、法制化方式推进企业间兼并重组,支持骨干企业有效整合研发、生产等资源,避免在产品设计、技术研发等方面开展同质化竞争,鼓励各类型企业深入挖掘自身特点,在不同细分市场深耕细作,形成差异化的竞争格局,不断促进产业从规模扩张向提质增效转变。
广汽集团与一汽股份签署意向协议,契合国家汽车产业集中整合、提质升级的政策导向,同时深化国资国企改革,为央地国企协同改革打造示范样板,双方合作利好南北产业协同,深化全产业链协同整合,提升规模实力,促进行业良性发展。
政策方向已清晰,行业兼并重组的新路径也已显现。广汽集团发行股份购买优质资产表明,整合的本质是提质增效,一汽股份暂不寻求控股地位的安排,则体现了这一轮整合循序渐进的温和风格。《意向协议》的签订只是第一步,广汽集团与一汽集团的整合重组也只是第一程,围绕国有大型汽车集团兼并重组的新探索能否重塑汽车产业格局,实现规模扩张向提质增效的根本转变,将会在不到两周的时间内,随着广汽集团股票的复牌而初见分晓。

周一,广汽在上海和香港两地停牌。一位公司员工表示,将在收盘后发布一项重要公告。
据《第一财经》报道,该员工表示,公司今天早上临时宣布暂停生产。该员工还表示,具体宣布时间尚未确定,内容也暂不便透露。
上交所停牌通知显示,广汽A股于9月14日全天停牌,等待披露重大事项。
此前周末期间,有关广汽集团与一汽集团合作的猜测甚嚣尘上。据《第一财经》报道,传闻涉及“股权合作”或战略重组,广汽集团在被问及此事是否属实时未作回应。
停牌前,广汽在上海上市的股票每股报价为5.09元人民币。该股今年以来已下跌37.85%。
中国近期释放出对汽车行业整合的更大支持信号。9月11日,工信部发布了“十五”新能源汽车产业发展规划,呼吁加快汽车行业的并购重组和跨区域整合。
该计划由9个政府部门联合发布,旨在通过市场机制和法律程序逐步淘汰过时和低效的产能,以提高整体产能利用率。
当天,国家发展和改革委员会产业发展司副司长邵稷在新闻发布会上表示,政府将支持大型企业集团的改革,促进兼并重组。
他表示,政府将支持领先企业整合研发和生产资源,以避免基于相似产品设计和技术的竞争。


文源 | 源Auto
作者 | 潘卓伦
到今年8月31日,一汽集团董事长邱现东上任就满3年了。
如果问一汽集团过去3年有什么比较大的变化,那么从外部视角看,动辄数十亿元的大额战略投资变多会是其中一项。例如2025年11月卓驭就官宣获得一汽超36亿元战略投资,约一个月后,一汽又表示将出资37.44亿元认购零跑汽车增发股份。
如果再加上2025年9月北京产权交易所披露的一汽奔腾战略增资,一汽在邱现东任董事长后第二年落实的投资总额已经上百亿元,这放在一汽73年的历史里都是有代表性的。

作为参考,一汽集团在2023年前资金规模超10亿元的重大投资,包括但不限于2022年与奥迪合资成立奥迪一汽新能源汽车有限公司,该公司的首家纯电专属工厂项目总投资350亿元;2020年出资40亿元与东风、长安等联合成立T3科技;2019年认缴9.8亿元与宁德时代合资成立时代一汽。
聚焦一汽对卓驭和零跑的两笔战略投资,当时市场普遍看好这套“连招”。一方面,卓驭能让一汽的新能源车甚至燃油车都不再因为辅助驾驶被挑刺,另一方面,零跑能帮助一汽高效开发更多新能源车,也能在品牌层面与一汽形成强强联合的氛围。
不过,想象很美好,而现实总是充满挑战,在这两项战略合作即将届满1年的当下,似乎一汽更多还在等着投资回本。
01
36亿买的只是多一个选项?
先说卓驭。
据天眼查APP,卓驭的前身为大疆车载,是一家曾经与地平线、华为、Momenta齐名的辅助驾驶方案供应商,被行业合称为“地大华魔”,在获得一汽36亿元战略投资前就已经是帮助一汽旗下车企加速智能化转型的关键角色。
例如一汽-大众,其在2025年推出的全新一代迈腾、全新探岳L、全新速腾L等重磅燃油新车,都搭载了卓驭提供技术底座的IQ.Pilot增强驾驶辅助功能。
除了一汽-大众,一汽红旗的“卓驭含量”也比较高。一汽红旗在2025年1月推出的战略级纯电动新车红旗天工08,便搭载基于卓驭成型平台开发的红旗司南智驾,后续的天工05、天工06等新车也沿用这套智驾方案。
然而,这些在2025年如雨后春笋一般冒头的“一汽×卓驭”合作车型,不少上市后都有些雷声大雨点小的情况,尤其是一汽红旗的天工系列新车。

根据来源于中汽协与乘联会的第三方零售数据,天工05、天工06和天工08三款车型上市后的月销量长期徘徊在三位数水平,后两者进入2026年更是不时出现两位数的月销量,三款车从开卖至今近2年合计销量不超过1.5万辆。
究竟这是否红旗天工系列的全部销量有待考究,因为一汽红旗官方已经很久没有公布过新车销量数据,更别提天工系列的具体表现。
至于一汽-大众,虽然部分型号配备IQ.Pilot的全新一代迈腾、全新探岳L、全新速腾L等车仍然是销量担当,但依然难以扭转品牌整体销量向下的态势。另外,耐人寻味的是,今年一汽-大众最重磅纯电新车ID.AURA T6搭载的辅助驾驶系统与卓驭“脱钩”,改为采用酷睿程(大众与地平线合资公司)的软硬件方案。

也许,在暂时未帮助一汽集团下属新车实现销量显著增长的前提下,卓驭即便拿到一汽36亿元重金投资,但也只是一汽智能化转型合作伙伴的选项之一。
值得一提的是,一汽红旗首款“方盒子”越野车G919,以及一汽解放旗下包括重卡在内的多款车型都计划搭载卓驭辅助驾驶方案,预计会在今年下半年陆续上市。
02
等零跑带红旗出海
相比与卓驭的合作,一汽和零跑的组合现阶段更让人有盼头。
“红旗Global SUV定位全球美学智享纯电SUV,整车严苛遵循全球安全规范,新车计划在2026年第四季度登陆香港市场。”一汽红旗在今年6月关于香港汽车博览会参展情况的推文中表示。

所谓红旗Global SUV,正是一汽和零跑合作的首款车型,也是此前被冠上内部代号“G117”的对应新车。据公开资料,这款新车基于零跑纯电平台打造,放到零跑的产品体系中与紧凑型SUV B10定位相近,未来将面向以城市通勤为主的使用场景。
假如能让海外市场建立起红旗Global SUV是零跑B10衍生豪华版本的认知,也许一汽红旗乃至一汽就找到了一块可遇不可求的出海跳板。
因为零跑B10在海外市场可太火了。

数据显示,从2025年慕尼黑车展发布并启动交付开始,零跑B10便迅速成为零跑在海外的销售主力,现已进入欧洲、南美、中东、亚太等超过35个国家。具体到销量,2026年上半年零跑B10卖出近2万台新车,在意大利连续6个月拿下紧凑型纯电SUV细分市场冠军。
需要留意的是,零跑B10在意大利的销量主要靠私人用户贡献。换言之,零跑B10紧凑型纯电SUV销量冠军的头衔,并非靠网约车和公司采购获得。
有已经建立起市场基础的零跑B10背书,加上红旗Global SUV背靠最不缺故事的中国豪华汽车品牌,这会是市场中独一档的优势。而在此基础上,零跑B10在海外2.99万—3.34万欧元的售价,也为红旗Global SUV留足定价空间。

论投资回报,也许光是红旗Global SUV就已经能将一汽在零跑上超过37亿元的投入赚回本。而这还只是双方合作的一小部分,有消息称零跑也会采购一汽的发动机应用在其新车上。
可以预期,一汽和零跑的合作会朝着‘1+1>2’的方向发展。
部分图片引用网络 如有侵权请告知删除


在传统汽车行业,"造车"与"AI"往往分属两个话语体系。前者谈论的是底盘、三电、供应链,后者属于科技公司、算法团队和数据中心。
零一汽车试图打破这一壁垒,在对外的表述中,称自己是全球首家同时具备正向设计整车开发能力、并拥有重卡自动驾驶端到端多模态大语言模型的企业。
5月28日,江苏零一汽车科技股份有限公司向香港联交所递交了IPO申请。这种“整车+大模型”的双重能力,在已上市或拟上市的重卡企业中比较少见,零一汽车试图证明,两者可以完美融为一体。
零一汽车的崛起,也折射出新能源重卡赛道竞争逻辑的根本转变:从“电动化”转向“智能化”,从“油改电”转向“AI原生”。在这场变革中,谁能同时驾驭硬件与软件,谁就有可能率先抵达终点。
01
两个“偏执狂”的逆向突围
这次创业故事的主角是两位在重卡与智驾领域摸爬滚打多年的“老兵”:前图森未来联合创始人黄泽铧与前三一重卡总经理张红松。
2022年,当新能源重卡风口初起,市场上充斥着大量“油改电”产品——即保留传统燃油车底盘,简单替换电池与电机。这种模式研发周期短、成本低,是当时大多数新势力的选择。然而,零一汽车的创始团队在多次深入物流一线调研后发现,“油改电”会导致整车重心高、能耗大、智能化集成度差,根本无法满足干线物流对能效与自动驾驶的极致要求。

零一汽车CEO黄泽铧
“要么不做,要做就做原生智能重卡。”这是创始团队定下的基调。他们选择了一条最难的路:正向开发。这意味着从零开始重新定义重卡的电子电气架构、底盘布局与热管理系统。在内部立项会上,黄泽铧曾直言:“我们不是在造一辆能装电池的卡车,而是在造一个能装载自动驾驶大模型的智能终端。
受特斯拉基于“第一性原理”垂直集成的启发,零一汽车在成立之初便确立了“软硬一体”的战略。团队不仅自研整车,更死磕自动驾驶端到端大模型。在2023年行业普遍追求“轻资产、重运营”时,零一汽车却反其道而行,在江苏太仓、上海、北京等地大规模布局研发中心与测试基地,组建了一支硕博占比超40%的“硬核”团队。
创业之路并非坦途。2023年,受供应链波动与技术验证周期长的影响,零一汽车曾面临资金链紧张的至暗时刻。当时,首款车型“惊蛰”的测试数据虽表现优异,但量产成本居高不下,部分投资人开始动摇。关键时刻,创始团队做出了一个大胆决定:黄泽铧带领技术团队驻扎工厂,连续三个月优化电驱桥与热管理系统,硬生生将整车能耗降低了15%,同时将BOM成本压缩了20%。

自主研发的四合一电驱桥
2024年4月,零一汽车首款正向开发车型“惊蛰”与“小满”正式批量交付,创下了行业内从成立到量产的最快纪录。
02
“整车+大模型”构建技术护城河
零一汽车的技术核心,是自研的ZSD 自动驾驶系统—— 招股书明确其为行业首个重卡自动驾驶端到端多模态大语言模型。该技术路径与乘用车端到端自动驾驶方向一致,但应用场景更复杂:重卡载重数十吨、制动距离长,运营覆盖高速与封闭园区,对模型泛化能力与安全性要求极高。

据招股书描述,ZSD系统的特点是"将传感器输入到行驶轨迹生成的全流程自动化",具备"精简的系统架构及强大的场景泛化能力"。一个值得注意的技术背书是:零一汽车参与了CVPR 2024大规模端到端驾驶挑战赛(End-to-End Driving at Scale Challenge),其模型在纯视觉方案中"位列榜首"。
CVPR是计算机视觉领域的国际顶级会议,这一成绩至少说明其算法在学术层面获得了同行评议的认可。
数据方面,招股书显示,其自研的零一自动驾驶(ZSD)系统,将传感器输入到行驶轨迹生成的全流程自动化,相比传统模块化架构,关键系统复杂度降低了约95%,数据标注成本也降低了约95%。
但招股书也坦诚,ZSD系统的商业化仍处于早期阶段。截至2025年12月31日,零一汽车仅交付15辆适配无人驾驶解决方案的重卡;截至2026年4月30日,这一数字增至56辆(15辆+41辆)。无人重卡解决方案在2025年的收入为810.2万元,占总收入的1.5%。
这意味着,端到端大模型目前更多是"技术储备"而非"收入引擎"。
03
高增长与持续亏损并存
零一汽车的财务数据,清晰展现了的行业现实:爆发式增长与持续亏损并存。
营收在指数级跨越。从2023年营收仅116.3万元,到2024年的1.24亿元,再到2025年的5.22亿元,零一汽车在两年间实现了近450倍的营收增长。这种爆发式增长并非单纯依靠价格战,而是基于产品力的市场认可。2026年前四个月,其新能源智能重卡销量达778辆,同比增长334.6%,并获得了1002辆的新订单。

招股书称,按2025年销量同比增长计算,零一汽车是"全球增长最快的新能源重卡新势力企业,也是年销量最快超过1,000辆的公司"。
毛利大幅改善,初步具备造血能力。更值得关注的是其盈利能力的快速修复。毛利率从2023年的-290.4%大幅收窄至2025年的-2.9%,已无限接近盈亏平衡点。公开信息显示,公司已于2025年第四季度实现经营性现金流转正,这在重资产、长周期的重卡行业中是一个关键的转折点,标志着其商业模式初步具备了自我造血能力。

另一方面,公司亏损也在扩大。招股书披露,2023年至2025年,公司年度亏损分别为1.14亿元、2.41亿元和2.81亿元。
亏损扩大的原因不难理解:研发投入高企,例如2025年研发成本1.26亿元,占收入24.1%;同时销售网络扩张——截至2025年底超过250个服务站;以及商业化初期的规模效应尚未完全释放。
04
宁德时代领衔的“产业朋友圈”
处于高速扩张期的零一汽车,对资金与产业资源的需求日益迫切,而其亮眼的技术与增长潜力,也吸引了一众顶级资本争相入局。招股书显示,公司成立至今完成多轮融资,股东阵容堪称豪华级产业朋友圈。
IPO前,动力电池龙头宁德时代持股 11.51%,为最大外部投资方。这一深度绑定不仅带来充足资金,更筑牢供应链安全底座。在电池成本占整车成本大头的重卡行业,宁德时代的背书,为零一汽车在成本控制,提供了确定性优势。
股东名单中,除淡马锡、蔚来资本、联想创投等知名财务投资机构外,还汇聚紫金矿业、兖矿资本、茅台投资等重量级产业资本。这些股东分别覆盖矿产资源、能源物流、消费场景等核心领域,直接为零一汽车在矿山、港口等封闭场景及干线物流市场的商业化落地,打通场景、客户与资源通道。
这种“资本赋能+产业协同” 的双重驱动模式,让零一汽车在上市前便构建起独特生态壁垒,为上市后全国市场拓展、场景化运营落地提供充足支撑。
作为全球增长最快的新能源重卡新势力,零一汽车此次赴港IPO,意在抢占 “全球重卡智能化第一股” 资本高地。募资将重点用于强化研发投入、完善销售服务网络,在DeepWay 等竞品加速融资的激烈竞争中,进一步拉开技术与市场身位,领跑AI原生重卡新赛道。


